
Markt für Kardial Resynchronisation Therapie: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für die kardiale Resynchronisationstherapie (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkt (CRT-Defibrillator (CRT-D), CRT-Schrittmacher (CRT-P)); Endnutzer (Krankenhäuser und Herzzentren, ambulante Operationszentren, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPMD00002385
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 08, 2026


Marktgröße 2025
10,33 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
20,12 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,69 %
Wachstumsrate
Adressierbarer Markt
137,13 Mrd. US-Dollar
(2026–2034)
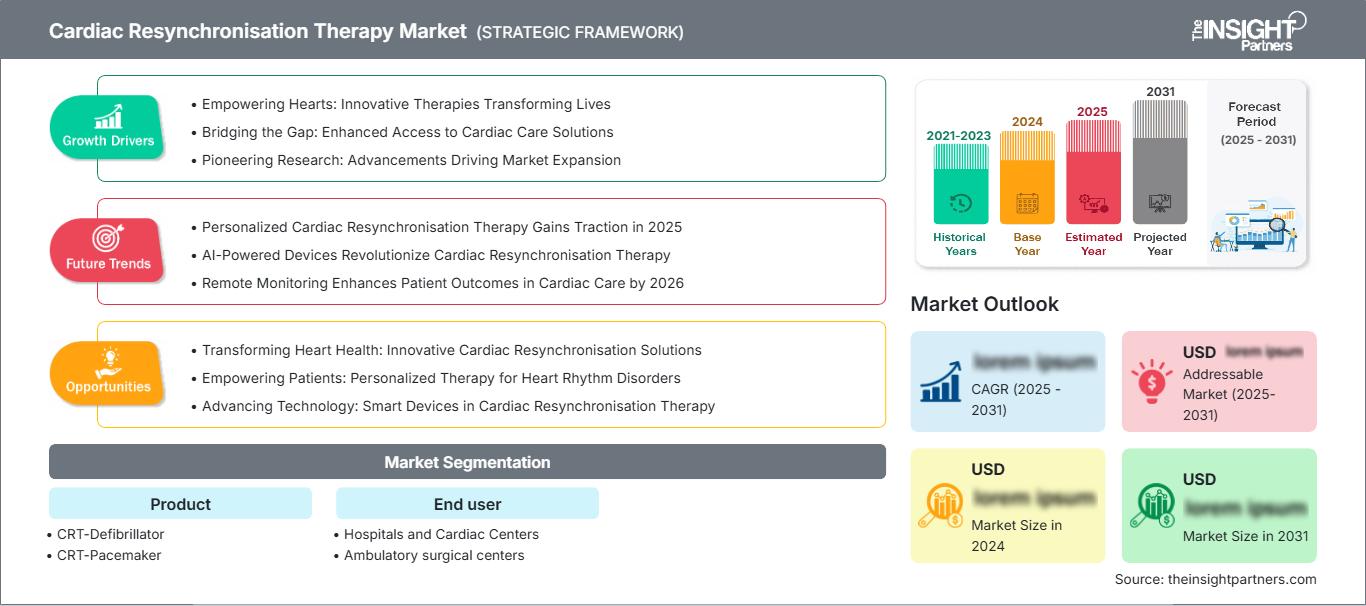
Der Markt für kardiale Resynchronisationstherapie (CRT) wurde im Jahr 2025 auf 10,3 Milliarden US-Dollar geschätzt und soll bis 2034 auf 20,12 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,69 % im Zeitraum 2026–2034 entspricht. Dieses Wachstum spiegelt den steigenden klinischen Bedarf an Therapien zur Behandlung von Herzinsuffizienz mit ventrikulärer Dyssynchronie wider, sowie die zunehmende Verbreitung implantierbarer Defibrillatoren, biventrikulärer Stimulation, Fernüberwachung von Geräten und leitlinienbasierter elektrophysiologischer Versorgung in entwickelten und aufstrebenden Gesundheitssystemen.
Nordamerika bleibt der wichtigste Absatzmarkt mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–7,8 % bis 2034. Das Marktwachstum der kardialen Resynchronisationstherapie (CRT) wird durch etablierte Erstattungswege, hohe Expertise im Bereich der Elektrophysiologie und die rund 6,7 Millionen US-amerikanischen Erwachsenen mit Herzinsuffizienz gestützt. Die regionale Nachfrage profitiert zudem von aktualisierten Kriterien für die angemessene Anwendung von CRT, Reizleitungssystem-Schrittmachern, implantierbaren Defibrillatoren und Entscheidungen zum Generatorwechsel.
Marktanalyse und Einblicke zur kardialen Resynchronisationstherapie
- Nordamerika: Die Region repräsentierte im Jahr 2025 einen geschätzten Marktanteil von 39–42 % am Markt für kardiale Resynchronisationstherapie und wird voraussichtlich zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 7,2–7,8 % verzeichnen, unterstützt durch Kostenerstattung, spezialisierte Infrastruktur, Fernüberwachung und eine hohe Prävalenz von Herzinsuffizienz.
- USA: Das Land machte im Jahr 2025 etwa 84–87 % des nordamerikanischen Umsatzes aus und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,3–7,9 % wachsen.
- Europa: Europa hatte im Jahr 2025 einen geschätzten Marktanteil von 27–30 % und wird Prognosen zufolge zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,4 % wachsen, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei etwa 21–24 % und wird voraussichtlich zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 8,3–9,0 % verzeichnen, wobei China, Japan, Indien, Südkorea und Australien die Expansion unterstützen.
- Größtes Segment: CRT-Defibrillatoren hatten im Jahr 2025 einen geschätzten Marktanteil von 60–64 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,1 % wachsen.
- Wachstumsstarkes Segment: Ambulante Operationszentren hatten im Jahr 2025 einen Marktanteil von etwa 15–18 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,4–9,1 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: Medtronic plc, Abbott Laboratories, Boston Scientific Corporation, BIOTRONIK SE & Co. KG, LivaNova PLC, Merit Medical Systems, Inc., NIHON KOHDEN CORPORATION, Koninklijke Philips NV, Lepu Medical Technology (Beijing) Co., Ltd., Japan Lifeline Co., Ltd., MicroPort Scientific Corporation und MEDICO SpA
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Produktentwicklung hat sich von der traditionellen biventrikulären Stimulation hin zu MRT-tauglichen Geräten, Mehrpunktstimulation, längerer Batterielebensdauer, algorithmengesteuerter Programmierung und Telemetrie entwickelt. Innovationen im Design von Elektroden, Generatortechnologie, Telemetrie und Diagnosesoftware werden sich fortsetzen, da die Hersteller ihre Lieferkettenmanagementfähigkeiten für Halbleiter, Batterien, Titangehäuse und isolierte Drähte verbessern. Die Produktion wird aufgrund der strengen Anforderungen an implantierbare Produkte hinsichtlich Zuverlässigkeit, Sterilisation, Rückverfolgbarkeit und Wirksamkeitsnachweis weiterhin hochgradig zentralisiert bleiben. Auch das Konzept der kabellosen linksventrikulären Stimulation und der Reizleitungstechnologie beeinflusst die Produktentwicklung.
Bis 2034 werden Investitionen im Markt für kardiale Resynchronisationstherapie in aufstrebende Exzellenzzentren in China, Indien, Südostasien, den Golfstaaten und ausgewählten Zentren in Lateinamerika fließen. Das Wachstum wird durch spezialisierte Schulungen, die Ausstattung von Herzkatheterlaboren, optimierte Überweisungswege und nachhaltige Erstattungspolitiken vorangetrieben. Die Zulassung von Fernüberwachung, MRT-Kompatibilität und evidenzbasierter Reizleitungsstimulation wird die Akzeptanz fördern, und lokale Produktions-Joint-Ventures können Wettbewerbsvorteile bei Ausschreibungen schaffen und vor Wechselkursrisiken, Zöllen und Unterbrechungen der internationalen Lieferkette schützen.
Berichtsumfang zum Markt für kardiale Resynchronisationstherapie
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 10,33 Milliarden US-Dollar |
| Marktgröße bis 2034 | 20,12 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,69 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse zur kardialen Resynchronisationstherapie
Zu den Wachstumstreibern des Marktes für kardiale Resynchronisationstherapie zählen die zunehmende Verbreitung von Herzinsuffizienz, die Alterung der Bevölkerung, die höhere Überlebensrate von Patienten nach einem Myokardinfarkt und die häufigere Auftreten von elektrischer Dyssynchronie. Weltweit stieg die Zahl der Herzinsuffizienz-Patienten von schätzungsweise 25,4 Millionen im Jahr 1990 auf 55,5 Millionen im Jahr 2021, wodurch sich die Anzahl der Patienten, die einer strukturierten Untersuchung unterzogen werden, vergrößerte.
Das Ökosystem des Marktes für kardiale Resynchronisationstherapie umfasst Komponentenlieferanten, Hersteller implantierbarer Geräte, Prüflaboratorien, Distributoren, Elektrophysiologen, Krankenhäuser und Anbieter von Fernüberwachungslösungen. Die Nachfrage wird anhand von Leitlinien-basierten Eignungskriterien, der Ejektionsfraktion, der QRS-Morphologie, der Symptomklasse und der Wirksamkeit von Medikamenten präzise bestimmt. Die Zuverlässigkeit der Lieferkette basiert auf qualifizierter Elektronik, Batterien, Leitungen, Beschichtungen, steriler Verpackung und Produktionslinien. Daher ist die Planung und Beschaffung bei zwei Lieferanten unerlässlich.
Laut dem Marktforschungsbericht zur kardialen Resynchronisationstherapie ist der Markt relativ konzentriert. Medtronic plc, Abbott Laboratories, Boston Scientific Corporation und BIOTRONIK SE & Co. KG verfügen über ein breites Portfolio im Bereich Rhythmusmanagement, klinische Evidenz und eine entsprechende Programmierinfrastruktur. MicroPort Scientific Corporation, Japan Lifeline Co., Ltd., MEDICO SpA und Lepu Medical Technology (Beijing) Co., Ltd. konkurrieren über regionale Vertriebsstrukturen, Preisgestaltung, Spezialisierung oder Beschaffungskapazitäten.
Zu den Forschungs- und Entwicklungsschwerpunkten gehören die Langzeitzuverlässigkeit von Elektroden, Cybersicherheitsfunktionen, Ferndiagnosemöglichkeiten, physiologische Schrittmacheroptionen, Batterielebensdauer und softwarebasierte Therapieanpassung. LivaNova PLC, Merit Medical Systems, Inc., NIHON KOHDEN CORPORATION und Koninklijke Philips NV sind in verwandten Bereichen der kardiovaskulären Technologien, Überwachungsgeräte, Instrumente für medizinische Eingriffe und Krankenhausinfrastruktur tätig. Die strategische Relevanz konzentriert sich zunehmend auf die Wirtschaftlichkeit über den gesamten Lebenszyklus, einschließlich Implantation, Nachsorge, Ersatzbedarf, Beratungsleistungen und Integration in klinische Informationssysteme.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für kardiale Resynchronisationstherapie: Strategische Einblicke
Regionale Einblicke
Markt für kardiale Resynchronisationstherapie in Nordamerika
Nordamerika erwirtschaftete 2025 schätzungsweise 39–42 % des weltweiten Umsatzes und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–7,8 % wachsen. Der Marktanteil der kardialen Resynchronisationstherapie (CRT) wird durch die fortschrittliche elektrophysiologische Infrastruktur, die breite Verfügbarkeit implantierbarer Geräte, das Vorhandensein von Überweisungsnetzwerken für Herzinsuffizienzpatienten und die hohe Rate an Telemonitoring bestimmt. Die Zahl der Herzinsuffizienzpatienten in den USA wird bis 2030 voraussichtlich von 6,7 Millionen auf 8,7 Millionen ansteigen, wodurch der adressierbare Markt wächst.
Kanada leistet seinen Beitrag durch staatlich geförderte kardiologische Programme, zentrale Beschaffung und spezialisierte Kliniken, die komplexe Eingriffe zur Elektrodenplatzierung und Generatorhandhabung durchführen können. In Mexiko existiert ein kleiner, aber wachsender Markt in privaten Krankenhäusern und städtischen kardiologischen Zentren. Kaufentscheidungen in der Region berücksichtigen die Gesamtbetriebskosten, die Batterielaufzeit, die Anschlussmöglichkeiten, Beratungsleistungen und Daten zur Reduzierung von Krankenhausaufenthalten. Die Reizleitungssystem-Stimulation gewinnt zunehmend an Bedeutung und motiviert Anbieter, in flexible Technologien zu investieren, die sowohl gängige biventrikuläre als auch physiologische Stimulationsverfahren ermöglichen.
US-Markt für kardiale Resynchronisationstherapie
Die USA repräsentierten 2025 etwa 84–87 % des nordamerikanischen Umsatzes und werden voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 7,3–7,9 % verzeichnen. Die Nachfrage beschränkt sich auf Krankenhäuser und Herzzentren mit elektrophysiologischen Laboren, Bildgebungseinrichtungen, Implantationsteams und Nachsorgeeinrichtungen. Jeder vierte Amerikaner ist im Laufe seines Lebens von Herzinsuffizienz bedroht. Darüber hinaus weisen 24–34 % der Erwachsenen Vorstufen einer Herzinsuffizienz auf.
Medtronic plc, Abbott Laboratories und Boston Scientific Corporation sind in den USA im Bereich Klinik, Vertrieb und Fernüberwachung stark vertreten. Die Anwendungsmuster verlagern sich zunehmend hin zur Personalisierung von Geräten unter Berücksichtigung des Arrhythmierisikos, der Abhängigkeit von der Schrittmacherfunktion, der Venenanatomie, von Begleiterkrankungen und der Lebensdauer. Die Kriterien für die angemessene Anwendung bis 2025 wurden entwickelt, um 335 klinische Szenarien im Zusammenhang mit CRT, Defibrillation, Reizleitungssystem-Stimulation, Austausch und kabelloser Stimulation zu bewerten.
Europäischer Markt für kardiale Resynchronisationstherapie
Europa hatte 2025 einen geschätzten Marktanteil von 27–30 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,4 % wachsen. Deutschland ist aufgrund der Implantationskapazität, der gesetzlichen Abdeckung, der hohen Facharztdichte und der etablierten Nachsorge der wichtigste nationale Markt. Im Vereinigten Königreich sind zentralisierte Behandlungspfade zwar vorteilhaft, jedoch beeinträchtigen Wartezeiten, Budgetbeschränkungen und regionale Unterschiede beim Zugang zur Elektrophysiologie deren Akzeptanz.
In Frankreich ist eine landesweite Versorgung in Verbindung mit hochqualifizierten Herzzentren gegeben; in Italien und Spanien besteht aufgrund der öffentlichen Krankenhaussysteme und der alternden Bevölkerung eine entsprechende Nachfrage. Das Ausschreibungsverfahren fördert neben dem Kaufpreis den Nachweis der Langlebigkeit der Geräte, der klinischen Versorgungsabdeckung und der Programmierkompatibilität. Darüber hinaus beeinflussen die Medizinprodukteverordnung, evidenzbasierte Anforderungen, Cybersicherheit, Nachhaltigkeitsaspekte und mehrsprachiger technischer Support die Akzeptanz der Geräte in Europa.
Der Zugang in der Region wird durch Unternehmen wie BIOTRONIK SE & Co. KG, MEDICO SpA, Medtronic plc, Abbott Laboratories und Boston Scientific Corporation ermöglicht. Fernabfrage und MRT-Kompatibilität sind relevante Kriterien bei der Kaufentscheidung.
Markt für kardiale Resynchronisationstherapie im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt 2025 einen geschätzten Marktanteil von 21–24 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,3–9,0 % das schnellste regionale Wachstum verzeichnen. Japan ist aufgrund eines ausgereiften Erstattungssystems, einer spezialisierten Infrastruktur und der Beteiligung von Japan Lifeline Co., Ltd., NIHON KOHDEN CORPORATION und globalen Herstellern führend.
China bietet durch Krankenhausausbau, lokale Produktion und Beschaffung auf Provinzebene ein größeres Marktpotenzial, während Indien zwar noch unterentwickelt ist, aber von privaten Herznetzwerken profitiert. Südkorea und Australien fördern die Akzeptanz von Premium-Implantaten durch gut entwickelte elektrophysiologische Dienstleistungen. Schulungen, der Ausbau der Krankenversicherung, lokalisierte Preisgestaltung und ein zuverlässiger Kundendienst werden darüber entscheiden, ob aus dem klinischen Bedarf tatsächlich Implantationen erfolgen.
Markt für kardiale Resynchronisationstherapie im Nahen Osten und Afrika
Für die Region Naher Osten und Afrika wird bis 2034 ein jährliches Wachstum von 6,2–7,0 % prognostiziert. Saudi-Arabien ist führend in der regionalen Wertschöpfung durch Investitionen in Krankenhäuser, die Rekrutierung von Spezialisten und die Modernisierung der kardiologischen Versorgung, während die VAE als Überweisungs- und Privatversorgungszentrum fungieren.
Südafrika ist der Vorreiter bei der Einführung von Herzkatheteruntersuchungen in Subsahara-Afrika, stößt aber auf Finanzierungs- und Fachkräftemangel. Im übrigen Nahen Osten und Afrika hängt das Wachstum von der Infrastruktur der Herzkatheterlabore, einer zuverlässigen Stromversorgung, qualifizierten Gerätetechnikern und der Wartung ab. Öffentliche Investitionen, Medizintourismus, die Leistungsfähigkeit von Vertriebspartnern und eine zentrale Beschaffung können den Zugang erweitern, doch Importabhängigkeit und Währungsschwankungen beeinträchtigen weiterhin die Bezahlbarkeit.
Segmentierungsanalyse
Produkt
Für das Produktsegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 7,4–8,0 % prognostiziert. Der Markt für kardiale Resynchronisationstherapie (CRT) umfasst Systeme zur Koordination der ventrikulären Kontraktion, mit oder ohne Defibrillationsfunktion. Die Produktauswahl wird beeinflusst durch das Risiko des plötzlichen Herztodes, den Bedarf an Schrittmacherfunktion, Begleiterkrankungen, die erwartete Lebensdauer, den Batteriewechsel und die Präferenzen der behandelnden Ärzte. Vernetzte Diagnostik und die Kompatibilität mit physiologischen Schrittmachern werden die zukünftige Portfoliodifferenzierung beeinflussen.
- CRT-Defibrillator: Dieses Teilsegment nimmt eine führende Position ein, da es die Resynchronisation mit dem Schutz vor gefährlichen ventrikulären Arrhythmien kombiniert und somit den Einsatz bei geeigneten Herzinsuffizienzpatienten mit erhöhtem Risiko eines plötzlichen Herztodes unterstützt.
- CRT-Schrittmacher: Die Nachfrage konzentriert sich auf Patienten, die eine synchronisierte Stimulation ohne Defibrillation benötigen, insbesondere wenn Alter, Komorbidität, persönliche Präferenz, klinische Prognose oder ein geringeres Arrhythmierisiko die Therapiewahl beeinflussen.
Endbenutzer
Für das Endnutzersegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 7,6–8,2 % erwartet. Die Akzeptanz hängt vom Zugang zu Elektrophysiologen, Bildgebung, Anästhesie, sterilen Eingriffsräumen, Notfallversorgung, Geräteprogrammierung und Langzeitüberwachung ab. Krankenhäuser behalten ihre Führungsposition, da komplexe Patienten eine multidisziplinäre Versorgung benötigen. Ambulante Einrichtungen können ausgewählte, risikoärmere Eingriffe durchführen, bei denen Regulierung, Kostenerstattung, Überweisungsvereinbarungen und die Nachsorge nach der Entlassung eine sichere Dezentralisierung ermöglichen.
- Krankenhäuser und Herzzentren: Diese Einrichtungen dominieren die Implantation, da sie elektrophysiologische Labore, moderne Bildgebung, chirurgische Unterstützung, stationäre Stabilisierung, Beschaffungssysteme, geschulte Programmierteams und strukturierte Fernüberwachungsdienste integrieren.
- Ambulante Operationszentren: Die Nutzung schreitet bei entsprechend ausgewählten Patienten voran, da Kostenträger nach effizienten Versorgungseinrichtungen suchen. Allerdings schränken Kapitalbedarf, Akkreditierungsanforderungen, Notfalltransferprotokolle und die Anspruchsberechtigung auf Kostenerstattung eine flächendeckende Verbreitung ein.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|
Krankenhäuser und Herzzentren |
Hoch |
Anschlussfolge |
Reifen |
|
Ambulante Operationszentren |
Medium |
Ambulante Implantation |
Skalierung |
Markt für kardiale Resynchronisationstherapie: Wachstumstreiber und Wirkungsanalyse
Zunehmende Belastung durch Herzinsuffizienz und Beurteilung der Anspruchsberechtigung
Die wachsende Zahl von Patienten mit Herzinsuffizienz führt zu einer Zunahme der Untersuchungen auf reduzierte Ejektionsfraktion, ventrikuläre Leitungsverzögerung und persistierende Symptome trotz leitliniengerechter Medikation. Weltweit wurde die Prävalenz im Jahr 2021 auf 55,5 Millionen Menschen geschätzt, während sie in den USA bis 2030 voraussichtlich 8,7 Millionen erreichen wird. Eine Herzklappenimplantation führt jedoch nicht automatisch zu einer solchen, da Faktoren wie Herzrhythmus, QRS-Intervall, Morphometrie, Symptome, Prognose und Therapieanpassung die Eignung für den Eingriff bestimmen. Verbesserte Screening- und Überweisungsverfahren werden die Zahl der untersuchten Patienten erhöhen. Standardisierte Prozesse, die Primärversorgung, Herzinsuffizienz-Ambulanzen, Bildgebung und Elektrophysiologie miteinander verknüpfen, werden sich für Gerätehersteller als profitabel erweisen, sobald sie von den Gesundheitsdienstleistern übernommen werden. Dies wird den größten wirtschaftlichen Unterschied ausmachen, wenn der Bedarf in die Praxis umgesetzt wird.
Fernüberwachung verbessert den Lebenszykluswert
Die Nachverfolgung mittels vernetzter Systeme erhöht die operative Effektivität implantierter Geräte, indem sie den Behandlungsteams die Beurteilung des Gerätezustands, der Rhythmuserkennung, der Elektrodenfunktion, des Batteriestatus und bestimmter Parameter bei Herzinsuffizienz ermöglicht. Dieser Aspekt gewinnt an Bedeutung, wenn die Anzahl implantierter Patienten deutlich schneller wächst als die Anzahl der verfügbaren Spezialisten. Das Monitoring ermöglicht die Priorisierung behandlungsbedürftiger Patienten und reduziert die Anzahl der Fahrten für die übrigen Patienten. Aus Herstellersicht tragen die Überwachungssysteme zur Kundenbindung bei, da Krankenhäuser kompatible Programmiergeräte erwerben, Workflow-Lösungen entwickeln und ihre Mitarbeiter schulen. Faktoren, die die Akzeptanz beeinflussen, sind Interoperabilität, Qualität der Warnmeldungen, Kostenerstattung, Patientenanbindung und transparente Dokumentationsverfahren.
Die Entwicklung von Leitlinien unterstützt konsistente klinische Entscheidungen.
Die fachübergreifenden Kriterien für die angemessene Anwendung von Medizinprodukten bis 2025 evaluierten 335 Fälle im Zusammenhang mit kardialer Resynchronisationstherapie (CRT), Defibrillation, Reizleitungssystem-Stimulation, kabelloser Stimulation und Generator-Reprogrammierung. Solche Instrumente ermöglichen es Klinikern, bei der Geräteauswahl Evidenz, Patientenmerkmale, Nutzen und Eingriffsrisiken zu berücksichtigen. Einheitliche Leitlinien ermöglichen effektivere Überweisungen und verringern die institutionelle Variabilität in der Behandlung. Sie bieten Krankenhäusern und Kostenträgern einen Rahmen für die Struktur von Vorabgenehmigungen, Qualitätsprüfungen und die gemeinsame Entscheidungsfindung. Aus kommerzieller Sicht profitieren Unternehmen am meisten, die fundierte klinische Evidenz liefern und die Weiterbildung von Ärzten ermöglichen, ohne Kontraindikationen zu verschweigen. Im Hinblick auf die Entwicklung physiologischer Stimulationssysteme gewinnt die vergleichende Evidenz zunehmend an Bedeutung. Dies bedeutet, dass CRT-Plattformen im Kontext von Stimulationstherapiealgorithmen betrachtet und nicht als separate Technologiekategorie angesehen werden sollten.
Markt für kardiale Resynchronisationstherapie: Zukunftstrends
Konvergenz von biventrikulärer und Reizleitungssystem-Stimulation
Die Marktentwicklungen im Bereich der kardialen Resynchronisationstherapie (CRT) deuten auf einen zunehmenden Fokus auf die duale Therapie hin, die Koronarsinus- und Reizleitungssystem-basierte Techniken umfasst. In der CONSYST-CRT-Studie mit 134 Patienten erwies sich die Reizleitungssystem-basierte Stimulation hinsichtlich eines kombinierten klinischen und echokardiographischen Endpunkts als der biventrikulären Stimulation nicht unterlegen. Dennoch rechtfertigen die Crossover-Effekte und die geringe Stichprobengröße weitere Forschung zu diesem Thema. Zukünftige Technologien ermöglichen es Ärzten, je nach Anatomie und Reizleitungsstörungen zwischen verschiedenen Techniken zu wählen, darunter die traditionelle CRT, die Linksschenkelstimulation und Kombinationen. Dies wird die Nachfrage nach flexiblen Elektroden, Applikationskathetern, Generatoren, Mapping-Tools und Schulungsangeboten erhöhen.
Fortschritte bei der kabellosen linksventrikulären Stimulation
Die kabellose linksventrikuläre endokardiale Stimulation könnte sich als vielversprechende Option für Patienten erweisen, die von herkömmlichen Koronarsinus-Elektroden nicht profitieren. Im Juli 2025 beschrieb ein Zentrum in den USA den Einsatz des WiSE CRT-Systems in Kombination mit einem rechtsseitigen kabellosen Herzschrittmacher zur Erreichung einer kabellosen biventrikulären Konfiguration. Der Erfolg dieser Technik hängt von ihrer Sicherheit, den erforderlichen Schulungen, der Kompatibilität, der Batteriestrategie, den Auswahlkriterien und der Kostenerstattung ab. Dieses System wird die herkömmliche Stimulation zunächst nicht ersetzen, könnte aber einen alternativen Behandlungsweg eröffnen.
Marktchancen für die kardiale Resynchronisationstherapie
Aufbau von Implementierungs- und Nachsorgekapazitäten in unterversorgten Märkten
Hersteller und Klinikgruppen können die Nachfrage steigern, indem sie in Schulungen in Elektrophysiologie, Überweisungsprotokolle, die Verfügbarkeit von Programmiergeräten, Infrastruktur für die Fernüberwachung und die technische Kompetenz ihrer Vertriebspartner investieren. Die Geräteversorgung allein wird die Unterversorgung nicht beheben, da die Implantation Bildgebung, sterile Einrichtungen, Expertise im Elektrodenmanagement, Notfallversorgung und Langzeitüberwachung erfordert. Kommerzielle Programme sollten sich zunächst auf Herzzentren mit hohem Patientenaufkommen in China, Indien, Südostasien, den Golfstaaten und ausgewählten afrikanischen Städten konzentrieren, bevor sie über Hub-and-Spoke-Netzwerke expandieren. Risikoteilungsvereinbarungen, strukturierte Schulungen und Service-Level-Agreements können die Leistung bei Ausschreibungen verbessern. Eine lokale Bestandsplanung ist ebenso wichtig, da Verzögerungen bei Elektroden, Programmiergeräten oder Ersatzgeneratoren die Behandlung unterbrechen können. Investitionen sollten vollständige klinische Behandlungspfade priorisieren und nicht nur die Platzierung einzelner Produkte.
Entwicklung evidenzbasierter Modernisierungs- und Ersatzdienstleistungen
Eine große installierte Basis schafft wiederkehrende Möglichkeiten für Generatorwechsel, Software-Updates, Elektrodenbewertung, Beratung und Therapie-Upgrades. Anbieter können sich durch vorausschauende Batterieinformationen, standardisierte Patientenkommunikation, Cybersicherheitswartung und effiziente Planungstools differenzieren. Die ACCOLADE-Kommunikation der Boston Scientific Corporation im Jahr 2025 zeigte, wie die Überwachung der Batterieimpedanz und Programmiersoftware das Management von CRT-P-Patienten maßgeblich beeinflussen können. Leistungserbringer benötigen eine genaue Identifizierung betroffener Geräte, eine Risikostratifizierung und eine dokumentierte Nachsorge. Investitionen in Lifecycle-Serviceplattformen können die Arbeitsbelastung von Krankenhäusern reduzieren und gleichzeitig die Herstellerverantwortung stärken. Dies ist besonders relevant für ältere Patienten, deren klinischer Zustand bei einem Wechsel von reiner Schrittmacherunterstützung zu Defibrillation oder bei der Erwägung einer physiologischen Stimulation während eines Austauschs möglicherweise neu bewertet werden muss.
Aktuelle Entwicklungen
- März 2026: Medtronic plc erhielt von der US-amerikanischen Arzneimittelbehörde FDA die Zulassung für eine erweiterte Indikation, die die Platzierung der Defibrillationssonde OmniaSecure im Bereich des linken Tawara-Schenkels ermöglicht. Die Sonde kann an einen CRT-D angeschlossen werden und unterstützt möglicherweise eine für den linken Tawara-Schenkel optimierte kardiale Resynchronisationstherapie, die Reizleitungssystem- und linksventrikuläre Stimulation kombiniert.
- September 2025: Die Boston Scientific Corporation aktualisierte ihre dringende Korrektur für Medizinprodukte bezüglich der Software Modell 3869 v2.04 für Herzschrittmacher der ACCOLADE-Familie, einschließlich der CRT-P-Systeme VISIONIST und VALITUDE. Die Software wurde entwickelt, um eine hohe Batterieimpedanz zu erkennen und die Aktivierung des Sicherheitsmodus während der ambulanten Anwendung zu reduzieren. Die überarbeitete Anleitung berücksichtigt die beobachteten Telemetriedaten.
- Juli 2025: Medtronic plc beteiligte sich an einem in den USA durchgeführten Eingriff, bei dem der rechtsseitige, kabellose Herzschrittmacher Micra mit dem WiSE CRT-System kombiniert wurde. Diese Konfiguration ermöglichte eine vollständig kabellose biventrikuläre Stimulation bei einem Patienten, für den eine konventionelle, elektrodenbasierte Resynchronisationstherapie als ungeeignet galt. Dies verdeutlicht die zukünftigen Möglichkeiten der Interoperabilität in der Behandlung komplexer Herzinsuffizienz.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -