
Mercado de terapia de resincronización cardíaca: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y previsiones de la terapia de resincronización cardíaca (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por producto (desfibrilador CRT (CRT-D), marcapasos CRT (CRT-P)); usuario final (hospitales y centros cardíacos, centros quirúrgicos ambulatorios, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPMD00002385
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 08, 2026


Tamaño del mercado en 2025
10.330 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
20.120 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,69 %
Índice de crecimiento
Mercado potencial
137.130 millones de dólares estadounidenses
(2026-2034)
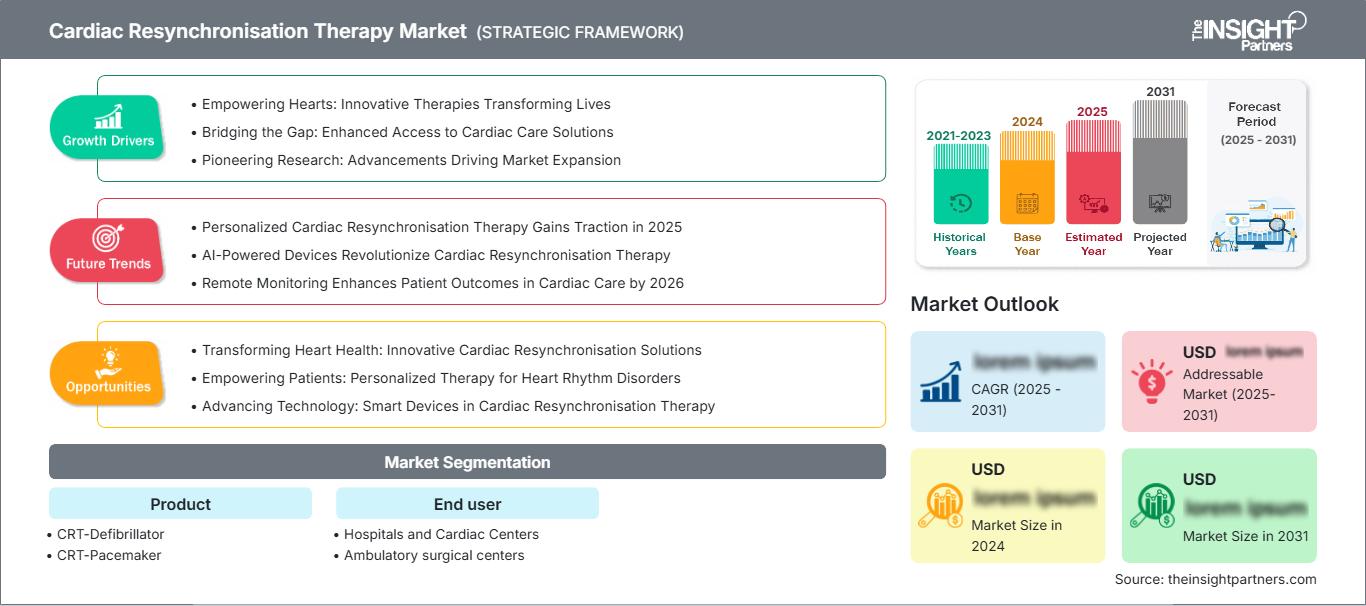
El mercado de la terapia de resincronización cardíaca estaba valorado en 10.300 millones de dólares estadounidenses en 2025 y se prevé que alcance los 20.120 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (TCAC) del 7,69 % durante el período 2026-2034. Esta expansión refleja una creciente necesidad clínica de controlar la insuficiencia cardíaca con disincronía ventricular, junto con una mayor adopción de la desfibrilación implantable, la estimulación biventricular, la monitorización remota de dispositivos y la atención electrofisiológica basada en guías clínicas en los sistemas sanitarios desarrollados y emergentes.
América del Norte sigue siendo el principal mercado comercial, con una tasa de crecimiento anual compuesta (TCAC) estimada del 7,2 % al 7,8 % hasta 2034. El tamaño del mercado de la terapia de resincronización cardíaca (TRC) se ve respaldado por vías de reembolso establecidas, una amplia experiencia en electrofisiología y aproximadamente 6,7 millones de adultos estadounidenses que viven con insuficiencia cardíaca. La demanda regional también se beneficia de la actualización de los criterios de uso apropiado para la TRC, la estimulación del sistema de conducción, los desfibriladores implantables y las decisiones de reemplazo de generadores.
Evaluación y perspectivas del mercado de la terapia de resincronización cardíaca
- América del Norte: Se estima que la región representó entre el 39 % y el 42 % de la cuota de mercado de la terapia de resincronización cardíaca en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 7,2 % al 7,8 % entre 2026 y 2034, gracias a los sistemas de reembolso, la infraestructura especializada, la monitorización remota y la alta prevalencia de insuficiencia cardíaca.
- EE. UU.: El país representó aproximadamente entre el 84 % y el 87 % de los ingresos de Norteamérica en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,3 % al 7,9 % entre 2026 y 2034.
- Europa: Se estima que Europa representó entre el 27 % y el 30 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,4 % entre 2026 y 2034, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- Asia Pacífico: La región de Asia Pacífico representó aproximadamente entre el 21 % y el 24 % en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 8,3 % al 9,0 % entre 2026 y 2034, con China, Japón, India, Corea del Sur y Australia impulsando la expansión.
- Segmento más grande: Los desfibriladores CRT representaron una cuota de mercado estimada del 60-64% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7,5-8,1% durante el período 2026-2034.
- Segmento de alto crecimiento: Los centros quirúrgicos ambulatorios representaron aproximadamente entre el 15 % y el 18 % de la cuota de mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8,4 % al 9,1 % durante el período 2026-2034.
- Empresas clave analizadas en detalle: Medtronic plc, Abbott Laboratories, Boston Scientific Corporation, BIOTRONIK SE & Co. KG, LivaNova PLC, Merit Medical Systems, Inc., NIHON KOHDEN CORPORATION, Koninklijke Philips NV, Lepu Medical Technology (Beijing) Co., Ltd., Japan Lifeline Co., Ltd., MicroPort Scientific Corporation y MEDICO SpA.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El desarrollo de productos ha evolucionado desde la estimulación biventricular tradicional hacia dispositivos compatibles con resonancia magnética, estimulación multipunto, mayor duración de la batería, programación basada en algoritmos y telemetría. Las innovaciones en el diseño de cables, la tecnología de generadores, la telemetría y el software de diagnóstico continuarán a medida que los fabricantes mejoren sus capacidades de gestión de la cadena de suministro de semiconductores, baterías, carcasas de titanio y cables aislados. La producción seguirá estando altamente centralizada debido a los estrictos requisitos de los productos implantables en términos de fiabilidad, esterilización, trazabilidad y prueba de eficacia. El concepto de estimulación ventricular izquierda sin cables y la tecnología del sistema de conducción también están influyendo en el desarrollo de productos.
Hasta 2034, las inversiones en el mercado de la terapia de resincronización cardíaca se dirigirán a centros de excelencia emergentes en China, India, el sudeste asiático, los países del Golfo y algunos centros en América Latina. El crecimiento estará impulsado por la capacitación especializada, la capacidad de los laboratorios de cateterismo cardíaco, los sistemas de derivación y las políticas de reembolso sostenibles. La aprobación regulatoria para el monitoreo remoto, la compatibilidad con resonancia magnética y la estimulación del sistema de conducción basada en la evidencia facilitarán su adopción, y las empresas conjuntas de producción local podrían brindar una ventaja competitiva en las licitaciones, protegiendo contra el riesgo cambiario, los aranceles y las interrupciones en la cadena de suministro internacional.
Alcance del informe de mercado de la terapia de resincronización cardíaca
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 10.330 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 20.120 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,69% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de la terapia de resincronización cardíaca
Los factores que impulsan el crecimiento del mercado de la terapia de resincronización cardíaca incluyen la creciente prevalencia de la insuficiencia cardíaca, el envejecimiento de la población, una mayor tasa de supervivencia de los pacientes tras un infarto de miocardio y una mayor incidencia de disincronía eléctrica. La prevalencia mundial de la insuficiencia cardíaca aumentó de aproximadamente 25,4 millones de personas en 1990 a 55,5 millones en 2021, lo que incrementó el tamaño de la población clínica sujeta a evaluación estructurada.
El ecosistema del mercado de la terapia de resincronización cardíaca comprende proveedores de componentes, fabricantes de dispositivos implantables, laboratorios de pruebas regulatorias, distribuidores, electrofisiólogos, hospitales y proveedores de soluciones de monitorización remota. La demanda se define según criterios de elegibilidad basados en guías clínicas, fracción de eyección, morfología del complejo QRS, clase de síntomas y eficacia de la medicación. La fiabilidad de la cadena de suministro se basa en componentes electrónicos, baterías, cables, recubrimientos, embalajes esterilizados y líneas de fabricación especializados; por lo tanto, es fundamental planificar y abastecerse de dos proveedores.
Según el informe de investigación de mercado de la terapia de resincronización cardíaca, la estructura del mercado está relativamente concentrada, con Medtronic plc, Abbott Laboratories, Boston Scientific Corporation y BIOTRONIK SE & Co. KG como principales empresas, que cuentan con una amplia cartera de productos para el control del ritmo cardíaco, evidencia clínica e infraestructura de programación. MicroPort Scientific Corporation, Japan Lifeline Co., Ltd., MEDICO SpA y Lepu Medical Technology (Beijing) Co., Ltd. compiten a través de la distribución regional, los precios, la especialización o las capacidades de adquisición.
Las áreas de enfoque de I+D incluyen la fiabilidad a largo plazo de los electrodos, las funciones de ciberseguridad, las capacidades de diagnóstico remoto, las opciones de estimulación fisiológica, la duración de la batería y las capacidades de personalización de la terapia mediante software. LivaNova PLC, Merit Medical Systems, Inc., NIHON KOHDEN CORPORATION y Koninklijke Philips NV participan en tecnologías cardiovasculares relacionadas, equipos de monitorización, herramientas para procedimientos e infraestructura hospitalaria. La relevancia estratégica se centra cada vez más en la economía del ciclo de vida, que incluye la implantación, el seguimiento, las necesidades de reemplazo, los servicios de asesoramiento y la integración con los sistemas de información clínica.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de la terapia de resincronización cardíaca: perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de terapia de resincronización cardíaca
América del Norte generó entre el 39 % y el 42 % de los ingresos globales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,2 % al 7,8 % hasta 2034. La cuota de mercado de la terapia de resincronización cardíaca se define por la infraestructura avanzada de electrofisiología, la amplia cobertura de dispositivos implantables, la existencia de redes de derivación para la insuficiencia cardíaca y una alta tasa de telemonitorización. Se prevé que la población estadounidense con insuficiencia cardíaca aumente de 6,7 millones de pacientes a 8,7 millones para 2030, lo que incrementará el mercado potencial.
Canadá contribuye mediante programas cardiológicos patrocinados por el gobierno, compras centralizadas e instalaciones de atención terciaria que pueden realizar procedimientos complejos relacionados con la colocación de electrodos y el manejo de generadores. En México, existe un mercado pequeño pero en crecimiento en hospitales privados y centros cardiológicos metropolitanos. Las decisiones de compra en la región consideran el costo total de propiedad, la duración de la batería, las capacidades de conexión, el servicio de asesoramiento y los datos sobre la disminución de las hospitalizaciones. La estimulación del sistema de conducción se está convirtiendo en un competidor cada vez más relevante, lo que motiva a los proveedores a invertir en tecnología flexible que se adapte a los métodos de estimulación biventricular y fisiológica estándar.
Mercado estadounidense de terapia de resincronización cardíaca
En 2025, Estados Unidos representó aproximadamente entre el 84 % y el 87 % de los ingresos de Norteamérica, y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 7,3 % al 7,9 % entre 2026 y 2034. La demanda se limita a hospitales y centros cardíacos equipados con laboratorios de electrofisiología, instalaciones de diagnóstico por imagen, equipos de implantación y seguimiento postoperatorio. Una de cada cuatro personas en Estados Unidos vive bajo el riesgo de desarrollar insuficiencia cardíaca a lo largo de su vida. Además, entre el 24 % y el 34 % de los adultos presentan características preclínicas de insuficiencia cardíaca.
Medtronic plc, Abbott Laboratories y Boston Scientific Corporation tienen una presencia importante en el mercado estadounidense en términos de monitorización clínica, comercial y remota. Los patrones de aplicación se orientan gradualmente hacia la personalización de los dispositivos, considerando el riesgo de arritmias, la dependencia de la estimulación cardíaca, la anatomía venosa, las comorbilidades y la longevidad. Los criterios de uso apropiado para 2025 se desarrollaron para evaluar 335 escenarios clínicos relacionados con la terapia de resincronización cardíaca (TRC), la desfibrilación, la estimulación del sistema de conducción, el reemplazo y la estimulación sin cables.
Mercado europeo de terapia de resincronización cardíaca
Europa representó una cuota estimada del 27-30% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8-7,4% hasta 2034. Alemania constituye el principal mercado nacional debido a su capacidad de implantación, la cobertura legal, la densidad de especialistas y el seguimiento de dispositivos ya establecido. En el Reino Unido, las vías clínicas centralizadas son ventajosas, si bien los tiempos de espera, las restricciones presupuestarias y las diferencias regionales en el acceso a la electrofisiología influyen en su adopción.
En Francia, la cobertura nacional y la existencia de centros cardíacos de alta capacidad son habituales; en Italia y España, la demanda es significativa debido a los sistemas hospitalarios públicos y al envejecimiento de la población. El proceso de licitación promueve la demostración de la durabilidad del dispositivo, la cobertura del servicio clínico y la compatibilidad del programador, además del precio de compra. Asimismo, la normativa sobre dispositivos médicos, los requisitos basados en la evidencia, la ciberseguridad, la sostenibilidad y el soporte técnico multilingüe influyen en la adopción de estos dispositivos en Europa.
El acceso a la tecnología en la región se ve facilitado por empresas como BIOTRONIK SE & Co. KG, MEDICO SpA, Medtronic plc, Abbott Laboratories y Boston Scientific Corporation. La interrogación remota y la compatibilidad con resonancia magnética son criterios relevantes durante el proceso de decisión de compra.
Mercado de terapia de resincronización cardíaca en la región Asia-Pacífico
Se estima que la región Asia-Pacífico representó entre el 21 % y el 24 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 8,3 % al 9,0 % hasta 2034, la más rápida de la región. Japón lidera el valor actual gracias a un sistema de reembolso consolidado, una infraestructura especializada y la participación de Japan Lifeline Co., Ltd., NIHON KOHDEN CORPORATION y fabricantes globales.
China ofrece un mayor potencial de volumen gracias a la expansión hospitalaria, la producción local y la adquisición a nivel provincial, mientras que India aún presenta una baja penetración, pero se beneficia de las redes cardíacas privadas. Corea del Sur y Australia impulsan la adopción de productos de alta gama mediante servicios de electrofisiología desarrollados. La capacitación, la expansión de la cobertura de seguros, los precios adaptados a cada localidad y una cobertura posventa confiable determinarán la transición de la necesidad clínica a la implantación.
Mercado de terapia de resincronización cardíaca en Oriente Medio y África
Se prevé que la región de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 7,0 % hasta 2034. Arabia Saudita lidera la generación de valor regional mediante la inversión en hospitales, la captación de especialistas y la modernización de los servicios cardíacos, mientras que los Emiratos Árabes Unidos funcionan como centro de referencia y atención médica privada.
Sudáfrica lidera la adopción en el África subsahariana, pero enfrenta limitaciones de financiación y de personal especializado. En el resto de Oriente Medio y África, el crecimiento depende de la infraestructura de laboratorios de cateterismo, un suministro eléctrico fiable, técnicos capacitados en el manejo de dispositivos y apoyo para el mantenimiento. La inversión pública, el turismo médico, la capacidad de los distribuidores y la adquisición centralizada pueden ampliar el acceso, aunque la dependencia de las importaciones y la volatilidad cambiaria siguen afectando la asequibilidad.
Análisis de segmentación
Producto
Se prevé que el segmento de productos crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,4 % al 8,0 % durante el período 2026-2034. El mercado de la terapia de resincronización cardíaca abarca sistemas que coordinan la contracción ventricular, con o sin capacidad de desfibrilación. La selección del producto está influenciada por el riesgo de muerte súbita cardíaca, la necesidad de estimulación cardíaca, las comorbilidades, la vida útil esperada, las implicaciones del reemplazo de la batería y las preferencias del médico. El diagnóstico conectado y la compatibilidad con la estimulación fisiológica influirán en la diferenciación futura de la cartera de productos.
- Desfibrilador CRT: Este subsegmento ocupa la posición de liderazgo porque combina la resincronización con la protección contra arritmias ventriculares peligrosas, lo que respalda su uso en pacientes con insuficiencia cardíaca que cumplen los requisitos y que presentan un riesgo elevado de muerte súbita.
- Marcapasos CRT: La demanda se centra en pacientes que requieren estimulación sincronizada sin desfibrilación, especialmente cuando la edad, las comorbilidades, las preferencias personales, el pronóstico clínico o un menor riesgo de arritmias influyen en la selección del tratamiento.
Usuario final
Se prevé que el segmento de usuarios finales registre una tasa de crecimiento anual compuesta (TCAC) del 7,6 % al 8,2 % durante el período 2026-2034. La adopción se produce tras el acceso a electrofisiólogos, diagnóstico por imagen, anestesia, salas de procedimientos estériles, asistencia de emergencia, programación de dispositivos y monitorización longitudinal. Los hospitales mantienen su liderazgo, ya que los pacientes complejos requieren atención multidisciplinar, mientras que los centros ambulatorios pueden abarcar procedimientos selectos de menor riesgo donde la regulación, el reembolso, los acuerdos de derivación y la vigilancia posterior al alta respaldan una descentralización segura.
- Hospitales y centros cardíacos: Estas instalaciones dominan la implantación porque integran laboratorios de electrofisiología, imágenes avanzadas, apoyo quirúrgico, estabilización de pacientes hospitalizados, sistemas de adquisición, equipos de programación capacitados y servicios estructurados de monitorización remota.
- Centros quirúrgicos ambulatorios: Su adopción está aumentando para pacientes seleccionados adecuadamente, a medida que las entidades pagadoras buscan entornos de atención eficientes, aunque los requisitos de capital, la acreditación, los protocolos de traslado de emergencia y la elegibilidad para el reembolso limitan la migración universal.
Resumen de la oportunidad
|
Usuario final |
Contribución a los ingresos (alta/media/baja) |
Día de las tendencias |
Etapa de adopción |
|
Hospitales y centros cardíacos |
Alto |
Seguimiento conectado |
Maduro |
|
Centros quirúrgicos ambulatorios |
Medio |
Implante ambulatorio |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de la terapia de resincronización cardíaca
Aumento de la carga de insuficiencia cardíaca y evaluación de la elegibilidad
El creciente número de pacientes con insuficiencia cardíaca está incrementando la cantidad de personas evaluadas por fracción de eyección reducida, retraso de la conducción ventricular y síntomas persistentes a pesar del tratamiento farmacológico según las guías clínicas. La prevalencia global se estimó en 55,5 millones de personas en 2021, mientras que se proyecta que la prevalencia en EE. UU. alcance los 8,7 millones para 2030. Esta necesidad no implica automáticamente la implantación debido a factores como el ritmo cardíaco, el intervalo QRS, la morfometría, los síntomas, el pronóstico y el ajuste del tratamiento, que determinan la elegibilidad para el procedimiento. Sin embargo, una mejor detección y derivación de pacientes aumentará el número de personas evaluadas. Los procesos estandarizados que conectan la atención primaria, las clínicas de insuficiencia cardíaca, las pruebas de imagen y la electrofisiología serán rentables para los fabricantes de dispositivos cuando los proveedores de atención médica los adopten. Esto marcará la mayor diferencia comercial cuando la necesidad se convierta en práctica.
La monitorización remota mejora el valor del ciclo de vida.
El seguimiento mediante conexiones aumenta la eficacia operativa de los dispositivos implantados, ya que permite a los equipos clínicos evaluar el estado de los dispositivos, detectar ritmos cardíacos, evaluar los electrodos, comprobar la batería y realizar ciertas mediciones para la insuficiencia cardíaca. Este aspecto cobra mayor importancia cuando el número de pacientes con implantes crece mucho más rápido que el número de especialistas disponibles. La monitorización permite priorizar a los pacientes que necesitan atención y reducir el número de desplazamientos para el resto. Desde la perspectiva de los fabricantes, los sistemas de monitorización ayudan a fidelizar a sus clientes, ya que los hospitales adquieren programadores compatibles, desarrollan soluciones de flujo de trabajo y capacitan al personal. Los factores que influyen en la adopción incluyen la interoperabilidad, la calidad de las alertas, el reembolso, la conexión con el paciente y los procedimientos de rendición de cuentas.
El desarrollo de guías clínicas respalda la toma de decisiones clínicas coherentes.
Los criterios de uso apropiado de la multisociedad de 2025 evaluaron 335 casos relacionados con la terapia de resincronización cardíaca, la desfibrilación, la estimulación del sistema de conducción, la estimulación sin cables y la reprogramación de generadores. Estas herramientas permitirán a los clínicos considerar la evidencia, las características del paciente, los beneficios y el riesgo del procedimiento al elegir los dispositivos. La coherencia les permitirá realizar derivaciones más efectivas y disminuir la variabilidad institucional en la atención inadecuada. Las guías ofrecen un marco a los hospitales y a las aseguradoras con respecto a la estructura de las autorizaciones previas, las revisiones de calidad y la toma de decisiones compartida. Desde el punto de vista comercial, el efecto será máximo para las empresas que produzcan evidencia clínica sólida y faciliten la formación de los médicos sin ocultar las contraindicaciones. En relación con el desarrollo de la estimulación fisiológica, la evidencia comparativa está adquiriendo cada vez más importancia. Esto significa que las plataformas de TRC deben posicionarse en el contexto de los algoritmos de tratamiento de estimulación en lugar de considerarse una categoría tecnológica independiente.
Tendencias futuras del mercado de la terapia de resincronización cardíaca
Convergencia de la estimulación biventricular y del sistema de conducción
Las tendencias del mercado de la terapia de resincronización cardíaca sugieren un énfasis creciente en la terapia dual, que incluye la estimulación del seno coronario y técnicas basadas en el sistema de conducción. En el estudio CONSYST-CRT, con 134 pacientes, la técnica de estimulación del sistema de conducción no fue inferior a la estimulación biventricular en cuanto a un criterio de valoración compuesto clínico y ecocardiográfico. No obstante, el diseño cruzado y el tamaño de la muestra justifican la necesidad de realizar más investigaciones sobre el tema. Las tecnologías futuras permitirán a los médicos elegir entre varias técnicas, como la terapia de resincronización cardíaca tradicional, la estimulación de la rama izquierda del haz de His y combinaciones, según la anatomía y las anomalías de conducción. Esto aumentará la demanda de electrodos flexibles, catéteres de administración, generadores, herramientas de mapeo y formación.
Avances en la estimulación ventricular izquierda sin cables
La estimulación endocárdica ventricular izquierda sin cables podría ser una opción viable para aquellos pacientes que no obtienen beneficios de los electrodos tradicionales del seno coronario. En julio de 2025, un centro en Estados Unidos describió el uso del sistema WiSE CRT junto con un marcapasos derecho sin cables para lograr una configuración biventricular sin cables. El éxito de esta técnica dependerá de su historial de seguridad, los requisitos de capacitación, la compatibilidad, la estrategia de la batería, los criterios de selección y el reembolso. Este sistema no reemplazará al sistema tradicional de inmediato, pero podría abrir una vía de rescate.
Oportunidades de mercado para la terapia de resincronización cardíaca
Desarrollar la capacidad de implantación y seguimiento en mercados desatendidos.
Los fabricantes y los grupos hospitalarios pueden impulsar la demanda invirtiendo en capacitación en electrofisiología, protocolos de derivación, disponibilidad de programadores, infraestructura de monitorización remota y competencia técnica de los distribuidores. El suministro de dispositivos por sí solo no resolverá la baja penetración, ya que la implantación requiere imágenes, instalaciones estériles, experiencia en la gestión de electrodos, asistencia de emergencia y seguimiento longitudinal. Los programas comerciales deben dirigirse a centros cardíacos de alto volumen en China, India, el sudeste asiático, los estados del Golfo y ciudades africanas seleccionadas antes de expandirse mediante redes de distribución centralizada. Los acuerdos de riesgo compartido, la capacitación estructurada y los acuerdos de nivel de servicio pueden mejorar el desempeño en las licitaciones. La planificación del inventario local es igualmente importante, ya que los retrasos en la entrega de electrodos, programadores o generadores de reemplazo pueden interrumpir la atención. La inversión debe priorizar las vías clínicas completas en lugar de la colocación aislada de productos.
Desarrollar servicios de actualización y reemplazo basados en evidencia.
Una amplia base instalada genera oportunidades recurrentes en el reemplazo de generadores, actualizaciones de software, evaluación de cables, gestión de asesoramiento y mejoras de terapia. Los proveedores pueden diferenciarse mediante información predictiva sobre la batería, comunicación estandarizada con el paciente, mantenimiento de la ciberseguridad y herramientas de programación eficientes. Las comunicaciones ACCOLADE 2025 de Boston Scientific Corporation demostraron cómo la monitorización de la impedancia de la batería y el software de programación pueden afectar significativamente la gestión de los receptores de CRT-P. Los proveedores necesitan una identificación precisa de los dispositivos afectados, estratificación del riesgo y seguimiento documentado. La inversión en plataformas de servicio del ciclo de vida puede reducir la carga de trabajo hospitalaria y, al mismo tiempo, fortalecer la responsabilidad del fabricante. Esta oportunidad es particularmente relevante para los receptores de edad avanzada cuyo estado clínico puede requerir una reevaluación al pasar del soporte exclusivo de marcapasos a la desfibrilación, o al considerar la estimulación fisiológica durante el reemplazo.
Novedades recientes
- Marzo de 2026: Medtronic plc recibió la aprobación de la Administración de Alimentos y Medicamentos de EE. UU. (FDA) para una indicación ampliada que permite la colocación de su electrodo de desfibrilación OmniaSecure en la rama izquierda del haz de His. El electrodo puede conectarse a un dispositivo CRT-D y puede ser compatible con la terapia de resincronización cardíaca optimizada para la rama izquierda del haz de His, que combina la estimulación del sistema de conducción y del ventrículo izquierdo.
- Septiembre de 2025: Boston Scientific Corporation actualizó su corrección urgente para dispositivos médicos relativa al software Modelo 3869 v2.04 para marcapasos de la familia ACCOLADE, incluidos los sistemas VISIONIST y VALITUDE CRT-P. El software fue diseñado para detectar una alta impedancia de la batería y reducir la activación ambulatoria del Modo de Seguridad, con directrices revisadas que abordan los comportamientos de telemetría observados.
- Julio de 2025: Medtronic plc participó en un procedimiento realizado en EE. UU. que combinó su marcapasos Micra sin cables para el lado derecho con el sistema WiSE CRT. Esta configuración permitió la estimulación biventricular completamente sin cables en un paciente considerado no apto para la resincronización convencional con cables, lo que demuestra las futuras oportunidades de interoperabilidad en el tratamiento de la insuficiencia cardíaca compleja.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -