
Mercato della terapia di resincronizzazione cardiaca: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato della terapia di resincronizzazione cardiaca (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per prodotto (defibrillatore CRT (CRT-D), pacemaker CRT (CRT-P)); utente finale (ospedali e centri cardiologici, centri chirurgici ambulatoriali, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPMD00002385
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 08, 2026


Dimensioni del mercato nel 2025
10,33 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
20,12 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,69 %
Tasso di crescita
Mercato di riferimento
137,13 miliardi di dollari USA
(2026-2034)
Il mercato della terapia di resincronizzazione cardiaca (CRT) aveva un valore di 10,3 miliardi di dollari nel 2025 e si prevede che raggiungerà i 20,12 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 7,69% nel periodo 2026-2034. Questa espansione riflette la crescente necessità clinica di gestire l'insufficienza cardiaca con dissincronia ventricolare, unitamente alla maggiore diffusione della defibrillazione impiantabile, della stimolazione biventricolare, del monitoraggio remoto dei dispositivi e dell'assistenza elettrofisiologica basata sulle linee guida, sia nei sistemi sanitari sviluppati che in quelli emergenti.
Il Nord America rimane il principale mercato commerciale, con un CAGR stimato del 7,2-7,8% fino al 2034. Le dimensioni del mercato della terapia di resincronizzazione cardiaca (CRT) sono sostenute da percorsi di rimborso consolidati, competenze concentrate in elettrofisiologia e circa 6,7 milioni di adulti statunitensi affetti da insufficienza cardiaca. La domanda regionale beneficia anche di criteri di utilizzo appropriato aggiornati che riguardano la CRT, la stimolazione del sistema di conduzione, i defibrillatori impiantabili e le decisioni relative alla sostituzione del generatore.
Analisi e approfondimenti sul mercato della terapia di resincronizzazione cardiaca
- Nord America: Si stima che nel 2025 la regione rappresentasse una quota di mercato del 39-42% per la terapia di resincronizzazione cardiaca e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,2-7,8% tra il 2026 e il 2034, grazie ai rimborsi, alle infrastrutture specializzate, al monitoraggio remoto e all'elevata prevalenza di insufficienza cardiaca.
- USA: Nel 2025, il Paese ha rappresentato circa l'84-87% del fatturato nordamericano e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,3-7,9% tra il 2026 e il 2034.
- Europa: Nel 2025 l'Europa deteneva una quota stimata tra il 27% e il 30% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,8-7,4% tra il 2026 e il 2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava circa il 21-24% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) dell'8,3-9,0% tra il 2026 e il 2034, con Cina, Giappone, India, Corea del Sud e Australia a sostenere l'espansione.
- Il segmento più ampio, quello dei defibrillatori CRT, ha rappresentato una quota di mercato stimata tra il 60% e il 64% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,5-8,1% nel periodo 2026-2034.
- Segmento ad alta crescita: i centri di chirurgia ambulatoriale rappresentavano circa il 15-18% della quota di mercato nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8,4-9,1% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: Medtronic plc, Abbott Laboratories, Boston Scientific Corporation, BIOTRONIK SE & Co. KG, LivaNova PLC, Merit Medical Systems, Inc., NIHON KOHDEN CORPORATION, Koninklijke Philips NV, Lepu Medical Technology (Beijing) Co., Ltd., Japan Lifeline Co., Ltd., MicroPort Scientific Corporation e MEDICO SpA
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Lo sviluppo dei prodotti si è evoluto, passando dalla tradizionale stimolazione biventricolare a dispositivi compatibili con la risonanza magnetica, stimolazione multipunto, maggiore durata della batteria, programmazione basata su algoritmi e telemetria. Le innovazioni nella progettazione degli elettrocateteri, nella tecnologia dei generatori, nella telemetria e nel software diagnostico continueranno, man mano che i produttori miglioreranno le capacità di gestione della catena di fornitura di semiconduttori, batterie, involucri in titanio e fili isolati. La produzione rimarrà fortemente centralizzata a causa dei rigorosi requisiti dei prodotti impiantabili in termini di affidabilità, sterilizzazione, tracciabilità e dimostrazione di efficacia. Anche il concetto di stimolazione ventricolare sinistra senza fili e la tecnologia del sistema di conduzione stanno influenzando lo sviluppo dei prodotti.
Entro il 2034, gli investimenti nel mercato della terapia di resincronizzazione cardiaca saranno indirizzati verso i centri di eccellenza emergenti in Cina, India, Sud-est asiatico, Paesi del Golfo e alcuni centri in America Latina. La crescita sarà trainata dalla formazione specializzata, dalle capacità dei laboratori di cateterismo cardiaco, dai percorsi di riferimento e da politiche di rimborso sostenibili. L'approvazione normativa per il monitoraggio remoto, la compatibilità con la risonanza magnetica e la stimolazione del sistema di conduzione basata sull'evidenza favoriranno l'adozione, e le joint venture di produzione locali potrebbero offrire un vantaggio competitivo nelle gare d'appalto, proteggendo dal rischio di cambio, dai dazi doganali e dalle interruzioni della catena di approvvigionamento internazionale.
Ambito del rapporto sul mercato della terapia di resincronizzazione cardiaca
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 10,33 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 20,12 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,69% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato della terapia di resincronizzazione cardiaca
I fattori trainanti della crescita del mercato della terapia di resincronizzazione cardiaca includono la crescente prevalenza dell'insufficienza cardiaca, l'invecchiamento della popolazione, il più alto tasso di sopravvivenza dei pazienti dopo un infarto miocardico e la maggiore incidenza di dissincronia elettrica. La prevalenza mondiale dell'insufficienza cardiaca è aumentata da circa 25,4 milioni di persone nel 1990 a 55,5 milioni nel 2021, incrementando le dimensioni della popolazione clinica soggetta a valutazione strutturata.
L'ecosistema del mercato della terapia di resincronizzazione cardiaca (TRS) comprende fornitori di componenti, produttori di dispositivi impiantabili, laboratori di test regolamentati, distributori, elettrofisiologi, ospedali e fornitori di soluzioni di monitoraggio remoto. La domanda viene affinata in base a criteri di ammissibilità basati su linee guida, frazione di eiezione, morfologia del complesso QRS, classe dei sintomi ed efficacia dei farmaci. L'affidabilità della catena di approvvigionamento si basa su componenti elettronici qualificati, batterie, cavi, rivestimenti, imballaggi sterilizzati e linee di produzione; pertanto, la pianificazione e l'approvvigionamento da almeno due fornitori sono fondamentali.
Secondo il rapporto di ricerca sul mercato della terapia di resincronizzazione cardiaca, la struttura del mercato è relativamente concentrata, con Medtronic plc, Abbott Laboratories, Boston Scientific Corporation e BIOTRONIK SE & Co. KG che vantano un ampio portafoglio di soluzioni per la gestione del ritmo cardiaco, evidenze cliniche e infrastrutture di programmazione. MicroPort Scientific Corporation, Japan Lifeline Co., Ltd., MEDICO SpA e Lepu Medical Technology (Beijing) Co., Ltd. competono attraverso la distribuzione regionale, i prezzi, la specializzazione o le capacità di approvvigionamento.
Le aree di interesse della ricerca e sviluppo includono l'affidabilità a lungo termine degli elettrocateteri, le funzionalità di sicurezza informatica, le capacità di diagnostica remota, le opzioni di stimolazione fisiologica, la durata della batteria e le capacità di personalizzazione della terapia basate su software. LivaNova PLC, Merit Medical Systems, Inc., NIHON KOHDEN CORPORATION e Koninklijke Philips NV sono coinvolte in tecnologie cardiovascolari correlate, apparecchiature di monitoraggio, strumenti procedurali e infrastrutture ospedaliere. La rilevanza strategica si concentra sempre più sull'economia del ciclo di vita, inclusi l'impianto, i controlli di follow-up, le esigenze di sostituzione, i servizi di consulenza e l'integrazione con i sistemi informativi clinici.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
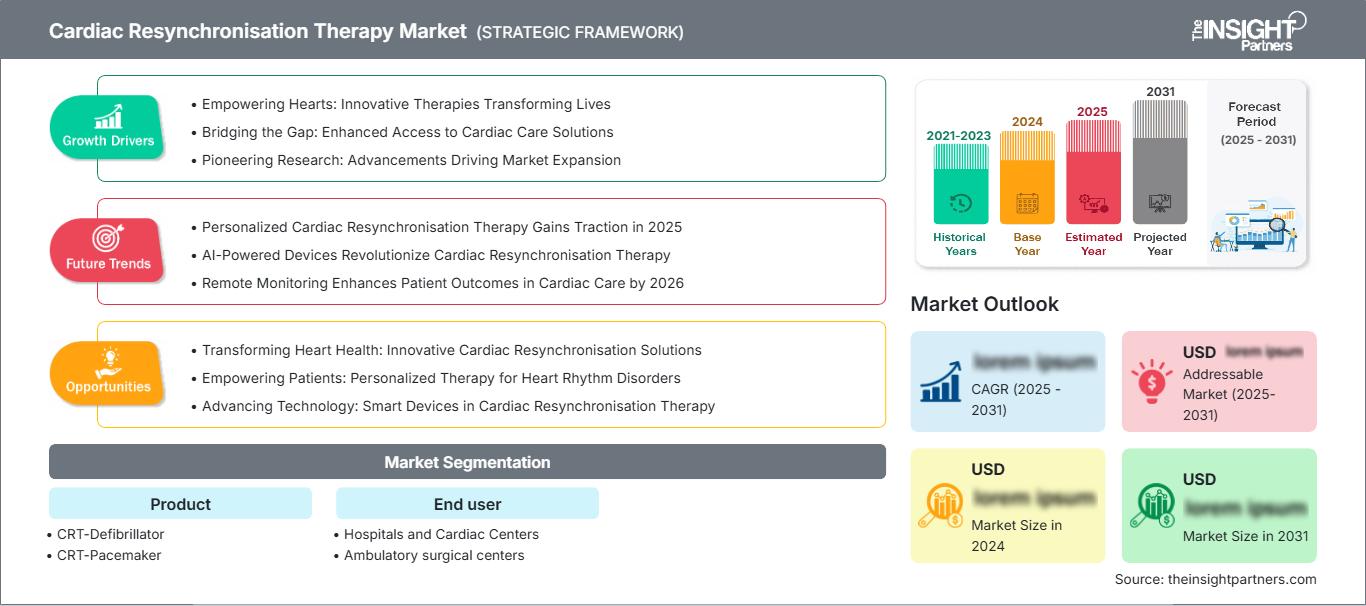
Mercato della terapia di resincronizzazione cardiaca: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano della terapia di resincronizzazione cardiaca
Nel 2025, il Nord America ha generato una quota stimata tra il 39% e il 42% del fatturato globale, con una previsione di crescita annua composta (CAGR) del 7,2-7,8% fino al 2034. La quota di mercato della terapia di resincronizzazione cardiaca (TRT) è determinata dall'infrastruttura elettrofisiologica avanzata, dall'ampia copertura dei dispositivi impiantabili, dall'esistenza di reti di riferimento per l'insufficienza cardiaca e dall'elevato tasso di telemonitoraggio. Si prevede che la popolazione statunitense affetta da insufficienza cardiaca aumenterà da 6,7 milioni di pazienti a 8,7 milioni entro il 2030, ampliando di conseguenza il mercato potenziale.
Il Canada contribuisce attraverso programmi cardiologici finanziati dal governo, acquisti centralizzati e strutture di assistenza terziaria in grado di eseguire procedure complesse relative al posizionamento degli elettrocateteri e alla gestione dei generatori. In Messico, esiste un mercato piccolo ma in crescita, costituito da ospedali privati e centri cardiologici metropolitani. Le decisioni di acquisto nella regione tengono conto del costo totale di proprietà, della durata della batteria, delle capacità di connessione, del servizio di consulenza e dei dati sulla riduzione dei ricoveri ospedalieri. La stimolazione del sistema di conduzione sta diventando un concorrente sempre più rilevante, spingendo i fornitori a investire in tecnologie flessibili che si adattino ai metodi di stimolazione biventricolare e fisiologica standard.
Mercato statunitense della terapia di resincronizzazione cardiaca
Nel 2025, gli Stati Uniti rappresentavano circa l'84-87% del fatturato nordamericano e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 7,3-7,9% nel periodo 2026-2034. La domanda è limitata a ospedali e centri cardiologici dotati di laboratori di elettrofisiologia, strutture di diagnostica per immagini, team di impianto e sorveglianza post-procedura. Negli Stati Uniti, una persona su quattro vive con il rischio di sviluppare insufficienza cardiaca nel corso della propria vita. Inoltre, i fattori predisponenti all'insufficienza cardiaca si riscontrano nel 24-34% degli adulti.
Medtronic plc, Abbott Laboratories e Boston Scientific Corporation hanno una presenza importante nel mercato statunitense in termini di attività clinica, vendite e monitoraggio remoto. Le modalità di applicazione si stanno gradualmente orientando verso la personalizzazione dei dispositivi, tenendo conto del rischio aritmico, della dipendenza dalla stimolazione cardiaca, dell'anatomia venosa, delle comorbidità e della durata del dispositivo. I criteri di utilizzo appropriato del 2025 sono stati sviluppati per valutare 335 scenari clinici relativi a CRT, defibrillazione, stimolazione del sistema di conduzione, sostituzione e stimolazione cardiaca senza fili.
Mercato europeo della terapia di resincronizzazione cardiaca
Nel 2025, l'Europa rappresentava una quota stimata tra il 27% e il 30% del mercato e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,8-7,4% fino al 2034. La Germania rappresenta il principale mercato nazionale grazie alla capacità di impianto, alla copertura legale, all'elevata concentrazione di specialisti e al consolidato programma di follow-up dei dispositivi. Nel Regno Unito, i percorsi clinici centralizzati sono vantaggiosi, sebbene i tempi di attesa, le restrizioni di bilancio e le differenze regionali nell'accesso all'elettrofisiologia ne limitino l'adozione.
In Francia, la copertura nazionale è garantita da centri cardiologici altamente specializzati; in Italia e Spagna, invece, la domanda è rilevante a causa dei sistemi ospedalieri pubblici e dell'invecchiamento della popolazione. La procedura di gara, oltre al prezzo di acquisto, promuove la dimostrazione della durata del dispositivo, della copertura dei servizi clinici e della compatibilità con i programmatori. Inoltre, la regolamentazione dei dispositivi medici, i requisiti basati su evidenze scientifiche, la sicurezza informatica, le questioni di sostenibilità e l'assistenza tecnica multilingue influenzano l'adozione dei dispositivi in Europa.
L'accesso nella regione è facilitato da aziende come BIOTRONIK SE & Co. KG, MEDICO SpA, Medtronic plc, Abbott Laboratories e Boston Scientific Corporation. L'interrogazione a distanza e la compatibilità con la risonanza magnetica sono criteri rilevanti durante il processo decisionale di acquisto.
Mercato della terapia di resincronizzazione cardiaca nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota stimata tra il 21% e il 24% del mercato e si prevede che registrerà un tasso di crescita annuo composto (CAGR) dell'8,3-9,0% fino al 2034, il più rapido a livello regionale. Il Giappone è attualmente leader in termini di valore grazie a un sistema di rimborso consolidato, infrastrutture specializzate e alla partecipazione di Japan Lifeline Co., Ltd., NIHON KOHDEN CORPORATION e produttori globali.
La Cina offre un maggiore potenziale in termini di volumi grazie all'espansione degli ospedali, alla produzione locale e agli appalti provinciali, mentre l'India rimane sottosviluppata ma beneficia di reti cardiache private. Corea del Sud e Australia favoriscono l'adozione di dispositivi di alta gamma grazie a servizi di elettrofisiologia ben sviluppati. Formazione, ampliamento della copertura assicurativa, prezzi localizzati e un'affidabile assistenza post-vendita saranno fattori determinanti per la conversione dalla necessità clinica all'impianto.
Mercato della terapia di resincronizzazione cardiaca in Medio Oriente e Africa
Si prevede che la regione del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 6,2-7,0% fino al 2034. L'Arabia Saudita è leader a livello regionale grazie agli investimenti ospedalieri, al reclutamento di specialisti e alla modernizzazione dei servizi cardiologici, mentre gli Emirati Arabi Uniti fungono da centro di riferimento e polo per l'assistenza privata.
Il Sudafrica è un punto di riferimento per l'adozione di queste tecnologie nell'Africa subsahariana, ma deve affrontare problemi di finanziamento e carenza di specialisti. Nel resto del Medio Oriente e dell'Africa, la crescita dipende dalle infrastrutture dei laboratori di cateterizzazione cardiaca, da una fornitura di energia elettrica affidabile, da tecnici specializzati e dal supporto per la manutenzione. Gli investimenti pubblici, il turismo medico, la capacità dei distributori e gli acquisti centralizzati possono ampliare l'accesso, sebbene la dipendenza dalle importazioni e la volatilità valutaria continuino a incidere sulla convenienza economica.
Analisi di segmentazione
Prodotto
Si prevede che il segmento dei prodotti crescerà a un CAGR del 7,4-8,0% nel periodo 2026-2034. Il mercato della terapia di resincronizzazione cardiaca comprende sistemi che coordinano la contrazione ventricolare, con o senza capacità di defibrillazione. La scelta del prodotto è influenzata dal rischio di morte cardiaca improvvisa, dai requisiti di stimolazione, dalle comorbidità, dalla durata prevista, dalle implicazioni relative alla sostituzione della batteria e dalle preferenze del medico. La diagnostica connessa e la compatibilità con la stimolazione fisiologica influenzeranno la differenziazione del portafoglio prodotti in futuro.
- Defibrillatore CRT: questo sottosegmento detiene la posizione di leadership perché combina la resincronizzazione cardiaca con la protezione contro le aritmie ventricolari pericolose, favorendone l'utilizzo nei pazienti con insufficienza cardiaca idonei e ad alto rischio di morte improvvisa.
- Pacemaker CRT: la domanda si concentra sui pazienti che necessitano di stimolazione cardiaca sincronizzata senza defibrillazione, in particolare quando età, comorbilità, preferenze personali, prognosi clinica o un minor rischio aritmico influenzano la scelta della terapia.
Utente finale
Si prevede che il segmento degli utenti finali registrerà un CAGR del 7,6-8,2% nel periodo 2026-2034. L'adozione è favorita dall'accesso a elettrofisiologi, diagnostica per immagini, anestesia, sale operatorie sterili, supporto di emergenza, programmazione dei dispositivi e monitoraggio longitudinale. Gli ospedali mantengono la leadership perché i pazienti complessi richiedono cure multidisciplinari, mentre le strutture ambulatoriali possono gestire procedure selezionate a basso rischio, per le quali la regolamentazione, il rimborso, gli accordi di trasferimento e la sorveglianza post-dimissione favoriscono una decentralizzazione sicura.
- Ospedali e centri cardiologici: queste strutture dominano il settore degli impianti perché integrano laboratori di elettrofisiologia, diagnostica per immagini avanzata, supporto chirurgico, stabilizzazione dei pazienti ricoverati, sistemi di approvvigionamento, team di programmazione specializzati e servizi strutturati di monitoraggio remoto.
- Centri di chirurgia ambulatoriale: l'adozione si sta diffondendo per pazienti selezionati in modo appropriato, poiché gli enti pagatori cercano contesti assistenziali efficienti, sebbene i requisiti di capitale, l'accreditamento, i protocolli di trasferimento d'emergenza e l'ammissibilità al rimborso ne limitino la diffusione universale.
Panoramica dell'opportunità
|
Utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|
Ospedali e centri cardiologici |
Alto |
Follow-up connesso |
Maturo |
|
Centri chirurgici ambulatoriali |
Mezzo |
Impianto ambulatoriale |
Scalatura |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato della terapia di resincronizzazione cardiaca.
Aumento del carico di insufficienza cardiaca e valutazione dei criteri di ammissibilità
La crescente popolazione affetta da insufficienza cardiaca sta aumentando il numero di pazienti valutati per frazione di eiezione ridotta, ritardo della conduzione ventricolare e persistenza dei sintomi nonostante la terapia farmacologica raccomandata dalle linee guida. La prevalenza globale è stata stimata in 55,5 milioni di persone nel 2021, mentre negli Stati Uniti si prevede che raggiungerà gli 8,7 milioni entro il 2030. Tale obbligo non si traduce automaticamente in impianto, poiché fattori quali ritmo cardiaco, intervallo QRS, morfometria, sintomi, prognosi e aggiustamento della terapia determinano l'idoneità alla procedura. Tuttavia, migliori pratiche di screening e di invio aumenteranno il numero di pazienti sottoposti a valutazione. Processi standardizzati che collegano l'assistenza primaria, le cliniche per l'insufficienza cardiaca, la diagnostica per immagini e l'elettrofisiologia saranno redditizi per i produttori di dispositivi quando adottati dagli operatori sanitari. Questo avrà il maggiore impatto commerciale quando la necessità si tradurrà in pratica clinica.
Il monitoraggio remoto migliora il valore del ciclo di vita
Il monitoraggio costante dei dispositivi impiantati contribuisce all'efficacia operativa, consentendo ai team clinici di valutarne lo stato, rilevare il ritmo cardiaco, controllare gli elettrocateteri, valutare la durata della batteria e monitorare l'eventuale insorgenza di insufficienza cardiaca. Questo aspetto assume maggiore importanza quando il numero di pazienti con impianti cresce a un ritmo superiore rispetto al numero di specialisti disponibili. Il monitoraggio permette di dare priorità ai pazienti che necessitano di assistenza e di ridurre il numero di visite per gli altri. Dal punto di vista dei produttori, i sistemi di monitoraggio contribuiscono a fidelizzare i clienti, in quanto gli ospedali acquistano programmatori compatibili, sviluppano soluzioni per la gestione dei flussi di lavoro e formano il personale. I fattori che influenzano l'adozione includono l'interoperabilità, la qualità degli avvisi, il rimborso, la connessione con il paziente e le procedure di responsabilizzazione.
Lo sviluppo di linee guida favorisce decisioni cliniche coerenti.
I criteri di utilizzo appropriato del 2025, elaborati da diverse società scientifiche, hanno valutato 335 casi relativi alla terapia di resincronizzazione cardiaca (CRT), alla defibrillazione, alla stimolazione del sistema di conduzione, alla stimolazione senza fili e alla riprogrammazione del generatore. Tali strumenti consentiranno ai medici di valutare le evidenze, le caratteristiche del paziente, i benefici e i rischi della procedura nella scelta dei dispositivi. La coerenza permetterà loro di indirizzare i pazienti in modo più efficace e di ridurre la variabilità istituzionale nell'assistenza inappropriata. Le linee guida offrono un quadro di riferimento per ospedali e assicuratori in merito alla struttura delle autorizzazioni preventive, alle revisioni di qualità e al processo decisionale condiviso. Dal punto di vista commerciale, l'effetto sarà massimo per le aziende che producono solide evidenze cliniche e che consentono la formazione dei medici senza nascondere le controindicazioni. In relazione allo sviluppo della stimolazione fisiologica, le evidenze comparative stanno diventando sempre più importanti. Ciò significa che le piattaforme CRT dovrebbero essere collocate nel contesto degli algoritmi di trattamento con stimolazione cardiaca, piuttosto che essere considerate una categoria tecnologica a sé stante.
Tendenze future del mercato della terapia di resincronizzazione cardiaca
Convergenza della stimolazione biventricolare e del sistema di conduzione
Le tendenze del mercato della terapia di resincronizzazione cardiaca (CRT) suggeriscono una crescente enfasi sulla terapia combinata, che include la stimolazione del seno coronarico e le tecniche basate sul sistema di conduzione. Nello studio CONSYST-CRT, condotto su 134 pazienti, la tecnica di stimolazione del sistema di conduzione non si è dimostrata inferiore alla stimolazione biventricolare per un endpoint composito clinico ed ecocardiografico. Tuttavia, la natura crossover e la dimensione del campione giustificano la necessità di ulteriori ricerche sull'argomento. Le tecnologie future consentiranno ai medici di scegliere tra diverse tecniche, tra cui la CRT tradizionale, la stimolazione del fascio di His sinistro e combinazioni di queste, a seconda dell'anatomia e delle anomalie di conduzione. Ciò aumenterà la domanda di elettrocateteri flessibili, cateteri di rilascio, generatori, strumenti di mappatura e formazione.
Progressi nella stimolazione ventricolare sinistra senza fili
La stimolazione endocardica ventricolare sinistra senza fili potrebbe rivelarsi una potenziale opzione per quei pazienti che non traggono beneficio dagli elettrocateteri tradizionali nel seno coronarico. Nel luglio 2025, un centro negli Stati Uniti ha descritto l'utilizzo del sistema WiSE CRT in combinazione con un pacemaker senza fili sul lato destro per ottenere una configurazione biventricolare senza fili. Il successo di questa tecnica dipenderà dalla sua sicurezza, dai requisiti di formazione, dalla compatibilità, dalla strategia di gestione della batteria, dai criteri di selezione e dal rimborso. Questo sistema non sostituirà completamente il sistema tradizionale nell'immediato, ma potrebbe aprire una via di salvataggio.
Opportunità di mercato per la terapia di resincronizzazione cardiaca
Sviluppare la capacità di implementazione e di follow-up nei mercati meno serviti
I produttori e i gruppi ospedalieri possono stimolare la domanda investendo nella formazione in elettrofisiologia, nei protocolli di riferimento, nella disponibilità di programmatori, nelle infrastrutture di monitoraggio remoto e nella competenza tecnica dei distributori. La sola fornitura di dispositivi non risolverà il problema della scarsa penetrazione, poiché l'impianto richiede diagnostica per immagini, strutture sterili, competenze nella gestione degli elettrocateteri, supporto di emergenza e sorveglianza longitudinale. I programmi commerciali dovrebbero puntare ai centri cardiologici ad alto volume in Cina, India, Sud-est asiatico, Stati del Golfo e in alcune città africane selezionate, prima di espandersi attraverso reti hub-and-spoke. Accordi di condivisione del rischio, formazione strutturata e accordi sui livelli di servizio possono migliorare le prestazioni nelle gare d'appalto. La pianificazione locale delle scorte è altrettanto importante, poiché ritardi nella consegna di elettrocateteri, programmatori o generatori di ricambio possono interrompere l'assistenza. Gli investimenti dovrebbero dare priorità a percorsi clinici completi piuttosto che al posizionamento isolato di singoli prodotti.
Sviluppare servizi di aggiornamento e sostituzione basati su dati concreti
Un'ampia base installata crea opportunità ricorrenti per la sostituzione del generatore, gli aggiornamenti software, la valutazione degli elettrocateteri, la gestione della consulenza e gli aggiornamenti della terapia. I fornitori possono differenziarsi grazie a informazioni predittive sulla batteria, comunicazioni standardizzate con i pazienti, manutenzione della sicurezza informatica e strumenti di pianificazione efficienti. Le comunicazioni di Boston Scientific Corporation all'ACCOLADE 2025 hanno dimostrato come il monitoraggio dell'impedenza della batteria e il software di programmazione possano influenzare significativamente la gestione dei pazienti portatori di CRT-P. Gli operatori sanitari necessitano di un'identificazione accurata dei dispositivi interessati, di una stratificazione del rischio e di un follow-up documentato. Investire in piattaforme di assistenza per l'intero ciclo di vita può ridurre il carico di lavoro ospedaliero e al contempo rafforzare la responsabilità del produttore. L'opportunità è particolarmente rilevante per i pazienti anziani, il cui stato clinico potrebbe richiedere una rivalutazione in caso di passaggio dal supporto con solo pacemaker alla defibrillazione, o quando si considera la stimolazione fisiologica durante la sostituzione.
Sviluppi recenti
- Marzo 2026: Medtronic plc ha ricevuto l'approvazione della Food and Drug Administration statunitense per un'indicazione ampliata che consente l'impianto del suo elettrocatetere di defibrillazione OmniaSecure nell'area del fascio di His sinistro. L'elettrocatetere può essere collegato a un CRT-D e può supportare la terapia di resincronizzazione cardiaca ottimizzata per il fascio di His sinistro, combinando la stimolazione del sistema di conduzione e del ventricolo sinistro.
- Settembre 2025: Boston Scientific Corporation ha aggiornato la correzione urgente per dispositivi medici relativa al software Model 3869 v2.04 per pacemaker della famiglia ACCOLADE, inclusi i sistemi VISIONIST e VALITUDE CRT-P. Il software è stato progettato per rilevare un'elevata impedenza della batteria e ridurre l'attivazione ambulatoriale della modalità di sicurezza, con linee guida riviste che affrontano i comportamenti di telemetria osservati.
- Luglio 2025: Medtronic plc ha partecipato a una procedura statunitense, di cui è stata riportata la notizia, che ha combinato il suo pacemaker senza fili destro Micra con il sistema CRT WiSE. La configurazione ha permesso la stimolazione biventricolare completamente senza fili in un paziente considerato non idoneo alla resincronizzazione convenzionale con elettrocateteri, illustrando le future opportunità di interoperabilità nella gestione complessa dell'insufficienza cardiaca.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -