
Marché de la thérapie de resynchronisation cardiaque : taille et croissance 2034
Rapport d'analyse du marché de la thérapie de resynchronisation cardiaque : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par produit (défibrillateur CRT-D, stimulateur cardiaque CRT-P) ; utilisateur final (hôpitaux et centres cardiaques, centres de chirurgie ambulatoire, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPMD00002385
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 08, 2026


Taille du marché en 2025
10,33 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
20,12 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,69 %
taux de croissance
Marché adressable
137,13 milliards de dollars américains
(2026-2034)
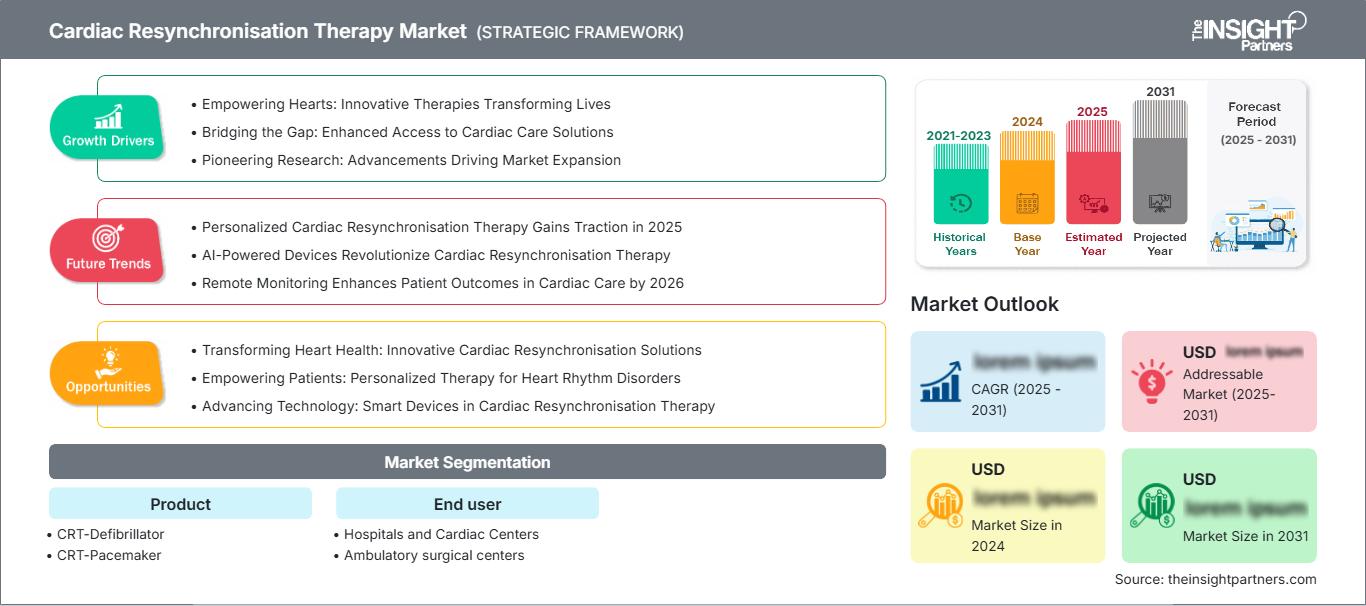
Le marché de la thérapie de resynchronisation cardiaque était évalué à 10,3 milliards de dollars américains en 2025 et devrait atteindre 20,12 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 7,69 % entre 2026 et 2034. Cette expansion reflète un besoin clinique croissant de prise en charge de l'insuffisance cardiaque avec dyssynchronie ventriculaire, ainsi qu'une adoption plus large de la défibrillation implantable, de la stimulation biventriculaire, de la surveillance à distance des dispositifs et des soins électrophysiologiques fondés sur des lignes directrices dans les systèmes de santé développés et émergents.
L’Amérique du Nord demeure le principal marché commercial, avec un TCAC estimé entre 7,2 % et 7,8 % jusqu’en 2034. La taille du marché de la thérapie de resynchronisation cardiaque est soutenue par des mécanismes de remboursement établis, une expertise pointue en électrophysiologie et environ 6,7 millions d’adultes américains souffrant d’insuffisance cardiaque. La demande régionale bénéficie également de critères d’utilisation appropriés actualisés concernant la thérapie de resynchronisation cardiaque, la stimulation du système de conduction, les défibrillateurs implantables et les décisions de remplacement du générateur.
Analyse et perspectives du marché de la thérapie de resynchronisation cardiaque
- Amérique du Nord : La région représentait une part de marché estimée entre 39 et 42 % du marché de la thérapie de resynchronisation cardiaque en 2025 et devrait enregistrer un TCAC de 7,2 à 7,8 % entre 2026 et 2034, grâce au remboursement, aux infrastructures spécialisées, à la télésurveillance et à la forte prévalence de l'insuffisance cardiaque.
- États-Unis : Le pays représentait environ 84 à 87 % des revenus nord-américains en 2025 et devrait connaître une croissance annuelle composée de 7,3 à 7,9 % entre 2026 et 2034.
- Europe : L'Europe détenait une part estimée entre 27 et 30 % en 2025 et devrait connaître une croissance annuelle composée de 6,8 à 7,4 % entre 2026 et 2034, tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne.
- Asie-Pacifique : L’Asie-Pacifique représentait environ 21 à 24 % en 2025 et devrait enregistrer un TCAC de 8,3 à 9,0 % entre 2026 et 2034, la Chine, le Japon, l’Inde, la Corée du Sud et l’Australie soutenant cette expansion.
- Segment le plus important : le défibrillateur CRT représentait une part de marché estimée à 60-64 % en 2025 et devrait connaître une croissance annuelle composée de 7,5 à 8,1 % entre 2026 et 2034.
- Segment à forte croissance : Les centres de chirurgie ambulatoire représentaient environ 15 à 18 % de parts de marché en 2025 et devraient connaître une croissance annuelle composée de 8,4 à 9,1 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Medtronic plc, Abbott Laboratories, Boston Scientific Corporation, BIOTRONIK SE & Co. KG, LivaNova PLC, Merit Medical Systems, Inc., NIHON KOHDEN CORPORATION, Koninklijke Philips NV, Lepu Medical Technology (Beijing) Co., Ltd., Japan Lifeline Co., Ltd., MicroPort Scientific Corporation et MEDICO SpA.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le développement des produits a évolué, passant de la stimulation biventriculaire traditionnelle à des dispositifs compatibles avec l'IRM, à la stimulation multipoint, à une autonomie accrue des batteries, à une programmation algorithmique et à la télémétrie. Les innovations dans la conception des sondes, la technologie des générateurs, la télémétrie et les logiciels de diagnostic se poursuivront, les fabricants améliorant la gestion de leur chaîne d'approvisionnement en semi-conducteurs, batteries, boîtiers en titane et fils isolés. La production restera fortement centralisée en raison des exigences strictes imposées aux dispositifs implantables en matière de fiabilité, de stérilisation, de traçabilité et de preuve d'efficacité. Le concept de stimulation ventriculaire gauche sans sonde et la technologie des systèmes de conduction influencent également le développement des produits.
D’ici 2034, les investissements dans le marché de la thérapie de resynchronisation cardiaque seront orientés vers les pôles d’excellence émergents en Chine, en Inde, en Asie du Sud-Est, dans les pays du Golfe et dans certains centres d’Amérique latine. La croissance sera stimulée par la formation spécialisée, les capacités des laboratoires de cathétérisme cardiaque, les filières d’orientation des patients et des politiques de remboursement durables. L’approbation réglementaire pour la télésurveillance, la compatibilité avec l’IRM et la stimulation du système de conduction fondée sur des données probantes facilitera l’adoption de cette thérapie, et les coentreprises de production locales pourraient constituer un atout concurrentiel lors des appels d’offres, protégeant ainsi contre les risques de change, les droits de douane et les perturbations des chaînes d’approvisionnement internationales.
Rapport sur le marché de la thérapie de resynchronisation cardiaque : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 10,33 milliards de dollars américains |
| Taille du marché d'ici 2034 | 20,12 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,69% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la thérapie de resynchronisation cardiaque
La croissance du marché de la thérapie de resynchronisation cardiaque est notamment due à la prévalence croissante de l'insuffisance cardiaque, au vieillissement de la population, à l'amélioration du taux de survie des patients après un infarctus du myocarde et à l'augmentation de l'incidence des troubles de la synchronisation électrique. La prévalence mondiale de l'insuffisance cardiaque est passée d'environ 25,4 millions de personnes en 1990 à 55,5 millions en 2021, ce qui accroît la taille de la population clinique faisant l'objet d'une évaluation structurée.
L'écosystème du marché de la thérapie de resynchronisation cardiaque comprend les fournisseurs de composants, les fabricants de dispositifs implantables, les laboratoires d'essais réglementaires, les distributeurs, les électrophysiologistes, les hôpitaux et les fournisseurs de solutions de télésurveillance. La demande est affinée selon des critères d'éligibilité définis par des recommandations, la fraction d'éjection, la morphologie du complexe QRS, la classe de symptômes et l'efficacité du traitement médicamenteux. La fiabilité de la chaîne d'approvisionnement repose sur des équipements électroniques, des batteries, des sondes, des revêtements, des emballages stérilisés et des lignes de production performantes ; il est donc essentiel de planifier et de s'approvisionner auprès de deux fournisseurs.
D'après l'étude de marché sur la thérapie de resynchronisation cardiaque, le marché est relativement concentré. Medtronic plc, Abbott Laboratories, Boston Scientific Corporation et BIOTRONIK SE & Co. KG disposent d'un large portefeuille de solutions de gestion du rythme cardiaque, de données cliniques probantes et d'une infrastructure de programmation performante. MicroPort Scientific Corporation, Japan Lifeline Co., Ltd., MEDICO SpA et Lepu Medical Technology (Beijing) Co., Ltd. se distinguent par leur distribution régionale, leurs prix, leur spécialisation ou leurs capacités d'approvisionnement.
Les axes de recherche et développement comprennent la fiabilité à long terme des sondes, les fonctionnalités de cybersécurité, les capacités de télédiagnostic, les options de stimulation physiologique, la durée de vie des batteries et les capacités de personnalisation des thérapies par logiciel. LivaNova PLC, Merit Medical Systems, Inc., NIHON KOHDEN CORPORATION et Koninklijke Philips NV sont impliquées dans les technologies cardiovasculaires connexes, les équipements de surveillance, les outils interventionnels et l'infrastructure hospitalière. L'importance stratégique est de plus en plus axée sur l'analyse économique du cycle de vie, incluant l'implantation, le suivi, les besoins de remplacement, les services de conseil et l'intégration aux systèmes d'information clinique.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la thérapie de resynchronisation cardiaque : perspectives stratégiques
Perspectives régionales
Marché de la thérapie de resynchronisation cardiaque en Amérique du Nord
L'Amérique du Nord a généré entre 39 et 42 % du chiffre d'affaires mondial en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 7,2 à 7,8 % jusqu'en 2034. La part de marché de la thérapie de resynchronisation cardiaque est déterminée par l'infrastructure d'électrophysiologie avancée, la large couverture des dispositifs implantables, l'existence de réseaux de prise en charge de l'insuffisance cardiaque et un taux élevé de télésurveillance. Aux États-Unis, le nombre de patients souffrant d'insuffisance cardiaque devrait passer de 6,7 millions à 8,7 millions d'ici 2030, ce qui accroît le marché potentiel.
Le Canada contribue par le biais de programmes de cardiologie financés par le gouvernement, d'achats centralisés et d'établissements de soins tertiaires capables de réaliser des interventions complexes concernant le positionnement des sondes et la manipulation des générateurs. Au Mexique, un marché encore modeste mais en pleine expansion se développe au sein des hôpitaux privés et des centres de cardiologie métropolitains. Les décisions d'achat dans la région tiennent compte du coût total de possession, de l'autonomie de la batterie, des possibilités de connexion, des services de conseil et des données relatives à la réduction des hospitalisations. La stimulation du système de conduction devient un concurrent de plus en plus important, incitant les fournisseurs à investir dans des technologies flexibles compatibles avec les méthodes de stimulation biventriculaire et physiologique standard.
Marché américain de la thérapie de resynchronisation cardiaque
Les États-Unis représentaient environ 84 à 87 % des revenus nord-américains en 2025 et devraient enregistrer un taux de croissance annuel composé (TCAC) de 7,3 à 7,9 % entre 2026 et 2034. La demande se limite aux hôpitaux et aux centres de cardiologie équipés de laboratoires d'électrophysiologie, d'équipements d'imagerie, d'équipes d'implantation et d'un service de surveillance post-opératoire. Aux États-Unis, une personne sur quatre est exposée au risque de développer une insuffisance cardiaque au cours de sa vie. De plus, des facteurs de risque d'insuffisance cardiaque sont observés chez 24 à 34 % des adultes.
Medtronic plc, Abbott Laboratories et Boston Scientific Corporation occupent une place importante sur le marché américain, notamment en matière de pratique clinique, de ventes et de télésurveillance. Les pratiques évoluent progressivement vers une personnalisation des dispositifs prenant en compte le risque d'arythmie, la dépendance à la stimulation cardiaque, l'anatomie veineuse, les comorbidités et l'espérance de vie. Les critères d'utilisation appropriée pour 2025 ont été élaborés afin d'évaluer 335 scénarios cliniques liés à la thérapie de resynchronisation cardiaque (TRC), à la défibrillation, à la stimulation du système de conduction, au remplacement vasculaire et à la stimulation sans sonde.
Marché européen de la thérapie de resynchronisation cardiaque
L'Europe représentait une part de marché estimée entre 27 et 30 % en 2025 et devrait connaître une croissance annuelle composée de 6,8 à 7,4 % jusqu'en 2034. L'Allemagne constitue le principal marché national grâce à sa capacité d'implantation, à la couverture légale, à la forte concentration de spécialistes et au suivi des dispositifs déjà établi. Au Royaume-Uni, les parcours de soins centralisés présentent des avantages, bien que les délais d'attente, les contraintes budgétaires et les disparités régionales d'accès à l'électrophysiologie freinent leur adoption.
En France, la couverture nationale, associée à l'existence de centres de cardiologie de pointe, est la norme ; en Italie et en Espagne, la demande est importante du fait des systèmes hospitaliers publics et du vieillissement de la population. Outre le prix d'achat, la procédure d'appel d'offres encourage la démonstration de la longévité du dispositif, de la couverture des services cliniques et de la compatibilité avec les programmateurs. Par ailleurs, la réglementation des dispositifs médicaux, les exigences fondées sur des données probantes, la cybersécurité, les enjeux de durabilité et l'assistance technique multilingue influencent l'adoption de ces dispositifs en Europe.
L'accès à ces technologies dans la région est facilité par des entreprises telles que BIOTRONIK SE & Co. KG, MEDICO SpA, Medtronic plc, Abbott Laboratories et Boston Scientific Corporation. L'interrogation à distance et la compatibilité avec l'IRM sont des critères importants lors de la décision d'achat.
Marché de la thérapie de resynchronisation cardiaque en Asie-Pacifique
La région Asie-Pacifique détenait une part de marché estimée entre 21 et 24 % en 2025 et devrait afficher un TCAC de 8,3 à 9,0 % jusqu'en 2034, soit le taux de croissance régional le plus rapide. Le Japon domine actuellement le marché grâce à un système de remboursement bien établi, des infrastructures spécialisées et la participation de Japan Lifeline Co., Ltd., de NIHON KOHDEN CORPORATION et de fabricants internationaux.
La Chine offre un potentiel de volume plus important grâce à l'expansion des hôpitaux, à la production locale et aux achats provinciaux, tandis que l'Inde, bien que sous-investie, bénéficie de réseaux de cardiologie privés. La Corée du Sud et l'Australie favorisent l'adoption de ces dispositifs haut de gamme grâce à des services d'électrophysiologie performants. La formation, l'extension de la couverture d'assurance, une tarification adaptée au marché local et un service après-vente fiable seront déterminants pour le passage du besoin clinique à l'implantation.
Marché de la thérapie de resynchronisation cardiaque au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 6,2 à 7,0 % jusqu'en 2034. L'Arabie saoudite est le principal moteur de la valeur régionale grâce à ses investissements hospitaliers, au recrutement de spécialistes et à la modernisation des services de cardiologie, tandis que les Émirats arabes unis jouent le rôle de centre de référence et de soins privés.
L’Afrique du Sud joue un rôle moteur dans l’adoption de cette technologie en Afrique subsaharienne, mais se heurte à des contraintes de financement et de personnel spécialisé. Dans le reste du Moyen-Orient et de l’Afrique, la croissance dépend des infrastructures de cathétérisme cardiaque, d’un approvisionnement fiable en électricité, de techniciens qualifiés et d’un service de maintenance. L’investissement public, le tourisme médical, les capacités des distributeurs et les achats centralisés peuvent améliorer l’accès à cette technologie, même si la dépendance aux importations et la volatilité des taux de change continuent d’affecter son accessibilité financière.
Analyse de segmentation
Produit
Le segment des produits devrait connaître une croissance annuelle composée (TCAC) de 7,4 % à 8,0 % entre 2026 et 2034. Le marché de la thérapie de resynchronisation cardiaque englobe les systèmes qui coordonnent la contraction ventriculaire, avec ou sans défibrillation. Le choix du produit est influencé par le risque de mort subite cardiaque, les besoins en stimulation cardiaque, les comorbidités, l'espérance de vie, les implications liées au remplacement de la batterie et les préférences du clinicien. Les diagnostics connectés et la compatibilité avec la stimulation physiologique influenceront la différenciation future des gammes de produits.
- Défibrillateur CRT : ce sous-segment occupe la première place car il combine la resynchronisation avec la protection contre les arythmies ventriculaires dangereuses, ce qui justifie son utilisation chez les patients souffrant d’insuffisance cardiaque éligibles présentant un risque élevé de mort subite.
- Stimulateur cardiaque CRT : La demande concerne principalement les patients nécessitant une stimulation synchronisée sans défibrillation, en particulier lorsque l’âge, les comorbidités, les préférences personnelles, le pronostic clinique ou un faible risque d’arythmie influencent le choix du traitement.
Utilisateur final
Le segment des utilisateurs finaux devrait enregistrer un TCAC de 7,6 % à 8,2 % entre 2026 et 2034. L’adoption de ces dispositifs dépend de l’accès aux électrophysiologistes, à l’imagerie, à l’anesthésie, aux salles d’intervention stériles, aux services d’urgence, à la programmation des dispositifs et au suivi longitudinal. Les hôpitaux conservent le rôle de chef de file car les patients complexes nécessitent une prise en charge multidisciplinaire, tandis que les établissements ambulatoires peuvent prendre en charge certaines interventions à faible risque, lorsque la réglementation, le remboursement, les accords de transfert et la surveillance post-hospitalisation favorisent une décentralisation sécurisée.
- Hôpitaux et centres cardiaques : ces établissements dominent l’implantation car ils intègrent des laboratoires d’électrophysiologie, l’imagerie avancée, le soutien chirurgical, la stabilisation des patients hospitalisés, les systèmes d’approvisionnement, des équipes de programmation formées et des services de télésurveillance structurés.
- Centres de chirurgie ambulatoire : leur adoption se généralise pour les patients sélectionnés de manière appropriée, les organismes payeurs recherchant des structures de soins efficaces, bien que les exigences en matière de capital, d’accréditation, de protocoles de transfert d’urgence et d’admissibilité au remboursement limitent la généralisation de ce modèle.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance |
Étape d'adoption |
|
Hôpitaux et centres cardiaques |
Haut |
Suivi connecté |
Mature |
|
Centres de chirurgie ambulatoire |
Moyen |
Implant ambulatoire |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de la thérapie de resynchronisation cardiaque
Augmentation de la charge de morbidité liée à l'insuffisance cardiaque et évaluation de l'admissibilité
L'augmentation du nombre de patients souffrant d'insuffisance cardiaque accroît le nombre d'évaluations visant à détecter une fraction d'éjection réduite, un trouble de la conduction ventriculaire et des symptômes persistants malgré un traitement médicamenteux conforme aux recommandations. La prévalence mondiale était estimée à 55,5 millions de personnes en 2021, tandis qu'aux États-Unis, elle devrait atteindre 8,7 millions d'ici 2030. Cette obligation d'évaluation n'entraîne pas automatiquement l'implantation d'un dispositif cardiaque, car des facteurs tels que le rythme cardiaque, l'intervalle QRS, la morphométrie, les symptômes, le pronostic et l'ajustement du traitement déterminent l'éligibilité à cette procédure. Toutefois, l'amélioration des pratiques de dépistage et d'orientation permettra d'augmenter le nombre de patients évalués. La standardisation des processus reliant les soins primaires, les consultations spécialisées en insuffisance cardiaque, l'imagerie et l'électrophysiologie sera profitable aux fabricants de dispositifs médicaux lorsqu'elle sera adoptée par les professionnels de santé. C'est lorsque le besoin se traduira par une pratique concrète que l'impact commercial sera le plus significatif.
La surveillance à distance améliore la valeur du cycle de vie
Le suivi des connexions améliore l'efficacité opérationnelle des dispositifs implantés en permettant aux équipes cliniques d'évaluer leur état, la détection des arythmies, le fonctionnement des sondes, l'état de la batterie et certains indicateurs d'insuffisance cardiaque. Cet aspect prend une importance accrue lorsque le nombre de patients porteurs d'implants augmente plus rapidement que le nombre de spécialistes disponibles. La surveillance permet de prioriser les patients nécessitant des soins et de réduire les déplacements des autres. Du point de vue des fabricants, les systèmes de surveillance contribuent à fidéliser leurs clients, les hôpitaux acquérant des programmateurs compatibles, développant des solutions de flux de travail et formant leur personnel. Les facteurs influençant l'adoption de ces systèmes incluent l'interopérabilité, la qualité des alertes, le remboursement, la connexion avec le patient et les procédures de responsabilisation.
L’élaboration de lignes directrices favorise des décisions cliniques cohérentes
Les critères d'utilisation appropriée multisociétés de 2025 ont évalué 335 cas liés à la thérapie de resynchronisation cardiaque, la défibrillation, la stimulation du système de conduction, la stimulation sans sonde et la reprogrammation du générateur. Ces outils permettront aux cliniciens de prendre en compte les données probantes, les caractéristiques du patient, les bénéfices et les risques liés à la procédure lors du choix des dispositifs. L'harmonisation des pratiques leur permettra d'orienter plus efficacement les patients et de réduire la variabilité des soins inappropriés entre les établissements. Ces recommandations offrent un cadre aux hôpitaux et aux organismes payeurs concernant l'organisation des autorisations préalables, les évaluations de la qualité et la prise de décision partagée. D'un point de vue commercial, l'impact sera maximal pour les entreprises fournissant des données cliniques solides et permettant la formation des médecins sans dissimuler les contre-indications. Concernant le développement de la stimulation physiologique, les données comparatives prennent une importance croissante. Cela signifie que les plateformes de thérapie de resynchronisation cardiaque doivent être intégrées aux algorithmes de traitement de la stimulation cardiaque plutôt que d'être considérées comme une catégorie technologique distincte.
Tendances futures du marché de la thérapie de resynchronisation cardiaque
Convergence de la stimulation biventriculaire et de la stimulation du système de conduction
Les tendances du marché de la thérapie de resynchronisation cardiaque (TRC) indiquent un intérêt croissant pour la thérapie combinée, incluant la stimulation du sinus coronaire et les techniques basées sur le système de conduction. Dans l'étude CONSYST-CRT, menée auprès de 134 patients, la technique de stimulation du système de conduction s'est avérée non inférieure à la stimulation biventriculaire pour un critère d'évaluation composite clinique et échocardiographique. Toutefois, le croisement des groupes et la taille de l'échantillon justifient la nécessité de poursuivre les recherches sur ce sujet. Les technologies futures permettront aux médecins de choisir parmi plusieurs techniques, notamment la TRC traditionnelle, la stimulation de la branche gauche du faisceau de His et des combinaisons de ces techniques, en fonction de l'anatomie et des anomalies de conduction. Ceci stimulera la demande en sondes flexibles, cathéters de pose, générateurs, outils de cartographie et formations.
Progrès dans la stimulation ventriculaire gauche sans sonde
La stimulation endocardique ventriculaire gauche sans sonde pourrait constituer une option intéressante pour les patients ne répondant pas aux sondes coronaires classiques. En juillet 2025, un centre américain a décrit l'utilisation du système WiSE CRT associé à un stimulateur cardiaque sans sonde droit pour obtenir une configuration biventriculaire sans sonde. Le succès de cette technique dépendra de son profil de sécurité, des exigences de formation, de la compatibilité, de la stratégie de gestion des batteries, des critères de sélection et du remboursement. Ce système ne remplacerait pas immédiatement le système traditionnel, mais pourrait offrir une solution de dernier recours.
Opportunités du marché de la thérapie de resynchronisation cardiaque
Renforcer les capacités d'implantation et de suivi sur les marchés mal desservis
Les fabricants et les groupes hospitaliers peuvent stimuler la demande en investissant dans la formation en électrophysiologie, les protocoles d'orientation des patients, la disponibilité des programmateurs, l'infrastructure de télésurveillance et les compétences techniques des distributeurs. La seule fourniture de dispositifs ne suffira pas à résoudre le problème de la sous-utilisation, car l'implantation nécessite l'imagerie, des installations stériles, une expertise en gestion des sondes, une assistance d'urgence et un suivi longitudinal. Les programmes commerciaux devraient cibler les centres de cardiologie à fort volume d'activité en Chine, en Inde, en Asie du Sud-Est, dans les pays du Golfe et dans certaines villes africaines avant de s'étendre via des réseaux de distribution décentralisés. Des accords de partage des risques, une formation structurée et des accords de niveau de service peuvent améliorer la performance des appels d'offres. La planification locale des stocks est tout aussi importante, car des retards dans la livraison des sondes, des programmateurs ou des générateurs de remplacement peuvent interrompre les soins. Les investissements devraient privilégier les parcours de soins complets plutôt que le simple déploiement de produits.
Développer des services de mise à niveau et de remplacement fondés sur des données probantes
Une base installée importante génère des opportunités récurrentes en matière de remplacement de générateurs, de mises à jour logicielles, d'évaluation des sondes, de gestion consultative et d'amélioration des traitements. Les fournisseurs peuvent se différencier grâce à des informations prédictives sur les batteries, une communication standardisée avec les patients, une maintenance de la cybersécurité et des outils de planification efficaces. Les communications de Boston Scientific Corporation lors du congrès ACCOLADE 2025 ont démontré comment la surveillance de l'impédance des batteries et le logiciel de programmation peuvent avoir un impact significatif sur la prise en charge des patients porteurs de stimulateurs cardiaques de resynchronisation (CRT-P). Les professionnels de santé ont besoin d'une identification précise des dispositifs défectueux, d'une stratification des risques et d'un suivi documenté. Investir dans des plateformes de services de cycle de vie peut réduire la charge de travail des hôpitaux tout en renforçant la responsabilité des fabricants. Cette opportunité est particulièrement pertinente pour les patients âgés dont l'état clinique peut nécessiter une réévaluation lors du passage d'une assistance par stimulateur cardiaque seul à une défibrillation, ou lors de la mise en place d'une stimulation physiologique pendant un remplacement.
Développements récents
- Mars 2026 : Medtronic plc a obtenu l’approbation de la FDA (Food and Drug Administration) américaine pour une indication élargie permettant le placement de sa sonde de défibrillation OmniaSecure au niveau de la branche gauche du faisceau de His. Cette sonde peut être connectée à un défibrillateur cardiaque implantable (CRT-D) et peut prendre en charge une thérapie de resynchronisation cardiaque optimisée pour la branche gauche, combinant la stimulation du système de conduction et la stimulation ventriculaire gauche.
- Septembre 2025 : Boston Scientific Corporation a mis à jour sa correction urgente concernant le logiciel modèle 3869 v2.04 des stimulateurs cardiaques de la famille ACCOLADE, notamment les systèmes VISIONIST et VALITUDE CRT-P. Ce logiciel a été conçu pour détecter une impédance de batterie élevée et réduire le déclenchement ambulatoire du mode de sécurité, avec des instructions révisées prenant en compte les comportements observés en télémétrie.
- Juillet 2025 : Medtronic plc a participé à une procédure américaine, décrite dans la littérature, combinant son stimulateur cardiaque sans sonde Micra (implanté du côté droit) avec le système WiSE CRT. Cette configuration a permis une stimulation biventriculaire entièrement sans sonde chez un patient jugé inéligible à une resynchronisation cardiaque conventionnelle par sonde, illustrant ainsi les perspectives d’interopérabilité dans la prise en charge des pathologies cardiaques complexes.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -