
Markt für Kardial Chirurgie Instrumente: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für Instrumente in der Herzchirurgie (2021 - 2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Produkt (Nadelhalter, Pinzetten, Klemmen, Scheren und Sonstiges), Art (Bypass-Chirurgie, Herzklappenchirurgie, Kinderchirurgie und Sonstiges), Endnutzer (Krankenhäuser, ambulante Operationszentren, Diagnosezentren und Herzzentren) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00003097
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 08, 2026


Marktgröße 2025
3,16 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
5,85 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,08 %
Wachstumsrate
Adressierbarer Markt
40,67 Mrd. US-Dollar
(2026–2034)
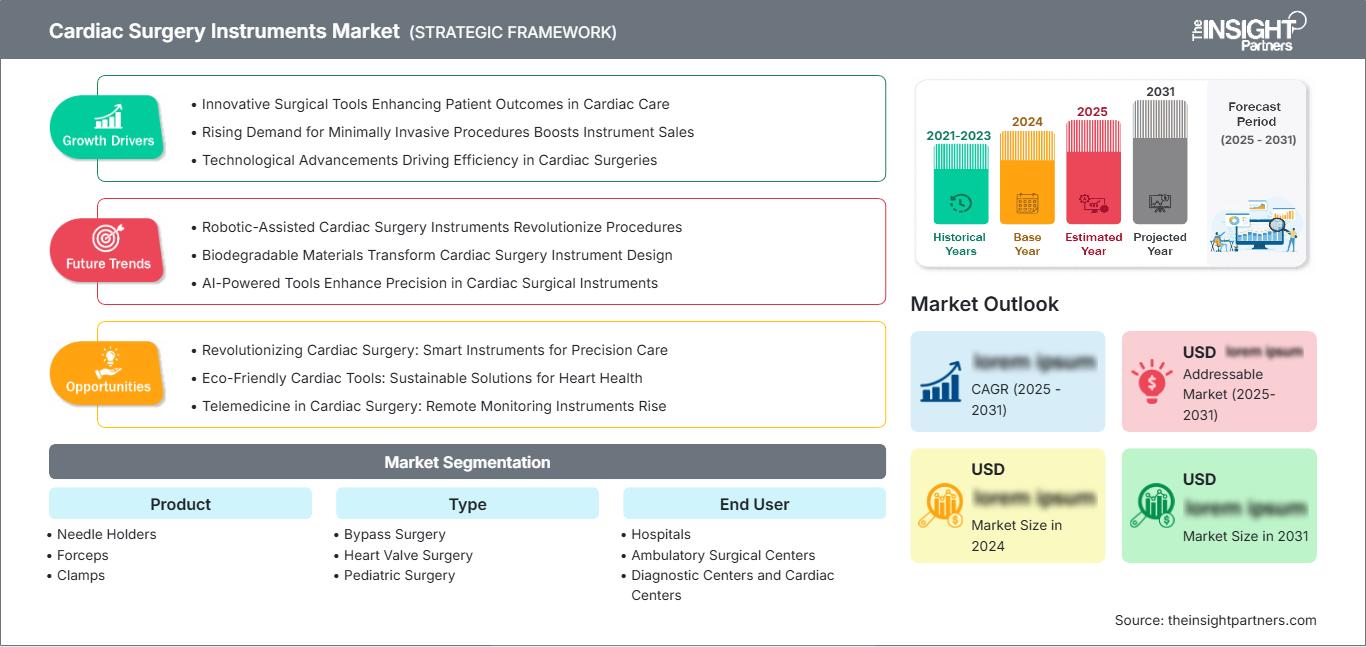
Der Markt für Instrumente für die Herzchirurgie wurde 2025 auf 3,16 Milliarden US-Dollar geschätzt und soll bis 2034 auf 5,85 Milliarden US-Dollar anwachsen. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 7,08 % erwartet, was die anhaltende Nachfrage nach Präzisionsinstrumenten für Bypass-Operationen, Herzklappenoperationen und pädiatrische Herzoperationen widerspiegelt. Produktwechselzyklen und der Ausbau der Operationskapazitäten werden das Umsatzwachstum während des gesamten Prognosezeitraums unterstützen.
In Nordamerika wird der Markt für Instrumente für die Herzchirurgie im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,6–7,0 % wachsen. Die Nachfrage wird durch etablierte herzchirurgische Netzwerke, die hohe Akzeptanz minimalinvasiver Techniken und den systematischen Austausch wiederverwendbarer Instrumentenbestände gestützt. Kaufentscheidungen legen zunehmend Wert auf ergonomisches Design, Sterilisationskompatibilität, Rückverfolgbarkeit und standardisierte Instrumentensets, die die Vorbereitungskomplexität in den Krankenhäusern reduzieren.
Marktanalyse und Einblicke für Instrumente in der Herzchirurgie
- Nordamerika: Die Region hatte 2025 einen Anteil von 44–47 % und wird voraussichtlich zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 6,6–7,0 % verzeichnen, unterstützt durch eine fortschrittliche chirurgische Infrastruktur, Programme zum Austausch von Instrumenten und die Einführung minimalinvasiver Herzchirurgie.
- USA: Das Land repräsentierte im Jahr 2025 86–89 % des nordamerikanischen Umsatzes und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7–7,1 % wachsen.
- Europa: Europa hielt 2025 einen Anteil von 25–28 % und wird voraussichtlich zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,2–6,7 % verzeichnen. Deutschland, Großbritannien, Frankreich, Italien und Spanien bleiben wichtige Beschaffungsmärkte.
- Asien-Pazifik: Die Region machte 2025 20–23 % des Umsatzes aus und wird Prognosen zufolge zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,2–8,8 % wachsen, angeführt von China, Japan, Indien, Südkorea und Australien.
- Größtes Segment: Krankenhäuser erreichten 2025 einen Marktanteil von 66–70 % und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,2 % wachsen, da komplexe Herzoperationen eine multidisziplinäre stationäre Infrastruktur erfordern.
- Wachstumsstarkes Segment: Ambulante Operationszentren hielten 2025 einen Marktanteil von 13–16 % und werden voraussichtlich zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 8,1–8,7 % verzeichnen, da ausgewählte Eingriffe zunehmend in effizientere ambulante Umgebungen verlagert werden.
- Die wichtigsten analysierten Unternehmen: Becton, Dickinson and Company, Millennium Surgical Corp., Sklar Instruments, Inc., B. Braun SE, Teleflex Incorporated, Symmetry Surgical Inc., Scanlan International, Inc., Wexler Surgical, Inc., STILLE AB und Surtex Instruments Limited.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Entwicklung von Herzinstrumenten hat sich von Standardsets aus Edelstahl hin zu spezialisierten, verfahrensspezifischen Sets mit atraumatischen Backen, kleinen Arbeitsspitzen, leichten Materialien und ergonomischen Griffen weiterentwickelt. Präzise Bearbeitung und Oberflächenbehandlung werden zunehmend eingesetzt, um Ausrichtung, Korrosionsbeständigkeit und gleichbleibende Leistung zu verbessern. Die Herstellung von Herzinstrumenten ist weiterhin sehr qualitätsintensiv, da die Instrumente wiederholt sterilisiert werden müssen, um ihre Geometrie zu erhalten. Krankenhäuser streben eine Vereinheitlichung der Instrumentendesigns an, was den Bedarf an Katalogvielfalt, Reparaturen, Bestandsmanagement und kundenspezifischen Instrumentensets, die in Beschaffungsverträgen enthalten sind, erhöhen wird.
Zukünftig werden die Investitionen in die chirurgische Infrastruktur im asiatisch-pazifischen Raum und im Nahen Osten neue Marktchancen eröffnen. Ein verstärkter regulatorischer Fokus auf validierte Aufbereitung, Produktidentifizierung und Produktqualität nach der Markteinführung wird Herstellern zugutekommen, die ihre Materialien und Dienstleistungen dokumentieren können. Die Investitionen in robotergestützte und minimalinvasive Herzchirurgieprogramme werden die Nachfrage nach langen, dünnen und beweglichen Instrumenten steigern. Gleichzeitig werden spezialisierte Schulungszentren durch standardisierte Verfahren die Produktwahl positiv beeinflussen.
Berichtsumfang zum Markt für Instrumente für die Herzchirurgie
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 3,16 Milliarden US-Dollar |
| Marktgröße bis 2034 | 5,85 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,08 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Instrumente für die Herzchirurgie
Die Entwicklung des Marktes für Instrumente in der Herzchirurgie wird durch die anhaltenden Auswirkungen von koronarer Herzkrankheit, Herzklappenerkrankungen, angeborenen Herzfehlern und Herzinsuffizienz auf die öffentliche Gesundheit vorangetrieben. Die Weltgesundheitsorganisation (WHO) schätzte die Zahl der Todesfälle aufgrund von Herz-Kreislauf-Erkrankungen im Jahr 2022 auf 19,8 Millionen, was 32 % aller Todesfälle weltweit entsprach. Dies führt dazu, dass stets ein Bedarf an chirurgischen Eingriffen besteht, wenn Medikamente und Katheterverfahren nicht ausreichen.
Die Wertschöpfungskette umfasst Lieferanten von Spezialmetallen und Titan, Hersteller von Präzisionsmaschinen, Werkzeuganbieter, Vertriebspartner, Sterilisationsanlagen und OP-Betreiber. Der Erfolg der Lieferkette hängt von der Zuverlässigkeit der Legierungen, der Oberflächenbearbeitung, der Prüfung und der rückverfolgbaren Verpackung ab. Wiederverwendbare Instrumente schaffen durch Schärfen, Ausrichten, Prüfen und die Optimierung der Instrumententräger einen Aftermarket. Gemäß den FDA-Richtlinien gehören Reinigung, Desinfektion und Sterilisation zu den mehrstufigen Anforderungen für wiederverwendbare Medizinprodukte.
Der Marktbericht für Instrumente für die Herzchirurgie verdeutlicht die fragmentierte Wettbewerbsstruktur, in der Skaleneffekte auf Spezialisierung treffen. Becton, Dickinson and Company, B. Braun SE und Teleflex Incorporated zeichnen sich durch umfassende Vertriebskanäle und Krankenhausverträge aus. Scanlan International, Inc., Wexler Surgical, Inc., STILLE AB und Surtex Instruments Limited konkurrieren hingegen mit spezialisierten Modellen, Mikrochirurgie und kundenspezifischen Anpassungen.
Die aktuellen Investitionen fließen in die Automatisierung der Bearbeitungsprozesse, die digitale Rückverfolgbarkeit der Produkte, minimalinvasive Produkte und Reparaturdienstleistungen. Symmetry Surgical Inc., Sklar Instruments, Inc., Millennium Surgical Corp. und spezialisierte Unternehmen können von einem effizienten Katalogmanagement und gezielter klinischer Unterstützung profitieren. Der Wettbewerbsvorteil wird zunehmend durch die Wirtschaftlichkeit über den gesamten Lebenszyklus und weniger durch den Stückpreis bestimmt. Unternehmen, die Langlebigkeit, zuverlässige Aufbereitung, schnelle Ersatzlieferungen und standardisierte Instrumentensets bieten, haben bessere Chancen, Aufträge von Klinikverbünden zu gewinnen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Instrumente für die Herzchirurgie: Strategische Einblicke
Regionale Einblicke
Markt für Herzchirurgieinstrumente in Nordamerika
Nordamerika erzielte 2025 einen Anteil von 44–47 % am weltweiten Umsatz und wird voraussichtlich bis 2034 ein jährliches Wachstum von 6,6–7,0 % verzeichnen. Der Marktanteil bei Instrumenten für die Herzchirurgie hängt von einer gut ausgebauten herzchirurgischen Infrastruktur, der Komplexität der Eingriffe und der regelmäßigen Erneuerung von Mehrweginstrumenten ab. Auch Universitätskliniken tragen zur Einführung neuer minimalinvasiver Verfahren bei, bei denen spezielle Nadeln, Klemmen, Pinzetten und Scheren zum Einsatz kommen.
Die Beschaffung wird zunehmend regionaler, mit systemweiten Verträgen im Gesundheitswesen, die den Erwerb, die Inspektion, die Aufbereitung und die Sterilisation von Instrumenten umfassen. Reinigungsfähigkeit, Kennzeichnung und Haltbarkeit des Materials sind Teil der FDA-Anforderungen für die Validierung der Aufbereitung und zählen zu den Faktoren, die von den Käufern berücksichtigt werden. Kanada leistet seinen Beitrag durch öffentlich finanzierte Herzchirurgieprogramme und die Beschaffung in Krankenhäusern, während Mexiko durch den Bau privater Krankenhäuser und medizinischer Produktionsstätten Expansionsmöglichkeiten bietet.
US-Markt für Instrumente für die Herzchirurgie
Die USA erwirtschafteten 2025 86–89 % des nordamerikanischen Umsatzes und werden voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 6,7–7,1 % verzeichnen. Die Nachfrage hängt von der Präsenz von Herzzentren mit hohem Patientenaufkommen, Krankenhäusern und Chirurgen mit Expertise in traditioneller und minimalinvasiver Chirurgie ab. Becton, Dickinson and Company, Teleflex Incorporated, Scanlan International, Inc. und Wexler Surgical, Inc. sind in diesem Markt geschäftlich oder operativ relevant. Der Instrumenteneinsatz variiert je nach Anwendung. Instrumente für Bypass-Operationen benötigen Gefäßhandhabungs- und zuverlässige Klemmen, Instrumente für Herzklappenoperationen feine Dissektions- und Nahtinstrumente, während für Kinderchirurgie kleinere Instrumente mit atraumatischen Kontaktflächen erforderlich sind. Kliniken optimieren zunehmend den Einsatz redundanter Instrumentensets und nutzen die Kennzeichnung des Instrumentenbestands, um die Auslastung besser zu überwachen.
Markt für Herzchirurgieinstrumente in Europa
Europa erzielte 2025 einen Anteil von 25–28 % am weltweiten Umsatz und wird Prognosen zufolge bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,7 % wachsen. Deutschland dominiert die Nachfrage in der Region aufgrund der vorhandenen Krankenhausinfrastruktur, des etablierten Marktes für Medizintechnik und der nachgewiesenen Expertise in der Herzchirurgie. Die B. Braun SE ist der Hauptanbieter von chirurgischen Technologien in der Region, und regulatorische Vorgaben fördern dokumentierte Qualität, Rückverfolgbarkeit und Lebenszyklusmanagement.
Großbritannien nutzt die spezialisierten Zentren des Nationalen Gesundheitsdienstes (NHS) für Herzoperationen, trotz der strengen Kostenkontrolle im Beschaffungsprozess. Frankreich, Italien und Spanien sorgen durch Herz-Kreislauf-Programme und Krankenhausrenovierungen für eine stetige Nachfrage. Frankreich verfügt über einen etablierten Markt für Herzklappenoperationen, Italien über renommierte Herzspezialgebiete. Spanien entwickelt minimalinvasive Techniken in führenden Krankenhäusern. In den genannten Ländern treiben Bevölkerungswachstum und die Erneuerung veralteter Bestände die Anschaffungen an, während Budgetbeschränkungen Standardausrüstungen und reparierbare Technologien begünstigen.
Markt für Herzchirurgieinstrumente im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum trug 2025 20–23 % zum Umsatz bei und wird voraussichtlich bis 2034 ein jährliches Wachstum von 8,2–8,8 % verzeichnen. China ist aufgrund des Krankenhauswachstums und der lokalen Produktionskapazitäten führend im regionalen Absatz, während Japan weiterhin Nachfrage nach hochpräzisen Instrumenten generiert. In Indien besteht erhebliches Absatzpotenzial, da das private Herznetzwerk über die Großstädte hinaus expandiert.
In Südkorea werden technologiebasierte Operationen und Schulungen gefördert, während in Australien der Beschaffungsprozess ausgereift ist. Die zunehmende Nutzung wird durch politisch gesteuerte Krankenhausinvestitionen, Versicherungsschutz, Medizintourismus und die Ausbildung von Chirurgen begünstigt. Lokale Fertigung kann die Kosten senken, obwohl importierte Spezialgeräte aufgrund ihrer Präzision und Langlebigkeit weiterhin relevant sind.
Markt für Herzchirurgieinstrumente im Nahen Osten und Afrika
Für die Region wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,9–7,5 % prognostiziert. Saudi-Arabien ist führend im Krankenhausbau, der Rekrutierung von Fachkräften und der Diversifizierung des Gesundheitswesens, während die VAE moderne Herzzentren für Patienten aus dem In- und Ausland errichten. Südafrika bleibt der wichtigste Markt in Subsahara-Afrika, gestützt durch etablierte Privatkliniken und Lehrkrankenhäuser.
Im übrigen Nahen Osten und Afrika (MEA) schränken begrenzte Fachkräfteverfügbarkeit und Kapitalengpässe die Einführung ein. Dennoch eröffnen energiefinanzierte Infrastrukturprogramme, öffentlich-private Partnerschaften und zentralisierte Beschaffung gezielte Möglichkeiten. Anbieter, die Schulungen, Wartung und einen zuverlässigen Vertrieb anbieten, können Kompetenzlücken effektiver schließen als reine Produktanbieter.
Segmentierungsanalyse
Produkt
Das Produktsegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,3 % wachsen. Der Markt für Instrumente für die Herzchirurgie umfasst Präzisionsinstrumente, die nach Gewebeinteraktion, Zugangsweg, Präferenz des Chirurgen und Aufbereitungsanforderungen ausgewählt werden. Der Ersatzbedarf hängt von Verschleiß, Backenausrichtung, Schneidleistung, Korrosion und Änderungen der Operationstechnik ab. Hersteller differenzieren sich durch Metallurgie, Geometrie der Arbeitsspitze, Balance, Griffdesign und verfahrensspezifische Konfigurationen.
- Nadelhalter: Die Nachfrage wird durch Koronaranastomose, Herzklappenreparatur und angeborene Herzfehler gestützt, bei denen eine sichere Nadelkontrolle und präzise Rotationsbewegung für ein gleichmäßiges Nähen in beengten Operationsfeldern unerlässlich sind.
- Pinzetten: Pinzetten spielen eine zentrale Rolle bei der Gewebehandhabung und -präparation. Atraumatische Spitzen, feine Profile und eine ausgewogene Federspannung sind bei mikrochirurgischen und minimalinvasiven Herzoperationen von strategischer Bedeutung.
- Klemmen: Klemmen dienen der Gefäßokklusion, der Präparation von Transplantaten und der Kontrolle des Operationsfeldes. Zu den wichtigsten Kaufkriterien gehören zuverlässige Verriegelung, gleichmäßige Druckverteilung, Korrosionsbeständigkeit und Konfigurationen, die für die empfindliche Gefäßanatomie geeignet sind.
- Scheren: Für die kontrollierte Präparation und das Schneiden von Gewebe werden Herzscheren benötigt. Gebogene Formen, feine Klingen und zuverlässige Schärfe unterstützen die Effizienz des Eingriffs und reduzieren unbeabsichtigte Zugkräfte um empfindliche Strukturen.
Typ
Für das Segment der Instrumententypen wird von 2026 bis 2034 ein jährliches Wachstum von 7,0–7,5 % erwartet. Die Instrumentenanforderungen variieren erheblich je nach Eingriffsablauf, anatomischem Zugang, Gewebesensibilität und Komplexität der Naht. Bypass-Operationen generieren ein etabliertes, wiederkehrendes Patientenaufkommen, während Herzklappen- und Kinderoperationen die Nachfrage nach feineren, spezialisierten Instrumenten steigern. Schulungsprogramme und minimalinvasive Techniken beeinflussen die Auswahl der Muster und die Zusammensetzung der Instrumentensets.
- Bypass-Chirurgie: Bei Bypass-Eingriffen besteht ein ständiger Bedarf an Gefäßdilatatoren, Klemmen, Pinzetten, Scheren und Nadelhaltern. Standardisierte Arbeitsabläufe bei der Transplantatpräparation und Anastomose machen die Zuverlässigkeit der Instrumente entscheidend für die Produktivität im OP.
- Herzklappenchirurgie: Reparatur und Ersatz von Herzklappen erfordern präzises Vorgehen beim Umgang mit dem Gewebe, dessen Freilegung, Schnittführung und Naht. Das Wachstum dieser Eingriffe hängt mit der alternden Bevölkerung und dem zunehmenden klinischen Fokus auf reparative und minimalinvasive Techniken zusammen.
- Kinderchirurgie: Für pädiatrische Herzoperationen werden kleinere, atraumatische Instrumente benötigt, die der empfindlichen Anatomie angepasst sind. Der Bedarf konzentriert sich auf spezialisierte Zentren, in denen Expertise im Bereich angeborener Herzfehler und individuell angepasste Instrumentensets komplexe Eingriffe ermöglichen.
Endbenutzer
Das Endkundensegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1–7,6 % wachsen. Krankenhäuser bleiben der wichtigste Abnehmer, da Operationen am offenen Herzen Intensivpflege, Perfusion, Diagnostik und multidisziplinäre Teams erfordern. Ambulante Einrichtungen bauen ihre Kapazitäten selektiv aus, während Diagnose- und Herzzentren Einfluss auf die Überweisungen und die Operationsplanung nehmen. Beschaffungsmodelle kombinieren zunehmend Instrumente mit Wartung, Lagerhaltung und Mitarbeiterschulung.
- Krankenhäuser: Krankenhäuser dominieren den Verbrauch, da sie komplexe Bypass-, Herzklappen- und pädiatrische Eingriffe durchführen. Aufgrund ihrer Einkaufsmengen bevorzugen sie komplette Sets, validierte Aufbereitungsanweisungen, Wartungsdienste und standardisierte Verträge für mehrere Standorte.
- Ambulante Operationszentren: Diese Einrichtungen stellen die am schnellsten wachsende Endnutzergruppe dar, da geeignete kardiovaskuläre Eingriffe zunehmend ambulant durchgeführt werden. Die Akzeptanz hängt von der Kostenerstattung, der Patientenauswahl, den Notfallprotokollen und einer effizienten Sterilgutaufbereitung ab.
- Diagnostische Zentren leisten einen indirekten Beitrag, indem sie geeignete Kandidaten für operative Eingriffe identifizieren und Überweisungen koordinieren. Ihre strategische Bedeutung liegt in der Beschleunigung von Behandlungspfaden, der bildgebungsgestützten Planung und der Kommunikation mit spezialisierten Herzchirurgie-Teams.
- Herzzentren: Spezialisierte Herzzentren benötigen hochwertige, verfahrensspezifische Instrumente und führen viele Operationen durch. Die Spezialisierung der Chirurgen, ihre klinische Ausbildung und der Bedarf an schnellem Ersatz erfordern direkte Beziehungen zu Herstellern und Händlern.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|
Krankenhäuser |
Hoch |
Tablettstandardisierung |
Reifen |
|
Ambulante Operationszentren |
Medium |
Ambulante Migration |
Skalierung |
|
Diagnostikzentren |
Niedrig |
Überweisungsintegration |
Aufkommen |
|
Herzzentren |
Hoch |
Spezialpräzision |
Skalierung |
Markttreiber und Wirkungsanalyse für Instrumente der Herzchirurgie
Zunehmende Belastung durch chirurgisch behandelbare Herz-Kreislauf-Erkrankungen
Herz-Kreislauf-Erkrankungen sind weltweit weiterhin die häufigste Todesursache und setzen die Gesundheitssysteme unter ständigen Druck, Prävention, Intervention und chirurgische Behandlung auszubauen. Die Weltgesundheitsorganisation (WHO) schätzt die Sterblichkeit durch Herz-Kreislauf-Erkrankungen im Jahr 2022 auf etwa 19,8 Millionen Fälle, wobei 85 % davon auf Herzinfarkte und Schlaganfälle zurückzuführen sind. Wenn eine Verengung der Koronararterie, Herzklappenprobleme oder angeborene Herzfehler nicht medikamentös und mittels Herzkatheteruntersuchung behandelt werden können, ist ein chirurgischer Eingriff unumgänglich. Daher besteht ein erhöhter Bedarf an Instrumenten, der proportional zur Anzahl der Operationssäle für Herzoperationen, qualifizierten Chirurgen und Intensivstationen ist.
Übergang zu minimalinvasiven Herzoperationen
Kleine Schnitte und eingeschränkter Zugang erfordern spezielle Instrumente. Instrumente mit langen Schäften, schlanken Spitzen, kleinen Griffen, Gelenkwinkeln und Gelenkmechanismen sind notwendig, um das Gewebe zu manipulieren, ohne es direkt mit den Händen zu berühren. Diese Entwicklung erhöht die Bedeutung verfahrensspezifischer Sets und bietet spezialisierten Anbietern die Möglichkeit, sich zu differenzieren. Die Einführung minimalinvasiver Verfahren hat wirtschaftliche Auswirkungen auf Krankenhäuser, da diese gemeinsame Investitionen in Visualisierung, Schulung, OP-Abläufe und Instrumente erfordern. Mit zunehmender Investition in solche Programme profitieren Unternehmen, die Unterstützung bei Demonstrationen, Schulungen, Instrumentenausstattung und schnellem Service bieten.
Ersatz und Standardisierung von Beständen wiederverwendbarer Instrumente
Diese Instrumente sind während des Sterilisationsprozesses ständig Reinigungschemikalien, mechanischer Belastung und Wärmebehandlung ausgesetzt. Verschleiß kann die Schärfe der Klingen, den korrekten Verschluss der Backen, die Oberflächenqualität und den Verriegelungsmechanismus der Instrumente beeinträchtigen. Gemäß den FDA-Richtlinien kann die Aufbereitung nicht ordnungsgemäß durchgeführt werden und biologische Rückstände auf dem Instrument hinterlassen, was den Sterilisationsprozess stören kann. Dies veranlasst Krankenhäuser, die in ihren Verfahren verwendeten Instrumentensets zu standardisieren. Dadurch ergibt sich die Möglichkeit, Krankenhäusern langlebige Instrumente und zugehörige Dienstleistungen anzubieten.
Markt für Instrumente für die Herzchirurgie: Zukunftstrends
Digital nachvollziehbare Instrumentenlebenszyklen
Die Marktentwicklung für Instrumente in der Herzchirurgie wird zunehmend die Instrumentenkennzeichnung in Verbindung mit Sterilisations- und OP-Systemen umfassen. Informationen über den Inhalt von Instrumentensets, Nutzungsraten, Wartungsarbeiten, Sterilisationszyklen und verlorene Sets können erfasst werden. Krankenhäuser können diese Informationen nutzen, um wenig genutzte Instrumente zu identifizieren, Ungenauigkeiten in Sets zu korrigieren und präventive Wartungsmaßnahmen zu planen, bevor die Leistung nachlässt. Instrumentenhersteller können dauerhafte Kennzeichnungen, Datensysteme und Wartungsprogramme in ihre Produktlinien integrieren. Langfristig könnte sich die Beschaffung von häufigen Austauschzyklen auf Basis des geschätzten Instrumentenalters hin zu einer evidenzbasierten Lebenszyklusbeschaffung entwickeln, die Nutzung und Zustand berücksichtigt.
Verfahrensspezifische Ergonomie und Mikroinstrumentierung
Die Marktprognosen für Instrumente in der Herzchirurgie zeigen, dass sich die Produktpalette zukünftig stärker auf die Reduzierung der Ermüdung des Operateurs, die Geometrie des Zugangs und die Interaktion mit dem Gewebe konzentrieren wird. Der Einsatz leichter Materialien, verbesserter Griffe, optimaler Federspannungen und spezieller Beschichtungen wird die Kontrolle bei längeren Operationen optimieren. Der Bedarf an kleinen Spitzen und speziellen Backenkonstruktionen wird aufgrund von Eingriffen bei Kindern, Herzklappenreparaturen und minimalinvasiven Operationen steigen. Die Zusammenarbeit mit Chirurgen im Entwicklungsprozess wird intensiviert, und vor der Markteinführung werden Simulationen durchgeführt. Modulare Produktfamilien ermöglichen es Krankenhäusern, ihre Sets individuell anzupassen, ohne zu viele Produkte duplizieren zu müssen.
Marktchancen für Instrumente für die Herzchirurgie
Lokalisierung spezialisierter Anbieter in wachstumsstarken asiatischen Märkten
Hersteller können in regionale Fertigungs-, Montage-, Reparatur- und Vertriebskapazitäten in China, Indien und Südostasien investieren. Lokale Produktionsstätten können Lieferzeiten, Importabhängigkeit und Verzögerungen bei Ersatzteilen reduzieren und gleichzeitig die Reaktionsfähigkeit auf krankenhausspezifische Anforderungen an Instrumententabletts verbessern. Marktprognosen für Herzchirurgieinstrumente empfehlen, zunächst kardiologische Netzwerke in Ballungsräumen zu priorisieren und anschließend private Kliniken in kleineren Städten auszubauen. Partnerschaften mit Ausbildungseinrichtungen für Chirurgen können die Produktbekanntheit steigern und strukturiertes Feedback ermöglichen. Eine erfolgreiche Lokalisierung erfordert eine einheitliche Metallurgie, validierte Prozesse und Qualitätskontrollen, die globalen Standards entsprechen. Unternehmen sollten nicht allein über den Preis konkurrieren, sondern Erschwinglichkeit mit zuverlässigem Service und nachgewiesener Langlebigkeit kombinieren.
Lebenszyklus-Servicemodelle für Krankenhausnetzwerke mit mehreren Standorten
Es besteht die Möglichkeit, die Instrumentenversorgung mit Inspektion, Schärfen, Reparatur, Optimierung der Instrumentensets und Nutzungsberichten zu bündeln. Systeme mit mehreren Standorten verwalten häufig uneinheitliche Kataloge und doppelte Sets, was den Arbeitsaufwand in der Sterilgutaufbereitung und die Kosten für Ersatzbeschaffungen erhöht. Lieferanten können mit Instrumentenprüfungen beginnen, redundante Muster identifizieren und standardisierte Instrumentensets für alle Standorte einführen. Vertraglich festgelegte Servicelevel für Bearbeitungszeiten und Notfallersatz können die Kundenbindung verbessern und gleichzeitig wiederkehrende Einnahmen generieren. Das Modell eignet sich besonders für Hersteller und Distributoren mit Außendiensttechnikern, technischer Dokumentation und Logistikabdeckung. Der Nachweis geringerer Verlustraten, weniger unvollständiger Sets und längerer Nutzungsdauer kann wertorientierte Beschaffungsgespräche unterstützen.
Aktuelle Entwicklungen
- September 2025: Die B. Braun SE übernahm True Digital Surgery, einen Entwickler digitaler, robotergestützter dreidimensionaler Operationsmikroskopie. Durch die Transaktion wurde das Technologie-Team des Unternehmens vollständig in die chirurgische Division Aesculap von B. Braun integriert und die Weiterentwicklung digitaler Visualisierungstechnologien unterstützt. Obwohl der Fokus zunächst auf mikrochirurgischen Bereichen lag, unterstreicht die Investition die umfassendere Strategie von B. Braun, chirurgische Instrumente mit fortschrittlichen Visualisierungs- und digitalen Operationstechnologien zu kombinieren.
- April 2025: Becton, Dickinson and Company (BD) brachte die fortschrittliche hämodynamische Monitoring-Plattform HemoSphere Alta mit KI-gestützten Vorhersagealgorithmen auf den Markt. Das System umfasst eine Software zur Berechnung des zerebralen Autoregulationsindex und des Hypotonie-Vorhersageindex, die Klinikern helfen soll, Blutdruckinstabilitäten während kritischer Eingriffe frühzeitig zu erkennen. Mit dieser Markteinführung erweitert BD sein Portfolio an vernetzten perioperativen Lösungen nach der Übernahme der Critical-Care-Produktgruppe von Edwards Lifesciences.
- Februar 2025: Teleflex Incorporated gab eine Vereinbarung zur Übernahme des Großteils des Geschäftsbereichs Gefäßinterventionen von BIOTRONIK bekannt und skizzierte gleichzeitig Pläne zur Ausgliederung ausgewählter Geschäftsbereiche. Die Transaktion stärkt Teleflex' Position im Bereich der koronaren und peripheren Gefäßbehandlung und erweitert die Zusammenarbeit mit Kardiologen. Die strategische Neuausrichtung konzentriert die Investitionen zudem auf Kliniken mit hohem Versorgungsbedarf, einschließlich interventioneller und chirurgischer Bereiche.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -