
Mercato degli strumenti di chirurgia cardiaca: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato degli strumenti per la cardiochirurgia (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per prodotto (porta-aghi, pinze, morsetti, forbici e altri), tipo (chirurgia di bypass, chirurgia valvolare cardiaca, chirurgia pediatrica e altri), utente finale (ospedali, centri chirurgici ambulatoriali, centri diagnostici e centri cardiologici) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00003097
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 08, 2026


Dimensioni del mercato nel 2025
3,16 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
5,85 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,08 %
Tasso di crescita
Mercato di riferimento
40,67 miliardi di dollari USA
(2026-2034)
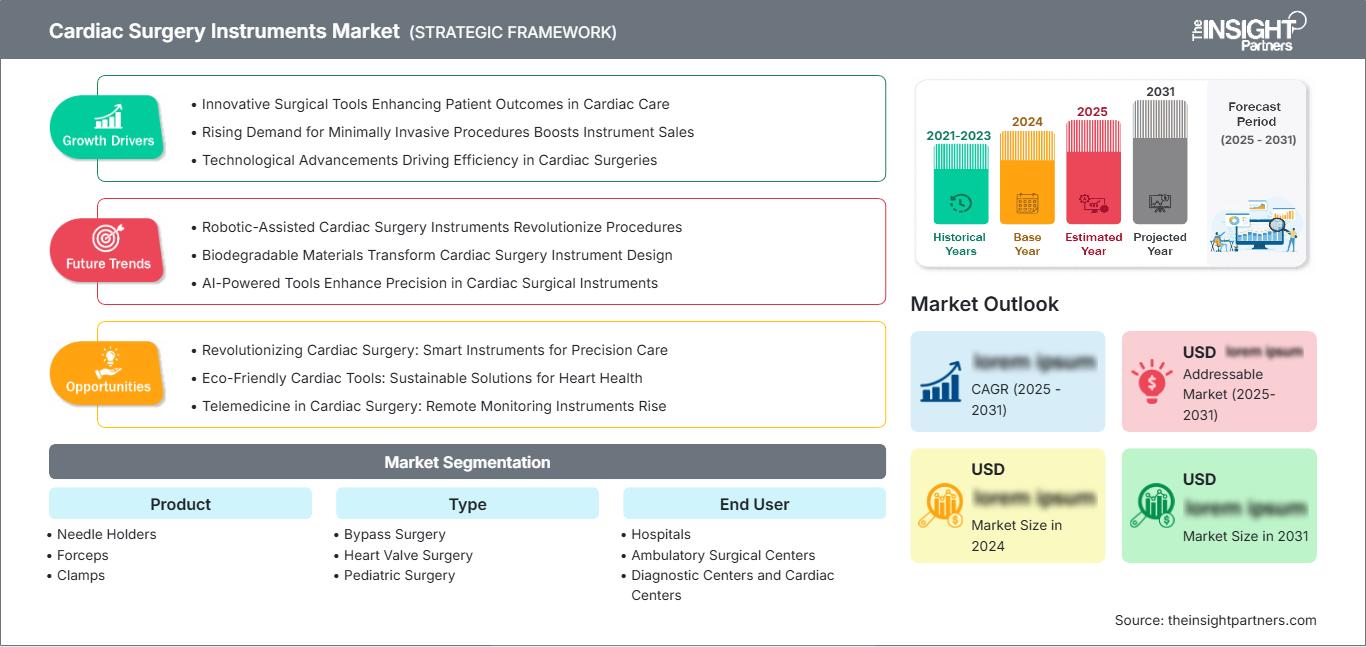
Il mercato degli strumenti per la cardiochirurgia aveva un valore di 3,16 miliardi di dollari nel 2025 e si prevede che raggiungerà i 5,85 miliardi di dollari entro il 2034. Si prevede che il mercato registrerà un tasso di crescita annuo composto (CAGR) del 7,08% nel periodo 2026-2034, a testimonianza della domanda sostenuta di strumenti di precisione utilizzati in interventi di bypass, chirurgia valvolare e cardiochirurgia pediatrica. I cicli di sostituzione dei prodotti e l'espansione della capacità chirurgica sosterranno la crescita dei ricavi per tutto il periodo di previsione.
In Nord America, si stima che il mercato degli strumenti per la cardiochirurgia crescerà a un tasso annuo composto (CAGR) del 6,6-7,0% nel periodo 2026-2034. La domanda è sostenuta da consolidate reti di cardiochirurgia, dall'elevata adozione di tecniche minimamente invasive e dalla sostituzione strutturata degli strumenti riutilizzabili. Le decisioni di acquisto pongono sempre maggiore enfasi su design ergonomico, compatibilità con la sterilizzazione, tracciabilità e set di strumenti standardizzati che riducono la complessità della preparazione in tutti i sistemi ospedalieri.
Analisi e approfondimenti sul mercato degli strumenti per la cardiochirurgia.
- Nord America: la regione ha rappresentato una quota del 44-47% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 6,6-7,0% tra il 2026 e il 2034, grazie a infrastrutture chirurgiche avanzate, programmi di sostituzione degli strumenti e all'adozione della chirurgia cardiaca mininvasiva.
- USA: Nel 2025 il Paese ha rappresentato l'86-89% del fatturato nordamericano e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,7-7,1% tra il 2026 e il 2034.
- Europa: Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 25% e il 28% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 6,2-6,7% tra il 2026 e il 2034. Germania, Regno Unito, Francia, Italia e Spagna rimangono importanti mercati di approvvigionamento.
- Asia-Pacifico: La regione ha rappresentato il 20-23% delle vendite nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,2-8,8% tra il 2026 e il 2034, trainata da Cina, Giappone, India, Corea del Sud e Australia.
- Segmento più ampio: gli ospedali hanno conquistato una quota di mercato del 66-70% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,8-7,2% tra il 2026 e il 2034, poiché le procedure cardiache complesse richiedono un'infrastruttura di ricovero multidisciplinare.
- Segmento ad alta crescita: i centri di chirurgia ambulatoriale detenevano una quota di mercato del 13-16% nel 2025 e si prevede che registreranno un CAGR dell'8,1-8,7% tra il 2026 e il 2034, grazie al trasferimento di determinate procedure in ambienti ambulatoriali più efficienti.
- Aziende chiave analizzate nel dettaglio: Becton, Dickinson and Company, Millennium Surgical Corp., Sklar Instruments, Inc., B. Braun SE, Teleflex Incorporated, Symmetry Surgical Inc., Scanlan International, Inc., Wexler Surgical, Inc., STILLE AB e Surtex Instruments Limited.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La progettazione degli strumenti cardiaci si è evoluta dai set standard in acciaio inossidabile a set di strumenti specializzati per procedure specifiche, dotati di ganasce atraumatiche, punte operative di piccole dimensioni, materiali leggeri e impugnature ergonomiche. Si fa sempre più ricorso alla lavorazione di precisione e al trattamento superficiale per migliorare l'allineamento, la resistenza alla corrosione e la costanza delle prestazioni. La produzione di strumenti cardiaci continua a essere estremamente rigorosa in termini di qualità, poiché gli strumenti devono mantenere la propria geometria e sono sottoposti a ripetute sterilizzazioni. Gli ospedali si stanno orientando verso la standardizzazione dei design degli strumenti, il che aumenterà la necessità di diversificazione del catalogo, servizi di riparazione, gestione delle scorte e inclusione di set personalizzati negli accordi di fornitura.
In prospettiva, gli investimenti nelle infrastrutture chirurgiche in Asia Pacifico e Medio Oriente apriranno nuove opportunità in termini di mercato di riferimento. Una maggiore attenzione normativa al riprocessamento validato, all'identificazione dei dispositivi e alla qualità post-commercializzazione andrà a vantaggio dei produttori in grado di documentare i propri materiali e servizi. Gli investimenti nei programmi di chirurgia cardiaca robotica e mininvasiva stimoleranno la domanda di strumenti lunghi, sottili e articolati, insieme ai centri di formazione specializzati che contribuiranno a influenzare la scelta dei prodotti attraverso procedure standardizzate.
Ambito del rapporto sul mercato degli strumenti per la cardiochirurgia
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 3,16 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 5,85 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,08% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato degli strumenti per la cardiochirurgia
Lo sviluppo del mercato degli strumenti per la cardiochirurgia è trainato dall'impatto duraturo di patologie coronariche, valvulopatie, malformazioni congenite e insufficienza cardiaca sulla salute pubblica. Nel 2022, l'Organizzazione Mondiale della Sanità ha stimato in 19,8 milioni il numero di decessi dovuti a malattie cardiovascolari, pari al 32% di tutti i decessi a livello globale. Questa situazione garantisce una costante necessità di interventi chirurgici quando le terapie farmacologiche e le procedure con catetere si rivelano inefficaci.
La catena del valore comprende fornitori di metalli speciali e titanio, produttori di macchine di precisione, fornitori di utensili, distributori, unità di sterilizzazione e operatori di sala operatoria. Il successo della catena di approvvigionamento dipende dall'affidabilità delle leghe, dalla finitura, dai test e dall'imballaggio tracciabile. Gli strumenti riutilizzabili creano mercati post-vendita attraverso l'affilatura, l'allineamento, l'ispezione e l'ottimizzazione dei vassoi. Secondo le linee guida della FDA, la pulizia, la disinfezione e la sterilizzazione sono tra i requisiti in più fasi per i dispositivi riutilizzabili.
Il rapporto sul mercato degli strumenti per la cardiochirurgia evidenzia la natura frammentata della concorrenza, dove le economie di scala si combinano con la specializzazione. Becton, Dickinson and Company, B. Braun SE e Teleflex Incorporated si distinguono per i capillari canali di distribuzione e i contratti con gli ospedali. Scanlan International, Inc., Wexler Surgical, Inc., STILLE AB e Surtex Instruments Limited competono puntando su modelli specializzati, microchirurgia e personalizzazione per i chirurghi.
Gli investimenti di capitale attuali sono destinati all'automazione del processo di lavorazione, alla tracciabilità digitale dei prodotti, ai prodotti minimamente invasivi e ai servizi di riparazione. Symmetry Surgical Inc., Sklar Instruments, Inc., Millennium Surgical Corp. e gli specialisti possono trarre vantaggio da una gestione efficiente del catalogo e da un supporto clinico mirato. Il vantaggio competitivo è sempre più determinato dall'economia del ciclo di vita piuttosto che dal prezzo per singolo pezzo. Le aziende che dimostrano durabilità, riprocessamento affidabile, sostituzioni rapide e vassoi standard hanno maggiori probabilità di aggiudicarsi i contratti con ospedali multisito.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli strumenti per la cardiochirurgia: approfondimenti strategici
Approfondimenti regionali
Mercato degli strumenti per la cardiochirurgia in Nord America
Nel 2025 il Nord America ha rappresentato il 44-47% del fatturato globale e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 6,6-7,0% fino al 2034. La quota di mercato degli strumenti per la cardiochirurgia dipende da un'infrastruttura cardiotoracica ben sviluppata, dalla complessità delle procedure e dal regolare rinnovo dei materiali riutilizzabili. Anche i centri medici universitari contribuiscono all'adozione di nuove procedure minimamente invasive che utilizzano aghi, pinze, forbici e dispositivi di fissaggio specifici.
Gli appalti stanno diventando sempre più regionali, con accordi a livello di sistema sanitario che comprendono l'acquisizione, l'ispezione, il ritrattamento e la sterilizzazione degli strumenti. La pulibilità, l'etichettatura e la durabilità dei materiali, come richiesto dalla FDA per la convalida del ritrattamento, sono tra i fattori considerati dagli acquirenti. Il Canada contribuisce attraverso programmi di cardiochirurgia finanziati con fondi pubblici e appalti ospedalieri, mentre il Messico rappresenta opportunità di espansione tramite la costruzione di ospedali privati e impianti di produzione di dispositivi medici.
Mercato statunitense degli strumenti per la cardiochirurgia
Nel 2025 gli Stati Uniti hanno generato l'86-89% delle vendite nordamericane e si prevede che registreranno un CAGR del 6,7-7,1% nel periodo 2026-2034. La domanda dipende dalla presenza di centri cardiologici ad alto volume, ospedali e chirurghi esperti sia in chirurgia tradizionale che mininvasiva. Becton, Dickinson and Company, Teleflex Incorporated, Scanlan International, Inc. e Wexler Surgical, Inc. rivestono un ruolo rilevante in questo mercato in termini di attività commerciale e operativa. L'utilizzo degli strumenti varia a seconda delle applicazioni. Gli strumenti per gli interventi di bypass richiedono la manipolazione dei vasi e morsetti affidabili, quelli per la chirurgia valvolare necessitano di strumenti di dissezione e sutura di precisione, mentre quelli utilizzati per la chirurgia pediatrica richiedono strumenti di dimensioni ridotte e superfici di contatto atraumatiche. Le strutture sanitarie stanno sempre più cercando di ottimizzare l'utilizzo dei set di strumenti ridondanti e stanno adottando sistemi di identificazione a livello di singolo strumento per una migliore visibilità sul loro utilizzo.
Mercato europeo degli strumenti per la cardiochirurgia
Nel 2025 l'Europa deteneva il 25-28% delle vendite globali e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,2-6,7% fino al 2034. La Germania domina la domanda regionale grazie alla presenza di infrastrutture ospedaliere, di un mercato delle tecnologie mediche e di una comprovata esperienza nella cardiochirurgia. B. Braun SE è il principale fornitore di tecnologie chirurgiche nella regione e le normative promuovono la qualità documentata, la tracciabilità e la gestione del ciclo di vita.
Il Regno Unito si avvale di centri specializzati del Servizio Sanitario Nazionale (NHS) per l'esecuzione di interventi di cardiochirurgia, nonostante l'intenso controllo dei costi relativi alle procedure di approvvigionamento. Francia, Italia e Spagna generano una domanda costante grazie ai programmi cardiovascolari e alla ristrutturazione degli ospedali. La Francia vanta un mercato consolidato per la chirurgia valvolare, mentre l'Italia è rinomata per le sue specialità cardiache. La Spagna sta sviluppando tecniche mini-invasive presso ospedali all'avanguardia. Nei paesi citati, la crescita demografica e la sostituzione delle apparecchiature obsolete sono i principali fattori trainanti degli acquisti, mentre i vincoli di bilancio privilegiano set standard e tecnologie riparabili.
Mercato degli strumenti per la cardiochirurgia nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico ha rappresentato il 20-23% del fatturato e si prevede che registrerà un tasso di crescita annuo composto (CAGR) dell'8,2-8,8% fino al 2034. A livello regionale, la Cina è leader grazie alla crescita del settore ospedaliero e alla capacità produttiva locale, mentre il Giappone continua a generare domanda di strumenti di alta precisione. In India, si registrano notevoli opportunità di crescita in termini di volumi, grazie all'espansione della rete privata di cardiologia al di fuori delle grandi città.
In Corea del Sud, gli interventi chirurgici e la formazione basati sulla tecnologia sono supportati, mentre in Australia il processo di approvvigionamento è maturo. Si registra una maggiore adozione grazie a investimenti ospedalieri guidati da politiche, copertura assicurativa, turismo medico e formazione dei chirurghi. La produzione locale può contribuire a ridurre i costi, sebbene le apparecchiature specializzate importate rimangano rilevanti per la loro precisione e durata.
Mercato degli strumenti per la cardiochirurgia in Medio Oriente e Africa
Si prevede che la regione registrerà un tasso di crescita annuo composto (CAGR) del 6,9-7,5% nel periodo 2026-2034. L'Arabia Saudita è leader grazie alla costruzione di ospedali, al reclutamento di specialisti e alla diversificazione dell'assistenza sanitaria, mentre gli Emirati Arabi Uniti stanno costruendo centri cardiologici all'avanguardia per pazienti nazionali e internazionali. Il Sudafrica rimane il principale mercato sub-sahariano, supportato da ospedali privati consolidati e istituti di insegnamento.
Nel resto del Medio Oriente e dell'Africa, la scarsa disponibilità di specialisti e i vincoli di capitale limitano l'adozione di queste tecnologie. Ciononostante, i programmi infrastrutturali finanziati dal settore energetico, le partnership pubblico-private e gli appalti centralizzati creano opportunità mirate. I fornitori che offrono formazione, manutenzione e una distribuzione affidabile possono colmare le lacune in termini di competenze in modo più efficace rispetto ai fornitori di soli prodotti.
Analisi di segmentazione
Prodotto
Si prevede che il segmento di prodotto crescerà a un CAGR del 6,8-7,3% nel periodo 2026-2034. Il mercato degli strumenti per la cardiochirurgia comprende strumenti di precisione selezionati in base all'interazione con i tessuti, alla via di accesso, alle preferenze del chirurgo e ai requisiti di riprocessamento. La domanda di sostituzione dipende dall'usura, dall'allineamento delle ganasce, dalle prestazioni di taglio, dalla corrosione e dai cambiamenti nella tecnica chirurgica. I produttori si differenziano per metallurgia, geometria della punta di lavoro, bilanciamento, design dell'impugnatura e configurazioni specifiche per la procedura.
- Porta-aghi: la domanda è sostenuta da interventi di anastomosi coronarica, riparazione valvolare e chirurgia congenita, dove un controllo sicuro dell'ago e un movimento rotatorio preciso sono essenziali per una sutura uniforme in campi operatori ristretti.
- Pinze: Le pinze svolgono un ruolo centrale nella manipolazione e nella dissezione dei tessuti. Punte atraumatiche, profili sottili e una tensione della molla bilanciata sono strategicamente importanti durante le procedure cardiache microchirurgiche e minimamente invasive.
- Pinze: Le pinze sono utili per l'occlusione dei vasi, la preparazione degli innesti e il controllo del campo operatorio. I criteri di acquisto prioritari includono un bloccaggio affidabile, una distribuzione uniforme della pressione, la resistenza alla corrosione e configurazioni adatte alla delicata anatomia vascolare.
- Forbici: Le forbici cardiache sono necessarie per la dissezione controllata e il taglio dei tessuti. La forma curva, le lame sottili e l'affilatura affidabile favoriscono l'efficienza della procedura e riducono la trazione involontaria intorno alle strutture sensibili.
Tipo
Si prevede che il segmento di tipologia registrerà un CAGR del 7,0-7,5% dal 2026 al 2034. I requisiti degli strumenti variano considerevolmente in base al flusso di lavoro procedurale, all'accesso anatomico, alla sensibilità dei tessuti e alla complessità della sutura. La chirurgia di bypass supporta volumi ricorrenti consolidati, mentre le procedure valvolari e pediatriche stimolano la domanda di strumenti più precisi e specializzati. I programmi di formazione e le tecniche minimamente invasive stanno influenzando la selezione dei modelli e la composizione dei set chirurgici.
- Chirurgia di bypass: le procedure di bypass generano una domanda ricorrente di dilatatori vascolari, pinze, forbici, forbici e porta-aghi. La standardizzazione dei flussi di lavoro per la preparazione degli innesti e l'anastomosi rende l'affidabilità degli strumenti fondamentale per la produttività in sala operatoria.
- Chirurgia delle valvole cardiache: la riparazione e la sostituzione valvolare richiedono una manipolazione precisa dei tessuti, un'adeguata esposizione, un taglio accurato e una sutura precisa. La crescita di questo tipo di intervento è legata all'invecchiamento della popolazione e alla crescente enfasi clinica sulle tecniche riparative e minimamente invasive.
- Chirurgia pediatrica: le procedure cardiache pediatriche richiedono strumenti più piccoli e atraumatici, adatti alla delicata anatomia. La domanda è concentrata nei centri specializzati, dove l'esperienza in cardiologia congenita e la disponibilità di strumenti personalizzati supportano interventi complessi.
Utente finale
Si stima che il segmento degli utenti finali crescerà a un tasso annuo composto (CAGR) del 7,1-7,6% nel periodo 2026-2034. Gli ospedali rimangono il principale canale di acquisto, poiché la cardiochirurgia a cuore aperto richiede terapia intensiva, perfusione, diagnostica e team multidisciplinari. Le strutture ambulatoriali si stanno espandendo in modo selettivo, mentre i centri diagnostici e cardiologici influenzano i rinvii e la pianificazione delle procedure. I modelli di approvvigionamento integrano sempre più gli strumenti con la manutenzione, il controllo delle scorte e la formazione del personale.
- Ospedali: Gli ospedali dominano il mercato dei consumi perché gestiscono procedure complesse di bypass, chirurgia valvolare e interventi pediatrici. Le loro economie di scala privilegiano set completi, istruzioni di riprocessamento validate, servizi di manutenzione e contratti standardizzati multisito.
- Centri di chirurgia ambulatoriale: queste strutture rappresentano la categoria di utenti finali in più rapida crescita, poiché le procedure cardiovascolari idonee si stanno spostando verso l'ambito ambulatoriale. L'adozione dipende dal rimborso, dalla selezione dei pazienti, dai protocolli di emergenza e da un'efficiente sterilizzazione.
- Centri diagnostici: I centri diagnostici contribuiscono indirettamente identificando i candidati all'intervento chirurgico e coordinando gli invii a specialisti. La loro importanza strategica risiede nell'accelerare i percorsi di cura, nella pianificazione basata sulle immagini e nella comunicazione con le équipe specializzate di cardiochirurgia.
- Centri cardiologici: i centri cardiologici specializzati richiedono strumenti di alta qualità, specifici per le singole procedure, e mantengono un volume di interventi chirurgici concentrato. La specializzazione dei chirurghi, la formazione clinica e la necessità di una rapida sostituzione degli strumenti favoriscono rapporti diretti con produttori e distributori.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Ospedali |
Alto |
Standardizzazione dei vassoi |
Maturo |
|
Centri chirurgici ambulatoriali |
Mezzo |
Migrazione ambulatoriale |
Scalatura |
|
Centri diagnostici |
Basso |
Integrazione dei referral |
Emergenti |
|
Centri cardiologici |
Alto |
Precisione specialistica |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato degli strumenti per la cardiochirurgia.
Il crescente peso delle malattie cardiovascolari trattabili chirurgicamente
Le malattie cardiovascolari rimangono la principale causa di morte a livello globale, esercitando una pressione costante sui sistemi sanitari per ampliare le attività di prevenzione, intervento e trattamento chirurgico. Secondo le stime dell'Organizzazione Mondiale della Sanità, nel 2022 la mortalità cardiovascolare ha raggiunto circa 19,8 milioni di casi, di cui l'85% dovuto a infarti e ictus. Quando l'ostruzione delle arterie coronarie, i problemi valvolari o le malformazioni cardiache congenite non possono essere controllati con farmaci e cateterismo, l'intervento chirurgico diventa inevitabile. Di conseguenza, aumenta la necessità di strumenti chirurgici, proporzionalmente al numero di sale operatorie per interventi cardiaci, chirurghi specializzati e strutture di terapia intensiva.
Transizione verso procedure cardiache minimamente invasive
Le piccole incisioni e l'accesso limitato richiederanno strumenti specifici. Strumenti con fusti lunghi, punte sottili, impugnature piccole, angoli articolati e meccanismi di articolazione saranno necessari per manipolare i tessuti senza il contatto diretto delle mani. Questo cambiamento aumenterà l'importanza dei kit specifici per la procedura e offrirà un'opportunità di differenziazione tra le aziende specializzate. Tale adozione avrà un impatto economico sugli ospedali, poiché i programmi di chirurgia mininvasiva comporteranno un investimento congiunto in visualizzazione, formazione, processi in sala operatoria e strumenti. Man mano che un numero maggiore di centri investirà in tali programmi, ne trarranno vantaggio le aziende che offrono supporto nei processi di dimostrazione, formazione, preparazione del set di strumenti e assistenza rapida.
Sostituzione e standardizzazione degli inventari di strumenti riutilizzabili
Questi strumenti saranno costantemente esposti a detergenti chimici, stress meccanici e trattamenti termici durante il processo di sterilizzazione. L'usura può compromettere l'affilatura delle lame, la corretta chiusura delle ganasce, la qualità della superficie e il meccanismo di bloccaggio degli strumenti. Secondo le linee guida della FDA, il riprocessamento potrebbe non essere eseguito correttamente e potrebbe lasciare residui biologici sullo strumento, interferendo con la procedura di sterilizzazione. Ciò spinge gli ospedali a standardizzare i set di strumenti utilizzati nelle loro procedure. Pertanto, si presenta un'opportunità per vendere strumenti durevoli e servizi correlati agli ospedali.
Mercato degli strumenti per la cardiochirurgia: tendenze future
Cicli di vita degli strumenti tracciabili digitalmente
Le tendenze del mercato degli strumenti per la cardiochirurgia includeranno sempre più l'identificazione a livello di singolo strumento, connessa ai sistemi di sterilizzazione e di sala operatoria. Sarà possibile tracciare informazioni sul contenuto dei vassoi, i tassi di utilizzo, le attività di manutenzione, i cicli di sterilizzazione e i vassoi smarriti. Gli ospedali potranno utilizzare queste informazioni per individuare gli strumenti sottoutilizzati, correggere le imprecisioni nei set e pianificare la manutenzione preventiva prima che le prestazioni si deteriorino. I produttori di strumenti potranno integrare etichette permanenti, sistemi di gestione dati e programmi di manutenzione nelle proprie linee di prodotti. In definitiva, gli acquisti potrebbero passare da frequenti cicli di sostituzione basati su stime dell'età dello strumento a un approccio basato sul ciclo di vita, che tenga conto dell'utilizzo e delle condizioni di conservazione.
Ergonomia specifica per la procedura e microstrumentazione
Le previsioni di mercato per gli strumenti di cardiochirurgia indicano che in futuro la progettazione degli strumenti si concentrerà maggiormente sull'affaticamento del chirurgo, sulla geometria dell'accesso e sull'interazione con i tessuti. L'utilizzo di materiali leggeri, impugnature migliori, tensioni delle molle appropriate e rivestimenti specializzati migliorerà il controllo durante gli interventi chirurgici di lunga durata. La necessità di punte di piccole dimensioni e di design delle ganasce specializzati aumenterà a causa della chirurgia pediatrica, della riparazione valvolare e della chirurgia mininvasiva. Ci sarà una maggiore collaborazione con i chirurghi durante il processo di progettazione e test tramite simulazioni prima del lancio dei prodotti sul mercato. Le famiglie di prodotti modulari potrebbero consentire agli ospedali di personalizzare i propri set in base alle preferenze, evitando di duplicare troppi strumenti.
Opportunità di mercato per gli strumenti di cardiochirurgia
Localizzazione dell'offerta specializzata nei mercati asiatici in forte crescita
I produttori possono investire in capacità regionali di finitura, assemblaggio, riparazione e distribuzione in Cina, India e Sud-est asiatico. Le operazioni locali possono ridurre i tempi di consegna, l'esposizione alle importazioni e i ritardi nelle sostituzioni, migliorando al contempo la capacità di rispondere alle esigenze specifiche dei vassoi chirurgici ospedalieri. Le previsioni di mercato per gli strumenti di cardiochirurgia suggeriscono di dare priorità alle reti cardiologiche metropolitane, seguite dall'espansione negli ospedali privati delle città secondarie. Le partnership con gli istituti di formazione per chirurghi possono favorire la familiarità con il prodotto e fornire un feedback strutturato. Una localizzazione efficace richiede una metallurgia uniforme, processi validati e controlli di qualità equivalenti agli standard globali. Le aziende dovrebbero evitare di competere esclusivamente sul prezzo e combinare invece l'accessibilità economica con un servizio affidabile e una durata documentata.
Modelli di servizio del ciclo di vita per reti ospedaliere multisito
Esiste l'opportunità di integrare la fornitura di strumenti con servizi quali ispezione, affilatura, riparazione, razionalizzazione dei set e report sull'utilizzo. I sistemi multisito spesso gestiscono cataloghi incoerenti e set duplicati, aumentando il carico di lavoro del reparto di sterilizzazione e le spese di sostituzione. I fornitori possono iniziare con audit degli strumenti, identificare modelli ridondanti e stabilire set di strumenti standardizzati in tutte le sedi. I livelli di servizio contrattuali per i tempi di consegna e la sostituzione di emergenza possono migliorare la fidelizzazione dei clienti e generare entrate ricorrenti. Il modello è particolarmente adatto a produttori e distributori con tecnici sul campo, documentazione tecnica e copertura logistica. Dimostrare tassi di perdita inferiori, un minor numero di set incompleti e una maggiore durata utile può supportare le discussioni di acquisto basate sul valore.
Sviluppi recenti
- Settembre 2025: B. Braun SE ha acquisito True Digital Surgery, azienda sviluppatrice di sistemi di microscopia chirurgica tridimensionale assistita da robot. L'operazione ha integrato completamente il team tecnologico dell'azienda nella divisione chirurgica Aesculap di B. Braun e supporta il continuo sviluppo delle capacità di visualizzazione digitale. Sebbene inizialmente focalizzata sul settore microchirurgico, l'investimento dimostra la più ampia strategia di B. Braun di combinare strumenti chirurgici con tecnologie avanzate di visualizzazione e operatori digitali.
- Aprile 2025: Becton, Dickinson and Company ha lanciato HemoSphere Alta, una piattaforma avanzata per il monitoraggio emodinamico con algoritmi predittivi basati sull'intelligenza artificiale. Il sistema include un software per l'indice di autoregolazione cerebrale (CRE) e per l'indice di previsione dell'ipotensione (HIP), progettato per aiutare i medici ad anticipare l'instabilità della pressione sanguigna durante le procedure critiche. Il lancio amplia il portfolio di soluzioni perioperatorie connesse di BD, a seguito dell'acquisizione del gruppo di prodotti per la terapia intensiva di Edwards Lifesciences.
- Febbraio 2025: Teleflex Incorporated ha annunciato un accordo per l'acquisizione di sostanzialmente tutta la divisione di interventi vascolari di BIOTRONIK, delineando al contempo i piani per la separazione di alcune attività specifiche. L'operazione rafforza la presenza di Teleflex nel trattamento delle patologie coronariche e vascolari periferiche e amplia il suo impegno con i medici specialisti in cardiologia. Il riallineamento strategico concentra inoltre gli investimenti sui mercati ospedalieri ad alta complessità, inclusi gli ambienti di cura interventistica e chirurgica.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -