
心臓外科手術機器市場:動向・需要・予測 2034
心臓外科手術器具市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:製品別(持針器、鉗子、クランプ、はさみ、その他)、タイプ別(バイパス手術、心臓弁手術、小児外科手術、その他)、エンドユーザー別(病院、外来手術センター、診断センター、心臓センター)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00003097
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 08, 2026


2025年の市場規模
31億6000 万米ドル
基準年値
2034年の予測
58億5000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.08 %
成長率
対象市場
406億7000 万米ドル
(2026年~2034年)
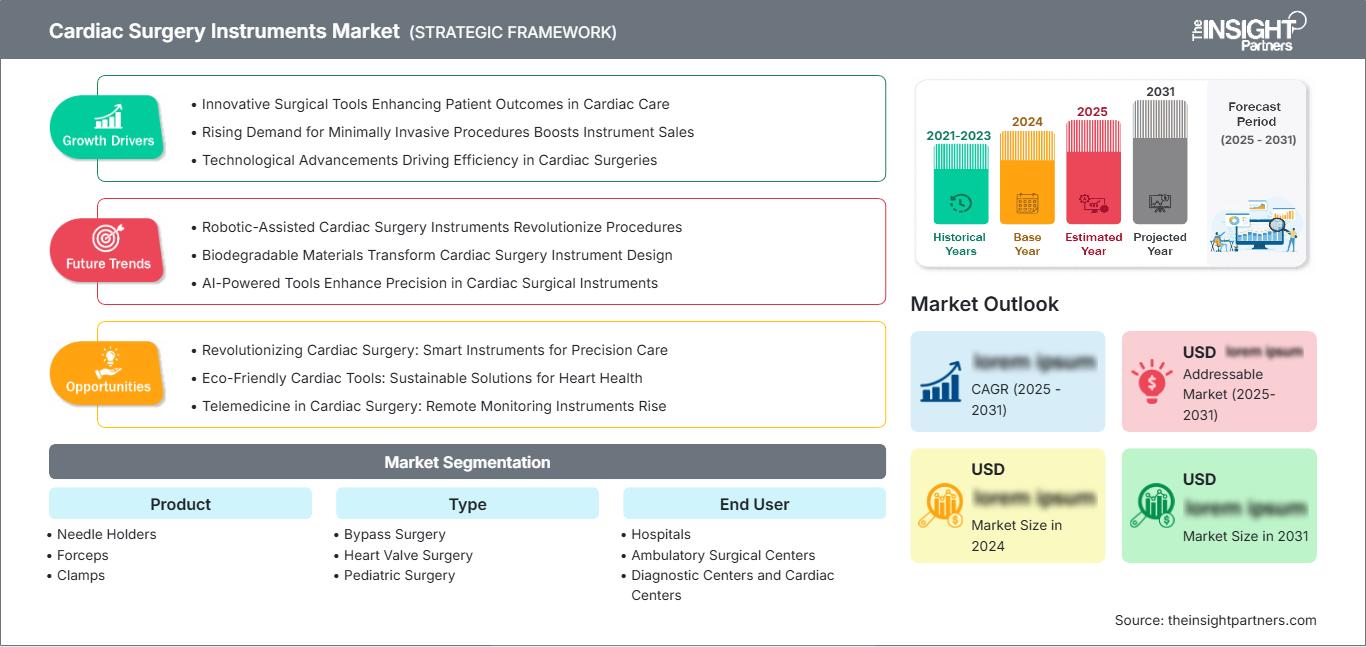
心臓外科手術器具市場は、2025年に31億6,000万米ドルと評価され、2034年までに58億5,000万米ドルに達すると予測されています。同市場は、バイパス手術、弁置換手術、小児心臓手術で使用される精密機器に対する持続的な需要を反映し、2026年から2034年にかけて年平均成長率(CAGR)7.08%を記録すると予想されています。製品の買い替えサイクルと手術能力の拡大が、予測期間全体を通して収益の伸びを支えるでしょう。
北米における心臓外科手術器具市場は、2026年から2034年にかけて年平均成長率(CAGR)6.6~7.0%で拡大すると予測されています。需要は、確立された心臓胸部外科ネットワーク、低侵襲手術技術の高い普及率、および再利用可能な器具在庫の体系的な更新によって支えられています。購入決定においては、人間工学に基づいた設計、滅菌適合性、トレーサビリティ、および病院システム全体で準備の複雑さを軽減する標準化された器具セットがますます重視されるようになっています。
心臓外科手術器具市場の評価と洞察
- 北米:この地域は2025年には44~47%のシェアを占め、高度な外科インフラ、医療機器の交換プログラム、低侵襲心臓手術の普及に支えられ、2026年から2034年の間に年平均成長率(CAGR)6.6~7.0%を記録すると予測されている。
- 米国: 2025年には北米の収益の86~89%を占め、2026年から2034年にかけて年平均成長率(CAGR)6.7~7.1%で成長すると予測されている。
- 欧州:欧州は2025年に25~28%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)6.2~6.7%を記録すると予測されている。ドイツ、英国、フランス、イタリア、スペインは引き続き重要な調達市場である。
- アジア太平洋地域:同地域は2025年には売上高の20~23%を占め、中国、日本、インド、韓国、オーストラリアを筆頭に、2026年から2034年にかけて年平均成長率(CAGR)8.2~8.8%で成長すると予測されている。
- 最大のセグメント:病院は2025年に市場シェアの66~70%を占め、複雑な心臓手術には多職種による入院インフラが必要となるため、2026年から2034年の間に年平均成長率6.8~7.2%で拡大すると予測されている。
- 高成長分野:外来手術センターは2025年に13~16%の市場シェアを占め、一部の手術が効率的な外来環境へと移行するにつれて、2026~2034年の間に8.1~8.7%のCAGRを記録すると予測されています。
- 詳細に分析された主要企業:ベクトン・ディキンソン・アンド・カンパニー、ミレニアム・サージカル・コーポレーション、スカラー・インスツルメンツ、B・ブラウンSE、テレフレックス・インコーポレーテッド、シンメトリー・サージカル、スキャンラン・インターナショナル、ウェクスラー・サージカル、スティルAB、およびサーテックス・インスツルメンツ・リミテッド。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
心臓手術器具の設計は、標準的なステンレス鋼製のセットから、非侵襲性のジョー、小型の作業チップ、軽量素材、人間工学に基づいたハンドルを備えた、手術手順に特化した器具セットへと進化してきました。アライメント、耐腐食性、そして安定した性能を向上させるため、精密機械加工と表面処理の利用が増加しています。心臓手術器具の製造は、形状を維持する必要のある器具に対して繰り返し滅菌処理が行われるため、依然として非常に高い品質管理が求められます。病院は器具設計の統合を進めており、これにより、調達契約にカタログの多様性、修理、在庫管理、およびカスタムトレイを含める必要性が高まるでしょう。
今後、アジア太平洋地域および中東における外科医療インフラへの投資は、ターゲット市場という点で新たな機会を切り開くでしょう。検証済みの再処理、機器識別、市販後の品質管理に対する規制強化は、自社の材料とサービスを文書化できるメーカーにとって有利に働きます。ロボット支援心臓手術および低侵襲心臓手術プログラムへの投資は、長くて細く、関節式の手術器具への需要を高めるとともに、標準化された手順を通じて製品選択に影響を与える専門的なトレーニングセンターの発展にも貢献するでしょう。
心臓外科手術器具市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 31億6000万米ドル |
| 2034年までの市場規模 | 58億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.08% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
心臓外科手術器具市場分析
心臓外科手術器具市場の発展は、冠動脈疾患、弁膜症、先天性心疾患、心不全が公衆衛生に及ぼす長期的な影響によって牽引されています。2022年、世界保健機関(WHO)は、心血管疾患による死亡者数を1,980万人と推定しました。これは、全世界の死亡者数の32%を占めています。このような状況は、薬物療法やカテーテル治療が奏功しない場合に、常に外科手術への需要が存在することを示しています。
バリューチェーンには、特殊金属およびチタンのサプライヤー、精密機械メーカー、工具サプライヤー、販売代理店、滅菌ユニット、手術室などが含まれます。サプライチェーンの成功は、合金の信頼性、仕上げ、試験、およびトレーサブルな包装にかかっています。繰り返し使用可能な器具は、研磨、位置合わせ、検査、およびトレイの最適化を通じてアフターマーケットを生み出します。FDAのガイドラインによると、洗浄、消毒、滅菌は、再利用可能な医療機器に対する多段階の要件に含まれています。
心臓外科手術器具市場レポートは、規模の経済と専門化が混在する、細分化された競争環境を示しています。ベクトン・ディッキンソン・アンド・カンパニー、B.ブラウンSE、テレフレックス・インコーポレーテッドは、包括的な流通チャネルと病院との契約を特徴としています。スキャンラン・インターナショナル、ウェクスラー・サージカル、スティルAB、サーテックス・インスツルメンツ・リミテッドは、外科医向けの特殊設計、マイクロサージェリー、カスタマイズを強みとして競争しています。
現在の設備投資は、機械加工プロセスの自動化、製品のデジタル追跡、低侵襲製品、および修理サービスに充てられています。Symmetry Surgical Inc.、Sklar Instruments, Inc.、Millennium Surgical Corp.、および専門医は、カタログの効率的な管理と的を絞った臨床サポートから恩恵を受ける可能性があります。競争優位性は、単価ではなくライフサイクル経済によってますます決定されます。耐久性、信頼性の高い再処理、迅速な交換、および標準トレイを備えた企業は、複数の拠点を持つ病院との契約を獲得する可能性が高くなります。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
心臓外科手術器具市場:戦略的洞察
地域別分析
北米心臓外科手術器具市場
北米は2025年に世界の収益の44~47%を占め、2034年まで年平均成長率(CAGR)6.6~7.0%を達成すると予測されています。心臓外科手術器具の市場シェアは、十分に発達した心臓胸部医療インフラ、手術の複雑さ、および再利用可能な器具の定期的な更新に依存します。大学病院も、特殊な針、鉗子、鉗子、はさみを使用した新しい低侵襲手術の導入に貢献しています。
医療機器の調達は、医療システム全体にわたる機器の取得、検査、再処理、滅菌サービスを含む契約により、地域的な側面が強まっている。FDAが再処理の検証に求める要件の一部として、材料の洗浄性、ラベル表示、耐久性などが購入者によって考慮される要素となっている。カナダは公的資金による心臓外科プログラムや病院の調達を通じて貢献しており、メキシコは民間病院の建設や医療機器製造施設を通じて事業拡大の機会を提供している。
米国心臓外科手術器具市場
米国は2025年に北米の売上高の86~89%を占め、2026~2034年には年平均成長率(CAGR)6.7~7.1%を記録すると予測されています。需要は、従来型手術と低侵襲手術の両方に精通した、高ボリュームの心臓センター、病院、外科医の存在に依存します。ベクトン・ディッキンソン・アンド・カンパニー、テレフレックス・インコーポレーテッド、スキャンラン・インターナショナル、インク、ウェクスラー・サージカル、インクは、ビジネスまたは運営の面でこの市場において関連性があります。器具の使用方法は用途によって異なります。バイパス手術用の器具には血管操作と信頼性の高いクランプが必要であり、弁手術用の器具には精密な切開および縫合器具が必要であり、小児手術用の器具にはより小型で非外傷性の接触面を持つ器具が必要です。施設は、冗長なトレイをますます有効活用し、使用状況をより明確に把握するために器具レベルの識別を使用しています。
欧州心臓外科手術器具市場
2025年には欧州が世界売上高の25~28%を占め、2034年まで年平均成長率(CAGR)6.2~6.7%で拡大すると予測されている。ドイツは、病院インフラの整備、医療技術市場の存在、そして実績のある心臓外科手術の専門知識により、この地域の需要を牽引している。B. Braun SEは、この地域における外科手術技術の主要サプライヤーであり、規制によって記録された品質、トレーサビリティ、ライフサイクル管理が促進されている。
英国では、調達プロセスに関連するコストが厳しく精査されているにもかかわらず、心臓手術を行うための国民保健サービス(NHS)の専門センターが活用されている。フランス、イタリア、スペインでは、心血管プログラムや病院の改修を通じて継続的な需要が見込まれる。フランスは弁膜症手術の市場が確立されており、イタリアは有名な心臓専門分野を有している。スペインは、主要病院で低侵襲手術技術の開発を進めている。前述の国々では、人口増加と既存在庫の更新が購入を促進する一方、予算の制約から標準セットや修理可能な技術が優先されている。
アジア太平洋地域の心臓外科手術器具市場
アジア太平洋地域は2025年には売上高の20~23%を占め、2034年まで年平均成長率(CAGR)8.2~8.8%で推移すると予測されています。地域別売上高では、中国が病院数の増加と国内製造能力の拡大によりリードしており、日本は高精度機器への需要を継続的に生み出しています。インドでは、心臓専門の民間医療ネットワークが大都市圏以外にも拡大しているため、相当な販売量増加の機会が見込まれます。
韓国では、技術に基づいた手術と研修が支援されている一方、オーストラリアでは調達プロセスが成熟している。政策主導の病院投資、保険適用、医療ツーリズム、外科医の研修などを通じて、導入が進んでいる。現地生産はコスト削減につながる可能性があるが、精密性と耐久性の面から、専門的な輸入機器も依然として重要である。
中東・アフリカの心臓外科手術器具市場
この地域は2026年から2034年にかけて年平均成長率(CAGR)6.9~7.5%を記録すると予測されている。サウジアラビアは病院建設、専門医の採用、医療サービスの多様化において主導的な役割を果たしており、アラブ首長国連邦は国内外の患者に対応する高度な心臓センターを建設している。南アフリカは、既存の民間病院や教育機関に支えられ、サハラ以南地域における主要市場であり続けている。
中東・アフリカのその他の地域では、専門家の不足と資金制約が導入を阻害している。しかしながら、エネルギー関連資金によるインフラ整備プログラム、官民連携、集中調達といった取り組みが、的を絞った機会を生み出している。トレーニング、メンテナンス、そして信頼性の高い流通網を提供するサプライヤーは、製品のみを提供するベンダーよりも、能力のギャップをより効果的に解消できる。
セグメンテーション分析
製品
この製品セグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.8~7.3%で拡大すると予測されています。心臓外科手術器具市場の範囲は、組織との相互作用、アクセス経路、外科医の好み、および再処理要件に応じて選択される精密器具を網羅しています。交換需要は、摩耗、顎の位置合わせ、切断性能、腐食、および手術手技の変化によって異なります。メーカーは、冶金、作業先端形状、バランス、ハンドル設計、および手術手順固有の構成によって差別化を図っています。
- 針ホルダー:需要は、冠動脈吻合術、弁修復術、先天性疾患手術などで支えられています。これらの手術では、限られた手術野で安定した縫合を行うために、確実な針の制御と正確な回転動作が不可欠です。
- 鉗子:鉗子は組織の取り扱いと解剖において中心的な役割を担っています。非侵襲性の先端、繊細な形状、バランスの取れたバネの張力は、顕微鏡下手術や低侵襲心臓手術において戦略的に重要です。
- クランプ:クランプは、血管閉塞、移植片の準備、および術野の制御をサポートします。購入時の優先事項としては、確実なロック機構、均一な圧力分布、耐腐食性、および繊細な血管構造に適した形状が挙げられます。
- ハサミ:心臓手術用ハサミは、精密な解剖と組織切断に不可欠です。湾曲した形状、細い刃、そして確かな切れ味は、手術の効率性を高め、繊細な組織への意図しない牽引を軽減します。
タイプ
手術器具の分野は、2026年から2034年にかけて年平均成長率(CAGR)7.0~7.5%で成長すると予測されています。必要な器具は、手術手順、解剖学的アプローチ、組織の感受性、縫合の複雑さによって大きく異なります。バイパス手術は安定した症例数を維持していますが、弁手術や小児手術では、より精密で特殊な器具への需要が高まっています。トレーニングプログラムや低侵襲手術は、パターン選択やトレイ構成に影響を与えています。
- バイパス手術:バイパス手術では、血管拡張器、鉗子、鉗子、はさみ、持針器などの器具が繰り返し必要となります。標準化された移植片の準備と吻合の手順により、器具の信頼性は手術室の生産性を左右する重要な要素となります。
- 心臓弁手術:弁の修復および置換には、精密な組織処理、露出、切開、縫合が求められます。高齢化の進展と、修復を目的とした低侵襲手術への臨床的重視の高まりに伴い、心臓弁手術の需要は増加しています。
- 小児外科:小児の心臓手術には、繊細な解剖学的構造に適した、小型で低侵襲な器具が必要です。需要は、先天性疾患に関する専門知識と、複雑な手術をサポートする特注の器具セットを備えた専門センターに集中しています。
エンドユーザー
エンドユーザーセグメントは、2026年から2034年にかけて年平均成長率(CAGR)7.1~7.6%で成長すると予測されています。開心手術には集中治療、体外循環、診断、および多職種チームが必要となるため、病院が依然として主要な購入チャネルとなっています。外来施設は選択的に規模を拡大しており、診断センターや心臓センターは紹介や手術計画に影響を与えています。調達モデルは、機器とメンテナンス、在庫管理、およびスタッフ研修を統合する傾向が強まっています。
- 病院:病院は、複雑なバイパス手術、弁置換手術、小児科手術などを管理するため、消費量の大部分を占めています。病院の購買規模は、完全なトレイ、検証済みの再処理手順、保守サービス、標準化された複数施設契約を優先します。
- 外来手術センター:これらの施設は、適切な心血管系手術が外来で行われるようになるにつれて、最も急速に成長しているエンドユーザーカテゴリーです。導入の成否は、診療報酬、患者の選択基準、緊急時の対応手順、効率的な滅菌処理に左右されます。
- 診断センター:診断センターは、手術候補者の特定や紹介の調整を通じて間接的に貢献します。その戦略的な重要性は、治療経路の迅速化、画像診断に基づく計画立案、そして専門の心臓外科チームとの連携にあります。
- 心臓専門センター:専門の心臓専門センターでは、手術に特化した高性能な医療機器が必要とされ、手術件数も集中的に管理されています。外科医の専門性、臨床研修、そして迅速な機器交換の必要性から、メーカーや販売代理店との直接的な関係が不可欠です。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|
病院 |
高い |
トレイの標準化 |
成熟した |
|
外来手術センター |
中くらい |
外来患者の移動 |
スケーリング |
|
診断センター |
低い |
紹介統合 |
新興 |
|
心臓センター |
高い |
特殊精密 |
スケーリング |
心臓外科手術器具市場の成長要因と影響分析
外科的治療が可能な心血管疾患の負担拡大
心血管疾患は依然として世界的に主要な死因であり、予防、介入、外科的治療の拡大を医療システムに継続的に要求している。世界保健機関(WHO)は、2022年の心血管疾患による死亡者数を約1980万人と推定しており、その85%は心臓発作と脳卒中によるものである。冠動脈の閉塞、弁膜症、または先天性心疾患が薬物療法やカテーテル治療で制御できない場合、外科的治療が不可欠となる。そのため、心臓外科手術室の数、熟練した外科医、集中治療施設の数に応じて、医療機器の必要性が高まっている。
低侵襲心臓手術への移行
小さな切開と限られたアクセス手段により、手術器具には特有のニーズが生じます。長いシャフト、細い先端、小さなハンドル、関節式の角度、そして関節機構を備えた器具は、手を直接組織に接触させることなく操作するために不可欠です。この変化により、手術専用のキットの重要性が高まり、専門企業間の差別化の機会が生まれます。低侵襲手術プログラムでは、画像診断、トレーニング、手術室の手順、そして手術器具への共同投資が必要となるため、この導入は病院に経済的な影響をもたらします。より多くの施設がこのようなプログラムに投資するにつれ、デモンストレーション、トレーニング、トレイの配置、迅速なサービスといったプロセスをサポートする企業が恩恵を受けるでしょう。
再利用可能な機器在庫の交換と標準化
これらの器具は、滅菌処理中に洗浄剤、機械的ストレス、熱処理に常にさらされます。摩耗により、刃の切れ味、顎の適切な閉鎖、表面品質、および器具のロック機構が損なわれる可能性があります。FDAのガイドラインによると、再処理が適切に行われず、器具に生物学的残留物が残って滅菌処理を妨げる可能性があります。そのため、病院は手術で使用するトレイを標準化するようになりました。したがって、耐久性のある器具と関連サービスを病院に販売する機会が生まれます。
心臓外科手術器具市場の将来動向
デジタル追跡可能な機器ライフサイクル
心臓外科手術器具市場のトレンドとしては、滅菌処理システムや手術室システムと連携した器具レベルの識別がますます重要になってくるでしょう。トレイの内容、使用率、メンテナンス活動、滅菌サイクル、紛失したトレイに関する情報を追跡することが可能になります。病院はこの情報を用いて、使用頻度の低い器具を特定し、セットの不正確さを修正し、性能低下が起こる前に予防保守を計画することができます。器具メーカーは、製品ラインに永続的なラベル表示、データシステム、メンテナンスプログラムを組み込むことができます。最終的には、器具の経年劣化を推定した頻繁な交換サイクルから、使用状況と状態に基づいたエビデンスに基づくライフサイクル調達へと、調達方法が移行していく可能性があります。
手順固有の人間工学とマイクロ機器
心臓外科手術器具市場の予測によると、将来の製品設計は、外科医の疲労軽減、アクセス形状、組織との相互作用に重点を置くようになるでしょう。軽量素材、優れたグリップ、適切なバネ張力、特殊コーティングの使用により、長時間の外科手術における操作性が向上します。小児外科手術、弁修復手術、低侵襲手術の増加に伴い、小型チップや特殊な顎部設計の必要性が高まるでしょう。製品の市場投入前に、設計プロセスにおける外科医との連携やシミュレーションによるテストがより重視されるようになります。モジュール式の製品ラインファミリーにより、病院は重複する製品を増やすことなく、好みに合わせて独自のセットをカスタマイズできるようになるでしょう。
心臓外科手術器具市場の機会
高成長アジア市場における専門人材供給の現地化
メーカーは、中国、インド、東南アジアの地域で仕上げ、組み立て、修理、流通の能力に投資することができます。現地での事業展開により、リードタイム、輸入リスク、交換遅延を削減できるとともに、病院固有のトレイ要件への対応力も向上します。心臓外科手術器具市場の予測では、まず大都市の心臓ネットワークを優先し、次に二次都市の私立病院を拡大することを推奨しています。外科医のトレーニング機関とのパートナーシップにより、製品への理解を深め、体系的なフィードバックを得ることができます。現地化を成功させるには、一貫した冶金技術、検証済みのプロセス、グローバルスタンダードと同等の品質管理が必要です。企業は価格競争だけに頼るのではなく、手頃な価格と信頼できるサービス、そして実証済みの耐久性を組み合わせるべきです。
複数拠点病院ネットワーク向けライフサイクルサービスモデル
器具の供給と、検査、研磨、修理、トレイの合理化、利用状況報告をパッケージ化することで、新たなビジネスチャンスが生まれます。複数の拠点を持つシステムでは、カタログの不整合や重複したセットの管理が頻繁に発生し、滅菌処理の作業負荷と交換費用が増加します。サプライヤーは、まず器具の監査を実施し、重複するパターンを特定し、拠点全体で標準化された手順トレイを確立することができます。納期や緊急交換に関する契約サービスレベルを設定することで、顧客維持率を高め、継続的な収益を生み出すことができます。このモデルは、現場技術者、技術文書、物流網を備えたメーカーや販売業者に特に適しています。損失率の低下、不完全なトレイの減少、耐用年数の延長を実証することで、価値に基づく調達に関する議論を後押しすることができます。
最近の動向
- 2025年9月:B.ブラウンSEは、デジタルロボット支援型3次元手術用顕微鏡の開発企業であるトゥルー・デジタル・サージェリー社を買収しました。この買収により、同社の技術チームはB.ブラウンの外科部門であるエスクラプに完全に統合され、デジタル可視化機能の継続的な開発が支援されます。当初はマイクロサージェリー分野に注力していましたが、今回の投資は、手術器具と高度な可視化技術およびデジタル手術技術を組み合わせるというB.ブラウンのより広範な戦略を示すものです。
- 2025年4月:ベクトン・ディキンソン・アンド・カンパニーは、人工知能を活用した予測アルゴリズムを搭載した先進的な血行動態モニタリングプラットフォーム「HemoSphere Alta」を発表しました。このシステムには、脳自動調節指数(CARI)と低血圧予測指数(HPI)ソフトウェアが搭載されており、重要な処置中の血圧不安定性を医師が予測するのに役立ちます。今回の発表は、エドワーズライフサイエンス社のクリティカルケア製品グループ買収に続き、BDの周術期関連製品ポートフォリオをさらに拡充するものです。
- 2025年2月:テレフレックス社は、バイオトロニック社の血管インターベンション事業のほぼ全てを買収する契約を締結し、一部事業の分離計画を発表した。この取引により、テレフレックス社の冠動脈および末梢血管治療分野における事業基盤が強化され、心血管専門医との連携も拡大する。また、この戦略的な再編により、インターベンション治療や外科治療を含む高度医療を必要とする病院市場への投資が集中する。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -