
Mercado de instrumentos de cirugía cardíaca: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de instrumentos para cirugía cardíaca y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por producto (portagujas, fórceps, pinzas, tijeras y otros), tipo (cirugía de bypass, cirugía de válvulas cardíacas, cirugía pediátrica y otros), usuario final (hospitales, centros quirúrgicos ambulatorios, centros de diagnóstico y centros cardíacos) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00003097
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 08, 2026


Tamaño del mercado en 2025
3.160 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
5.850 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,08 %
Índice de crecimiento
Mercado potencial
40.670 millones de dólares estadounidenses
(2026-2034)
El mercado de instrumental para cirugía cardíaca alcanzó un valor de 3160 millones de dólares en 2025 y se prevé que llegue a los 5850 millones de dólares en 2034. Se espera que el mercado registre una tasa de crecimiento anual compuesta (TCAC) del 7,08 % entre 2026 y 2034, lo que refleja la demanda sostenida de instrumental de precisión utilizado en procedimientos de bypass, válvulas cardíacas y cardiología pediátrica. Los ciclos de renovación de productos y la expansión de la capacidad quirúrgica impulsarán el crecimiento de los ingresos durante todo el período de previsión.
En Norteamérica, se estima que el mercado de instrumental para cirugía cardíaca crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6,6 % al 7,0 % entre 2026 y 2034. La demanda se ve impulsada por las redes consolidadas de cirugía cardiotorácica, la alta adopción de técnicas mínimamente invasivas y la renovación sistemática de los inventarios de instrumental reutilizable. Las decisiones de compra priorizan cada vez más el diseño ergonómico, la compatibilidad con la esterilización, la trazabilidad y los conjuntos de instrumental estandarizados, que reducen la complejidad de la preparación en los sistemas hospitalarios.
Evaluación y perspectivas del mercado de instrumentos para cirugía cardíaca
- América del Norte: La región representó entre el 44 % y el 47 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 6,6 % al 7,0 % entre 2026 y 2034, gracias a una infraestructura quirúrgica avanzada, programas de sustitución de instrumental y la adopción de la cirugía cardíaca mínimamente invasiva.
- EE. UU.: El país representó entre el 86 % y el 89 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,7 % al 7,1 % entre 2026 y 2034.
- Europa: Europa representó entre el 25 % y el 28 % en 2025 y se espera que registre una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 6,7 % entre 2026 y 2034. Alemania, el Reino Unido, Francia, Italia y España siguen siendo mercados de aprovisionamiento importantes.
- Asia Pacífico: La región representó entre el 20 % y el 23 % de las ventas en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,2 % al 8,8 % entre 2026 y 2034, liderada por China, Japón, India, Corea del Sur y Australia.
- Segmento más grande: Los hospitales acapararon una cuota de mercado del 66-70% en 2025 y se prevé que se expandan a una tasa de crecimiento anual compuesta (CAGR) del 6,8-7,2% entre 2026 y 2034, debido a que los procedimientos cardíacos complejos requieren una infraestructura hospitalaria multidisciplinaria.
- Segmento de alto crecimiento: Los centros quirúrgicos ambulatorios representaron una cuota de mercado del 13-16% en 2025 y se prevé que registren una tasa de crecimiento anual compuesta (CAGR) del 8,1-8,7% entre 2026 y 2034, a medida que determinados procedimientos migren hacia entornos ambulatorios eficientes.
- Empresas clave analizadas en detalle: Becton, Dickinson and Company, Millennium Surgical Corp., Sklar Instruments, Inc., B. Braun SE, Teleflex Incorporated, Symmetry Surgical Inc., Scanlan International, Inc., Wexler Surgical, Inc., STILLE AB y Surtex Instruments Limited.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El diseño de instrumental cardíaco ha evolucionado desde los conjuntos estándar de acero inoxidable hasta conjuntos especializados para procedimientos específicos, con mordazas atraumáticas, puntas de trabajo pequeñas, materiales ligeros y mangos ergonómicos. Se observa un uso cada vez mayor de mecanizado de precisión y tratamiento de superficies para mejorar la alineación, la resistencia a la corrosión y el rendimiento constante. La fabricación de instrumental cardíaco sigue siendo muy exigente en cuanto a calidad, ya que requiere esterilizaciones repetidas para que los instrumentos conserven su geometría. Los hospitales están avanzando hacia la consolidación de los diseños de instrumental, lo que impulsará la necesidad de diversificación de catálogos, reparaciones, gestión de existencias y bandejas personalizadas incluidas en los acuerdos de adquisición.
De cara al futuro, las inversiones en infraestructura quirúrgica en Asia Pacífico y Oriente Medio abrirán nuevas oportunidades en cuanto al mercado objetivo. Un mayor énfasis regulatorio en el reprocesamiento validado, la identificación de dispositivos y la calidad posterior a la comercialización beneficiará a los fabricantes que puedan documentar sus materiales y servicios. Las inversiones en programas de cirugía cardíaca robótica y mínimamente invasiva impulsarán la demanda de instrumental largo, delgado y articulado, junto con los centros de formación especializada que contribuirán a influir en la elección de productos mediante procedimientos estandarizados.
Alcance del informe de mercado de instrumentos para cirugía cardíaca
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 3.160 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 5.850 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,08% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de instrumentos para cirugía cardíaca
El desarrollo del mercado de instrumental para cirugía cardíaca se ve impulsado por el impacto constante de la enfermedad coronaria, las valvulopatías, los problemas congénitos y la insuficiencia cardíaca en la salud pública. En 2022, la Organización Mundial de la Salud estimó que 19,8 millones de personas fallecieron a causa de enfermedades cardiovasculares, lo que representó el 32 % de todas las muertes a nivel mundial. Esta situación garantiza que siempre exista demanda de cirugía cuando los tratamientos médicos y los procedimientos de cateterismo resultan ineficaces.
La cadena de valor incluye proveedores de metales especiales y titanio, fabricantes de maquinaria de precisión, proveedores de herramientas, distribuidores, unidades de esterilización y cirujanos. El éxito de la cadena de suministro depende de la fiabilidad de la aleación, el acabado, las pruebas y el embalaje con trazabilidad. Los instrumentos reutilizables generan un mercado de repuestos mediante el afilado, la alineación, la inspección y la optimización de las bandejas. Según las directrices de la FDA, la limpieza, la desinfección y la esterilización son requisitos fundamentales para los dispositivos reutilizables.
El informe del mercado de instrumental para cirugía cardíaca muestra la naturaleza fragmentada de la competencia, donde las economías de escala se combinan con la especialización. Becton, Dickinson and Company, B. Braun SE y Teleflex Incorporated se caracterizan por sus amplios canales de distribución y contratos hospitalarios. Scanlan International, Inc., Wexler Surgical, Inc., STILLE AB y Surtex Instruments Limited compiten en función de sus diseños especializados, la microcirugía y la personalización para cirujanos.
La inversión de capital actual se destina a la automatización del proceso de mecanizado, la trazabilidad digital de los productos, los productos mínimamente invasivos y los servicios de reparación. Symmetry Surgical Inc., Sklar Instruments, Inc., Millennium Surgical Corp. y los especialistas pueden beneficiarse de una gestión eficiente del catálogo y un soporte clínico específico. La ventaja competitiva se determina cada vez más por la rentabilidad del ciclo de vida, en lugar del precio por unidad. Las empresas que demuestran durabilidad, reprocesamiento fiable, reemplazos rápidos y bandejas estandarizadas tienen más posibilidades de obtener contratos con hospitales con múltiples sedes.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
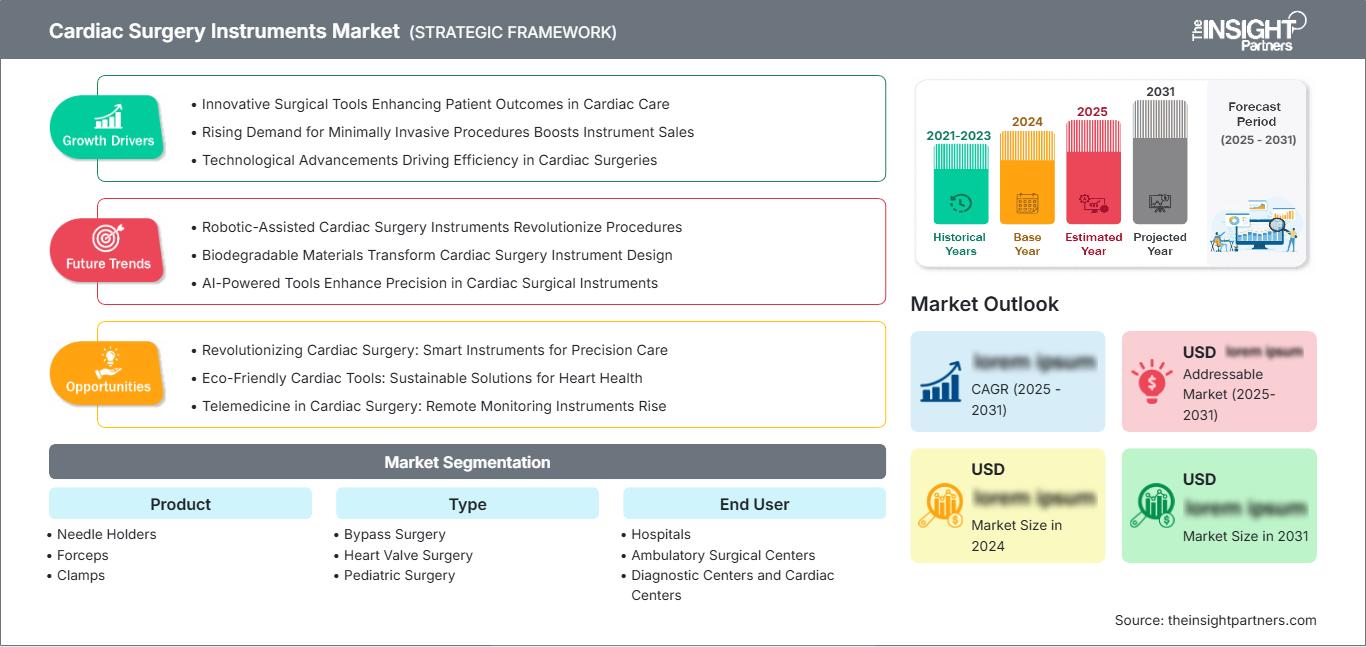
Mercado de instrumental para cirugía cardíaca: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de instrumentos para cirugía cardíaca
América del Norte representó entre el 44 % y el 47 % de los ingresos globales en 2025 y se prevé que alcance una tasa de crecimiento anual compuesta (TCAC) del 6,6 % al 7,0 % hasta 2034. La cuota de mercado en instrumental para cirugía cardíaca depende de una infraestructura cardiotorácica bien desarrollada, la complejidad de los procedimientos y la renovación periódica de los materiales reutilizables. Los centros médicos académicos también contribuyen a la adopción de nuevos procedimientos mínimamente invasivos que utilizan agujas, pinzas, fórceps y tijeras especiales.
La adquisición de equipos médicos se está regionalizando cada vez más, con acuerdos que abarcan todo el sistema de salud e incluyen la adquisición, inspección, reprocesamiento y esterilización de instrumental. La facilidad de limpieza, el etiquetado y la durabilidad del material, como parte de los requisitos de la FDA para la validación del reprocesamiento, son algunos de los factores que consideran los compradores. Canadá contribuye a través de programas de cirugía cardíaca financiados con fondos públicos y la adquisición de equipos médicos por parte de hospitales, mientras que México representa oportunidades de expansión mediante la construcción de hospitales privados e instalaciones de fabricación de equipos médicos.
Mercado estadounidense de instrumental para cirugía cardíaca
Estados Unidos generó entre el 86 % y el 89 % de las ventas norteamericanas en 2025 y se proyecta que registre una tasa de crecimiento anual compuesta (TCAC) del 6,7 % al 7,1 % durante el período 2026-2034. La demanda depende de la presencia de centros cardíacos de alto volumen, hospitales y cirujanos con experiencia tanto en cirugía tradicional como mínimamente invasiva. Becton, Dickinson and Company, Teleflex Incorporated, Scanlan International, Inc. y Wexler Surgical, Inc. tienen relevancia en este mercado en términos comerciales u operativos. El uso de instrumental difiere según la aplicación. Los instrumentos para operaciones de bypass requieren manipulación vascular y pinzas fiables; los de cirugía valvular requieren instrumentos de disección fina y sutura; mientras que los utilizados en cirugía pediátrica requieren instrumentos de menor tamaño y superficies de contacto atraumáticas. Los centros están optimizando cada vez más el uso de bandejas redundantes y empleando la identificación a nivel de instrumental para una mejor visibilidad de su utilización.
Mercado europeo de instrumental para cirugía cardíaca
Europa representó entre el 25 % y el 28 % de las ventas mundiales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 6,7 % hasta 2034. Alemania domina la demanda de la región gracias a su infraestructura hospitalaria, la existencia de un mercado de tecnologías médicas y su probada experiencia en cirugía cardíaca. B. Braun SE es el principal proveedor de tecnologías quirúrgicas en la región, y las normativas promueven el registro de la calidad, la trazabilidad y la gestión del ciclo de vida.
El Reino Unido aprovecha los centros especializados del Servicio Nacional de Salud para realizar cirugías cardíacas, a pesar del riguroso control de los costes relacionados con los procesos de adquisición. Francia, Italia y España generan una demanda constante a través de programas cardiovasculares y la renovación de hospitales. Francia cuenta con un mercado consolidado de cirugía valvular, mientras que Italia posee reconocidas especialidades cardíacas. España está desarrollando técnicas mínimamente invasivas en hospitales de referencia. En los países mencionados, el crecimiento demográfico y la renovación de equipos obsoletos impulsan las compras, mientras que las restricciones presupuestarias favorecen el uso de equipos estandarizados y tecnologías reparables.
Mercado de instrumentos para cirugía cardíaca en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 20 % y el 23 % de los ingresos en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 8,2 % al 8,8 % hasta 2034. En ventas regionales, China lidera gracias al crecimiento hospitalario y la capacidad de fabricación local, mientras que Japón continúa generando demanda de instrumentos de alta precisión. En India, existe una considerable oportunidad de crecimiento a medida que la red privada de cardiología se expande más allá de las grandes ciudades.
En Corea del Sur, se apoyan las cirugías y la formación basadas en tecnología, mientras que en Australia el proceso de adquisición está consolidado. La adopción de tecnología está en aumento gracias a las inversiones hospitalarias impulsadas por políticas públicas, la cobertura de seguros, el turismo médico y la formación de cirujanos. La fabricación local puede reducir los costes, aunque los equipos especializados importados siguen siendo relevantes por su precisión y durabilidad.
Mercado de instrumentos para cirugía cardíaca en Oriente Medio y África
Se prevé que la región registre una tasa de crecimiento anual compuesta (TCAC) del 6,9 % al 7,5 % durante el periodo 2026-2034. Arabia Saudita lidera el sector gracias a la construcción de hospitales, la captación de especialistas y la diversificación de la atención médica, mientras que los Emiratos Árabes Unidos están construyendo centros cardíacos avanzados que atienden a pacientes nacionales e internacionales. Sudáfrica sigue siendo el principal mercado subsahariano, respaldado por hospitales privados e instituciones docentes consolidadas.
En el resto de Oriente Medio y África, la limitada disponibilidad de especialistas y las restricciones de capital limitan la adopción de nuevas tecnologías. Sin embargo, los programas de infraestructura financiados por el sector energético, las alianzas público-privadas y la contratación centralizada generan oportunidades específicas. Los proveedores que ofrecen capacitación, mantenimiento y distribución confiable pueden subsanar las deficiencias de capacidad con mayor eficacia que los proveedores que solo venden productos.
Análisis de segmentación
Producto
Se prevé que el segmento de productos crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,3 % durante el período 2026-2034. El mercado de instrumental para cirugía cardíaca abarca instrumentos de precisión seleccionados según la interacción con los tejidos, la vía de acceso, las preferencias del cirujano y los requisitos de reprocesamiento. La demanda de reemplazo depende del desgaste, la alineación de las mandíbulas, el rendimiento de corte, la corrosión y los cambios en la técnica quirúrgica. Los fabricantes se diferencian por la metalurgia, la geometría de la punta de trabajo, el equilibrio, el diseño del mango y las configuraciones específicas para cada procedimiento.
- Portaagujas: La demanda está respaldada por la anastomosis coronaria, la reparación de válvulas y la cirugía congénita, donde un control seguro de la aguja y un movimiento de rotación preciso son esenciales para una sutura uniforme en campos operatorios restringidos.
- Pinzas: Las pinzas desempeñan un papel fundamental en la manipulación y disección de tejidos. Sus puntas atraumáticas, perfiles finos y tensión de resorte equilibrada son de vital importancia durante los procedimientos microquirúrgicos y cardíacos mínimamente invasivos.
- Pinzas: Las pinzas facilitan la oclusión vascular, la preparación de injertos y el control del campo quirúrgico. Entre las prioridades de compra se incluyen un bloqueo fiable, una distribución uniforme de la presión, resistencia a la corrosión y configuraciones adecuadas para la delicada anatomía vascular.
- Tijeras: Las tijeras cardíacas son necesarias para la disección controlada y el corte de tejidos. Su diseño curvo, hojas finas y filo fiable favorecen la eficacia del procedimiento y reducen la tracción involuntaria alrededor de estructuras sensibles.
Tipo
Se prevé que el segmento de tipos registre una tasa de crecimiento anual compuesta (TCAC) del 7,0-7,5 % entre 2026 y 2034. Los requisitos de instrumental varían considerablemente según el flujo de trabajo del procedimiento, el acceso anatómico, la sensibilidad del tejido y la complejidad de la sutura. La cirugía de bypass mantiene volúmenes recurrentes ya establecidos, mientras que los procedimientos valvulares y pediátricos impulsan la demanda de herramientas más finas y especializadas. Los programas de capacitación y las técnicas mínimamente invasivas influyen en la selección de patrones y la composición de las bandejas.
- Cirugía de bypass: Los procedimientos de bypass generan una demanda recurrente de dilatadores vasculares, pinzas, fórceps, tijeras y portaagujas. La estandarización de los flujos de trabajo para la preparación de injertos y la anastomosis hace que la fiabilidad del instrumental sea fundamental para la productividad del quirófano.
- Cirugía de válvulas cardíacas: La reparación y el reemplazo de válvulas requieren manipulación precisa de los tejidos, exposición, corte y sutura. El crecimiento está vinculado al envejecimiento de la población y al mayor énfasis clínico en técnicas mínimamente invasivas y orientadas a la reparación.
- Cirugía pediátrica: Los procedimientos cardíacos pediátricos requieren instrumental más pequeño y atraumático, adaptado a la delicada anatomía. La demanda se concentra en centros especializados donde la experiencia en cardiopatías congénitas y los instrumental personalizado permiten realizar intervenciones complejas.
Usuario final
Se estima que el segmento de usuarios finales crecerá a una tasa de crecimiento anual compuesta (TCAC) del 7,1 % al 7,6 % durante el período 2026-2034. Los hospitales siguen siendo el principal canal de compra, ya que la cirugía a corazón abierto requiere cuidados intensivos, perfusión, diagnóstico y equipos multidisciplinarios. Los centros ambulatorios se están expandiendo selectivamente, mientras que los centros de diagnóstico y cardiología influyen en las derivaciones y la planificación de procedimientos. Los modelos de adquisición combinan cada vez más los instrumentos con el mantenimiento, el control de inventario y la capacitación del personal.
- Hospitales: Los hospitales dominan el consumo porque gestionan procedimientos complejos de derivación, válvulas y cirugía pediátrica. Su volumen de compras favorece la adquisición de bandejas completas, instrucciones de reprocesamiento validadas, servicios de mantenimiento y contratos estandarizados para múltiples centros.
- Centros quirúrgicos ambulatorios: Estas instalaciones representan la categoría de usuarios finales de más rápido crecimiento, ya que los procedimientos cardiovasculares adecuados se realizan cada vez más en entornos ambulatorios. Su adopción depende del reembolso, la selección de pacientes, los protocolos de emergencia y un procesamiento estéril eficiente.
- Centros de diagnóstico: Los centros de diagnóstico contribuyen indirectamente al identificar candidatos para cirugía y coordinar las derivaciones. Su importancia estratégica radica en la agilización de los procesos asistenciales, la planificación basada en imágenes y la comunicación con equipos especializados de cirugía cardíaca.
- Centros cardíacos: Los centros cardíacos especializados requieren instrumental de alta calidad, específico para cada procedimiento, y mantienen un alto volumen de cirugías. La especialización de los cirujanos, la formación clínica y la necesidad de un reemplazo rápido justifican las relaciones directas con fabricantes y distribuidores.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
hospitales |
Alto |
Estandarización de bandejas |
Maduro |
|
Centros quirúrgicos ambulatorios |
Medio |
Migración de pacientes ambulatorios |
Escalada |
|
Centros de diagnóstico |
Bajo |
Integración de referencias |
Emergente |
|
Centros cardíacos |
Alto |
Precisión especializada |
Escalada |
Factores que impulsan el crecimiento del mercado de instrumentos para cirugía cardíaca y análisis de su impacto
Aumento de la carga de enfermedades cardiovasculares tratables quirúrgicamente
Las enfermedades cardiovasculares siguen siendo la principal causa de muerte a nivel mundial, lo que ejerce una presión constante sobre los sistemas de salud para ampliar la prevención, la intervención y el tratamiento quirúrgico. La Organización Mundial de la Salud calculó que la mortalidad cardiovascular ascendió a unos 19,8 millones de casos en 2022, de los cuales el 85 % correspondieron a infartos y accidentes cerebrovasculares. Cuando la obstrucción de la arteria coronaria, los problemas valvulares o las cardiopatías congénitas no pueden controlarse con medicamentos ni cateterismo, el tratamiento quirúrgico se vuelve inevitable. Por consiguiente, existe una creciente necesidad de instrumental en proporción al número de quirófanos para cirugía cardíaca, cirujanos especializados y unidades de cuidados intensivos.
Transición hacia procedimientos cardíacos mínimamente invasivos
Las incisiones pequeñas y el acceso limitado requerirán instrumental específico. Se necesitan instrumentos con vástagos largos, puntas delgadas, mangos pequeños, ángulos articulados y mecanismos de articulación para manipular el tejido sin contacto directo con las manos. Este cambio aumentará la importancia de los kits específicos para cada procedimiento y ofrecerá una oportunidad de diferenciación entre las empresas especializadas. Esta adopción tiene un impacto económico en los hospitales, ya que los programas de cirugía mínimamente invasiva implican una inversión conjunta en visualización, capacitación, procesos de quirófano e instrumental. A medida que más centros inviertan en estos programas, las empresas que brinden apoyo en la demostración, la capacitación, la preparación de los instrumental y un servicio rápido se verán beneficiadas.
Sustitución y estandarización de los inventarios de instrumental reutilizable
Durante el proceso de esterilización, estas herramientas estarán constantemente expuestas a productos químicos de limpieza, estrés mecánico y tratamiento térmico. El desgaste puede dañar el filo de las hojas, el cierre adecuado de las mandíbulas, la calidad de la superficie y el mecanismo de bloqueo de los instrumentos. Según las directrices de la FDA, el reprocesamiento podría no realizarse correctamente y dejar residuos biológicos en el instrumento, interfiriendo con el procedimiento de esterilización. Esto lleva a los hospitales a estandarizar las bandejas utilizadas en sus procedimientos. Por lo tanto, existe una oportunidad para vender instrumentos duraderos y servicios asociados a los hospitales.
Tendencias futuras del mercado de instrumental para cirugía cardíaca
Ciclos de vida de los instrumentos con trazabilidad digital
Las tendencias del mercado de instrumental para cirugía cardíaca incluirán cada vez más la identificación a nivel de instrumento, vinculada a los sistemas de procesamiento estéril y quirófano. Es posible realizar un seguimiento de la información sobre el contenido de las bandejas, las tasas de uso, las actividades de mantenimiento, los ciclos de esterilización y las bandejas extraviadas. Los hospitales pueden utilizar esta información para identificar instrumental infrautilizado, corregir imprecisiones en los conjuntos y planificar el mantenimiento preventivo antes de que disminuya su rendimiento. Los fabricantes de instrumental pueden incorporar el etiquetado permanente, los sistemas de datos y los programas de mantenimiento en sus líneas de productos. Con el tiempo, la adquisición podría dejar de basarse en ciclos de reemplazo frecuentes, según estimaciones de la antigüedad del instrumental, para adoptar un modelo de adquisición basado en el ciclo de vida, en función del uso y el estado del instrumental.
Ergonomía y microinstrumentación específicas para cada procedimiento
Las previsiones del mercado de instrumental para cirugía cardíaca indican que, en el futuro, el diseño de los instrumentos se centrará más en la fatiga del cirujano, la geometría de acceso y la interacción con los tejidos. El uso de materiales ligeros, mejores agarres, tensiones de resorte adecuadas y recubrimientos especializados mejorará el control en cirugías prolongadas. La necesidad de puntas pequeñas y diseños de mandíbulas especializados aumentará debido a las cirugías pediátricas, de reparación valvular y de acceso mínimo. Habrá mayor colaboración con los cirujanos durante el proceso de diseño y se realizarán pruebas mediante simulaciones antes del lanzamiento de los productos al mercado. Las líneas de productos modulares permitirán a los hospitales personalizar sus propios conjuntos según sus preferencias, evitando la duplicación excesiva de los mismos.
Oportunidades de mercado en el sector de instrumentos para cirugía cardíaca
Localización de la oferta especializada en mercados asiáticos de alto crecimiento
Los fabricantes pueden invertir en capacidades regionales de acabado, ensamblaje, reparación y distribución en China, India y el sudeste asiático. Las operaciones locales pueden reducir los plazos de entrega, la exposición a las importaciones y los retrasos en los reemplazos, al tiempo que mejoran la capacidad de respuesta a los requisitos específicos de las bandejas de instrumental de los hospitales. Las previsiones del mercado de instrumental para cirugía cardíaca recomiendan priorizar las redes cardíacas metropolitanas, seguidas de la expansión a hospitales privados en ciudades secundarias. Las alianzas con instituciones de formación de cirujanos pueden fomentar el conocimiento del producto y proporcionar retroalimentación estructurada. Una localización exitosa requiere una metalurgia consistente, procesos validados y controles de calidad equivalentes a los estándares globales. Las empresas deben evitar competir únicamente por precio y, en cambio, combinar la asequibilidad con un servicio confiable y una durabilidad documentada.
Modelos de servicio del ciclo de vida para redes hospitalarias con múltiples sedes
Existe la oportunidad de integrar el suministro de instrumental con la inspección, el afilado, la reparación, la racionalización de bandejas y la elaboración de informes de utilización. Los sistemas multisitio suelen gestionar catálogos inconsistentes y conjuntos duplicados, lo que aumenta la carga de trabajo de procesamiento estéril y los gastos de reemplazo. Los proveedores pueden comenzar con auditorías de instrumental, identificar patrones redundantes y establecer bandejas de procedimientos estandarizadas en todas las ubicaciones. Los niveles de servicio contractuales para el tiempo de respuesta y el reemplazo de emergencia pueden mejorar la retención de clientes y generar ingresos recurrentes. Este modelo es especialmente adecuado para fabricantes y distribuidores con técnicos de campo, documentación técnica y cobertura logística. Demostrar menores tasas de pérdida, menos bandejas incompletas y una vida útil más prolongada puede respaldar las negociaciones de compras basadas en el valor.
Novedades recientes
- Septiembre de 2025: B. Braun SE adquirió True Digital Surgery, desarrollador de microscopía quirúrgica tridimensional robótica digital. Esta transacción integró por completo al equipo tecnológico de la empresa en la división quirúrgica Aesculap de B. Braun y respalda el desarrollo continuo de capacidades de visualización digital. Si bien inicialmente se centró en el campo de la microcirugía, la inversión demuestra la estrategia más amplia de B. Braun de combinar instrumental quirúrgico con tecnologías avanzadas de visualización y cirugía digital.
- Abril de 2025: Becton, Dickinson and Company lanzó la plataforma avanzada de monitorización hemodinámica HemoSphere Alta con algoritmos predictivos basados en inteligencia artificial. El sistema incluye un software para el Índice de Autorregulación Cerebral y el Índice de Predicción de Hipotensión, diseñado para ayudar a los médicos a anticipar la inestabilidad de la presión arterial durante procedimientos críticos. Este lanzamiento amplía la cartera de soluciones perioperatorias conectadas de BD tras la adquisición del grupo de productos de cuidados intensivos de Edwards Lifesciences.
- Febrero de 2025: Teleflex Incorporated anunció un acuerdo para adquirir prácticamente la totalidad del negocio de intervenciones vasculares de BIOTRONIK, al tiempo que detalló sus planes para separar algunas operaciones. Esta transacción fortalece la presencia de Teleflex en el tratamiento vascular coronario y periférico, y amplía su colaboración con cardiólogos. La reorganización estratégica también concentra la inversión en mercados hospitalarios de alta complejidad, incluyendo entornos de atención intervencionista y quirúrgica.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -