
Marché des instruments de chirurgie cardiaques : taille et croissance 2034
Marché des instruments de chirurgie cardiaque : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par produit (porte-aiguilles, pinces, clamps, ciseaux et autres), type (pontage coronarien, chirurgie valvulaire cardiaque, chirurgie pédiatrique et autres), utilisateur final (hôpitaux, centres de chirurgie ambulatoire, centres de diagnostic et centres de cardiologie) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00003097
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 08, 2026


Taille du marché en 2025
3,16 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
5,85 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,08 %
taux de croissance
Marché adressable
40,67 milliards de dollars américains
(2026-2034)
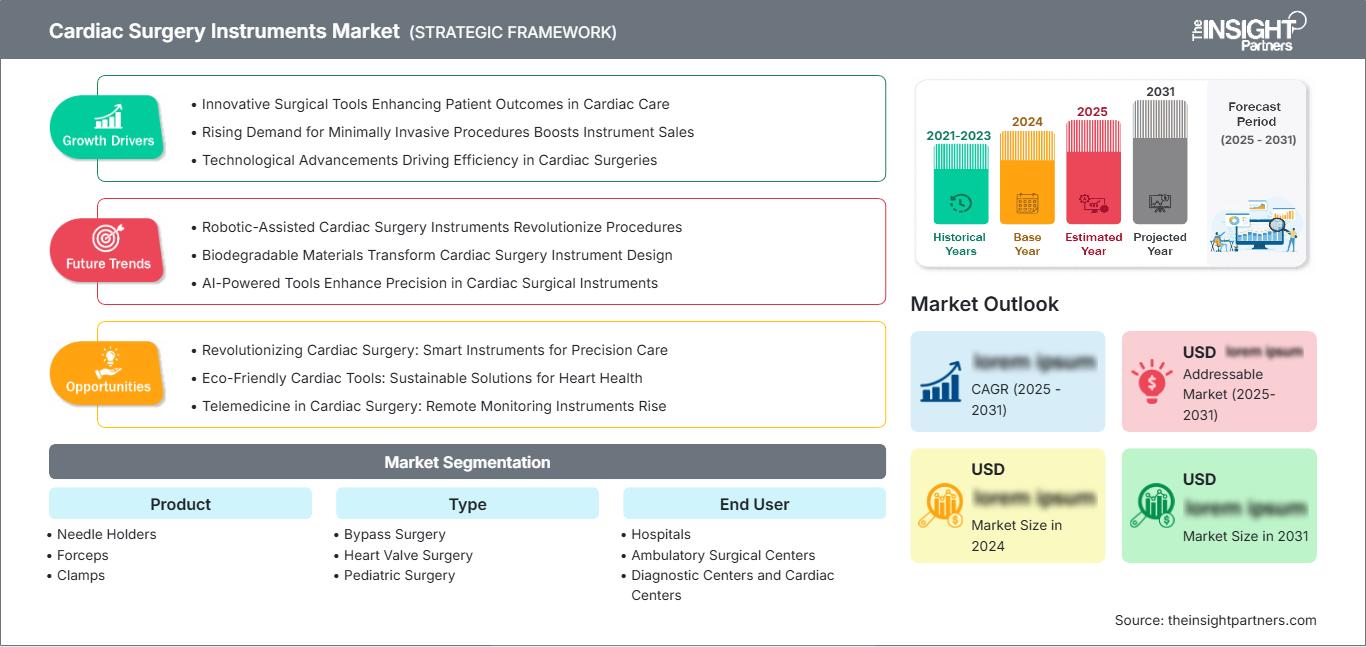
Le marché des instruments de chirurgie cardiaque était évalué à 3,16 milliards de dollars américains en 2025 et devrait atteindre 5,85 milliards de dollars américains d'ici 2034. Ce marché devrait enregistrer un taux de croissance annuel composé (TCAC) de 7,08 % entre 2026 et 2034, reflétant une demande soutenue pour les instruments de précision utilisés lors des pontages, des interventions valvulaires et des interventions cardiaques pédiatriques. Le renouvellement des équipements et l'augmentation des capacités chirurgicales contribueront à la croissance du chiffre d'affaires tout au long de la période de prévision.
En Amérique du Nord, le marché des instruments de chirurgie cardiaque devrait croître à un TCAC de 6,6 % à 7,0 % entre 2026 et 2034. Cette demande est soutenue par des réseaux de chirurgie cardiothoracique bien établis, une forte adoption des techniques mini-invasives et le renouvellement structuré des stocks d'instruments réutilisables. Les décisions d'achat privilégient de plus en plus l'ergonomie, la compatibilité avec la stérilisation, la traçabilité et les sets d'instruments standardisés, ce qui simplifie la préparation des interventions dans les différents établissements hospitaliers.
Analyse et perspectives du marché des instruments de chirurgie cardiaque
- Amérique du Nord : La région représentait une part de 44 à 47 % en 2025 et devrait enregistrer un TCAC de 6,6 à 7,0 % entre 2026 et 2034, grâce à une infrastructure chirurgicale avancée, des programmes de remplacement d'instruments et l'adoption de la chirurgie cardiaque mini-invasive.
- États-Unis : Le pays représentait 86 à 89 % des revenus nord-américains en 2025 et devrait connaître une croissance annuelle composée de 6,7 à 7,1 % entre 2026 et 2034.
- Europe : L'Europe détenait une part de 25 à 28 % en 2025 et devrait enregistrer un TCAC de 6,2 à 6,7 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne restent des marchés d'approvisionnement importants.
- Asie-Pacifique : La région représentait 20 à 23 % des ventes en 2025 et devrait connaître une croissance annuelle composée de 8,2 à 8,8 % entre 2026 et 2034, tirée par la Chine, le Japon, l’Inde, la Corée du Sud et l’Australie.
- Segment le plus important : les hôpitaux ont capté une part de marché de 66 à 70 % en 2025 et devraient connaître une croissance annuelle composée de 6,8 à 7,2 % entre 2026 et 2034, car les interventions cardiaques complexes nécessitent une infrastructure hospitalière multidisciplinaire.
- Segment à forte croissance : Les centres de chirurgie ambulatoire détenaient une part de marché de 13 à 16 % en 2025 et devraient enregistrer un TCAC de 8,1 à 8,7 % entre 2026 et 2034, à mesure que certaines interventions migrent vers des environnements ambulatoires efficaces.
- Principales sociétés analysées en détail : Becton, Dickinson and Company, Millennium Surgical Corp., Sklar Instruments, Inc., B. Braun SE, Teleflex Incorporated, Symmetry Surgical Inc., Scanlan International, Inc., Wexler Surgical, Inc., STILLE AB et Surtex Instruments Limited.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La conception des instruments cardiaques a évolué, passant des sets standard en acier inoxydable à des sets spécialisés pour chaque procédure, dotés de mâchoires atraumatiques, de petits embouts de travail, de matériaux légers et de poignées ergonomiques. L'usinage de précision et le traitement de surface sont de plus en plus utilisés pour améliorer l'alignement, la résistance à la corrosion et la constance des performances. La fabrication des instruments cardiaques reste très exigeante en matière de qualité, car elle implique des stérilisations répétées pour garantir la conservation de leur géométrie. Les hôpitaux tendent à uniformiser la conception des instruments, ce qui entraînera un besoin accru de diversification des catalogues, de services de réparation, de gestion des stocks et de plateaux personnalisés inclus dans les contrats d'approvisionnement.
À l'avenir, les investissements dans les infrastructures chirurgicales en Asie-Pacifique et au Moyen-Orient ouvriront de nouvelles perspectives sur le marché cible. Un renforcement des exigences réglementaires en matière de retraitement validé, d'identification des dispositifs et de qualité après commercialisation profitera aux fabricants capables de documenter leurs matériaux et services. Les investissements dans les programmes de chirurgie cardiaque robotique et mini-invasive stimuleront la demande d'instruments longs, fins et articulés, ainsi que celle de centres de formation spécialisés qui contribueront à orienter le choix des produits grâce à des procédures standardisées.
Rapport sur le marché des instruments de chirurgie cardiaque
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 3,16 milliards de dollars américains |
| Taille du marché d'ici 2034 | 5,85 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,08% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des instruments de chirurgie cardiaque
Le développement du marché des instruments de chirurgie cardiaque est stimulé par l'impact persistant des maladies coronariennes, des valvulopathies, des malformations congénitales et de l'insuffisance cardiaque sur la santé publique. En 2022, l'Organisation mondiale de la Santé estimait à 19,8 millions le nombre de décès dus aux maladies cardiovasculaires, soit 32 % de la mortalité mondiale. Cette situation garantit un besoin constant de chirurgie lorsque les traitements médicamenteux et les interventions par cathétérisme s'avèrent inefficaces.
La chaîne de valeur comprend les fournisseurs de métaux spéciaux et de titane, les fabricants de machines de précision, les fournisseurs d'outils, les distributeurs, les unités de stérilisation et les opérateurs chirurgicaux. Le succès de la chaîne d'approvisionnement repose sur la fiabilité des alliages, leur finition, les tests effectués et un emballage traçable. Les instruments réutilisables génèrent des marchés de l'après-vente grâce à l'affûtage, l'alignement, l'inspection et l'optimisation des plateaux. Conformément aux directives de la FDA, le nettoyage, la désinfection et la stérilisation font partie des exigences en plusieurs étapes pour les dispositifs réutilisables.
Le rapport sur le marché des instruments de chirurgie cardiaque révèle la nature fragmentée de la concurrence, où les économies d'échelle se conjuguent à la spécialisation. Becton, Dickinson and Company, B. Braun SE et Teleflex Incorporated se distinguent par leurs vastes réseaux de distribution et leurs contrats avec les hôpitaux. Scanlan International, Inc., Wexler Surgical, Inc., STILLE AB et Surtex Instruments Limited misent sur des modèles spécialisés, la microchirurgie et la personnalisation pour les chirurgiens.
Les investissements actuels sont consacrés à l'automatisation des processus d'usinage, à la traçabilité numérique des produits, aux dispositifs mini-invasifs et aux services de réparation. Symmetry Surgical Inc., Sklar Instruments, Inc., Millennium Surgical Corp. et les spécialistes peuvent tirer profit d'une gestion efficace du catalogue et d'un soutien clinique ciblé. L'avantage concurrentiel repose de plus en plus sur la rentabilité globale plutôt que sur le prix unitaire. Les entreprises qui mettent en avant la durabilité, la fiabilité du retraitement, la rapidité des remplacements et la standardisation des plateaux ont davantage de chances de remporter les contrats auprès des hôpitaux multisites.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des instruments de chirurgie cardiaque : Perspectives stratégiques
Perspectives régionales
Marché des instruments de chirurgie cardiaque en Amérique du Nord
L'Amérique du Nord a capté 44 à 47 % du chiffre d'affaires mondial en 2025 et devrait enregistrer un TCAC de 6,6 à 7,0 % jusqu'en 2034. La part de marché des instruments de chirurgie cardiaque dépend d'une infrastructure cardiothoracique performante, de la complexité des interventions et du renouvellement régulier du matériel réutilisable. Les centres hospitalo-universitaires contribuent également à l'adoption de nouvelles procédures mini-invasives utilisant des aiguilles, des pinces, des forceps et des ciseaux spécifiques.
L'approvisionnement se régionalise de plus en plus, avec des accords à l'échelle du système de santé portant sur l'acquisition, l'inspection, le retraitement et la stérilisation des instruments. La nettoyabilité, l'étiquetage et la durabilité des matériaux, conformément aux exigences de la FDA pour la validation du retraitement, figurent parmi les facteurs pris en compte par les acheteurs. Le Canada contribue à cet effort par le biais de programmes de chirurgie cardiaque financés par l'État et des achats hospitaliers, tandis que le Mexique offre des perspectives de croissance grâce à la construction d'hôpitaux privés et d'usines de fabrication de dispositifs médicaux.
Marché américain des instruments de chirurgie cardiaque
Les États-Unis ont généré 86 à 89 % des ventes nord-américaines en 2025 et devraient enregistrer un TCAC de 6,7 à 7,1 % entre 2026 et 2034. La demande dépend de la présence de centres de cardiologie à fort volume d'activité, d'hôpitaux et de chirurgiens maîtrisant à la fois la chirurgie traditionnelle et la chirurgie mini-invasive. Becton, Dickinson and Company, Teleflex Incorporated, Scanlan International, Inc. et Wexler Surgical, Inc. sont des acteurs importants de ce marché, tant sur le plan commercial qu'opérationnel. L'utilisation des instruments varie selon les applications. Les instruments pour les pontages coronariens nécessitent une manipulation vasculaire et des pinces fiables ; ceux pour la chirurgie valvulaire requièrent des instruments de dissection et de suture de précision ; et ceux utilisés pour la chirurgie pédiatrique requièrent des instruments plus petits et dotés de surfaces de contact atraumatiques. Les établissements optimisent de plus en plus l'utilisation des plateaux redondants et utilisent l'identification des instruments pour un meilleur suivi de leur utilisation.
Marché européen des instruments de chirurgie cardiaque
L'Europe représentait 25 à 28 % des ventes mondiales en 2025 et devrait connaître une croissance annuelle composée de 6,2 à 6,7 % jusqu'en 2034. L'Allemagne domine la demande régionale grâce à son infrastructure hospitalière, à un marché des technologies médicales dynamique et à son expertise reconnue en chirurgie cardiaque. B. Braun SE est le principal fournisseur de technologies chirurgicales dans la région, et la réglementation favorise la qualité, la traçabilité et la gestion du cycle de vie des produits.
Au Royaume-Uni, le Service national de santé (NHS) dispose de centres spécialisés en chirurgie cardiaque, malgré un examen rigoureux des coûts liés aux procédures d'approvisionnement. La France, l'Italie et l'Espagne génèrent une demande constante grâce à leurs programmes de cardiologie et à la rénovation de leurs hôpitaux. La France possède un marché bien établi pour la chirurgie valvulaire, tandis que l'Italie est réputée pour ses spécialités cardiaques. L'Espagne développe des techniques mini-invasives dans ses hôpitaux de pointe. Dans ces pays, la croissance démographique et le renouvellement du matériel ancien stimulent les achats, tandis que les contraintes budgétaires privilégient les équipements standardisés et les technologies réparables.
Marché des instruments de chirurgie cardiaque en Asie-Pacifique
La région Asie-Pacifique a représenté 20 à 23 % du chiffre d'affaires en 2025 et devrait afficher un TCAC de 8,2 à 8,8 % jusqu'en 2034. En termes de ventes régionales, la Chine domine grâce à la croissance du secteur hospitalier et à ses capacités de production locales, tandis que le Japon continue de stimuler la demande d'instruments de haute précision. En Inde, le potentiel de croissance est considérable, le réseau de cardiologie privé s'étendant au-delà des grandes villes.
En Corée du Sud, les interventions chirurgicales et la formation basées sur les technologies sont encouragées, tandis qu'en Australie, le processus d'acquisition est bien établi. L'adoption de ces technologies s'accroît grâce à des investissements hospitaliers ciblés, à la couverture d'assurance, au tourisme médical et à la formation des chirurgiens. La production locale pourrait permettre de réduire les coûts, même si les équipements spécialisés importés restent pertinents en raison de leur précision et de leur durabilité.
Marché des instruments de chirurgie cardiaque au Moyen-Orient et en Afrique
La région devrait enregistrer un taux de croissance annuel composé (TCAC) de 6,9 % à 7,5 % entre 2026 et 2034. L’Arabie saoudite est en tête grâce à la construction d’hôpitaux, au recrutement de spécialistes et à la diversification du secteur de la santé, tandis que les Émirats arabes unis développent des centres de cardiologie de pointe pour les patients nationaux et internationaux. L’Afrique du Sud demeure le principal marché subsaharien, grâce à ses hôpitaux privés et ses établissements d’enseignement bien établis.
Dans le reste du Moyen-Orient et de l'Afrique, la disponibilité limitée de spécialistes et les contraintes de financement freinent l'adoption de ces technologies. Toutefois, les programmes d'infrastructures financés par le secteur de l'énergie, les partenariats public-privé et les achats centralisés créent des opportunités ciblées. Les fournisseurs proposant des formations, la maintenance et une distribution fiable peuvent combler les lacunes en matière de compétences plus efficacement que les vendeurs de produits uniquement.
Analyse de segmentation
Produit
Le segment des produits devrait connaître une croissance annuelle composée (TCAC) de 6,8 % à 7,3 % entre 2026 et 2034. Le marché des instruments de chirurgie cardiaque couvre les instruments de précision sélectionnés en fonction de l'interaction tissulaire, de la voie d'accès, des préférences du chirurgien et des exigences de retraitement. La demande de remplacement dépend de l'usure, de l'alignement des mâchoires, des performances de coupe, de la corrosion et des changements de technique chirurgicale. Les fabricants se différencient par la métallurgie, la géométrie de l'embout de travail, l'équilibre, la conception du manche et les configurations spécifiques à chaque procédure.
- Porte-aiguilles : La demande est soutenue par l’anastomose coronarienne, la réparation valvulaire et la chirurgie congénitale, où un contrôle sûr de l’aiguille et un mouvement de rotation précis sont essentiels pour une suture constante dans des champs opératoires restreints.
- Pinces : Les pinces jouent un rôle essentiel dans la manipulation et la dissection des tissus. Des pointes atraumatiques, un profil fin et une tension de ressort équilibrée sont des éléments stratégiques importants lors des interventions microchirurgicales et cardiaques mini-invasives.
- Pinces : Les pinces facilitent l’occlusion vasculaire, la préparation des greffons et le contrôle du champ opératoire. Les critères d’achat prioritaires sont un verrouillage fiable, une répartition uniforme de la pression, une résistance à la corrosion et des configurations adaptées à l’anatomie vasculaire délicate.
- Ciseaux : Les ciseaux cardiaques sont indispensables pour une dissection et une coupe tissulaire précises. Leur forme incurvée, leurs lames fines et leur tranchant fiable optimisent l’efficacité de la procédure et réduisent les risques de traction accidentelle autour des structures sensibles.
Taper
Le segment des instruments chirurgicaux devrait enregistrer un TCAC de 7,0 à 7,5 % entre 2026 et 2034. Les besoins en instruments varient considérablement selon le déroulement de la procédure, l'accès anatomique, la sensibilité tissulaire et la complexité des sutures. La chirurgie de pontage assure des volumes d'interventions réguliers, tandis que les interventions valvulaires et pédiatriques stimulent la demande d'instruments plus fins et spécialisés. Les programmes de formation et les techniques mini-invasives influencent le choix des modèles et la composition des plateaux opératoires.
- Pontage coronarien : Les pontages coronariens entraînent une demande récurrente de dilatateurs vasculaires, de pinces, de forceps, de ciseaux et de porte-aiguilles. La standardisation des protocoles de préparation des greffons et d’anastomose fait de la fiabilité des instruments un élément essentiel à la productivité du bloc opératoire.
- Chirurgie des valves cardiaques : La réparation et le remplacement des valves exigent une manipulation, une exposition, une incision et une suture précises des tissus. Leur développement est lié au vieillissement de la population et à l’importance accrue accordée aux techniques réparatrices et mini-invasives en pratique clinique.
- Chirurgie pédiatrique : Les interventions cardiaques pédiatriques nécessitent des instruments plus petits et atraumatiques, adaptés à l’anatomie délicate des enfants. La demande se concentre dans les centres spécialisés où l’expertise en cardiologie congénitale et les instruments sur mesure permettent de réaliser des interventions complexes.
Utilisateur final
Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée (TCAC) de 7,1 % à 7,6 % entre 2026 et 2034. Les hôpitaux demeurent le principal canal d'achat, car la chirurgie à cœur ouvert nécessite des soins intensifs, une perfusion, des diagnostics et des équipes multidisciplinaires. Les structures ambulatoires développent progressivement leurs activités, tandis que les centres de diagnostic et de cardiologie influencent les orientations et la planification des interventions. Les modèles d'approvisionnement intègrent de plus en plus les instruments à la maintenance, à la gestion des stocks et à la formation du personnel.
- Hôpitaux : Les hôpitaux dominent la consommation car ils prennent en charge des interventions complexes telles que les pontages, les interventions valvulaires et les procédures pédiatriques. Leur modèle d’achat privilégie les plateaux complets, les instructions de retraitement validées, les services de maintenance et les contrats multisites standardisés.
- Centres de chirurgie ambulatoire : Ces établissements représentent la catégorie d’utilisateurs finaux dont la croissance est la plus rapide, les interventions cardiovasculaires appropriées étant de plus en plus pratiquées en ambulatoire. Leur adoption dépend du remboursement, de la sélection des patients, des protocoles d’urgence et de l’efficacité du traitement stérile.
- Centres de diagnostic : Les centres de diagnostic contribuent indirectement en identifiant les candidats à la chirurgie et en coordonnant les orientations. Leur importance stratégique réside dans l’accélération des parcours de soins, la planification guidée par l’imagerie et la communication avec les équipes spécialisées en chirurgie cardiaque.
- Centres de cardiologie : Les centres spécialisés en cardiologie nécessitent des instruments haut de gamme adaptés à chaque intervention et maintiennent un volume chirurgical important. La spécialisation des chirurgiens, leur formation clinique et les besoins de remplacement rapide du matériel justifient des relations directes avec les fabricants et les distributeurs.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Hôpitaux |
Haut |
Standardisation des plateaux |
Mature |
|
Centres de chirurgie ambulatoire |
Moyen |
Migration des patients externes |
Mise à l'échelle |
|
Centres de diagnostic |
Faible |
Intégration des recommandations |
Émergent |
|
Centres cardiaques |
Haut |
Précision spécialisée |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des instruments de chirurgie cardiaque
Charge croissante des maladies cardiovasculaires traitables chirurgicalement
Les maladies cardiovasculaires demeurent la première cause de mortalité dans le monde, exerçant une pression constante sur les systèmes de santé pour développer la prévention, l'intervention et le traitement chirurgical. L'Organisation mondiale de la Santé a estimé la mortalité cardiovasculaire à environ 19,8 millions de cas en 2022, dont 85 % étaient dus à des infarctus et des accidents vasculaires cérébraux. Lorsque l'obstruction d'une artère coronaire, les valvulopathies ou les malformations cardiaques congénitales ne peuvent être contrôlées par des médicaments et un cathétérisme, le recours à la chirurgie devient inévitable. Par conséquent, le besoin en instruments chirurgicaux augmente proportionnellement au nombre de blocs opératoires spécialisés en chirurgie cardiaque, de chirurgiens qualifiés et d'unités de soins intensifs.
Transition vers des interventions cardiaques mini-invasives
Les petites incisions et les voies d'accès limitées engendreront des besoins spécifiques en matière d'instrumentation. Des instruments à tige longue, pointe fine, petit manche, angles articulés et mécanismes d'articulation sont indispensables pour manipuler les tissus sans contact direct. Cette évolution renforcera l'importance des kits spécifiques à chaque procédure et offrira aux entreprises spécialisées une opportunité de différenciation. Cette adoption aura un impact économique sur les hôpitaux, car les programmes de chirurgie mini-invasive nécessiteront un investissement conjoint dans la visualisation, la formation, les procédures en salle d'opération et l'instrumentation. À mesure que davantage de centres investiront dans ces programmes, les entreprises qui apportent leur soutien en matière de démonstration, de formation, de préparation des plateaux opératoires et de rapidité de service en bénéficieront.
Remplacement et normalisation des stocks d'instruments réutilisables
Ces instruments seront constamment exposés à des produits chimiques de nettoyage, à des contraintes mécaniques et à un traitement thermique lors du processus de stérilisation. L'usure peut altérer le tranchant des lames, la fermeture correcte des mâchoires, la qualité de surface et le mécanisme de verrouillage. Conformément aux recommandations de la FDA, le retraitement peut être mal effectué et laisser des résidus biologiques sur l'instrument, compromettant ainsi la stérilisation. C'est pourquoi les hôpitaux standardisent les plateaux utilisés dans leurs procédures. Il existe donc une opportunité de commercialiser des instruments durables et des services associés auprès des hôpitaux.
Tendances futures du marché des instruments de chirurgie cardiaque
Cycles de vie des instruments traçables numériquement
Les tendances du marché des instruments de chirurgie cardiaque intégreront de plus en plus l'identification des instruments, en lien avec les systèmes de stérilisation et les blocs opératoires. Il sera possible de suivre le contenu des plateaux, les taux d'utilisation, les opérations de maintenance, les cycles de stérilisation et les plateaux perdus. Les hôpitaux pourront ainsi identifier les instruments sous-utilisés, corriger les erreurs de préparation et planifier la maintenance préventive avant toute baisse de performance. Les fabricants d'instruments pourront intégrer un étiquetage permanent, des systèmes de données et des programmes de maintenance à leurs gammes de produits. À terme, les achats pourraient évoluer, passant de cycles de remplacement fréquents basés sur l'estimation de l'âge des instruments à une approche d'achat fondée sur le cycle de vie, prenant en compte l'utilisation et l'état des instruments.
Ergonomie spécifique à la procédure et micro-instrumentation
Les prévisions du marché des instruments de chirurgie cardiaque indiquent que la conception des futurs instruments privilégiera la réduction de la fatigue du chirurgien, la géométrie d'accès et l'interaction tissulaire. L'utilisation de matériaux légers, de meilleures prises en main, de tensions de ressort adaptées et de revêtements spécialisés améliorera le contrôle lors des interventions longues. Le besoin en embouts de petite taille et en mâchoires spécifiques augmentera avec la chirurgie pédiatrique, la réparation valvulaire et les interventions mini-invasives. La collaboration avec les chirurgiens sera renforcée lors de la conception et des simulations seront réalisées avant la commercialisation des produits. Des gammes de produits modulaires permettront aux hôpitaux de personnaliser leurs ensembles selon leurs préférences, en évitant la duplication excessive.
Opportunités du marché des instruments de chirurgie cardiaque
Localisation de l'offre spécialisée sur les marchés asiatiques à forte croissance
Les fabricants peuvent investir dans des capacités régionales de finition, d'assemblage, de réparation et de distribution en Chine, en Inde et en Asie du Sud-Est. Des opérations locales permettent de réduire les délais de livraison, les coûts d'importation et les retards de remplacement, tout en améliorant la réactivité aux exigences spécifiques des plateaux pour les hôpitaux. Les prévisions du marché des instruments de chirurgie cardiaque recommandent de privilégier les réseaux de cardiologie métropolitains, puis de développer les hôpitaux privés dans les villes secondaires. Les partenariats avec les instituts de formation des chirurgiens peuvent favoriser la familiarisation avec les produits et fournir un retour d'information structuré. Une localisation réussie exige une métallurgie homogène, des processus validés et des contrôles de qualité équivalents aux normes internationales. Les entreprises devraient éviter de se concentrer uniquement sur la concurrence par les prix et privilégier une offre abordable, un service après-vente fiable et une durabilité documentée.
Modèles de services de cycle de vie pour les réseaux hospitaliers multisites
Il est possible d'intégrer à la fourniture d'instruments des services d'inspection, d'affûtage, de réparation, de rationalisation des plateaux et de suivi de leur utilisation. Les systèmes multisites gèrent souvent des catalogues incohérents et des kits dupliqués, ce qui accroît la charge de travail liée à la stérilisation et les dépenses de remplacement. Les fournisseurs peuvent commencer par des audits d'instruments, identifier les redondances et standardiser les plateaux de procédure sur tous les sites. Des niveaux de service contractuels, notamment en matière de délais d'exécution et de remplacement d'urgence, peuvent fidéliser la clientèle et générer des revenus récurrents. Ce modèle convient particulièrement aux fabricants et distributeurs disposant de techniciens de terrain, d'une documentation technique et d'une logistique performante. Démontrer une réduction des pertes, une diminution du nombre de plateaux incomplets et une durée de vie utile accrue peut étayer les discussions sur les achats basés sur la valeur.
Développements récents
- Septembre 2025 : B. Braun SE a fait l’acquisition de True Digital Surgery, société spécialisée dans le développement de la microscopie chirurgicale tridimensionnelle robotisée. Cette acquisition a permis d’intégrer pleinement l’équipe technologique de True Digital Surgery à la division chirurgicale Aesculap de B. Braun et soutient le développement continu des capacités de visualisation numérique. Bien qu’initialement axé sur la microchirurgie, cet investissement illustre la stratégie globale de B. Braun visant à combiner les instruments chirurgicaux avec des technologies de pointe en matière de visualisation et de chirurgie numérique.
- Avril 2025 : Becton, Dickinson and Company lance HemoSphere Alta, une plateforme de monitorage hémodynamique avancée dotée d’algorithmes prédictifs basés sur l’intelligence artificielle. Ce système comprend un indice d’autorégulation cérébrale et un indice de prédiction de l’hypotension, conçus pour aider les cliniciens à anticiper les variations de pression artérielle lors d’interventions critiques. Ce lancement enrichit l’offre de solutions périopératoires connectées de BD suite à l’acquisition du groupe de produits de soins intensifs d’Edwards Lifesciences.
- Février 2025 : Teleflex Incorporated a annoncé un accord portant sur l’acquisition de la quasi-totalité des activités d’intervention vasculaire de BIOTRONIK, tout en précisant son plan de scinde de certaines opérations. Cette transaction renforce la présence de Teleflex dans le traitement des maladies coronariennes et vasculaires périphériques et élargit son champ d’action auprès des cardiologues. Ce recentrage stratégique concentre également les investissements sur les marchés hospitaliers à forte activité, notamment dans les services de soins interventionnels et chirurgicaux.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -