
Markt für kardiovaskulärer Ultraschall: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für kardiovaskuläre Ultraschallgeräte (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Testart (transthorakale Echokardiographie, transösophageale Echokardiographie, Stressechokardiographie und Sonstige); Technologie (2D, 3D und 4D sowie Doppler-Bildgebung); Geräteanzeige (Farbe und Schwarzweiß); Endnutzer (Krankenhäuser, kardiologische Zentren, häusliche Pflege, ambulante Zentren und Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00004908
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 08, 2026


Marktgröße 2025
6,54 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
11,51 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,48 %
Wachstumsrate
Adressierbarer Markt
81,63 Mrd. US-Dollar
(2026–2034)
Der Markt für kardiovaskuläre Ultraschalluntersuchungen wurde 2025 auf 6,54 Milliarden US-Dollar geschätzt und soll bis 2034 auf 11,51 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,48 % im Zeitraum 2026–2034 entspricht. Das Wachstum des Echokardiographie-Marktes wird durch die zunehmende Anwendung der Echokardiographie in der Diagnostik, bei Eingriffen am Herzen, in der Intensivmedizin und im Langzeitmanagement von Herzerkrankungen angetrieben. Fortschritte bei der Empfindlichkeit der Schallköpfe, automatisierten Messinstrumenten, der Mobilität der Geräte und der mehrdimensionalen Bildgebung verbessern die Zuverlässigkeit auch bei komplexeren kardiovaskulären Fällen.
Nordamerika bleibt ein wichtiger Absatzmarkt, und das Marktwachstum im Bereich kardiovaskulärer Ultraschall wird durch die prognostizierte durchschnittliche jährliche Wachstumsrate (CAGR) von 5,9–6,5 % zwischen 2026 und 2034 angetrieben. Hohe Fallzahlen bei der Herzbildgebung, etablierte Zahlungsprozesse und die Modernisierung bestehender Ultraschallsysteme treiben die Investitionen weiterhin an. Zudem weist Nordamerika eine hohe Inzidenzrate von Herz-Kreislauf-Erkrankungen auf: 5,0 % der erwachsenen Amerikaner litten 2024 an koronarer Herzkrankheit, und Herzkrankheiten verursachten in den USA 683.491 Todesfälle.
Marktanalyse und Einblicke in die kardiovaskuläre Ultraschalltechnologie
- Nordamerika: Hatte 2025 einen Marktanteil von 34–37 % und wird voraussichtlich zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,9–6,5 % verzeichnen, unterstützt durch fortschrittliche Echokardiographie-Labore, günstige Technologieerneuerungszyklen und die Ausweitung struktureller Herzinterventionen.
- USA: Entsprach 2025 82–85 % der nordamerikanischen Nachfrage und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % wachsen, da die Anbieter Automatisierung und Produktivität priorisieren.
- Europa: Hielt 2025 einen Marktanteil von 27–30 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,6–6,2 % wachsen, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien die Akzeptanz aufrechterhalten.
- Asien-Pazifik: Erreichte 2025 einen Marktanteil von 24–27 % und wird voraussichtlich zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 7,4–8,1 % verzeichnen, angeführt von China, Japan, Indien und Südkorea.
- Größtes Segment: Die transthorakale Echokardiographie hatte 2025 einen Marktanteil von 66–70 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,9–6,5 % wachsen.
- Wachstumsstarkes Segment: Die 3D- und 4D-Technologie hielt im Jahr 2025 einen Marktanteil von 22–26 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,8 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: GE HealthCare Technologies Inc., Koninklijke Philips NV, Canon Medical Systems Corporation, Hitachi, Ltd., Samsung Medison Co., Ltd., FUJIFILM Corporation, Esaote SpA, Shenzhen Mindray Bio-Medical Electronics Co., Ltd., Siemens Healthineers AG, Analogic Corporation, KPI Healthcare Inc., Whale Imaging Inc., CHISON Medical Technologies Co., Ltd. und Canon Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die kardiale Ultraschalltechnik hat sich von anfänglich schwarz-weißen, wagenbasierten Geräten hin zu vernetzten Systemen entwickelt, die Farbdoppler, Volumenscanning, Strain-Analyse, Automatisierung und Verfahrensführung kombinieren. Dadurch hat sich der Fokus der Produktion in diesem Bereich hin zu softwarebasierten Architekturen, Matrix-Array-Schallköpfen, schnellen Verarbeitungskapazitäten und modularen Erweiterungen verlagert. Hersteller differenzieren ihre Produkte neben den Hardware-Eigenschaften zunehmend durch Parameter wie Bildrekonstruktion, künstliche Intelligenz, ergonomisches Design und die Integration in Unternehmens-Workflows.
Zukünftige Innovationen in der kardialen Ultraschalldiagnostik konzentrieren sich auf unterversorgte Ballungsräume, kardiologische Netzwerke im ambulanten Bereich und die Dezentralisierung der Diagnostik in Asien-Pazifik, Lateinamerika und dem Nahen Osten. Investitionen fließen in kleinere Geräte mit überlegenen Analysefunktionen, Fernzugriff auf Ergebnisse und standardisierte Berichtserstellung. Die Zulassung von KI-Funktionen durch die Aufsichtsbehörden, nationale Programme zur Bekämpfung nichtübertragbarer Krankheiten und der Ausbau von Ausbildungsprogrammen beschleunigen die Verbreitung dieser Methode, obwohl Beschaffungsbudget, Cybersicherheitsrisiken und der Mangel an qualifizierten Sonographen den Anschaffungszyklus beeinflussen werden.
Berichtsumfang zum Markt für kardiovaskuläre Ultraschalluntersuchungen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 6,54 Milliarden US-Dollar |
| Marktgröße bis 2034 | 11,51 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,48 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für kardiovaskuläre Ultraschallgeräte
Zu den Wachstumstreibern des Marktes für kardiovaskuläre Ultraschalluntersuchungen zählen die zunehmende Diagnose und Überwachung von Herzinsuffizienz, Herzklappenerkrankungen, Kardiomyopathien, angeborenen Herzfehlern und koronarer Herzkrankheit. Im Jahr 2022 waren Herz-Kreislauf-Erkrankungen weltweit für rund 19,8 Millionen Todesfälle verantwortlich, was 32 % aller Todesfälle weltweit ausmachte. Mehr als 75 % dieser Todesfälle ereigneten sich in Entwicklungsländern.
Zu den Akteuren des Ökosystems gehören Halbleiterhersteller, Wandlerhersteller, Softwarefirmen, Erstausrüster (OEMs), Distributoren, Krankenhäuser, kardiologische Kliniken und Dienstleistungsunternehmen. Faktoren, die die Gesamtbetriebskosten beeinflussen, sind die Verfügbarkeit von Komponenten, die Langlebigkeit der Sonden, die Installationsmöglichkeiten und die Mitarbeiterschulung. Software-Upgrades und Serviceverträge gewinnen zunehmend an Bedeutung, da es notwendig ist, die Lebensdauer der Geräte zu verlängern, die Cybersicherheit zu gewährleisten und neue Analysefunktionen zu nutzen, ohne ein komplettes System anschaffen zu müssen.
Der Marktbericht für kardiovaskuläre Ultraschallgeräte zeigt einen Wettbewerb zwischen Premium-Geräten, Mittelklasse-Plattformen, Kompaktsystemen und generalüberholten Produkten. Unternehmen wie GE HealthCare Technologies Inc., Koninklijke Philips NV, Siemens Healthineers AG, Canon Medical Systems Corporation und FUJIFILM Corporation konkurrieren hinsichtlich Bildgebungsleistung und Unternehmensintegration. Esaote SpA, Samsung Medison Co., Ltd. und Shenzhen Mindray Bio-Medical Electronics Co., Ltd. verstärken den Wettbewerb durch spezialisierte, tragbare und preisgünstige Produktportfolios.
Bei strategischen Investitionen konzentrieren sich Unternehmen auf künstliche Intelligenz, automatische Doppler-Messung, Strain-Quantifizierung, strukturelle Herzbildgebung und cloudbasierte Befundung. Produkte wie Vivid Pioneer von GE HealthCare, die Transcend Plus-Plattform von Philips und ACUSON Origin von Siemens Healthineers zeichnen sich beispielsweise durch schnelle Analyse und geringe Bedienervariabilität aus. Siemens hebt hervor, dass ACUSON Origin über 5.600 KI-gestützte Messungen bietet, die auf einer Datenbank mit zwei Milliarden multimodalen Bildern basieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
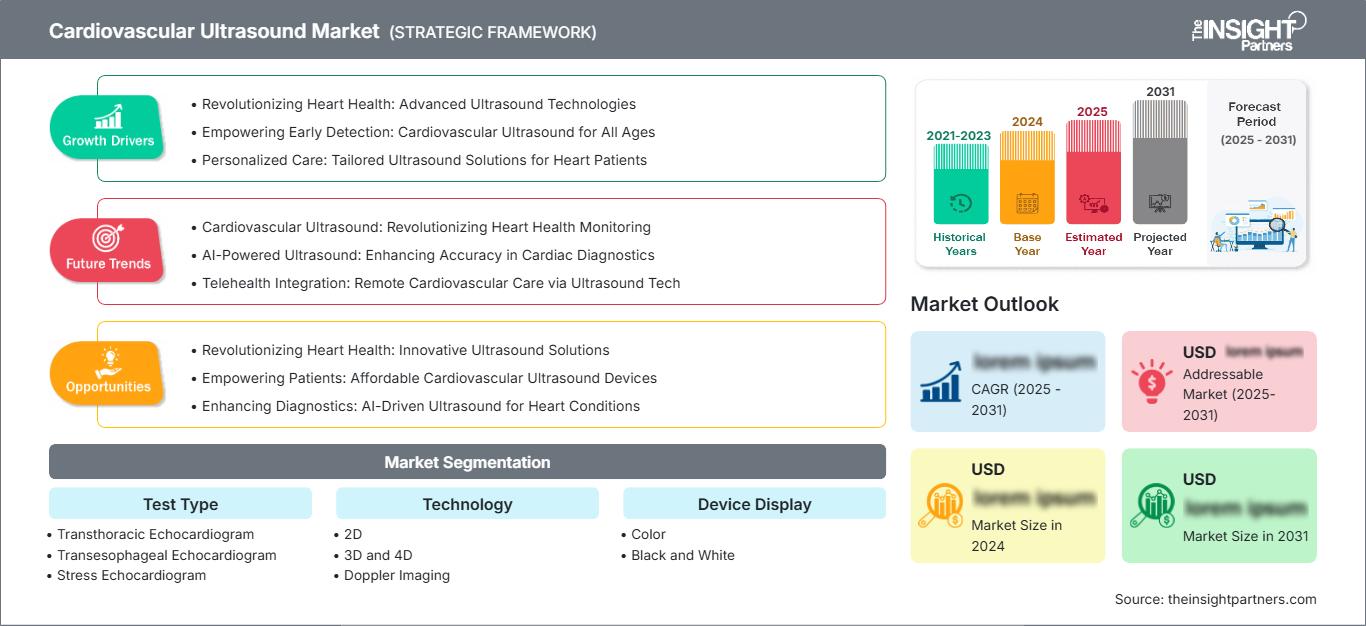
Markt für kardiovaskuläre Ultraschalluntersuchungen: Strategische Einblicke
Regionale Einblicke
Markt für kardiovaskuläre Ultraschallgeräte in Nordamerika
Nordamerika wird im Jahr 2025 einen Marktanteil von 34–37 % im Bereich kardiovaskulärer Ultraschall erreichen und voraussichtlich bis 2034 ein jährliches Wachstum von 5,9–6,5 % verzeichnen. Dieses Wachstum wird durch eine hohe Anzahl an Diagnoseverfahren, ein gut entwickeltes kardiologisches Ökosystem, strukturierte Herzprogramme und die Erneuerung der Geräteflotte angetrieben. Die integrierten Versorgungsnetzwerke setzen auf einheitliche Schnittstellen, automatisierte Messungen und Herstellerneutralität, um Abweichungen in der Berichterstattung verschiedener Zentren zu minimieren.
Darüber hinaus wird der Markt durch eine alternde Bevölkerung, die zunehmende Inanspruchnahme ambulanter Behandlungen und die steigenden Ausgaben für Herz-Kreislauf-Erkrankungen angetrieben. Laut Daten aus den Jahren 2017–2020 gab es in den USA 127,9 Millionen Erwachsene mit Herz-Kreislauf-Erkrankungen jeglicher Art, und die Gesamtkosten der Herz-Kreislauf-Versorgung beliefen sich 2020/21 auf 417,9 Milliarden US-Dollar. In Kanada wird der Markt durch die Modernisierung der Geräteausstattung auf Provinzebene und den Bedarf an Echokardiographie getrieben, während Mexiko durch Krankenhäuser und städtische Diagnostik langfristige Wachstumschancen bietet.
US-Markt für kardiovaskuläre Ultraschallgeräte
Die USA hielten 2025 einen Marktanteil von 82–85 % in Nordamerika, der voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % wachsen wird. Krankenhäuser bleiben wichtige Abnehmer, während kleinere Systeme zunehmend von kardiologischen Praxen und ambulanten Zentren für transthorakale Untersuchungen, Belastungstests und die Nachsorge nach Eingriffen eingesetzt werden. Unternehmen legen Wert auf Cybersicherheit, Interoperabilität, Serviceabdeckung und standardisierte Analysesoftware.
Zu den wichtigsten Akteuren mit aktiven Geschäftsaktivitäten zählen GE HealthCare Technologies Inc., Koninklijke Philips NV, Siemens Healthineers AG, Canon Medical Systems Corporation und Samsung Medison Co., Ltd. Zunehmend häufig werden Anwendungen wie die automatische Berechnung der Ejektionsfraktion, der globalen longitudinalen Dehnung, die Farbdoppler-Quantifizierung und die strukturelle Herzbildgebung eingesetzt. Im Land wurden 13 Millionen Arztbesuche verzeichnet, bei denen die Hauptdiagnose koronare Atherosklerose oder chronische ischämische Herzkrankheit lautete.
Europäischer Markt für kardiovaskuläre Ultraschallgeräte
Europa erreichte 2025 einen Marktanteil von 27–30 % und wird Prognosen zufolge bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,6–6,2 % wachsen. Deutschland ist aufgrund seines Krankenhausnetzes, seiner Expertise in der Kardiologie und seines Technologieeinsatzes führend in der regionalen Nachfrage. Beim Ersatz von Geräten werden vorwiegend Systeme angestrebt, die Hochleistungs-Doppler, Strain-Imaging, Berichtsfunktionen und transösophageale Echokardiographie für Herzklappeneingriffe bieten.
Produktivität und standardisierte Abläufe in Einrichtungen mit begrenzter Kapazität in Großbritannien begünstigen Automatisierung und den Einsatz mobiler Geräte. Frankreich fördert die moderne Echokardiographie sowohl in privaten als auch in staatlichen Krankenhäusern. Italien verfügt über umfangreiche Erfahrung in der spezialisierten Ultraschalldiagnostik und ist mit lokalen Anbietern wie Esaote SpA vertreten. Spanien zeichnet sich durch seine Herzzentren und interventionellen Verfahren aus. In diesen Ländern liegt der Fokus bei der Gerätebeschaffung auf effizientem Workflow-Management, aufrüstbaren Funktionen, niedrigem Energieverbrauch und geringen Servicekosten.
APAC-Markt für kardiovaskuläre Ultraschalluntersuchungen
Die Region Asien-Pazifik hielt 2025 einen Marktanteil von 24–27 % und wird voraussichtlich von 2026 bis 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 7,4–8,1 % aufweisen. China hat aufgrund seiner hohen Krankenhauskapazität, der lokalen Produktion und der Verfügbarkeit medizinischer Bildgebung einen Vorteil, während sich Japan auf die Bereitstellung von Premiumlösungen und Ersatzgeräten konzentriert.
In Indien besteht aufgrund der privaten Krankenhäuser und der zahlreichen Diagnostikketten ein enormes Marktpotenzial. Südkorea kombiniert eine qualitativ hochwertige Behandlung mit lokaler Produktion, während Australien hohe Versorgungsstandards im Bereich der klinischen Praxis etabliert hat.
Markt für kardiovaskuläre Ultraschallgeräte im Nahen Osten und Afrika
Für die Region Naher Osten und Afrika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 6,7–7,4 % prognostiziert. Saudi-Arabien ist führend im regionalen Einkauf durch Krankenhausentwicklung und Transformation des Gesundheitssystems, während die VAE Investitionen in hochwertige Diagnostik und Spezialversorgung unterstützen.
Der medizinische Bedarf in Subsahara-Afrika wird maßgeblich von Südafrika bestimmt, wobei Faktoren wie Bezahlbarkeit und Zugang zu den Leistungen die Inanspruchnahme beeinflussen. In anderen Teilen der Region liegen die Chancen in einer verbesserten Gesundheitsinfrastruktur, energiebezogenen öffentlichen Ausgaben, mobiler Diagnostik und einer größeren Anzahl privater Krankenhäuser.
Segmentierungsanalyse
Testart
Für den Testbereich wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,1–6,7 % erwartet. Der Markt für kardiovaskuläre Ultraschalluntersuchungen deckt die unterschiedlichen Bedürfnisse hinsichtlich Routineuntersuchungen, detaillierter Bildgebung des hinteren Herzabschnitts, Unterstützung bei Eingriffen und belastungsinduzierter Funktionsdiagnostik ab. Transthorakale Untersuchungen dominieren das Patientenaufkommen, während transösophageale und Belastungs-Ultraschalluntersuchungen eine höhere klinische Spezialisierung erfordern und geschultes Personal, spezielle Sonden sowie eine fortgeschrittene Befundinterpretation notwendig machen.
- Transthorakale Echokardiographie: Sie behält ihre führende Position, da sie nichtinvasiv ist, weitgehend erstattungsfähig, wiederholbar und geeignet ist zur Beurteilung der Ventrikelfunktion, der Kammerdimensionen, von Klappenerkrankungen, angeborenen Anomalien und des Therapieansprechens.
- Transösophageale Echokardiographie: Sie dient der Beurteilung komplexer Herzklappen, der Thrombuserkennung, der Endokarditis-Diagnostik und struktureller Herzuntersuchungen, bei denen die engere Sondennähe eine detaillierte Visualisierung ermöglicht, die durch die standardmäßigen transthorakalen Schallfenster nicht möglich ist.
- Stressechokardiographie: Sie unterstützt die Ischämiebeurteilung und die funktionelle Evaluation durch den Vergleich der Herzleistung in Ruhe und unter induziertem Stress und ist daher von strategischer Bedeutung für die Untersuchung von Koronarerkrankungen und die Risikostratifizierung.
Technologie
Es wird erwartet, dass die Technologie im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,6–7,2 % wachsen wird. Kaufentscheidungen berücksichtigen zunehmend die Balance zwischen routinemäßiger Bildqualität und fortschrittlicher Quantifizierung, Visualisierung und Automatisierung. Obwohl die 2D-Bildgebung weiterhin grundlegend ist, gewinnen 3D- und 4D-Systeme in der Herzklappenbeurteilung und der interventionellen Steuerung an Bedeutung. Die Doppler-Bildgebung ist nach wie vor unerlässlich für die Beurteilung von Blutflussrichtung, -geschwindigkeit, Druckgradienten und hämodynamischer Schwere.
- 2D: Bleibt die Standardbildgebungsgrundlage in der routinemäßigen Echokardiographie aufgrund der breiten Vertrautheit der Kliniker, der zuverlässigen anatomischen Visualisierung, der geringeren Rechenanforderungen und der Kompatibilität mit etablierten Mess- und Berichtsprotokollen.
- 3D und 4D: Gewinnen strategische Relevanz in der strukturellen Herzplanung, der Geräteführung, der ventrikulären Quantifizierung und der Klappenvisualisierung durch die Bereitstellung eines volumetrischen anatomischen Kontextes und multidimensionaler Live-Ansichten während komplexer Eingriffe.
- Doppler-Bildgebung: Besitzt einen unverzichtbaren diagnostischen Wert bei der Beurteilung von Stenosen, Regurgitationen, Shunts, diastolischer Funktion und Gefäßfluss, während automatisierte Platzierungs- und Aufzeichnungsfunktionen die Untersuchungsgeschwindigkeit und Reproduzierbarkeit verbessern.
Geräteanzeige
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum der Displaytechnologie von 5,8–6,4 % erwartet. Die Displayauswahl hängt vom Systempreis, der klinischen Komplexität, der Portabilität und dem erforderlichen Grad der hämodynamischen Interpretation ab. Farbdisplays dominieren bei der Beschaffung neuer Systeme, da sie anatomische und Flussinformationen integrieren, während Schwarz-Weiß-Displays in kostensensiblen Bereichen und bei einfachen Screening-Abläufen weiterhin relevant sind.
- Farbe: Führt zur klinischen Anwendung, indem sie die Echtzeit-Unterscheidung von Strömungsrichtung, Turbulenzen, Jets und Gefäßmustern ermöglicht und so eine schnellere Interpretation von Klappenfunktionsstörungen und abnormaler intrakardialer Hämodynamik unterstützt.
- Black and White: Behält eine Position in der grundlegenden anatomischen Bildgebung, der Ausbildung, dem Screening und in Einrichtungen mit begrenztem Budget, wo bei Kaufentscheidungen die wesentliche Funktionalität, die Mobilität und niedrigere Anschaffungskosten Priorität haben.
Endbenutzer
Für den Endnutzer wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,2–6,8 % prognostiziert. Krankenhäuser generieren einen erheblichen Bedarf durch Notfall-, stationäre, chirurgische und interventionelle Arbeitsabläufe. Kardiologische Zentren benötigen spezialisierte Analysemöglichkeiten, während ambulante Zentren Wert auf hohen Patientendurchsatz und kompakte Bauweise legen. Die häusliche Pflege befindet sich noch im Aufbau und wird durch tragbare Geräte, Tele-Echokardiographie und überwachte diagnostische Modelle in der Gemeinde unterstützt, anstatt durch uneingeschränkte patientengesteuerte Scans.
- Krankenhäuser: Erwirtschaften den größten Umsatz durch hohe Untersuchungszahlen, Notfallversorgung, Intensivpflege, Kinderkardiologie, Herzchirurgie und fortgeschrittene strukturelle Herzprogramme, die Premium-Systeme und Spezialsonden erfordern.
- Kardiologische Zentren: Priorisieren Sie dedizierte kardiologische Arbeitsabläufe, Stressprotokolle, Strain-Analysen und longitudinale Überwachung, wodurch eine Nachfrage nach Systemen entsteht, die einen hohen Durchsatz mit konsistenten Messungen und integrierter Berichterstattung kombinieren.
- Häusliche Pflege: Stellt ein aufstrebendes Versorgungsfeld dar, in dem tragbare Geräte und die Begutachtung durch Experten aus der Ferne den Zugang für Patienten mit eingeschränkter Mobilität verbessern können, vorausgesetzt, die Qualität der Beschaffung und die klinische Steuerung werden aufrechterhalten.
- Ambulante Zentren: Profitieren Sie von der Verlagerung der Patientenversorgung in den ambulanten Bereich und kürzeren Diagnosewegen. Kompakte Geräte mit schneller Inbetriebnahme, automatisierten Messungen, effizientem Patientendurchlauf und geringeren Anschaffungskosten als Premium-Krankenhausplattformen sind hierfür ideal.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Krankenhäuser |
Hoch |
Strukturelle Leitlinien |
Reifen |
|
Kardiologische Zentren |
Hoch |
Stammanalyse |
Skalierung |
|
Häusliche Pflege |
Niedrig |
Remote Echo |
Aufkommen |
|
Ambulante Zentren |
Medium |
Ambulante Bildgebung |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für kardiovaskuläre Ultraschallgeräte
Verbesserung der Erkennung und Überwachung von Herz-Kreislauf-Erkrankungen
Die zunehmende Belastung durch Herz-Kreislauf-Erkrankungen führt zu einem verstärkten Einsatz von Ultraschalluntersuchungen für Diagnose, Therapieplanung, Akutbeurteilung und Verlaufskontrolle. Eine Bildgebung des Herzens ist erforderlich bei Herzinsuffizienz, Herzklappenerkrankungen, angeborenen Herzfehlern, Kardiomyopathie und Verdacht auf Ischämie, was wiederholte Untersuchungen anstelle einer einmaligen notwendig macht. Im Jahr 2023 waren Herz-Kreislauf-Erkrankungen für 19,2 Millionen Todesfälle und 437 Millionen verlorene Lebensjahre aufgrund von Behinderung verantwortlich. Da Ultraschalluntersuchungen nicht-invasiv sind und sofortige Funktionsdaten liefern, können sie bei Veränderungen des Patientenzustands wiederholt werden.
Erweiterung der Programme für strukturelle Herzerkrankungen und interventionelle Eingriffe
Die zunehmende Belastung durch Herz-Kreislauf-Erkrankungen führt zu einem häufigeren Einsatz der Ultraschalluntersuchung in der Diagnostik, Therapieplanung, Notfallbeurteilung und Nachsorge. Die kardiale Ultraschalluntersuchung ist bei Herzinsuffizienz, Herzklappenerkrankungen, angeborenen Herzfehlern, Kardiomyopathie und Verdacht auf Ischämie erforderlich, was wiederholte Untersuchungen notwendig macht. Herz-Kreislauf-Erkrankungen waren im Jahr 2023 weltweit für 19,2 Millionen Todesfälle und 437 Millionen verlorene Lebensjahre (DALYs) verantwortlich. Da die Ultraschalluntersuchung ohne ionisierende Strahlung auskommt und sofortige Funktionsinformationen liefert, sind wiederholte Untersuchungen bei sich änderndem Patientenzustand möglich.
Automatisierung behebt Personal- und Durchsatzengpässe.
Es bestehen Probleme wie Untersuchungsrückstände, unterschiedliche Fähigkeiten der Anwender und der Bedarf an reproduzierbaren Befunden in kardiologischen Abteilungen. Automatische Ansichtserkennung, automatische Kammerdarstellung, automatische Doppler-Platzierung, automatische Berechnung der Ejektionsfraktion und Strain-Analyse tragen dazu bei, redundante Arbeitsschritte zu vermeiden und einheitliche Ergebnisse zu gewährleisten. Laut Philips gaben 79 % der von dem Unternehmen befragten Kardiologen an, aufgrund unvollständiger oder nicht verfügbarer Patientendaten klinische Arbeitszeit verloren zu haben – durchschnittlich 45 Minuten pro Schicht. Automatisierung beeinflusst daher Kaufentscheidungen, da sie neben der Bildqualität auch Effizienzgewinne ermöglicht.
Markt für kardiovaskuläre Ultraschallgeräte: Zukunftstrends
KI-gestützte Datenerfassung und prädiktive Quantifizierung
Die Trends im Markt für kardiovaskuläre Ultraschalluntersuchungen werden sich von isolierten, automatisierten Messungen hin zu kontextbezogener Datenerfassung und prädiktiver Interpretation verlagern. Zukünftige Systeme werden voraussichtlich Ansichten identifizieren, die Positionierung des Schallkopfes steuern, die Bildqualität überprüfen, vollständige Messpakete erstellen und relevante Veränderungen gegenüber früheren Untersuchungen hervorheben. Künstliche Intelligenz wird zunehmend im gesamten Arbeitsablauf eingesetzt, einschließlich Terminplanung, Scannen, Befundung und Priorisierung von Nachuntersuchungen. Die Akzeptanz hängt von der behördlichen Zulassung, der Erklärbarkeit, repräsentativen Trainingsdaten und der Möglichkeit zur manuellen Steuerung durch Ärzte ab. Anbieter, die Algorithmen für verschiedene Körpertypen, Krankheitszustände und Gerätekonfigurationen validieren können, werden sich im Unternehmenseinkauf und in standardisierten Behandlungsprogrammen eine stärkere Marktposition sichern.
Vernetzte Kompaktsysteme erweitern die Bildgebung auf Spezialistenniveau
Kompakte und tragbare Plattformen werden zunehmend Funktionen bereitstellen, die bisher Premium-Geräten vorbehalten waren, darunter Strain-Analyse, volumetrische Bildgebung, automatisierter Doppler und sichere Cloud-basierte Auswertung. Dieser Wandel unterstützt Notaufnahmen, ambulante Zentren, Satellitenkliniken und mobile Diagnosedienste, ohne die fachliche Aufsicht zu ersetzen. Die ortsunabhängige Zusammenarbeit ermöglicht erfahrenen Echokardiographen die Überprüfung der Aufnahmequalität und die Interpretation komplexer Fälle an verschiedenen Standorten. Hersteller werden daher im Hinblick auf Akkuleistung, Sonden-Ökosysteme, Cybersicherheit, Konnektivität und Abonnement-Analysen konkurrieren. Dieser Trend wird die Nachfrage steigern und gleichzeitig Anbieter dazu anregen, Standards für die Qualifizierung, Datenspeicherung, Qualitätssicherung und die Eskalation auffälliger Befunde festzulegen.
Marktchancen für kardiovaskuläre Ultraschalluntersuchungen
Lokalisierte Plattformen für wachstumsstarke Schwellenländer
Hersteller können den Zugang erweitern, indem sie konfigurierbare Systeme entwickeln, die auf die regionale Kaufkraft, klinische Protokolle, Sprachkenntnisse und die Serviceinfrastruktur abgestimmt sind. Investitionsprioritäten umfassen langlebige Sonden, vereinfachte Schnittstellen, lokale Schulungen, Ferndiagnostik und Finanzierungsmodelle für Krankenhäuser und Diagnosezentren. Indien, China, Südostasien, der Nahe Osten und ausgewählte afrikanische Märkte bieten Chancen, da die Belastung durch Herzerkrankungen dort schneller wächst als die Kapazitäten der Spezialisten. Eine erfolgreiche Positionierung erfordert mehr als nur niedrigere Hardwarepreise. Unternehmen müssen die Verantwortlichkeit der Vertriebspartner sicherstellen, die Verfügbarkeit von Ersatzteilen gewährleisten, Anwendungsunterstützung anbieten und Upgrade-Möglichkeiten schaffen, damit Anbieter mit der routinemäßigen Echokardiographie beginnen und mit steigendem Patientenaufkommen und zunehmender Expertise erweiterte Funktionen hinzufügen können.
Lebenszyklusdienstleistungen und softwarebasierte Umsatzmodelle
Die installierte Basis bietet Anbietern die Möglichkeit, durch Analysesoftware, Cybersicherheitsupdates, Fernwartung, Sondenschutz, Schulungen und Flottenoptimierung wiederkehrende Einnahmen zu generieren. Anbieter bevorzugen zunehmend planbare Betriebskosten und modulare Upgrades gegenüber häufigen Komplettaustauschen der Plattform. Abonnementpakete können fortschrittliche Belastungsanalyse-Tools, Anwendungen zur Strukturanalyse des Herzens, Berichtsintegration und KI-Funktionen mit den tatsächlichen klinischen Anforderungen verknüpfen. Die Marktprognose für kardiovaskuläre Ultraschallgeräte zeigt, dass Anbieter Interoperabilität und transparente Dateneigentumsrechte unterstützen sollten, um die Vorbehalte der Käufer zu verringern. Gezielte Investitionen in Cloud-Infrastruktur, schnelle Serviceleistungen und messbare Produktivitätssteigerungen können die Kundenbindung stärken und gleichzeitig die Nutzungsdauer der eingesetzten Systeme verlängern.
Aktuelle Entwicklungen
- Juli 2026: Canon Medical Systems USA, Inc. gab eine Vertriebspartnerschaft mit Us2.ai bekannt, um den Zugang zu KI-gestützter Echokardiographie-Messung und -Berichterstellung in Verbindung mit Canons Aplio i-Systemen zu erweitern. Die Vereinbarung soll den Aufwand für manuelle Analysen und Berichterstellung reduzieren und Kunden gleichzeitig einen integrierten Weg zur automatisierten Herzquantifizierung innerhalb etablierter Ultraschall-Workflows bieten.
- November 2025: Samsung Medison Co., Ltd. stellte auf der RSNA 2025 das Ultraschallsystem R20 vor. Es kombiniert eine neue Bildgebungs-Engine mit über einem Dutzend KI-gestützter Tools für Untersuchungsführung, automatisierte Messungen, Diagnoseunterstützung und Workflow-Automatisierung. Das System verfügt zudem über ergonomische Designmerkmale, die unabhängig anhand anerkannter Empfehlungen zur Ultraschall-Ergonomie bewertet wurden.
- August 2025: GE HealthCare Technologies Inc. brachte Vivid Pioneer nach Erhalt der FDA-510(k)-Zulassung und CE-Kennzeichnung auf den Markt. Die kardiovaskuläre Plattform führte 2D-, 4D- und Farbdoppler-Bildgebung der nächsten Generation, eine neue Sondentechnologie, automatisierte Doppler- und Kammeranalyse sowie eine künstliche Intelligenz ein, die laut Berichten bis zu 360 % schneller als die Vorgängerarchitektur ist.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -