
Marché de l’échographie cardiovasculaire : taille et croissance 2034
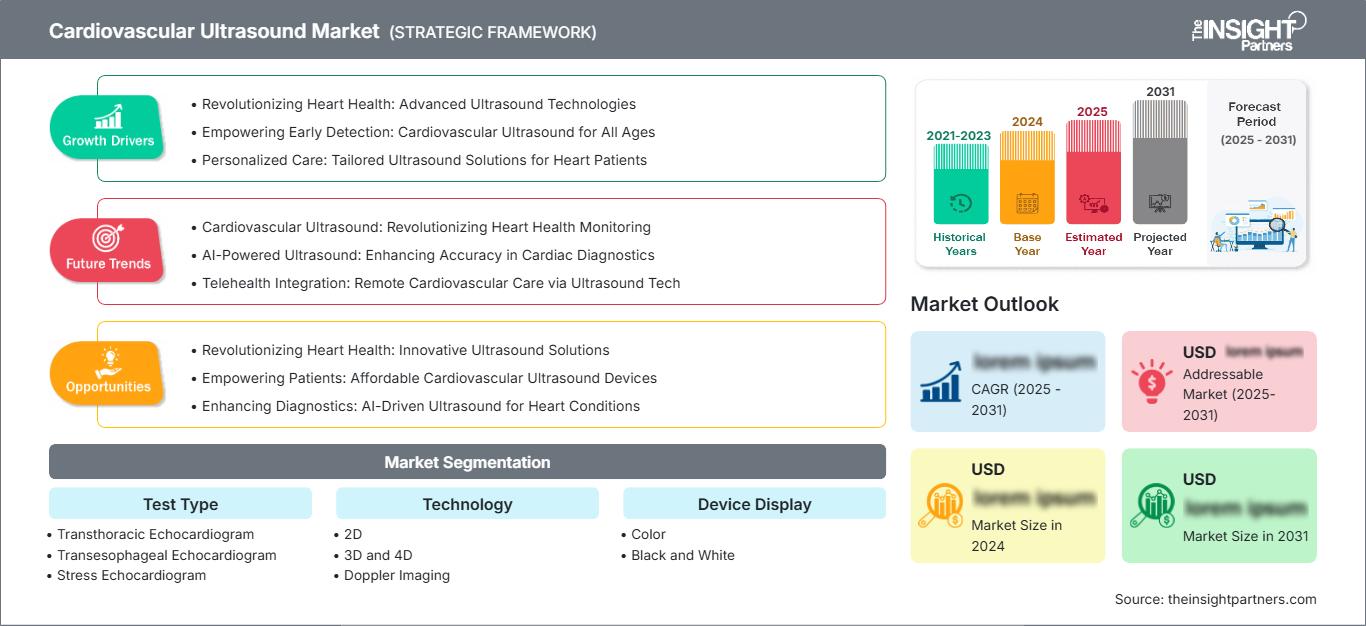
Taille et prévisions du marché de l'échographie cardiovasculaire (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par type d'examen (échocardiographie transthoracique, échocardiographie transœsophagienne, échocardiographie d'effort et autres) ; technologie (imagerie 2D, 3D et 4D et Doppler) ; affichage de l'appareil (couleur et noir et blanc) ; utilisateur final (hôpitaux, centres de cardiologie, soins à domicile, centres ambulatoires et autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique et Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00004908
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 08, 2026


Taille du marché en 2025
6,54 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
11,51 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,48 %
taux de croissance
Marché adressable
81,63 milliards de dollars américains
(2026-2034)
Le marché de l'échographie cardiovasculaire était évalué à 6,54 milliards de dollars américains en 2025 et devrait atteindre 11,51 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 6,48 % sur la période 2026-2034. La croissance de ce marché est portée par l'utilisation croissante de l'échocardiographie dans le diagnostic, les interventions cardiaques structurelles, les soins intensifs et la prise en charge des maladies chroniques. Les progrès réalisés en matière de sensibilité des transducteurs, d'outils de mesure automatisés, de mobilité et de génération d'images multidimensionnelles améliorent la fiabilité des examens, notamment pour les cas cardiovasculaires les plus complexes.
L'Amérique du Nord demeure un important marché de consommateurs, et la croissance du marché de l'échographie cardiovasculaire est portée par un TCAC (taux de croissance annuel composé) projeté de 5,9 % à 6,5 % entre 2026 et 2034. Le nombre élevé d'examens d'imagerie cardiaque, les processus de paiement établis et la modernisation des anciens systèmes d'échographie continuent de stimuler les investissements. L'Amérique du Nord présente par ailleurs des taux d'incidence élevés de maladies cardiovasculaires : 5 % des adultes américains souffraient de maladie coronarienne en 2024, et les maladies cardiaques ont causé 683 491 décès aux États-Unis cette même année.
Analyse et perspectives du marché des ultrasons cardiovasculaires
- Amérique du Nord : Elle représentait une part de 34 à 37 % en 2025 et devrait enregistrer un TCAC de 5,9 à 6,5 % entre 2026 et 2034, grâce à des laboratoires d'échocardiographie de pointe, des cycles de remplacement technologique favorables et l'expansion des interventions cardiaques structurelles.
- États-Unis : Ils représentaient 82 à 85 % de la demande nord-américaine en 2025 et devraient croître à un TCAC de 5,8 à 6,4 % entre 2026 et 2034, les fournisseurs privilégiant l’automatisation et la productivité.
- Europe : Détenait une part de marché de 27 à 30 % en 2025 et devrait connaître une croissance annuelle composée de 5,6 à 6,2 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne maintenant leur adoption.
- Asie-Pacifique : Elle a capté une part de marché de 24 à 27 % en 2025 et devrait enregistrer un TCAC de 7,4 à 8,1 % entre 2026 et 2034, sous l’impulsion de la Chine, du Japon, de l’Inde et de la Corée du Sud.
- Segment le plus important : L’échocardiographie transthoracique représentait une part de marché de 66 à 70 % en 2025 et devrait croître à un TCAC de 5,9 à 6,5 % entre 2026 et 2034.
- Segment à forte croissance : Les technologies 3D et 4D détenaient une part de marché de 22 à 26 % en 2025 et devraient connaître une croissance annuelle composée de 8,0 à 8,8 % entre 2026 et 2034.
- Principales entreprises analysées en détail : GE HealthCare Technologies Inc., Koninklijke Philips NV, Canon Medical Systems Corporation, Hitachi, Ltd., Samsung Medison Co., Ltd., FUJIFILM Corporation, Esaote SpA, Shenzhen Mindray Bio-Medical Electronics Co., Ltd., Siemens Healthineers AG, Analogic Corporation, KPI Healthcare Inc., Whale Imaging Inc., CHISON Medical Technologies Co., Ltd., et Canon Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'échographie cardiaque a connu une évolution majeure, passant des technologies initiales en noir et blanc et sur chariot à un système connecté combinant Doppler couleur, balayage volumique, évaluation de la déformation myocardique, automatisation et guidage des procédures. Cette évolution a orienté la production d'échographes cardiaques vers des architectures logicielles, des transducteurs matriciels, des capacités de traitement rapides et des améliorations modulaires. Les fabricants différencient désormais leurs produits en fonction de paramètres tels que la reconstruction d'image, l'intelligence artificielle, l'ergonomie et l'intégration aux flux de travail de l'entreprise, au-delà des seules caractéristiques matérielles.
Les innovations futures en échographie cardiaque seront axées sur les régions métropolitaines mal desservies, les réseaux de cardiologie en milieu ambulatoire et la décentralisation du processus diagnostique en Asie-Pacifique, en Amérique latine et au Moyen-Orient. Les investissements seront consacrés à des appareils plus compacts dotés de fonctionnalités analytiques supérieures, d'un accès à distance aux résultats et de rapports standardisés. L'autorisation des capacités d'intelligence artificielle par les autorités réglementaires, les programmes nationaux de lutte contre les maladies non transmissibles et le développement des programmes de formation contribueront à accélérer l'adoption de cette technique, même si le budget d'acquisition, les enjeux de cybersécurité et la pénurie d'échographistes qualifiés freineront le processus d'achat.
Portée du rapport sur le marché des ultrasons cardiovasculaires
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 6,54 milliards de dollars américains |
| Taille du marché d'ici 2034 | 11,51 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,48% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des ultrasons cardiovasculaires
La croissance du marché des ultrasons cardiovasculaires est notamment due à l'augmentation du diagnostic et du suivi de l'insuffisance cardiaque, des valvulopathies, des cardiomyopathies, des malformations congénitales et des maladies coronariennes. En 2022, les maladies cardiovasculaires ont été responsables d'environ 19,8 millions de décès dans le monde, soit 32 % de la mortalité mondiale. Plus de 75 % de ces décès sont survenus dans les pays en développement.
Les acteurs de l'écosystème comprennent les fournisseurs de semi-conducteurs, les fabricants de transducteurs, les éditeurs de logiciels, les fabricants d'équipement d'origine (OEM), les distributeurs, les hôpitaux, les cliniques de cardiologie et les sociétés de services. Le coût total de possession est influencé par la disponibilité des composants, la durabilité des sondes, les capacités d'installation et la formation du personnel. L'importance des mises à jour logicielles et des contrats de service s'accroît en raison de la nécessité de prolonger la durée de vie des équipements, de garantir la cybersécurité et d'exploiter de nouvelles fonctionnalités d'analyse sans avoir à acquérir un système complet.
Le rapport sur le marché des échographes cardiovasculaires met en avant la concurrence entre les chariots haut de gamme, les plateformes de milieu de gamme, les systèmes compacts et les produits reconditionnés. Les entreprises GE HealthCare Technologies Inc., Koninklijke Philips NV, Siemens Healthineers AG, Canon Medical Systems Corporation et FUJIFILM Corporation rivalisent sur les performances d'imagerie et l'intégration au sein des systèmes d'entreprise. Les entreprises Esaote SpA, Samsung Medison Co., Ltd. et Shenzhen Mindray Bio-Medical Electronics Co., Ltd. intensifient la concurrence grâce à des gammes de produits spécialisés, portables et économiques.
En matière d'investissements stratégiques, les entreprises privilégient l'intelligence artificielle, la mesure Doppler automatique, la quantification des déformations cardiaques, l'imagerie structurelle du cœur et l'interprétation des données dans le cloud. Par exemple, des produits comme Vivid Pioneer de GE HealthCare, la plateforme Transcend Plus de Philips et ACUSON Origin de Siemens Healthineers se positionnent grâce à leur rapidité d'analyse et à leur faible variabilité inter-opérateur. Siemens précise qu'ACUSON Origin propose plus de 5 600 mesures assistées par l'IA, grâce à une base de données contenant deux milliards d'images multimodales.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'échographie cardiovasculaire : Perspectives stratégiques
Perspectives régionales
Marché des ultrasons cardiovasculaires en Amérique du Nord
L'Amérique du Nord détenait entre 34 et 37 % des parts de marché de l'échographie cardiovasculaire en 2025 et devrait afficher un taux de croissance annuel composé (TCAC) de 5,9 à 6,5 % jusqu'en 2034. Cette croissance est portée par un grand nombre d'examens diagnostiques, un écosystème cardiologique bien développé, des programmes de soins cardiaques structurés et le renouvellement du parc d'équipements. Les réseaux de soins intégrés privilégient une interface commune, des mesures automatisées et la neutralité vis-à-vis des fournisseurs afin de minimiser les variations dans les rapports provenant de différents centres.
Par ailleurs, le marché est stimulé par le vieillissement de la population, la préférence croissante pour les soins ambulatoires et les dépenses liées aux maladies cardiovasculaires. Selon les données de 2017 à 2020, 127,9 millions d'adultes aux États-Unis souffraient d'une maladie cardiovasculaire, et le coût total des soins cardiovasculaires s'élevait à 417,9 milliards de dollars américains pour la période 2020-2021. Au Canada, le marché est porté par la modernisation des équipements provinciaux et les besoins en échocardiographie, tandis qu'au Mexique, les hôpitaux et les centres de diagnostic urbains offrent des perspectives de croissance à plus long terme.
Marché américain des ultrasons cardiovasculaires
Les États-Unis détenaient 82 à 85 % des parts de marché nord-américaines en 2025, et ce chiffre devrait croître à un TCAC de 5,8 à 6,4 % entre 2026 et 2034. Les hôpitaux demeurent des acheteurs importants, tandis que les systèmes à petite échelle sont de plus en plus adoptés par les cabinets de cardiologie et les centres ambulatoires pour les examens transthoraciques, les tests d'effort et le suivi post-opératoire. Les entreprises clientes privilégient la cybersécurité, l'interopérabilité, la couverture des services et la standardisation des logiciels d'analyse.
Parmi les principaux acteurs du marché figurent GE HealthCare Technologies Inc., Koninklijke Philips NV, Siemens Healthineers AG, Canon Medical Systems Corporation et Samsung Medison Co., Ltd. Les applications les plus courantes incluent le calcul automatique de la fraction d'éjection, la déformation longitudinale globale, la quantification du flux sanguin par Doppler couleur et le guidage par imagerie cardiaque structurelle. On a dénombré 13 millions de consultations médicales dans le pays pour un diagnostic principal d'athérosclérose coronarienne ou de cardiopathie ischémique chronique.
Marché européen des ultrasons cardiovasculaires
L'Europe représentait 27 à 30 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,6 à 6,2 % jusqu'en 2034. L'Allemagne domine la demande régionale grâce à son réseau hospitalier, son expertise en cardiologie et son utilisation des technologies de pointe. Les achats de remplacement privilégieront les systèmes offrant des fonctionnalités Doppler haute performance, l'imagerie de déformation myocardique, un système de compte rendu et l'échographie transœsophagienne pour les interventions valvulaires.
Au Royaume-Uni, la productivité et la standardisation des parcours de soins dans les services à capacité limitée favorisent l'automatisation et l'utilisation d'appareils portables. La France encourage l'échocardiographie avancée dans les hôpitaux publics et privés. L'Italie bénéficie d'une solide expertise en échographie spécialisée et de la présence de fournisseurs locaux comme Esaote SpA. L'Espagne excelle dans les centres cardiovasculaires et les procédures interventionnelles. Dans ces pays, les achats privilégient les appareils offrant une gestion efficace des flux de travail, des fonctionnalités évolutives, une faible consommation d'énergie et des coûts de maintenance réduits.
Marché des ultrasons cardiovasculaires en Asie-Pacifique
La région Asie-Pacifique détenait une part de 24 à 27 % en 2025 et devrait afficher un TCAC de 7,4 à 8,1 % de 2026 à 2034. La Chine bénéficie d'un avantage grâce à sa grande capacité hospitalière, sa production locale et la disponibilité de l'imagerie médicale, tandis que le Japon se concentre sur la fourniture de solutions haut de gamme et d'unités de remplacement.
L'Inde présente un potentiel considérable grâce à ses hôpitaux privés et à ses réseaux de centres de diagnostic. La Corée du Sud a su allier des soins de haute qualité à une production locale, tandis que l'Australie a établi des normes élevées en matière de pratiques cliniques.
Marché des ultrasons cardiovasculaires au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 6,7 à 7,4 % entre 2026 et 2034. L’Arabie saoudite est le principal moteur des achats régionaux grâce au développement hospitalier et à la transformation du système de santé, tandis que les Émirats arabes unis soutiennent les investissements dans les diagnostics de pointe et les soins spécialisés.
Les besoins cliniques en Afrique subsaharienne sont principalement alimentés par l'Afrique du Sud, même si des facteurs tels que l'accessibilité financière et l'accès aux services influencent leur utilisation. Dans d'autres régions de la sous-région, les opportunités résident dans le développement des infrastructures de santé, les investissements publics liés à l'énergie, les unités mobiles de diagnostic et la multiplication des hôpitaux privés.
Analyse de segmentation
Type de test
Le marché de l' échographie cardiovasculaire devrait enregistrer un TCAC de 6,1 % à 6,7 % entre 2026 et 2034. Ce marché, qui se décline en différents types d'examens, répond à divers besoins : évaluation de routine, imagerie cardiaque postérieure détaillée, assistance procédurale et évaluation fonctionnelle à l'effort. Les examens transthoraciques représentent la majorité des volumes de patients, tandis que les protocoles transœsophagiens et d'effort nécessitent une plus grande spécialisation clinique, du personnel formé, des sondes dédiées et une interprétation avancée.
- Échocardiographie transthoracique : Elle conserve sa position de leader car elle est non invasive, largement remboursée, reproductible et adaptée à l’évaluation de la fonction ventriculaire, des dimensions des cavités cardiaques, des valvulopathies, des anomalies congénitales et de la réponse au traitement.
- Échocardiographie transœsophagienne : Permet une évaluation complexe des valves, la détection des thrombus, l’évaluation de l’endocardite et les interventions cardiaques structurelles où la proximité de la sonde offre une visualisation détaillée impossible à obtenir par les fenêtres acoustiques transthoraciques standard.
- Échocardiographie de stress : Elle permet d’évaluer l’ischémie et la fonction cardiaque en comparant les performances cardiaques au repos et sous stress induit, ce qui la rend stratégiquement importante pour l’investigation des maladies coronariennes et la stratification des risques.
Technologie
Le secteur technologique devrait connaître une croissance annuelle composée de 6,6 % à 7,2 % entre 2026 et 2034. Les décisions d'achat tiennent de plus en plus compte de l'équilibre entre la qualité d'image de routine et les capacités avancées de quantification, de visualisation et d'automatisation. Si l'imagerie 2D demeure fondamentale, les systèmes 3D et 4D prennent une importance croissante dans l'évaluation des valves et le guidage interventionnel. L'imagerie Doppler reste essentielle pour évaluer la direction et la vitesse du flux sanguin, les gradients de pression et la gravité hémodynamique.
- 2D : Elle demeure la base de l’imagerie standard en échocardiographie de routine en raison de sa large familiarité avec les cliniciens, de sa visualisation anatomique fiable, de ses exigences informatiques moindres et de sa compatibilité avec les protocoles de mesure et de compte rendu établis.
- 3D et 4D : acquièrent une importance stratégique dans la planification structurelle cardiaque, le guidage des dispositifs, la quantification ventriculaire et la visualisation des valves en fournissant un contexte anatomique volumétrique et des vues multidimensionnelles en direct lors de procédures complexes.
- Imagerie Doppler : Elle conserve une valeur diagnostique indispensable pour évaluer les sténoses, les régurgitations, les shunts, la fonction diastolique et le flux vasculaire, tandis que les fonctions automatisées de placement et de traçage améliorent la rapidité et la reproductibilité de l’examen.
Affichage de l'appareil
Le marché des écrans devrait connaître une croissance annuelle composée de 5,8 % à 6,4 % entre 2026 et 2034. Le choix de l'écran dépend du prix du système, de sa complexité clinique, de sa portabilité et du niveau d'interprétation hémodynamique requis. Les écrans couleur dominent l'acquisition de nouveaux systèmes car ils intègrent les informations anatomiques et de flux, tandis que les configurations noir et blanc restent pertinentes dans les contextes où les coûts sont un facteur déterminant et pour les flux de travail de dépistage de base.
- Couleur : Favorise l’adoption clinique en permettant une distinction en temps réel de la direction du flux, des turbulences, des jets et des schémas vasculaires, ce qui permet une interprétation plus rapide des dysfonctionnements valvulaires et des anomalies de l’hémodynamique intracardiaque.
- Black and White : Conserve une place dans l'imagerie anatomique de base, l'éducation, le dépistage et les établissements à budget limité où les décisions d'achat privilégient les fonctionnalités essentielles, la mobilité et des coûts d'acquisition plus faibles.
Utilisateur final
Le secteur des utilisateurs finaux devrait enregistrer un TCAC de 6,2 % à 6,8 % entre 2026 et 2034. Les hôpitaux génèrent une demande importante via leurs services d'urgence, d'hospitalisation, de chirurgie et d'intervention. Les centres de cardiologie requièrent des capacités d'analyse spécialisées, tandis que les centres ambulatoires privilégient le débit et une surface réduite. Les soins à domicile restent émergents, s'appuyant sur des équipements portables, la télé-échocardiographie et des modèles de diagnostic communautaire supervisés plutôt que sur l'auto-examen sans restriction par le patient.
- Les hôpitaux : Ils contribuent le plus aux revenus grâce à un grand nombre d'examens, l'accès aux urgences, le déploiement des soins intensifs, la cardiologie pédiatrique, la chirurgie cardiaque et les programmes cardiaques structurels avancés nécessitant des systèmes haut de gamme et des sondes spécialisées.
- Centres de cardiologie : Prioriser les flux de travail cardiaques dédiés, les protocoles d’effort, l’analyse de la déformation et la surveillance longitudinale, créant ainsi une demande pour des systèmes qui combinent un débit élevé avec des mesures cohérentes et des rapports intégrés.
- Soins à domicile : représentent un nouveau cadre de prestation de soins où l’équipement portable et l’examen à distance par des experts peuvent améliorer l’accès aux soins pour les patients à mobilité réduite, à condition que la qualité de l’acquisition et la gouvernance clinique soient maintenues.
- Centres ambulatoires : Bénéficiez de la migration vers les soins ambulatoires et de parcours de diagnostic plus courts, en privilégiant un équipement compact à mise en service rapide, des mesures automatisées, une rotation efficace des patients et des coûts de possession inférieurs à ceux des plateformes hospitalières haut de gamme.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Hôpitaux |
Haut |
Orientation structurelle |
Mature |
|
Centres de cardiologie |
Haut |
Analyse des souches |
Mise à l'échelle |
|
Soins à domicile |
Faible |
Écho à distance |
Émergent |
|
Centres ambulatoires |
Moyen |
Imagerie ambulatoire |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des ultrasons cardiovasculaires
Amélioration du dépistage et de la surveillance des maladies cardiovasculaires
L'augmentation de la prévalence des maladies cardiovasculaires accroît le recours à l'échographie pour le diagnostic, la planification thérapeutique, l'évaluation en phase aiguë et le suivi. Une image du cœur est nécessaire en cas d'insuffisance cardiaque, de valvulopathie, de malformations congénitales, de cardiomyopathie ou de suspicion d'ischémie, ce qui implique des examens répétés et non un seul. En 2023, les maladies cardiovasculaires étaient responsables de 19,2 millions de décès et de 437 millions d'années de vie corrigées de l'incapacité. L'échographie étant non invasive et fournissant des données fonctionnelles instantanées, elle peut être répétée en cas d'évolution de l'état du patient.
Développement des programmes de cardiologie structurelle et interventionnelle
L'augmentation de la prévalence des maladies cardiovasculaires rend l'échographie cardiaque de plus en plus courante en diagnostic, en planification thérapeutique, en évaluation des urgences et en suivi. Elle est indispensable en cas d'insuffisance cardiaque, de valvulopathies, de malformations congénitales, de cardiomyopathie et de suspicion d'ischémie, ce qui conduit à des examens répétés. En 2023, les maladies cardiovasculaires ont été responsables de 19,2 millions de décès et de 437 millions d'années de vie corrigées de l'incapacité (AVCI) dans le monde. L'échographie cardiaque, qui n'utilise pas de rayonnements ionisants et fournit des informations fonctionnelles immédiates, permet de réaliser des examens répétés en fonction de l'évolution de l'état des patients.
L'automatisation permet de pallier les contraintes liées à la main-d'œuvre et au débit.
Il existe un problème d'accumulation des examens, de variabilité des compétences des opérateurs et de nécessité de générer des rapports reproductibles au sein des services de cardiologie. La détection automatique des vues, le traçage automatique des cavités cardiaques, le positionnement automatique du Doppler, le calcul automatique de la fraction d'éjection et l'analyse de la déformation myocardique contribuent à éliminer les procédures redondantes et à garantir des résultats uniformes. Selon Philips, 79 % des professionnels de la santé cardiaque interrogés par l'entreprise ont perdu du temps clinique en raison de données patient incomplètes ou indisponibles, avec une perte moyenne de 45 minutes par poste. L'automatisation influence donc les décisions d'achat en fonction des gains d'efficacité, au-delà de la simple qualité d'image.
Tendances futures du marché des ultrasons cardiovasculaires
Acquisition guidée par l'IA et quantification prédictive
Le marché de l'échographie cardiovasculaire évoluera, passant de mesures automatisées isolées à une prise en charge contextuelle de l'acquisition et à une interprétation prédictive. Les futurs systèmes devraient permettre d'identifier les incidences, de guider le positionnement de la sonde, de vérifier la qualité de l'image, de compléter les dossiers de mesure et de signaler les changements significatifs par rapport aux examens précédents. L'intelligence artificielle sera de plus en plus présente tout au long du flux de travail, de la planification à la priorisation des examens, en passant par l'acquisition des images et la génération de rapports. L'adoption de ces systèmes dépendra des autorisations réglementaires, de la transparence, de la représentativité des données d'entraînement et de la possibilité pour le clinicien de reprendre le contrôle. Les fournisseurs capables de valider leurs algorithmes pour différents types de corps, pathologies et configurations d'équipement gagneront en influence auprès des établissements de santé et dans le cadre des programmes de soins standardisés.
Les systèmes compacts connectés étendent l'imagerie de niveau spécialisé
Les plateformes compactes et portables offriront de plus en plus de fonctionnalités auparavant réservées aux chariots haut de gamme, telles que l'analyse de la déformation, l'imagerie volumétrique, le Doppler automatisé et la consultation sécurisée dans le cloud. Cette transition soutient les services d'urgence, les centres ambulatoires, les cliniques satellites et les services de diagnostic mobiles, tout en préservant la supervision des spécialistes. La collaboration à distance permettra aux échocardiographistes expérimentés d'évaluer la qualité des acquisitions ou d'interpréter des cas complexes, même à distance. Les fabricants se livreront donc une concurrence accrue sur les performances des batteries, les écosystèmes de sondes, la cybersécurité, la connectivité et l'analyse des abonnements. Cette tendance augmentera la demande potentielle tout en incitant les prestataires à établir des normes de gouvernance pour l'accréditation, la conservation des données, l'assurance qualité et la remontée des résultats anormaux.
Opportunités du marché des ultrasons cardiovasculaires
Plateformes localisées pour les marchés émergents à fort volume
Les fabricants peuvent élargir l'accès à leurs services en développant des systèmes configurables adaptés au pouvoir d'achat régional, aux protocoles cliniques, aux exigences linguistiques et à l'infrastructure de service. Les investissements prioritaires comprennent des sondes durables, des interfaces simplifiées, la formation locale, le télédiagnostic et des solutions de financement pour les hôpitaux et les réseaux de diagnostic. L'Inde, la Chine, l'Asie du Sud-Est, le Moyen-Orient et certains marchés africains offrent des opportunités là où la prévalence des maladies cardiaques augmente plus rapidement que la capacité des spécialistes. Un positionnement réussi ne se limite pas à une baisse des prix du matériel. Les entreprises doivent garantir la responsabilité des distributeurs, la disponibilité des pièces détachées, le support applicatif et les possibilités de mise à niveau afin que les professionnels de santé puissent commencer par l'échocardiographie de routine et ajouter des fonctionnalités avancées à mesure que le volume d'activité et l'expertise augmentent.
Services de cycle de vie et modèles de revenus basés sur les logiciels
La base installée offre aux fournisseurs la possibilité de générer des revenus récurrents grâce aux logiciels d'analyse, aux mises à jour de cybersécurité, à la maintenance à distance, à la protection des sondes, à la formation et à l'optimisation des parcs d'équipements. Les prestataires privilégient de plus en plus des dépenses d'exploitation prévisibles et des mises à niveau modulaires plutôt que des remplacements fréquents de l'ensemble de la plateforme. Les formules d'abonnement permettent de relier des outils avancés d'analyse de la déformation, des applications d'imagerie cardiaque structurelle, l'intégration des rapports et des fonctions d'intelligence artificielle aux besoins cliniques réels. Les prévisions du marché de l'échographie cardiovasculaire indiquent que les fournisseurs doivent favoriser l'interopérabilité et la transparence de la propriété des données afin de réduire les réticences des acheteurs. Des investissements ciblés dans l'infrastructure cloud, la réactivité des services et des indicateurs de productivité mesurables peuvent fidéliser la clientèle tout en prolongeant la durée de vie des systèmes déployés.
Développements récents
- Juillet 2026 : Canon Medical Systems USA, Inc. a annoncé un partenariat de distribution avec Us2.ai afin d’élargir l’accès à la mesure et à l’interprétation des données échocardiographiques grâce à l’intelligence artificielle, en complément des systèmes Aplio i-series de Canon. Cet accord vise à réduire les tâches manuelles d’analyse et d’interprétation des données, tout en offrant aux clients une solution intégrée pour la quantification cardiaque automatisée au sein de leurs flux de travail d’échographie existants.
- Novembre 2025 : Samsung Medison Co., Ltd. a présenté le système d’échographie R20 au salon RSNA 2025. Ce système combine un nouveau moteur d’imagerie avec plus d’une douzaine d’outils d’intelligence artificielle pour le guidage des examens, les mesures automatisées, l’assistance au diagnostic et l’automatisation des flux de travail. Il intègre également des caractéristiques ergonomiques dont la conception a été évaluée indépendamment selon les recommandations reconnues en matière d’ergonomie des ultrasons.
- Août 2025 : GE HealthCare Technologies Inc. lance Vivid Pioneer après avoir obtenu l’autorisation 510(k) de la FDA américaine et le marquage CE. Cette plateforme cardiovasculaire introduit l’imagerie 2D, 4D et Doppler couleur de nouvelle génération, une nouvelle technologie de sondes, l’analyse automatisée Doppler et des cavités cardiaques, ainsi que des performances d’intelligence artificielle jusqu’à 360 % supérieures à celles de l’architecture système précédente.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -