
Mercato dell’ecografia cardiovascular: dimensioni, crescita e previsioni 2034
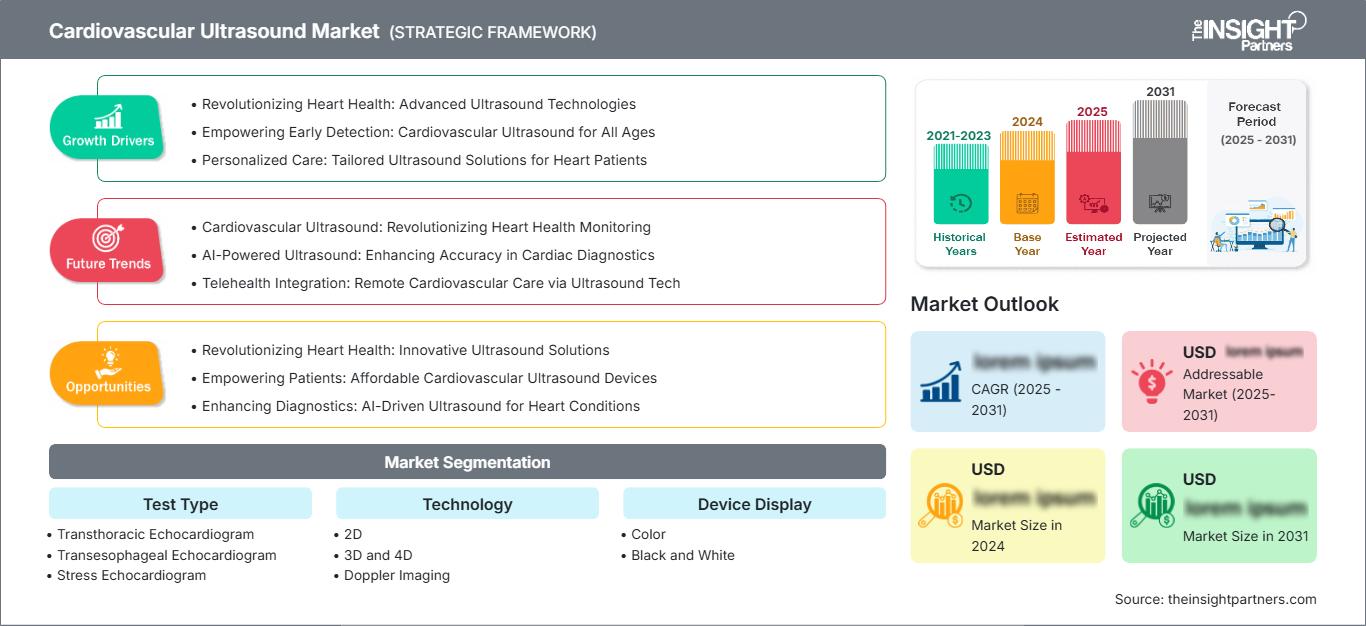
Dimensioni e previsioni del mercato degli ultrasuoni cardiovascolari (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di test (ecocardiogramma transtoracico, ecocardiogramma transesofageo, ecocardiogramma da stress e altri); tecnologia (2D, 3D e 4D e imaging Doppler); display del dispositivo (a colori e in bianco e nero); utente finale (ospedali, centri di cardiologia, assistenza domiciliare, centri ambulatoriali e altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00004908
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 08, 2026


Dimensioni del mercato nel 2025
6,54 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
11,51 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,48 %
Tasso di crescita
Mercato di riferimento
81,63 miliardi di dollari USA
(2026-2034)
Il mercato dell'ecografia cardiovascolare valeva 6,54 miliardi di dollari nel 2025 e si prevede che raggiungerà gli 11,51 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 6,48% nel periodo 2026-2034. La crescita del mercato dell'ecocardiografia è trainata dal crescente utilizzo di questa tecnica nella diagnostica, nelle procedure cardiache strutturali, nella terapia intensiva e nella gestione delle malattie croniche. I progressi nella sensibilità dei trasduttori, negli strumenti di misurazione automatizzati, nella mobilità e nella generazione di immagini multidimensionali stanno migliorando l'affidabilità anche nei casi cardiovascolari più complessi.
Il Nord America continua a rappresentare un importante bacino di consumatori e la crescita del mercato degli ultrasuoni cardiovascolari è trainata da un tasso di crescita annuo composto (CAGR) previsto tra il 5,9% e il 6,5% tra il 2026 e il 2034. L'elevato numero di esami di imaging cardiaco, i processi di pagamento consolidati e l'aggiornamento dei vecchi sistemi a ultrasuoni continuano a stimolare gli investimenti. Il Nord America presenta inoltre un'alta incidenza di malattie cardiovascolari: nel 2024, il 5% degli adulti americani soffriva di cardiopatia coronarica e nello stesso anno le malattie cardiache hanno causato 683.491 decessi negli Stati Uniti.
Analisi e approfondimenti sul mercato degli ultrasuoni cardiovascolari
- Nord America: Nel 2025 ha rappresentato una quota del 34-37% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 5,9-6,5% tra il 2026 e il 2034, grazie a laboratori di ecocardiografia all'avanguardia, cicli di sostituzione tecnologica favorevoli e all'espansione degli interventi cardiaci strutturali.
- USA: Nel 2025 rappresentavano l'82-85% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,8-6,4% tra il 2026 e il 2034, poiché i fornitori danno priorità all'automazione e alla produttività.
- Europa: nel 2025 deteneva una quota di mercato del 27-30% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,6-6,2% tra il 2026 e il 2034, con Germania, Regno Unito, Francia, Italia e Spagna che manterranno un alto tasso di adozione.
- Regione Asia-Pacifico: ha conquistato una quota di mercato del 24-27% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,4-8,1% tra il 2026 e il 2034, trainata da Cina, Giappone, India e Corea del Sud.
- Segmento più ampio: l'ecocardiografia transtoracica rappresentava una quota di mercato del 66-70% nel 2025 e si prevede che crescerà a un CAGR del 5,9-6,5% nel periodo 2026-2034.
- Segmento ad alta crescita: le tecnologie 3D e 4D detenevano una quota di mercato del 22-26% nel 2025 e si prevede che cresceranno a un CAGR dell'8,0-8,8% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: GE HealthCare Technologies Inc., Koninklijke Philips NV, Canon Medical Systems Corporation, Hitachi, Ltd., Samsung Medison Co., Ltd., FUJIFILM Corporation, Esaote SpA, Shenzhen Mindray Bio-Medical Electronics Co., Ltd., Siemens Healthineers AG, Analogic Corporation, KPI Healthcare Inc., Whale Imaging Inc., CHISON Medical Technologies Co., Ltd. e Canon Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Nell'ambito dell'ecografia cardiaca, si è assistito a una trasformazione: dalle tecnologie iniziali in bianco e nero e basate su carrelli, si è passati a sistemi connessi che combinano Doppler a colori, scansione volumetrica, valutazione della deformazione, automazione e guida delle procedure. Questo ha spostato l'attenzione della produzione di apparecchiature per ecografia cardiaca verso architetture basate su software, trasduttori a matrice, capacità di elaborazione rapida e miglioramenti modulari. I produttori hanno iniziato a differenziare i propri prodotti utilizzando parametri quali la ricostruzione delle immagini, l'intelligenza artificiale, il design ergonomico e l'integrazione con i flussi di lavoro aziendali, oltre alle sole capacità hardware.
Le future innovazioni nell'ecografia cardiaca si concentreranno sulle aree metropolitane meno servite, sulle reti cardiologiche ambulatoriali e sulla decentralizzazione del processo diagnostico in Asia Pacifico, America Latina e Medio Oriente. Gli investimenti saranno mirati a dispositivi più piccoli con funzionalità analitiche superiori, accesso remoto ai risultati e refertazione standardizzata. L'approvazione delle funzionalità di intelligenza artificiale da parte delle autorità regolatorie, i programmi nazionali per le malattie non trasmissibili e l'espansione dei programmi di formazione contribuiranno ad accelerare l'adozione di questa modalità, sebbene il budget per gli acquisti, i problemi di sicurezza informatica e la mancanza di ecografisti qualificati influenzeranno il ciclo di acquisto.
Ambito del rapporto sul mercato degli ultrasuoni cardiovascolari
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 6,54 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 11,51 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,48% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato degli ultrasuoni cardiovascolari
I fattori trainanti della crescita nel mercato degli ultrasuoni cardiovascolari includono l'aumento della diagnosi e del monitoraggio di insufficienza cardiaca, malattie valvolari, cardiomiopatie, problemi congeniti e malattie coronariche. Nel 2022, le malattie cardiovascolari sono state responsabili di circa 19,8 milioni di decessi in tutto il mondo, pari al 32% di tutta la mortalità globale. Oltre il 75% dei decessi si è verificato nei paesi in via di sviluppo.
I partecipanti all'ecosistema comprendono fornitori di semiconduttori, trasduttori, aziende di software, produttori di apparecchiature originali (OEM), distributori, ospedali, cliniche cardiologiche e società di servizi. I fattori che influenzano il costo totale di proprietà sono la disponibilità dei componenti, la durata delle sonde, le capacità di installazione e la formazione del personale. L'importanza degli aggiornamenti software e dei contratti di assistenza è in crescita a causa della necessità di estendere la durata di vita delle apparecchiature, mantenere la sicurezza informatica e utilizzare nuove funzioni di analisi senza dover acquistare un intero sistema.
Nel mercato degli ultrasuoni cardiovascolari, la concorrenza si concentra su carrelli di fascia alta, piattaforme di fascia media, sistemi compatti e prodotti ricondizionati. Le aziende GE HealthCare Technologies Inc., Koninklijke Philips NV, Siemens Healthineers AG, Canon Medical Systems Corporation e FUJIFILM Corporation si contendono il mercato in termini di prestazioni di imaging e integrazione aziendale. Le aziende Esaote SpA, Samsung Medison Co., Ltd. e Shenzhen Mindray Bio-Medical Electronics Co., Ltd. intensificano la concorrenza offrendo portafogli specializzati, portatili e orientati al valore.
Negli investimenti strategici, le aziende si concentrano sull'intelligenza artificiale, sulla misurazione Doppler automatica, sulla quantificazione della deformazione, sull'imaging cardiaco strutturale e sull'interpretazione basata sul cloud. Ad esempio, prodotti come Vivid Pioneer di GE HealthCare, la piattaforma Transcend Plus di Philips e ACUSON Origin di Siemens Healthineers si distinguono per la rapidità di analisi e la bassa variabilità inter-operatore. Siemens ha sottolineato che ACUSON Origin offre oltre 5.600 misurazioni basate sull'intelligenza artificiale, grazie a un database contenente due miliardi di immagini multimodali.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli ultrasuoni cardiovascolari: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano degli ultrasuoni cardiovascolari
Nel 2025, il Nord America ha registrato una quota di mercato del 34-37% nel settore degli ultrasuoni cardiovascolari, con una crescita annua composta (CAGR) stimata tra il 5,9% e il 6,5% fino al 2034. Questa crescita è trainata dall'elevato numero di esami diagnostici, da un ecosistema cardiologico ben sviluppato, da programmi cardiologici strutturati e dal rinnovo delle apparecchiature. Le reti di assistenza sanitaria integrate pongono l'accento su un'interfaccia comune, misurazioni automatizzate e neutralità rispetto ai fornitori, al fine di minimizzare le variazioni nei referti provenienti da diversi centri.
Inoltre, il mercato è alimentato da una popolazione più anziana, dal passaggio a cure ambulatoriali e dalla spesa per le malattie cardiovascolari. Secondo i dati relativi al periodo 2017-2020, negli Stati Uniti si contavano 127,9 milioni di adulti affetti da qualche tipo di malattia cardiovascolare e i costi totali per l'assistenza cardiovascolare ammontavano a 417,9 miliardi di dollari nel biennio 2020-2021. In Canada, il mercato è trainato dall'ammodernamento delle apparecchiature a livello provinciale e dalla crescente necessità di ecocardiografia, mentre il Messico offre opportunità di crescita a lungo termine grazie agli ospedali e alla diagnostica urbana.
Mercato statunitense degli ultrasuoni cardiovascolari
Nel 2025, gli Stati Uniti detenevano una quota di mercato nordamericana compresa tra l'82% e l'85%, con una crescita prevista a un tasso annuo composto (CAGR) del 5,8-6,4% tra il 2026 e il 2034. Gli ospedali continuano a rappresentare acquirenti importanti, mentre i sistemi di piccole dimensioni vengono sempre più adottati da studi cardiologici e centri ambulatoriali per esami transtoracici, test da sforzo e follow-up post-operatorio. Gli acquirenti aziendali prestano particolare attenzione alla sicurezza informatica, all'interoperabilità, alla copertura dei servizi e ai pacchetti analitici standardizzati.
Tra i principali attori con attività commerciali attive figurano GE HealthCare Technologies Inc., Koninklijke Philips NV, Siemens Healthineers AG, Canon Medical Systems Corporation e Samsung Medison Co., Ltd. Casi d'uso sempre più comuni includono il calcolo automatico della frazione di eiezione, la deformazione longitudinale globale, la quantificazione del flusso a colori e la guida per l'imaging cardiaco strutturale. Nel paese si sono registrate 13 milioni di visite mediche in cui la diagnosi principale era aterosclerosi coronarica o cardiopatia ischemica cronica.
Mercato europeo degli ultrasuoni cardiovascolari
Nel 2025 l'Europa deteneva una quota di mercato del 27-30% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,6-6,2% fino al 2034. La Germania è leader nella domanda regionale grazie alla sua rete ospedaliera, alla competenza in cardiologia e all'utilizzo di tecnologie avanzate. Gli acquisti di sostituzione saranno orientati verso sistemi che offrono Doppler ad alte prestazioni, imaging della deformazione, struttura di refertazione e funzionalità transesofagee per le procedure valvolari.
Nel Regno Unito, la produttività e i percorsi standardizzati nei servizi a capacità limitata favoriscono l'automazione e l'utilizzo di dispositivi portatili. La Francia promuove l'ecocardiografia avanzata sia negli ospedali privati che in quelli pubblici. L'Italia vanta un'elevata esperienza specialistica nell'ecografia, unitamente alla presenza di fornitori locali come Esaote SpA. La Spagna ha come punti di forza i centri cardiovascolari e le procedure interventistiche. Tra questi paesi, gli acquisti si concentrano su dispositivi con gestione efficiente del flusso di lavoro, funzionalità aggiornabili, basso consumo energetico e costi di assistenza contenuti.
Mercato degli ultrasuoni cardiovascolari nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 24% e il 27% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,4-8,1% dal 2026 al 2034. La Cina gode di un vantaggio competitivo grazie all'elevata capacità ospedaliera, alla produzione locale e alla disponibilità di tecnologie di diagnostica per immagini, mentre il Giappone si concentra sulla fornitura di soluzioni di alta gamma e unità di ricambio.
In India esiste un enorme potenziale di volume grazie agli ospedali privati e alle catene di centri diagnostici. La Corea del Sud ha saputo coniugare l'erogazione di trattamenti di alta qualità con la produzione locale, mentre l'Australia ha stabilito elevati standard di cura in termini di pratiche cliniche.
Mercato degli ultrasuoni cardiovascolari in Medio Oriente e Africa
Si prevede che la regione del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 6,7-7,4% nel periodo 2026-2034. L'Arabia Saudita è leader negli acquisti regionali grazie allo sviluppo ospedaliero e alla trasformazione del sistema sanitario, mentre gli Emirati Arabi Uniti sostengono gli investimenti in diagnostica di alta qualità e cure specialistiche.
Il fabbisogno clinico nell'Africa subsahariana è trainato dal Sudafrica, sebbene fattori come l'accessibilità economica e la disponibilità dei servizi influenzino la diffusione di tali servizi. In altre parti della sottoregione, le opportunità risiedono nel miglioramento delle infrastrutture sanitarie, nella spesa pubblica orientata al settore energetico, nella diagnostica mobile e nella presenza di un maggior numero di ospedali privati.
Analisi di segmentazione
Tipo di test
Si prevede che il mercato degli esami ecografici cardiovascolari registrerà un CAGR (tasso di crescita annuale composto) del 6,1-6,7% nel periodo 2026-2034. L'ampiezza del mercato degli esami ecografici cardiovascolari, suddivisa per tipologia di test, riflette le diverse esigenze di valutazione di routine, imaging cardiaco posteriore dettagliato, supporto procedurale e valutazione funzionale indotta dall'esercizio. Gli esami transtoracici dominano i volumi di pazienti, mentre i protocolli transesofagei e da stress offrono una maggiore specializzazione clinica e richiedono personale qualificato, sonde dedicate e interpretazione avanzata.
- Ecocardiogramma transtoracico: mantiene la posizione di leader perché è una metodica non invasiva, ampiamente rimborsata, ripetibile e adatta alla valutazione della funzione ventricolare, delle dimensioni delle camere cardiache, delle valvulopatie, delle anomalie congenite e della risposta al trattamento.
- Ecocardiografia transesofagea: utile per la valutazione complessa delle valvole cardiache, l'individuazione di trombi, la valutazione dell'endocardite e le procedure cardiache strutturali, dove la maggiore vicinanza della sonda fornisce una visualizzazione dettagliata non ottenibile tramite le finestre acustiche transtoraciche standard.
- Ecocardiogramma da stress: supporta la valutazione dell'ischemia e la valutazione funzionale confrontando le prestazioni cardiache a riposo e sotto stress indotto, risultando strategicamente importante per l'indagine sulle malattie coronariche e la stratificazione del rischio.
Tecnologia
Si prevede che la tecnologia crescerà a un tasso annuo composto (CAGR) del 6,6-7,2% nel periodo 2026-2034. Le decisioni di acquisto si basano sempre più sul bilanciamento tra la qualità di routine delle immagini e funzionalità avanzate di quantificazione, visualizzazione e automazione. Sebbene l'imaging 2D rimanga fondamentale, i sistemi 3D e 4D stanno acquisendo importanza nella valutazione valvolare e nella guida interventistica. L'ecografia Doppler rimane essenziale per valutare la direzione del flusso sanguigno, la velocità, i gradienti di pressione e la gravità emodinamica.
- 2D: Rimane la tecnica di imaging standard per l'ecocardiografia di routine grazie alla sua ampia familiarità con i medici, all'affidabile visualizzazione anatomica, ai minori requisiti di elaborazione e alla compatibilità con i protocolli di misurazione e refertazione consolidati.
- 3D e 4D: Acquisiscono rilevanza strategica nella pianificazione strutturale del cuore, nella guida dei dispositivi, nella quantificazione ventricolare e nella visualizzazione delle valvole, fornendo un contesto anatomico volumetrico e viste multidimensionali in tempo reale durante procedure complesse.
- Ecografia Doppler: mantiene un valore diagnostico indispensabile nella valutazione di stenosi, rigurgito, shunt, funzione diastolica e flusso vascolare, mentre le funzioni di posizionamento e tracciamento automatizzati migliorano la velocità e la riproducibilità dell'esame.
Visualizzazione del dispositivo
Si prevede che il mercato dei display per dispositivi emodinamici crescerà a un tasso annuo composto (CAGR) del 5,8-6,4% nel periodo 2026-2034. La scelta del display è legata al prezzo del sistema, alla complessità clinica, alla portabilità e al livello di interpretazione emodinamica richiesto. I display a colori dominano gli acquisti di nuovi sistemi perché integrano informazioni anatomiche e di flusso, mentre le configurazioni in bianco e nero mantengono la loro rilevanza in contesti in cui il costo è un fattore critico e nei flussi di lavoro di screening di base.
- Colore: Favorisce l'adozione clinica consentendo la distinzione in tempo reale della direzione del flusso, della turbolenza, dei getti e dei modelli vascolari, supportando un'interpretazione più rapida della disfunzione valvolare e dell'emodinamica intracardiaca anomala.
- Bianco e nero: mantiene una posizione di rilievo nell'ambito dell'imaging anatomico di base, della formazione, dello screening e delle strutture con budget limitati, dove le decisioni di acquisto privilegiano funzionalità essenziali, mobilità e costi di acquisizione ridotti.
Utente finale
Si prevede che il segmento degli utenti finali registrerà un CAGR (tasso di crescita annuale composto) del 6,2-6,8% nel periodo 2026-2034. Gli ospedali generano una domanda considerevole attraverso i flussi di lavoro di emergenza, degenza, chirurgia e interventistica. I centri di cardiologia richiedono capacità analitiche specializzate, mentre i centri ambulatoriali privilegiano la produttività e la compattezza degli spazi. L'assistenza domiciliare è in fase di sviluppo, supportata da apparecchiature portatili, tele-ecocardiografia e modelli diagnostici comunitari supervisionati, piuttosto che da scansioni effettuate dal paziente senza restrizioni.
- Ospedali: Contribuiscono maggiormente al fatturato grazie all'elevato volume di esami, all'accesso alle emergenze, all'impiego di terapie intensive, alla cardiologia pediatrica, alla cardiochirurgia e ai programmi avanzati di cardiologia strutturale che richiedono sistemi di alta qualità e sonde specializzate.
- Centri di cardiologia: dare priorità a flussi di lavoro cardiaci dedicati, protocolli da sforzo, analisi della deformazione e monitoraggio longitudinale, creando la domanda di sistemi che combinino un'elevata produttività con misurazioni coerenti e reportistica integrata.
- Assistenza domiciliare: rappresenta un modello di erogazione delle cure emergente in cui apparecchiature portatili e la consulenza remota da parte di esperti possono migliorare l'accesso per i pazienti con mobilità ridotta, a condizione che vengano mantenuti la qualità dell'acquisizione dei dati e la governance clinica.
- Centri ambulatoriali: beneficiano della migrazione dei pazienti verso le strutture esterne e di percorsi diagnostici più brevi, privilegiando apparecchiature compatte con avvio rapido, misurazioni automatizzate, un efficiente ricambio dei pazienti e costi di gestione inferiori rispetto alle piattaforme ospedaliere di fascia alta.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Ospedali |
Alto |
Guida strutturale |
Maturo |
|
Centri di Cardiologia |
Alto |
Analisi delle deformazioni |
Scalatura |
|
Assistenza domiciliare |
Basso |
Eco remoto |
Emergenti |
|
Centri ambulatoriali |
Mezzo |
Diagnostica per immagini ambulatoriale |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato degli ultrasuoni cardiovascolari
Aumento della diagnosi e del monitoraggio delle malattie cardiovascolari
Il crescente peso delle malattie cardiovascolari aumenta l'utilizzo degli ultrasuoni a scopo diagnostico, di pianificazione della terapia, di valutazione acuta e di follow-up. Un'immagine del cuore è necessaria in caso di insufficienza cardiaca, valvulopatie, patologie congenite, cardiomiopatie e sospetto di ischemia, il che comporta esami ripetuti e non una singola somministrazione. Nel 2023, le malattie cardiovascolari erano responsabili di 19,2 milioni di decessi e 437 milioni di anni di vita persi a causa di disabilità. Poiché gli ultrasuoni sono non invasivi e forniscono dati funzionali immediati, possono essere ripetuti qualora le condizioni del paziente cambino.
Ampliamento dei programmi di cardiologia strutturale e interventistica.
Il crescente peso delle malattie cardiovascolari rende l'ecografia sempre più diffusa nella diagnostica, nella pianificazione della terapia, nella valutazione delle emergenze e nel follow-up. L'ecografia cardiaca è necessaria in caso di insufficienza cardiaca, valvulopatie, anomalie congenite, cardiomiopatie e sospetto di ischemia, il che comporta esami ripetuti anziché una tantum. Nel 2023, le malattie cardiovascolari sono state responsabili di 19,2 milioni di decessi e 437 milioni di DALY (anni di vita persi a causa di disabilità) in tutto il mondo. Poiché l'ecografia non utilizza radiazioni ionizzanti e fornisce informazioni funzionali immediate, è possibile ripetere gli esami in base all'evoluzione delle condizioni del paziente.
L'automazione risolve i problemi di forza lavoro e di produttività.
Tra i problemi riscontrati nei reparti di cardiologia vi sono l'arretrato negli esami, la variabilità delle competenze degli operatori e la necessità di generare referti riproducibili. Il rilevamento automatico della vista, il tracciamento automatico delle camere cardiache, il posizionamento automatico del Doppler, il calcolo automatico della frazione di eiezione e l'analisi della deformazione contribuiscono a eliminare le procedure ridondanti e a garantire risultati uniformi. Secondo Philips, il 79% dei professionisti della cardiologia intervistati dall'azienda ha perso tempo clinico a causa di dati del paziente incompleti o non disponibili, con una media di 45 minuti persi per turno. L'automazione, quindi, influenza le decisioni di acquisto in base ai vantaggi in termini di efficienza, che vanno oltre la qualità dell'immagine.
Tendenze future del mercato degli ultrasuoni cardiovascolari
Acquisizione guidata dall'intelligenza artificiale e quantificazione predittiva
Le tendenze del mercato degli ultrasuoni cardiovascolari si sposteranno da misurazioni automatizzate isolate verso un supporto all'acquisizione contestualizzato e un'interpretazione predittiva. Si prevede che i sistemi futuri saranno in grado di identificare le proiezioni, guidare il posizionamento della sonda, verificare la qualità dell'immagine, completare i pacchetti di misurazione e segnalare cambiamenti significativi rispetto agli esami precedenti. L'intelligenza artificiale opererà sempre più nell'intero flusso di lavoro, inclusi la pianificazione, la scansione, la refertazione e la definizione delle priorità di follow-up. L'adozione dipenderà dall'approvazione normativa, dalla comprensibilità, dalla disponibilità di dati di formazione rappresentativi e dalla possibilità per il medico di intervenire. I fornitori in grado di convalidare gli algoritmi su diverse tipologie di corporatura, stati patologici e configurazioni di apparecchiature acquisiranno una posizione più forte negli acquisti aziendali e nei programmi di assistenza standardizzata.
I sistemi compatti connessi estendono le capacità di imaging di livello specialistico
Le piattaforme compatte e portatili offriranno sempre più funzioni precedentemente riservate ai carrelli di fascia alta, tra cui l'analisi della deformazione, l'imaging volumetrico, il Doppler automatizzato e la revisione sicura nel cloud. Questa transizione supporta i pronto soccorso, i centri ambulatoriali, le cliniche satellite e i servizi di diagnostica mobile, senza eliminare la supervisione di specialisti. La collaborazione a distanza consente agli ecocardiografisti esperti di rivedere la qualità delle acquisizioni o interpretare casi complessi da diverse sedi. Di conseguenza, i produttori si contenderanno il mercato in termini di prestazioni della batteria, ecosistemi di sonde, sicurezza informatica, connettività e analisi degli abbonamenti. Questa tendenza amplierà la domanda potenziale, incoraggiando al contempo i fornitori a definire standard di governance per l'accreditamento, la conservazione dei dati, la garanzia della qualità e la segnalazione di risultati anomali.
Opportunità di mercato per gli ultrasuoni cardiovascolari
Piattaforme localizzate per i mercati emergenti ad alto volume
I produttori possono ampliare l'accesso sviluppando sistemi configurabili in linea con il potere d'acquisto regionale, i protocolli clinici, i requisiti linguistici e le infrastrutture di servizio. Le priorità di investimento includono sonde durevoli, interfacce semplificate, formazione locale, diagnostica a distanza e accordi di finanziamento per ospedali e catene di diagnostica. India, Cina, Sud-est asiatico, Medio Oriente e alcuni mercati africani offrono opportunità in cui l'incidenza delle malattie cardiache sta crescendo più rapidamente della capacità degli specialisti. Un posizionamento di successo richiede più che la semplice riduzione dei prezzi dell'hardware. Le aziende devono stabilire la responsabilità dei distributori, la disponibilità di pezzi di ricambio, il supporto applicativo e percorsi di aggiornamento in modo che i fornitori possano iniziare con l'ecocardiografia di routine e aggiungere funzionalità avanzate man mano che aumentano i volumi e le competenze.
Servizi per l'intero ciclo di vita e modelli di ricavo basati sul software
La base installata crea opportunità per i fornitori di generare entrate ricorrenti attraverso software analitici, aggiornamenti di sicurezza informatica, manutenzione remota, protezione delle sonde, formazione e ottimizzazione della flotta. I fornitori preferiscono sempre più spese operative prevedibili e aggiornamenti modulari rispetto alla frequente sostituzione completa della piattaforma. I pacchetti in abbonamento possono collegare strumenti avanzati di analisi delle deformazioni, applicazioni per la cardiologia strutturale, integrazione dei report e funzioni di intelligenza artificiale alle effettive esigenze cliniche. Le previsioni di mercato sull'ecografia cardiovascolare indicano che i fornitori dovrebbero supportare l'interoperabilità e la trasparenza della proprietà dei dati per ridurre la resistenza degli acquirenti. Investimenti mirati in infrastrutture cloud, reattività del servizio e risultati di produttività misurabili possono rafforzare la fidelizzazione e al contempo estendere la vita utile dei sistemi implementati.
Sviluppi recenti
- Luglio 2026: Canon Medical Systems USA, Inc. ha annunciato una partnership di rivendita con Us2.ai per ampliare l'accesso alla misurazione e alla refertazione ecocardiografica basate sull'intelligenza artificiale, in abbinamento ai sistemi Aplio i-series di Canon. L'accordo mira a ridurre le esigenze di analisi e refertazione manuale, offrendo al contempo ai clienti un percorso integrato per la quantificazione cardiaca automatizzata all'interno dei flussi di lavoro ecografici consolidati.
- Novembre 2025: Samsung Medison Co., Ltd. ha presentato il sistema ecografico R20 all'RSNA 2025, combinando un nuovo motore di imaging con oltre una dozzina di strumenti basati sull'intelligenza artificiale per la guida all'esame, le misurazioni automatizzate, l'assistenza diagnostica e l'automazione del flusso di lavoro. Il sistema ha inoltre incorporato caratteristiche di design ergonomico valutate in modo indipendente rispetto alle raccomandazioni riconosciute in materia di ergonomia ecografica.
- Agosto 2025: GE HealthCare Technologies Inc. ha lanciato Vivid Pioneer dopo aver ottenuto l'autorizzazione 510(k) della FDA statunitense e la marcatura CE. La piattaforma cardiovascolare ha introdotto l'imaging 2D, 4D e color-flow di nuova generazione, una nuova tecnologia di sonde, l'analisi Doppler e delle camere cardiache automatizzata e prestazioni di intelligenza artificiale fino al 360% più veloci rispetto all'architettura di sistema precedente.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -