
Mercado de ecografía cardiovascular: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de ultrasonido cardiovascular y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de prueba (ecocardiograma transtorácico, ecocardiograma transesofágico, ecocardiograma de esfuerzo y otros); tecnología (2D, 3D y 4D, e imágenes Doppler); pantalla del dispositivo (color y blanco y negro); usuario final (hospitales, centros de cardiología, atención domiciliaria, centros ambulatorios y otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00004908
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 08, 2026


Tamaño del mercado en 2025
6.540 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
11.510 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,48 %
Índice de crecimiento
Mercado potencial
81.630 millones de dólares estadounidenses
(2026-2034)
El mercado de ultrasonido cardiovascular alcanzó un valor de 6540 millones de dólares en 2025 y se prevé que llegue a los 11 510 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 6,48 % entre 2026 y 2034. El crecimiento del mercado de ecocardiografía se debe al creciente uso de esta técnica en diagnósticos, procedimientos cardíacos estructurales, cuidados intensivos y el manejo de enfermedades crónicas. Los avances en la sensibilidad de los transductores, las herramientas de medición automatizadas, la movilidad y la generación de imágenes multidimensionales mejoran la fiabilidad en casos cardiovasculares más complejos.
América del Norte sigue siendo una importante base de consumidores, y el tamaño del mercado de ultrasonidos cardiovasculares se ha visto impulsado por una tasa de crecimiento anual compuesta (CAGR) proyectada del 5,9 % al 6,5 % entre 2026 y 2034. El elevado número de exploraciones cardíacas, los procesos de pago establecidos y la modernización de los sistemas de ultrasonidos antiguos siguen impulsando las inversiones. Además, América del Norte presenta altas tasas de incidencia de enfermedades cardiovasculares: el 5,0 % de los adultos estadounidenses padecían cardiopatía coronaria en 2024, y las enfermedades cardíacas causaron 683.491 muertes en Estados Unidos ese mismo año.
Evaluación y perspectivas del mercado de ultrasonido cardiovascular
- América del Norte: Representó una participación del 34-37% en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 5,9-6,5% entre 2026 y 2034, gracias a laboratorios de ecocardiografía avanzados, ciclos favorables de reemplazo de tecnología y la expansión de las intervenciones cardíacas estructurales.
- EE. UU.: Representó entre el 82 % y el 85 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,4 % entre 2026 y 2034, a medida que los proveedores prioricen la automatización y la productividad.
- Europa: Representaba una cuota de mercado del 27-30% en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 5,6-6,2% entre 2026 y 2034, con Alemania, el Reino Unido, Francia, Italia y España manteniendo su adopción.
- Asia Pacífico: Capturó una cuota de mercado del 24-27% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 7,4-8,1% entre 2026 y 2034, liderada por China, Japón, India y Corea del Sur.
- Segmento más importante: El ecocardiograma transtorácico representó una cuota de mercado del 66-70% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,9-6,5% durante el período 2026-2034.
- Segmento de alto crecimiento: La tecnología 3D y 4D representó entre el 22 % y el 26 % de la cuota de mercado en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 8,0 % al 8,8 % durante el período 2026-2034.
- Empresas clave analizadas en detalle: GE HealthCare Technologies Inc., Koninklijke Philips NV, Canon Medical Systems Corporation, Hitachi, Ltd., Samsung Medison Co., Ltd., FUJIFILM Corporation, Esaote SpA, Shenzhen Mindray Bio-Medical Electronics Co., Ltd., Siemens Healthineers AG, Analogic Corporation, KPI Healthcare Inc., Whale Imaging Inc., CHISON Medical Technologies Co., Ltd. y Canon Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La ecografía cardíaca ha evolucionado desde su tecnología inicial en blanco y negro y basada en carros hasta un sistema conectado que combina Doppler color, exploración volumétrica, evaluación de la deformación, automatización y guía de procedimientos. Esto ha orientado la producción en ecografía cardíaca hacia arquitecturas basadas en software, transductores de matriz, capacidades de procesamiento rápido y mejoras modulares. Los fabricantes han comenzado a diferenciar sus productos utilizando parámetros como la reconstrucción de imágenes, la inteligencia artificial, el diseño ergonómico y la integración con flujos de trabajo empresariales, además de las capacidades del hardware.
Las futuras innovaciones en ecografía cardíaca se centrarán en regiones metropolitanas con acceso limitado a servicios, redes de cardiología en centros ambulatorios y la descentralización del proceso diagnóstico en Asia Pacífico, Latinoamérica y Oriente Medio. La inversión se dirigirá a equipos más pequeños con funciones analíticas superiores, acceso remoto a los resultados e informes estandarizados. La aprobación de las capacidades de inteligencia artificial por parte de las autoridades reguladoras, los programas nacionales para enfermedades no transmisibles y la ampliación de los programas de formación contribuirán a acelerar la adopción de esta modalidad, si bien el presupuesto de adquisición, los problemas de ciberseguridad y la escasez de ecografistas cualificados afectarán al ciclo de compra.
Alcance del informe de mercado de ultrasonido cardiovascular
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 6.540 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 11.510 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,48% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de ultrasonidos cardiovasculares
Los factores que impulsan el crecimiento del mercado de la ecografía cardiovascular incluyen el aumento del diagnóstico y el seguimiento de la insuficiencia cardíaca, las valvulopatías, las miocardiopatías, los problemas congénitos y la enfermedad coronaria. En 2022, las enfermedades cardiovasculares fueron responsables de aproximadamente 19,8 millones de muertes en todo el mundo, lo que representa el 32 % de la mortalidad global. Más del 75 % de estas muertes ocurrieron en países en desarrollo.
Los participantes del ecosistema incluyen proveedores de semiconductores, transductores, empresas de software, fabricantes de equipos originales (OEM), distribuidores, hospitales, clínicas de cardiología y empresas de servicios. Los factores que afectan el costo total de propiedad son la disponibilidad de componentes, la durabilidad de las sondas, las capacidades de instalación y la capacitación del personal. La importancia de las actualizaciones de software y los contratos de servicio es cada vez mayor debido a la necesidad de extender la vida útil de los equipos, mantener la ciberseguridad y utilizar nuevas funciones de análisis sin adquirir un sistema completo.
En el mercado de ultrasonidos cardiovasculares, la competencia se centra en carros de alta gama, plataformas de gama media, sistemas compactos y productos reacondicionados. Empresas como GE HealthCare Technologies Inc., Koninklijke Philips NV, Siemens Healthineers AG, Canon Medical Systems Corporation y FUJIFILM Corporation compiten en rendimiento de imagen e integración empresarial. Empresas como Esaote SpA, Samsung Medison Co., Ltd. y Shenzhen Mindray Bio-Medical Electronics Co., Ltd. intensifican la competencia mediante carteras especializadas, portátiles y orientadas al valor.
En sus inversiones estratégicas, las empresas se centran en la inteligencia artificial, la medición Doppler automática, la cuantificación de la deformación miocárdica, la obtención de imágenes cardíacas estructurales y la interpretación basada en la nube. Por ejemplo, productos como Vivid Pioneer de GE HealthCare, la plataforma Transcend Plus de Philips y ACUSON Origin de Siemens Healthineers se posicionan gracias a su análisis rápido y la baja variabilidad del operador. Siemens ha señalado que ACUSON Origin ofrece más de 5600 mediciones con IA, respaldadas por una base de datos que contiene dos mil millones de imágenes multimodales.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de ultrasonidos cardiovasculares: Perspectivas estratégicas
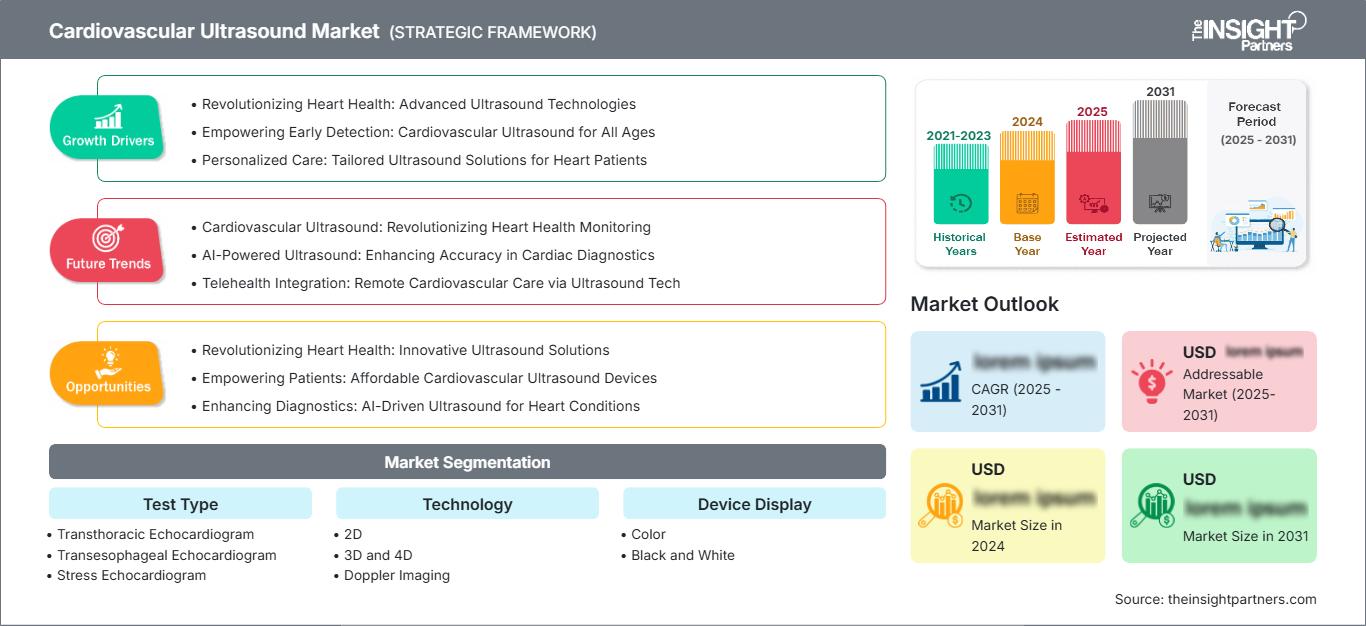
Perspectivas regionales
Mercado de ultrasonido cardiovascular en Norteamérica
América del Norte registró una cuota de mercado de entre el 34 % y el 37 % en el mercado de ultrasonidos cardiovasculares en 2025, y se estima que experimentará una tasa de crecimiento anual compuesta (CAGR) del 5,9 % al 6,5 % hasta 2034. Este crecimiento se debe al elevado número de diagnósticos, un ecosistema cardiológico bien desarrollado, programas cardíacos estructurados y la renovación de la flota de equipos. Las redes de prestación de servicios integradas priorizan una interfaz común, mediciones automatizadas y la neutralidad de los proveedores para minimizar las variaciones en los informes de los distintos centros.
Además, el mercado se ve impulsado por el envejecimiento de la población, la tendencia hacia la atención ambulatoria y el aumento del gasto en cardiología. Según datos de 2017-2020, en Estados Unidos había 127,9 millones de adultos con algún tipo de enfermedad cardiovascular, y el costo total de la atención cardiovascular ascendió a 417.900 millones de dólares estadounidenses en 2020-2021. En Canadá, el mercado se ve impulsado por la modernización de los equipos a nivel provincial y la demanda de ecocardiografía, mientras que México ofrece oportunidades de crecimiento a largo plazo a través de hospitales y diagnósticos urbanos.
Mercado estadounidense de ultrasonido cardiovascular
En 2025, Estados Unidos acaparaba entre el 82 % y el 85 % de la cuota de mercado norteamericana, con una previsión de crecimiento anual compuesto (CAGR) del 5,8 % al 6,4 % entre 2026 y 2034. Los hospitales siguen siendo compradores importantes, mientras que los sistemas a pequeña escala se están adoptando cada vez más en consultorios cardiológicos y centros ambulatorios para exploraciones transtorácicas, pruebas de esfuerzo y seguimiento postoperatorio. Las empresas compradoras prestan especial atención a la ciberseguridad, la interoperabilidad, la cobertura del servicio y los paquetes analíticos estandarizados.
Entre los principales actores con operaciones comerciales activas se encuentran GE HealthCare Technologies Inc., Koninklijke Philips NV, Siemens Healthineers AG, Canon Medical Systems Corporation y Samsung Medison Co., Ltd. Los casos de uso cada vez más comunes incluyen cálculos automáticos de la fracción de eyección, la deformación longitudinal global, la cuantificación del flujo de color y la guía de imágenes cardíacas estructurales. En el país, se registraron 13 millones de visitas a consultorios médicos cuyo diagnóstico principal fue aterosclerosis coronaria o cardiopatía isquémica crónica.
Mercado europeo de ultrasonido cardiovascular
Europa representó una cuota de mercado del 27-30% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,6-6,2% hasta 2034. Alemania lidera la demanda regional gracias a su red hospitalaria, su experiencia en cardiología y el uso de tecnología avanzada. Las compras de reemplazo se orientarán hacia sistemas que ofrezcan Doppler de alto rendimiento, imágenes de deformación, estructura de informes y funciones transesofágicas para procedimientos valvulares.
La productividad y la estandarización de los servicios de capacidad limitada en el Reino Unido propician la automatización y el uso de dispositivos portátiles. Francia promueve la ecocardiografía avanzada tanto en hospitales privados como públicos. Italia cuenta con una amplia experiencia en ecografía especializada y con la presencia de proveedores locales como Esaote SpA. España destaca por sus centros cardiovasculares y sus procedimientos intervencionistas. En estos países, la compra se centra en dispositivos con una gestión eficiente del flujo de trabajo, funciones actualizables, bajo consumo energético y bajos costes de mantenimiento.
Mercado de ultrasonido cardiovascular en la región Asia-Pacífico
La región de Asia Pacífico representó entre el 24 % y el 27 % del mercado en 2025 y se espera que experimente una tasa de crecimiento anual compuesta (CAGR) del 7,4 % al 8,1 % entre 2026 y 2034. China tiene ventaja debido a su alta capacidad hospitalaria, producción local y disponibilidad de diagnóstico por imagen, mientras que Japón se centra en ofrecer soluciones de alta gama y unidades de reemplazo.
En India existe un enorme potencial de mercado gracias a sus hospitales privados y cadenas de diagnóstico. Corea del Sur ha combinado la prestación de tratamientos de alta calidad con la fabricación local, mientras que Australia ha establecido altos estándares de atención en cuanto a prácticas clínicas.
Mercado de ultrasonido cardiovascular en Oriente Medio y África
Se prevé que la región de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,7 % al 7,4 % durante el período 2026-2034. Arabia Saudita lidera las compras regionales mediante el desarrollo hospitalario y la transformación del sistema de salud, mientras que los Emiratos Árabes Unidos apoyan la inversión en diagnósticos de alta gama y atención especializada.
La demanda de servicios clínicos en el África subsahariana está impulsada principalmente por Sudáfrica, si bien factores como la asequibilidad y el acceso a los servicios influyen en su utilización. En otras partes de la subregión, las oportunidades residen en el aumento de la infraestructura sanitaria, el gasto público en energía, los diagnósticos móviles y la proliferación de hospitales privados.
Análisis de segmentación
Tipo de prueba
Se prevé que el tipo de prueba registre una tasa de crecimiento anual compuesta (TCAC) del 6,1 % al 6,7 % durante el período 2026-2034. El alcance del mercado de ultrasonido cardiovascular, según el tipo de prueba, refleja las diferentes necesidades de evaluación rutinaria, imágenes cardíacas posteriores detalladas, apoyo a procedimientos y evaluación funcional inducida por el ejercicio. Los exámenes transtorácicos representan el mayor volumen de pacientes, mientras que los protocolos transesofágicos y de esfuerzo ofrecen una mayor especialización clínica y requieren personal capacitado, sondas específicas e interpretación avanzada.
- Ecocardiograma transtorácico: Mantiene su posición de liderazgo porque no es invasivo, cuenta con un amplio reembolso, es repetible y es adecuado para evaluar la función ventricular, las dimensiones de las cavidades, las valvulopatías, las anomalías congénitas y la respuesta al tratamiento.
- Ecocardiograma transesofágico: Se utiliza para la evaluación de válvulas complejas, la detección de trombos, la evaluación de la endocarditis y los procedimientos cardíacos estructurales, donde una mayor proximidad de la sonda proporciona una visualización detallada que no está disponible a través de las ventanas acústicas transtorácicas estándar.
- Ecocardiograma de estrés: Permite evaluar la isquemia y la función cardíaca comparando el rendimiento cardíaco en reposo y bajo estrés inducido, lo que lo convierte en una herramienta estratégicamente importante para la investigación de la enfermedad coronaria y la estratificación del riesgo.
Tecnología
Se prevé que la tecnología crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,6 % al 7,2 % durante el periodo 2026-2034. Las decisiones de compra priorizan cada vez más la calidad de imagen convencional sobre la cuantificación, visualización y automatización avanzadas. Si bien la imagen 2D sigue siendo fundamental, los sistemas 3D y 4D están adquiriendo mayor importancia en la evaluación valvular y la guía de intervenciones. La ecografía Doppler continúa siendo esencial para evaluar la dirección del flujo sanguíneo, la velocidad, los gradientes de presión y la gravedad hemodinámica.
- La ecografía 2D sigue siendo la base de imagen estándar en la ecocardiografía de rutina debido a la amplia familiaridad de los médicos con ella, la visualización anatómica fiable, los menores requisitos informáticos y la compatibilidad con los protocolos de medición e informes establecidos.
- 3D y 4D: Adquiere relevancia estratégica en la planificación estructural del corazón, la guía de dispositivos, la cuantificación ventricular y la visualización de válvulas al proporcionar contexto anatómico volumétrico y vistas multidimensionales en tiempo real durante procedimientos complejos.
- Imagen Doppler: Mantiene un valor diagnóstico indispensable para evaluar la estenosis, la regurgitación, los cortocircuitos, la función diastólica y el flujo vascular, mientras que las funciones automatizadas de colocación y trazado mejoran la velocidad y la reproducibilidad del examen.
Visualización del dispositivo
Se prevé que el mercado de pantallas para dispositivos médicos crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,4 % durante el periodo 2026-2034. La elección de la pantalla depende del precio del sistema, la complejidad clínica, la portabilidad y el nivel de interpretación hemodinámica requerido. Las pantallas a color predominan en la adquisición de nuevos sistemas, ya que integran información anatómica y de flujo, mientras que las configuraciones en blanco y negro siguen siendo relevantes en entornos donde el coste es un factor importante y en flujos de trabajo de cribado básicos.
- Color: Impulsa la adopción clínica al permitir la distinción en tiempo real de la dirección del flujo, la turbulencia, los chorros y los patrones vasculares, lo que facilita una interpretación más rápida de la disfunción valvular y la hemodinámica intracardíaca anormal.
- Blanco y negro: Mantiene su posición en imágenes anatómicas básicas, educación, detección y centros con presupuestos limitados donde las decisiones de compra priorizan la funcionalidad esencial, la movilidad y los menores costos de adquisición.
Usuario final
Se prevé que el segmento de usuarios finales registre una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 6,8 % durante el periodo 2026-2034. Los hospitales generan una demanda considerable a través de los flujos de trabajo de urgencias, hospitalización, cirugía e intervencionismo. Los centros de cardiología requieren capacidades analíticas especializadas, mientras que los centros ambulatorios priorizan la eficiencia y la optimización del espacio. La atención domiciliaria aún está en desarrollo, respaldada por equipos portátiles, tele-ecocardiografía y modelos de diagnóstico comunitario supervisados, en lugar de exploraciones realizadas por el propio paciente sin restricciones.
- Hospitales: Generan los mayores ingresos a través de grandes volúmenes de exámenes, acceso a urgencias, despliegue en cuidados intensivos, cardiología pediátrica, cirugía cardíaca y programas avanzados de cardiología estructural que requieren sistemas de alta gama y sondas especializadas.
- Centros de cardiología: Priorizan los flujos de trabajo cardíacos especializados, los protocolos de estrés, el análisis de deformación y la monitorización longitudinal, lo que genera demanda de sistemas que combinen un alto rendimiento con mediciones consistentes e informes integrados.
- Atención domiciliaria: Representa un entorno de prestación de servicios emergente donde el equipo portátil y la revisión remota por parte de expertos pueden mejorar el acceso para pacientes con movilidad reducida, siempre que se mantenga la calidad de adquisición y la gobernanza clínica.
- Centros ambulatorios: Se benefician de la migración de pacientes ambulatorios y de procesos de diagnóstico más cortos, favoreciendo los equipos compactos con puesta en marcha rápida, mediciones automatizadas, una rotación eficiente de pacientes y menores costes de propiedad que las plataformas hospitalarias de alta gama.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
hospitales |
Alto |
Orientación estructural |
Maduro |
|
Centros de Cardiología |
Alto |
Análisis de cepas |
Escalada |
|
Cuidados a domicilio |
Bajo |
Eco remoto |
Emergente |
|
Centros ambulatorios |
Medio |
Imágenes ambulatorias |
Escalada |
Factores que impulsan el crecimiento del mercado de ultrasonido cardiovascular y análisis de su impacto
Aumento de la detección y el seguimiento de las enfermedades cardiovasculares.
La creciente incidencia de enfermedades cardiovasculares incrementa la aplicación de la ecografía para el diagnóstico, la planificación terapéutica, la evaluación de casos agudos y el seguimiento. Se requiere una imagen del corazón ante la sospecha de insuficiencia cardíaca, valvulopatía, cardiopatías congénitas, miocardiopatía e isquemia, lo que conlleva la realización de pruebas repetidas en lugar de una sola. En 2023, las enfermedades cardiovasculares fueron responsables de 19,2 millones de muertes y 437 millones de años de vida ajustados por discapacidad. Dado que la ecografía es un método no invasivo que proporciona datos funcionales instantáneos, puede repetirse cuando la situación del paciente cambia.
Expansión de los programas de cardiología estructural e intervencionista.
La creciente incidencia de enfermedades cardiovasculares hace que la ecografía sea cada vez más frecuente en el diagnóstico, la planificación del tratamiento, la evaluación de urgencias y el seguimiento. La ecografía cardíaca es necesaria para la insuficiencia cardíaca, las valvulopatías, las anomalías congénitas, la miocardiopatía y la sospecha de isquemia, lo que conlleva la realización de exploraciones repetidas, no solo puntuales. En 2023, las enfermedades cardiovasculares fueron responsables de 19,2 millones de muertes y 437 millones de AVAD (años de vida ajustados por discapacidad) en todo el mundo. Dado que la ecografía no utiliza radiación ionizante y proporciona información funcional instantánea, es posible realizar exploraciones repetidas a medida que cambia la condición de los pacientes.
La automatización aborda las limitaciones de mano de obra y rendimiento.
Existe el problema del retraso en los exámenes, la variabilidad en las habilidades de los operadores y la necesidad de generar informes reproducibles entre los departamentos de cardiología. La detección automática de vistas, el trazado automático de cavidades, la colocación automática del Doppler, el cálculo automático de la fracción de eyección y el análisis de deformación ayudan a eliminar procedimientos redundantes y a garantizar resultados uniformes. Según Philips, el 79 % de los profesionales de cardiología encuestados por la empresa perdieron tiempo clínico debido a datos de pacientes incompletos o no disponibles, con un promedio de 45 minutos perdidos por turno. Por lo tanto, la automatización influye en las decisiones de compra, ya que se basa en mejoras de eficiencia que van más allá de la calidad de la imagen.
Tendencias futuras del mercado de ultrasonidos cardiovasculares
Adquisición guiada por IA y cuantificación predictiva
Las tendencias del mercado de ultrasonido cardiovascular evolucionarán desde mediciones automatizadas aisladas hacia la adquisición de imágenes con contexto y la interpretación predictiva. Se espera que los sistemas futuros identifiquen vistas, guíen el posicionamiento de la sonda, verifiquen la calidad de la imagen, completen paquetes de mediciones y señalen cambios significativos con respecto a exámenes previos. La inteligencia artificial se integrará cada vez más en todo el flujo de trabajo, incluyendo la programación, la exploración, la generación de informes y la priorización del seguimiento. Su adopción dependerá de la aprobación regulatoria, la explicabilidad, los datos de entrenamiento representativos y la capacidad de intervención del médico. Los proveedores capaces de validar algoritmos en diversos tipos de cuerpo, estados patológicos y configuraciones de equipos obtendrán una posición más sólida en los programas de compras empresariales y atención estandarizada.
Los sistemas compactos conectados amplían las capacidades de imagenología de nivel especializado.
Las plataformas compactas y portátiles ofrecerán cada vez más funciones que antes estaban limitadas a los equipos de alta gama, como el análisis de deformación, la obtención de imágenes volumétricas, el Doppler automatizado y la revisión segura en la nube. Esta transición beneficia a los servicios de urgencias, centros ambulatorios, clínicas satélite y servicios de diagnóstico móviles, sin eliminar la supervisión de especialistas. La colaboración remota permite a los ecocardiografistas experimentados revisar la calidad de las adquisiciones o interpretar casos complejos en ubicaciones distribuidas. En consecuencia, los fabricantes competirán en rendimiento de la batería, ecosistemas de sondas, ciberseguridad, conectividad y análisis de suscripción. Esta tendencia ampliará la demanda potencial y, al mismo tiempo, incentivará a los proveedores a establecer estándares de gobernanza para la acreditación, la retención de datos, el control de calidad y la notificación de hallazgos anormales.
Oportunidades de mercado en el campo de la ecografía cardiovascular
Plataformas localizadas para mercados emergentes de alto volumen
Los fabricantes pueden ampliar el acceso mediante el desarrollo de sistemas configurables que se ajusten al poder adquisitivo regional, los protocolos clínicos, los requisitos lingüísticos y la infraestructura de servicios. Las prioridades de inversión incluyen sondas duraderas, interfaces simplificadas, capacitación local, diagnóstico remoto y acuerdos de financiación para hospitales y cadenas de diagnóstico. India, China, el sudeste asiático, Oriente Medio y algunos mercados africanos ofrecen oportunidades donde la carga de enfermedades cardíacas aumenta más rápido que la capacidad de los especialistas. Un posicionamiento exitoso requiere más que simplemente reducir los precios del hardware. Las empresas deben establecer la responsabilidad de los distribuidores, la disponibilidad de repuestos, el soporte de aplicaciones y las vías de actualización para que los proveedores puedan comenzar con la ecocardiografía de rutina y agregar capacidades avanzadas a medida que aumentan el volumen de pacientes y la experiencia.
Servicios de ciclo de vida y modelos de ingresos basados en software
La base instalada ofrece a los proveedores la oportunidad de generar ingresos recurrentes mediante software analítico, actualizaciones de ciberseguridad, mantenimiento remoto, protección de sondas, capacitación y optimización de flotas. Los proveedores prefieren cada vez más los gastos operativos predecibles y las actualizaciones modulares en lugar de la sustitución frecuente de plataformas completas. Los paquetes de suscripción pueden vincular herramientas avanzadas de análisis de tensión, aplicaciones para cardiología estructural, integración de informes y funciones de inteligencia artificial con los requisitos clínicos reales. El pronóstico del mercado de ultrasonido cardiovascular indica que los proveedores deben fomentar la interoperabilidad y la transparencia en la propiedad de los datos para reducir la resistencia de los compradores. La inversión orientada a la acción en infraestructura en la nube, capacidad de respuesta del servicio y resultados de productividad medibles puede fortalecer la retención y, al mismo tiempo, extender la vida útil de los sistemas implementados.
Novedades recientes
- Julio de 2026: Canon Medical Systems USA, Inc. anunció un acuerdo de distribución con Us2.ai para ampliar el acceso a la medición y generación de informes de ecocardiografía con inteligencia artificial, junto con los sistemas Aplio i-series de Canon. Este acuerdo busca reducir la necesidad de análisis y generación de informes manuales, a la vez que ofrece a los clientes una vía integrada para la cuantificación cardíaca automatizada dentro de los flujos de trabajo de ultrasonido ya establecidos.
- Noviembre de 2025: Samsung Medison Co., Ltd. presentó el sistema de ultrasonido R20 en RSNA 2025, que combina un nuevo motor de imagen con más de una docena de herramientas basadas en inteligencia artificial para guiar los exámenes, realizar mediciones automatizadas, brindar asistencia diagnóstica y automatizar el flujo de trabajo. El sistema también incorporó características de diseño ergonómico evaluadas de forma independiente según las recomendaciones reconocidas en ergonomía para ultrasonido.
- Agosto de 2025: GE HealthCare Technologies Inc. lanzó Vivid Pioneer tras recibir la autorización 510(k) de la FDA estadounidense y la marca CE. Esta plataforma cardiovascular introdujo imágenes 2D, 4D y de flujo de color de última generación, una nueva tecnología de sondas, análisis automatizado de Doppler y de cavidades cardíacas, y un rendimiento de inteligencia artificial que, según se informó, fue hasta un 360 % más rápido que la arquitectura del sistema anterior.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -