
心血管超音波市場:動向・需要・予測 2034
心血管超音波市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:検査タイプ別(経胸壁心エコー図、経食道心エコー図、負荷心エコー図、その他)、技術別(2D、3D、4D、ドップラーイメージング)、デバイスディスプレイ別(カラー、白黒)、エンドユーザー別(病院、心臓病センター、在宅医療、外来センター、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00004908
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 08, 2026


2025年の市場規模
6.54米ドル 億4000万
基準年値
2034年の予測
11.51米ドル 億1000万
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.48 %
成長率
対象市場
81.63米ドル 万
(2026年~2034年)
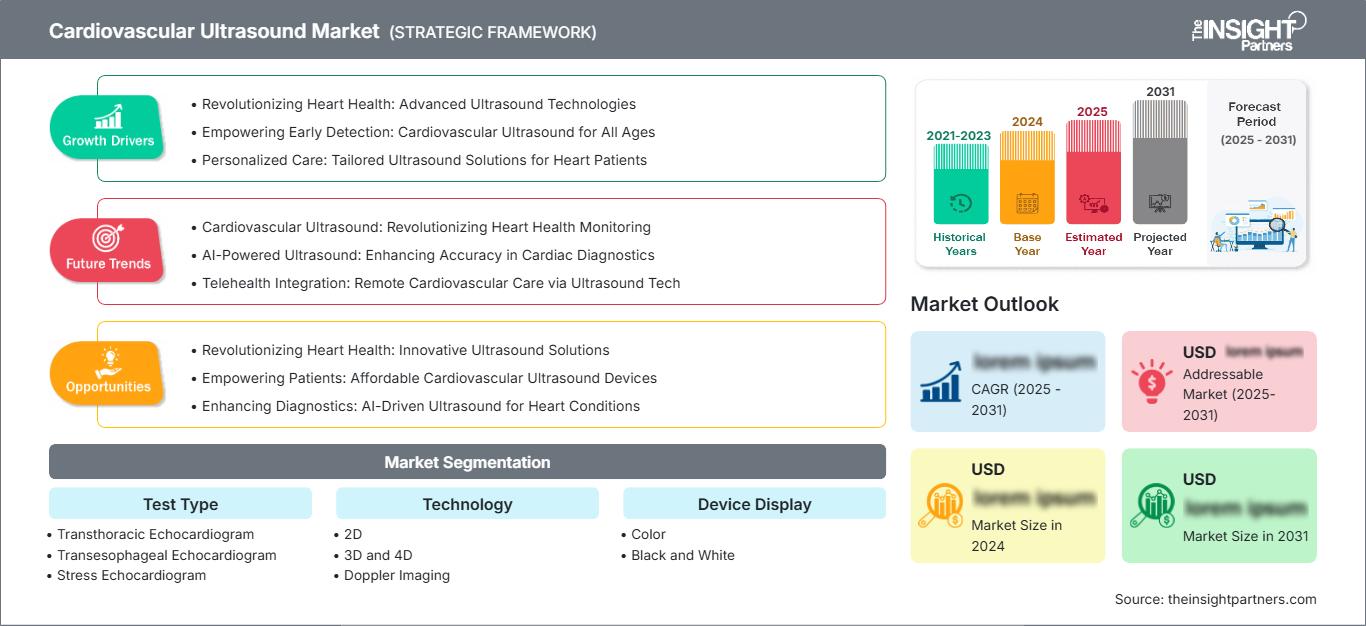
心血管超音波市場は、2025年に65億4,000万米ドルと評価され、2034年までに115億1,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)6.48%で拡大すると見込まれています。心エコー検査市場の成長は、診断、構造的心疾患の手術、集中治療、および長期疾患管理における心エコー検査の利用増加によって牽引されています。トランスデューサーの感度、自動測定ツール、モビリティ、および多次元画像生成の進歩により、より困難な心血管疾患症例における信頼性が向上しています。
北米は引き続き主要な消費地であり、心血管超音波市場規模は、2026年から2034年にかけて年平均成長率(CAGR)5.9~6.5%と予測されています。心臓画像診断件数の多さ、確立された決済プロセス、旧型超音波システムのアップグレードなどが、継続的な投資を後押ししています。さらに、北米は心血管疾患の罹患率が高く、2024年には米国成人の5.0%が冠動脈疾患を患い、同年には米国で683,491人が心疾患で死亡しました。
心血管超音波市場の評価と洞察
- 北米: 2025年には34~37%のシェアを占め、高度な心エコー検査室、好ましい技術更新サイクル、構造的心疾患治療の拡大に支えられ、2026~2034年の間に年平均成長率(CAGR)5.9~6.5%を記録すると予想されている。
- 私たち: 2025年には北米の需要の82~85%を占め、プロバイダーが自動化と生産性を優先するにつれて、2026年から2034年の間に年平均成長率(CAGR)5.8~6.4%で成長すると予測されている。
- ヨーロッパ: 2025年には27~30%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)5.6~6.2%で拡大すると予測されており、ドイツ、英国、フランス、イタリア、スペインでは引き続き普及が進むと見込まれている。
- アジア太平洋地域: 2025年には24~27%のシェアを獲得し、中国、日本、インド、韓国が牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)7.4~8.1%を記録すると予測されている。
- 最大のセグメント:経胸壁心エコー検査は、2025年には市場シェアの66~70%を占め、2026~2034年には年平均成長率(CAGR)5.9~6.5%で成長すると予測されています。
- 高成長セグメント: 3Dおよび4D技術は2025年に22~26%の市場シェアを占め、2026~2034年の間に年平均成長率(CAGR)8.0~8.8%で拡大すると予測されている。
- 詳細に分析された主要企業: GEヘルスケアテクノロジーズ、Koninklijke Philips NV、キヤノンメディカルシステムズ株式会社、日立製作所、サムスンメディソン株式会社、富士フイルム株式会社、Esaote SpA、Shenzhen Mindray Bio-Medical Electronics Co., Ltd.、シーメンスヘルスケアAG、Analogic Corporation、KPI Healthcare Inc.、Whale Imaging Inc.、CHISON Medical Technologies Co., Ltd.、およびキヤノン株式会社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
心臓超音波検査は、初期の白黒画像とカート式技術から、カラードップラー、ボリュームスキャン、歪み評価、自動化、および手順ガイダンスを組み合わせたコネクテッドシステムへと進化を遂げてきました。これにより、心臓超音波検査機器の製造における重点は、ソフトウェアベースのアーキテクチャ、マトリックスアレイ型トランスデューサー、高速処理能力、およびモジュール式拡張機能へと移っています。メーカー各社は、ハードウェア機能だけでなく、画像再構成、人工知能、人間工学に基づいた設計、エンタープライズワークフローとの統合といったパラメータを用いて、製品の差別化を図り始めています。
心臓超音波検査における今後のイノベーションは、医療サービスが行き届いていない大都市圏、外来診療における心臓病ネットワーク、そしてアジア太平洋、ラテンアメリカ、中東における診断プロセスの分散化に重点が置かれるでしょう。投資は、優れた分析機能、結果へのリモートアクセス、標準化されたレポート機能を備えた小型機器に向けられるでしょう。規制当局による人工知能機能の承認、非感染性疾患に関する国家プログラム、そして研修プログラムの拡充は、この検査法の普及を加速させるのに役立つでしょう。ただし、調達予算、サイバーセキュリティの問題、熟練した超音波検査技師の不足が購入サイクルに影響を与えるでしょう。
心血管超音波市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 65億4000万米ドル |
| 2034年までの市場規模 | 115億1000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.48% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
心血管超音波市場分析
心血管超音波市場の成長要因としては、心不全、弁膜症、心筋症、先天性疾患、冠動脈疾患の診断とモニタリングの増加が挙げられます。2022年には、心血管疾患により世界中で約1,980万人が死亡し、これは世界の全死亡者数の32%を占めています。死亡者の75%以上は発展途上国で発生しています。
エコシステム参加者は、半導体サプライヤー、トランスデューサー、ソフトウェア企業、相手先ブランド製造業者(OEM)、販売代理店、病院、心臓病クリニック、サービス会社などです。総所有コストに影響を与える要因としては、部品の入手可能性、プローブの耐久性、設置能力、スタッフのトレーニングなどが挙げられます。機器の寿命延長、サイバーセキュリティの維持、システム全体を買い替えることなく分析における新機能の活用といったニーズの高まりに伴い、ソフトウェアのアップグレードやサービス契約の重要性が増しています。
心血管超音波市場レポートにおける競争は、プレミアムカート、ミッドレンジプラットフォーム、コンパクトシステム、および再生品の間で繰り広げられています。GEヘルスケアテクノロジーズ、Koninklijke Philips NV、シーメンスヘルスケア、キヤノンメディカルシステムズ、および富士フイルム株式会社は、画像性能と企業統合の分野で競合しています。Esaote SpA、Samsung Medison Co., Ltd.、およびShenzhen Mindray Bio-Medical Electronics Co., Ltd.は、専門的でポータブルかつ価値重視の製品ポートフォリオを通じて競争を激化させています。
戦略的投資において、企業は人工知能、自動ドップラー測定、歪み定量化、心臓構造画像診断、クラウドベースの解析に重点を置いている。例えば、GEヘルスケアのVivid Pioneer、フィリップスのTranscend Plusプラットフォーム、シーメンスヘルスケアのACUSON Originといった製品は、高速解析と操作者によるばらつきの少なさを強みとしている。シーメンスは、ACUSON Originが20億枚のマルチモダリティ画像を含むデータベースを基盤として、5,600種類以上のAI対応測定機能を提供していると述べている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
心血管超音波市場:戦略的洞察
地域別分析
北米心血管超音波市場
北米は2025年に心血管超音波市場の34~37%のシェアを獲得し、2034年まで年平均成長率(CAGR)5.9~6.5%で成長すると予測されています。この成長は、診断件数の多さ、高度に発達した心臓病学エコシステム、体系化された心臓プログラム、および機器の更新によって牽引されています。統合された配信ネットワークは、複数の施設からの報告のばらつきを最小限に抑えるため、共通インターフェース、自動測定、およびベンダー中立性を重視しています。
さらに、高齢化、外来患者の増加、心血管疾患関連支出の増加が市場を牽引しています。2017年から2020年までのデータによると、米国では1億2790万人の成人が何らかの心血管疾患を抱えており、2020年から2021年の心血管疾患治療費総額は4179億ドルでした。カナダでは、州レベルでの医療機器のアップグレードと心エコー検査のニーズが市場を牽引していますが、メキシコでは病院や都市部の診断施設を通じて長期的な成長機会が見込まれています。
米国における心血管超音波市場
米国は2025年時点で北米市場の82~85%を占め、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.4%で成長すると予測されている。病院は引き続き重要な購入者であり、小規模システムは経胸壁検査、負荷試験、処置後のフォローアップのために、心臓病専門医の診療所や外来センターでますます採用されている。企業購入者は、サイバーセキュリティ、相互運用性、サービス範囲、標準化された分析パッケージに注目している。
活発な事業活動を行っている主要企業には、GEヘルスケアテクノロジーズ、Koninklijke Philips NV、シーメンスヘルスケア、キヤノンメディカルシステムズ、サムスンメディソンなどがある。ますます一般的になっているユースケースには、駆出率、グローバル縦方向ストレイン、カラードップラー血流定量化、構造的心臓画像誘導の自動計算などがある。国内では、冠動脈アテローム性動脈硬化症または慢性虚血性心疾患を主診断とする医師の診察が1300万件あった。
欧州心血管超音波市場
欧州は2025年には市場シェアの27~30%を占め、2034年まで年平均成長率(CAGR)5.6~6.2%で成長すると予測されている。ドイツは病院ネットワーク、心臓病学における専門知識、そして技術の活用により、地域需要をリードしている。買い替え需要は、高性能ドップラー、ストレインイメージング、レポート構造、および弁手術用の経食道機能を備えたシステムに偏るだろう。
英国では、限られたキャパシティの医療サービスにおいて生産性と標準化されたプロセスが重視されているため、自動化と携帯型機器の導入が進んでいます。フランスでは、民間病院と公立病院の両方で高度な心エコー検査が推進されています。イタリアは、Esaote SpAなどの地元サプライヤーの存在に加え、高度な超音波検査の専門知識を持つ人材が豊富です。スペインは、心血管センターとインターベンション手技を強みとしています。これらの国々では、効率的なワークフロー管理、アップグレード可能な機能、低エネルギー消費、そしてサービスコストの低い機器の購入に重点が置かれています。
アジア太平洋地域の心血管超音波市場
アジア太平洋地域は2025年には24~27%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)7.4~8.1%を示すと予測されている。中国は病院の収容能力の高さ、国内生産、医療画像診断機器の普及率の高さで優位に立っており、一方日本はプレミアムソリューションと交換ユニットの提供に注力している。
インドは民間病院とチェーン展開する診断施設のおかげで、膨大な量の医療需要を生み出せる可能性を秘めている。韓国は質の高い治療提供と国内生産を組み合わせ、オーストラリアは臨床診療において高い水準の医療を確立している。
中東・アフリカの心血管超音波市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)6.7~7.4%で拡大すると予測されている。サウジアラビアは病院開発と医療制度改革を通じて地域における医療購入を主導しており、一方、アラブ首長国連邦は高度な診断と専門医療への投資を支援している。
サハラ以南地域における医療ニーズは南アフリカが牽引しているが、医療費の負担能力やサービスへのアクセスといった要因も利用状況に影響を与えている。同地域の他の地域では、医療インフラの拡充、エネルギー関連公共支出の増加、モバイル診断、民間病院の増加などが機会となる可能性がある。
セグメンテーション分析
テストタイプ
検査タイプ別の市場規模は、2026年から2034年にかけて年平均成長率(CAGR)6.1~6.7%で成長すると予測されています。心血管超音波市場の検査タイプ別の範囲は、日常的な評価、詳細な後部心臓画像、処置のサポート、運動誘発性機能評価など、さまざまなニーズを反映しています。経胸壁検査は患者数において圧倒的な割合を占めていますが、経食道検査や負荷試験プロトコルはより高度な臨床的専門性を必要とし、訓練を受けた人員、専用プローブ、高度な解釈能力が求められます。
- 経胸壁心エコー検査:非侵襲的で、広く保険適用され、繰り返し実施可能であり、心室機能、心腔寸法、弁膜症、先天異常、治療反応の評価に適しているため、依然として主要な地位を維持している。
- 経食道心エコー検査:複雑な弁の評価、血栓の検出、心内膜炎の評価、および構造的心臓疾患の処置に用いられ、プローブをより近づけることで、標準的な経胸壁音響窓では得られない詳細な視覚化が可能になります。
- ストレス心エコー検査:安静時と負荷負荷時の心臓機能を比較することで、虚血評価と機能評価をサポートし、冠動脈疾患の調査とリスク層別化において戦略的に重要な検査法です。
テクノロジー
2026年から2034年にかけて、テクノロジーは年平均成長率(CAGR)6.6~7.2%で成長すると予測されています。購入決定においては、日常的な画像品質と高度な定量化、可視化、自動化とのバランスがますます重視されるようになっています。2Dイメージングは依然として基礎的な技術ですが、3Dおよび4Dシステムは弁評価や介入ガイダンスにおいて重要性を増しています。ドップラーイメージングは、血流の方向、速度、圧力勾配、および血行動態の重症度を評価する上で依然として不可欠です。
- 2D:臨床医の間で広く認知されていること、解剖学的構造の視覚化が確実であること、コンピューティング要件が低いこと、確立された測定および報告プロトコルとの互換性があることから、日常的な心エコー検査における標準的な画像診断の基盤であり続けている。
- 3Dおよび4D:複雑な処置中に体積解剖学的コンテキストとライブ多次元ビューを提供することで、構造的心臓計画、デバイス誘導、心室定量化、および弁の可視化において戦略的に重要性を増します。
- ドップラーイメージング:狭窄、逆流、シャント、拡張機能、血管血流の評価において不可欠な診断価値を維持するとともに、自動配置およびトレース機能により検査速度と再現性が向上します。
デバイスディスプレイ
デバイスディスプレイ市場は、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.4%で拡大すると予測されています。ディスプレイの選択は、システム価格、臨床上の複雑さ、携帯性、および必要とされる血行動態解釈のレベルに関連しています。カラーディスプレイは、解剖学的情報と血流情報を統合できるため、新規システムの調達において主流となっています。一方、白黒ディスプレイは、コスト重視の環境や基本的なスクリーニングワークフローにおいて依然として有効です。
- 色:リアルタイムで血流方向、乱流、ジェット流、血管パターンを区別できるため、臨床現場での採用を促進し、弁機能不全や異常な心臓内血行動態の迅速な解釈をサポートします。
- 白黒:基本的な解剖学的画像診断、教育、スクリーニング、および予算に制約のある施設において、購入決定において必須機能、可動性、および低い取得コストが優先される状況下で、依然として一定の地位を維持しています。
エンドユーザー
エンドユーザー市場は、2026年から2034年にかけて年平均成長率(CAGR)6.2~6.8%で成長すると予測されています。病院は、救急、入院、外科手術、インターベンションといったワークフローを通じて、相当な需要を生み出しています。心臓病センターでは専門的な分析機能が求められる一方、外来センターでは処理能力とコンパクトな設置面積が重視されます。在宅医療は依然として発展途上の段階にあり、患者自身が操作する無制限のスキャンではなく、携帯型機器、遠隔心エコー検査、および監視付きの地域診断モデルによって支えられています。
- 病院:検査件数の多さ、救急医療へのアクセス、集中治療室の展開、小児心臓病学、心臓外科、および高度な構造的心疾患プログラムなど、高性能システムと特殊なプローブを必要とする分野において、最も高い収益をもたらしています。
- 心臓病センター:専用の心臓ワークフロー、ストレスプロトコル、歪み解析、および長期モニタリングを優先し、高スループットと一貫した測定、および統合されたレポート機能を兼ね備えたシステムへの需要が高まっています。
- 在宅介護:携帯型機器と遠隔での専門家による診察により、移動が制限されている患者のアクセスを改善できる、新たな医療提供形態である。ただし、データ収集の質と臨床ガバナンスが維持されることが前提となる。
- 外来センター:外来患者への移行と診断経路の短縮により、迅速な起動、自動測定、効率的な患者回転率、そして高額な病院向けプラットフォームよりも低い所有コストを備えたコンパクトな機器が有利となる。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|
病院 |
高い |
構造的指針 |
成熟した |
|
心臓病センター |
高い |
株分析 |
スケーリング |
|
在宅介護 |
低い |
リモートエコー |
新興 |
|
外来診療センター |
中くらい |
外来画像診断 |
スケーリング |
心血管超音波市場の成長要因と影響分析
心血管疾患の発見とモニタリングの強化
心血管疾患の負担が増大するにつれ、診断、治療計画、急性期評価、経過観察などの目的で超音波検査の応用が増加しています。心不全、弁膜症、先天性疾患、心筋症、虚血疑いがある場合には心臓の画像が必要となり、一度の検査ではなく繰り返し検査が行われます。2023年時点で、心血管疾患は1,920万人の死亡と4億3,700万年の障害調整生命年(DALY)の原因となっています。超音波検査は非侵襲的で瞬時に機能データが得られるため、患者の状態が変化した場合に繰り返し実施することができます。
構造的心疾患およびインターベンション治療プログラムの拡充
心血管疾患の負担が増大するにつれ、超音波画像診断は診断、治療計画、緊急時の評価、経過観察においてより一般的になっています。心臓超音波画像診断は、心不全、心臓弁膜症、先天異常、心筋症、虚血疑いに対して必要であり、そのため、一度きりの検査ではなく、繰り返し検査が必要となります。2023年には、世界中で心血管疾患により1,920万人が死亡し、4億3,700万DALY(障害調整生命年)が失われました。超音波画像診断は電離放射線を使用せず、即座に機能情報が得られるため、患者の状態の変化に応じて繰り返し検査を行うことができます。
自動化により、労働力と処理能力の制約が解消される
心臓病科では、検査の滞留、操作者のスキルのばらつき、再現性のあるレポート作成の必要性といった問題があります。自動ビュー検出、自動心腔トレース、自動ドップラー配置、自動駆出率計算、および歪み解析は、重複した手順を排除し、出力結果の均一性を確保するのに役立ちます。フィリップスによると、同社が調査した心臓ケア専門家の79%が、不完全または入手不可能な患者データのために臨床時間を失っており、1シフトあたり平均45分が失われています。したがって、自動化は画質だけでなく効率性の向上に基づいて購入決定に影響を与えます。
心血管超音波市場の将来動向
AI誘導による取得と予測定量化
心血管超音波市場のトレンドは、単独の自動測定から、状況認識型取得支援と予測的解釈へと移行するでしょう。将来のシステムは、ビューの識別、プローブ位置決めのガイド、画像品質の検証、測定パッケージの完了、および過去の検査との比較における重要な変化のフラグ付けを行うことが期待されます。人工知能は、スケジューリング、スキャン、レポート作成、フォローアップの優先順位付けなど、ワークフロー全体にわたってますます活用されるようになります。導入は、規制当局の承認、説明可能性、代表的なトレーニングデータ、および臨床医によるオーバーライド機能に依存します。多様な体型、疾患状態、および機器構成にわたってアルゴリズムを検証できるベンダーは、企業購買および標準化されたケアプログラムにおいてより強力な地位を獲得するでしょう。
接続されたコンパクトシステムにより、専門家レベルの画像処理が拡張されます
小型で持ち運び可能なプラットフォームは、歪み解析、体積画像化、自動ドップラー、安全なクラウドレビューなど、これまで高機能カートに限られていた機能をますます提供するようになるでしょう。この移行は、専門医による監督を排除することなく、救急部門、外来センター、サテライトクリニック、モバイル診断サービスをサポートします。遠隔コラボレーションにより、経験豊富な心エコー検査技師は、分散した場所からでも画像取得品質を確認したり、複雑な症例を解釈したりすることが可能になります。その結果、メーカーはバッテリー性能、プローブのエコシステム、サイバーセキュリティ、接続性、サブスクリプション分析で競争することになるでしょう。この傾向は、対応可能な需要を拡大すると同時に、プロバイダーが資格認定、データ保持、品質保証、異常所見のエスカレーションに関するガバナンス基準を確立することを促します。
心血管超音波市場の機会
大量取引が見込まれる新興市場向けローカライズプラットフォーム
メーカーは、地域の購買力、臨床プロトコル、言語要件、サービスインフラストラクチャに合わせた構成可能なシステムを開発することで、アクセスを拡大できます。投資の優先事項には、耐久性のあるプローブ、簡素化されたインターフェース、現地でのトレーニング、遠隔診断、病院や診断チェーン向けの資金調達の取り決めなどが含まれます。インド、中国、東南アジア、中東、および一部のアフリカ市場では、心臓疾患の負担が専門医の供給能力よりも速いペースで増加しており、ビジネスチャンスがあります。成功するには、ハードウェア価格を下げるだけでは不十分です。企業は、販売代理店の責任体制、スペアパーツの入手可能性、アプリケーションサポート、アップグレードパスを確立し、医療提供者が日常的な心エコー検査から始め、検査量と専門知識の増加に応じて高度な機能を追加できるようにする必要があります。
ライフサイクルサービスとソフトウェアベースの収益モデル
導入済みの機器群は、分析ソフトウェア、サイバーセキュリティアップデート、リモートメンテナンス、プローブ保護、トレーニング、および機器群の最適化を通じて、ベンダーが継続的な収益を生み出す機会を生み出します。プロバイダーは、頻繁なプラットフォーム全体の交換よりも、予測可能な運用コストとモジュール式のアップグレードをますます好むようになっています。サブスクリプションパッケージは、高度な歪みツール、構造的心臓アプリケーション、レポート統合、および人工知能機能を実際の臨床要件にリンクできます。心血管超音波市場予測によると、ベンダーは、購入者の抵抗を減らすために、相互運用性と透明性の高いデータ所有権をサポートする必要があります。クラウドインフラストラクチャ、サービスの応答性、および測定可能な生産性成果への行動指向の投資は、導入済みシステムの耐用年数を延ばしながら、顧客維持率を高めることができます。
最近の動向
- 2026年7月:キヤノンメディカルシステムズUSAは、キヤノンのAplio iシリーズシステムと連携し、人工知能を活用した心エコー検査の測定およびレポート作成へのアクセスを拡大するため、Us2.aiとの販売代理店契約を締結したことを発表しました。この契約は、手動による分析およびレポート作成の負担を軽減するとともに、既存の超音波ワークフロー内で自動化された心臓定量化への統合的な道筋を顧客に提供することを目的としています。
- 2025年11月:サムスンメディソン社は、 RSNA 2025において、新しい画像処理エンジンと、検査ガイダンス、自動計測、診断支援、ワークフロー自動化のための10種類以上の人工知能搭載ツールを組み合わせた超音波診断装置「R20」を発表しました。このシステムは、定評のある超音波診断における人間工学に関する推奨事項に基づき、独立した機関による評価を受けた人間工学に基づいた設計機能も備えています。
- 2025年8月:GEヘルスケアテクノロジーズは、米国FDAの510(k)承認とCEマークを取得後、Vivid Pioneerを発表しました。この心血管プラットフォームは、次世代の2D、4D、カラードップラーイメージング、新しいプローブ技術、自動ドップラーおよび心腔解析、そして従来のシステムアーキテクチャと比較して最大360%高速化されたと報告されている人工知能性能を備えています。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -