
Markt für Cartilage Reparatur: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für die Knorpelreparatur (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Modalitätstyp (Chondroplastik und Mikrofrakturierung, autologe Chondrozytenimplantation, osteochondrales Allotransplantat, juvenile Allotransplantatfragmente); Typ (hyaliner Knorpel, Faserknorpel); Anwendung (Knie, Schulter, Sonstige); Endnutzer (Krankenhäuser und Kliniken, ambulante Operationszentren, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00009282
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 07, 2026


Marktgröße 2025
6,36 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
10,06 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,22 %
Wachstumsrate
Adressierbarer Markt
74,46 Mrd. US-Dollar
(2026–2034)
Der Markt für Knorpelreparatur wurde 2025 auf 6,36 Milliarden US-Dollar geschätzt und soll bis 2034 auf 10,06 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,22 % im Zeitraum 2026–2034 entspricht. Die zunehmende Diagnose fokaler Knorpelläsionen, sportbedingter Gelenkverletzungen und der Fokus auf den Erhalt natürlicher Gelenke werden die Nachfrage nach entsprechenden Produkten weiter ankurbeln. Innovationen bei zellbasierten Implantaten, osteochondralen Transplantaten, Gerüsten und minimalinvasiven Applikationsmethoden haben die Anzahl der verfügbaren Behandlungsoptionen auf dem Markt erhöht.
Nordamerika wird mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,4 % bis 2034 weiterhin die dominierende Region bleiben. Das Marktwachstum im Bereich der Knorpelreparatur wird in dieser Region durch eine etablierte sportmedizinische Gemeinschaft, die Verfügbarkeit von Spezialisten und den breiten Zugang zu Arthroskopien positiv beeinflusst. Die Akzeptanz des Produkts hängt von den regulatorischen Rahmenbedingungen für Zelltherapien und gerüstbasierte Therapien sowie von den Investitionen der Krankenhäuser in gelenkerhaltende Programme zur frühzeitigen Behandlung von Defekten ab, bevor Patienten für eine Arthroplastik in Frage kommen.
Marktanalyse und Einblicke zur Knorpelreparatur
- Nordamerika: Nordamerika hatte im Jahr 2025 einen Anteil von 38–42 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 4,8 und 5,4 % verzeichnen, was auf die Verfügbarkeit von Spezialisten, die Infrastruktur für die Kostenerstattung und die Anwendung restaurativer biologischer Verfahren zurückzuführen ist.
- USA: Die USA repräsentierten im Jahr 2025 84–88 % des nordamerikanischen Umsatzes und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 4,9 und 5,5 % wachsen.
- Europa: Europa hielt im Jahr 2025 einen Anteil von 27–31 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 4,6 und 5,2 % verzeichnen, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei 20–24 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 6,1 und 6,8 % wachsen, wobei China, Japan, Indien und Südkorea führend bei der Einführung sind.
- Größtes Segment: Chondroplastik und Mikrofrakturierung hielten 2025 einen Marktanteil von 40–44 % und werden voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 4,2 und 4,8 % verzeichnen.
- Wachstumsstarkes Segment: Die autologe Chondrozytenimplantation hatte 2025 einen Marktanteil von 21–25 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 6,3 und 7,0 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: Stryker Corporation, Zimmer Biomet Holdings, Inc., Smith & Nephew plc, Vericel Corporation, B. Braun Melsungen AG, Anika Therapeutics, Inc., Geistlich Pharma AG, Regentis Biomaterials Ltd., Arthro Kinetics AG und RTI Surgical, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Von symptomorientierten Verfahren wie Débridement und Knochenmarkstimulation haben sich die Knorpelbehandlungsmethoden hin zu Ansätzen entwickelt, die die Wiederherstellung der Gelenkoberflächenstruktur anstreben. Während die Mikrofrakturierung aufgrund ihrer Kompatibilität mit gängigen arthroskopischen Eingriffen weiterhin eine Option bleibt, zielen matrixvermittelte Zelltransplantation und biphasische Gerüste auf die Herstellung von dauerhaftem Gewebe ab. Dieser Trend wird dazu führen, dass sich die Produktion auf Zellproliferation, Kollagenreinigung, Sterilität der Materialien und ein nachvollziehbares Allograft-Management konzentriert. Der Markt für Knorpelreparatur erfordert die Zusammenarbeit von Biopsiezentren, Gewebeverarbeitern, Transplantatlagerstätten, orthopädischen Ausrüstern, Rehabilitationsspezialisten und erfahrenen Chirurgen.
In der kommenden Zeit wird sich die Forschung voraussichtlich auf einzeitige Behandlungen, arthroskopische Systeme und die skalierbare Produktion biologischer Produkte konzentrieren. Wachstumschancen im asiatisch-pazifischen Raum ergeben sich durch die Entwicklung der orthopädischen Industrie und die zunehmende Krankenversicherung in der Region, wobei Europa weiterhin eine entscheidende Rolle bei der Generierung von Evidenz spielt. Durch die Validierung klinischer Endpunkte, die Klärung der Abrechnungscodes und die Verzögerung von Gelenkersatzoperationen in Krankenhäusern werden Unternehmen, die klinische Schulungen, Kostennachweise und eine konsistente biologische Qualität bieten können, im Vorteil sein.
Umfang des Marktberichts zur Knorpelreparatur
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 6,36 Milliarden US-Dollar |
| Marktgröße bis 2034 | 10,06 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,22 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Knorpelreparatur
Zu den Treibern des Marktes für Knorpelreparaturen zählen die steigende Zahl von Patienten mit Knorpeltrauma, fokalen Knorpelläsionen und beginnender Degeneration. Da Knorpel kein selbstheilendes Gewebe ist, besteht Bedarf an Lösungen für seine Reparatur und seinen Ersatz vor einer Arthroplastik. Kniegelenke sind aufgrund ihrer hohen mechanischen Belastungen und der damit verbundenen Verletzungen, beispielsweise beim Sport oder im Beruf, sowie Bänderverletzungen am häufigsten betroffen.
Das Netzwerk der Lieferkette umfasst Bildgebungszentren, Orthopäden, Krankenhäuser, Gewebebanken, Zellverarbeitungslabore, Biomateriallieferanten, Distributoren und Physiotherapeuten. Der Materialbedarf variiert je nach Eingriff erheblich. Mikrofrakturierungsoperationen haben einen unkomplizierten Materialbedarf, während autologe Implantate eine Biopsie, die Herstellung personalisierter Implantate, die Kühlkette und einen zusätzlichen Eingriff erfordern. Allogene Implantate beinhalten die Suche und das Screening von Spendern.
Laut dem Bericht zum Markt für Knorpelreparatur haben sich die Wettbewerbstrends von der Verfügbarkeit von Implantaten hin zur Qualität der Evidenz, der Unterstützung durch Chirurgen, der Reproduzierbarkeit des Verfahrens und der Kostenerstattungsbereitschaft verlagert. Stryker Corporation, Zimmer Biomet Holdings, Inc. und Smith & Nephew plc nutzen bestehende Vertriebsnetze für orthopädische Produkte, um Knorpelreparaturlösungen in arthroskopische Eingriffe zu integrieren. Vericel Corporation zeichnet sich hingegen durch zellbasierte Produktion aus, während Anika Therapeutics, Inc. und Geistlich Pharma AG sich auf Regenerationstechnologien konzentrieren.
Der Fokus liegt nun auf dem Aufbau von Produktionskapazitäten, der behördlichen Zulassung, der Erhebung von Daten nach der Markteinführung und der Entwicklung von Geräten, die Operationen erleichtern. B. Braun Melsungen AG, RTI Surgical, Inc. und spezialisierte Hersteller sind aufgrund ihrer Erfahrung in der Transplantatverarbeitung und der Zusammenarbeit mit Krankenhäusern gut positioniert. Für die Wettbewerbsfähigkeit ist es entscheidend, die korrekten Läsionsstellen zu identifizieren, nachhaltige Ergebnisse zu gewährleisten, die Lernkurve zu verkürzen und gesundheitsökonomische Argumente für einen verzögerten Transplantatwechsel zu entwickeln.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Knorpelreparatur: Strategische Einblicke
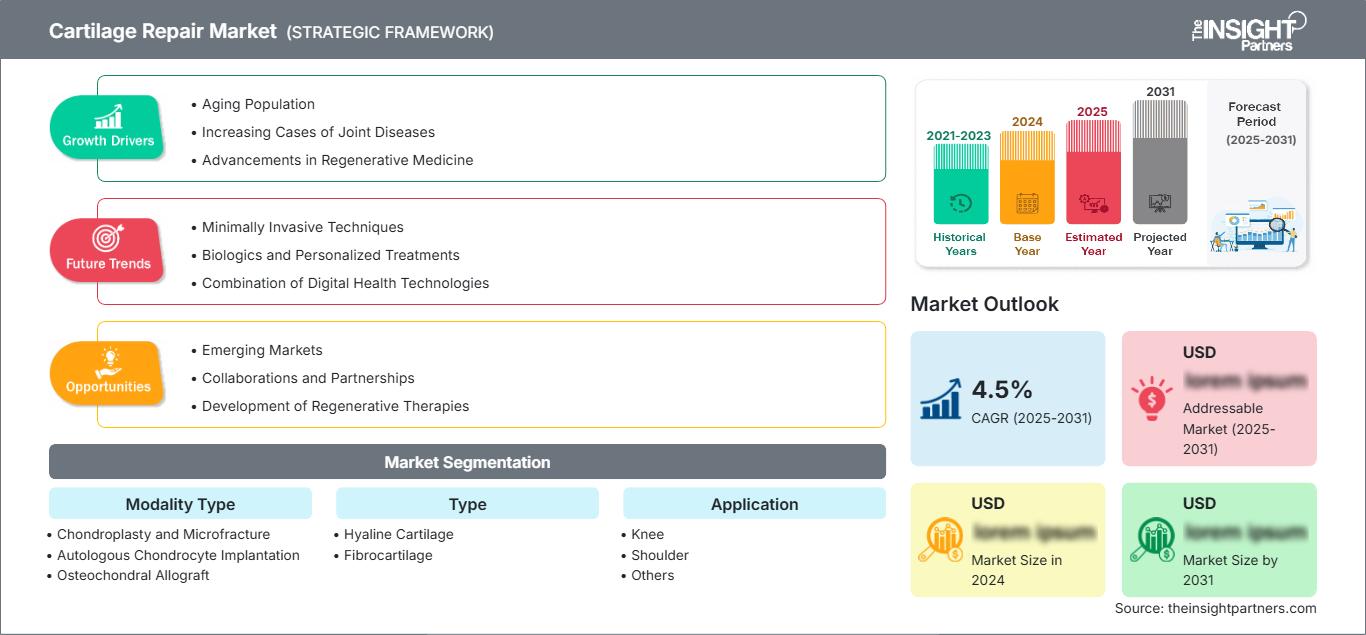
Regionale Einblicke
Markt für Knorpelreparatur in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 38–42 % am Knorpelreparaturmarkt und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,4 % wachsen. Diese Entwicklung wurde durch die Verfügbarkeit arthroskopischer Verfahren, bestehende Überweisungsnetzwerke für Orthopäden und die hohe Beteiligung an Aktivitäten, die zu traumatischen Knieverletzungen führen, begünstigt. Über 33 Millionen Erwachsene in den USA leiden an Arthrose, was den Bedarf an gelenkerhaltenden Untersuchungen trotz der fehlenden Indikation für fokale Reparaturverfahren bei schwerer Erkrankung erhöht.
Kommerzieller Erfolg wurde in Regionen mit Krankenhäusern erzielt, die über ein spezialisiertes sportmedizinisches Team, Expertise in der Knorpelregeneration, Rehabilitationsangebote und die Möglichkeit zur Kostenübernahme durch die Krankenkassen verfügen. Die US-Zulassung von zellulären Gerüsten und Knorpelimplantaten hat das Technologieportfolio diversifiziert, ebenso wie kanadische Einrichtungen mit ihren spezifischen orthopädischen Programmen. Die ausgereifte Lieferkette ermöglicht die autologe Aufbereitung und die Bereitstellung von Allotransplantaten. Allerdings begrenzen Unterschiede in der Kostenübernahme, schwierige Patientenauswahlkriterien und der Bedarf an einer verlängerten Rehabilitation das Wachstum des Verfahrens.
US-Markt für Knorpelreparatur
Im Jahr 2025 entfielen 84–88 % des nordamerikanischen Umsatzes auf die USA. Bis 2034 wird ein jährliches Wachstum von 4,9–5,5 % erwartet. Die hohe Verfügbarkeit von sportmedizinischer Expertise, ambulanten arthroskopischen Eingriffen, hochentwickelter Magnetresonanztomographie und Gewebeverarbeitungssystemen erleichtert die Behandlung von Verletzungen. Knieverletzungen treten häufig auf, da fokale Läsionen in Verbindung mit Meniskus- oder Bandschäden entstehen und sich zu degenerativen Erkrankungen entwickeln können.
Stryker Corporation, Zimmer Biomet Holdings, Inc., Smith & Nephew plc, Vericel Corporation und Anika Therapeutics, Inc. sind in dem Land stark vertreten, sowohl auf dem Markt als auch in der klinischen Praxis. Die zunehmende Anwendung dieses Verfahrens hängt davon ab, ob sich die einfache Knochenmarkstimulation von komplexeren regenerativen Verfahren unterscheidet, die eine bessere Begründung und Zulassung erfordern. Eine spezifische Kostenübernahme durch die Krankenkassen, die Schulung von Chirurgen, die minimalinvasive Verabreichungsmethode und die Fünfjahresergebnisse könnten organisatorische Unsicherheiten verringern. Uneinheitliche Kostenübernahme und eine verlängerte Rehabilitationsphase erfordern jedoch eine sorgfältige Entscheidungsfindung und eine genaue Charakterisierung der Läsionen.
Europäischer Markt für Knorpelreparatur
Der Anteil Europas am weltweiten Umsatz wurde für 2025 auf 27–31 % geschätzt, und für die Region wird für den Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 4,6–5,2 % prognostiziert. Deutschland ist dank spezialisierter orthopädischer Kliniken, sportmedizinischer Expertise und Erfahrung mit matrixgestützten Verfahren führend. Klinische Netzwerke im Land gewährleisten die Evaluation von Implantaten, und die Forderung nach Kosteneffizienz fördert die Entwicklung von Produkten, die eine nachhaltige funktionelle Wiederherstellung ermöglichen und Folgeeingriffe vermeiden.
Das Vereinigte Königreich verbindet eine zentrale Technologiebewertung mit der hohen Prävalenz von Erkrankungen des Bewegungsapparates und bevorzugt vergleichende Evidenz sowie klare Patientenauswahlkriterien. Frankreich, Italien und Spanien sind über Universitätskliniken und Arthroskopiezentren eingebunden; Beschaffungsprozesse und Kostenerstattung unterscheiden sich jedoch von Land zu Land. Geistlich Pharma AG, Arthro Kinetics AG, B. Braun Melsungen AG und internationale Anbieter erleichtern den Zugang zu den Produkten in der Region. Das Wachstum in Europa wird von der Einhaltung der Medizinprodukteverordnung, multizentrischen Studien und einem effektiven Marketing von Kollagenmatrizen und osteochondralen Transplantaten abhängen.
APAC-Markt für Knorpelreparatur
Die Region Asien-Pazifik erreichte 2025 einen Marktanteil von 20–24 % und wird voraussichtlich bis 2034 ein jährliches Wachstum von 6,1–6,8 % verzeichnen. Japan ist klinisch führend, während China die größte Patientenbasis mit entsprechendem Expansionspotenzial bietet. Südkorea zeichnet sich durch hochmoderne Krankenhäuser und die Anwendung fortschrittlicher Medizintechnologien aus, während Indien seine Kapazitäten für orthopädische Operationen privat erweitert.
Sportmedizinische Behandlungsmethoden und klinische Forschung im Bereich der Sportmedizin sind in Australien verfügbar. Die Entwicklung des regionalen Marktes für Sportmedizin hängt von folgenden Aspekten ab: Investitionen in Krankenhäuser, Verfügbarkeit von Biomaterialien in der Region, Ausbildung von Chirurgen und regulatorische Einheitlichkeit. Die alternde Bevölkerung und die zunehmende Verbreitung von Krankenversicherungen fördern die Behandlung; Kosten und der Mangel an Spezialisten sprechen jedoch für arthroskopische Eingriffe.
Markt für Knorpelreparatur im Nahen Osten und Afrika
Der Nahe Osten und Afrika (MEA) wird von 2026 bis 2034 ein durchschnittliches jährliches Wachstum (CAGR) zwischen 4,4 und 5,0 % verzeichnen. Saudi-Arabien wird Investitionen in die Modernisierung von Krankenhäusern und die Einstellung von Fachkräften tätigen, während die Vereinigten Arabischen Emirate (VAE) sich auf Sportmedizin und Medizintourismus konzentrieren werden. Südafrika wird weiterhin das wichtigste Land südlich der Sahara für medizinische Eingriffe sein.
Die durch Ölgelder finanzierten Infrastrukturentwicklungen in den Golfstaaten ermöglichen den Zugang zu hochmodernen Operationssälen und bildgebenden Verfahren. Fehlende Kostenerstattung, logistische Herausforderungen bei Transplantationen und unzureichende Rehabilitationseinrichtungen schränken die Anwendung in anderen Bereichen ein. In der Region Rumänien/Naher Osten/Afrika wird der Schwerpunkt zunächst auf spezialisierten Kliniken und benutzerfreundlichen arthroskopischen Geräten liegen.
Segmentierungsanalyse
Modalitätstyp
Für die verschiedenen Modalitäten wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,0–5,6 % prognostiziert. Der Markt für Knorpelreparatur umfasst etablierte Verfahren wie Knochenmarkstimulation, Implantation kultivierter Zellen und die Verwendung von Spendergewebe. Die Behandlungskosten und der logistische Aufwand variieren. Die Wahl des Verfahrens hängt von der Größe der Läsion, der Beteiligung des subchondralen Knochens, dem Alter des Patienten, vorangegangenen Eingriffen und der Erfahrung des Chirurgen ab. Die Nachfrage verlagert sich hin zu Techniken, die eine dauerhafte Wiederherstellung mit weniger chirurgischen Eingriffen verbinden.
- Chondroplastik und Mikrofrakturierung: Dieses Segment bleibt das größte, da Krankenhäuser die Eingriffe arthroskopisch mit vertrauten Instrumenten, geringem Aufwand bei der Produktvorbereitung und vergleichsweise günstigen Kosten durchführen können, insbesondere bei kleinen fokalen Läsionen.
- Autologe Chondrozytenimplantation: Die Anwendung konzentriert sich auf symptomatische Kniegelenksdefekte mit voller Dicke, bei denen die patientenspezifische Zellvermehrung und matrixgestützte Implantation nach sorgfältiger klinischer Auswahl eine regenerative Option darstellen können.
- Osteochondrale Allotransplantate: Der Bedarf konzentriert sich auf größere Defekte, die Knorpel und darunterliegenden Knochen betreffen. Daher sind die Auswahl der Spender, die Erhaltung des Transplantats, die Größenanpassung, die Expertise des Chirurgen und die rechtzeitige Koordination mit der Gewebebank von strategischer Bedeutung.
- Juvenile Allograft Fragments: Diese Methode liefert lebensfähige Spenderknorpelfragmente für fokale Läsionen und ist besonders wertvoll, wenn Kliniker ein einstufiges biologisches Verfahren ohne autologe Zellkulturzeiten wünschen.
Typ
Die Segmentierung der Knorpeltypen wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,1–5,7 % verzeichnen. Die Therapieentwicklung zielt zunehmend auf Gewebe ab, das in Zusammensetzung und mechanischer Belastbarkeit dem natürlichen Gelenkknorpel ähnelt. Die Wiederherstellung von hyalinem Knorpel rückt aufgrund seiner lasttragenden Funktion in den Fokus der klinischen Forschung, während Faserknorpel häufig durch Knochenmarkstimulation entsteht. Die Behandlungsergebnisse hängen von der Defektpräparation, der Gelenkausrichtung, dem biologischen Milieu, der Fixierung und der Einhaltung der Rehabilitationsprotokolle ab.
- Hyaliner Knorpel: Die auf Hyalin fokussierte Reparatur ist von strategischer Bedeutung, da natürliche Gelenkflächen reibungsarmes, lastverteilendes Gewebe benötigen. Dies fördert Investitionen in zelluläre Implantate, osteochondrale Transplantate und Gerüste, die für eine dauerhafte Integration entwickelt wurden.
- Faserknorpel: Faserknorpel wird weiterhin mit leicht zugänglichen Knochenmarkstimulationsverfahren und kürzeren initialen Arbeitsabläufen in Verbindung gebracht, aber seine unterschiedlichen mechanischen Eigenschaften können die Haltbarkeit bei größeren oder stark belasteten Defekten einschränken.
Anwendung
Es wird erwartet, dass die Anwendung von chirurgischen Eingriffen zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,6 % zunimmt. Knieoperationen dominieren, da das Gelenk einer erheblichen Belastung ausgesetzt ist und häufig neben Meniskus- oder Bandverletzungen auch Knorpelschäden aufweist. Schulteroperationen betreffen eine kleinere, anatomisch heterogene Patientengruppe. Bildgebende Diagnostik, Läsionskartierung, Beurteilung der Gelenkstellung, Rehabilitationsressourcen und die Spezialisierung des Operateurs beeinflussen die Eignung der Eingriffe und die Anzahl der Überweisungen.
- Knie: Die Kniegelenksreparatur nimmt eine führende Position ein, da fokale Kondylen- und Patellofemoralläsionen routinemäßig in der Sportmedizin untersucht werden, wobei je nach Tiefe und Größe der Läsion verschiedene Modalitäten zur Verfügung stehen.
- Schulter: Der Bedarf an Schulterchirurgie ist vergleichsweise spezialisiert, was auf ein geringeres Eingriffsvolumen, ein variables Erscheinungsbild der Läsionen und die Notwendigkeit zurückzuführen ist, Knorpeldefekte von Instabilität, Sehnenpathologie und degenerativen Erkrankungen zu unterscheiden.
Endbenutzer
Die Nachfrage der Endverbraucher wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1–5,7 % steigen. Krankenhäuser und Kliniken behalten ihre führende Position in der Durchführung von Eingriffen durch multidisziplinäre Versorgung und den Umgang mit biologischen Produkten, während ambulante Operationszentren für ausgewählte arthroskopische Eingriffe an Bedeutung gewinnen. Die Wahl des Standorts hängt von den Anforderungen an die Anästhesie, die Lagerung von Transplantaten, die Koordination von Zellprodukten, Verträge mit Kostenträgern, die postoperative Überwachung und die Möglichkeit zur Durchführung gleichzeitiger Band- oder Meniskusoperationen ab.
- Krankenhäuser und Kliniken: Diese Einrichtungen sind führend in der Behandlung komplexer Fälle, da sie Bildgebung, Gewebeverarbeitung, erfahrene Operationsteams, stationäre Notfallressourcen und eine koordinierte Rehabilitation für zellbasierte Implantationen und osteochondrale Transplantationen kombinieren.
- Ambulante Operationszentren: Die Zentren erweitern ihr Angebot um ausgewählte Chondroplastik-, Mikrofrakturierungs- und minimalinvasive Implantationsverfahren, indem sie eine effiziente Terminplanung und niedrigere Einrichtungskosten anbieten, sofern das Patientenrisiko und die Produktlogistik eine ambulante Behandlung zulassen.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Krankenhäuser und Kliniken |
Hoch |
Biologische Zentren |
Reifen |
|
Ambulante Operationszentren |
Medium |
Ambulante Arthroskopie |
Skalierung |
|
Andere |
Niedrig |
Spezialzugang |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Knorpelreparatur
Zunehmende Belastung durch Gelenkverletzungen und frühzeitige Degeneration
Traumatische Läsionen, repetitive Belastungen und Gelenkinstabilität führen zu einem stetigen Bedarf an Knorpeluntersuchungen. Gelenkknorpel heilt aufgrund seiner geringen Durchblutung schlecht, und unbehandelte lokale Defekte können zu Schmerzen, Funktionsverlust und degenerativen Veränderungen beitragen. In den USA leiden etwa 33 Millionen Erwachsene an Arthrose, während Knorpelverletzungen und -degenerationen weltweit mehr als 500 Millionen Menschen betreffen. Obwohl nicht jeder Betroffene für eine rekonstruktive Operation infrage kommt, verbessert ein gesteigertes Bewusstsein für die Erkrankung die Bildgebung, die Überweisung von Patienten und die Erkennung von Läsionen. Der größte wirtschaftliche Nutzen ergibt sich aus Programmen zur Kniegelenkserhaltung, die jüngere oder aktive Patienten identifizieren, bevor sich eine diffuse Arthrose entwickelt. Anbieter profitieren, wenn klinische Behandlungspfade Sportmedizin, Magnetresonanztomographie, Arthroskopie, Physiotherapie und Langzeitbeobachtung miteinander verknüpfen.
Verbesserte Evidenz für gelenkerhaltende Technologien
Langfristige Vergleichsdaten gewinnen für die Markteinführung zunehmend an Bedeutung, da Kostenträger und Beschaffungsausschüsse neben der kurzfristigen Schmerzlinderung auch weitere Nachweise fordern. Randomisierte Studien mit neueren biphasischen Implantaten berichten von einer anhaltenden funktionellen Verbesserung und einem geringeren Risiko für Kniegelenkersatz oder Osteotomie im Vergleich zur konventionellen chirurgischen Versorgung. Zellbasierte Produkte profitieren zudem von der gesammelten Praxiserfahrung und den verfeinerten Implantationstechniken. Eine bessere Datenlage wirkt sich positiv auf die Marktprognose für Knorpelreparaturprodukte aus, indem sie Klinikern hilft, Produkte den Läsionsmerkmalen anzupassen und Erstattungsgespräche zu unterstützen. Unternehmen, die Fünfjahresergebnisse, Revisionsraten, Rehabilitationsmaßnahmen und Daten zur Wiederaufnahme von Aktivitäten erfassen, können ihre Wertversprechen stärken. Die Evidenzgenerierung erhöht außerdem die Markteintrittsbarrieren für Produkte, denen kontrollierte Studien, standardisierte Herstellungsverfahren oder eine glaubwürdige Marktbeobachtung fehlen.
Migration hin zu weniger invasiven chirurgischen Eingriffen
Die arthroskopische Applikation reduziert die Schnittgröße und integriert moderne Reparaturverfahren in die bereits etablierten chirurgischen Arbeitsabläufe für Knorpelbeurteilung, Meniskusreparatur und Bandrekonstruktion. Minimalinvasive Instrumente vereinfachen den Zugang zum Defekt, reduzieren die Belastung des OP-Saals und erhöhen die Zahl der geschulten Chirurgen, die bereit sind, diese rekonstruktiven Produkte einzusetzen. Dieser Wandel ist besonders wichtig für zellbesiedelte Gerüste und anpassungsfähige Matrizen, die bisher offene Eingriffe erforderten. Die wirtschaftlichen Auswirkungen reichen über den Implantatabsatz hinaus, da Anbieter Applikationsinstrumente, Schulungen, Fallplanung und Rehabilitationsprotokolle bereitstellen können. Ambulante OP-Zentren können sich aktiver beteiligen, wenn Produkthandhabung und Patientenauswahl standardisiert sind. Die minimalinvasive Applikation muss jedoch eine präzise Läsionspräparation, eine sichere Fixierung und die korrekte Zellausrichtung gewährleisten, um die klinischen Ergebnisse nicht zu beeinträchtigen.
Markt für Knorpelreparatur – Zukunftstrends
Patientenspezifische biologische und mechanische Behandlungsplanung
Die Trends im Markt für Knorpelreparatur werden zunehmend die Patientenstratifizierung anhand von Läsionsgeometrie, Gewebequalität, Ausrichtung, Alter, Aktivitätsniveau und subchondralem Knochenstatus widerspiegeln. Bildgebende Verfahren und strukturierte klinische Daten können Chirurgen helfen, Fälle zu identifizieren, die für Knochenmarkstimulation, Zellimplantation, Allograft-Transplantation oder biphasische Gerüste geeignet sind. Die Behandlungsplanung wird zudem die gleichzeitige Korrektur von Instabilität, Fehlstellung und Meniskusdefekten umfassen. Hersteller werden voraussichtlich verfahrensspezifische Instrumente und digitale Schulungsangebote zu diesen Entscheidungsprozessen entwickeln. Langfristig könnten Erkenntnisse, die Patientenphänotypen mit Behandlungsergebnissen verknüpfen, die Anzahl fehlgeschlagener Eingriffe reduzieren, die Kostenübernahme durch Kostenträger unterstützen und den Wettbewerb von allgemeinen Produktversprechen hin zu nachweisbarer Leistung in klar definierten klinischen Kohorten verlagern.
Einstufige Gerüste und skalierbare regenerative Fertigung
Die Entwicklungsprioritäten werden Produkte begünstigen, die biologische Aktivität, strukturelle Unterstützung und eine praktische Handhabung im OP vereinen. Standardisierte Gerüste, die mit aus Knochenmark gewonnenen Zellen verwendet werden, können die Kultivierungszeiten eliminieren, während fortschrittliche autologe Plattformen eine höhere Produktionskapazität, Automatisierung und geografische Reichweite anstreben. Diese Ansätze werden parallel existieren, da die Komplexität der Läsionen und die regulatorischen Anforderungen variieren. Hersteller werden in validierte Rohstoffe, geschlossene Prozesse, lückenlose Kühlkettenkontrolle und Produktionsredundanz investieren, um die Konsistenz zu verbessern. Der Markt für Knorpelreparatur wird daher stärker auf Betriebsgröße und Qualitätssicherungssysteme reagieren. Technologien, die die Behandlungsdauer verkürzen, ohne die Gewebeintegration oder Haltbarkeit zu beeinträchtigen, können die Anwendung über einen begrenzten Kreis hochspezialisierter akademischer Zentren hinaus erweitern.
Marktchancen für Knorpelreparatur
Aufbau integrierter Knorpelerhaltungszentren
Krankenhäuser können differenzierte Leistungsbereiche schaffen, indem sie orthopädische Diagnostik, moderne Bildgebung, Knorpelregeneration, Transplantatkoordination und Rehabilitation in einem integrierten Behandlungspfad vereinen. Investitionen sollten vorrangig die Ausbildung von Chirurgen, Patientenauswahlprotokolle, den Umgang mit biologischen Materialien, Ergebnisregister und die Dokumentation gegenüber Kostenträgern in den Fokus rücken. Solche Zentren können Fälle mit Mikrofrakturierung, osteochondralen Allotransplantationen, Zellkulturimplantationen und gerüstbasierten Verfahren behandeln, anstatt sich auf eine einzige Modalität zu beschränken. Anbieter können diese Entwicklung durch Verfahrensplanung, Bestandsmodelle, Schulungsprogramme und eine entsprechende Registerinfrastruktur unterstützen. Integrierte Behandlungspfade verbessern zudem die Übersichtlichkeit von Überweisungen und ermöglichen die frühzeitige Behandlung fokaler Läsionen. Das wirtschaftliche Ziel ist nicht nur ein höheres Behandlungsvolumen, sondern auch vorhersehbare Ergebnisse und der Nachweis, dass gelenkerhaltende Eingriffe invasive Operationen hinauszögern können.
Lokalisierung des Zugangs in wachstumsstarken asiatischen Märkten
China, Indien, Südkorea und Südostasien bieten Unternehmen, die ihre Preis-, Schulungs- und Liefermodelle an die lokalen Krankenhausstrukturen anpassen, attraktive Chancen. Investoren sollten regionale Biomaterialhersteller, qualifizierte Vertriebspartner, Stipendien für Chirurgen und multizentrische Studien mit repräsentativen asiatischen Patientengruppen berücksichtigen. Zelltherapien erfordern eine ausgefeilte Logistik, während Standardpräparate neue Zentren schneller erschließen können. Der Markteintritt sollte daher nach regulatorischer Komplexität und institutioneller Bereitschaft erfolgen. Lokale gesundheitsökonomische Daten sind unerlässlich, da die Kostenerstattung und die Eigenbeteiligung stark variieren. Unternehmen, die eine zuverlässige Produktverfügbarkeit und klinische Unterstützung gewährleisten, können langfristige Partnerschaften aufbauen, insbesondere im Zuge des Ausbaus sportmedizinischer und gelenkerhaltender Leistungen in privaten Krankenhäusern.
Aktuelle Entwicklungen
- März 2026: Die Vericel Corporation erhielt die Zulassung der US-amerikanischen Arzneimittelbehörde FDA zur Herstellung von MACI in ihrer neuen Produktionsstätte für fortgeschrittene Therapien in Burlington, Massachusetts. Die kommerzielle Produktion sollte im zweiten Quartal 2026 beginnen und die Kapazität für Zelltherapien deutlich erhöhen, die Versorgungssicherheit stärken und eine Infrastruktur schaffen, die eine zukünftige Vermarktung von MACI außerhalb der USA ermöglichen könnte.
- November 2025: Anika Therapeutics, Inc. reichte das dritte und letzte Modul ihres Antrags auf Marktzulassung für Hyalofast ein, ein resorbierbares Hyaluronsäure-Gerüst zur Anwendung mit autologem Knochenmarkaspiratkonzentrat. Die Einreichung umfasste die Ergebnisse der 24-monatigen FastTRACK-Studie, zusätzliche Analysen sowie Daten aus der klinischen Praxis, die die Bewertung für die Behandlung von Knorpeldefekten im Kniegelenk in den USA unterstützen.
- Oktober 2025: Smith & Nephew plc gab bekannt, dass die American Medical Association (AMA) einen CPT-Code der Kategorie I für Eingriffe mit dem Knorpelreparaturimplantat CARTIHEAL AGILI-C eingeführt hat. Dieser Code gilt ab dem 1. Januar 2027. Die Einführung des neuen Codes soll die Abrechnungsprozesse für das einstufige Implantat zur Behandlung von Knorpel- und osteochondralen Defekten im Kniegelenk vereinfachen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -