
Mercato della reparazione di cartilago: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato della riparazione della cartilagine (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di modalità (condroplastica e microfrattura, impianto autologo di condrociti, allotrapianto osteocondrale, frammenti di allotrapianto giovanile); tipo (cartilagine ialina, fibrocartilagine); applicazione (ginocchio, spalla, altro); utente finale (ospedali e cliniche, centri chirurgici ambulatoriali, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00009282
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 07, 2026


Dimensioni del mercato nel 2025
6,36 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
10,06 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,22 %
Tasso di crescita
Mercato di riferimento
74,46 miliardi di dollari USA
(2026-2034)
Il mercato della riparazione della cartilagine valeva 6,36 miliardi di dollari nel 2025 e si prevede che raggiungerà i 10,06 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 5,22% nel periodo 2026-2034. La crescente diagnosi di lesioni focali della cartilagine, lesioni articolari legate allo sport e l'attenzione alla conservazione delle articolazioni native alimenteranno la domanda di prodotti. Le innovazioni in termini di impianti a base cellulare, innesti osteocondrali, scaffold e metodi di somministrazione minimamente invasivi hanno aumentato il numero di opzioni di trattamento disponibili sul mercato.
Il Nord America continuerà a essere la regione dominante con un CAGR del 4,8-5,4% fino al 2034. Le dimensioni del mercato della riparazione della cartilagine in questa regione sono influenzate positivamente da una comunità di medicina sportiva ben consolidata, dalla disponibilità di specialisti e dall'ampio accesso all'artroscopia. L'adozione del prodotto dipenderà dalle normative per la terapia cellulare e le terapie basate su scaffold, nonché dagli investimenti degli ospedali in programmi di conservazione articolare per l'intervento precoce sui difetti prima che i pazienti diventino idonei all'artroplastica.
Analisi e approfondimenti sul mercato della riparazione della cartilagine
- Nord America: Nel 2025 il Nord America rappresentava una quota di mercato compresa tra il 38% e il 42% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) tra il 4,8% e il 5,4% nel periodo 2026-2034, grazie alla disponibilità di specialisti, all'infrastruttura di rimborso e all'adozione di procedure biologiche ricostruttive.
- USA: Nel 2025 gli Stati Uniti rappresentavano l'84-88% del fatturato nordamericano e si prevede che cresceranno a un tasso di crescita annuo composto (CAGR) compreso tra il 4,9% e il 5,5% nel periodo 2026-2034.
- Europa: Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 27% e il 31% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) tra il 4,6% e il 5,2% nel periodo 2026-2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Asia-Pacifico: la regione Asia-Pacifico ha rappresentato una quota di mercato del 20-24% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 6,1% e il 6,8% nel periodo 2026-2034, con Cina, Giappone, India e Corea del Sud in testa per quanto riguarda l'adozione.
- Il segmento più ampio, quello della condroplastica e microfratture, deteneva una quota di mercato del 40-44% nel 2025 e si prevede che registrerà un CAGR (tasso di crescita annuale composto) compreso tra il 4,2% e il 4,8% nel periodo 2026-2034.
- Segmento ad alta crescita: l'impianto autologo di condrociti rappresentava una quota di mercato del 21-25% nel 2025 e si prevede che crescerà a un CAGR compreso tra il 6,3% e il 7,0% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: Stryker Corporation, Zimmer Biomet Holdings, Inc., Smith & Nephew plc, Vericel Corporation, B. Braun Melsungen AG, Anika Therapeutics, Inc., Geistlich Pharma AG, Regentis Biomaterials Ltd., Arthro Kinetics AG e RTI Surgical, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Da metodi di trattamento della cartilagine basati sui sintomi, con tecniche di debridement e stimolazione del midollo osseo, le terapie si sono evolute verso approcci che mirano alla riparazione dell'architettura della superficie articolare. Sebbene la microfrattura rimanga una tecnica accessibile grazie alla sua compatibilità con le comuni procedure artroscopiche, il trapianto di cellule mediato da matrice e gli scaffold bifasici puntano a produrre tessuto duraturo. Questa tendenza porterà a una produzione focalizzata sulla proliferazione cellulare, la purificazione del collagene, la sterilità dei materiali e la gestione tracciabile degli allotrapianti. Il mercato della riparazione della cartilagine richiederà la collaborazione tra centri di biopsia, impianti di lavorazione dei tessuti, depositi di innesti, fornitori di materiale ortopedico, specialisti della riabilitazione e chirurghi esperti.
Nel prossimo periodo, si prevede che la ricerca si concentrerà su trattamenti in un'unica fase, sistemi artroscopici e produzione di farmaci biologici su larga scala. Le opportunità di crescita nella regione Asia-Pacifico sono offerte dallo sviluppo del settore ortopedico e dall'aumento della copertura assicurativa nella regione, sebbene l'Europa continui a svolgere un ruolo essenziale nella creazione di evidenze scientifiche. Grazie alla validazione degli endpoint clinici, alla chiarificazione dei codici di rimborso e al rinvio degli interventi di sostituzione articolare da parte degli ospedali, le aziende in grado di offrire formazione clinica, evidenze sui costi e uniformità dei farmaci biologici saranno favorite.
Ambito del rapporto sul mercato della riparazione della cartilagine
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 6,36 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 10,06 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,22% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato della riparazione della cartilagine
I fattori trainanti del mercato della riparazione della cartilagine includono il crescente numero di pazienti affetti da traumi cartilaginei, lesioni condrali focali e degenerazione in fase iniziale. La cartilagine non è un tessuto autoriparante; pertanto, sarà necessario disporre di soluzioni per la sua riparazione e sostituzione prima dell'artroplastica. Le articolazioni del ginocchio rappresentano il maggior numero di casi a causa degli elevati carichi meccanici e delle lesioni subite durante l'attività sportiva o lavorativa, nonché delle lesioni legamentose.
La rete della catena di approvvigionamento coinvolge strutture di diagnostica per immagini, chirurghi ortopedici, ospedali, banche dei tessuti, laboratori di elaborazione cellulare, fornitori di biomateriali, distributori e fisioterapisti. Il fabbisogno di materiali varia significativamente a seconda della procedura. La chirurgia delle microfratture non presenta esigenze di approvvigionamento complesse, mentre gli impianti autologhi richiedono biopsia, produzione personalizzata dell'impianto, catena del freddo e un ulteriore intervento chirurgico. Gli impianti allogenici implicano la ricerca e lo screening del donatore.
Secondo il rapporto sul mercato della riparazione della cartilagine, le tendenze competitive si sono spostate dalla disponibilità degli impianti alla qualità delle evidenze, al supporto dei chirurghi, alla riproducibilità delle procedure e alla predisposizione al rimborso. Stryker Corporation, Zimmer Biomet Holdings, Inc. e Smith & Nephew plc si affidano alle reti di distribuzione ortopedica esistenti per integrare soluzioni di riparazione della cartilagine nelle procedure artroscopiche. D'altro canto, Vericel Corporation si distingue per la produzione basata su cellule, mentre Anika Therapeutics, Inc. e Geistlich Pharma AG si concentrano sulle tecnologie di rigenerazione.
L'attenzione si concentra ora sullo sviluppo di capacità produttive, sull'ottenimento delle approvazioni normative, sui dati post-commercializzazione e sui dispositivi che semplificano gli interventi chirurgici. B. Braun Melsungen AG, RTI Surgical, Inc. e i produttori specializzati sono ben posizionati grazie alla loro esperienza nella lavorazione degli innesti e nella collaborazione con gli ospedali. Per essere competitivi, sarà fondamentale individuare le corrette sedi delle lesioni, garantire risultati duraturi, ridurre la curva di apprendimento e sviluppare analisi di economia sanitaria a supporto della sostituzione differita.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della riparazione della cartilagine: approfondimenti strategici
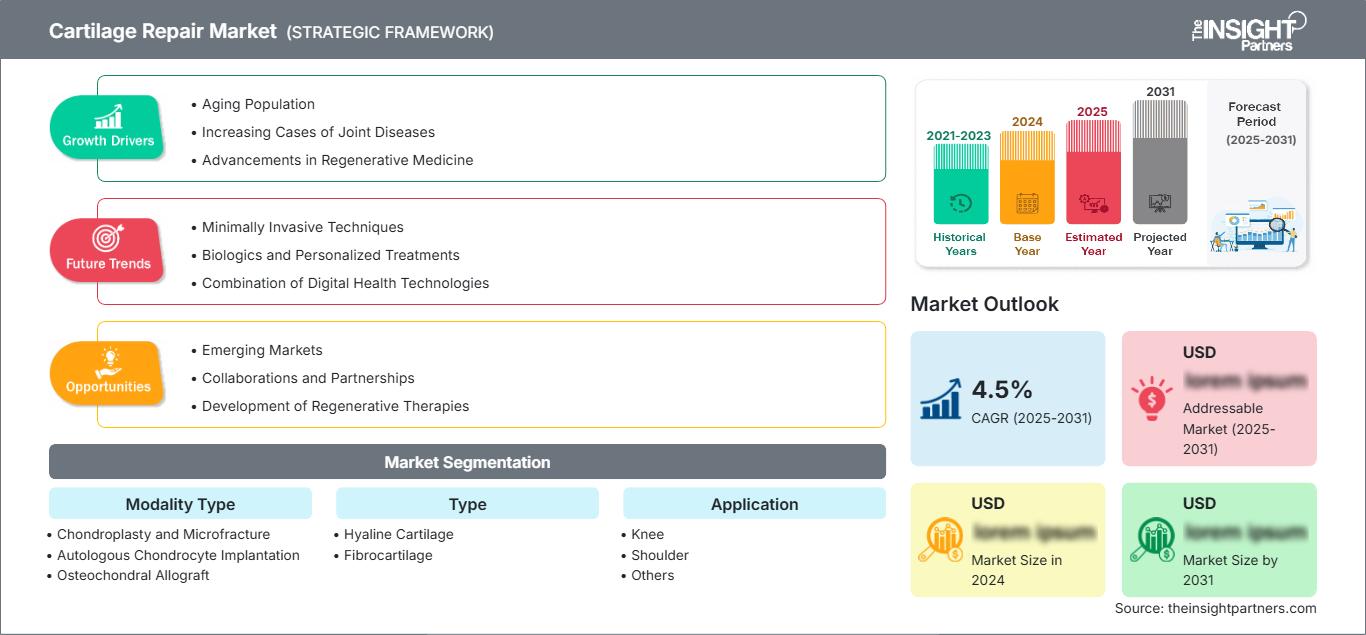
Approfondimenti regionali
Mercato nordamericano della riparazione della cartilagine
Nel 2025, il Nord America rappresentava il 38-42% della quota di mercato della riparazione della cartilagine e si prevedeva una crescita a un tasso annuo composto (CAGR) del 4,8-5,4% tra il 2026 e il 2034. Questa regione ha beneficiato della disponibilità di tecniche artroscopiche, di reti di riferimento ortopediche già esistenti e di una significativa partecipazione ad attività che causano traumi al ginocchio. Oltre 33 milioni di adulti statunitensi soffrono di osteoartrite, il che rende necessaria una valutazione per la conservazione delle articolazioni, nonostante la non indicazione all'utilizzo di dispositivi di riparazione focale per le forme gravi della malattia.
Il successo commerciale è stato raggiunto nelle regioni con ospedali dotati di un team dedicato alla medicina sportiva, competenze nel ripristino della cartilagine, servizi di riabilitazione e capacità di ottenere l'autorizzazione dalle compagnie assicurative. L'approvazione negli Stati Uniti di scaffold cellulari e impianti di cartilagine ha diversificato il portafoglio tecnologico, così come le strutture canadesi grazie ai loro specifici programmi ortopedici. La maturità della catena di approvvigionamento consente la lavorazione autologa e la fornitura di allotrapianti, sebbene le disparità nella copertura assicurativa, i difficili criteri di selezione dei pazienti e la necessità di una riabilitazione prolungata limitino la diffusione della procedura.
Mercato statunitense della riparazione della cartilagine
Nel 2025, gli Stati Uniti rappresentavano l'84-88% del fatturato nordamericano e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 4,9-5,5% fino al 2034. L'elevata disponibilità di esperienza in medicina dello sport, la capacità di eseguire artroscopia ambulatoriale, sofisticate apparecchiature di risonanza magnetica e sistemi di elaborazione dei tessuti facilitano il trattamento delle lesioni. Le lesioni al ginocchio sono prevalenti poiché le lesioni focali possono insorgere insieme a danni al menisco o ai legamenti e potrebbero evolvere in condizioni degenerative.
Stryker Corporation, Zimmer Biomet Holdings, Inc., Smith & Nephew plc, Vericel Corporation e Anika Therapeutics, Inc. vantano una presenza significativa sul mercato o in ambito clinico nel paese. L'aumento dell'utilizzo di questo approccio dipenderà dalla differenza tra una semplice procedura di stimolazione del midollo osseo e procedure rigenerative più complesse che richiedono una migliore giustificazione e approvazione. Una copertura assicurativa specifica, la formazione dei chirurghi, la minima invasività del metodo di somministrazione e i risultati a cinque anni potrebbero ridurre le incertezze organizzative. Tuttavia, la copertura assicurativa non uniforme e la riabilitazione prolungata richiedono un processo decisionale e una caratterizzazione accurata delle lesioni.
Mercato europeo della riparazione della cartilagine
Si stima che la quota dell'Europa sul fatturato mondiale si attesti tra il 27% e il 31% nel 2025, e si prevede che la regione raggiungerà un tasso di crescita annuo composto (CAGR) del 4,6-5,2% nel periodo 2026-2034. La Germania è all'avanguardia grazie a ospedali ortopedici specializzati, competenze in medicina dello sport ed esperienza con tecniche assistite da matrici. Le reti cliniche presenti nel paese garantiscono la valutazione degli scaffold, e l'esigenza di un buon rapporto costo-efficacia promuove lo sviluppo di prodotti che dimostrino un recupero funzionale duraturo e la prevenzione di interventi secondari.
Il Regno Unito coniuga la valutazione centralizzata delle tecnologie con l'elevata prevalenza di patologie muscoloscheletriche, privilegiando evidenze comparative e chiari criteri di selezione dei pazienti. Francia, Italia e Spagna sono coinvolte tramite ospedali universitari e centri di artroscopia; tuttavia, le procedure di acquisto e rimborso differiscono da paese a paese. Geistlich Pharma AG, Arthro Kinetics AG, B. Braun Melsungen AG e fornitori internazionali facilitano l'accesso ai prodotti nella regione. La crescita in Europa dipenderà dalla conformità al Regolamento sui Dispositivi Medici, dalle evidenze multicentriche e da un'efficace commercializzazione delle matrici di collagene e degli innesti osteocondrali.
Mercato della riparazione della cartilagine nella regione Asia-Pacifico
La regione Asia-Pacifico rappresentava una quota di mercato del 20-24% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 6,1-6,8% fino al 2034. Il Giappone è il paese più avanzato in termini clinici, mentre la Cina presenta la più ampia base di pazienti con un grande potenziale di espansione. La Corea del Sud vanta ospedali altamente all'avanguardia e un'ampia adozione di tecnologie mediche, mentre l'India sta incrementando la capacità di chirurgia ortopedica nel settore privato.
In Australia è possibile accedere a modalità di trattamento e ricerca clinica in ambito di medicina sportiva. Lo sviluppo del mercato regionale della medicina sportiva dipende dai seguenti fattori: investimenti ospedalieri, disponibilità di biomateriali nella regione, formazione dei chirurghi e uniformità normativa. L'invecchiamento della popolazione e la diffusione delle assicurazioni sanitarie favoriscono le cure; tuttavia, i costi elevati e la carenza di specialisti supportano gli interventi chirurgici artroscopici.
Mercato della riparazione della cartilagine in Medio Oriente e Africa
Il Medio Oriente e l'Africa registreranno un tasso di crescita annuo composto (CAGR) compreso tra il 4,4% e il 5,0% dal 2026 al 2034. L'Arabia Saudita investirà nell'ammodernamento degli ospedali e nell'assunzione di specialisti, mentre gli Emirati Arabi Uniti si concentreranno sulla medicina sportiva e sul turismo medico. Il Sudafrica continuerà a essere il principale Paese dell'Africa subsahariana per gli interventi chirurgici.
Nei paesi del Golfo, lo sviluppo delle infrastrutture finanziato dai proventi del petrolio rende accessibili sale operatorie e sistemi di diagnostica per immagini all'avanguardia. La mancanza di rimborsi, le difficoltà logistiche legate agli innesti e la carenza di strutture riabilitative limitano la diffusione di queste tecnologie in altre aree. In Medio Oriente e Africa, l'attenzione si concentrerà inizialmente sugli ospedali di terzo livello e sui dispositivi artroscopici di facile utilizzo.
Analisi di segmentazione
Tipo di modalità
Si prevede che la tipologia di modalità registrerà un CAGR del 5,0-5,6% nel periodo 2026-2034. Il mercato della riparazione della cartilagine comprende le consolidate tecniche di stimolazione del midollo osseo, impianto di cellule coltivate e innesti derivati da donatore, ognuna con costi e logistica di trattamento distinti. La scelta dipende dalle dimensioni della lesione, dal coinvolgimento dell'osso subcondrale, dall'età del paziente, da precedenti interventi e dall'esperienza del chirurgo. La domanda si sta spostando verso tecniche che bilanciano un ripristino duraturo con un minor numero di fasi chirurgiche.
- Condroplastica e microfratture: questo segmento rimane il più ampio perché gli ospedali possono eseguire le procedure in artroscopia con strumenti familiari, una preparazione limitata dei prodotti e costi relativamente accessibili, soprattutto per le piccole lesioni focali.
- Impianto autologo di condrociti: l'adozione di questa tecnica si concentra sui difetti sintomatici a tutto spessore del ginocchio, dove l'espansione cellulare specifica per il paziente e l'impianto supportato da matrice possono fornire un'opzione ricostruttiva dopo un'attenta selezione clinica.
- Allotrapianto osteocondrale: la domanda si concentra su difetti di maggiori dimensioni che coinvolgono la cartilagine e l'osso sottostante, rendendo strategicamente importanti lo screening del donatore, la conservazione dell'innesto, la corrispondenza delle dimensioni, la competenza del chirurgo e il coordinamento tempestivo con la banca dei tessuti.
- Frammenti di allotrapianto giovanile: questa modalità fornisce frammenti di cartilagine del donatore vitali per lesioni focali e riveste un valore specialistico laddove i clinici cercano una procedura biologica in un'unica fase senza i tempi di coltura cellulare autologa.
Tipo
Si prevede che la segmentazione per tipologia registrerà un CAGR del 5,1-5,7% nel periodo 2026-2034. Lo sviluppo di trattamenti si concentra sempre più su tessuti che assomigliano alla cartilagine articolare nativa per composizione e prestazioni meccaniche. Il ripristino ialino attira l'attenzione clinica per il suo ruolo portante, mentre la fibrocartilagine deriva frequentemente dalla stimolazione del midollo osseo. I risultati dipendono dalla preparazione del difetto, dall'allineamento articolare, dall'ambiente biologico, dalla fissazione e dall'aderenza ai protocolli riabilitativi.
- Cartilagine ialina: la riparazione mirata alla cartilagine ialina riveste un'importanza strategica poiché le superfici articolari native richiedono un tessuto a basso attrito e in grado di distribuire il carico, il che incoraggia gli investimenti in impianti cellulari, innesti osteocondrali e scaffold progettati per un'integrazione duratura.
- Fibrocartilagine: La fibrocartilagine rimane associata a procedure di stimolazione del midollo osseo accessibili e a flussi di lavoro iniziali più brevi, ma le sue diverse proprietà meccaniche possono limitarne la durata in caso di difetti più ampi o sottoposti a carichi elevati.
Applicazione
Si prevede che l'applicazione di queste tecniche crescerà a un tasso di crescita annuo composto (CAGR) del 5,0-5,6% dal 2026 al 2034. Gli interventi al ginocchio sono predominanti perché l'articolazione è sottoposta a carichi considerevoli e presenta frequentemente danni alla cartilagine, oltre a lesioni meniscali o legamentose. La riparazione della spalla si rivolge a un gruppo di pazienti più piccolo e anatomicamente eterogeneo. La diagnostica per immagini, la mappatura delle lesioni, la valutazione dell'allineamento, le risorse per la riabilitazione e la specializzazione del chirurgo influenzano l'idoneità alla procedura e il volume dei pazienti indirizzati.
- Ginocchio: La riparazione del ginocchio occupa una posizione di rilievo poiché le lesioni focali condilari e femoro-rotulee vengono valutate di routine in medicina dello sport, con molteplici modalità di trattamento disponibili a seconda della profondità e delle dimensioni della lesione.
- Spalla: La chirurgia della spalla è relativamente specializzata, a causa del minor volume di interventi, della variabilità nella presentazione delle lesioni e della necessità di distinguere i difetti cartilaginei dall'instabilità, dalle patologie tendinee e dalle malattie degenerative.
Utente finale
Si prevede che la domanda degli utenti finali crescerà a un tasso annuo composto (CAGR) del 5,1-5,7% nel periodo 2026-2034. Ospedali e cliniche mantengono la leadership procedurale grazie all'assistenza multidisciplinare e alla gestione dei prodotti biologici, mentre i centri di chirurgia ambulatoriale acquisiscono rilevanza per interventi artroscopici selezionati. La scelta della sede dipende dai requisiti di anestesia, dalla conservazione degli innesti, dal coordinamento dei prodotti cellulari, dai contratti con gli enti pagatori, dal monitoraggio postoperatorio e dalla capacità di gestire contemporaneamente interventi sui legamenti o sul menisco.
- Ospedali e cliniche: queste strutture gestiscono i casi complessi perché combinano diagnostica per immagini, manipolazione dei tessuti, équipe chirurgiche esperte, risorse di emergenza per i pazienti ricoverati e riabilitazione coordinata per l'impianto di cellule staminali e il trapianto osteocondrale.
- Centri di chirurgia ambulatoriale: i centri stanno ampliando l'esecuzione di procedure selezionate di condroplastica, microfratture e impianti minimamente invasivi, offrendo una programmazione efficiente e costi di struttura inferiori laddove il rischio per il paziente e la logistica dei prodotti consentono l'assistenza ambulatoriale.
Panoramica dell'opportunità
|
Utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Ospedali e cliniche |
Alto |
Centri biologici |
Maturo |
|
Centri chirurgici ambulatoriali |
Mezzo |
Artroscopia ambulatoriale |
Scalatura |
|
Altri |
Basso |
Accesso speciale |
Emergenti |
Analisi dei fattori di crescita e dell'impatto sul mercato della riparazione della cartilagine.
L'incidenza crescente di lesioni articolari e degenerazione precoce è in aumento.
Lesioni traumatiche, carichi ripetitivi e instabilità articolare creano un flusso costante di pazienti che necessitano di una valutazione della cartilagine. La cartilagine articolare guarisce con difficoltà a causa della sua limitata vascolarizzazione e i difetti focali non trattati possono contribuire a dolore, perdita di funzionalità e progressione degenerativa. Circa 33 milioni di adulti negli Stati Uniti soffrono di osteoartrite, mentre lesioni e degenerazione della cartilagine colpiscono oltre 500 milioni di persone in tutto il mondo. Sebbene non tutti i pazienti affetti siano idonei alla chirurgia ricostruttiva, una maggiore consapevolezza della malattia amplia l'accesso alle immagini diagnostiche, l'invio a specialisti e l'individuazione delle lesioni. L'impatto commerciale è maggiore nei programmi di conservazione del ginocchio che identificano i pazienti più giovani o attivi prima che si sviluppi l'osteoartrite diffusa. I fornitori traggono vantaggio quando i percorsi clinici collegano la medicina dello sport, la risonanza magnetica, l'artroscopia, la fisioterapia e il monitoraggio a lungo termine.
Prove più solide a supporto delle tecnologie di conservazione articolare
I dati comparativi a lungo termine stanno diventando fondamentali per l'adozione di nuove tecnologie, poiché i comitati di approvvigionamento e gli enti pagatori richiedono prove che vadano oltre il sollievo dal dolore a breve termine. Studi randomizzati su impianti bifasici di nuova generazione hanno riportato un miglioramento funzionale duraturo e una minore progressione verso la sostituzione del ginocchio o l'osteotomia rispetto alle cure chirurgiche convenzionali. Anche i prodotti a base di cellule beneficiano dell'esperienza accumulata nella pratica clinica e dei perfezionamenti nella tecnica di impianto. Una maggiore accuratezza delle prove influisce sulle previsioni di mercato per la riparazione della cartilagine, aiutando i medici a scegliere i prodotti più adatti alle caratteristiche delle lesioni e supportando le discussioni sui rimborsi. Le aziende che raccolgono dati su risultati a cinque anni, tassi di revisione, misure di riabilitazione e ritorno all'attività possono rafforzare la propria proposta di valore. Lo sviluppo di dati basati su evidenze scientifiche innalza anche le barriere all'ingresso per i prodotti privi di studi controllati, produzione standardizzata o sorveglianza post-commercializzazione credibile.
Passaggio a tecniche di parto chirurgico meno invasive
L'intervento artroscopico riduce le dimensioni dell'incisione e allinea le tecniche di riparazione avanzate ai flussi di lavoro chirurgici già utilizzati per la valutazione della cartilagine, la riparazione meniscale e la ricostruzione legamentosa. La strumentazione meno invasiva può semplificare l'accesso al difetto, ridurre i disagi in sala operatoria ed espandere il numero di chirurghi specializzati disposti ad adottare prodotti per la ricostruzione. Questa transizione è particolarmente importante per gli scaffold cellulari e le matrici conformabili che in precedenza richiedevano approcci a cielo aperto. L'impatto commerciale va oltre la vendita degli impianti, poiché i fornitori possono offrire strumenti di somministrazione, formazione procedurale, pianificazione dei casi e protocolli di riabilitazione. I centri di chirurgia ambulatoriale possono partecipare più attivamente quando la gestione del prodotto e la selezione dei pazienti sono standardizzate. Tuttavia, la somministrazione minimamente invasiva deve garantire un'accurata preparazione della lesione, una fissazione sicura e un corretto orientamento cellulare per evitare di compromettere i risultati clinici.
Tendenze future del mercato della riparazione della cartilagine
Pianificazione del trattamento biologico e meccanico specifica per il paziente
Le tendenze del mercato della riparazione della cartilagine rifletteranno sempre più la stratificazione dei pazienti in base alla geometria della lesione, alla qualità del tessuto, all'allineamento, all'età, al livello di attività e allo stato dell'osso subcondrale. L'analisi delle immagini e i dati clinici strutturati possono aiutare i chirurghi a distinguere i casi adatti alla stimolazione del midollo osseo, all'impianto cellulare, al trapianto di alloinnesto o agli scaffold bifasici. La pianificazione del trattamento includerà anche la correzione simultanea di instabilità, malallineamento e deficit meniscale. È probabile che i produttori sviluppino strumenti specifici per la procedura e materiale informativo digitale su questi percorsi decisionali. Nel tempo, le evidenze che collegano i fenotipi dei pazienti agli esiti potrebbero ridurre gli interventi falliti, supportare l'autorizzazione da parte degli enti pagatori e spostare la concorrenza da generiche affermazioni sui prodotti verso prestazioni dimostrabili in coorti cliniche chiaramente definite.
Impalcature monostadio e produzione rigenerativa scalabile
Le priorità di sviluppo privilegeranno prodotti che combinano attività biologica, supporto strutturale e praticità d'uso in sala operatoria. Gli scaffold preconfezionati, utilizzati con cellule derivate dal midollo osseo, possono eliminare i periodi di coltura, mentre le piattaforme autologhe avanzate punteranno a una maggiore capacità produttiva, all'automazione e alla diffusione geografica. Questi approcci coesisteranno, poiché la complessità delle lesioni e i requisiti normativi variano. I produttori investiranno in materie prime validate, processi a ciclo chiuso, tracciabilità della catena del freddo e ridondanza produttiva per migliorare la coerenza. Di conseguenza, il mercato della riparazione della cartilagine diventerà più sensibile alla scala operativa e ai sistemi di qualità. Le tecnologie che riducono i tempi di trattamento senza compromettere l'integrazione tissutale o la durata nel tempo potranno essere adottate anche al di fuori di un gruppo ristretto di centri accademici altamente specializzati.
Opportunità di mercato nella riparazione della cartilagine
Realizzare centri integrati per la conservazione della cartilagine
Gli ospedali possono creare linee di servizio differenziate integrando valutazione ortopedica, diagnostica per immagini avanzata, ripristino della cartilagine, coordinamento degli innesti e riabilitazione all'interno di un unico percorso. Gli investimenti dovrebbero dare priorità alla formazione dei chirurghi, ai protocolli di selezione dei pazienti, alla gestione dei materiali biologici, ai registri dei risultati e alla documentazione per gli enti pagatori. Tali centri possono gestire casi che includono microfratture, allotrapianti osteocondrali, impianti di cellule coltivate e procedure basate su scaffold, anziché affidarsi a una sola modalità. I fornitori possono supportare questa opportunità attraverso la pianificazione delle procedure, modelli di inventario, programmi di formazione e infrastrutture di registro. I percorsi integrati migliorano anche la visibilità delle segnalazioni e consentono un trattamento più precoce delle lesioni focali. L'obiettivo economico non è semplicemente un maggiore volume di procedure, ma risultati prevedibili e la dimostrazione che gli interventi di conservazione articolare possono ritardare interventi chirurgici più invasivi.
Localizzare l'accesso nei mercati asiatici in forte crescita
I mercati di Cina, India, Corea del Sud e Sud-est asiatico offrono opportunità alle aziende che adattano i modelli di prezzo, formazione e fornitura alle strutture ospedaliere locali. Gli investitori dovrebbero considerare la produzione regionale di biomateriali, partner di distribuzione qualificati, programmi di specializzazione per chirurghi e studi multicentrici condotti su popolazioni asiatiche rappresentative. Le terapie cellulari richiedono una logistica complessa, mentre le matrici "pronte all'uso" possono penetrare più rapidamente nei nuovi centri. L'ingresso nel mercato dovrebbe quindi essere sequenziato in base alla complessità normativa e alla preparazione istituzionale. I dati economici sanitari locali sono essenziali, poiché i rimborsi e le spese a carico del paziente variano considerevolmente. Le aziende che garantiscono una disponibilità affidabile dei prodotti e un supporto clinico possono costruire relazioni durature, man mano che gli ospedali privati espandono i servizi di medicina sportiva e di conservazione articolare.
Sviluppi recenti
- Marzo 2026: Vericel Corporation ha ricevuto l'approvazione della Food and Drug Administration (FDA) statunitense per la produzione di MACI presso il suo nuovo impianto per terapie avanzate a Burlington, Massachusetts. L'inizio della produzione commerciale era previsto per il secondo trimestre del 2026, con un conseguente aumento sostanziale della capacità di terapia cellulare, una maggiore continuità di approvvigionamento e la creazione di un'infrastruttura in grado di supportare la futura commercializzazione di MACI al di fuori degli Stati Uniti.
- Novembre 2025: Anika Therapeutics, Inc. ha depositato il terzo e ultimo modulo della sua domanda di autorizzazione pre-commercializzazione per Hyalofast, uno scaffold riassorbibile di acido ialuronico utilizzato con concentrato di aspirato di midollo osseo autologo. La documentazione includeva i risultati dello studio FastTRACK di 24 mesi, analisi aggiuntive e dati di pratica clinica reale a supporto della valutazione per il trattamento negli Stati Uniti dei difetti della cartilagine articolare del ginocchio.
- Ottobre 2025: Smith & Nephew plc ha annunciato che l'American Medical Association ha istituito un codice CPT di Categoria I per le procedure che coinvolgono l'impianto di riparazione della cartilagine CARTIHEAL AGILI-C, con effetto dal 1° gennaio 2027. Questo traguardo nella codifica ha lo scopo di semplificare i percorsi di rimborso per l'impianto monostadio utilizzato per i difetti della cartilagine del ginocchio e osteocondrali.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -