
Marché de la réparation du cartilage : taille, part de marché et prévisions 2034
Rapport d'analyse du marché de la réparation du cartilage : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type de modalité (chondroplastie et microfracture, implantation autologue de chondrocytes, allogreffe ostéochondrale, fragments d'allogreffe juvénile) ; type (cartilage hyalin, fibrocartilage) ; application (genou, épaule, autres) ; utilisateur final (hôpitaux et cliniques, centres de chirurgie ambulatoire, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00009282
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 07, 2026


Taille du marché en 2025
6,36 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
10,06 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
5,22 %
taux de croissance
Marché adressable
74,46 milliards de dollars américains
(2026-2034)
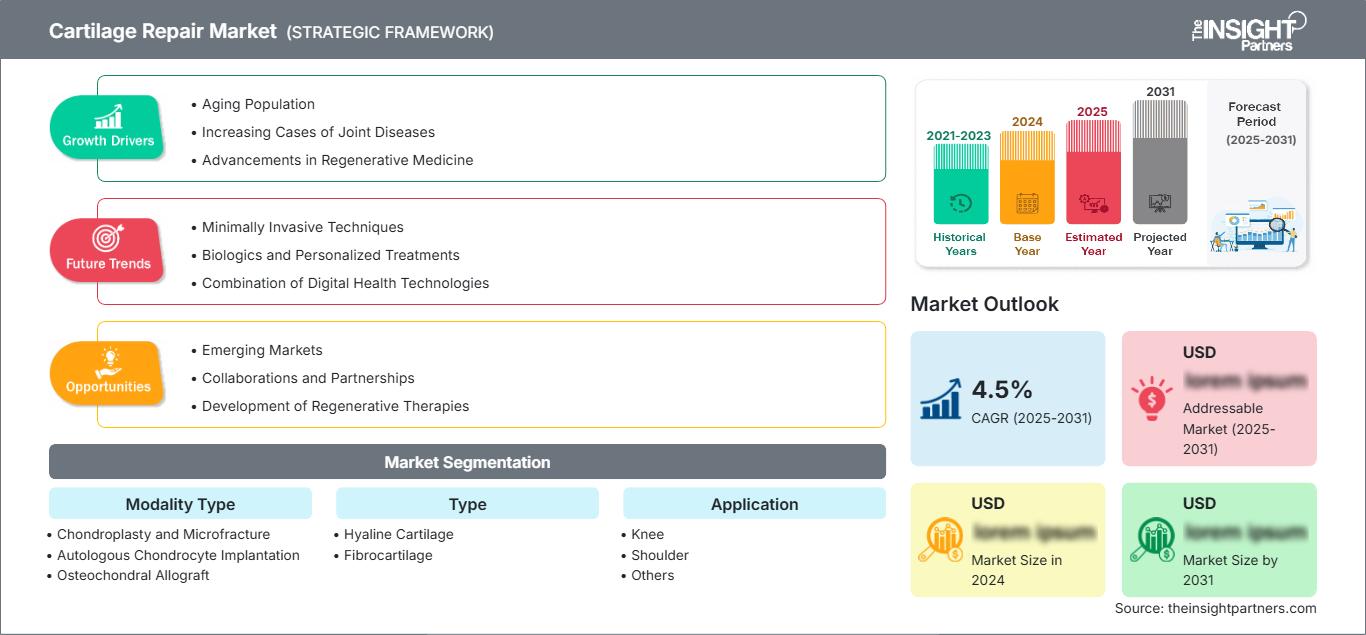
Le marché de la réparation du cartilage était évalué à 6,36 milliards de dollars américains en 2025 et devrait atteindre 10,06 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 5,22 % sur la période 2026-2034. L'augmentation des diagnostics de lésions cartilagineuses focales, de traumatismes articulaires liés au sport et l'intérêt croissant pour la préservation des articulations natives stimuleront la demande de produits. Les innovations en matière d'implants cellulaires, de greffes ostéochondrales, d'échafaudages et de méthodes d'administration mini-invasives ont multiplié les options de traitement disponibles sur le marché.
L'Amérique du Nord restera la région dominante, avec un TCAC de 4,8 % à 5,4 % jusqu'en 2034. La taille du marché de la réparation du cartilage dans cette région est favorisée par la présence d'une communauté de médecine sportive bien établie, la disponibilité de spécialistes et un accès étendu à l'arthroscopie. L'adoption du produit dépendra de la réglementation relative à la thérapie cellulaire et aux thérapies à base d'échafaudages, ainsi que des investissements des hôpitaux dans des programmes de préservation articulaire visant à intervenir précocement sur les lésions avant que les patients ne soient éligibles à une arthroplastie.
Analyse et perspectives du marché de la réparation du cartilage
- Amérique du Nord : L’Amérique du Nord représentait une part de 38 à 42 % en 2025 et devrait enregistrer un TCAC entre 4,8 et 5,4 % entre 2026 et 2034, grâce à la disponibilité de spécialistes, à l’infrastructure de remboursement et à l’adoption de procédures biologiques réparatrices.
- États-Unis : Les États-Unis représentaient 84 à 88 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée (TCAC) comprise entre 4,9 et 5,5 % entre 2026 et 2034.
- Europe : L'Europe détenait une part de 27 à 31 % en 2025 et devrait enregistrer un TCAC entre 4,6 et 5,2 % entre 2026 et 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne.
- Asie-Pacifique : L'Asie-Pacifique représentait une part de 20 à 24 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 6,1 à 6,8 % entre 2026 et 2034, la Chine, le Japon, l'Inde et la Corée du Sud étant les principaux moteurs de l'adoption.
- Segment le plus important : La chondroplastie et la microfracture détenaient une part de marché de 40 à 44 % en 2025 et devraient enregistrer un TCAC entre 4,2 et 4,8 % entre 2026 et 2034.
- Segment à forte croissance : L'implantation autologue de chondrocytes représentait une part de marché de 21 à 25 % en 2025 et devrait croître à un TCAC compris entre 6,3 et 7,0 % entre 2026 et 2034.
- Principales sociétés analysées en détail : Stryker Corporation, Zimmer Biomet Holdings, Inc., Smith & Nephew plc, Vericel Corporation, B. Braun Melsungen AG, Anika Therapeutics, Inc., Geistlich Pharma AG, Regentis Biomaterials Ltd., Arthro Kinetics AG et RTI Surgical, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
D'une approche symptomatique basée sur le débridement et la stimulation médullaire, les méthodes de traitement du cartilage ont évolué vers des techniques visant à réparer l'architecture de la surface articulaire. Si la microfracture reste une option envisageable grâce à sa compatibilité avec les procédures arthroscopiques courantes, la transplantation cellulaire sur matrice et les échafaudages biphasiques ont pour objectif la production de tissus durables. Cette tendance se traduira par une production axée sur la prolifération cellulaire, la purification du collagène, la stérilité des matériaux et la traçabilité des allogreffes. Le marché de la réparation du cartilage nécessitera une collaboration étroite entre les centres de biopsie, les entreprises de traitement des tissus, les banques de greffons, les fournisseurs de matériel orthopédique, les spécialistes de la rééducation et les chirurgiens qualifiés.
Dans les prochains mois, la recherche devrait se concentrer sur les traitements en une seule étape, les systèmes arthroscopiques et la production à grande échelle de produits biologiques. La région Asie-Pacifique offre de belles perspectives de croissance grâce au développement de l'industrie orthopédique et à l'augmentation de la couverture d'assurance, même si l'Europe continue de jouer un rôle essentiel dans la production de données probantes. La validation des critères d'évaluation cliniques, la clarification des codes de remboursement et le report des interventions de remplacement articulaire par les hôpitaux favoriseront les entreprises capables de proposer une formation clinique, des données probantes sur les coûts et une constance dans la qualité des produits biologiques.
Portée du rapport sur le marché de la réparation du cartilage
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 6,36 milliards de dollars américains |
| Taille du marché d'ici 2034 | 10,06 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,22% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la réparation du cartilage
Le marché de la réparation du cartilage est en pleine croissance, notamment en raison du nombre croissant de patients souffrant de traumatismes cartilagineux, de lésions chondrales focales et de dégénérescence cartilagineuse à un stade précoce. Le cartilage n'étant pas un tissu auto-réparateur, il est nécessaire de disposer de solutions pour sa réparation et son remplacement avant une arthroplastie. Les articulations du genou représentent la majorité des cas, du fait des fortes contraintes mécaniques qu'elles subissent et des blessures liées au sport, au travail ou aux ligaments.
Le réseau de la chaîne d'approvisionnement comprend les centres d'imagerie, les chirurgiens orthopédistes, les hôpitaux, les banques de tissus, les laboratoires de traitement cellulaire, les fournisseurs de biomatériaux, les distributeurs et les physiothérapeutes. Les besoins en approvisionnement varient considérablement selon la procédure. La chirurgie de microfracture ne requiert pas d'approvisionnement complexe, tandis que les implants autologues impliquent une biopsie, la fabrication d'implants personnalisés, le respect de la chaîne du froid et une intervention supplémentaire. Les implants d'allogreffe nécessitent le recrutement et la sélection des donneurs.
D'après le rapport sur le marché de la réparation du cartilage, la concurrence s'est déplacée de la disponibilité des implants vers la qualité des preuves, le soutien aux chirurgiens, la reproductibilité des procédures et la préparation au remboursement. Stryker Corporation, Zimmer Biomet Holdings, Inc. et Smith & Nephew plc s'appuient sur les réseaux de distribution orthopédiques existants pour intégrer des solutions de réparation du cartilage aux interventions arthroscopiques. Vericel Corporation, quant à elle, se distingue par sa production à base de cellules, tandis qu'Anika Therapeutics, Inc. et Geistlich Pharma AG se concentrent sur les technologies de régénération.
L'accent est désormais mis sur le développement des capacités de production, l'obtention des autorisations réglementaires, les données post-commercialisation et la mise au point de dispositifs facilitant la chirurgie. B. Braun Melsungen AG, RTI Surgical, Inc. et les fabricants spécialisés sont bien positionnés grâce à leur expérience dans le traitement des greffons et leur collaboration avec les hôpitaux. Pour rester compétitifs, il sera essentiel d'identifier précisément les lésions, de garantir des résultats durables, de réduire le temps d'apprentissage et de démontrer la rentabilité du remplacement différé.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la réparation du cartilage : Perspectives stratégiques
Perspectives régionales
Marché de la réparation du cartilage en Amérique du Nord
L'Amérique du Nord représentait 38 à 42 % du marché de la réparation du cartilage en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 4,8 à 5,4 % entre 2026 et 2034. Cette région a bénéficié de la disponibilité de techniques arthroscopiques, de réseaux de référence existants en orthopédie et d'une forte participation à des activités susceptibles d'entraîner des traumatismes du genou. Plus de 33 millions d'adultes américains souffrent d'arthrose, ce qui souligne la nécessité d'une évaluation de la préservation articulaire, même si les dispositifs de réparation focale ne sont pas indiqués pour les formes sévères de la maladie.
Le succès commercial a été atteint dans les régions où les hôpitaux disposent d'une équipe spécialisée en médecine sportive, d'une expertise en restauration du cartilage, de services de réadaptation et d'une capacité d'autorisation des assurances. L'approbation aux États-Unis des matrices cellulaires et des implants cartilagineux a diversifié le portefeuille technologique, de même que les établissements canadiens grâce à leurs programmes orthopédiques spécifiques. La maturité de la chaîne d'approvisionnement permet le traitement autologue et la livraison d'allogreffes, bien que les disparités de couverture, les critères de sélection des patients difficiles et la nécessité d'une réadaptation prolongée limitent le développement de la procédure.
Marché américain de la réparation du cartilage
En 2025, les États-Unis représentaient 84 à 88 % des revenus nord-américains et devraient enregistrer un taux de croissance annuel composé (TCAC) de 4,9 à 5,5 % jusqu'en 2034. La forte présence de spécialistes en médecine sportive, la possibilité de pratiquer l'arthroscopie ambulatoire, l'imagerie par résonance magnétique (IRM) sophistiquée et les systèmes de traitement des tissus facilitent la prise en charge des lésions. Les lésions du genou sont fréquentes, car des lésions focales peuvent survenir en même temps que des lésions du ménisque ou des ligaments et évoluer vers des pathologies dégénératives.
Stryker Corporation, Zimmer Biomet Holdings, Inc., Smith & Nephew plc, Vericel Corporation et Anika Therapeutics, Inc. sont des acteurs majeurs du marché ou de la pratique clinique dans le pays. Le recours accru à cette approche dépendra de la différence entre une simple stimulation de la moelle osseuse et des procédures régénératives plus complexes, qui nécessitent une justification et une autorisation plus rigoureuses. Une prise en charge spécifique par l'assurance maladie, la formation des chirurgiens, le caractère mini-invasif de la méthode d'administration et les résultats à cinq ans pourraient réduire les incertitudes organisationnelles. Toutefois, l'hétérogénéité de la prise en charge et la durée prolongée de la rééducation exigent une prise de décision éclairée et une caractérisation précise des lésions.
Marché européen de la réparation du cartilage
La part de l'Europe dans les revenus mondiaux était estimée entre 27 et 31 % pour 2025, et la région devrait enregistrer un taux de croissance annuel composé (TCAC) de 4,6 à 5,2 % entre 2026 et 2034. L'Allemagne se distingue par ses hôpitaux orthopédiques spécialisés, son expertise en médecine du sport et son expérience des techniques assistées par matrice. Les réseaux cliniques présents dans le pays garantissent l'évaluation des implants, et l'exigence de rentabilité favorise le développement de produits permettant une récupération fonctionnelle durable et la prévention des réinterventions.
Au Royaume-Uni, l'évaluation centralisée des technologies est étroitement liée à la forte prévalence des maladies musculo-squelettiques ; le pays privilégie les données comparatives et des critères de sélection des patients clairement définis. En France, en Italie et en Espagne, les centres hospitaliers universitaires et les centres d'arthroscopie participent également à ces initiatives ; toutefois, les procédures d'achat et de remboursement diffèrent d'un pays à l'autre. Geistlich Pharma AG, Arthro Kinetics AG, B. Braun Melsungen AG et des fournisseurs internationaux facilitent l'accès aux produits dans la région. En Europe, le développement de ces produits dépendra du respect de la réglementation relative aux dispositifs médicaux, de données multicentriques et d'une commercialisation efficace des matrices de collagène et des greffes ostéochondrales.
Marché de la réparation du cartilage en Asie-Pacifique
La région Asie-Pacifique représentait 20 à 24 % du marché en 2025 et devrait enregistrer un TCAC de 6,1 à 6,8 % jusqu'en 2034. Le Japon est le pays le plus avancé sur le plan clinique, tandis que la Chine dispose du plus grand nombre de patients potentiels. La Corée du Sud se distingue par ses hôpitaux de pointe et l'adoption de technologies médicales de dernière génération, tandis que l'Inde développe ses capacités en chirurgie orthopédique dans le secteur privé.
En Australie, il est possible de trouver des traitements et des recherches cliniques en médecine du sport. Le développement du marché régional de la médecine du sport dépend des facteurs suivants : investissements hospitaliers, disponibilité des biomatériaux, formation des chirurgiens et cohérence réglementaire. Le vieillissement de la population et la généralisation de l’assurance maladie facilitent l’accès aux soins ; toutefois, le coût et la pénurie de spécialistes favorisent le recours à la chirurgie arthroscopique.
Marché de la réparation du cartilage au Moyen-Orient et en Afrique
La région MENA devrait enregistrer un TCAC de 4,4 à 5,0 % entre 2026 et 2034. L’Arabie saoudite investira dans la modernisation de ses hôpitaux et le recrutement de spécialistes, tandis que les Émirats arabes unis privilégieront la médecine du sport et le tourisme médical. L’Afrique du Sud restera le principal pays d’Afrique subsaharienne pour les interventions chirurgicales.
Les développements d'infrastructures financés par les revenus pétroliers dans les pays du Golfe rendent accessibles des blocs opératoires et des équipements d'imagerie de pointe. Le manque de remboursement, les difficultés logistiques liées aux greffes et l'insuffisance des structures de réadaptation freinent leur adoption dans d'autres régions. En République dominicaine, au Moyen-Orient et en Afrique, l'accent sera mis en priorité sur les hôpitaux de référence et les dispositifs arthroscopiques faciles d'utilisation.
Analyse de segmentation
Type de modalité
Le marché de la réparation du cartilage devrait enregistrer un TCAC de 5,0 à 5,6 % entre 2026 et 2034. Ce marché englobe les techniques établies de stimulation médullaire, d'implantation de cellules cultivées et de greffes dérivées de donneurs, chacune présentant des coûts et une logistique spécifiques. Le choix de la technique dépend de la taille de la lésion, de l'atteinte de l'os sous-chondral, de l'âge du patient, des interventions antérieures et de l'expertise du chirurgien. La demande s'oriente vers des techniques alliant restauration durable et réduction du nombre d'interventions chirurgicales.
- Chondroplastie et microfracture : ce segment reste le plus important car les hôpitaux peuvent réaliser les interventions par arthroscopie avec des instruments familiers, une préparation de produits limitée et des coûts relativement accessibles, notamment pour les petites lésions focales.
- Implantation autologue de chondrocytes : son utilisation se concentre sur les lésions symptomatiques de pleine épaisseur du genou, où l’expansion cellulaire spécifique au patient et l’implantation sur matrice peuvent constituer une option de restauration après une sélection clinique rigoureuse.
- Allogreffe ostéochondrale : La demande se concentre sur les défauts plus importants impliquant le cartilage et l’os sous-jacent, ce qui rend la sélection des donneurs, la préservation du greffon, la correspondance de taille, l’expertise du chirurgien et la coordination opportune avec la banque de tissus d’une importance stratégique.
- Fragments d'allogreffe juvénile : Cette modalité fournit des fragments de cartilage de donneur viables pour les lésions focales et présente une valeur spécialisée lorsque les cliniciens recherchent une procédure biologique en une seule étape sans délais de culture cellulaire autologue.
Taper
La segmentation par type devrait enregistrer un TCAC de 5,1 à 5,7 % entre 2026 et 2034. Le développement des traitements cible de plus en plus les tissus dont la composition et les propriétés mécaniques sont similaires à celles du cartilage articulaire natif. La restauration hyaline est privilégiée en clinique en raison de son rôle de soutien de la charge, tandis que le fibrocartilage résulte fréquemment d'une stimulation de la moelle osseuse. Les résultats dépendent de la préparation du défaut, de l'alignement articulaire, de l'environnement biologique, de la fixation et du respect des protocoles de rééducation.
- Cartilage hyalin : La réparation axée sur le cartilage hyalin revêt une importance stratégique car les surfaces articulaires natives nécessitent un tissu à faible friction et à répartition de charge, ce qui encourage l’investissement dans les implants cellulaires, les greffes ostéochondrales et les échafaudages conçus pour une intégration durable.
- Fibrocartilage : Le fibrocartilage reste associé à des procédures de stimulation médullaire accessibles et à des flux de travail initiaux plus courts, mais ses différentes propriétés mécaniques peuvent limiter sa durabilité dans les défauts plus importants ou fortement chargés.
Application
On prévoit une croissance annuelle composée (TCAC) de 5,0 à 5,6 % entre 2026 et 2034. Les interventions au genou prédominent car cette articulation supporte une charge importante et présente fréquemment des lésions cartilagineuses associées à des lésions méniscales ou ligamentaires. La réparation de l'épaule concerne un groupe de patients plus restreint et présentant une anatomie hétérogène. L'imagerie diagnostique, la cartographie des lésions, l'évaluation de l'alignement, les ressources de réadaptation et la spécialisation du chirurgien déterminent l'adéquation de l'intervention et le volume d'orientations.
- Genou : La réparation du genou occupe une place prépondérante car les lésions condyliennes et fémoro-patellaires focales sont systématiquement évaluées en médecine sportive, avec de multiples modalités disponibles en fonction de la profondeur et de la taille de la lésion.
- Épaule : La demande en matière d'épaule est relativement spécialisée, reflétant des volumes d'interventions plus faibles, une présentation variable des lésions et la nécessité de distinguer les défauts cartilagineux de l'instabilité, des pathologies tendineuses et des maladies dégénératives.
Utilisateur final
La demande des utilisateurs finaux devrait croître à un TCAC de 5,1 % à 5,7 % entre 2026 et 2034. Les hôpitaux et les cliniques conservent leur rôle de chef de file en matière de procédures grâce à une prise en charge multidisciplinaire et à la gestion des produits biologiques, tandis que les centres de chirurgie ambulatoire gagnent en importance pour certaines interventions arthroscopiques. Le choix du site dépend des exigences en matière d'anesthésie, de conservation des greffons, de la coordination des produits cellulaires, des contrats avec les organismes payeurs, du suivi postopératoire et de la capacité à gérer simultanément des interventions ligamentaires ou méniscales.
- Hôpitaux et cliniques : Ces établissements prennent en charge les cas complexes car ils combinent l’imagerie, la manipulation des tissus, des équipes chirurgicales expérimentées, des ressources d’urgence pour les patients hospitalisés et une réadaptation coordonnée pour l’implantation cellulaire et la transplantation ostéochondrale.
- Centres de chirurgie ambulatoire : Les centres développent certaines procédures de chondroplastie, de microfracture et d’implantation mini-invasive en proposant une planification efficace et des coûts d’établissement réduits là où le risque pour le patient et la logistique des produits permettent des soins ambulatoires.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Hôpitaux et cliniques |
Haut |
Centres de biologie |
Mature |
|
Centres de chirurgie ambulatoire |
Moyen |
Arthroscopie ambulatoire |
Mise à l'échelle |
|
Autres |
Faible |
Accès spécialisé |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché de la réparation du cartilage
Charge croissante des lésions articulaires et de la dégénérescence précoce
Les lésions traumatiques, les contraintes répétées et l'instabilité articulaire alimentent un flux constant de patients nécessitant une évaluation du cartilage. Le cartilage articulaire cicatrise mal en raison de sa faible vascularisation, et les lésions focales non traitées peuvent contribuer à la douleur, à la perte de fonction et à la progression dégénérative. Environ 33 millions d'adultes américains souffrent d'arthrose, tandis que les lésions et la dégénérescence du cartilage touchent plus de 500 millions de personnes dans le monde. Bien que tous les patients ne soient pas éligibles à une chirurgie réparatrice, une meilleure sensibilisation à la maladie favorise l'imagerie, l'orientation vers des spécialistes et le dépistage des lésions. L'impact commercial est le plus important dans les programmes de préservation du genou qui identifient les patients jeunes ou actifs avant l'apparition d'une arthrose diffuse. Les fournisseurs bénéficient de la mise en place de parcours de soins intégrant la médecine du sport, l'imagerie par résonance magnétique, l'arthroscopie, la physiothérapie et le suivi à long terme.
Amélioration des preuves en faveur des technologies de préservation articulaire
Les données comparatives à long terme deviennent essentielles à l'adoption de ces dispositifs, car les comités d'achat et les organismes payeurs exigent des preuves allant au-delà du simple soulagement de la douleur à court terme. Des études randomisées portant sur les nouveaux implants biphasiques ont démontré une amélioration fonctionnelle durable et une réduction du recours à la prothèse de genou ou à l'ostéotomie, comparativement aux traitements chirurgicaux conventionnels. Les produits à base de cellules bénéficient également de l'expérience acquise en situation réelle et des perfectionnements apportés à la technique d'implantation. Des données probantes plus solides influencent les prévisions du marché de la réparation du cartilage en aidant les cliniciens à adapter les produits aux caractéristiques des lésions et en étayant les discussions relatives au remboursement. Les entreprises qui recueillent des données sur les résultats à cinq ans, les taux de révision, les mesures de réadaptation et la reprise d'activité peuvent renforcer leur proposition de valeur. Le développement de ces données probantes accroît également les barrières à l'entrée pour les produits qui ne font pas l'objet d'essais contrôlés, d'une fabrication standardisée ou d'une surveillance post-commercialisation crédible.
Migration vers des méthodes d'accouchement chirurgicales moins invasives
L'abord arthroscopique réduit la taille de l'incision et intègre les techniques de réparation avancées aux protocoles chirurgicaux déjà utilisés pour l'évaluation du cartilage, la réparation méniscale et la reconstruction ligamentaire. Une instrumentation moins invasive simplifie l'accès à la lésion, réduit les perturbations au bloc opératoire et augmente le nombre de chirurgiens formés prêts à utiliser les produits de restauration. Cette transition est particulièrement importante pour les matrices cellulaires et conformables qui nécessitaient auparavant une approche chirurgicale ouverte. L'impact commercial dépasse le simple cadre des ventes d'implants, car les fournisseurs peuvent proposer des instruments d'abord, des formations aux procédures, la planification des interventions et des protocoles de rééducation. Les centres de chirurgie ambulatoire pourraient s'impliquer davantage lorsque la manipulation des produits et la sélection des patients seraient standardisées. Toutefois, l'abord mini-invasif doit garantir une préparation précise de la lésion, une fixation sécurisée et une orientation cellulaire appropriée afin de ne pas compromettre les résultats cliniques.
Tendances futures du marché de la réparation du cartilage
Planification du traitement biologique et mécanique spécifique au patient
Les tendances du marché de la réparation du cartilage refléteront de plus en plus la stratification des patients selon la géométrie de la lésion, la qualité des tissus, l'alignement, l'âge, le niveau d'activité et l'état de l'os sous-chondral. L'analyse d'images et les données cliniques structurées pourront aider les chirurgiens à identifier les cas éligibles à la stimulation médullaire, à l'implantation cellulaire, à la transplantation d'allogreffe ou à la mise en place d'échafaudages biphasiques. La planification du traitement intégrera également la correction concomitante de l'instabilité, du défaut d'alignement et de l'insuffisance méniscale. Les fabricants devraient développer des outils spécifiques à chaque procédure et des ressources de formation numérique autour de ces parcours décisionnels. À terme, les données probantes reliant les phénotypes des patients aux résultats pourraient réduire le nombre d'échecs opératoires, faciliter l'autorisation des organismes payeurs et recentrer la concurrence sur des performances démontrées au sein de cohortes cliniques clairement définies, plutôt que sur des allégations générales concernant les produits.
Échafaudages monoblocs et fabrication régénérative à grande échelle
Les priorités de développement privilégieront les produits alliant activité biologique, soutien structurel et facilité d'utilisation au bloc opératoire. Les matrices prêtes à l'emploi utilisées avec des cellules dérivées de la moelle osseuse permettront de s'affranchir des périodes de culture, tandis que les plateformes autologues avancées viseront une capacité de production accrue, une automatisation renforcée et une plus grande diffusion géographique. Ces deux approches coexisteront en raison de la variabilité de la complexité des lésions et des exigences réglementaires. Les fabricants investiront dans des matières premières validées, des procédés de fabrication en circuit fermé, une traçabilité optimale de la chaîne du froid et une redondance de la production afin d'améliorer la constance des résultats. Le marché de la réparation du cartilage sera par conséquent plus sensible à l'échelle opérationnelle et aux systèmes de qualité. Les technologies permettant de raccourcir les délais de traitement sans compromettre l'intégration tissulaire ni la durabilité pourront être adoptées plus largement qu'auprès d'un cercle restreint de centres universitaires hautement spécialisés.
Opportunités du marché de la réparation du cartilage
Créer des centres intégrés de préservation du cartilage
Les hôpitaux peuvent créer des parcours de soins différenciés en intégrant l'évaluation orthopédique, l'imagerie avancée, la restauration du cartilage, la coordination des greffes et la rééducation au sein d'un même circuit. Les investissements doivent privilégier la formation des chirurgiens, les protocoles de sélection des patients, la gestion des produits biologiques, les registres de résultats et la documentation destinée aux organismes payeurs. Ces centres peuvent ainsi prendre en charge des cas couvrant la microfracture, l'allogreffe ostéochondrale, l'implantation de cellules cultivées et les procédures utilisant des matrices extracellulaires, au lieu de se reposer sur une seule modalité. Les fournisseurs peuvent accompagner cette évolution grâce à la planification des interventions, la gestion des stocks, les programmes de formation et l'infrastructure des registres. Les parcours de soins intégrés améliorent également la visibilité des orientations et permettent une prise en charge plus précoce des lésions localisées. L'objectif économique n'est pas seulement d'augmenter le volume d'interventions, mais aussi d'obtenir des résultats prévisibles et de démontrer qu'une intervention conservatrice de l'articulation peut différer une chirurgie plus invasive.
Localiser l'accès sur les marchés asiatiques à forte croissance
La Chine, l'Inde, la Corée du Sud et les marchés d'Asie du Sud-Est offrent des opportunités aux entreprises qui adaptent leurs modèles de tarification, de formation et d'approvisionnement aux structures hospitalières locales. Les investisseurs devraient privilégier la production régionale de biomatériaux, les partenaires de distribution qualifiés, les programmes de formation chirurgicale et les données multicentriques issues de populations asiatiques représentatives. Les thérapies cellulaires nécessitent une logistique sophistiquée, tandis que les matrices prêtes à l'emploi peuvent être déployées plus rapidement dans de nouveaux centres. L'entrée sur le marché doit donc échelonner les produits en fonction de la complexité réglementaire et du niveau de préparation des établissements. Les données médico-économiques locales sont essentielles, car le remboursement et les frais à la charge du patient varient considérablement. Les entreprises qui garantissent une disponibilité fiable des produits et un soutien clinique peuvent nouer des relations durables, notamment avec le développement des services de médecine sportive et de préservation articulaire dans les hôpitaux privés.
Développements récents
- Mars 2026 : Vericel Corporation a reçu l’autorisation de la FDA (Food and Drug Administration) américaine pour fabriquer le MACI dans son nouveau centre de thérapie avancée de Burlington, dans le Massachusetts. La production commerciale devait débuter au deuxième trimestre 2026, augmentant considérablement la capacité de production de thérapie cellulaire, renforçant la continuité de l’approvisionnement et créant une infrastructure susceptible de soutenir la commercialisation future du MACI hors des États-Unis.
- Novembre 2025 : Anika Therapeutics, Inc. a déposé le troisième et dernier module de sa demande d’autorisation de mise sur le marché pour Hyalofast, une matrice résorbable d’acide hyaluronique utilisée avec un concentré d’aspirat de moelle osseuse autologue. Ce dossier comprenait les résultats de l’essai FastTRACK sur 24 mois, des analyses complémentaires et des données en vie réelle justifiant son évaluation pour le traitement aux États-Unis des lésions du cartilage articulaire du genou.
- Octobre 2025 : Smith & Nephew plc a annoncé que l’American Medical Association a établi un code CPT de catégorie I pour les interventions utilisant l’implant de réparation cartilagineuse CARTIHEAL AGILI-C, à compter du 1er janvier 2027. Cette étape importante en matière de codage vise à simplifier les procédures de remboursement pour cet implant en une seule étape, utilisé dans le traitement des lésions du cartilage du genou et des défauts ostéochondraux.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -