
Mercado de reparación de cartílago: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de reparación de cartílago y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de modalidad (condroplastia y microfractura, implantación de condrocitos autólogos, aloinjerto osteocondral, fragmentos de aloinjerto juvenil); tipo (cartílago hialino, fibrocartílago); aplicación (rodilla, hombro, otros); usuario final (hospitales y clínicas, centros quirúrgicos ambulatorios, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00009282
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 07, 2026


Tamaño del mercado en 2025
6.360 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
10.060 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,22 %
Índice de crecimiento
Mercado potencial
74.460 millones de dólares estadounidenses
(2026-2034)
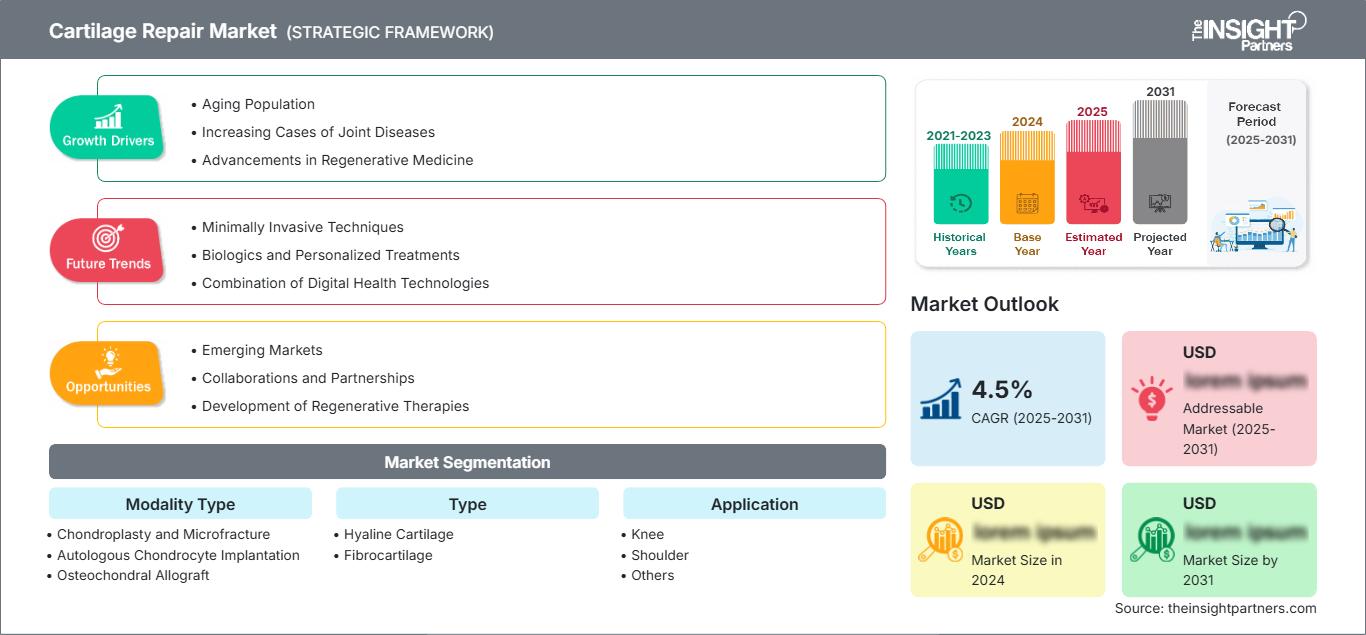
El mercado de reparación de cartílago alcanzó un valor de 6360 millones de dólares en 2025 y se prevé que llegue a los 10 060 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 5,22 % entre 2026 y 2034. El creciente diagnóstico de lesiones focales del cartílago, las lesiones articulares relacionadas con el deporte y el interés por la preservación de las articulaciones nativas impulsarán la demanda de estos productos. Las innovaciones en implantes basados en células, injertos osteocondrales, andamios y métodos de administración mínimamente invasivos han incrementado el número de opciones de tratamiento disponibles en el mercado.
América del Norte seguirá siendo la región dominante con una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,4 % hasta 2034. El tamaño del mercado de reparación de cartílago en esta región se ve influenciado positivamente por una comunidad de medicina deportiva consolidada, la disponibilidad de especialistas y un amplio acceso a la artroscopia. La adopción del producto dependerá de las regulaciones para la terapia celular y las terapias basadas en andamios, así como de las inversiones de los hospitales en programas de preservación articular para la intervención temprana de defectos antes de que los pacientes sean candidatos a una artroplastia.
Evaluación y perspectivas del mercado de reparación de cartílago
- América del Norte: América del Norte representó entre el 38 % y el 42 % de la cuota de mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) de entre el 4,8 % y el 5,4 % durante el período 2026-2034, gracias a la disponibilidad de especialistas, la infraestructura de reembolso y la adopción de procedimientos biológicos restaurativos.
- EE. UU.: Estados Unidos representó entre el 84 % y el 88 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 4,9 % y el 5,5 % durante el período 2026-2034.
- Europa: Europa representó entre el 27 % y el 31 % del mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) de entre el 4,6 % y el 5,2 % durante el período 2026-2034, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- Asia Pacífico: La región de Asia Pacífico representó entre el 20 % y el 24 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 6,1 % y el 6,8 % durante el período 2026-2034, con China, Japón, India y Corea del Sur a la cabeza en la adopción.
- El segmento más importante, la condroplastia y la microfractura, representaron entre el 40 % y el 44 % de la cuota de mercado en 2025 y se prevé que registren una tasa de crecimiento anual compuesta (CAGR) de entre el 4,2 % y el 4,8 % durante el período 2026-2034.
- Segmento de alto crecimiento: El implante autólogo de condrocitos representó una cuota de mercado del 21-25% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 6,3% y el 7,0% durante el período 2026-2034.
- Empresas clave analizadas en detalle: Stryker Corporation, Zimmer Biomet Holdings, Inc., Smith & Nephew plc, Vericel Corporation, B. Braun Melsungen AG, Anika Therapeutics, Inc., Geistlich Pharma AG, Regentis Biomaterials Ltd., Arthro Kinetics AG y RTI Surgical, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Desde los métodos basados en síntomas con técnicas de desbridamiento y estimulación de la médula ósea, los tratamientos del cartílago han evolucionado hacia aquellos que buscan reparar la arquitectura de la superficie articular. Si bien la microfractura seguirá siendo accesible debido a su compatibilidad con los procedimientos artroscópicos comunes, el trasplante celular mediado por matriz y los andamios bifásicos tienen como objetivo producir tejido duradero. Esta tendencia dará como resultado una fabricación centrada en la proliferación celular, la purificación del colágeno, la esterilidad de los materiales y la gestión rastreable de los aloinjertos. El mercado de reparación del cartílago requerirá la colaboración entre centros de biopsia, procesadores de tejidos, almacenes de injertos, proveedores ortopédicos, especialistas en rehabilitación y cirujanos expertos.
Durante el próximo periodo, se prevé que la investigación se centre en tratamientos de una sola etapa, sistemas artroscópicos y la producción biológica escalable. La oportunidad de crecimiento en Asia Pacífico reside en el desarrollo de la industria ortopédica y el aumento de la cobertura de seguros en la región, si bien Europa sigue desempeñando un papel fundamental en la generación de evidencia. Con la ayuda de la validación de los criterios de valoración clínicos, la clarificación de los códigos de reembolso y el aplazamiento de los procedimientos de reemplazo articular en los hospitales, se favorecerá a las empresas con capacidad para ofrecer formación clínica, evidencia de costes y consistencia biológica.
Alcance del informe de mercado sobre reparación de cartílago
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 6.360 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 10.060 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,22% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de reparación de cartílago
Entre los factores que impulsan el mercado de reparación de cartílago se encuentran el creciente número de pacientes que sufren traumatismos cartilaginosos, lesiones condrales focales y degeneración en etapa temprana. El cartílago no es un tejido que se regenere por sí solo; por lo tanto, será necesario contar con soluciones para su reparación y reemplazo antes de la artroplastia. Las articulaciones de la rodilla representan el mayor número de casos debido a las elevadas cargas mecánicas a las que están sometidas y a las lesiones sufridas durante la práctica deportiva o laboral, así como a las lesiones de ligamentos.
La red de la cadena de suministro involucra centros de diagnóstico por imagen, cirujanos ortopédicos, hospitales, bancos de tejidos, laboratorios de procesamiento celular, proveedores de biomateriales, distribuidores y fisioterapeutas. Los requisitos de suministro varían significativamente según el procedimiento. La cirugía de microfractura no requiere un suministro complejo, mientras que los implantes autólogos implican biopsia, producción de implantes personalizados, cadena de frío y una intervención quirúrgica adicional. Los implantes de aloinjerto requieren la búsqueda y selección de donantes.
Según el informe del mercado de reparación de cartílago, las tendencias competitivas han pasado de la disponibilidad de implantes a la calidad de la evidencia, el apoyo al cirujano, la reproducibilidad del procedimiento y la preparación para el reembolso. Stryker Corporation, Zimmer Biomet Holdings, Inc. y Smith & Nephew plc se basan en las redes de distribución ortopédica existentes para incorporar soluciones de reparación de cartílago en procedimientos artroscópicos. Por otro lado, Vericel Corporation destaca por su producción basada en células, mientras que Anika Therapeutics, Inc. y Geistlich Pharma AG se centran en tecnologías de regeneración.
Actualmente, la atención se centra en el desarrollo de capacidades de producción, la aprobación regulatoria, los datos posteriores a la comercialización y los dispositivos que facilitan la cirugía. B. Braun Melsungen AG, RTI Surgical, Inc. y los fabricantes especializados están bien posicionados gracias a su experiencia en el procesamiento de injertos y su colaboración con hospitales. Para ser competitivos, será fundamental identificar la ubicación correcta de las lesiones, garantizar resultados sostenibles, reducir la curva de aprendizaje y justificar económicamente la conveniencia del reemplazo diferido.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de reparación de cartílago: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de reparación de cartílago
América del Norte representó entre el 38 % y el 42 % de la cuota de mercado de reparación de cartílago en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,4 % entre 2026 y 2034. Esta región se ha visto favorecida por la disponibilidad de artroscopia, las redes de derivación existentes para ortopedia y la importante participación en actividades que provocan lesiones traumáticas de rodilla. Más de 33 millones de adultos estadounidenses padecen osteoartritis, lo que impulsa la necesidad de evaluar la preservación articular, a pesar de que los dispositivos de reparación focal no están indicados para casos graves.
Se ha logrado éxito comercial en regiones con hospitales que cuentan con un equipo especializado en medicina deportiva, experiencia en restauración de cartílago, rehabilitación y capacidad de autorización de seguros. La aprobación en EE. UU. de andamios celulares e implantes de cartílago ha diversificado la cartera tecnológica, junto con los centros canadienses gracias a sus programas ortopédicos específicos. La madurez de la cadena de suministro permite el procesamiento autólogo y la administración de aloinjertos, aunque la disparidad en la cobertura, los estrictos criterios de selección de pacientes y la necesidad de una rehabilitación prolongada limitan el crecimiento del procedimiento.
Mercado estadounidense de reparación de cartílago
En 2025, Estados Unidos representó entre el 84 % y el 88 % de los ingresos de Norteamérica y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 4,9 % al 5,5 % hasta 2034. La amplia disponibilidad de experiencia en medicina deportiva, capacidad para artroscopia ambulatoria, resonancia magnética avanzada y sistemas de procesamiento de tejidos facilita el tratamiento de las lesiones. Las lesiones de rodilla son frecuentes, ya que pueden surgir lesiones focales junto con daños en el menisco o los ligamentos, pudiendo derivar en afecciones degenerativas.
Stryker Corporation, Zimmer Biomet Holdings, Inc., Smith & Nephew plc, Vericel Corporation y Anika Therapeutics, Inc. tienen una presencia significativa en el mercado o en el ámbito clínico del país. El mayor uso de este enfoque dependerá de la diferencia entre un procedimiento simple de estimulación de la médula ósea y procedimientos regenerativos más complejos que requieren una mejor justificación y aprobación. Una cobertura de seguro específica, la capacitación de los cirujanos, la mínima invasividad del método de administración y los resultados a cinco años podrían reducir las incertidumbres organizativas. Sin embargo, la cobertura inconsistente y la rehabilitación prolongada exigen una toma de decisiones y una caracterización precisa de las lesiones.
Mercado europeo de reparación de cartílago
Se estima que Europa representará entre el 27 % y el 31 % de los ingresos mundiales en 2025, y se prevé que la región alcance una tasa de crecimiento anual compuesta (TCAC) del 4,6 % al 5,2 % entre 2026 y 2034. Alemania lidera el sector gracias a sus hospitales ortopédicos especializados, su conocimiento en medicina deportiva y su experiencia con técnicas asistidas por matrices. Las redes clínicas del país garantizan la evaluación de los andamios, y la exigencia de rentabilidad impulsa el desarrollo de productos que promuevan una recuperación funcional sostenible y la prevención de intervenciones secundarias.
El Reino Unido combina la evaluación centralizada de tecnologías con una alta prevalencia de enfermedades musculoesqueléticas, priorizando la evidencia comparativa y criterios claros de selección de pacientes. Francia, Italia y España participan a través de hospitales universitarios y centros de artroscopia; sin embargo, los procesos de compra y reembolso difieren entre países. Geistlich Pharma AG, Arthro Kinetics AG, B. Braun Melsungen AG y proveedores internacionales facilitan el acceso a los productos en la región. El crecimiento en Europa dependerá del cumplimiento de la normativa sobre dispositivos médicos, la evidencia multicéntrica y la comercialización eficaz de matrices de colágeno e injertos osteocondrales.
Mercado de reparación de cartílago en la región Asia-Pacífico
La región de Asia-Pacífico representó una cuota de mercado del 20-24% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 6,1-6,8% hasta 2034. Japón es el país más avanzado en términos clínicos, mientras que China cuenta con la mayor base de pacientes con potencial de expansión. Corea del Sur se caracteriza por sus hospitales de alta tecnología y la adopción de tecnologías médicas avanzadas, mientras que India está incorporando nueva capacidad de cirugía ortopédica en el sector privado.
En Australia se pueden encontrar tratamientos y estudios clínicos en medicina deportiva. El desarrollo del mercado regional de medicina deportiva depende de factores como la inversión hospitalaria, la disponibilidad de biomateriales, la formación de cirujanos y la coherencia normativa. El envejecimiento de la población y la mayor cobertura de seguros facilitan el acceso al tratamiento; sin embargo, el coste y la escasez de especialistas limitan las cirugías artroscópicas.
Mercado de reparación de cartílago en Oriente Medio y África
Oriente Medio y África registrarán una tasa de crecimiento anual compuesta (TCAC) de entre el 4,4 % y el 5,0 % entre 2026 y 2034. Arabia Saudita recibirá inversiones para la modernización de hospitales y la contratación de especialistas, mientras que los Emiratos Árabes Unidos se centrarán en la medicina deportiva y el turismo médico. Sudáfrica seguirá siendo el principal país subsahariano para este tipo de procedimientos.
En los países del Golfo, el desarrollo de infraestructuras financiado con los ingresos del petróleo facilita el acceso a quirófanos y equipos de diagnóstico por imagen de alta tecnología. Sin embargo, la falta de reembolso, las dificultades logísticas y la escasez de centros de rehabilitación limitan su adopción en otras zonas. En Rumania y Oriente Medio y África, se priorizará el desarrollo de hospitales terciarios y dispositivos artroscópicos de fácil uso.
Análisis de segmentación
Tipo de modalidad
Se prevé que el tipo de modalidad registre una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,6 % durante el período 2026-2034. El mercado de reparación de cartílago abarca la estimulación de la médula ósea, el implante de células cultivadas y los injertos derivados de donantes, cada uno con sus propios costos y logística. La selección depende del tamaño de la lesión, la afectación del hueso subcondral, la edad del paciente, los procedimientos previos y la experiencia del cirujano. La demanda se orienta hacia técnicas que logran una restauración duradera con un menor número de intervenciones quirúrgicas.
- Condroplastia y microfractura: Este segmento sigue siendo el más grande porque los hospitales pueden realizar procedimientos artroscópicos con instrumentos conocidos, una preparación limitada del producto y costos relativamente accesibles, particularmente para lesiones focales pequeñas.
- Implante autólogo de condrocitos: Su adopción se concentra en defectos sintomáticos de espesor total de la rodilla, donde la expansión celular específica del paciente y el implante con soporte de matriz pueden proporcionar una opción restauradora después de una cuidadosa selección clínica.
- Aloinjerto osteocondral: La demanda se centra en defectos de mayor tamaño que afectan al cartílago y al hueso subyacente, lo que hace que la selección del donante, la conservación del injerto, la compatibilidad de tamaño, la experiencia del cirujano y la coordinación oportuna con el banco de tejidos sean de importancia estratégica.
- Fragmentos de aloinjerto juvenil: Esta modalidad proporciona fragmentos de cartílago de donante viables para lesiones focales y tiene un valor especializado cuando los médicos buscan un procedimiento biológico de una sola etapa sin plazos de cultivo de células autólogas.
Tipo
Se prevé que la segmentación por tipo registre una tasa de crecimiento anual compuesta (TCAC) del 5,1 % al 5,7 % durante el período 2026-2034. El desarrollo de tratamientos se centra cada vez más en tejidos que se asemejan al cartílago articular nativo en composición y rendimiento mecánico. La restauración del cartílago hialino es de gran interés clínico debido a su función de soporte de carga, mientras que el fibrocartílago suele ser el resultado de la estimulación de la médula ósea. Los resultados dependen de la preparación del defecto, la alineación articular, el entorno biológico, la fijación y el cumplimiento de los protocolos de rehabilitación.
- Cartílago hialino: La reparación centrada en el cartílago hialino reviste una importancia estratégica porque las superficies articulares nativas requieren un tejido de baja fricción que distribuya la carga, lo que fomenta la inversión en implantes celulares, injertos osteocondrales y andamios diseñados para una integración duradera.
- Fibrocartílago: El fibrocartílago sigue asociándose con procedimientos accesibles de estimulación de la médula ósea y flujos de trabajo iniciales más cortos, pero sus diferentes propiedades mecánicas pueden limitar la durabilidad en defectos más grandes o sometidos a cargas elevadas.
Solicitud
Se prevé que la aplicación avance a una tasa de crecimiento anual compuesta (TCAC) del 5,0-5,6% entre 2026 y 2034. Los procedimientos de rodilla predominan debido a que la articulación soporta una carga considerable y con frecuencia presenta daños en el cartílago junto con lesiones de menisco o ligamentos. La reparación del hombro se dirige a un grupo de pacientes más reducido y anatómicamente diverso. Las técnicas de diagnóstico por imagen, el mapeo de lesiones, la evaluación de la alineación, los recursos de rehabilitación y la especialización del cirujano determinan la idoneidad del procedimiento y el volumen de derivaciones.
- Rodilla: La reparación de rodilla ocupa una posición destacada porque las lesiones condíleas focales y patelofemorales se evalúan de forma rutinaria en la medicina deportiva, con múltiples modalidades disponibles según la profundidad y el tamaño de la lesión.
- Hombro: La demanda de cirugías de hombro es relativamente especializada, lo que refleja un menor volumen de procedimientos, una presentación variable de las lesiones y la necesidad de distinguir los defectos del cartílago de la inestabilidad, la patología tendinosa y la enfermedad degenerativa.
Usuario final
Se prevé que la demanda de los usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,1 % al 5,7 % durante el período 2026-2034. Los hospitales y las clínicas mantienen su liderazgo en procedimientos mediante la atención multidisciplinaria y el manejo de productos biológicos, mientras que los centros quirúrgicos ambulatorios ganan relevancia para determinadas intervenciones artroscópicas. La elección del centro depende de los requisitos de anestesia, el almacenamiento de injertos, la coordinación de productos celulares, los contratos con las aseguradoras, la monitorización postoperatoria y la capacidad para gestionar procedimientos simultáneos de ligamentos o meniscos.
- Hospitales y clínicas: Estos centros gestionan casos complejos porque combinan técnicas de imagen, manipulación de tejidos, equipos quirúrgicos experimentados, recursos de contingencia para pacientes hospitalizados y rehabilitación coordinada para la implantación de células y el trasplante osteocondral.
- Centros quirúrgicos ambulatorios: Estos centros están ampliando la realización de procedimientos selectos de condroplastia, microfractura e implantación mínimamente invasiva, ofreciendo una programación eficiente y menores costos de las instalaciones, siempre que el riesgo del paciente y la logística del producto permitan la atención ambulatoria.
Resumen de la oportunidad
|
Usuario final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción (emergente/en expansión/madura) |
|
Hospitales y clínicas |
Alto |
Centros biológicos |
Maduro |
|
Centros quirúrgicos ambulatorios |
Medio |
Artroscopia ambulatoria |
Escalada |
|
Otros |
Bajo |
Acceso especializado |
Emergente |
Factores que impulsan el crecimiento del mercado de reparación de cartílago y análisis de su impacto
Aumento de la carga de lesiones articulares y degeneración temprana
Las lesiones traumáticas, la carga repetitiva y la inestabilidad articular generan un flujo constante de pacientes que requieren evaluación del cartílago. El cartílago articular cicatriza mal debido a su escasa vascularización, y los defectos focales no tratados pueden contribuir al dolor, la pérdida funcional y la progresión degenerativa. Aproximadamente 33 millones de adultos estadounidenses padecen osteoartritis, mientras que las lesiones y la degeneración del cartílago afectan a más de 500 millones de personas en todo el mundo. Si bien no todas las personas afectadas son candidatas a cirugía reconstructiva, una mayor concienciación sobre la enfermedad amplía las pruebas de imagen, las derivaciones y la detección de lesiones. El impacto comercial es mayor en los programas de preservación de la rodilla que identifican a pacientes jóvenes o activos antes de que se desarrolle la osteoartritis difusa. Los proveedores se benefician cuando las vías clínicas conectan la medicina deportiva, la resonancia magnética, la artroscopia, la fisioterapia y el seguimiento a largo plazo.
Evidencia mejorada para tecnologías de preservación articular.
Los datos comparativos a largo plazo se están volviendo fundamentales para la adopción de nuevos tratamientos, ya que los comités de adquisiciones y las entidades pagadoras requieren evidencia que vaya más allá del alivio del dolor a corto plazo. Estudios aleatorizados de implantes bifásicos más recientes han reportado una mejora funcional sostenida y una menor progresión hacia el reemplazo de rodilla o la osteotomía en comparación con la atención quirúrgica convencional. Los productos basados en células también se benefician de la experiencia acumulada en el mundo real y de los refinamientos en la técnica de implantación. Una mejor evidencia influye en el pronóstico del mercado de reparación de cartílago al ayudar a los clínicos a seleccionar los productos adecuados a las características de la lesión y al respaldar las discusiones sobre el reembolso. Las empresas que recopilan resultados a cinco años, tasas de revisión, medidas de rehabilitación y datos de retorno a la actividad pueden fortalecer sus propuestas de valor. El desarrollo de evidencia también eleva las barreras de entrada para productos que carecen de ensayos controlados, fabricación estandarizada o vigilancia posterior a la comercialización creíble.
Migración hacia la cesárea menos invasiva
La artroscopia reduce el tamaño de la incisión y alinea la reparación avanzada con los flujos de trabajo quirúrgicos ya utilizados para la evaluación del cartílago, la reparación meniscal y la reconstrucción de ligamentos. La instrumentación menos invasiva puede simplificar el acceso al defecto, reducir las interrupciones en el quirófano y aumentar el número de cirujanos capacitados dispuestos a adoptar productos restauradores. Esta transición es particularmente importante para los andamios celularizados y las matrices conformables que anteriormente requerían abordajes abiertos. El impacto comercial va más allá de la venta de implantes, ya que los proveedores pueden ofrecer instrumental de aplicación, formación sobre el procedimiento, planificación de casos y protocolos de rehabilitación. Los centros quirúrgicos ambulatorios pueden participar más activamente cuando se estandarizan la manipulación del producto y la selección de pacientes. Sin embargo, la aplicación mínimamente invasiva debe preservar una preparación precisa de la lesión, una fijación segura y una orientación celular adecuada para evitar comprometer los resultados clínicos.
Tendencias futuras del mercado de reparación de cartílago
Planificación de tratamientos biológicos y mecánicos específicos para cada paciente
Las tendencias del mercado de reparación de cartílago reflejarán cada vez más la estratificación de pacientes según la geometría de la lesión, la calidad del tejido, la alineación, la edad, el nivel de actividad y el estado del hueso subcondral. El análisis de imágenes y los datos clínicos estructurados pueden ayudar a los cirujanos a distinguir los casos adecuados para la estimulación de la médula ósea, la implantación celular, el trasplante de aloinjertos o los andamios bifásicos. La planificación del tratamiento también incorporará la corrección simultánea de la inestabilidad, la mala alineación y la deficiencia meniscal. Es probable que los fabricantes desarrollen instrumentos específicos para cada procedimiento y formación digital en torno a estas vías de decisión. Con el tiempo, la evidencia que vincula los fenotipos de los pacientes con los resultados podría reducir los procedimientos fallidos, respaldar la autorización de las aseguradoras y orientar la competencia de afirmaciones generales sobre el producto hacia un rendimiento demostrable en cohortes clínicas claramente definidas.
Andamios de una sola etapa y fabricación regenerativa escalable
Las prioridades de desarrollo favorecerán los productos que combinen actividad biológica, soporte estructural y manejo práctico en quirófano. Los andamios prefabricados utilizados con células derivadas de la médula ósea pueden eliminar los periodos de cultivo, mientras que las plataformas autólogas avanzadas buscarán una mayor capacidad de fabricación, automatización y alcance geográfico. Estas vías coexistirán debido a la variabilidad en la complejidad de las lesiones y los requisitos regulatorios. Los productores invertirán en materias primas validadas, procesamiento cerrado, visibilidad de la cadena de frío y redundancia de fabricación para mejorar la consistencia. En consecuencia, el mercado de reparación de cartílago será más sensible a la escala operativa y a los sistemas de calidad. Las tecnologías que acortan los tiempos de tratamiento sin sacrificar la integración o durabilidad del tejido pueden ampliar su adopción más allá de un grupo limitado de centros académicos altamente especializados.
Oportunidades de mercado en la reparación de cartílago
Construir centros integrados de preservación de cartílago
Los hospitales pueden crear líneas de servicio diferenciadas al conectar la evaluación ortopédica, las imágenes avanzadas, la restauración del cartílago, la coordinación de injertos y la rehabilitación en una única vía clínica. La inversión debe priorizar la formación de cirujanos, los protocolos de selección de pacientes, el manejo de productos biológicos, los registros de resultados y la documentación para las aseguradoras. Estos centros pueden gestionar casos que abarquen procedimientos como microfracturas, aloinjertos osteocondrales, implantación de células cultivadas y procedimientos con andamios, en lugar de depender de una sola modalidad. Los proveedores pueden respaldar esta oportunidad mediante la planificación de procedimientos, modelos de inventario, programas educativos e infraestructura de registro. Las vías clínicas integradas también mejoran la visibilidad de las derivaciones y permiten un tratamiento más temprano de las lesiones focales. El objetivo económico no es simplemente un mayor volumen de procedimientos, sino resultados predecibles y evidencia de que la intervención para preservar la articulación puede retrasar una cirugía más invasiva.
Localizar el acceso en los mercados asiáticos de alto crecimiento.
Los mercados de China, India, Corea del Sur y el sudeste asiático ofrecen oportunidades para las empresas que adaptan sus modelos de precios, capacitación y suministro a las estructuras hospitalarias locales. Los inversores deben considerar la fabricación regional de biomateriales, socios de distribución cualificados, programas de especialización para cirujanos y evidencia multicéntrica generada en poblaciones asiáticas representativas. Las terapias celulares requieren una logística sofisticada, mientras que las matrices prefabricadas pueden llegar a nuevos centros con mayor rapidez. Por lo tanto, la entrada al mercado debe secuenciar los productos según la complejidad regulatoria y la preparación institucional. La evidencia económica local en materia de salud es esencial, ya que el reembolso y los gastos directos varían sustancialmente. Las empresas que establecen una disponibilidad fiable de productos y un buen soporte clínico pueden forjar relaciones duraderas a medida que los hospitales privados amplían sus servicios de medicina deportiva y preservación articular.
Novedades recientes
- Marzo de 2026: Vericel Corporation recibió la aprobación de la Administración de Alimentos y Medicamentos de EE. UU. (FDA) para fabricar MACI en su nueva planta de terapia avanzada en Burlington, Massachusetts. La producción comercial estaba programada para comenzar en el segundo trimestre de 2026, lo que aumentaría sustancialmente la capacidad de terapia celular, fortalecería la continuidad del suministro y crearía la infraestructura necesaria para la futura comercialización de MACI fuera de EE. UU.
- Noviembre de 2025: Anika Therapeutics, Inc. presentó el tercer y último módulo de su solicitud de autorización previa a la comercialización de Hyalofast, un andamio reabsorbible de ácido hialurónico que se utiliza con concentrado de aspirado de médula ósea autóloga. La solicitud incluyó los resultados del ensayo FastTRACK de 24 meses, análisis adicionales y evidencia del mundo real que respalda la evaluación para el tratamiento en EE. UU. de defectos del cartílago articular de la rodilla.
- Octubre de 2025: Smith & Nephew plc anunció que la Asociación Médica Estadounidense (AMA) estableció un código CPT de Categoría I para los procedimientos que involucran el implante de reparación de cartílago CARTIHEAL AGILI-C, vigente a partir del 1 de enero de 2027. Este hito en la codificación tiene como objetivo simplificar los procesos de reembolso para el implante de una sola etapa utilizado en defectos del cartílago y osteocondrales de la rodilla.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -