
Markt für CBCT Systeme: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für CBCT-Systeme (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: nach Anwendung (Zahnmedizin, Sonstige); Patientenposition (Einzelposition); Detektortyp (Bildverstärkerdetektor, Flachbilddetektor); Sichtfeld (FOV) (Systeme mit kleinem FOV, Systeme mit mittlerem FOV, Systeme mit großem FOV); Endnutzer (Krankenhäuser und Kliniken, Bildgebungszentren, akademische und Forschungsinstitute) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00009780
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 07, 2026


Marktgröße 2025
1,67 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
5,23 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
13,50 %
Wachstumsrate
Adressierbarer Markt
29,85 Mrd. US-Dollar
(2026–2034)
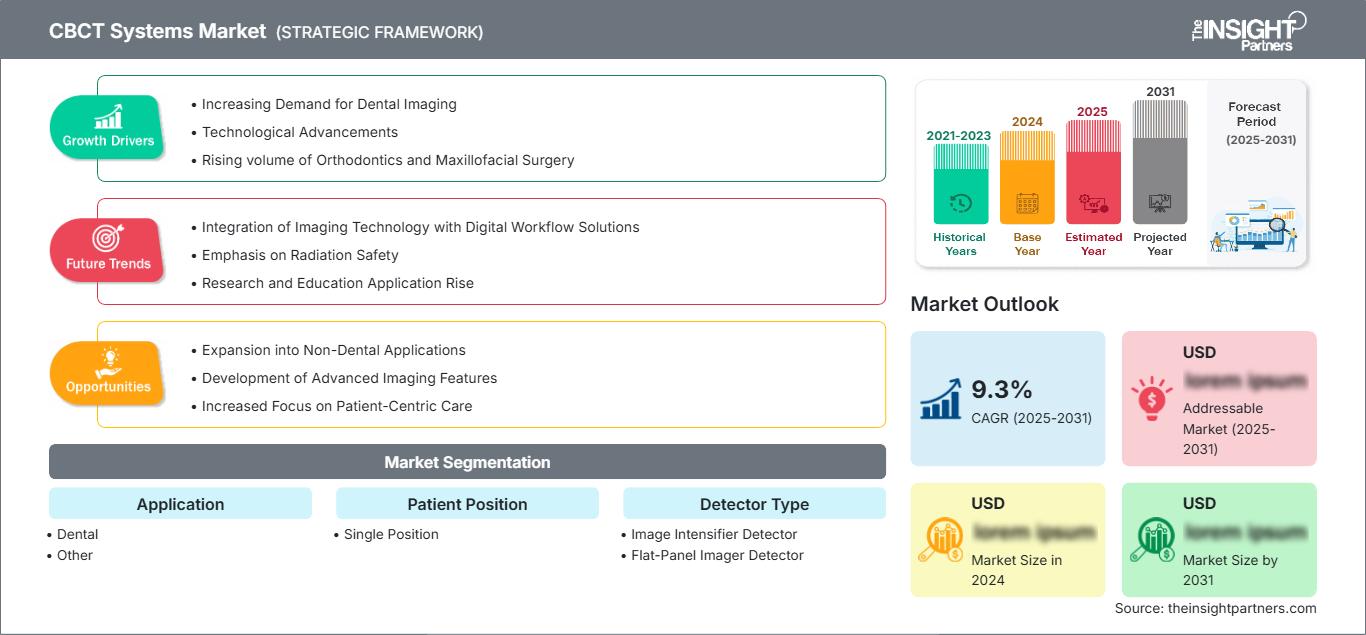
Der Markt für CBCT-Systeme wurde 2025 auf 1,67 Milliarden US-Dollar geschätzt und soll bis 2034 auf 5,23 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,50 % im Zeitraum 2026–2034 entspricht. Diese Expansion wird durch den Übergang von der 2D-Radiographie zur 3D-Diagnostik, den steigenden Bedarf an Implantatplanung und die zunehmende Nutzung der digitalen Volumentomographie (DVT) in der Kieferorthopädie, Endodontie, Chirurgie und digitalisierten Restauration begründet.
Der nordamerikanische Markt für CBCT-Systeme wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,5–13,5 % wachsen. Nordamerika profitiert von der hohen Dichte an zahnärztlichen Versorgungseinrichtungen, dem hohen Bedarf an Ersatzgeräten und der schnellen Einführung von KI-gestützten Bildgebungsgeräten. Die nationale Partnerschaft zwischen PDS Health und DEXIS hat die KI- und CBCT-Technologie in über 1.000 Zahnarztpraxen in den USA eingeführt.
Marktanalyse und Einblicke für CBCT-Systeme
- Nordamerika: Die Region hatte im Jahr 2025 einen Anteil von 36–38 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,5–13,5 % wachsen, unterstützt durch organisierte zahnärztliche Netzwerke, günstige Technologieerneuerungszyklen und eine umfassende spezialisierte Infrastruktur.
- USA: Das Land machte im Jahr 2025 83–86 % des nordamerikanischen Umsatzes aus und wird voraussichtlich bis 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 12,0–13,0 % verzeichnen.
- Europa: Europa erreichte im Jahr 2025 einen Marktanteil von 27–29 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,0–13,0 % wachsen, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien führend bei der Geräteakzeptanz sind.
- Asien-Pazifik: Asien-Pazifik wird im Jahr 2025 einen Marktanteil von 25–28 % halten und voraussichtlich eine durchschnittliche jährliche Wachstumsrate (CAGR) von 14,5–15,5 % verzeichnen, angeführt von China, Japan, Südkorea, Indien und Australien.
- Größtes Segment: Anwendungen im Dentalbereich machten 2025 einen Marktanteil von 84–88 % aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,0–14,0 % wachsen.
- Wachstumsstarkes Segment: Systeme mit großem Sichtfeld erreichten 2025 einen Marktanteil von 18–22 % und werden voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 15,0–16,5 % verzeichnen.
- Detaillierte Analyse der wichtigsten Unternehmen: ACTEON Group, Asahi Roentgen Ind. Co., Ltd., Carestream Dental LLC, Cefla SC, Dentsply Sirona Inc., Envista Holdings Corporation, Genoray Co., Ltd., J. MORITA CORP., Planmeca Oy und Vatech Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Produktentwicklung treibt den Markt für CBCT-Systeme hin zu modularen Geräten mit vielfältigen Funktionen, darunter Panorama-, Fernröntgen-, Gesichts- und Modellscans. Unternehmen konzentrieren sich auf Flachdetektoren, anpassbare Sichtfeldoptionen, die Reduzierung von Metallartefakten, Bewegungskorrektur und automatische Positionierung. Ein Beispiel hierfür ist das CS 9600 von Carestream Dental, das fünf Bildgebungsmodi und 14 Volumengrößen bietet und Bilder mit einer Auflösung von bis zu 75 Mikrometern liefert. Diese Merkmale erhöhen die Bedeutung von Produktionsbemühungen, die sich auf Software, Detektorqualität und Integration konzentrieren.
Im Prognosezeitraum wird die Kapitalallokation zunehmend auf den Aufbau von Zahnarztketten, städtischen Diagnosezentren, Universitätskliniken und Netzwerken für Mund-, Kiefer- und Gesichtschirurgie im asiatisch-pazifischen Raum und im Nahen Osten ausgerichtet sein. Regulierungsempfehlungen, die sich auf indikationsspezifische Bildgebung, Mitarbeiterschulungen, Qualitätskontrollmaßnahmen und die Minimierung unnötiger Strahlenbelastung konzentrieren, werden Geräte mit wählbaren Sichtfeldoptionen und Dosismanagement-Software begünstigen. Beispielsweise enthielten die im Januar 2026 veröffentlichten Leitlinien für die endodontische Bildgebung 2025 zwölf Empfehlungen und betonten den gezielten Einsatz der digitalen Volumentomographie (DVT) für bestimmte Patienten.
Berichtsumfang zum Markt für CBCT-Systeme
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,67 Milliarden US-Dollar |
| Marktgröße bis 2034 | 5,23 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 13,50 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für CBCT-Systeme
Zu den Wachstumstreibern des Marktes für CBCT-Systeme zählt die steigende Nachfrage nach dreidimensionalen Informationen zur Patientenanatomie für Implantatinsertionen, die Untersuchung retinierter Zähne, Endodontie, kieferorthopädische Chirurgie und Atemwegsanalysen. Die Wertschöpfungskette, die von Röntgengeneratoren, Flachdetektoren, Bewegungssteuerungselementen, Rekonstruktionsalgorithmen und Cybersicherheitslösungen bis hin zu Herstellern, Händlern, Installateuren und Anwendern reicht, basiert auf dem Bedarf an dreidimensionalen Informationen, die mit konventionellen zahnärztlichen Röntgenaufnahmen trotz der höheren Strahlenbelastung nicht verfügbar sind.
Die Dynamik der Angebotsseite wird somit durch die Verfügbarkeit der Detektoren, die Halbleiterkosten, die Lokalisierung der Software, behördliche Zulassungen und den Service bestimmt. Lokale technische Teams bei den Anbietern ermöglichen die Minimierung von Ausfallzeiten und die Optimierung der Protokolle, während die Skalierbarkeit der Konfigurationen ein Upgrade auf kephalometrische oder Weitfeld-CBCTs bei steigendem Untersuchungsvolumen erleichtert.
Der Marktbericht für CBCT-Systeme zeigt, dass die Wettbewerbsdifferenzierung zunehmend von umfassenden digitalen Ökosystemen abhängt. Carestream Dental LLC, Planmeca Oy, Dentsply Sirona Inc. und Envista Holdings Corporation bieten Bildgebungsgeräte sowie Planungs- und/oder Kliniksoftwarelösungen an, während Vatech Co., Ltd., Genoray Co., Ltd. und Asahi Roentgen Ind. Co., Ltd. durch ein breiteres Konfigurationsspektrum, kompakte Bauweise und ein gutes Preis-Leistungs-Verhältnis konkurrieren.
Cefla SC, J. MORITA CORP. und die ACTEON Group behalten dank ihrer spezialisierten klinischen Anwendungsbereiche und Vertriebskanäle ihre strategische Bedeutung. Das Kapital wird in KI-gestützte Rekonstruktions- und Segmentierungsfunktionen, Ferndiagnostik und cloudbasierte Fallübertragung investiert. Akquisitionen und Partnerschaften gewinnen zunehmend an Bedeutung, da Hersteller Scanner in Praxismanagement-Software, Software für navigierte Chirurgie, Kieferorthopädie-Software und Laborprozesse integrieren müssen, ohne einen zusätzlichen manuellen Datenkonvertierungsschritt einzuführen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
CBCT-Systemmarkt: Strategische Einblicke
Regionale Einblicke
Markt für CBCT-Systeme in Nordamerika
Die Region Nordamerika trug 2025 36–38 % zum Marktanteil bei und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,5–13,5 % wachsen. Der Marktanteil von CBCT-Systemen wird durch eine große installierte Basis, eine signifikante Anzahl von Implantaten und endodontischen Behandlungen, Käufe durch Zahnarztnetzwerke mit mehreren Standorten, die klinische Nachfrage aufgrund erfahrener Fachkräfte im Bereich der oralen Radiologie sowie Vertriebskanäle für Installation, Kalibrierung, Schulung und Software-Support beeinflusst.
Bei Ersatzbeschaffungen werden zunehmend konfigurierbare Geräte mit Panorama-, Fernröntgen- und 3D-Bildgebungsfunktionen eingesetzt. Strahlenschutzbestimmungen und berufsständische Leitlinien bevorzugen indikationsbasierte Scans gegenüber Routineuntersuchungen. Daher gewinnen die Wahl des Sichtfelds, pädiatrische Protokolle und Dosisaufzeichnungsfunktionen an Bedeutung. Die US-amerikanische Arzneimittelbehörde (FDA) gibt an, dass die dentale digitale Volumentomographie (DVT) in den USA seit Anfang der 2000er-Jahre kommerziell erhältlich ist und unter anderem für Implantatplanung, Kieferbeurteilung, Endodontie, Traumabehandlung und die Untersuchung pathologischer Zähne eingesetzt wird.
US-Markt für CBCT-Systeme
Die USA trugen 2025 83–86 % zum nordamerikanischen Umsatz bei und werden voraussichtlich von 2026 bis 2034 ein durchschnittliches jährliches Wachstum von 12,0–13,0 % erzielen. Die Nachfrage konzentriert sich auf zahnärztliche Dienstleistungsunternehmen, Implantatzentren, kieferorthopädische Praxen, Endodontologen, Oralchirurgen und akademische Einrichtungen. Beschaffungsinitiativen können die Implementierung von Protokollen, Cybersicherheitsstandards, Softwarelösungen und Schulungen für Mitarbeiter an Hunderten von Standorten erleichtern.
Envista Holdings Corporation, Carestream Dental LLC, Dentsply Sirona Inc., Planmeca OY und Vatech Co. Ltd. sind weiterhin in der Region vertreten. Die Nutzung von digitalen Volumentomographie-Scans (DVT) hat sich in verschiedenen Bereichen entwickelt, von der Planung von Zahnimplantationen über die Beurteilung der Atemwege und chirurgische Eingriffe bis hin zu komplexen endodontischen Behandlungen und der Patientenaufklärung. Im Juli 2025 gab PDS Health bekannt, die Implementierung der DEXIS-KI-Software und der DVT-Systeme in über tausend Zahnarztpraxen abgeschlossen zu haben. Von der FDA zugelassene KI-Interpretationstools werden die Auswertung von 3D-Datensätzen zusätzlich aufwerten.
Europäischer Markt für CBCT-Systeme
Europa hielt 2025 einen Marktanteil von 27–29 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,0–13,0 % wachsen. Deutschland ist mit Abstand führend und verfügt über eine hervorragende zahnmedizinische Infrastruktur, hohe Kompetenzen im Gerätebau sowie einen großen Bedarf an Implantologie und prothetischen Eingriffen. Die Einhaltung der europäischen Anforderungen an Medizinprodukte und Strahlenschutz erhöht die Bedeutung von Qualitätsmanagement, klinischen Daten, Dokumentation und Dosisoptimierung.
Private Investitionen in die zahnärztliche Versorgung und Überweisungszentren in Großbritannien schaffen günstige Bedingungen, doch Budgetbeschränkungen verlängern die Anschaffungszyklen. In Deutschland fördern das Labornetzwerk und die digitale Zahnmedizin hochwertige multimodale Einrichtungen. Frankreich, Italien und Spanien bieten weitere Möglichkeiten in implantologieorientierten Kliniken, der Modernisierung von Privatkliniken und dem Ersatz von Panoramaröntgengeräten durch Hybridgeräte. Lokale Gerätehersteller wie Planmeca Oy und Cefla SC profitieren von ihrer lokalen Produktionskompetenz; globale Anbieter sind auf Distributoren angewiesen und müssen Behandlungsplanungssoftware integrieren.
APAC CBCT-Systemmarkt
Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 25–28 % und wird voraussichtlich von 2026 bis 2034 ein jährliches Wachstum von 14,5–15,5 % verzeichnen. China ist aufgrund der Geräteherstellung, der Expansion privater Kliniken und Investitionen von Krankenhäusern in die Bildgebung führend in der regionalen Nachfrage. Japan und Südkorea haben sowohl eigene Produktionsstätten als auch technologisch fortschrittliche Zahnarztpraxen entwickelt.
Indien bietet Wachstumspotenzial für diagnostische Zentren und Facharztpraxen in Ballungsräumen, während Australien durch spezialisierte Zahnmedizin die Möglichkeit zur Premium-Einführung eröffnet. Die regionale Verfügbarkeit von Unternehmen in den Bereichen Detektoren, Elektronik und Präzisionsfertigung würde die Lieferkette der Region stärken. Die Modernisierung von Gesundheitseinrichtungen durch politische Maßnahmen und die Weiterbildung von Ärzten sollte den Zugang verbessern, regulatorische Unterschiede und die Servicequalität könnten die Kommerzialisierung jedoch beeinträchtigen.
Markt für CBCT-Systeme im Nahen Osten und Afrika
Für die Region Naher Osten und Afrika wird bis 2034 ein durchschnittliches jährliches Wachstum zwischen 11,5 % und 12,5 % erwartet. Saudi-Arabien ist aufgrund des Krankenhausbaus, privater Zahnarztpraxen und anderer Entwicklungen im Gesundheitswesen der größte Markt in dieser Region. Die Vereinigten Arabischen Emirate tragen mit exklusiven Kliniken, Medizintourismus und digitalisierten Behandlungszentren zum Marktwachstum bei.
Südafrika ist aufgrund seines großen Pools an Spezialisten und privaten Gesundheitseinrichtungen der wichtigste Markt in Subsahara-Afrika. Begrenzte Investitionsmittel, die Abhängigkeit von Importen und die Wartung im übrigen Teil der Region werden die Marktdurchdringung jedoch einschränken. Marktchancen bieten sich bei kleineren Systemen, Schulungen für Vertriebspartner, Gerätefinanzierung und der Installation in neuen städtischen Krankenhäusern.
Segmentierungsanalyse
Anwendung
Für die Anwendung wird im Zeitraum 2026–2034 ein jährliches Wachstum von 13,0–14,0 % prognostiziert. Der Markt für CBCT-Systeme wird anwendungsbezogen durch die Komplexität der Diagnostik, die Anforderungen an die Behandlungsplanung und den wirtschaftlichen Nutzen der Bildgebung in der Klinik bestimmt. Zahnärztliche Arbeitsabläufe dominieren, da die dreidimensionale Visualisierung die Implantatplanung, die endodontische Beurteilung, die Kieferorthopädie, die Oralchirurgie, die Traumadiagnostik und die maxillofaziale Diagnostik unterstützt.
- Zahnmedizin: Anwendungen in der Zahnmedizin nehmen eine führende Position ein, da Implantologie, Kieferorthopädie, Endodontie, Parodontologie und orale Chirurgie eine präzise Visualisierung von Wurzeln, Knochenvolumen, Nerven, Nasennebenhöhlen, retinierten Zähnen und kraniofazialer Anatomie erfordern.
- Sonstiges: Es wird keine separate Analyse gemäß den festgelegten Segmentierungsanforderungen bereitgestellt.
Patientenposition
Die Patientenpositionierung wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,5–13,5 % zunehmen. Die Positionierungsarchitektur beeinflusst den Platzbedarf der Geräte, die Zugänglichkeit für Patienten, das Bewegungsrisiko, die Untersuchungskonsistenz und den Patientendurchsatz in der Klinik. Automatisierte Ausrichtungskameras, Kopfstützen, Übersichtsaufnahmen und KI-gestützte Positionierung gewinnen zunehmend an Bedeutung, da vermeidbare Bewegungen Artefakte erzeugen und wiederholte Aufnahmen erforderlich machen können.
- Einzelposition: Einzelpositionskonfigurationen unterstützen einen konsistenten Arbeitsablauf und platzsparende Installationen und eignen sich daher strategisch für Zahnarztpraxen, die eine standardisierte Datenerfassung, eine vereinfachte Mitarbeiterschulung, eine vorhersagbare Patientenausrichtung und einen zuverlässigen Bilddurchsatz anstreben.
Detektortyp
Für den Detektortyp wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 13,5–14,5 % prognostiziert. Die Detektorleistung beeinflusst die räumliche Auflösung, den Dynamikbereich, die Scangeschwindigkeit, das Rauschen, die Dosiseffizienz, die Gerätegröße und die Wartungskosten über die gesamte Lebensdauer. Die Beschaffung verlagert sich hin zu digitalen Detektorarchitekturen, die eine schnelle Bildaufnahme und die Integration mit fortschrittlichen Rekonstruktionsalgorithmen ermöglichen.
- Bildverstärkerdetektor: Bildverstärkersysteme behalten ihre Relevanz in kostensensiblen Umgebungen und bei der Erneuerung bestehender Anlagen, obwohl ihre sperrigere Bauweise, geometrische Verzerrungen und die geringere Übereinstimmung mit kompakten Designs der nächsten Generation ihre strategische Position einschränken.
- Flachbilddetektor: Flachbilddetektoren haben eine stärkere Marktposition, da ihre kompakte Bauweise, die digitale Datenerfassung, die gleichbleibende Auflösung und die Softwarekompatibilität erstklassige zahnärztliche Bildgebung, multimodale Plattformen, Dosismanagement und KI-gestützte Rekonstruktion unterstützen.
Sichtfeld
Das Sichtfeld (FOV) wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,0–15,0 % zunehmen. Die Wahl des FOV bestimmt die anatomische Abdeckung, den Voxelbedarf, die Strahlenbelastung und die klinische Anwendbarkeit. Hersteller bieten zunehmend mehrere wählbare Volumina innerhalb einer Plattform an, sodass Praxen den Scanbereich an die diagnostische Fragestellung anpassen und ihr Leistungsspektrum erweitern können, ohne Geräte austauschen zu müssen.
- Systeme mit kleinem Sichtfeld: Systeme mit kleinem Sichtfeld sind wichtig für die Endodontie und die lokalisierte Implantatbeurteilung, bei denen eine fokussierte anatomische Abdeckung, eine feine Voxelauflösung, die Kontrolle von Artefakten und ein indikationsspezifisches Dosismanagement die wichtigsten Kaufkriterien sind.
- Systeme mit mittlerem Sichtfeld: Plattformen mit mittlerem Sichtfeld bieten ein ausgewogenes Verhältnis zwischen anatomischer Abdeckung und Kapitalaufwand und unterstützen die allgemeine Zahnheilkunde, die Implantatplanung, die kieferorthopädische Beurteilung und die Mehrquadrantenbewertung, während sie gleichzeitig für Kliniken mit unterschiedlichen Patientengruppen geeignet bleiben.
- Systeme mit großem Sichtfeld: Systeme mit großem Sichtfeld kommen in der Mund-, Kiefer- und Gesichtschirurgie, der maxillofazialen Diagnostik, der Atemwegsanalyse, der orthognathen Planung und der komplexen Kieferorthopädie zum Einsatz und bieten spezialisierten Zentren eine breitere Behandlungsabdeckung sowie ein stärkeres Überweisungspotenzial.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend Tag |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Zahnärztliche |
Hoch |
Geführte Planung |
Skalierung |
|
Andere |
Niedrig |
HNO-Bildgebung |
Aufkommen |
Marktwachstumstreiber und Wirkungsanalyse für CBCT-Systeme
Steigende Anforderungen an die Präzision bei der Planung zahnärztlicher Behandlungen
Implantatinsertion, Wurzelkanalrevision, Weisheitszahnentfernung und kieferorthopädische Chirurgie erfordern präzise Kenntnisse der Knochendimensionen und der umliegenden anatomischen Strukturen. Die digitale Volumentomographie (DVT) ermöglicht die dreidimensionale Beurteilung von Zähnen, Kiefer, Nasennebenhöhlen, Nerven und der maxillofazialen Anatomie und verbessert so die Planung, insbesondere dort, wo zweidimensionale Bilder zu Überlagerungen oder Unklarheiten führen können. Die Vorteile reichen über die diagnostische Sicherheit hinaus, da die Bildgebung in der Praxis Überweisungszyklen verkürzen, die navigierte Chirurgie unterstützen und die Kommunikation mit Patienten und Laboren verbessern kann. Aufsichtsbehörden betonen jedoch, dass Untersuchungen gerechtfertigt und optimiert werden müssen, da die DVT im Allgemeinen eine höhere Strahlendosis als die konventionelle zahnärztliche Radiographie abgibt. Anbieter, die wählbare Sichtfelder, pädiatrische Protokolle, Niedrigdosismodi und nachvollziehbare Belichtungseinstellungen anbieten, sind daher gut positioniert, um die Nachfrage zu decken und gleichzeitig eine verantwortungsvolle klinische Anwendung zu unterstützen.
Expansion von Zahnarztpraxen mit mehreren Standorten
Zahnärztliche Dienstleistungsorganisationen schaffen einen skalierbaren Weg für die Gerätebereitstellung, da Beschaffung, Softwareverwaltung, Schulung und Wartung über umfangreiche Praxisnetzwerke hinweg koordiniert werden können. Standardisierte CBCT-Plattformen ermöglichen es Klinikverantwortlichen, einheitliche Bildgebungsprotokolle zu etablieren und gleichzeitig die Fernbegutachtung von Fällen sowie konsistente Behandlungsplanungsabläufe zu gewährleisten. Bei der Beschaffung durch Unternehmen werden zudem Anbieter bevorzugt, die landesweite Installationskapazitäten, Cybersicherheitskontrollen, Verfügbarkeitsgarantien und die Integration in bestehende klinische Anwendungen bieten können. Der wirtschaftliche Effekt zeigt sich in der Implementierung von PDS Health und DEXIS, die KI-gestützte Bildgebungssoftware und CBCT-Systeme in über 1.000 US-amerikanische Zahnarztpraxen eingeführt haben. Solche Programme steigern die Nachfrage nach Geräten und generieren wiederkehrende Einnahmen aus Softwareabonnements, Serviceverträgen, Upgrades und Fortbildungen. Gleichzeitig erhöhen sie die Markteintrittsbarrieren für Anbieter ohne umfassenden technischen Support.
Konvergenz von Bildgebungshardware und Diagnosesoftware
Moderne Kaufentscheidungen berücksichtigen zunehmend die gesamte diagnostische Umgebung anstatt nur den Scanner. Rekonstruktionsqualität, automatisierte Positionierung, Reduzierung von Metallartefakten, Implantatplanungstools, Segmentierung, Cloud-Datenaustausch und Laboranbindung beeinflussen die klinische Produktivität direkt. Die CS 8200 3D Advance Edition von Carestream Dental veranschaulicht diese Konvergenz durch konfigurierbare Sichtfelder und KI-gestützte Implantatplanung. Bis Februar 2025 wurden weltweit über 25.000 Systeme der CS 8200 3D- und CS 8100 3D-Familie installiert. Die daraus resultierende Marktentwicklung führt zu einer Verlagerung hin zu softwarebasierter Differenzierung und Umsatzgenerierung über den gesamten Produktlebenszyklus. Hersteller müssen neben der Entwicklung von Detektoren und Generatoren auch in Algorithmenvalidierung, Schnittstellendesign, Cybersicherheit und Interoperabilität investieren. Anbieter profitieren von schnelleren Arbeitsabläufen, prüfen aber vor der Auswahl einer Plattform auch Datenportabilität, Abonnementkosten und Kompatibilität.
Markt für CBCT-Systeme: Zukunftstrends
KI-gestützte dreidimensionale Interpretation
Die Marktentwicklung von CBCT-Systemen wird sich zunehmend auf Algorithmen konzentrieren, die anatomische Strukturen identifizieren, kennzeichnen, segmentieren und quantifizieren. Die FDA-Zulassung für Overjet CBCT Assist im Dezember 2025 unterstreicht die Entwicklung hin zur automatisierten Beurteilung von Knochenniveaus, Atemwegsdimensionen, retinierten Zähnen und Abständen zwischen geplanten Behandlungsbereichen und kritischen anatomischen Strukturen. Zukünftige Systeme werden voraussichtlich Positionierungsführung, Qualitätskontrolle der Bildgebung, Rekonstruktion und Entscheidungsunterstützung in einem einzigen Arbeitsablauf vereinen. Die Akzeptanz hängt von extern validierter Leistung, klinischer Überwachung, Cybersicherheit und dem transparenten Umgang mit unklaren Befunden ab. Hersteller mit Zugang zu vielfältigen klinischen Datensätzen und regulatorischer Expertise dürften einen Wettbewerbsvorteil erlangen, während reine Hardwareanbieter möglicherweise Softwarepartnerschaften benötigen, um sich vom Wettbewerb abzuheben.
Konfigurierbare multimodale Bildgebungsplattformen
Die zukünftige Produktentwicklung wird Plattformen begünstigen, die sich von lokalisierten Zahnscans auf umfassendere kraniofaziale Untersuchungen erweitern lassen – dank softwarebasierter FOV-Optionen und modularer Hardware. Praxen können mit routinemäßigen Panorama- und CBCT-Aufnahmen kleinerer Volumina beginnen und später, mit steigendem Behandlungsvolumen, Funktionen für Fernröntgen, Gesichtsscans, Modellscans, Atemwege oder Operationsplanung hinzufügen. Das Portfolio von Planmeca umfasst bereits anpassbare Volumina von 3 x 3 cm bis 30 x 30 cm über verschiedene Geräte hinweg und verdeutlicht damit die Bandbreite, die von konfigurierbaren Gerätefamilien erwartet wird. Diese Architektur reduziert das Risiko vorzeitiger Austausche, stärkt die Beziehungen zu Anbietern und ermöglicht es Herstellern, Upgrades zu monetarisieren. Dosisoptimierung und Bewegungskorrektur bleiben auch bei erweiterter anatomischer Abdeckung unerlässlich.
Marktchancen für CBCT-Systeme
Lokalisierte Plattformen für wachstumsstarke asiatische Zahnarztnetzwerke
Hersteller können ihre Expansion durch lokalisierte Plattformen vorantreiben, die speziell für private Zahnarztketten, Diagnosezentren und Krankenhausnetzwerke in China, Indien, Südkorea und Südostasien entwickelt wurden. Die Marktprognose für CBCT-Systeme erfordert mehr als nur niedrigere Gerätepreise. Anbieter benötigen Software in der jeweiligen Landessprache, regional validierte klinische Arbeitsabläufe, eine schnelle Verfügbarkeit von Ersatzteilen, Schulungen für Vertriebspartner und Finanzierungsstrukturen, die auf die Cashflows der Praxen abgestimmt sind. Kompakte Raumkonzepte und modulare FOV-Erweiterungen können die Akzeptanz in Kliniken, die von Panorama-CT umsteigen, erhöhen. Partnerschaften mit zahnmedizinischen Fakultäten und Fachverbänden können die Befundungskompetenz stärken und die Unterauslastung reduzieren. Anbieter, die lokale Montage, Anwendungsunterstützung und interoperable Software kombinieren, können Wachstum generieren und gleichzeitig Importkosten, regulatorische Unterschiede und Serviceerwartungen bewältigen.
Lebenszyklusdienstleistungen für installierte Bildverarbeitungsflotten
Eine wachsende installierte Basis schafft Investitionsmöglichkeiten in Wartung, Kalibrierung, Protokolloptimierung, Cybersicherheit, Cloud-Speicher, Software-Upgrades und Mitarbeiterzertifizierung. Anbieter benötigen zunehmend die Gewissheit, dass die Systeme über mehrjährige Nutzungsdauern klinisch zuverlässig und mit sich weiterentwickelnden Planungsplattformen kompatibel bleiben. Anbieter können wiederkehrende Einnahmen generieren, indem sie vorbeugende Wartung, Fernüberwachung, Detektorleistungsprüfungen, Dosis-Audits und Anwendungsschulungen in gestaffelten Serviceverträgen bündeln. Das Geschäftsmodell unterstützt zudem Programme für generalüberholte Geräte und abonnementbasierte Software für kleinere Praxen. Der Erfolg hängt von transparenten Service-Level-Vereinbarungen, sicherem Datenaustausch und nachweisbaren Reduzierungen von Ausfallzeiten ab. Diese Chance ergänzt den Geräteverkauf, ohne ausschließlich auf den Bau neuer Kliniken oder Austauschzyklen angewiesen zu sein.
Aktuelle Entwicklungen
- Dezember 2025: Die Envista Holdings Corporation beteiligte sich über DEXIS an der landesweiten Implementierung von KI und dreidimensionaler Bildgebung in über 1.000 von PDS Health unterstützten Zahnarztpraxen. Die Implementierung umfasste die Systeme DTX Studio Clinic sowie DEXIS OP 3D und OP 3D Pro CBCT und unterstützt standardisierte Diagnostik, Behandlungsplanung, Patientenaufklärung und vernetzte klinische Arbeitsabläufe.
- Juli 2025: Carestream Dental LLC gab bekannt, dass die 3D-Systeme CS 9600 und CS 8200 nach einer Bewertung hinsichtlich Fertigungsqualität, Zuverlässigkeit, Innovation, Workflow-Integration und wissenschaftlicher Evidenz die Produktzertifizierung der Digital Dentistry Society erhalten haben. Die Systeme verfügen über KI-basierte Positionierung, konfigurierbare Sichtfelder und reduzieren Metallartefakte für Implantologie, Chirurgie, Kieferorthopädie und weitere Anwendungsgebiete.
- Februar 2025: Carestream Dental LLC stellte die Advance Edition des CS 8200 3D vor. Diese bietet drei konfigurierbare Sichtfeldpakete, zwei zusätzliche Optionen für große Patientenvolumina sowie eine KI-gestützte Implantatplanung. Das Unternehmen gab bekannt, dass weltweit bereits über 25.000 CS 8200 3D- und CS 8100 3D-Geräte installiert wurden, was die etablierte Marktbasis der Plattform unterstreicht.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -