
CBCTシステム市場:規模・シェア・予測 2034
CBCTシステム市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:用途別(歯科、その他)、患者位置別(単一位置)、検出器タイプ別(イメージインテンシファイア検出器、フラットパネルイメージャ検出器)、視野(FOV)別(小視野システム、中視野システム、大視野システム)、エンドユーザー別(病院およびクリニック、画像診断センター、学術研究機関)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00009780
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 07, 2026


2025年の市場規模
16億7000 万米ドル
基準年値
2034年の予測
52億3000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
13.50 %
成長率
対象市場
298億5000 万米ドル
(2026年~2034年)
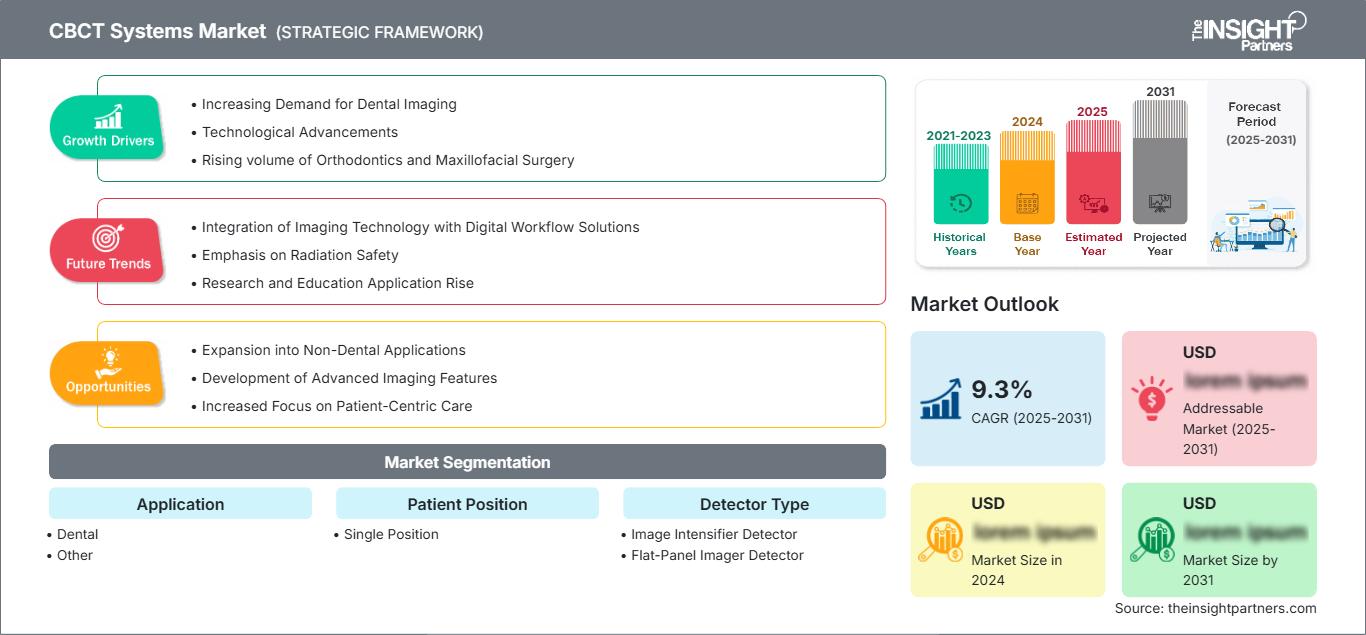
CBCTシステム市場は、2025年には16億7000万米ドルと評価され、2034年には52億3000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)13.50%を記録すると見込まれています。この拡大は、2Dレントゲン撮影から3D診断への移行、インプラント計画のニーズの高まり、および矯正歯科、歯内療法、外科手術、デジタル修復におけるコーンビームCTイメージングの利用拡大によって正当化されます。
北米のCBCTシステム市場規模は、2026年から2034年の間に年平均成長率(CAGR)12.5~13.5%で成長すると予測されています。北米は、歯科医療サービス機関の普及、高い機器交換需要、人工知能を活用した画像診断装置の迅速な導入といった要因から恩恵を受けています。PDS HealthとDEXISの全国的なパートナーシップにより、米国では1,000以上の歯科医院に人工知能とCBCT技術が導入されました。
CBCTシステム市場の評価と洞察
- 北米:この地域は2025年には36~38%のシェアを占め、組織化された歯科ネットワーク、好ましい技術更新サイクル、広範な専門インフラに支えられ、2026~2034年には年平均成長率(CAGR)12.5~13.5%で成長すると予測されている。
- 米国: 2025年には北米全体の収益の83~86%を占め、2034年まで年平均成長率(CAGR)12.0~13.0%を記録すると予想されている。
- ヨーロッパ:ヨーロッパは2025年に27~29%のシェアを獲得し、年平均成長率(CAGR)12.0~13.0%で拡大すると予測されており、ドイツ、英国、フランス、イタリア、スペインが機器導入を牽引する。
- アジア太平洋地域:アジア太平洋地域は2025年に25~28%のシェアを占め、中国、日本、韓国、インド、オーストラリアが牽引役となり、年平均成長率(CAGR)は14.5~15.5%を記録すると予想されている。
- 最大のセグメント:歯科用途は2025年に市場シェアの84~88%を占め、2026~2034年には年平均成長率(CAGR)13.0~14.0%で成長すると予測されている。
- 高成長分野:広視野角システムは2025年には市場シェアの18~22%を占め、2026~2034年には年平均成長率(CAGR)15.0~16.5%を記録すると予想されています。
- 詳細に分析された主要企業:アクテオングループ、旭レントゲン工業株式会社、ケアストリームデンタルLLC、セフラSC、デントスプライシロナ株式会社、エンビスタホールディングス株式会社、ジェノレイ株式会社、J.モリタ株式会社、プランメカ株式会社、およびヴァテック株式会社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
製品開発の進展により、CBCTシステム市場は、パノラマ画像、セファログラム画像、顔面スキャン、モデルスキャンなど、複数の機能を備えたモジュール式デバイスへと向かっています。各社は、フラットパネル検出器、カスタマイズ可能な視野オプション、金属アーチファクトの低減、モーション補正、自動位置決めなどに注力しています。例えば、Carestream Dental社のCS 9600は、5つの画像撮影機能、14種類のボリュームサイズを備え、最大75ミクロンの解像度で画像を提供します。こうした機能により、ソフトウェア、検出器の品質、およびシステム統合に重点を置いた生産努力の重要性が高まっています。
予測期間中、資本配分はアジア太平洋地域および中東における歯科チェーン、都市部の診断施設、大学病院、口腔外科ネットワークの開発にますます重点を置くようになるでしょう。適応症に特化した画像診断、スタッフ教育、品質管理措置、不必要な放射線被ばくの最小化に焦点を当てた規制勧告は、選択可能な視野オプションと線量管理ソフトウェアを備えた機器を支持するものとなるでしょう。例えば、2026年1月に発表された2025年版歯内療法画像診断ガイドラインには12の勧告が含まれており、特定の患者に対する選択的なCBCTの使用が強調されています。
CBCTシステム市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 16億7000万米ドル |
| 2034年までの市場規模 | 52億3000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 13.50% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
CBCTシステム市場分析
CBCTシステム市場の成長要因としては、インプラント挿入、埋伏歯検査、歯内療法、顎矯正手術、気道分析などにおいて、患者の解剖学的構造に関する3次元情報への需要が高まっていることが挙げられます。X線発生装置、フラットパネル検出器、モーションコントロール要素、再構成アルゴリズム、サイバーセキュリティソリューションから始まり、製造業者、販売業者、設置業者、ユーザーに至るまで、バリューチェーンは、従来の歯科用X線撮影に比べて放射線被ばく量が多いにもかかわらず、従来の歯科用X線撮影では得られない3次元情報へのニーズに基づいています。
このように、供給側の動向は、検出器の入手可能性、半導体コスト、ソフトウェアの現地化、規制当局の承認、およびサービスエンジニアリングによって決定されます。ベンダーに現地技術チームが存在することで、ダウンタイムの最小化とプロトコルの最適化が可能になり、構成のスケーラビリティによって、処置件数の増加に応じてセファロメトリックCBCTや広視野CBCTへのアップグレードが容易になります。
CBCTシステム市場レポートでは、競争上の差別化を図る上で、包括的なデジタルエコシステムへの依存度が高まっています。Carestream Dental LLC、Planmeca Oy、Dentsply Sirona Inc.、Envista Holdings Corporationは、画像診断装置とプランニングおよび/または臨床ソフトウェアソリューションを提供していますが、Vatech Co., Ltd.、Genoray Co., Ltd.、Asahi Roentgen Ind. Co., Ltd.は、より幅広い構成範囲、小型サイズ、および価格性能比を提供することで競争しています。
Cefla SC、J. MORITA CORP.、およびACTEON Groupは、専門的な臨床分野と流通チャネルにより、戦略的に重要な地位を維持しています。これらの企業は、AIを活用した画像再構成およびセグメンテーション機能、遠隔診断、クラウドベースの症例共有に資金を投入しています。メーカー各社は、スキャナーを診療管理ソフトウェア、手術支援ソフトウェア、矯正歯科ソフトウェア、および検査室業務と統合する必要があり、手作業によるデータ変換の手順を追加することなく統合する必要があるため、買収や提携の重要性がますます高まっています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
CBCTシステム市場:戦略的洞察
地域別分析
北米CBCTシステム市場
北米地域は2025年に市場シェアの36~38%を占め、2034年まで年平均成長率(CAGR)12.5~13.5%で成長すると予測されています。CBCTシステム市場のシェアは、広範な設置ベース、多数のインプラントおよび歯内療法、複数の拠点を持つ歯科ネットワークによる購入、口腔放射線学分野の経験豊富な専門家による臨床需要、および設置、校正、トレーニング、ソフトウェアサポートのための流通チャネルによって影響を受けています。
交換用機器の購入には、パノラマ、セファロメトリー、3D イメージング機能を備えた構成可能な機器がますます含まれるようになっています。放射線管理規制と専門家のガイドラインは、ルーチン スキャンではなく適応症に基づくスキャンを推奨しており、そのため、視野選択機能、小児プロトコル、線量記録機能の重要性が高まっています。米国食品医薬品局 (FDA) は、歯科用 CBCT は 2000 年代初頭から米国で市販されており、インプラント計画、顎の評価、歯内療法、外傷、病的な歯などの適応症に使用されていると述べています。
米国CBCTシステム市場
2025年には北米全体の収益の83~86%を米国が占め、2026~2034年には年平均成長率(CAGR)12.0~13.0%を達成すると予測されています。需要は、歯科医療サービス機関、インプラントセンター、矯正歯科医院、歯内療法専門医、口腔外科医、および教育機関に集中しています。調達イニシアチブは、数百もの拠点でプロトコルの導入、サイバーセキュリティ基準、ソフトウェアソリューション、およびスタッフのトレーニングを促進する可能性があります。
Envista Holdings Corporation、Carestream Dental LLC、Dentsply Sirona Inc.、Planmeca OY、Vatech Co. Ltd. はすべて、この地域で商業的なプレゼンスを維持しています。コーンビームCTスキャンの使用には、歯科インプラントを含む計画手順から気道評価、外科手術、複雑な歯内療法、患者教育まで、さまざまな傾向が見られます。2025年7月、PDS Healthは、1,000以上の歯科医院へのDEXIS AIソフトウェアとCBCTシステムの導入が完了したと報告しました。FDA承認のAI解釈ツールは、3Dデータセットに付加価値をもたらします。
欧州CBCTシステム市場
欧州は2025年に27~29%の市場シェアを占め、2034年までの期間で年平均成長率(CAGR)12.0~13.0%で成長すると予測されている。中でもドイツは圧倒的なリードを誇り、充実した歯科インフラ、機器エンジニアリング能力、そしてインプラント治療や修復処置に対するニーズの高さが評価されている。医療機器および放射線防護に関する欧州の要件への準拠は、品質管理、臨床データ、文書化、および線量最適化の重要性を高めている。
英国では、歯科医療と紹介センターへの民間投資が好条件を生み出しているものの、予算制約により購入サイクルが長期化している。ドイツでは、ラボネットワークとデジタル歯科医療が、質の高い複合型施設の発展を牽引している。フランス、イタリア、スペインでは、インプラント専門クリニック、民間クリニックの近代化、パノラマ撮影装置のハイブリッド型への置き換えなど、新たなビジネスチャンスが広がっている。Planmeca OyやCefla SCといった地元の機器メーカーは、現地生産の専門知識を活かして優位に立っている一方、グローバル企業は販売代理店を利用し、治療計画ソフトウェアとの連携を図る必要がある。
アジア太平洋地域におけるCBCTシステム市場
アジア太平洋地域は2025年に25~28%の市場シェアを占め、2026年から2034年にかけて年平均成長率(CAGR)14.5~15.5%で成長すると予測されている。中国は、機器製造、民間クリニックの拡大、病院による画像診断への投資により、この地域の需要を牽引している。日本と韓国も、製造業の発展に加え、高度な技術を備えた歯科診療を展開している。
インドは、都市部の診断センターや多科診療所にとって成長の可能性を秘めている一方、オーストラリアは専門歯科医院を通じてプレミアムサービスの普及を促進する道筋を提供している。検出器、電子機器、精密製造といった産業が地域に存在することは、地域のサプライチェーンの強化に役立つだろう。政策措置や臨床医教育による医療施設の近代化はアクセス向上につながるはずだが、規制の不均衡やサービス提供体制の不備が商業化に影響を与える可能性がある。
中東・アフリカのCBCTシステム市場
中東・アフリカ地域の年平均成長率(CAGR)は、2034年まで11.5%~12.5%と予測されています。この地域で最大の市場はサウジアラビアで、病院建設、個人歯科医院、その他の医療施設開発が活発に行われています。アラブ首長国連邦(UAE)は、高級クリニック、医療ツーリズム、デジタル技術を活用した治療センターなどを通じて市場に貢献しています。
南アフリカは、専門医と民間医療施設が豊富にあるため、サハラ以南アフリカにおける主要市場です。しかし、限られた設備投資予算、輸入への依存、そして地域内の他の地域でのサービス提供といった要因が、市場浸透を阻害するでしょう。市場機会は、小規模システム、販売代理店向け研修、機器の資金調達、そして都市部の新設病院への導入といった分野に見出せると考えられます。
セグメンテーション分析
応用
2026年から2034年にかけて、CBCTシステム市場は年平均成長率(CAGR)13.0~14.0%で成長すると予測されています。CBCTシステム市場は、診断の複雑さ、治療計画の要件、およびクリニック内での画像診断の経済的価値によって、アプリケーション全体にわたってその規模が決定されます。歯科ワークフローは、3次元可視化がインプラント埋入、歯内療法評価、矯正歯科、口腔外科、外傷評価、および顎顔面診断をサポートするため、市場を牽引しています。
- 歯科分野:インプラント治療、矯正歯科、歯内療法、歯周病治療、口腔外科では、歯根、骨量、神経、副鼻腔、埋伏歯、頭蓋顔面解剖学的構造を正確に視覚化する必要があるため、歯科分野への応用が主導的な地位を占めています。
- その他:指定されたセグメンテーション要件に従った個別の分析は提供されていません。
患者の体位
患者体位の需要は、2026年から2034年にかけて年平均成長率(CAGR)12.5~13.5%で拡大すると予測されています。体位設計は、機器の設置面積、患者のアクセス性、体動リスク、検査の一貫性、および診療所のスループットに影響を与えます。自動位置合わせカメラ、ヘッドサポート、スカウトイメージング、およびAI誘導による体位調整は、回避可能な体動によってアーチファクトが発生し、再撮影が必要になる可能性があるため、ますます重要になっています。
- シングルポジション:シングルポジション構成は、ワークフローの一貫性と省スペースな設置をサポートするため、標準化された画像取得、スタッフのトレーニングの簡素化、予測可能な患者の位置合わせ、および信頼性の高い画像処理能力を求める歯科医院にとって戦略的に適しています。
検出器の種類
検出器の種類は、2026年から2034年にかけて年平均成長率(CAGR)13.5~14.5%で成長すると予測されています。検出器の性能は、空間分解能、ダイナミックレンジ、スキャン速度、ノイズ、線量効率、装置サイズ、および生涯保守コストに影響を与えます。調達は、高速画像取得と高度な再構成アルゴリズムとの統合をサポートするデジタル検出器アーキテクチャへと移行しつつあります。
- イメージインテンシファイア検出器:イメージインテンシファイアシステムは、コスト重視の環境や既存設備の交換環境において依然として重要性を保っているが、大型のアーキテクチャ、幾何学的歪みの考慮事項、次世代のコンパクト設計との整合性の低さなどが、その戦略的な位置づけを制限している。
- フラットパネルイメージャ検出器:フラットパネルイメージャは、コンパクトな構造、デジタル取得、解像度の一貫性、ソフトウェアの互換性により、高性能な歯科画像処理、マルチモーダルプラットフォーム、線量管理、AI支援による再構成をサポートできるため、市場でより強い地位を占めています。
視野
視野(FOV)は、2026年から2034年にかけて年平均成長率(CAGR)14.0~15.0%で拡大すると予測されています。FOVの選択は、解剖学的範囲、ボクセル数、放射線被ばく量、および臨床における汎用性を決定します。メーカーは、1つのプラットフォーム内で複数の選択可能なボリュームを提供するようになってきており、これにより医療機関は診断上の疑問に合わせてスキャン領域を調整し、機器を交換することなくサービスを拡大することが可能になっています。
- 小型視野システム:小型視野システムは、歯内療法や局所的なインプラント評価において重要であり、集中的な解剖学的範囲、微細なボクセル解像度、アーチファクトの制御、および適応症に特化した線量管理が主な購入検討事項となります。
- 中視野システム:中視野プラットフォームは、解剖学的範囲と設備投資のバランスを取り、一般歯科、インプラント計画、矯正歯科評価、多象限評価をサポートすると同時に、多様な症例を扱うクリニックにも適しています。
- 広視野システム:広視野システムは、口腔外科、顎顔面診断、気道分析、顎矯正計画、複雑な矯正歯科治療などに利用され、専門センターに幅広い処置範囲とより強力な紹介サービスの可能性をもたらします。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階(初期段階/拡大段階/成熟段階) |
|
歯科 |
高い |
ガイド付きプランニング |
スケーリング |
|
他の |
低い |
耳鼻咽喉科画像診断 |
新興 |
CBCTシステム市場の成長要因と影響分析
歯科治療計画における精度要求の高まり
インプラント埋入、歯内療法再治療、埋伏歯抜歯、顎矯正手術は、骨の寸法と周囲の解剖学的構造に関する正確な知識に依存します。CBCTは、歯、顎、副鼻腔、神経、顎顔面解剖の3次元評価を可能にし、2次元画像では重なりや寸法の曖昧さが生じる可能性がある場合の計画を改善します。その影響は診断の信頼性にとどまらず、診療現場での画像診断は紹介サイクルを短縮し、ガイド手術をサポートし、患者や技工所とのコミュニケーションを改善することができます。しかし、CBCTは一般的に従来の歯科用X線撮影よりも多くの放射線を照射するため、規制当局は検査の正当性と最適化が必要であることを強調しています。したがって、選択可能な視野、小児用プロトコル、低線量モード、監査可能な照射設定を提供するサプライヤーは、責任ある臨床利用をサポートしながら需要を取り込む立場にあります。
複数拠点を持つ歯科組織の拡大
歯科医療サービス組織は、購入、ソフトウェア管理、トレーニング、メンテナンスを広範な診療ネットワーク全体で調整できるため、機器導入のための拡張可能なルートを構築できます。標準化されたCBCTプラットフォームにより、臨床リーダーは共通の画像プロトコルを確立できるだけでなく、遠隔での症例レビューや一貫した治療計画ワークフローも実現できます。企業購買では、全国規模の設置能力、サイバーセキュリティ管理、稼働時間保証、既存の臨床アプリケーションとの統合を提供できるベンダーが有利になります。PDS HealthとDEXISの導入事例では、AI搭載画像ソフトウェアとCBCTシステムが米国の1,000以上の歯科医院に導入され、商業的な効果が顕著に表れています。このようなプログラムは、機器の需要を高め、ソフトウェアのサブスクリプション、サービス契約、アップグレード、専門家教育から継続的な収益を生み出す一方で、幅広い技術サポートを持たないサプライヤーの参入障壁を高めます。
画像処理ハードウェアと診断ソフトウェアの融合
現代の購買決定では、スキャナー単体ではなく、診断環境全体を評価する傾向が強まっています。再構成品質、自動位置決め、金属アーチファクト低減、インプラント計画ツール、セグメンテーション、クラウド交換、ラボ接続は、臨床生産性に直接影響します。Carestream DentalのCS 8200 3D Advance Editionは、構成可能な視野とAIサポートによるインプラント計画を通じてこの融合を示しており、同社のCS 8200 3DおよびCS 8100 3Dシステムは、2025年2月までに世界中で25,000台を超えて設置されています。その結果、市場への影響は、ソフトウェア主導の差別化とライフサイクル収益へのシフトです。メーカーは、検出器とジェネレータの開発に加えて、アルゴリズムの検証、インターフェース設計、サイバーセキュリティ、相互運用性にも資金を投入する必要があります。プロバイダーはワークフローの高速化を実現できますが、プラットフォームにコミットする前に、データの移植性、サブスクリプションコスト、互換性も評価します。
CBCTシステム市場の将来動向
AI支援による3次元画像解釈
CBCTシステム市場のトレンドは、解剖学的構造を識別、ラベル付け、セグメント化、定量化するアルゴリズムにますます重点が置かれるようになるでしょう。2025年12月にOverjet CBCT AssistがFDAの承認を受けたことは、骨レベル、気道寸法、埋伏歯、および治療予定部位から重要な解剖学的構造までの距離の自動評価への動きを示しました。将来のシステムは、位置決めガイダンス、取得品質チェック、再構成、および意思決定支援を1つのワークフローに統合する可能性が高いです。普及は、外部検証済みの性能、臨床医の監督、サイバーセキュリティ、および不確実な所見の透明性のある処理に依存します。多様な臨床データセットと規制に関する専門知識にアクセスできるメーカーは優位に立つでしょうが、ハードウェアのみのサプライヤーは差別化を維持するためにソフトウェアパートナーシップが必要になるかもしれません。
構成可能なマルチモーダルイメージングプラットフォーム
今後の製品開発では、ソフトウェアによるFOVオプションとモジュール式ハードウェアにより、局所的な歯科スキャンからより広範囲の頭蓋顔面検査へと拡張できるプラットフォームが重視されるでしょう。診療所は、まずルーチンのパノラマ撮影や小容量CBCT機能から始め、処置件数の増加に伴い、頭部計測、顔面、模型スキャン、気道、または手術計画機能を追加できます。Planmecaの製品群は、すでに異なるユニットで3×3cmから30×30cmまでの調整可能なボリュームを網羅しており、構成可能な製品群に期待される幅広さを示しています。このアーキテクチャにより、早期の買い替えリスクが軽減され、ベンダーとの関係が強化され、メーカーはアップグレードを収益化できます。解剖学的範囲が拡大するにつれて、線量最適化と動き補正は引き続き重要になります。
CBCTシステム市場の機会
高成長を続けるアジアの歯科ネットワーク向けローカライズされたプラットフォーム
メーカーは、中国、インド、韓国、東南アジアの民間歯科チェーン、診断センター、病院ネットワーク向けに設計された地域特化型プラットフォームを通じて事業拡大を図ることができます。CBCTシステム市場の予測機会を実現するには、機器価格の引き下げだけでは不十分です。ベンダーは、現地語対応ソフトウェア、地域で検証済みの臨床ワークフロー、迅速なスペアパーツ供給、販売代理店向けトレーニング、診療所のキャッシュフローに合わせた資金調達構造などが必要です。コンパクトなフロアプランとモジュール式のFOVアップグレードにより、パノラマ画像から移行するクリニックでの導入が促進されます。歯科大学や専門家協会とのパートナーシップにより、画像診断能力の向上と利用率の低下を防ぐことができます。現地での組み立て、アプリケーションサポート、相互運用可能なソフトウェアを組み合わせたサプライヤーは、輸入コスト、規制のばらつき、サービスへの期待に対応しながら成長を捉えることができます。
設置済みイメージング機器群のライフサイクルサービス
導入台数の増加に伴い、保守、校正、プロトコルの最適化、サイバーセキュリティ、クラウドストレージ、ソフトウェアのアップグレード、スタッフの資格認定といった分野への投資機会が生まれています。医療提供者は、複数年にわたる所有期間を通じて、システムが臨床的に信頼性が高く、進化する計画プラットフォームと互換性を維持できるという保証をますます求めるようになっています。ベンダーは、予防保守、遠隔監視、検出器性能チェック、線量監査、アプリケーション研修などを段階的なサービス契約にパッケージ化することで、継続的な収益を確保できます。この商用モデルは、再生機器プログラムや小規模診療所向けのサブスクリプション型ソフトウェアもサポートしています。成功の鍵は、透明性の高いサービスレベル契約、安全なデータ交換、そしてダウンタイムの大幅な削減にあります。この機会は、新規診療所の建設や機器交換サイクルだけに頼ることなく、機器販売を補完するものです。
最近の動向
- 2025年12月:Envista Holdings Corporationは、DEXISを通じて、PDS Healthが支援する1,000以上の歯科医院における全国規模のAIおよび3次元画像処理システムの導入完了に貢献しました。この導入には、DTX Studio Clinic、DEXIS OP 3D、およびOP 3D Pro CBCTシステムが含まれており、標準化された診断、治療計画、患者教育、および連携した臨床ワークフローをサポートしています。
- 2025年7月:ケアストリーム・デンタル社は、同社のCS 9600およびCS 8200 3Dファミリーが、製造品質、信頼性、革新性、ワークフロー統合、および科学的根拠の評価を経て、デジタル歯科学会(Digital Dentistry Society)の製品認証を取得したことを発表しました。これらのシステムは、AIベースの位置決め、構成可能な視野、および金属アーチファクトの低減機能を備え、インプラント治療、外科手術、矯正歯科、その他の用途に対応します。
- 2025年2月:ケアストリーム・デンタル社は、CS 8200 3Dのアドバンスエディションを発表しました。このエディションでは、3種類の構成可能な視野パッケージ、2種類の追加大容量オプション、そしてAIを活用したインプラントプランニング機能が提供されています。同社は、CS 8200 3DとCS 8100 3Dが世界中で25,000台以上設置されていると報告しており、このプラットフォームの確固たる販売基盤を示しています。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -