
Mercado de sistemas CBCT: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y pronósticos de sistemas CBCT (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por aplicación (odontología, otros); posición del paciente (posición única); tipo de detector (detector intensificador de imagen, detector de imagen de panel plano); campo de visión (FOV) (sistemas de FOV pequeño, sistemas de FOV medio, sistemas de FOV grande); usuario final (hospitales y clínicas, centros de imágenes, institutos académicos y de investigación) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00009780
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 07, 2026


Tamaño del mercado en 2025
1.670 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
5.230 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
13,50 %
Índice de crecimiento
Mercado potencial
29.850 millones de dólares estadounidenses
(2026-2034)
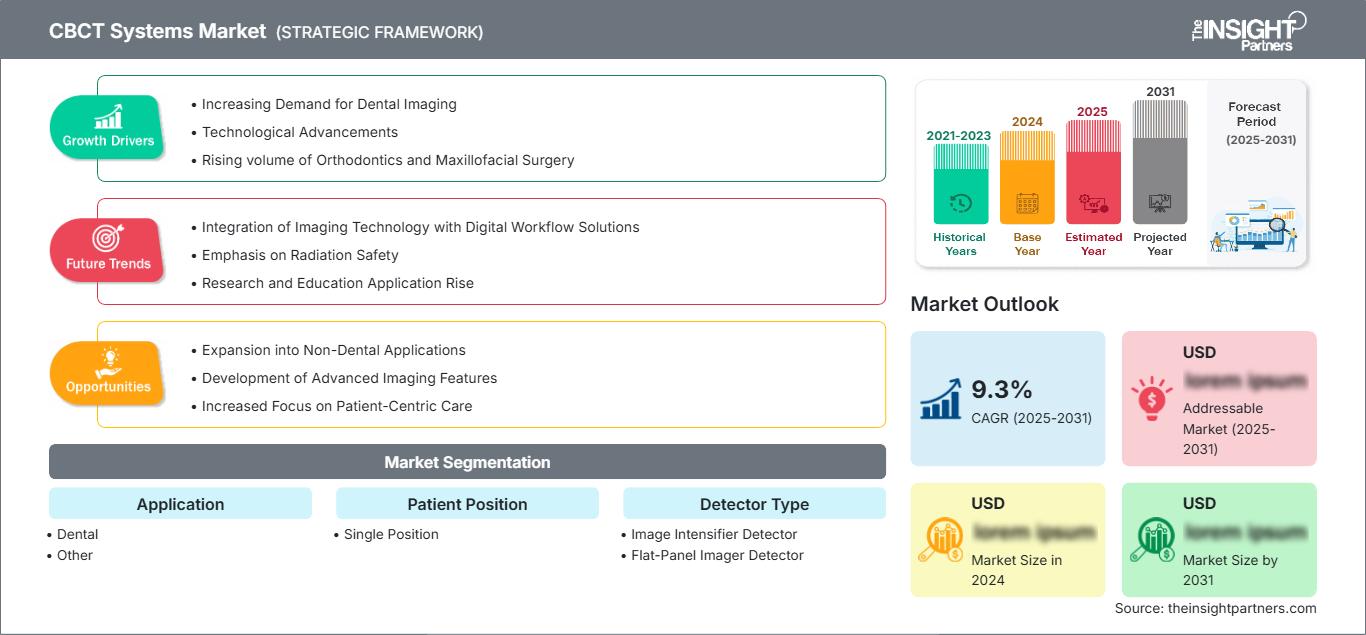
El mercado de sistemas CBCT alcanzó un valor de 1670 millones de dólares estadounidenses en 2025 y se prevé que alcance los 5230 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 13,50 % durante el período 2026-2034. Esta expansión se justifica por el cambio de la radiografía 2D al diagnóstico 3D, la creciente necesidad de planificación de implantes y el mayor uso de imágenes de haz cónico en ortodoncia, endodoncia, cirugía y restauración digitalizada.
Se prevé que el mercado norteamericano de sistemas CBCT experimente un crecimiento con una tasa de crecimiento anual compuesta (CAGR) estimada entre el 12,5 % y el 13,5 % entre 2026 y 2034. Norteamérica se beneficia de la disponibilidad de organizaciones de servicios dentales, la alta demanda de reemplazo y la rápida adopción de dispositivos de imagen con inteligencia artificial. La alianza estratégica entre PDS Health y DEXIS ha llevado la inteligencia artificial y la tecnología CBCT a más de 1000 clínicas dentales en Estados Unidos.
Evaluación y perspectivas del mercado de sistemas CBCT
- América del Norte: La región representó una participación del 36-38% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 12,5-13,5% durante el período 2026-2034, gracias a redes dentales organizadas, ciclos favorables de reemplazo de tecnología y una amplia infraestructura especializada.
- EE. UU.: El país representó entre el 83 % y el 86 % de los ingresos de Norteamérica en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 12,0 % al 13,0 % hasta 2034.
- Europa: Europa alcanzó una cuota de mercado del 27-29% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 12,0-13,0%, con Alemania, el Reino Unido, Francia, Italia y España a la cabeza en la adopción de equipos.
- Asia Pacífico: La región de Asia Pacífico representó entre el 25 % y el 28 % del mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 14,5 % al 15,5 %, liderada por China, Japón, Corea del Sur, India y Australia.
- Segmento más importante: Las aplicaciones dentales representaron una cuota de mercado del 84-88% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 13,0-14,0% durante el período 2026-2034.
- Segmento de alto crecimiento: Los sistemas de amplio campo de visión (FOV) representaron una cuota de mercado del 18-22% en 2025 y se espera que registren una tasa de crecimiento anual compuesta (CAGR) del 15,0-16,5% durante el período 2026-2034.
- Empresas clave analizadas en detalle: ACTEON Group, Asahi Roentgen Ind. Co., Ltd., Carestream Dental LLC, Cefla SC, Dentsply Sirona Inc., Envista Holdings Corporation, Genoray Co., Ltd., J. MORITA CORP., Planmeca Oy y Vatech Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El desarrollo de productos está impulsando el mercado de sistemas CBCT hacia dispositivos modulares con múltiples funcionalidades, incluyendo imágenes panorámicas, cefalométricas, escaneo facial y de modelos. Las empresas se han centrado en detectores de panel plano, opciones de campo de visión (FOV) personalizables, reducción de artefactos metálicos, corrección de movimiento y posicionamiento automático. Un ejemplo es el CS 9600 de Carestream Dental, que incluye cinco capacidades de imagen, 14 tamaños de volumen y proporciona imágenes con una resolución de hasta 75 micras. Estas características están incrementando la importancia de los esfuerzos de producción centrados en el software, la calidad del detector y la integración.
En el periodo previsto, la asignación de capital se centrará cada vez más en el desarrollo de cadenas dentales, centros de diagnóstico urbanos, hospitales universitarios y redes de cirugía oral en Asia Pacífico y Oriente Medio. Las recomendaciones regulatorias, centradas en la obtención de imágenes específicas para cada indicación, la formación del personal, las medidas de control de calidad y la minimización de la exposición innecesaria a la radiación, favorecerán los dispositivos con opciones de campo de visión (FOV) seleccionables y software de gestión de dosis. Por ejemplo, las directrices de 2025 para la obtención de imágenes endodónticas, publicadas en enero de 2026, incluían 12 recomendaciones y hacían hincapié en el uso selectivo de la tomografía computarizada de haz cónico (CBCT) para pacientes específicos.
Alcance del informe de mercado de sistemas CBCT
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.670 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 5.230 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 13,50% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis de mercado de sistemas CBCT
Los factores que impulsan el crecimiento del mercado de sistemas CBCT incluyen el aumento de la demanda de información tridimensional sobre la anatomía del paciente para la inserción de implantes, el examen de dientes impactados, la endodoncia, la cirugía ortognática y el análisis de las vías respiratorias. Desde los generadores de rayos X, los detectores de panel plano, los elementos de control de movimiento, los algoritmos de reconstrucción y las soluciones de ciberseguridad, hasta los fabricantes, distribuidores, instaladores y usuarios, la cadena de valor se basa en la necesidad de información tridimensional que no está disponible en la radiografía dental convencional, a pesar de la mayor exposición a la radiación en comparación con las radiografías dentales tradicionales.
Por lo tanto, la dinámica de la oferta está determinada por la disponibilidad de los detectores, los costos de los semiconductores, la localización del software, las aprobaciones regulatorias y la ingeniería de servicio. La presencia de equipos técnicos locales en los proveedores permite minimizar el tiempo de inactividad y optimizar los protocolos, mientras que la escalabilidad de las configuraciones facilita la actualización a tomografías computarizadas de haz cónico (CBCT) cefalométricas o de campo amplio cuando aumenta el volumen de procedimientos.
El informe de mercado de sistemas CBCT, para la diferenciación competitiva, se basa cada vez más en ecosistemas digitales integrales. Carestream Dental LLC, Planmeca Oy, Dentsply Sirona Inc. y Envista Holdings Corporation ofrecen dispositivos de imagen junto con soluciones de software de planificación y/o clínicas, mientras que Vatech Co., Ltd., Genoray Co., Ltd. y Asahi Roentgen Ind. Co., Ltd. compiten ofreciendo una gama de configuraciones más amplia, un tamaño reducido y una buena relación rendimiento-precio.
Cefla SC, J. MORITA CORP. y ACTEON Group mantienen su importancia estratégica gracias a sus gamas clínicas especializadas y canales de distribución. El capital se invierte en capacidades de reconstrucción y segmentación basadas en IA, diagnóstico remoto y compartición de casos en la nube. Las adquisiciones y alianzas cobran cada vez más relevancia, ya que los fabricantes necesitan integrar los escáneres con software de gestión de consultorios, software de cirugía guiada, software de ortodoncia y operaciones de laboratorio sin añadir un paso adicional de conversión manual de datos.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de sistemas CBCT: Perspectivas estratégicas
Perspectivas regionales
Mercado de sistemas CBCT en Norteamérica
La región de Norteamérica representó entre el 36 % y el 38 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa anual compuesta (CAGR) del 12,5 % al 13,5 % hasta 2034. La cuota de mercado de los sistemas CBCT se ve influenciada por una amplia base instalada, un volumen significativo de implantes y procedimientos endodónticos, compras por parte de redes dentales con múltiples ubicaciones, la demanda clínica derivada de profesionales experimentados en el área de radiología oral y los canales de distribución para la instalación, calibración, capacitación y soporte de software.
Las compras de reemplazo incluyen cada vez más equipos configurables con capacidades de imagen panorámica, cefalométrica y 3D. Las regulaciones de control de radiación y las guías profesionales favorecen las exploraciones basadas en indicaciones en lugar de las exploraciones de rutina y, por lo tanto, la importancia de la selección del campo de visión, el protocolo pediátrico y las funciones de registro de dosis se vuelve más significativa. La Administración de Alimentos y Medicamentos (FDA) afirma que la tomografía computarizada de haz cónico (CBCT) dental está disponible comercialmente en los EE. UU. desde principios de la década de 2000 y se utiliza para indicaciones como la planificación de implantes, la evaluación de la mandíbula, la endodoncia, los traumatismos y las patologías dentales, entre otras.
Mercado de sistemas CBCT en EE. UU.
Estados Unidos representó entre el 83 % y el 86 % de los ingresos de Norteamérica en 2025 y alcanzará una tasa de crecimiento anual compuesta (TCAC) del 12 % al 13 % entre 2026 y 2034. La demanda se concentra en organizaciones de servicios dentales, centros de implantes, consultorios de ortodoncia, endodoncistas, cirujanos orales e instituciones académicas. Las iniciativas de adquisición pueden facilitar la implementación de protocolos, estándares de ciberseguridad, soluciones de software y capacitación del personal en cientos de centros.
Envista Holdings Corporation, Carestream Dental LLC, Dentsply Sirona Inc., Planmeca OY y Vatech Co. Ltd. mantienen su presencia comercial en la región. Se han observado tendencias en el uso de tomografías computarizadas de haz cónico (CBCT), desde la planificación de procedimientos que involucran implantes dentales hasta la evaluación de las vías respiratorias, procedimientos quirúrgicos, casos complejos de endodoncia y educación del paciente. En julio de 2025, PDS Health informó que había completado la implementación del software DEXIS AI y los sistemas CBCT en más de mil consultorios dentales. Las herramientas de interpretación de IA aprobadas por la FDA agregarán valor a los conjuntos de datos 3D.
Mercado europeo de sistemas CBCT
Europa ostentaba una cuota de mercado del 27-29% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 12,0-13,0% hasta 2034. Alemania lidera con amplia ventaja, gracias a su sólida infraestructura dental, su capacidad de ingeniería de equipos y la demanda de procedimientos de implantología y restauración. El cumplimiento de la normativa europea sobre dispositivos médicos y protección radiológica incrementa la importancia de la gestión de la calidad, los datos clínicos, la documentación y la optimización de la dosis.
Las inversiones privadas en centros de atención y derivación dental en el Reino Unido generan condiciones favorables, pero las restricciones presupuestarias prolongan los ciclos de compra. En Alemania, la red de laboratorios y la odontología digital impulsan instalaciones multimodales de alta calidad. Francia, Italia y España ofrecen otras oportunidades en clínicas centradas en implantes, la modernización de clínicas privadas y la sustitución de equipos panorámicos por híbridos. Los fabricantes locales de equipos, como Planmeca Oy y Cefla SC, obtienen una ventaja gracias a su experiencia en producción local; los proveedores globales deben recurrir a distribuidores e integrarse con software de planificación de tratamientos.
Mercado de sistemas CBCT en la región Asia-Pacífico
La región de Asia-Pacífico representó entre el 25 % y el 28 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 14,5 % al 15,5 % entre 2026 y 2034. China lidera la demanda regional gracias a la fabricación de equipos, la expansión de las clínicas privadas y las inversiones en diagnóstico por imagen por parte de los hospitales. Japón y Corea del Sur han desarrollado fábricas y prácticas dentales tecnológicamente avanzadas.
India presenta un gran potencial de crecimiento para los centros de diagnóstico metropolitanos y las clínicas multiespecializadas, mientras que Australia ofrece una vía para la adopción de servicios de alta gama a través de la odontología especializada. La disponibilidad regional de industrias en detectores, electrónica y fabricación de precisión contribuiría a la cadena de suministro de la región. La modernización de las instalaciones sanitarias mediante políticas y la formación del personal clínico debería aumentar el acceso, pero las disparidades regulatorias y en la prestación de servicios afectarían a la comercialización.
Mercado de sistemas CBCT de Oriente Medio y África
Se prevé que la tasa de crecimiento anual compuesta (TCAC) para la región de Oriente Medio y África se sitúe entre el 11,5 % y el 12,5 % hasta 2034. El mayor mercado de la región es Arabia Saudita, debido a la construcción de hospitales, las clínicas dentales privadas y el desarrollo de otras instalaciones sanitarias. Los Emiratos Árabes Unidos contribuyen al mercado mediante clínicas de alta gama, turismo médico y centros de tratamiento con tecnología digital.
Sudáfrica es el mercado clave del África subsahariana debido a su gran cantidad de especialistas y centros de salud privados. El presupuesto limitado, la dependencia de las importaciones y la falta de servicios en el resto de la región limitarán la penetración en el mercado. Las oportunidades de mercado se encontrarán en sistemas más pequeños, capacitación de distribuidores, financiamiento de equipos e instalación en nuevos hospitales urbanos.
Análisis de segmentación
Solicitud
Se prevé que la aplicación registre una tasa de crecimiento anual compuesta (CAGR) del 13,0 % al 14,0 % durante el período 2026-2034. El alcance del mercado de sistemas CBCT en todas las aplicaciones está determinado por la complejidad del diagnóstico, los requisitos de planificación del tratamiento y el valor económico de la obtención de imágenes en la clínica. Los flujos de trabajo dentales predominan, ya que la visualización tridimensional facilita la colocación de implantes, la evaluación endodóntica, la ortodoncia, la cirugía oral, la evaluación de traumatismos y el diagnóstico maxilofacial.
- Odontología: Las aplicaciones odontológicas ocupan una posición de liderazgo debido a que la implantología, la ortodoncia, la endodoncia, la periodoncia y la cirugía oral requieren una visualización precisa de las raíces, el volumen óseo, los nervios, los senos paranasales, los dientes impactados y la anatomía craneofacial.
- Otros: No se proporciona ningún análisis separado de acuerdo con los requisitos de segmentación especificados.
Posición del paciente
Se prevé que el posicionamiento del paciente aumente a una tasa de crecimiento anual compuesta (TCAC) del 12,5 % al 13,5 % durante el período 2026-2034. La arquitectura de posicionamiento afecta al espacio que ocupa el equipo, la accesibilidad del paciente, el riesgo de movimiento, la uniformidad de los exámenes y el rendimiento de la clínica. Las cámaras de alineación automatizada, los soportes para la cabeza, las imágenes de localización y el posicionamiento guiado por IA están adquiriendo cada vez más importancia, ya que los movimientos evitables pueden producir artefactos y requerir exposiciones repetidas.
- Posición única: Las configuraciones de posición única favorecen la coherencia del flujo de trabajo y las instalaciones que optimizan el espacio, lo que las hace estratégicamente adecuadas para las clínicas dentales que buscan una adquisición estandarizada, una formación simplificada del personal, una alineación predecible del paciente y un rendimiento de imagen fiable.
Tipo de detector
Se prevé que el tipo de detector registre una tasa de crecimiento anual compuesta (TCAC) del 13,5 % al 14,5 % durante el período 2026-2034. El rendimiento del detector influye en la resolución espacial, el rango dinámico, la velocidad de escaneo, el ruido, la eficiencia de la dosis, el tamaño del equipo y los costos de mantenimiento durante su vida útil. La adquisición de detectores se está orientando hacia arquitecturas digitales que permiten la captura rápida de imágenes y la integración con algoritmos de reconstrucción avanzados.
- Detector intensificador de imagen: Los sistemas intensificadores de imagen conservan su relevancia en entornos donde el coste es un factor importante y en la sustitución de la base instalada, aunque su arquitectura más voluminosa, las consideraciones sobre la distorsión geométrica y una menor compatibilidad con los diseños compactos de próxima generación limitan su posición estratégica.
- Detector de imágenes de panel plano: Los detectores de imágenes de panel plano gozan de una posición de mercado más sólida debido a su construcción compacta, adquisición digital, consistencia de resolución y compatibilidad de software, lo que permite la obtención de imágenes dentales de alta calidad, plataformas multimodales, gestión de dosis y reconstrucción asistida por IA.
Campo de visión
Se prevé que el campo de visión crezca a una tasa de crecimiento anual compuesta (TCAC) del 14,0 % al 15,0 % durante el período 2026-2034. La selección del campo de visión determina la cobertura anatómica, los requisitos de vóxeles, la exposición a la radiación y la versatilidad clínica. Los fabricantes ofrecen cada vez más múltiples volúmenes seleccionables dentro de una misma plataforma, lo que permite a los centros médicos adaptar el área de exploración a la pregunta diagnóstica y ampliar los servicios sin necesidad de reemplazar el equipo.
- Sistemas de campo de visión pequeño: Los sistemas de campo de visión pequeño son importantes para la endodoncia y la evaluación localizada de implantes, donde la cobertura anatómica focalizada, la resolución de vóxel fina, el control de artefactos y la gestión de la dosis específica para cada indicación son consideraciones primordiales a la hora de comprar.
- Sistemas de campo de visión medio: Las plataformas de campo de visión medio equilibran la cobertura anatómica y la inversión de capital, lo que permite realizar odontología general, planificar implantes, evaluar ortodoncia y evaluar casos en múltiples cuadrantes, al tiempo que resultan adecuadas para clínicas con una gran diversidad de pacientes.
- Sistemas de campo de visión amplio: Los sistemas de campo de visión amplio se utilizan en cirugía oral, diagnóstico maxilofacial, análisis de las vías respiratorias, planificación ortognática y ortodoncia compleja, lo que proporciona a los centros especializados una cobertura de procedimientos más amplia y un mayor potencial de servicio de derivación.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción (emergente/en expansión/madura) |
|
Dental |
Alto |
Planificación guiada |
Escalada |
|
Otro |
Bajo |
Imágenes de otorrinolaringología |
Emergente |
Factores de crecimiento del mercado de sistemas CBCT y análisis de su impacto
Requisitos de precisión cada vez mayores en la planificación de tratamientos dentales.
La colocación de implantes, el retratamiento endodóncico, la extracción de dientes impactados y la cirugía ortognática dependen de un conocimiento preciso de las dimensiones óseas y las estructuras anatómicas cercanas. La tomografía computarizada de haz cónico (CBCT) permite la evaluación tridimensional de dientes, mandíbulas, senos paranasales, nervios y anatomía maxilofacial, lo que mejora la planificación en casos donde las imágenes bidimensionales pueden generar superposiciones o ambigüedad dimensional. El impacto va más allá de la confianza diagnóstica, ya que la obtención de imágenes en la práctica clínica puede acortar los ciclos de derivación, facilitar la cirugía guiada y mejorar la comunicación con pacientes y laboratorios. No obstante, las autoridades reguladoras enfatizan que los exámenes deben estar justificados y optimizados, dado que la CBCT generalmente emite más radiación que la radiografía dental convencional. En consecuencia, los proveedores que ofrecen campos de visión seleccionables, protocolos pediátricos, modos de baja dosis y ajustes de exposición auditables están en una posición ventajosa para satisfacer la demanda y, al mismo tiempo, promover un uso clínico responsable.
Expansión de organizaciones dentales con múltiples sedes
Las organizaciones de servicios dentales crean una ruta escalable para la implementación de equipos, ya que la compra, la gestión del software, la capacitación y el mantenimiento se pueden coordinar a través de extensas redes de consultorios. Las plataformas CBCT estandarizadas permiten a los líderes clínicos establecer protocolos de imagen comunes, a la vez que posibilitan la revisión remota de casos y flujos de trabajo de planificación de tratamientos consistentes. Las compras empresariales también favorecen a los proveedores que pueden ofrecer capacidad de instalación a nivel nacional, controles de ciberseguridad, garantías de tiempo de actividad e integración con las aplicaciones clínicas existentes. El efecto comercial es visible en la implementación de PDS Health y DEXIS, que llevó software de imagen con IA y sistemas CBCT a más de 1000 consultorios dentales en EE. UU. Estos programas aumentan la demanda de unidades y generan ingresos recurrentes por suscripciones de software, acuerdos de servicio, actualizaciones y capacitación profesional, al tiempo que elevan las barreras de entrada para los proveedores que carecen de un amplio soporte técnico.
Convergencia de hardware de imagen y software de diagnóstico
Las decisiones de compra modernas evalúan cada vez más el entorno de diagnóstico completo en lugar del escáner únicamente. La calidad de la reconstrucción, el posicionamiento automatizado, la reducción de artefactos metálicos, las herramientas de planificación de implantes, la segmentación, el intercambio en la nube y la conectividad con el laboratorio influyen directamente en la productividad clínica. El CS 8200 3D Advance Edition de Carestream Dental ilustra esta convergencia mediante campos de visión configurables y planificación de implantes con soporte de IA, mientras que su familia instalada superó los 25 000 sistemas CS 8200 3D y CS 8100 3D en todo el mundo para febrero de 2025. El impacto resultante en el mercado es un cambio hacia la diferenciación basada en software y los ingresos del ciclo de vida. Los fabricantes deben financiar la validación de algoritmos, el diseño de la interfaz, la ciberseguridad y la interoperabilidad junto con el desarrollo de detectores y generadores. Los proveedores obtienen flujos de trabajo más rápidos, pero también evalúan la portabilidad de datos, los costos de suscripción y la compatibilidad antes de comprometerse con una plataforma.
Tendencias futuras del mercado de sistemas CBCT
Interpretación tridimensional asistida por IA
Las tendencias del mercado de sistemas CBCT se centrarán cada vez más en algoritmos que identifiquen, etiqueten, segmenten y cuantifiquen estructuras anatómicas. La aprobación de la FDA para Overjet CBCT Assist en diciembre de 2025 demostró un avance hacia la evaluación automatizada de los niveles óseos, las dimensiones de las vías respiratorias, los dientes impactados y las distancias desde los sitios de tratamiento planificados hasta la anatomía crítica. Es probable que los sistemas futuros combinen la guía de posicionamiento, las comprobaciones de calidad de adquisición, la reconstrucción y el apoyo a la toma de decisiones en un mismo flujo de trabajo. La adopción dependerá del rendimiento validado externamente, la supervisión clínica, la ciberseguridad y el tratamiento transparente de los hallazgos inciertos. Los fabricantes con acceso a diversos conjuntos de datos clínicos y experiencia regulatoria deberían obtener una ventaja, mientras que los proveedores de hardware únicamente podrían necesitar alianzas de software para mantener la diferenciación.
Plataformas de imágenes multimodales configurables
El desarrollo futuro de productos favorecerá plataformas que amplíen desde escaneos dentales localizados hasta exámenes craneofaciales más amplios mediante opciones de campo de visión (FOV) habilitadas por software y hardware modular. Las clínicas pueden comenzar con capacidades rutinarias de panorámica y CBCT de pequeño volumen, y luego agregar funciones cefalométricas, faciales, de escaneo de modelos, de vías respiratorias o de planificación quirúrgica a medida que aumente el volumen de procedimientos. El portafolio de Planmeca ya abarca volúmenes ajustables desde 3 x 3 centímetros hasta 30 x 30 centímetros en diferentes unidades, lo que ilustra la amplitud que se espera de las familias configurables. Esta arquitectura reduce el riesgo de reemplazo prematuro, fortalece las relaciones con los proveedores y permite a los fabricantes monetizar las actualizaciones. La optimización de la dosis y la corrección del movimiento seguirán siendo esenciales a medida que se amplíe la cobertura anatómica.
Oportunidades de mercado para sistemas CBCT
Plataformas localizadas para redes dentales asiáticas de alto crecimiento
Los fabricantes pueden expandirse mediante plataformas localizadas diseñadas para cadenas dentales privadas, centros de diagnóstico y redes hospitalarias en China, India, Corea del Sur y el sudeste asiático. La oportunidad que ofrece el mercado de sistemas CBCT requiere más que precios más bajos para los equipos. Los proveedores necesitan software en el idioma local, flujos de trabajo clínicos validados regionalmente, disponibilidad rápida de repuestos, capacitación para distribuidores y estructuras de financiamiento alineadas con los flujos de efectivo de las clínicas. Los diseños compactos y las actualizaciones modulares del campo de visión (FOV) pueden ampliar la adopción entre las clínicas que están pasando de la imagen panorámica. Las alianzas con facultades de odontología y asociaciones de especialistas pueden mejorar la competencia en interpretación y reducir la subutilización. Los proveedores que combinan el ensamblaje local, el soporte de aplicaciones y el software interoperable pueden aprovechar el crecimiento mientras gestionan los costos de importación, las variaciones regulatorias y las expectativas de servicio.
Servicios de ciclo de vida para flotas de sistemas de imagen instalados
Una base instalada en constante crecimiento genera oportunidades de inversión en mantenimiento, calibración, optimización de protocolos, ciberseguridad, almacenamiento en la nube, actualizaciones de software y certificación del personal. Los proveedores exigen cada vez más la garantía de que los sistemas seguirán siendo clínicamente fiables y compatibles con las plataformas de planificación en constante evolución durante periodos de propiedad de varios años. Los proveedores pueden generar ingresos recurrentes al integrar el mantenimiento preventivo, la monitorización remota, las comprobaciones del rendimiento de los detectores, las auditorías de dosis y la formación en aplicaciones en contratos de servicio escalonados. El modelo comercial también admite programas de equipos reacondicionados y software por suscripción para consultorios más pequeños. El éxito dependerá de compromisos de nivel de servicio transparentes, un intercambio de datos seguro y reducciones demostrables del tiempo de inactividad. Esta oportunidad complementa la venta de equipos sin depender exclusivamente de la construcción de nuevas clínicas o de los ciclos de reemplazo.
Novedades recientes
- Diciembre de 2025: Envista Holdings Corporation participó, a través de DEXIS, en la finalización de un despliegue nacional de inteligencia artificial e imágenes tridimensionales en más de 1000 clínicas dentales respaldadas por PDS Health. La implementación incluyó los sistemas DTX Studio Clinic y DEXIS OP 3D y OP 3D Pro CBCT, que permiten diagnósticos estandarizados, planificación de tratamientos, educación del paciente y flujos de trabajo clínicos conectados.
- Julio de 2025: Carestream Dental LLC anunció que su familia de sistemas 3D CS 9600 y CS 8200 recibió la certificación de la Sociedad de Odontología Digital (DDSS) tras una evaluación de la calidad de fabricación, la fiabilidad, la innovación, la integración en el flujo de trabajo y la evidencia científica que los respalda. Estos sistemas incorporan posicionamiento basado en IA, campos de visión configurables y reducción de artefactos metálicos para implantología, cirugía, ortodoncia y otras aplicaciones.
- Febrero de 2025: Carestream Dental LLC presentó la edición Advance del CS 8200 3D, que ofrece tres paquetes de campo de visión configurables, dos opciones adicionales de gran volumen y funcionalidad de planificación de implantes con inteligencia artificial. La compañía informó que se habían instalado más de 25 000 unidades CS 8200 3D y CS 8100 3D en todo el mundo, lo que demuestra la sólida base comercial de la plataforma.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -