
Mercato dei sistemi CBCT: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei sistemi CBCT (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per applicazione (odontoiatria, altro); posizione del paziente (posizione singola); tipo di rivelatore (rivelatore intensificatore di immagine, rivelatore a pannello piatto); campo visivo (FOV) (sistemi FOV piccoli, sistemi FOV medi, sistemi FOV grandi); utente finale (ospedali e cliniche, centri di diagnostica per immagini, istituti accademici e di ricerca) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00009780
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 07, 2026


Dimensioni del mercato nel 2025
1,67 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
5,23 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
13,50 %
Tasso di crescita
Mercato di riferimento
29,85 miliardi di dollari USA
(2026-2034)
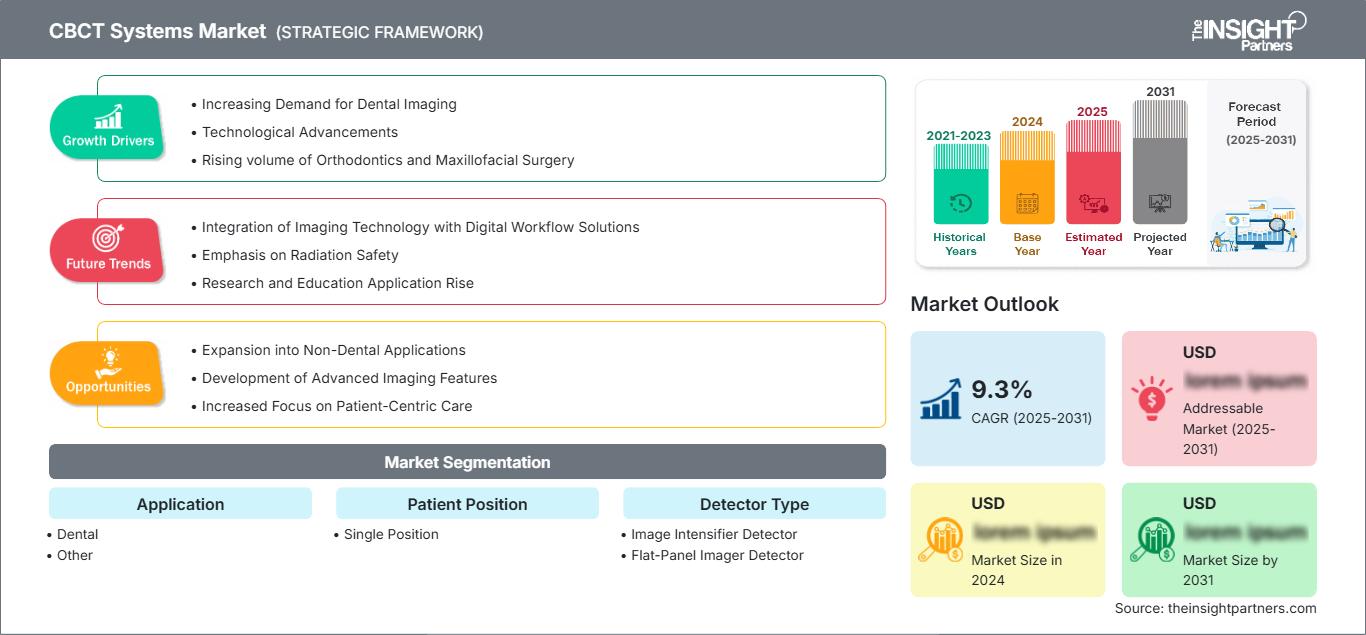
Il mercato dei sistemi CBCT aveva un valore di 1,67 miliardi di dollari nel 2025 e si prevede che raggiungerà i 5,23 miliardi di dollari entro il 2034, registrando un CAGR del 13,50% nel periodo 2026-2034. Questa espansione è giustificata dal passaggio dalla radiografia 2D alla diagnosi 3D, dalla crescente necessità di pianificazione implantare e dal maggiore utilizzo della tomografia computerizzata a fascio conico (CBCT) in ortodonzia, endodonzia, chirurgia e protesi digitali.
Si prevede che il mercato nordamericano dei sistemi CBCT registrerà una crescita a un tasso annuo composto (CAGR) del 12,5-13,5% tra il 2026 e il 2034. Il Nord America beneficia della presenza di organizzazioni di servizi odontoiatrici, dell'elevata necessità di sostituzione delle apparecchiature e della rapida adozione di dispositivi di imaging basati sull'intelligenza artificiale. La partnership nazionale tra PDS Health e DEXIS ha portato l'intelligenza artificiale e la tecnologia CBCT in oltre 1.000 studi dentistici negli Stati Uniti.
Analisi e approfondimenti sul mercato dei sistemi CBCT
- Nord America: La regione rappresentava una quota del 36-38% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 12,5-13,5% nel periodo 2026-2034, grazie al supporto di reti odontoiatriche organizzate, cicli di sostituzione tecnologica favorevoli e un'ampia infrastruttura specialistica.
- USA: Nel 2025 il Paese ha rappresentato l'83-86% del fatturato nordamericano e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 12,0-13,0% fino al 2034.
- Europa: Nel 2025 l'Europa ha conquistato una quota di mercato del 27-29% e si prevede che crescerà a un tasso annuo composto (CAGR) del 12,0-13,0%, con Germania, Regno Unito, Francia, Italia e Spagna in testa per l'adozione delle apparecchiature.
- Asia-Pacifico: la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 25% e il 28% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 14,5-15,5%, trainata da Cina, Giappone, Corea del Sud, India e Australia.
- Segmento più ampio: le applicazioni dentali rappresentavano una quota di mercato dell'84-88% nel 2025 e si prevede che cresceranno a un CAGR del 13,0-14,0% nel periodo 2026-2034.
- Segmento ad alta crescita: i sistemi con ampio campo visivo (FOV) rappresentavano una quota di mercato del 18-22% nel 2025 e si prevede che registreranno un CAGR del 15,0-16,5% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: ACTEON Group, Asahi Roentgen Ind. Co., Ltd., Carestream Dental LLC, Cefla SC, Dentsply Sirona Inc., Envista Holdings Corporation, Genoray Co., Ltd., J. MORITA CORP., Planmeca Oy e Vatech Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Lo sviluppo di nuovi prodotti sta guidando il mercato dei sistemi CBCT verso dispositivi modulari con molteplici funzionalità, tra cui imaging panoramico, imaging cefalometrico, scansione facciale e scansione di modelli. Le aziende si sono concentrate su rivelatori a pannello piatto, opzioni di campo visivo personalizzabili, riduzione degli artefatti metallici, correzione del movimento e posizionamento automatico. Un esempio è il CS 9600 di Carestream Dental, che include cinque capacità di imaging, 14 dimensioni di volume e fornisce immagini con una risoluzione fino a 75 micron. Tali caratteristiche stanno aumentando l'importanza degli sforzi produttivi focalizzati su software, qualità del rivelatore e integrazione.
Nel periodo di previsione, l'allocazione dei capitali si concentrerà sempre più sullo sviluppo di catene di cliniche dentistiche, strutture diagnostiche urbane, ospedali universitari e reti di chirurgia orale nell'area Asia-Pacifico e in Medio Oriente. Le raccomandazioni normative incentrate sull'imaging specifico per indicazione, sulla formazione del personale, sulle misure di controllo qualità e sulla minimizzazione dell'esposizione non necessaria alle radiazioni saranno a favore di dispositivi con opzioni di campo visivo selezionabili e software di gestione della dose. Ad esempio, le linee guida 2025 per l'imaging endodontico, pubblicate nel gennaio 2026, includevano 12 raccomandazioni e sottolineavano l'uso selettivo della CBCT per pazienti specifici.
Ambito del rapporto sul mercato dei sistemi CBCT
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,67 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 5,23 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 13,50% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei sistemi CBCT
I fattori trainanti della crescita nel mercato dei sistemi CBCT includono l'aumento della domanda di informazioni tridimensionali sull'anatomia del paziente per l'inserimento di impianti, l'esame dei denti inclusi, l'endodonzia, la chirurgia ortognatica e l'analisi delle vie aeree. Partendo dai generatori di raggi X, dai rivelatori a pannello piatto, dagli elementi di controllo del movimento, dagli algoritmi di ricostruzione e dalle soluzioni di sicurezza informatica, fino ad arrivare a produttori, distributori, installatori e utenti, la catena del valore si basa sulla necessità di informazioni tridimensionali non disponibili nella radiografia dentale convenzionale, nonostante la maggiore esposizione alle radiazioni rispetto alle radiografie dentali tradizionali.
Pertanto, le dinamiche del lato dell'offerta sono determinate dalla disponibilità dei rivelatori, dai costi dei semiconduttori, dalla localizzazione del software, dalle approvazioni normative e dall'ingegneria dell'assistenza. La presenza di team tecnici locali presso i fornitori consente di ridurre al minimo i tempi di inattività e di ottimizzare i protocolli, mentre la scalabilità delle configurazioni facilita l'aggiornamento a tomografi computerizzati a fascio conico (CBCT) cefalometrici o a campo ampio quando il volume delle procedure aumenta.
Il mercato dei sistemi CBCT, in termini di differenziazione competitiva, si basa sempre più su ecosistemi digitali completi. Carestream Dental LLC, Planmeca Oy, Dentsply Sirona Inc. e Envista Holdings Corporation offrono dispositivi di imaging insieme a soluzioni software per la pianificazione e/o la pratica clinica, mentre Vatech Co., Ltd., Genoray Co., Ltd. e Asahi Roentgen Ind. Co., Ltd. competono offrendo una gamma di configurazioni più ampia, dimensioni ridotte e un ottimo rapporto prestazioni-prezzo.
Cefla SC, J. MORITA CORP. e ACTEON Group mantengono la loro importanza strategica grazie a gamme cliniche specializzate e canali di distribuzione. Il capitale viene investito in capacità di ricostruzione e segmentazione basate sull'intelligenza artificiale, diagnostica a distanza e condivisione di casi in cloud. Acquisizioni e partnership assumono un'importanza crescente poiché i produttori devono integrare gli scanner con software di gestione dello studio, software per la chirurgia guidata, software per l'ortodonzia e operazioni di laboratorio senza aggiungere un ulteriore passaggio manuale di conversione dei dati.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei sistemi CBCT: approfondimenti strategici
Approfondimenti regionali
Mercato dei sistemi CBCT in Nord America
La regione del Nord America ha contribuito al 36-38% della quota di mercato nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 12,5-13,5% fino al 2034. La quota di mercato dei sistemi CBCT è influenzata da un'ampia base installata, un numero significativo di impianti e procedure endodontiche, acquisti da parte di reti odontoiatriche con sedi multiple, domanda clinica dovuta a professionisti esperti nel campo della radiologia orale e canali di distribuzione per installazione, calibrazione, formazione e supporto software.
Gli acquisti di apparecchiature di ricambio includono sempre più spesso dispositivi configurabili con funzionalità di imaging panoramico, cefalometrico e 3D. Le normative sul controllo delle radiazioni e le linee guida professionali privilegiano le scansioni basate su indicazioni specifiche anziché quelle di routine e, pertanto, l'importanza della selezionabilità del campo visivo, del protocollo pediatrico e delle funzionalità di registrazione della dose diventa ancora più rilevante. La Food and Drug Administration (FDA) afferma che la CBCT dentale è disponibile in commercio negli Stati Uniti dai primi anni 2000 e viene utilizzata per indicazioni quali la pianificazione implantare, la valutazione delle mascelle, l'endodonzia, i traumi, le patologie dentali e altre ancora.
Mercato statunitense dei sistemi CBCT
Nel 2025 gli Stati Uniti hanno rappresentato l'83-86% dei ricavi nordamericani e registreranno un tasso di crescita annuo composto (CAGR) del 12,0-13,0% nel periodo 2026-2034. La domanda è focalizzata su studi dentistici, centri implantologici, studi ortodontici, endodontisti, chirurghi orali e istituzioni accademiche. Le iniziative di approvvigionamento possono agevolare l'implementazione di protocolli, standard di sicurezza informatica, soluzioni software e formazione per il personale di centinaia di sedi.
Envista Holdings Corporation, Carestream Dental LLC, Dentsply Sirona Inc., Planmeca OY e Vatech Co. Ltd. mantengono tutte la loro presenza commerciale nella regione. Si sono registrate tendenze nell'utilizzo delle scansioni CBCT (tomografia computerizzata a fascio conico) per diverse applicazioni, dalla pianificazione di procedure che coinvolgono impianti dentali alla valutazione delle vie aeree, interventi chirurgici, casi complessi di endodonzia e informazione dei pazienti. Nel luglio 2025, PDS Health ha annunciato il completamento dell'implementazione del software DEXIS AI e dei sistemi CBCT in oltre mille studi dentistici. Gli strumenti di interpretazione basati sull'intelligenza artificiale approvati dalla FDA aggiungeranno valore ai set di dati 3D.
Mercato europeo dei sistemi CBCT
Nel 2025 l'Europa deteneva una quota di mercato del 27-29% e si prevede che crescerà a un tasso annuo composto (CAGR) del 12-13% fino al 2034. La Germania è di gran lunga leader, grazie alla sua solida infrastruttura odontoiatrica, alla capacità di progettazione di apparecchiature e alla forte domanda di implantologia e procedure di restauro. Il rispetto dei requisiti europei in materia di dispositivi medici e protezione dalle radiazioni accresce l'importanza della gestione della qualità, dei dati clinici, della documentazione e dell'ottimizzazione della dose.
Nel Regno Unito, gli investimenti privati nelle cure dentistiche e nei centri di riferimento creano condizioni favorevoli, ma i vincoli di bilancio allungano i cicli di acquisto. In Germania, la rete di laboratori e l'odontoiatria digitale favoriscono la realizzazione di strutture multimodali di alta qualità. Francia, Italia e Spagna offrono ulteriori opportunità in ambito di cliniche specializzate in implantologia, modernizzazione di studi privati e sostituzione delle apparecchiature panoramiche con modelli ibridi. I produttori locali di apparecchiature, come Planmeca Oy e Cefla SC, beneficiano della competenza produttiva locale; i fornitori globali, invece, devono ricorrere a distributori e integrarsi con i software di pianificazione del trattamento.
Mercato dei sistemi CBCT nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato del 25-28% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 14,5-15,5% dal 2026 al 2034. La Cina è leader nella domanda regionale grazie alla produzione di apparecchiature, all'espansione delle cliniche private e agli investimenti in diagnostica per immagini da parte degli ospedali. Anche Giappone e Corea del Sud hanno sviluppato la produzione di apparecchiature e dispongono di studi dentistici tecnologicamente avanzati.
L'India offre un potenziale di crescita per i centri diagnostici metropolitani e le cliniche multispecialistiche, mentre l'Australia rappresenta un'opportunità per l'adozione di soluzioni di alta gamma attraverso l'odontoiatria specialistica. La disponibilità regionale di industrie specializzate in rilevatori, elettronica e produzione di precisione contribuirebbe a rafforzare la catena di approvvigionamento della regione. La modernizzazione delle strutture sanitarie attraverso interventi politici e la formazione del personale medico dovrebbe aumentare l'accesso alle cure, ma le disparità normative e i problemi di assistenza potrebbero ostacolarne la commercializzazione.
Mercato dei sistemi CBCT in Medio Oriente e Africa
Si prevede che il tasso di crescita annuo composto (CAGR) per la regione del Medio Oriente e dell'Africa si attesti tra l'11,5% e il 12,5% fino al 2034. Il mercato più grande in questa regione è l'Arabia Saudita, grazie alla costruzione di ospedali, agli studi dentistici privati e allo sviluppo di altre strutture sanitarie. Gli Emirati Arabi Uniti contribuiscono al mercato con cliniche di alto livello, turismo medico e centri di trattamento tecnologicamente avanzati.
Il Sudafrica rappresenta il principale mercato sub-sahariano grazie alla presenza di numerosi specialisti e strutture sanitarie private. Tuttavia, la limitata disponibilità di capitali, la dipendenza dalle importazioni e la difficoltà di accesso all'assistenza nel resto della regione limiteranno la penetrazione del mercato. Le opportunità di mercato si troveranno nei sistemi di dimensioni più ridotte, nella formazione dei distributori, nel finanziamento delle apparecchiature e nell'installazione in nuovi ospedali urbani.
Analisi di segmentazione
Applicazione
Si prevede che il mercato dei sistemi CBCT registrerà un CAGR del 13,0-14,0% nel periodo 2026-2034. L'ambito di mercato dei sistemi CBCT, suddiviso per applicazioni, è determinato dalla complessità diagnostica, dai requisiti di pianificazione del trattamento e dal valore economico dell'esecuzione di esami di imaging in ambito clinico. I flussi di lavoro odontoiatrici sono predominanti, poiché la visualizzazione tridimensionale supporta il posizionamento degli impianti, la valutazione endodontica, l'ortodonzia, la chirurgia orale, la valutazione dei traumi e la diagnosi maxillo-facciale.
- Odontoiatria: Le applicazioni odontoiatriche occupano una posizione di rilievo perché implantologia, ortodonzia, endodonzia, parodontologia e chirurgia orale richiedono una visualizzazione precisa di radici, volume osseo, nervi, seni paranasali, denti inclusi e anatomia craniofacciale.
- Altro: Non viene fornita alcuna analisi separata in conformità con i requisiti di segmentazione specificati.
Posizione del paziente
Si prevede che il posizionamento del paziente aumenterà a un tasso di crescita annuo composto (CAGR) del 12,5-13,5% nel periodo 2026-2034. L'architettura di posizionamento influisce sull'ingombro delle apparecchiature, sull'accessibilità del paziente, sul rischio di movimento, sulla coerenza degli esami e sulla produttività della clinica. Telecamere di allineamento automatizzate, supporti per la testa, imaging di riferimento e posizionamento guidato dall'intelligenza artificiale stanno diventando sempre più importanti perché i movimenti evitabili possono produrre artefatti e richiedere esposizioni ripetute.
- Posizione singola: le configurazioni a posizione singola favoriscono la coerenza del flusso di lavoro e installazioni salvaspazio, risultando strategicamente adatte agli studi dentistici che cercano acquisizione standardizzata, formazione semplificata del personale, allineamento prevedibile del paziente e un flusso di immagini affidabile.
Tipo di rilevatore
Si prevede che la tipologia di rivelatore registrerà un tasso di crescita annuo composto (CAGR) del 13,5-14,5% nel periodo 2026-2034. Le prestazioni del rivelatore influenzano la risoluzione spaziale, la gamma dinamica, la velocità di scansione, il rumore, l'efficienza della dose, le dimensioni dell'apparecchiatura e i costi di manutenzione durante l'intero ciclo di vita. Gli acquisti si stanno orientando verso architetture di rivelatori digitali che supportano l'acquisizione rapida delle immagini e l'integrazione con algoritmi di ricostruzione avanzati.
- Rivelatore a intensificatore di immagine: i sistemi a intensificatore di immagine mantengono la loro rilevanza negli ambienti in cui il costo è un fattore critico e in cui la sostituzione degli impianti esistenti è fondamentale, sebbene l'architettura più ingombrante, le considerazioni sulla distorsione geometrica e la minore compatibilità con i design compatti di nuova generazione ne limitino la posizione strategica.
- Rilevatore di immagini a pannello piatto: i rilevatori di immagini a pannello piatto detengono una posizione di mercato più solida grazie alla struttura compatta, all'acquisizione digitale, alla coerenza della risoluzione e alla compatibilità software che supportano l'imaging dentale di alta qualità, le piattaforme multimodali, la gestione della dose e la ricostruzione assistita dall'intelligenza artificiale.
Campo visivo
Si prevede che il campo visivo crescerà a un tasso di crescita annuo composto (CAGR) del 14,0-15,0% nel periodo 2026-2034. La selezione del campo visivo determina la copertura anatomica, i requisiti dei voxel, l'esposizione alle radiazioni e la versatilità clinica. I produttori offrono sempre più spesso volumi multipli selezionabili all'interno di un'unica piattaforma, consentendo alle strutture di adattare l'area di scansione al quesito diagnostico e di ampliare i servizi senza dover sostituire le apparecchiature.
- Sistemi a campo visivo ridotto: I sistemi a campo visivo ridotto sono importanti per l'endodonzia e la valutazione localizzata degli impianti, dove la copertura anatomica mirata, l'elevata risoluzione dei voxel, il controllo degli artefatti e la gestione della dose specifica per l'indicazione sono considerazioni di acquisto primarie.
- Sistemi a campo visivo medio: le piattaforme a campo visivo medio bilanciano la copertura anatomica e la spesa in conto capitale, supportando l'odontoiatria generale, la pianificazione implantare, la valutazione ortodontica e la valutazione multi-quadrante, pur rimanendo adatte a cliniche con una varietà di casistiche.
- Sistemi con ampio campo visivo: I sistemi con ampio campo visivo sono adatti per la chirurgia orale, la diagnosi maxillo-facciale, l'analisi delle vie aeree, la pianificazione ortognatica e l'ortodonzia complessa, offrendo ai centri specializzati una copertura procedurale più ampia e un maggiore potenziale di invio di pazienti.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Dentale |
Alto |
Pianificazione guidata |
Scalatura |
|
Altro |
Basso |
Diagnostica per immagini ORL |
Emergenti |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato dei sistemi CBCT.
Requisiti di precisione sempre più stringenti nella pianificazione dei trattamenti odontoiatrici.
Il posizionamento degli impianti, il ritrattamento endodontico, l'estrazione dei denti inclusi e la chirurgia ortognatica dipendono da una conoscenza accurata delle dimensioni ossee e delle strutture anatomiche circostanti. La CBCT consente una valutazione tridimensionale di denti, mascelle, seni paranasali, nervi e anatomia maxillo-facciale, migliorando la pianificazione laddove le immagini bidimensionali possono creare sovrapposizioni o ambiguità dimensionali. L'impatto va oltre la sicurezza diagnostica, poiché l'imaging in studio può abbreviare i tempi di consultazione, supportare la chirurgia guidata e migliorare la comunicazione con pazienti e laboratori. Le autorità regolatorie sottolineano tuttavia che gli esami devono essere giustificati e ottimizzati, poiché la CBCT generalmente emette più radiazioni rispetto alla radiografia dentale convenzionale. Di conseguenza, i fornitori che offrono campi visivi selezionabili, protocolli pediatrici, modalità a basso dosaggio e impostazioni di esposizione verificabili sono in grado di intercettare la domanda, supportando al contempo un utilizzo clinico responsabile.
Espansione delle organizzazioni odontoiatriche multisito
Le organizzazioni di servizi odontoiatrici creano un percorso scalabile per l'implementazione delle apparecchiature, poiché l'acquisto, la gestione del software, la formazione e la manutenzione possono essere coordinati attraverso ampie reti di studi. Le piattaforme CBCT standardizzate consentono ai responsabili clinici di stabilire protocolli di imaging comuni, permettendo al contempo la revisione remota dei casi e flussi di lavoro coerenti per la pianificazione del trattamento. Gli acquisti aziendali privilegiano inoltre i fornitori in grado di offrire capacità di installazione a livello nazionale, controlli di sicurezza informatica, garanzie di uptime e integrazione con le applicazioni cliniche esistenti. L'effetto commerciale è visibile nell'implementazione di PDS Health e DEXIS, che ha portato software di imaging basati sull'intelligenza artificiale e sistemi CBCT in oltre 1.000 studi dentistici statunitensi. Tali programmi aumentano la domanda di unità e generano entrate ricorrenti da abbonamenti software, contratti di assistenza, aggiornamenti e formazione professionale, innalzando al contempo le barriere all'ingresso per i fornitori privi di un ampio supporto tecnico.
Convergenza tra hardware di imaging e software diagnostico
Le moderne decisioni di acquisto valutano sempre più l'intero ambiente diagnostico, piuttosto che il solo scanner. La qualità della ricostruzione, il posizionamento automatizzato, la riduzione degli artefatti metallici, gli strumenti di pianificazione implantare, la segmentazione, lo scambio di dati in cloud e la connettività di laboratorio influenzano direttamente la produttività clinica. Il sistema CS 8200 3D Advance Edition di Carestream Dental illustra questa convergenza attraverso campi visivi configurabili e pianificazione implantare supportata dall'intelligenza artificiale, mentre la sua famiglia di sistemi installati ha superato i 25.000 tra CS 8200 3D e CS 8100 3D in tutto il mondo entro febbraio 2025. L'impatto sul mercato che ne deriva è uno spostamento verso la differenziazione guidata dal software e i ricavi del ciclo di vita. I produttori devono finanziare la convalida degli algoritmi, la progettazione dell'interfaccia, la sicurezza informatica e l'interoperabilità, oltre allo sviluppo di rilevatori e generatori. I professionisti ottengono flussi di lavoro più rapidi, ma valutano anche la portabilità dei dati, i costi di abbonamento e la compatibilità prima di impegnarsi con una piattaforma.
Tendenze future del mercato dei sistemi CBCT
Interpretazione tridimensionale assistita dall'intelligenza artificiale
Le tendenze del mercato dei sistemi CBCT si concentreranno sempre più su algoritmi in grado di identificare, etichettare, segmentare e quantificare le strutture anatomiche. L'approvazione da parte della FDA per Overjet CBCT Assist nel dicembre 2025 ha dimostrato la tendenza verso la valutazione automatizzata dei livelli ossei, delle dimensioni delle vie aeree, dei denti inclusi e delle distanze tra i siti di trattamento pianificati e le strutture anatomiche critiche. È probabile che i sistemi futuri combinino la guida al posizionamento, i controlli di qualità dell'acquisizione, la ricostruzione e il supporto decisionale all'interno di un unico flusso di lavoro. L'adozione dipenderà da prestazioni validate esternamente, dalla supervisione clinica, dalla sicurezza informatica e dalla trasparenza nella gestione dei risultati incerti. I produttori con accesso a diversi set di dati clinici e competenze normative dovrebbero ottenere un vantaggio competitivo, mentre i fornitori di solo hardware potrebbero aver bisogno di partnership software per mantenere la propria differenziazione.
Piattaforme di imaging multimodale configurabili
Lo sviluppo futuro dei prodotti privilegerà piattaforme che si espandono dalle scansioni dentali localizzate a esami craniofacciali più ampi, grazie a opzioni di campo visivo (FOV) abilitate dal software e hardware modulare. Gli studi dentistici potranno iniziare con funzionalità di routine come panoramiche e CBCT a basso volume, per poi aggiungere funzioni cefalometriche, facciali, di scansione di modelli, di valutazione delle vie aeree o di pianificazione chirurgica man mano che aumentano i volumi di procedure. Il portfolio di Planmeca comprende già volumi regolabili da 3 x 3 centimetri a 30 x 30 centimetri su diverse unità, a dimostrazione dell'ampiezza di applicazioni che ci si aspetta dalle famiglie di prodotti configurabili. Questa architettura riduce il rischio di sostituzione prematura, rafforza i rapporti con i fornitori e consente ai produttori di monetizzare gli aggiornamenti. L'ottimizzazione della dose e la correzione del movimento rimarranno essenziali con l'espansione della copertura anatomica.
Opportunità di mercato per i sistemi CBCT
Piattaforme localizzate per reti odontoiatriche asiatiche in rapida crescita
I produttori possono perseguire l'espansione attraverso piattaforme localizzate progettate per catene di studi dentistici privati, centri diagnostici e reti ospedaliere in Cina, India, Corea del Sud e Sud-est asiatico. Le opportunità offerte dal mercato dei sistemi CBCT richiedono più di un semplice prezzo inferiore delle apparecchiature. I fornitori necessitano di software in lingua locale, flussi di lavoro clinici validati a livello regionale, rapida disponibilità di pezzi di ricambio, formazione per i distributori e strutture di finanziamento allineate ai flussi di cassa degli studi. Planimetrie compatte e aggiornamenti modulari del campo visivo possono ampliare l'adozione tra le cliniche che passano dall'imaging panoramico. Le partnership con le facoltà di odontoiatria e le associazioni di specialisti possono sviluppare competenze interpretative e ridurre il sottoutilizzo. I fornitori che combinano assemblaggio locale, supporto applicativo e software interoperabile possono cogliere le opportunità di crescita gestendo al contempo i costi di importazione, le variazioni normative e le aspettative di servizio.
Servizi per l'intero ciclo di vita delle flotte di sistemi di imaging installati.
Una base installata in crescita crea opportunità di investimento in manutenzione, calibrazione, ottimizzazione dei protocolli, sicurezza informatica, archiviazione cloud, aggiornamenti software e certificazione del personale. I fornitori richiedono sempre più garanzie che i sistemi rimangano clinicamente affidabili e compatibili con le piattaforme di pianificazione in continua evoluzione per periodi di proprietà pluriennali. I fornitori possono generare entrate ricorrenti offrendo servizi di manutenzione preventiva, monitoraggio remoto, verifica delle prestazioni dei rilevatori, audit di dose e formazione sull'utilizzo delle applicazioni, attraverso contratti di servizio a livelli differenziati. Il modello commerciale supporta anche programmi di apparecchiature ricondizionate e software in abbonamento per le strutture più piccole. Il successo dipenderà da impegni trasparenti in termini di livelli di servizio, scambio sicuro dei dati e riduzioni dimostrabili dei tempi di inattività. Questa opportunità integra le vendite di apparecchiature senza dipendere esclusivamente dalla costruzione di nuove cliniche o dai cicli di sostituzione.
Sviluppi recenti
- Dicembre 2025: Envista Holdings Corporation ha partecipato, tramite DEXIS, al completamento di un'implementazione a livello nazionale di intelligenza artificiale e imaging tridimensionale in oltre 1.000 studi dentistici supportati da PDS Health. L'implementazione ha incluso DTX Studio Clinic e i sistemi DEXIS OP 3D e OP 3D Pro CBCT, a supporto di diagnostica standardizzata, pianificazione del trattamento, educazione del paziente e flussi di lavoro clinici integrati.
- Luglio 2025: Carestream Dental LLC ha annunciato che i suoi sistemi CS 9600 e CS 8200 3D hanno ottenuto la certificazione Digital Dentistry Society a seguito di una valutazione della qualità di produzione, dell'affidabilità, dell'innovazione, dell'integrazione del flusso di lavoro e delle relative evidenze scientifiche. I sistemi integrano il posizionamento basato sull'intelligenza artificiale, campi visivi configurabili e la riduzione degli artefatti metallici per implantologia, chirurgia, ortodonzia e altre applicazioni.
- Febbraio 2025: Carestream Dental LLC ha presentato l'Advance Edition del CS 8200 3D, che offre tre pacchetti di campi visivi configurabili, due opzioni aggiuntive per grandi volumi e funzionalità di pianificazione implantare basate sull'intelligenza artificiale. L'azienda ha riferito che oltre 25.000 unità CS 8200 3D e CS 8100 3D erano state installate in tutto il mondo, a dimostrazione della consolidata base commerciale della piattaforma.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -