
Markt für Chemisch Tankers: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Chemikalientanker (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkttyp (organische Chemikalien, anorganische Chemikalien, Sonstige); Typ (Typ 1, Typ 2, Typ 3); Flottenmaterial (verzinkter Stahl, Edelstahl, epoxidbeschichtet, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00004663
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 28, 2026


Marktgröße 2025
38,03 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
52,76 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
3,71 %
Wachstumsrate
Adressierbarer Markt
412,47 Mrd. US-Dollar
(2026–2034)
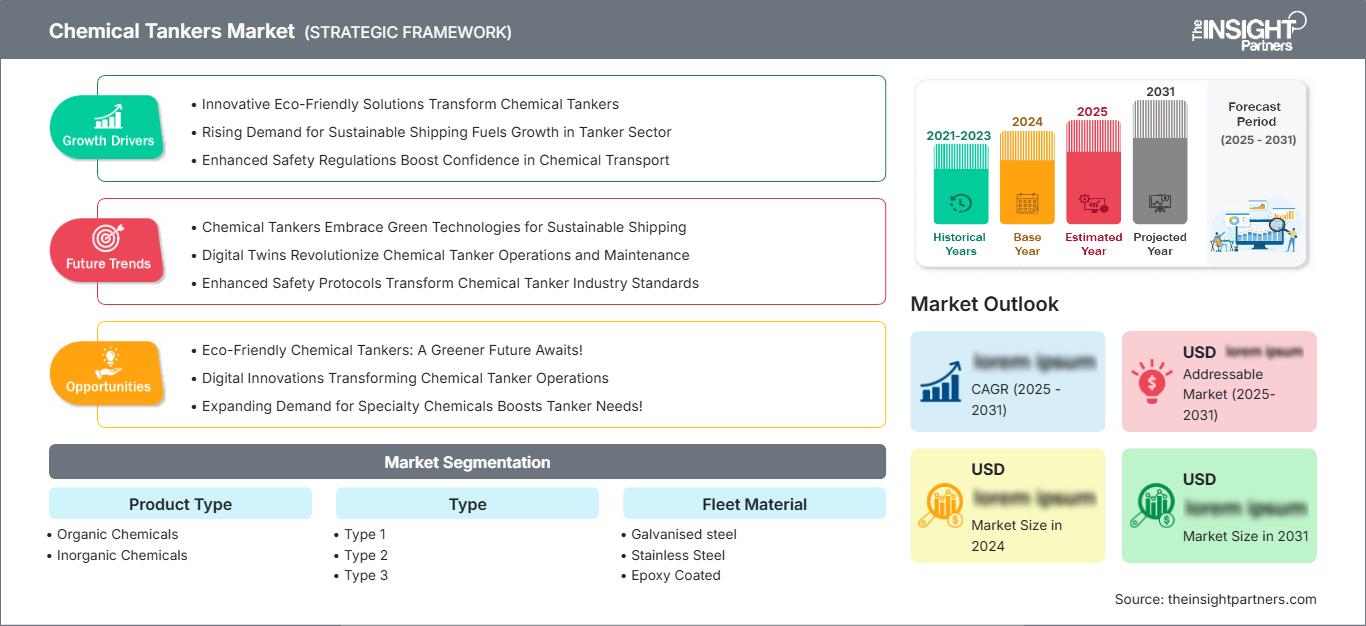
Der Markt für Chemikalientanker wurde 2025 auf 38,03 Milliarden US-Dollar geschätzt und soll bis 2034 auf 52,76 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,71 % im Zeitraum 2026–2034 entspricht. Der Markt spiegelt die Nachfrage nach Seetransporten organischer und anorganischer flüssiger Chemikalien auf internationalen Handelsrouten wider. Schiffskonfiguration, Tanktrennung, Flottenmaterial, Ladungskompatibilität, Einhaltung gesetzlicher Vorschriften und Betriebseffizienz bleiben wichtige Faktoren, die die Schiffseinsatzplanung und Investitionsentscheidungen im globalen Ökosystem der Chemikalienschifffahrt beeinflussen.
Der Markt für Chemikalientanker in Nordamerika wird im Prognosezeitraum voraussichtlich eine bedeutende Position behaupten. Unterstützt wird dies durch die chemische Produktion, petrochemische Exporte, die Integration von Raffinerien und die etablierte maritime Infrastruktur. Für die Region wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum (CAGR) von 3,2–3,6 % erwartet. Exportterminals an der Golfküste, steigende Kapazitäten in der nachgelagerten Chemieindustrie, der Bedarf an Schiffsersatz und die Nachfrage nach konformen, flexiblen Frachtschiffen dürften die Auslastung und Investitionen in der regionalen Flotte fördern.
Marktanalyse und Einblicke für Chemikalientanker
- Nordamerika: Nordamerika wird im Jahr 2025 voraussichtlich einen Anteil von 24–28 % ausmachen und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–3,6 % wachsen. Unterstützt wird dies durch die chemische Produktion an der Golfküste, Exporte, Hafeninfrastruktur und Flottenmodernisierung.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 68–72 % der nordamerikanischen Nachfrage ausmachen werden und dass es im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 3,3–3,7 % geben wird, angeführt vom Chemikalienhandel an der Golfküste.
- Europa: Es wird geschätzt, dass Europa im Jahr 2025 einen Anteil von 25–29 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0–3,4 % wachsen wird, wobei Deutschland, die Niederlande, Belgien, Großbritannien, Frankreich, Italien und Spanien den Chemikalientransport unterstützen.
- Asien-Pazifik: Es wird geschätzt, dass Asien-Pazifik im Jahr 2025 einen Marktanteil von 32–36 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,4 % wachsen wird, angeführt von China, Japan, Südkorea, Indien, Singapur und Australien.
- Größtes Segment: Der Markt für organische Chemikalien wird voraussichtlich im Jahr 2025 einen Anteil von 62–66 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,4–3,8 % wachsen, unterstützt durch diversifizierte petrochemische Güterströme.
- Wachstumsstarkes Segment: Edelstahl wird voraussichtlich im Jahr 2025 einen Marktanteil von 31–35 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,6 % wachsen, was auf die Flexibilität beim Transport und die Korrosionsbeständigkeit zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen: Nordic Tankers, IINO KAIUN KAISHA, LTD., Maersk Tankers A/S, PT Berlian Laju Tanker Tbk, Tokio Marine Asia Pte. Ltd., TSM Group, Global Chemical Co., Ltd., Chemical Manufacturers, Inc., Market Actives, LLC, Global Pump Marketing, Inc., Odfjell SE und Stolt-Nielsen Limited.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der internationale Tankersektor passt sich kontinuierlich an, indem er flexiblere Ladungsarten, eine verbesserte Tanktrennung, erhöhte Korrosionsbeständigkeit und eine gesteigerte Antriebseffizienz ermöglicht. Der Einsatz von Edelstahl ist für bestimmte empfindliche und korrosive Ladungen unerlässlich, während Epoxidbeschichtungen weiterhin Vorteile für andere kompatible Güter bieten. Digitales Reisemanagement, Ladungsmanagementsysteme, vorausschauende Wartung und hochentwickelte Tankreinigungssysteme ergänzen die betrieblichen Kontrollmöglichkeiten. Die Flottenmodernisierung wird zunehmend mit der Einhaltung von Umweltauflagen einhergehen, da die Reedereien Kapitalinvestitionen, Kraftstoffverbrauch, Anlagenauslastung, Kundenanforderungen und Wirtschaftlichkeit des Besitzes berücksichtigen werden.
Für die Zukunftsaussichten werden eine gesteigerte Chemikalienproduktion in Asien, anhaltende Exporte aus Nordamerika, Spezialchemikalientransporte in Europa und Investitionen in nachgelagerte Industriezweige im Nahen Osten erwartet. Umweltauflagen werden Reedereien dazu anregen, energieeffiziente Ausrüstung, optimierte Rumpfkonstruktionen, alternative Kraftstoffe und Landstromanschlüsse in Betracht zu ziehen. Längere Reisedistanzen könnten die Nachfrage nach Tonnenmeilen erhöhen, während zusätzliche Lieferungen die Anlagenauslastung negativ beeinflussen werden. Die Marktprognosen für Chemikalientanker zeigen, dass Flottenflexibilität, Charterstrategie, technische Parameter, Einhaltung von Vorschriften, Finanzierung und Kundenbeziehungen für Investitionsentscheidungen zunehmend an Bedeutung gewinnen werden.
Marktbericht für Chemikalientanker – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 38,03 Milliarden US-Dollar |
| Marktgröße bis 2034 | 52,76 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 3,71 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Chemikalientanker
Die Wachstumsaussichten des Marktes für Chemikalientanker hängen maßgeblich von der internationalen Produktion und dem Verbrauch von Petrochemikalien, Lösungsmitteln, Säuren, Alkoholen, Pflanzenölen und anderen flüssigen Gütern ab. Das Ökosystem umfasst Chemieproduzenten, Händler, Charterer, Reedereien, Häfen, Terminals, Werften, Klassifikationsgesellschaften und maritime Dienstleister. Zu den Nachfragefaktoren zählen das Chemikalienvolumen, die Transportentfernung, die Ladungsgröße, die Kompatibilität der Ladung, der Reinigungsbedarf, die Erreichbarkeit der Häfen und die Anzahl der Trenntanks an Bord jedes Schiffes.
Zu den Angebotsfaktoren zählen Werftkapazität, Baukosten, Finanzierungsmöglichkeiten, Schiffsverfügbarkeit, Flottenalter und Umweltauflagen. Der Ersatzbedarf bildet die strukturelle Grundlage, da ältere Schiffe aufgrund höherer Wartungskosten und strengerer technischer Anforderungen der Charterer weniger wettbewerbsfähig sein können. Schiffe mit Edelstahltanks sind hinsichtlich der Ladungskompatibilität flexibler, während beschichtete Schiffe für geeignete Ladungen effiziente Transporte ermöglichen. Die Flottenoptimierung basiert daher auf Ladungsmix, Schiffsalter, Reedereien, Charterdauer und Tankanordnung.
Laut dem Marktbericht für Chemikalientanker ist der Wettbewerb durch spezialisierte Schiffsbetreiber und diverse Reedereien geprägt. IINO KAIUN KAISHA, LTD. verfügt über eine umfangreiche Chemikalientankerflotte. Odfjell SE und Stolt-Nielsen Limited nehmen führende Marktpositionen im internationalen Transport von Einzel- und Spezialchemikalien ein. Maersk Tankers A/S bietet Tankermanagement-Dienstleistungen an, und Nordic Tankers ist für seine Erfahrung im Chemikalientransport bekannt.
Wettbewerbsfähige Investitionen umfassen moderne Tonnage, Effizienz, Flottendigitalisierung und vertragsbasierte Expansion. Odfjell SE hat in moderne Edelstahlschiffe investiert, und Stolt-Nielsen Limited investiert durch Neubau und Joint Ventures in die Tankerflotte. IINO KAIUN KAISHA, LTD. betreibt Chemikalientanker und ist in anderen Schifffahrts- und Nachhaltigkeitsprojekten tätig. Der Wettbewerb umfasst heute Faktoren wie Zuverlässigkeit beim Ladungsumschlag, Schiffsalter, Umweltverträglichkeit, technisches Management, Charterbeziehungen und effizientes Paketmanagement.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Chemikalientanker: Strategische Einblicke
Regionale Einblicke
Markt für Chemikalientanker in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 24–28 % am Chemikalientankermarkt halten und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,2–3,6 % wachsen. Die US-Golfküste bleibt aufgrund der integrierten petrochemischen Produktion, der Raffinerieinfrastruktur, der Exportterminals und der Anbindung an internationale Schifffahrtsrouten das wichtigste regionale Drehkreuz. Houston, Corpus Christi und die umliegenden Häfen unterstützen den regelmäßigen Transport von Chemikalienladungen und die Schiffsaktivität.
Der regionale Markt profitiert vom Export von Chemikalien, spezialisierter Fertigung und dem Austausch von Schiffen. Kanada unterstützt den Seetransport von Chemikalien und Energie, spielt dabei aber eine weniger bedeutende Rolle als die Vereinigten Staaten. Reedereien sollten Schiffe aus Edelstahl und beschichteten Materialien bevorzugen, da diese für unterschiedliche Ladungsanforderungen geeignet sind. Diversifizierte Exporte und längere Transportstrecken können die Auslastung verbessern, während mehr Lieferungen in Zeiten erhöhter Nachfrage zur Senkung der Frachtraten beitragen können.
US-Chemikalientankermarkt
Die USA werden Schätzungen zufolge im Jahr 2025 68–72 % des nordamerikanischen Bedarfs decken und voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 3,3–3,7 % aufweisen. Produktionszentren an der Golfküste sind von großer Bedeutung, da sie Chemieanlagen mit Tiefsee-Exportanlagen und Kunden weltweit verbinden. Die Region ist außerdem wichtig für den Transport von petrochemischen Zwischenprodukten, Lösungsmitteln, Säuren, Alkoholen und anderen Spezialchemikalien.
Zu den US-amerikanischen Aktivitäten zählen Hafeninfrastruktur, Chemieproduzenten, Lagerstätten und Verbindungen zum Außenhandel. Schiffserneuerungen erfolgen aufgrund von Umweltauflagen und Kundenerwartungen an effiziente und flexible Schiffe. Die Betreiber der in dieser Region operierenden Flotten konzentrieren sich verstärkt auf die Einhaltung technischer Standards, die Ladungstrennung und die Optimierung der Schiffsrouten. Das Wachstum der nachgelagerten Kapazitäten und die Diversifizierung der Exporte werden die USA voraussichtlich bis 2025 zum Haupttreiber der Schiffsnachfrage in Nordamerika machen.
Markt für Chemikalientanker in Europa
Prognosen zufolge wird Europa im Jahr 2025 einen Marktanteil von 25 % bis 29 % erreichen und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,0 % bis 3,4 % wachsen. Deutschland und die Niederlande haben sich aufgrund ihrer integrierten Chemiecluster, Hafenanlagen, Binnenschifffahrtswege, Raffinerien und internationalen Handelsbeziehungen zu wichtigen Akteuren der Branche entwickelt. Belgien und Großbritannien verstärken die regionale Nachfrage zusätzlich.
In Großbritannien wird der Betrieb von Chemikalientankern durch den Transport von Petrochemikalien, Industriechemikalien und Spezialprodukten entlang der Atlantik- und Europaroute unterstützt. In Deutschland hat eine integrierte Produktionsbasis und eine exportorientierte Chemieproduktion die Nachfrage begünstigt. Frankreich trägt über seine Mittelmeer- und Atlantikhäfen zur regionalen Nachfrage bei, während Italien und Spanien durch Raffinerien, petrochemische Produktion, Spezialchemikalien und ihre Handelsbeziehungen im Mittelmeerraum dazu beitragen. Die Anforderungen an die Umweltleistung der Betreiber in Europa steigen.
Markt für Chemikalientanker im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich 2025 einen Marktanteil von 32–36 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,4 % wachsen, wodurch er zum führenden regionalen Markt wird. China, Japan, Südkorea, Indien, Singapur und Australien tragen durch die chemische Produktion, Raffinerien, Hafeninfrastruktur und den Seehandel dazu bei.
China sticht nach wie vor durch seine umfangreiche chemische Produktion hervor, während Japan und Südkorea fortschrittliche Schiffbau- und Flottenmanagementdienstleistungen anbieten. Indien baut seine Anlagen in der Petrochemie und Chemie aus, und Australien leistet seinen Beitrag durch ressourcenorientierte Industriegüter. Die politische Unterstützung für Produktionskapazitäten, Hafenausbau, umweltfreundliche Schifffahrt und Industriegebiete wird die Nachfrage nach Schiffen weiter ankurbeln.
Markt für Chemikalientanker im Nahen Osten und Afrika
Für die MEA-Region wird von 2026 bis 2034 ein jährliches Wachstum von 3,4–3,8 % erwartet. Saudi-Arabien ist aufgrund seiner Produktion und Exporte von Petrochemikalien führend, während die VAE aufgrund ihrer Häfen, Lagerkapazitäten und internationalen Handelsaktivitäten eine wichtige Rolle spielen. Südafrika dient als Tor für regionale Industriegütertransporte.
Energieabhängige Fertigungsindustrie und petrochemische Entwicklung werden eine stetige Nachfrage nach Chemikalientransporten auf dem Seeweg generieren. Die industrielle Diversifizierung Saudi-Arabiens, die Logistikentwicklung in den VAE und die Produktionsaktivitäten Südafrikas könnten genutzt werden, um die regionale Nachfrage zu decken. Die übrigen Märkte im Nahen Osten und Afrika bieten zwar begrenztes Marktpotenzial, jedoch Chancen durch Infrastrukturentwicklung, den Aufbau von Logistikkorridoren, Chemikalienimporte und industrielle Diversifizierung.
Segmentierungsanalyse
Produkttyp
Der Produkttyp umfasst organische und anorganische Chemikalien . Für organische Chemikalien wird im Zeitraum 2026–2034 ein jährliches Wachstum von 3,4–3,8 % prognostiziert, gestützt durch den umfangreichen Handel mit Petrochemikalien und Spezialprodukten. Für anorganische Chemikalien wird ein Wachstum von 3,8–4,2 % erwartet, getragen durch den Handel mit Säuren, industriellen Zwischenprodukten und chemischen Rohstoffen. Der Markt für Chemikalientanker umfasst beide Ladungskategorien sowie die jeweils erforderlichen Schiffe.
- Organische Chemikalien: Organische Güter bilden die breite Transportbasis, da Petrochemikalien, Alkohole, Lösungsmittel und verwandte Produkte über etablierte internationale Handelskorridore transportiert werden. Die Vielfalt der Güter ermöglicht einen flexiblen Schiffseinsatz und deckt den Bedarf an wiederkehrenden Charterfahrten ab.
- Anorganische Chemikalien: Der Transport anorganischer Güter erfordert strenge Kompatibilitäts-, Reinigungs- und Sicherheitsverfahren. Die Nachfrage konzentriert sich auf industrielle Produktionszentren und etablierte Chemiehäfen, weshalb die Verfügbarkeit spezialisierter Schiffe für eine zuverlässige Versorgung von strategischer Bedeutung ist.
Typ
Die Schiffstypen umfassen Typ 1 , Typ 2 und Typ 3. Für Typ 1 wird ein durchschnittliches jährliches Wachstum von 3,2–3,6 %, für Typ 2 von 3,8–4,2 % und für Typ 3 von 4,1–4,5 % im Zeitraum 2026–2034 prognostiziert. Die Unterschiede spiegeln die Flexibilität der Ladung, die technischen Spezifikationen, die Schiffskonfiguration und die betrieblichen Anforderungen wider.
- Typ 1: Schiffe des Typs 1 erfüllen etablierte Anforderungen im Chemikalientransport, wobei Ladungsspezifikationen und Routenmuster vergleichsweise standardisiert sind. Ihre wirtschaftliche Relevanz wird durch etablierte Charterbeziehungen und vorhersehbare regionale Transportwege gestützt.
- Typ 2: Schiffe des Typs 2 bieten ein breiteres Einsatzspektrum und profitieren vom diversifizierten Chemikalienhandel. Ihr strategischer Wert steigt, wenn Betreiber Rohstoffladungen mit höherwertigen Industrieprodukten auf verschiedenen Routen kombinieren.
- Typ 3: Schiffe des Typs 3 erfüllen spezielle Transportanforderungen, die eine höhere operative Kontrolle und eine größere Ladungsumschlagskapazität erfordern. Sie werden von Kunden eingesetzt, die einen zuverlässigen Transport für technisch anspruchsvolle flüssige Produkte benötigen.
Flottenmaterial
Zu den Flottenmaterialien gehören verzinkter Stahl , Edelstahl und epoxidbeschichteter Stahl . Für verzinkten Stahl wird im Zeitraum 2026–2034 ein jährliches Wachstum von 2,8–3,2 %, für Edelstahl von 4,2–4,6 % und für epoxidbeschichteten Stahl von 3,3–3,7 % prognostiziert. Die Materialwahl beeinflusst direkt die Ladungskompatibilität, den Wartungsaufwand, die Schiffskosten und die Flexibilität der Flotte.
- Verzinkter Stahl: Verzinkter Stahl bietet einen wirtschaftlichen Korrosionsschutz für geeignete Anwendungen und ist weiterhin relevant, wenn die Ladungsverträglichkeit keine Konstruktion aus hochwertigem Edelstahl erfordert. Kostenüberlegungen sprechen für den fortgesetzten Einsatz in ausgewählten Flotten.
- Edelstahl: Edelstahl bietet eine hohe Korrosionsbeständigkeit und Flexibilität beim Transport von Säuren, Methanol, Spezialchemikalien, Pflanzenölen und anderen anspruchsvollen Produkten. Höhere Investitionskosten werden durch ein breiteres Handelspotenzial ausgeglichen.
- Epoxidbeschichtung: Epoxidbeschichtete Tanks bieten ein optimales Verhältnis zwischen Schutz, Kosten und Eignung für verschiedene Ladungsarten. Sie sind weiterhin wichtig für den Gütertransport, bei dem Korrosionsbeständigkeit und Wirtschaftlichkeit im Gleichgewicht stehen müssen.
Momentaufnahme der Chancen
|
Produkttyp |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Organische Chemikalien |
Hoch |
Petrochemische Stoffströme |
Reifen |
|
Anorganische Chemikalien |
Medium |
Acid Logistics |
Skalierung |
Markttreiber für Chemikalientanker und Wirkungsanalyse
Ausweitung der globalen Chemieproduktion und des grenzüberschreitenden Handels
Die globale Chemieproduktion expandiert weiterhin in Asien, Nordamerika und dem Nahen Osten und erhöht damit den Bedarf an Verbindungen zwischen Produktionsstätten und nachgelagerten Abnehmern sowie internationalen Kunden. Der Seetransport bietet eine wirtschaftliche Option für den Ferntransport flüssiger Chemikalien, insbesondere wenn die Ladungsmengen für alternative Transportarten zu gering sind. Dieser Effekt ist bei organischen Chemikalien am stärksten ausgeprägt, da petrochemische Zwischenprodukte und industrielle Flüssigkeiten einen breiten Ladungsanteil ausmachen. Der zunehmende Handel zwischen Produktionszentren und Importregionen kann den Bedarf an Tonnenmeilen erhöhen, selbst bei moderatem Mengenwachstum. Reedereien mit flexiblen Flotten und etablierten Charterbeziehungen können die steigende Nachfrage bedienen. Eine stärkere geografische Diversifizierung verringert zudem die Abhängigkeit von einzelnen Handelskorridoren und ermutigt Reedereien, Schiffe für die Anbindung mehrerer Destinationen bereitzuhalten.
Flottenerneuerung – getrieben von Sicherheit, Effizienz und Einhaltung gesetzlicher Vorschriften
Die Flottenerneuerung gewinnt zunehmend an Bedeutung bei der Kapitalallokation, da Reeder Schiffsalter, Betriebseffizienz, Wartungskosten und Umweltauflagen gegeneinander abwägen müssen. Chemikalientanker benötigen anspruchsvolle Systeme für Tanks, Pumpen, Trennung, Reinigung und Ladungsqualität, weshalb der Zustand der Ausrüstung entscheidend für die kommerzielle Verfügbarkeit ist. Ältere Schiffe können mit höheren Wartungskosten und Einschränkungen seitens der Charterer konfrontiert werden, wenn diese strengere technische oder Umweltauflagen stellen. Neubauten integrieren vermehrt Energiesparvorrichtungen, optimierte Rumpfformen, verbesserte Antriebssysteme und sind für alternative Kraftstoffe ausgelegt. Die Modernisierungsaktivitäten unterstützen Werften, Ausrüstungshersteller, Klassifikationsgesellschaften, technische Manager und Finanzinstitute. Sie schaffen auch Chancen auf dem Gebrauchtschiffmarkt, obwohl die Schiffswerte je nach Frachtbedingungen und Zinssätzen schwanken können. Der Modernisierungszyklus dürfte die Investitionen in spezialisierte Tonnage aufrechterhalten.
Steigende Nachfrage nach flexiblen Frachtumschlagsmöglichkeiten und spezialisierten Schiffskapazitäten
Chemische Hersteller und Händler benötigen zunehmend Transportlösungen, die wechselnde Frachtportfolios, kleinere Pakete, mehrere Zielorte und strenge Kontaminationskontrollen bewältigen können. Edelstahlschiffe mit zahlreichen getrennten Tanks sind besonders wertvoll, da sie den Transport verschiedenster Produkte ermöglichen und gleichzeitig die Einschränkungen hinsichtlich der Frachtverträglichkeit reduzieren. Diese Flexibilität verbessert die Auslastung und ermöglicht die Teilnahme an spezialisierten Handelsaktivitäten, bei denen die Frachtkosten weniger von einem einzelnen Rohstoff abhängen. Betreiber stärken zudem ihre digitalen Flottenmanagement-Plattformen, um Fracht, Reiseleistung, Wartung und die Einhaltung von Vorschriften zu überwachen. Dies betrifft auch Terminals, Reinigungsanlagen, Inspektionsdienstleister und Hafenbetriebe, die den komplexen Schiffsbetrieb unterstützen müssen. Unternehmen, die flexible Tonnage mit einem starken technischen Management kombinieren, können die Kundenbindung verbessern und lukrativere Frachtaufträge annehmen.
Markt für Chemikalientanker: Zukunftstrends
Digital gesteuerte Ladungstrennung und Reiseoptimierung
Die Digitalisierung wird im Tankerbetrieb voraussichtlich zunehmend Einzug halten, da Reeder eine bessere Kontrolle über Ladungskompatibilität, Tankauslastung, Routenführung, Treibstoffverbrauch und Wartung anstreben. Moderne Reiseplanungsplattformen können Wetterdaten, Hafenauslastung, Schiffszustand und Ladungspläne kombinieren, um operative Entscheidungen zu optimieren. Digitale Ladungsdatensätze verbessern die Rückverfolgbarkeit und reduzieren administrative Fehler bei komplexen Frachttransporten. Vorausschauende Wartung minimiert ungeplante Ausfallzeiten, indem sie Geräteanomalien frühzeitig erkennt. Die Integration von Schiffssystemen, landgestützten Kontrollzentren, Terminals und Charterplattformen dürfte bis 2034 weiter an Bedeutung gewinnen. Diese Trends im Markt für Chemikalientanker deuten darauf hin, dass Betreiber mit diversifizierten Flotten verstärkt digitale Systeme einsetzen werden, um verschiedene Ladungen und Routen zu koordinieren und gleichzeitig Auslastung, Sicherheit, operative Transparenz und Kundenservice zu verbessern.
Bereitschaft für emissionsarme Antriebe bei neuen Chemikalientankern
Die Umweltverträglichkeit wird die Schiffsspezifikationen voraussichtlich stärker beeinflussen, da sich die Reeder auf strengere Emissionsvorschriften und veränderte Beschaffungsstandards der Kunden einstellen. Neue Schiffe werden voraussichtlich energiesparende Technologien, eine verbesserte Antriebseffizienz, Landstromanschluss und Konstruktionen für kohlenstoffärmere Kraftstoffe aufweisen. Die Methanol-Bereitschaft ist relevant, da kraftstoffflexible Technologien das Risiko zukünftiger Umrüstungen verringern können. Windunterstützte Technologien und optimierte Rumpfformen könnten an Bedeutung gewinnen, wenn die Betriebsprofile Investitionen rechtfertigen. Die Einführung dieser Technologien hängt von der Kraftstoffverfügbarkeit, der Infrastruktur, der Wirtschaftlichkeit des Schiffes und der Rechtssicherheit ab. Reeder werden daher voraussichtlich Technologien priorisieren, die unmittelbare Effizienzvorteile bieten und gleichzeitig Optionen für zukünftige Antriebsänderungen offenhalten. Dieser Ansatz kann das Technologierisiko reduzieren, die Lebensdauer der Anlagen verlängern und gleichzeitig die Umweltverträglichkeit verbessern.
Marktchancen für Chemikalientanker
Strategische Flottenerweiterung durch langfristige Charterstrukturen
Langfristige Charter- und Poolvereinbarungen bieten Betreibern die Möglichkeit, ihre Spezialkapazitäten auszubauen und gleichzeitig das Risiko kurzfristiger Frachtratenschwankungen zu reduzieren. Kunden mit planbaren Chemikalienmengen können sich dedizierte Tonnage sichern, während Reeder eine bessere Transparenz hinsichtlich Auslastung und Cashflow erhalten. Diese Struktur ist besonders relevant für Edelstahlschiffe, da höhere Anschaffungskosten durch vertraglich vereinbarte Spezialladungen gedeckt werden können. Asiatische Werften bleiben wichtige Baupartner für moderne Chemikalientanker, während globale Betreiber Neubauten mit bestehenden Flottenbeständen kombinieren können. Investoren können Chancen anhand der vertraglich vereinbarten Einnahmen, der Schiffsspezifikationen, der Kundenqualität, der Liefertermine und der erwarteten Restwerte anstatt allein anhand der Flottengröße bewerten. Sorgfältig strukturierte Vereinbarungen können die Finanzierungsaussichten verbessern und eine disziplinierte Flottenerneuerung unterstützen.
Integrierte Chemikalienlogistik über Schiffe, Terminals und Tankcontainer hinweg
Eine weitere Chance liegt in der Integration des Seetransports mit Terminals, Tankcontainern, Binnenlogistik, Lagerhaltung und Frachtmanagement-Plattformen. Kunden der Chemiebranche legen zunehmend Wert auf weniger Umschlagvorgänge und eine höhere Transparenz der Lieferkette. Dies eröffnet Chancen für Betreiber, die koordinierte Logistik anstelle isolierter Schiffskapazitäten anbieten. Integrierte Dienstleistungen können die Anlagenauslastung verbessern, indem Schiffsankünfte mit Lagerkapazitäten und Binnenverteilungsplänen abgestimmt werden. Terminalpartnerschaften können die Widerstandsfähigkeit in schwächeren Frachtmärkten erhöhen und gleichzeitig die Kundenbeziehungen stärken. Unternehmen mit etablierten Chemiehandelsnetzwerken können diese Kompetenzen auf aufstrebende Produktionsregionen ausweiten, in denen sich die Logistikinfrastruktur entwickelt. Die größten Chancen bieten sich voraussichtlich bei spezialisierten Korridoren, die Produktionszentren mit strategisch günstig gelegenen Häfen, Lagereinrichtungen und nachgelagerten Märkten verbinden.
Aktuelle Entwicklungen
- März 2025: Mitsui OSK Lines, Ltd. (MOL) kündigte gemeinsam mit MOL Chemical Tankers Pte. Ltd. und CMB.TECH NV eine Initiative zur Einführung der weltweit ersten Ammoniak-Dual-Fuel-Chemikalientanker an. Das Programm umfasst zwei Ammoniak-Dual-Fuel-Chemikalientanker, deren Auslieferung für 2028–2029 geplant ist , sowie vier weitere, für den Ammoniakbetrieb vorbereitete Chemikalientanker. Die Schiffe sollen MOLs langfristige Dekarbonisierungsstrategie und das Ziel der Klimaneutralität unterstützen.
- Januar 2026: Swan Defense and Heavy Industries unterzeichnete einen Vertrag über 227 Millionen US-Dollar mit der europäischen Reederei Rederiet Stenersen AS über sechs Chemikalientanker . Dies ist der erste Großauftrag für kommerzielle Chemikalientanker, der an eine indische Werft vergeben wurde. Der Vertrag beinhaltet eine Option auf sechs weitere Schiffe desselben Typs. Die rund 150 Meter langen Schiffe werden mit einem Dual-Fuel-Hybridantrieb (LNG-fähig), einer Eisklasse-1A-Zertifizierung und einem hohen Automatisierungsgrad ausgestattet sein.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -