
Marché des navires-citernes chimiques : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des navires-citernes chimiques : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type de produit (produits chimiques organiques, produits chimiques inorganiques, autres) ; type (type 1, type 2, type 3) ; matériau de la flotte (acier galvanisé, acier inoxydable, revêtement époxy, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00004663
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 28, 2026


Taille du marché en 2025
38,03 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
52,76 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
3,71 %
taux de croissance
Marché adressable
412,47 milliards de dollars américains
(2026-2034)
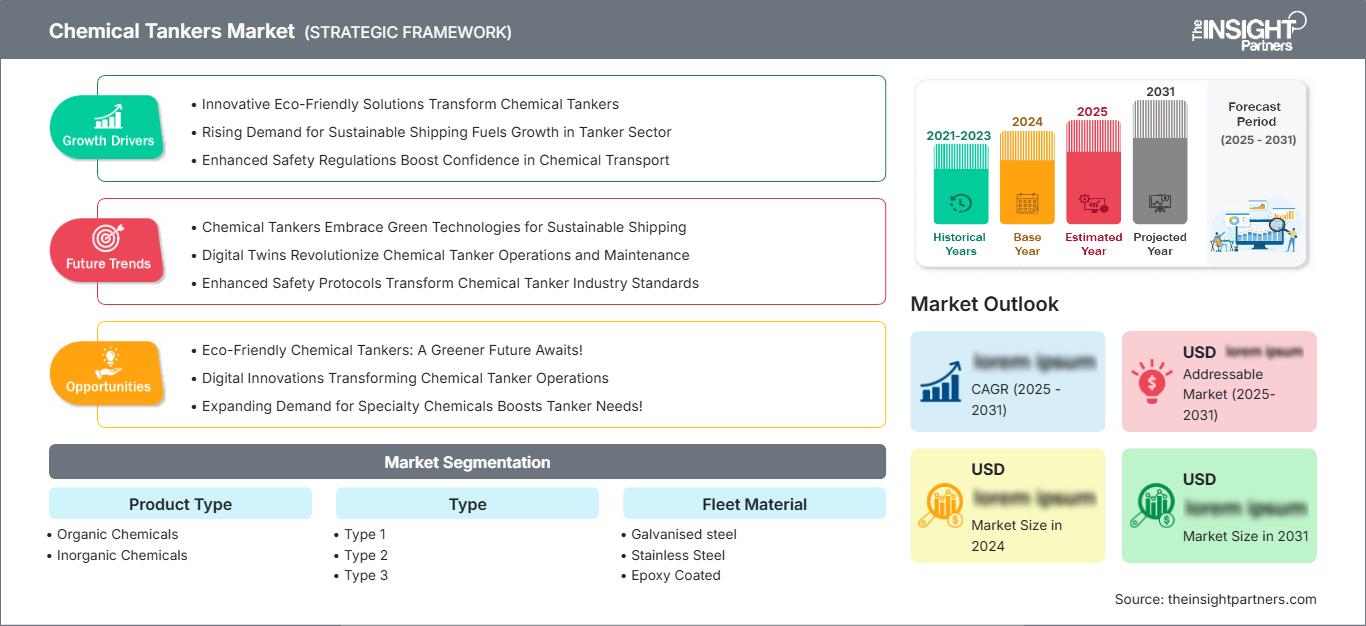
Le marché des navires-citernes transportant des produits chimiques était évalué à 38,03 milliards de dollars américains en 2025 et devrait atteindre 52,76 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 3,71 % sur la période 2026-2034. Ce marché reflète la demande de transport maritime de produits chimiques liquides organiques et inorganiques sur les routes commerciales internationales. La configuration des navires, la séparation des citernes, les matériaux utilisés pour la construction de la flotte, la compatibilité des cargaisons, la conformité réglementaire et l'efficacité opérationnelle demeurent des facteurs importants influençant le déploiement des navires et les décisions d'investissement dans l'écosystème mondial du transport maritime de produits chimiques.
Le marché nord-américain des navires-citernes transportant des produits chimiques devrait conserver une place prépondérante au cours de la période de prévision, soutenu par la production chimique, les exportations pétrochimiques, l'intégration des raffineries et une infrastructure maritime bien établie. La région devrait enregistrer un TCAC de 3,2 % à 3,6 % entre 2026 et 2034. Les terminaux d'exportation de la côte du Golfe du Mexique, l'augmentation des capacités de transformation chimique en aval, les besoins de remplacement des navires et la demande de navires polyvalents conformes aux normes devraient favoriser l'utilisation et l'investissement dans la flotte régionale.
Analyse et perspectives du marché des navires-citernes chimiques
- Amérique du Nord : On estime que l'Amérique du Nord représentera une part de 24 à 28 % en 2025 et devrait connaître une croissance annuelle composée de 3,2 à 3,6 % entre 2026 et 2034, soutenue par la production chimique de la côte du Golfe, les exportations, les infrastructures portuaires et la modernisation de la flotte.
- États-Unis : On estime que les États-Unis représenteront 68 à 72 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 3,3 à 3,7 % entre 2026 et 2034, tirée par le commerce des produits chimiques de la côte du Golfe.
- Europe : On estime que l'Europe détiendra une part de 25 à 29 % en 2025 et connaîtra une croissance annuelle composée de 3,0 à 3,4 % entre 2026 et 2034, l'Allemagne, les Pays-Bas, la Belgique, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant le transport de produits chimiques.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché de 32 à 36 % en 2025 et connaître une croissance annuelle composée de 4,0 à 4,4 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de la Corée du Sud, de l'Inde, de Singapour et de l'Australie.
- Le segment le plus important : les produits chimiques organiques devraient détenir une part de marché de 62 à 66 % en 2025 et croître à un TCAC de 3,4 à 3,8 % entre 2026 et 2034, grâce à la diversification des flux de marchandises pétrochimiques.
- Segment à forte croissance : L'acier inoxydable devrait représenter une part de marché de 31 à 35 % en 2025 et croître à un TCAC de 4,2 à 4,6 % entre 2026 et 2034, grâce à sa flexibilité de chargement et à sa résistance à la corrosion.
- Principales sociétés analysées en détail : Nordic Tankers, IINO KAIUN KAISHA, LTD., Maersk Tankers A/S, PT Berlian Laju Tanker Tbk, Tokio Marine Asia Pte. Ltd., TSM Group, Global Chemical Co., Ltd., Chemical Manufacturers, Inc., Market Actives, LLC, Global Pump Marketing, Inc., Odfjell SE et Stolt-Nielsen Limited.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le secteur international des pétroliers poursuit son adaptation grâce à une plus grande flexibilité de chargement, une meilleure séparation des citernes, une résistance accrue à la corrosion et une efficacité de propulsion améliorée. L'utilisation de l'acier inoxydable est essentielle pour certaines cargaisons sensibles et corrosives, tandis que le revêtement époxy continue de présenter des avantages pour d'autres types de cargaisons compatibles. La gestion numérique des voyages, les systèmes de gestion des cargaisons, la maintenance prédictive et les systèmes sophistiqués de nettoyage des citernes viennent compléter les contrôles opérationnels. La modernisation des flottes sera de plus en plus liée au respect de l'environnement, les armateurs prenant en compte l'investissement, la consommation de carburant, l'utilisation des actifs, les exigences des clients et la rentabilité de l'exploitation.
Pour l'avenir, on prévoit une augmentation de la production chimique en Asie, la poursuite des exportations nord-américaines, le transport de produits chimiques de spécialité en Europe et des investissements industriels en aval au Moyen-Orient. La réglementation environnementale incitera les armateurs à privilégier les équipements économes en énergie, les coques profilées, les carburants alternatifs et les capacités de raccordement à l'alimentation électrique à quai. L'allongement des distances parcourues pourrait accroître la demande en tonnes-milles, tandis que des livraisons supplémentaires auront un impact négatif sur le taux d'utilisation des actifs. Les prévisions du marché des chimiquiers montrent que la flexibilité de la flotte, la stratégie d'affrètement, les paramètres techniques, la conformité réglementaire, le financement et les relations clients seront des facteurs de plus en plus importants pour les décisions d'investissement.
Portée du rapport sur le marché des navires-citernes chimiques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 38,03 milliards de dollars américains |
| Taille du marché d'ici 2034 | 52,76 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 3,71% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des navires-citernes chimiques
Les perspectives de croissance du marché des navires-citernes transportant des produits chimiques dépendent fortement de la production et de la consommation internationales de produits pétrochimiques, de solvants, d'acides, d'alcools, d'huiles végétales et d'autres cargaisons liquides. L'écosystème comprend les producteurs de produits chimiques, les négociants, les affréteurs, les armateurs, les ports, les terminaux, les chantiers navals, les sociétés de classification et les services maritimes. Les facteurs influençant la demande incluent le volume de produits chimiques transportés, la distance parcourue, la taille des cargaisons, la compatibilité des cargaisons, les exigences de nettoyage, l'accessibilité des ports et le nombre de citernes de séparation à bord de chaque navire.
Les facteurs influençant l'offre comprennent la capacité des chantiers navals, les coûts de construction, la disponibilité des financements et des navires, l'âge de la flotte et les contraintes environnementales. Le besoin de remplacement constitue un pilier structurel, car les navires plus anciens peuvent être moins compétitifs en raison de coûts de maintenance plus élevés et d'exigences techniques plus strictes de la part des affréteurs. Les navires équipés de citernes en acier inoxydable offrent une plus grande flexibilité quant à la compatibilité des cargaisons, tandis que les navires à cuves revêtues sont particulièrement adaptés aux cargaisons appropriées. L'optimisation de la flotte repose donc sur la composition des cargaisons, l'âge des navires, les compagnies maritimes, la durée des contrats d'affrètement et la configuration des citernes.
D'après le rapport sur le marché des chimiquiers, la concurrence est marquée par la présence d'opérateurs spécialisés et de compagnies maritimes diversifiées. IINO KAIUN KAISHA, LTD. possède une importante flotte de chimiquiers. Odfjell SE et Stolt-Nielsen Limited occupent des positions de leader sur le marché du transport international de colis et de produits chimiques de spécialité. Maersk Tankers A/S propose des services de gestion de navires-citernes et Nordic Tankers est reconnue pour son expertise dans le transport de produits chimiques.
Les investissements compétitifs portent sur la modernisation du tonnage, l'efficacité, la numérisation de la flotte et son expansion contractuelle. Odfjell SE a investi dans des navires de pointe en acier inoxydable, tandis que Stolt-Nielsen Limited investit dans sa flotte de pétroliers par la construction de nouveaux navires et la création de coentreprises. IINO KAIUN KAISHA, LTD. exploite des chimiquiers et mène d'autres projets de transport maritime et de développement durable. La concurrence actuelle repose sur des facteurs tels que la fiabilité de la manutention des cargaisons, l'âge des navires, le respect de l'environnement, la gestion technique, les relations d'affrètement et une gestion efficace du transport de marchandises.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des navires-citernes chimiques : Perspectives stratégiques
Perspectives régionales
Marché des navires-citernes chimiques en Amérique du Nord
On estime que l'Amérique du Nord détiendra entre 24 et 28 % du marché des navires-citernes transportant des produits chimiques en 2025 et que ce marché connaîtra une croissance annuelle composée de 3,2 à 3,6 % entre 2026 et 2034. La côte du golfe du Mexique demeure la principale plaque tournante régionale grâce à son système intégré de production pétrochimique, ses infrastructures de raffinage, ses terminaux d'exportation et son accès aux routes maritimes internationales. Les ports de Houston, de Corpus Christi et des environs assurent un trafic maritime régulier de produits chimiques.
Le marché régional bénéficie des exportations de produits chimiques, de la fabrication spécialisée et du renouvellement de la flotte. Le Canada apporte son soutien au transport maritime de produits chimiques et d'énergie, bien que son rôle soit moins important que celui des États-Unis. Les opérateurs devraient privilégier les navires en acier inoxydable et en matériaux revêtus, capables de répondre à divers besoins en matière de chargement. La diversification des exportations et l'allongement des distances parcourues pourraient favoriser l'utilisation des capacités, tandis que l'augmentation des livraisons pourrait contribuer à maîtriser les taux de fret en période de forte demande.
Marché américain des navires-citernes chimiques
On estime que les États-Unis représenteront entre 68 et 72 % de la demande nord-américaine en 2025 et devraient connaître un taux de croissance annuel composé (TCAC) de 3,3 à 3,7 % entre 2026 et 2034. Les plateformes de production de la côte du Golfe sont essentielles car elles relient les usines de fabrication de produits chimiques aux installations d'exportation en eaux profondes et aux clients du monde entier. La région contribue au transport des intermédiaires pétrochimiques, des solvants, des acides, des alcools et d'autres produits chimiques de spécialité.
Les activités liées aux États-Unis comprennent des infrastructures portuaires, des producteurs de produits chimiques, des installations de stockage et des connexions au commerce extérieur. Le renouvellement de la flotte est motivé par les réglementations environnementales et les attentes des clients en matière de navires performants et polyvalents. Les opérateurs des flottes opérant dans cette région privilégient la conformité technique, le tri des cargaisons et l'optimisation des trajets. La croissance des capacités en aval et la diversification des exportations devraient maintenir les États-Unis comme principal contributeur à la demande de navires en Amérique du Nord jusqu'en 2025.
Marché européen des navires-citernes chimiques
On prévoit que l'Europe représentera entre 25 % et 29 % du marché en 2025 et que sa part de marché connaîtra une croissance annuelle composée de 3,0 % à 3,4 % entre 2026 et 2034. L'Allemagne et les Pays-Bas se sont imposés comme des acteurs majeurs du secteur grâce à leurs pôles chimiques intégrés, leurs infrastructures portuaires, leurs voies navigables intérieures, leurs raffineries et leurs liens commerciaux internationaux. La Belgique et le Royaume-Uni contribuent également à la croissance de la demande régionale.
Au Royaume-Uni, le transport de produits pétrochimiques, de produits chimiques industriels et de produits de spécialité par navires-citernes est soutenu par les flux transatlantiques et européens. En Allemagne, la base de production intégrée et la production chimique orientée vers l'exportation ont stimulé la demande. La France contribue à la demande régionale grâce à ses ports méditerranéens et atlantiques, tandis que l'Italie et l'Espagne y contribuent par le raffinage, la production pétrochimique, les produits chimiques de spécialité et leurs échanges commerciaux en Méditerranée. On observe un renforcement des exigences environnementales pour les opérateurs en Europe.
Marché des navires-citernes chimiques de la région Asie-Pacifique
La région Asie-Pacifique devrait détenir une part de marché de 32 à 36 % en 2025 et connaître une croissance annuelle composée de 4,0 à 4,4 % entre 2026 et 2034, ce qui en fera le premier marché régional. La Chine, le Japon, la Corée du Sud, l'Inde, Singapour et l'Australie y contribuent par le biais de la production et du raffinage de produits chimiques, des infrastructures portuaires et du commerce maritime.
La Chine se distingue toujours par son importante capacité de production chimique, tandis que le Japon et la Corée du Sud offrent des services de pointe en matière de construction navale et de gestion de flottes. L'Inde développe ses infrastructures pétrochimiques et chimiques, tandis que l'Australie contribue par le biais du transport de marchandises industrielles axées sur les ressources naturelles. Le soutien politique aux capacités de production, au développement portuaire, à la navigation propre et aux corridors industriels stimulera davantage la demande de navires.
Marché des navires-citernes chimiques au Moyen-Orient et en Afrique
La région MENA devrait connaître un taux de croissance annuel composé (TCAC) de 3,4 à 3,8 % entre 2026 et 2034. L'Arabie saoudite est le principal pays contributeur grâce à sa production et à ses exportations de produits pétrochimiques, tandis que les Émirats arabes unis sont privilégiés pour leurs ports, leurs capacités d'entreposage et leurs activités de commerce international. L'Afrique du Sud constitue une porte d'entrée pour les expéditions de marchandises industrielles régionales.
L'essor des industries manufacturières et pétrochimiques, fortement consommatrices d'énergie, générera une demande soutenue de produits chimiques transportés par voie maritime. La diversification industrielle de l'Arabie saoudite, le développement logistique des Émirats arabes unis et les activités manufacturières de l'Afrique du Sud pourraient être mis à profit pour répondre à la demande régionale. Les autres marchés du Moyen-Orient et d'Afrique offrent un potentiel limité, mais recèlent des opportunités grâce au développement des infrastructures, à la mise en place de corridors logistiques, aux importations de produits chimiques et à la diversification industrielle.
Analyse de segmentation
Type de produit
Le marché des produits chimiques se divise en deux catégories : les produits chimiques organiques et les produits chimiques inorganiques . Le marché des produits chimiques organiques devrait connaître une croissance annuelle composée (TCAC) de 3,4 % à 3,8 % entre 2026 et 2034, soutenue par un commerce important de produits pétrochimiques et de produits de spécialité. Le marché des produits chimiques inorganiques devrait quant à lui progresser de 3,8 % à 4,2 %, grâce aux mouvements d’acides, d’intermédiaires industriels et de matières premières chimiques. Le marché des navires-citernes transportant des produits chimiques englobe ces deux catégories de cargaison ainsi que les exigences relatives aux navires.
- Produits chimiques organiques : Les cargaisons organiques constituent la principale source de transport, car les produits pétrochimiques, les alcools, les solvants et les produits connexes empruntent des corridors commerciaux internationaux établis. La diversité des cargaisons permet une grande flexibilité dans le déploiement des navires et répond aux besoins récurrents d’affrètement.
- Produits chimiques inorganiques : Le transport de marchandises inorganiques exige des procédures rigoureuses de compatibilité, de nettoyage et de sécurité. La demande se concentre autour des centres de production industrielle et des ports chimiques établis, ce qui rend la disponibilité de navires spécialisés stratégiquement importante pour un approvisionnement fiable.
Taper
Les types comprennent le type 1 , le type 2 et le type 3. Le type 1 devrait connaître une croissance annuelle composée (TCAC) de 3,2 % à 3,6 %, le type 2 de 3,8 % à 4,2 % et le type 3 de 4,1 % à 4,5 % entre 2026 et 2034. Ces différences reflètent la flexibilité du chargement, les spécifications techniques, la configuration du navire et les exigences opérationnelles.
- Type 1 : Les navires de type 1 répondent aux besoins établis en matière de transport de produits chimiques, lorsque les spécifications de la cargaison et les itinéraires sont relativement standardisés. Leur intérêt commercial repose sur des contrats d’affrètement établis et des mouvements régionaux prévisibles.
- Type 2 : Les navires de type 2 offrent une plus grande polyvalence et tirent profit de la diversification du commerce des produits chimiques. Leur valeur stratégique s’accroît lorsque les opérateurs équilibrent le transport de matières premières avec celui de produits industriels à plus forte valeur ajoutée sur plusieurs routes.
- Type 3 : Les navires de type 3 répondent à des exigences de transport spécialisées nécessitant un contrôle opérationnel accru et une capacité de manutention de cargaison supérieure. Leur adoption est favorisée par les clients recherchant un transport fiable pour des produits liquides techniquement complexes.
Matériel de flotte
Les matériaux utilisés pour la construction des navires comprennent l'acier galvanisé , l'acier inoxydable et les revêtements époxy . La part de marché de l'acier galvanisé devrait croître à un TCAC de 2,8 % à 3,2 %, celle de l'acier inoxydable de 4,2 % à 4,6 % et celle des revêtements époxy de 3,3 % à 3,7 % entre 2026 et 2034. Le choix du matériau influe directement sur la compatibilité avec les cargaisons, les exigences de maintenance, le coût du navire et la flexibilité de la flotte.
- Acier galvanisé : L’acier galvanisé offre une protection anticorrosion économique pour les applications appropriées et reste pertinent lorsque la compatibilité avec le chargement ne requiert pas une construction haut de gamme en acier inoxydable. Son coût avantageux justifie son utilisation continue dans certaines flottes.
- Acier inoxydable : L’acier inoxydable offre une excellente résistance à la corrosion et une grande flexibilité de transport, permettant la manutention d’acides, de méthanol, de produits chimiques de spécialité, d’huiles végétales et d’autres produits exigeants. Un investissement initial plus important est compensé par un potentiel commercial plus large.
- Revêtement époxy : Les réservoirs à revêtement époxy offrent un compromis idéal entre protection, coût et compatibilité avec le type de cargaison. Ils demeurent essentiels pour le transport de marchandises, où la résistance à la corrosion et la rentabilité d’exploitation doivent être optimales.
Aperçu des opportunités
|
Type de produit |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Produits chimiques organiques |
Haut |
Flux pétrochimiques |
Mature |
|
Produits chimiques inorganiques |
Moyen |
Acid Logistics |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des navires-citernes chimiques
Expansion de la production chimique mondiale et du commerce transfrontalier
La production chimique mondiale continue de s'étendre en Asie, en Amérique du Nord et au Moyen-Orient, accentuant la nécessité de relier les centres de production aux utilisateurs finaux et aux clients internationaux. Le transport maritime constitue une solution économique pour le transport longue distance de produits chimiques liquides, notamment lorsque les volumes de cargaison ne se prêtent pas à d'autres modes de transport. Cet effet est particulièrement marqué pour les produits chimiques organiques, car les intermédiaires pétrochimiques et les liquides industriels représentent une large base de cargaison. L'intensification des échanges entre les pôles de production et les régions importatrices peut accroître les besoins en tonnes-milles, même en cas de croissance modérée des volumes physiques. Les opérateurs disposant de flottes flexibles et de relations d'affrètement établies peuvent capter cette demande supplémentaire. Une plus grande diversification géographique réduit également la dépendance à l'égard de corridors commerciaux spécifiques et incite les armateurs à maintenir des navires capables de desservir plusieurs destinations.
Le renouvellement de la flotte est axé sur la sécurité, l'efficacité et la conformité réglementaire.
Le renouvellement des flottes devient une priorité majeure en matière d'allocation de capitaux, les armateurs devant trouver un équilibre entre l'âge des navires, leur efficacité opérationnelle, les dépenses de maintenance et les exigences environnementales. Les navires chimiques nécessitent des systèmes performants de stockage, de pompage, de séparation, de nettoyage et de contrôle de la qualité des cargaisons, ce qui rend l'état des équipements essentiel à leur disponibilité commerciale. Les navires plus anciens peuvent engendrer des coûts de maintenance plus élevés et des restrictions de la part des clients lorsque les affréteurs imposent des exigences techniques ou environnementales plus strictes. Les nouvelles constructions intègrent de plus en plus de dispositifs d'économie d'énergie, des formes de coque optimisées, des systèmes de propulsion améliorés et sont compatibles avec les carburants alternatifs. Le renouvellement des flottes soutient les chantiers navals, les fabricants d'équipements, les sociétés de classification, les gestionnaires techniques et les institutions financières. Il crée également des opportunités sur le marché de l'occasion, même si la valeur des navires peut fluctuer en fonction des conditions de fret et des taux d'intérêt. Le cycle de modernisation devrait maintenir les investissements dans les navires spécialisés.
Demande croissante de flexibilité en matière de fret et de capacités spécialisées pour les navires
Les fabricants et négociants de produits chimiques ont de plus en plus besoin de solutions de transport capables de gérer des portefeuilles de cargaisons fluctuants, des colis de plus petite taille, des destinations multiples et des contrôles stricts de contamination. Les navires en acier inoxydable dotés de nombreuses citernes compartimentées sont particulièrement précieux car ils permettent de transporter divers produits tout en réduisant les contraintes liées à la compatibilité des cargaisons. Cette flexibilité peut améliorer l'utilisation des ressources et permettre l'accès à des marchés spécialisés où la rentabilité du fret est moins dépendante d'un seul produit. Les opérateurs renforcent également leurs plateformes numériques de gestion de flotte pour suivre les cargaisons, les performances des voyages, la maintenance et la conformité. L'impact s'étend aux terminaux, aux installations de nettoyage, aux prestataires d'inspection et aux services portuaires, qui doivent s'adapter à des opérations navales sophistiquées. Les entreprises qui combinent une grande flexibilité de tonnage à une gestion technique performante peuvent fidéliser leur clientèle et saisir des opportunités de transport de cargaisons à plus forte valeur ajoutée.
Tendances futures du marché des navires-citernes chimiques
Ségrégation des cargaisons et optimisation des voyages gérées numériquement
La numérisation devrait s'intégrer de plus en plus aux opérations des navires-citernes, les armateurs cherchant à renforcer leur contrôle sur la compatibilité des cargaisons, l'utilisation des cuves, les itinéraires, la consommation de carburant et la maintenance. Les plateformes avancées de planification de voyage peuvent combiner les données météorologiques, la congestion portuaire, l'état du navire et les calendriers de chargement/déchargement afin d'optimiser les décisions opérationnelles. L'enregistrement numérique des cargaisons permet de renforcer la traçabilité et de réduire les erreurs administratives liées aux mouvements complexes de marchandises. La maintenance prédictive peut réduire les temps d'arrêt imprévus en identifiant les anomalies des équipements avant qu'elles ne surviennent. L'intégration entre les systèmes des navires, les centres de contrôle à terre, les terminaux et les plateformes d'affrètement devrait prendre une importance croissante d'ici 2034. Ces tendances du marché des navires-citernes chimiques indiquent que les opérateurs disposant de flottes diversifiées utiliseront de plus en plus les systèmes numériques pour coordonner de multiples cargaisons et itinéraires, tout en améliorant l'utilisation, la sécurité, la visibilité opérationnelle et la qualité du service client.
Préparation des nouveaux chimiquiers à faibles émissions
Les performances environnementales devraient influencer davantage les spécifications des navires, les armateurs se préparant à des normes d'émissions plus strictes et à l'évolution des critères d'achat des clients. Les nouveaux navires intégreront probablement des technologies d'économie d'énergie, une efficacité de propulsion accrue, la possibilité de se brancher à quai et des conceptions compatibles avec des carburants à faible teneur en carbone. La compatibilité avec le méthanol est importante car les technologies à carburant flexible peuvent réduire les risques liés à une conversion future. Les technologies d'assistance éolienne et les formes de coque optimisées pourraient se développer là où les profils d'exploitation justifient l'investissement. Leur adoption dépendra de la disponibilité du carburant, des infrastructures, de la rentabilité des navires et de la stabilité réglementaire. Les armateurs privilégieront donc probablement les technologies offrant des gains d'efficacité immédiats, tout en préservant la possibilité d'évolutions futures en matière de propulsion. Cette approche permet de réduire les risques technologiques, d'allonger la durée de vie des navires et d'améliorer leurs performances environnementales.
Opportunités du marché des navires-citernes chimiques
Expansion stratégique de la flotte grâce à des structures d'affrètement à long terme
Les contrats d'affrètement et de mise en commun à long terme offrent aux opérateurs la possibilité d'accroître leurs capacités spécialisées tout en réduisant leur exposition à la volatilité des taux de fret à court terme. Les clients disposant de flux de produits chimiques prévisibles peuvent ainsi sécuriser un tonnage dédié, tandis que les armateurs bénéficient d'une meilleure visibilité sur l'utilisation de leurs navires et la génération de trésorerie. Cette structure est particulièrement pertinente pour les navires en acier inoxydable, car leurs coûts d'acquisition plus élevés peuvent être compensés par des cargaisons spéciales contractuelles. Les chantiers navals asiatiques demeurent des partenaires de construction importants pour les navires chimiques de pointe, tandis que les opérateurs mondiaux peuvent combiner les nouvelles constructions avec les actifs de leur flotte existante. Les investisseurs peuvent évaluer les opportunités en fonction de la visibilité des revenus contractuels, des spécifications des navires, de la qualité des clients, des délais de livraison et des valeurs résiduelles attendues, et non plus seulement de la taille de la flotte. Des accords soigneusement structurés peuvent améliorer les perspectives de financement et faciliter un renouvellement rigoureux de la flotte.
Logistique chimique intégrée pour les navires, les terminaux et les conteneurs-citernes
Une autre opportunité réside dans l'intégration du transport maritime aux terminaux, conteneurs-citernes, à la logistique terrestre, au stockage et aux plateformes de gestion des cargaisons. Les clients du secteur chimique privilégient de plus en plus la réduction des intermédiaires et une meilleure visibilité de la chaîne d'approvisionnement, ce qui crée des opportunités pour les opérateurs proposant une logistique coordonnée plutôt qu'une capacité de navires isolée. Les services intégrés peuvent optimiser l'utilisation des actifs en synchronisant les arrivées des navires avec la disponibilité des capacités de stockage et les calendriers de distribution terrestre. Les partenariats avec les terminaux peuvent renforcer la résilience en période de ralentissement du marché du fret, tout en consolidant les relations clients. Les entreprises disposant de réseaux commerciaux de produits chimiques bien établis peuvent étendre ces capacités aux régions de production émergentes où les infrastructures logistiques sont en développement. Les opportunités les plus prometteuses concerneront probablement les corridors spécialisés reliant les centres de production aux ports, installations de stockage et marchés en aval stratégiquement situés.
Développements récents
- Mars 2025 : Mitsui OSK Lines, Ltd. (MOL) a annoncé une initiative conjointe avec MOL Chemical Tankers Pte. Ltd. et CMB.TECH NV visant à déployer les premiers chimiquiers au monde fonctionnant à l’ammoniac. Le programme comprend deux chimiquiers fonctionnant à l’ammoniac, dont la livraison est prévue entre 2028 et 2029 , ainsi que quatre chimiquiers prêts à transporter de l’ammoniac. Ces navires sont destinés à soutenir la stratégie de décarbonation à long terme de MOL et son objectif de neutralité carbone.
- Janvier 2026 : Swan Defense and Heavy Industries signe un contrat de 227 millions de dollars avec l’armateur européen Rederiet Stenersen AS pour la construction de six chimiquiers . Il s’agit de la première commande importante de chimiquiers commerciaux attribuée à un chantier naval indien. Le contrat comprend une option pour six navires jumeaux supplémentaires. Ces navires d’environ 150 mètres seront équipés d’une propulsion hybride bicarburant compatible avec le GNL, d’une certification de classe glace 1A et d’un haut niveau d’automatisation.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -