
Mercato dei navi cisterna per prodotti chimici: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato delle navi cisterna per prodotti chimici (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di prodotto (prodotti chimici organici, prodotti chimici inorganici, altri); tipo (tipo 1, tipo 2, tipo 3); materiale della flotta (acciaio zincato, acciaio inossidabile, rivestimento epossidico, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00004663
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 28, 2026


Dimensioni del mercato nel 2025
38,03 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
52,76 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
3,71 %
Tasso di crescita
Mercato di riferimento
USA$ 412,47 miliardi
(2026-2034)
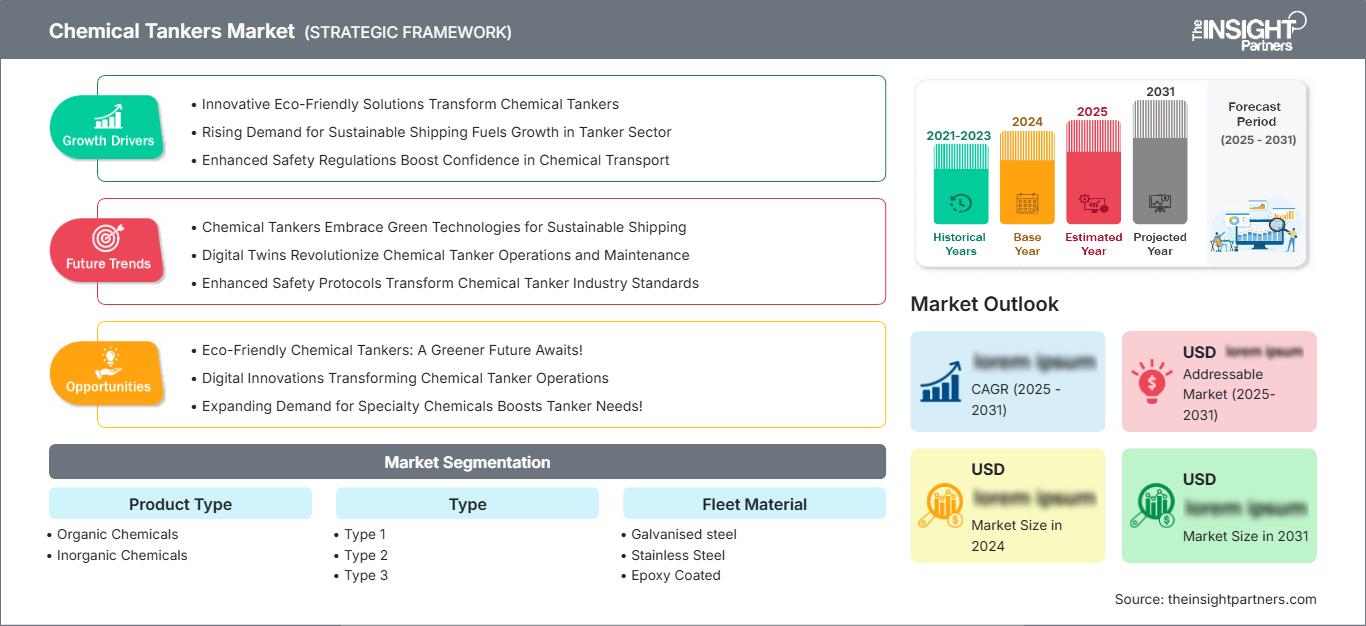
Le petroliere chimiche aveva un valore di 38,03 miliardi di dollari nel 2025 e si prevede che raggiungerà i 52,76 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 3,71% nel periodo 2026-2034. Il mercato riflette la domanda di trasporto marittimo di prodotti chimici liquidi organici e inorganici lungo le rotte commerciali internazionali. La configurazione della nave, la separazione delle cisterne, il materiale della flotta, la compatibilità del carico, la conformità normativa e l'efficienza operativa rimangono fattori importanti che influenzano le decisioni di impiego e investimento delle navi nell'intero ecosistema globale del trasporto marittimo di prodotti chimici.
Si prevede che il mercato nordamericano delle navi cisterna per prodotti chimici manterrà una posizione di rilievo durante il periodo di previsione, grazie alla produzione chimica, alle esportazioni petrolchimiche, all'integrazione delle raffinerie e alle consolidate infrastrutture marittime. Si prevede che la regione registrerà un CAGR (tasso di crescita annuale composto) del 3,2-3,6% nel periodo 2026-2034. I terminali di esportazione della costa del Golfo, l'aumento della capacità di lavorazione chimica a valle, le esigenze di sostituzione delle navi e la domanda di navi flessibili e conformi alle normative dovrebbero sostenere l'utilizzo della flotta regionale e gli investimenti.
Analisi e approfondimenti sul mercato delle navi cisterna per prodotti chimici.
- America del Nord: si stima che il Nord America rappresenterà una quota del 24-28% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,2-3,6% nel periodo 2026-2034, grazie alla produzione chimica, alle esportazioni, alle infrastrutture portuali e alla modernizzazione della flotta nella regione del Golfo del Messico.
- NOI: Si stima che gli Stati Uniti rappresenteranno il 68-72% della domanda nordamericana nel 2025 e si prevede che cresceranno a un tasso di crescita annuo composto (CAGR) del 3,3-3,7% nel periodo 2026-2034, trainati dal commercio di prodotti chimici della costa del Golfo.
- Europa: si stima che l'Europa deterrà una quota del 25-29% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 3,0-3,4% nel periodo 2026-2034, con Germania, Paesi Bassi, Belgio, Regno Unito, Francia, Italia e Spagna a supporto del trasporto di prodotti chimici.
- Asia Pacifico: si stima che la regione Asia-Pacifico deterrà una quota di mercato del 32-36% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 4,0-4,4% nel periodo 2026-2034, trainata da Cina, Giappone, Corea del Sud, India, Singapore e Australia.
- Segmento più ampio: si stima che i prodotti chimici organici deterranno una quota di mercato del 62-66% nel 2025 e cresceranno a un CAGR del 3,4-3,8% nel periodo 2026-2034, grazie alla diversificazione dei flussi di merci petrolchimiche.
- Segmento ad alta crescita: si stima che l'acciaio inossidabile rappresenterà una quota di mercato del 31-35% nel 2025 e crescerà a un CAGR del 4,2-4,6% nel periodo 2026-2034, grazie alla flessibilità di carico e alla resistenza alla corrosione.
- Analisi dettagliata delle principali aziende: Nordic Tankers, IINO KAIUN KAISHA, LTD., Maersk Tankers A/S, PT Berlian Laju Tanker Tbk, Tokio Marine Asia Pte. Ltd., TSM Group, Global Chemical Co., Ltd., Chemical Manufacturers, Inc., Market Actives, LLC, Global Pump Marketing, Inc., Odfjell SE e Stolt-Nielsen Limited.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il settore internazionale delle petroliere continua ad adattarsi attraverso la flessibilità del carico, una migliore separazione delle cisterne, una maggiore resistenza alla corrosione e una migliore efficienza propulsiva. L'utilizzo dell'acciaio inossidabile è fondamentale per alcuni carichi sensibili e corrosivi, mentre il rivestimento epossidico continua a essere vantaggioso per altre tipologie di merci compatibili. La gestione digitale del viaggio, i sistemi di gestione del carico, la manutenzione predittiva e i sofisticati sistemi di pulizia delle cisterne contribuiscono al controllo operativo. La modernizzazione della flotta sarà sempre più associata alla conformità ambientale, poiché gli armatori terranno conto degli investimenti di capitale, del consumo di carburante, dell'utilizzo delle risorse, delle richieste dei clienti e della redditività della proprietà.
Per quanto riguarda le prospettive future, si prevede un aumento della produzione di prodotti chimici in Asia, la continuazione delle esportazioni dal Nord America, il trasporto di prodotti chimici speciali in Europa e gli investimenti industriali a valle in Medio Oriente. Le normative ambientali spingeranno gli armatori a valutare attrezzature a basso consumo energetico, design dello scafo più aerodinamici, carburanti alternativi e capacità di collegamento alla rete elettrica di terra. L'aumento delle distanze di navigazione potrebbe incrementare la domanda di tonnellate-miglio, mentre le consegne aggiuntive avranno un impatto negativo sull'utilizzo delle risorse. Le previsioni di mercato per le navi cisterna per prodotti chimici indicano che la flessibilità della flotta, la strategia di noleggio, i parametri tecnici, la conformità alle normative, il finanziamento e le relazioni con i clienti diventeranno sempre più importanti per le decisioni di investimento.
Ambito del rapporto sul mercato delle autocisterne per prodotti chimici
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 38,03 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 52,76 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 3,71% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle autocisterne per prodotti chimici
Le prospettive di crescita del mercato delle navi cisterna per prodotti chimici dipendono in larga misura dalla produzione e dal consumo internazionale di prodotti petrolchimici, solventi, acidi, alcoli, oli vegetali e altri carichi liquidi. L'ecosistema comprende produttori di prodotti chimici, commercianti, noleggiatori, armatori, porti, terminal, cantieri navali, società di classificazione e servizi marittimi. I fattori che influenzano la domanda includono il volume dei prodotti chimici, la distanza commerciale, le dimensioni dei lotti, la compatibilità del carico, le esigenze di pulizia, l'accessibilità dei porti e la quantità di serbatoi di separazione a bordo di ciascuna nave.
I fattori che influenzano l'offerta includono la capacità dei cantieri navali, i costi di costruzione, la disponibilità di finanziamenti, la disponibilità di navi, l'età della flotta e le restrizioni ambientali. La necessità di sostituzione costituisce una base strutturale, poiché le navi più vecchie potrebbero essere meno competitive a causa dei maggiori costi di manutenzione e dei requisiti tecnici più stringenti richiesti dagli armatori. Le navi con serbatoi in acciaio inossidabile sono più flessibili in termini di compatibilità del carico, mentre le navi con serbatoi rivestiti sono efficienti per il trasporto di carichi adatti. L'ottimizzazione della flotta si basa quindi sul mix di carico, sull'età delle navi, sulle compagnie di navigazione, sulla durata del noleggio e sulla configurazione dei serbatoi.
Secondo il rapporto sul mercato delle navi cisterna per prodotti chimici, la concorrenza è caratterizzata da operatori navali specializzati e da diverse compagnie di navigazione. IINO KAIUN KAISHA, LTD. possiede un'ampia flotta di navi cisterna per prodotti chimici. Odfjell SE e Stolt-Nielsen Limited detengono posizioni di leadership nel mercato del trasporto internazionale di merci e prodotti chimici speciali. Maersk Tankers A/S offre servizi di gestione delle navi cisterna e Nordic Tankers è nota per la sua esperienza nel trasporto di prodotti chimici.
Gli investimenti competitivi riguardano la modernizzazione della flotta, l'efficienza, la digitalizzazione e l'espansione basata sui contratti. Odfjell SE ha investito in navi all'avanguardia in acciaio inossidabile, mentre Stolt-Nielsen Limited investe nella flotta di petroliere attraverso la costruzione di nuove navi e joint venture. IINO KAIUN KAISHA, LTD. opera con navi cisterna per prodotti chimici, oltre ad altri tipi di progetti di trasporto marittimo e sostenibilità. La competizione odierna si basa su fattori quali l'affidabilità nella movimentazione del carico, l'età delle navi, l'impatto ambientale, la gestione tecnica, i contratti di noleggio e un'efficace gestione del movimento dei carichi.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle navi cisterna per prodotti chimici: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle autocisterne per prodotti chimici
Si stima che il Nord America deterrà una quota di mercato delle navi cisterna per prodotti chimici compresa tra il 24% e il 28% nel 2025 e si prevede che crescerà a un tasso di crescita annuo composto (CAGR) del 3,2-3,6% nel periodo 2026-2034. La costa del Golfo degli Stati Uniti rimane il principale hub regionale grazie alla produzione petrolchimica integrata, alle infrastrutture di raffinazione, ai terminali di esportazione e all'accesso alle rotte marittime internazionali. Houston, Corpus Christi e i porti circostanti supportano movimenti ricorrenti di merci chimiche e un'intensa attività navale.
Il mercato regionale beneficia dell'esportazione di prodotti chimici, della produzione specializzata e della sostituzione delle navi. Il Canada fornisce supporto in termini di trasporto marittimo di prodotti chimici ed energetici, sebbene il suo ruolo sia meno significativo di quello svolto dagli Stati Uniti. Gli operatori dovrebbero prestare attenzione alle navi costruite in acciaio inossidabile e con materiali rivestiti, in grado di soddisfare diverse esigenze di carico. La diversificazione delle esportazioni e l'aumento delle distanze di percorrenza possono contribuire a migliorare l'utilizzo delle navi, mentre un maggior numero di consegne può aiutare a contenere i costi di trasporto nei periodi di aumento degli ordini.
Mercato statunitense delle autocisterne per prodotti chimici
Si stima che gli Stati Uniti rappresenteranno il 68-72% della domanda nordamericana nel 2025 e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 3,3-3,7% nel periodo 2026-2034. I centri di produzione della costa del Golfo sono importanti in quanto collegano gli impianti di produzione chimica alle strutture di esportazione in acque profonde e ai clienti in tutto il mondo. La regione contribuisce al trasporto di intermedi petrolchimici, solventi, acidi, alcoli e altri prodotti chimici speciali.
Le attività legate agli Stati Uniti comprendono infrastrutture portuali, produttori di prodotti chimici, impianti di stoccaggio e collegamenti con il commercio estero. La sostituzione delle navi avviene in risposta alle normative ambientali e alle aspettative dei clienti in termini di efficienza e flessibilità nella movimentazione dei carichi. Gli operatori delle flotte che operano in questa regione sono maggiormente interessati alla conformità tecnica, alla separazione dei carichi e all'ottimizzazione dei viaggi. La crescita della capacità a valle e la diversificazione delle esportazioni probabilmente manterranno gli Stati Uniti come principale fornitore di navi in Nord America fino al 2025.
Mercato europeo delle navi cisterna per prodotti chimici
Si prevede che l'Europa contribuirà al mercato con una quota compresa tra il 25% e il 29% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 3,0%-3,4% nel periodo 2026-2034. Germania e Paesi Bassi si sono affermati come attori principali del settore grazie a un polo chimico integrato, infrastrutture portuali, vie navigabili interne, raffinerie e collegamenti commerciali internazionali. Belgio e Regno Unito contribuiscono ulteriormente a rafforzare la domanda regionale.
Nel Regno Unito, le operazioni di trasporto di prodotti chimici via nave sono supportate dal movimento di prodotti petrolchimici, chimici industriali e specialità chimiche lungo le rotte atlantiche ed europee. In Germania, la base manifatturiera integrata e la produzione chimica orientata all'esportazione hanno favorito la domanda. La Francia contribuisce alla domanda regionale attraverso i porti del Mediterraneo e dell'Atlantico, mentre Italia e Spagna contribuiscono attraverso la raffinazione, la produzione petrolchimica, le specialità chimiche e i collegamenti commerciali con il Mediterraneo. In Europa si registra un aumento delle aspettative in termini di prestazioni ambientali per gli operatori.
Mercato delle autocisterne per prodotti chimici nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico deterrà una quota di mercato del 32-36% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,0-4,4% nel periodo 2026-2034, diventando così il principale mercato regionale. Cina, Giappone, Corea del Sud, India, Singapore e Australia contribuiscono attraverso la produzione chimica, la raffinazione, le infrastrutture portuali e il commercio marittimo.
La Cina continua a distinguersi grazie alla sua vasta base di produzione chimica, mentre Giappone e Corea del Sud offrono servizi avanzati di costruzione navale e gestione delle flotte. L'India ha sviluppato le sue infrastrutture nel settore petrolchimico e chimico, mentre l'Australia contribuisce con il trasporto di merci industriali legate alle risorse naturali. Il sostegno politico alle capacità produttive, allo sviluppo portuale, alla navigazione pulita e ai corridoi industriali stimolerà ulteriormente la domanda di navi.
Mercato delle autocisterne per prodotti chimici in Medio Oriente e Africa
Si prevede che la regione MEA registrerà un tasso di crescita annuo composto (CAGR) del 3,4-3,8% dal 2026 al 2034. L'Arabia Saudita è il paese leader grazie alla sua produzione ed esportazione di prodotti petrolchimici, mentre gli Emirati Arabi Uniti sono favoriti per via dei loro porti, delle infrastrutture di magazzinaggio e delle attività di commercio internazionale. Il Sudafrica funge da porta d'accesso per le spedizioni regionali di merci industriali.
Lo sviluppo del settore manifatturiero e petrolchimico, fortemente dipendente dall'energia, genererà una domanda costante di spedizioni di prodotti chimici via mare. La diversificazione industriale dell'Arabia Saudita, lo sviluppo della logistica negli Emirati Arabi Uniti e le attività manifatturiere del Sudafrica potrebbero essere sfruttate per soddisfare la domanda regionale. Gli altri mercati del Medio Oriente e dell'Africa offrono un potenziale di mercato limitato, ma anche opportunità derivanti dallo sviluppo delle infrastrutture, dalla creazione di corridoi logistici, dall'importazione di prodotti chimici e dalla diversificazione industriale.
Analisi di segmentazione
Tipo di prodotto
La tipologia di prodotto comprende prodotti chimici organici e prodotti chimici inorganici . Si prevede che i prodotti chimici organici cresceranno a un CAGR del 3,4-3,8% nel periodo 2026-2034, sostenuti dall'intenso commercio di prodotti petrolchimici e specialità chimiche. Si prevede che i prodotti chimici inorganici cresceranno del 3,8-4,2%, grazie al trasporto di acidi, intermedi industriali e materie prime chimiche. Il mercato delle navi cisterna per prodotti chimici comprende entrambe le categorie di carico e i relativi requisiti delle navi.
- Prodotti chimici organici: i carichi organici costituiscono la base di trasporto più ampia poiché prodotti petrolchimici, alcoli, solventi e prodotti correlati vengono trasportati attraverso corridoi commerciali internazionali consolidati. La diversificazione dei carichi favorisce la flessibilità nell'impiego delle navi e le esigenze di noleggio ricorrenti.
- Prodotti chimici inorganici: il trasporto di merci inorganiche richiede rigorose procedure di compatibilità, pulizia e sicurezza. La domanda è concentrata attorno ai centri di produzione industriale e ai porti chimici consolidati, pertanto la disponibilità di navi specializzate è strategicamente importante per garantire un approvvigionamento affidabile.
Tipo
Le tipologie comprendono la tipologia 1 , la tipologia 2 e la tipologia 3. Si prevede che la tipologia 1 crescerà a un CAGR del 3,2-3,6%, la tipologia 2 del 3,8-4,2% e la tipologia 3 del 4,1-4,5% nel periodo 2026-2034. Le differenze riflettono la flessibilità del carico, le specifiche tecniche, la configurazione della nave e i requisiti operativi.
- Tipo 1: Le navi di tipo 1 soddisfano i requisiti consolidati per il trasporto di prodotti chimici, dove le specifiche del carico e gli schemi di rotta sono relativamente standardizzati. La loro rilevanza commerciale è supportata da contratti di noleggio consolidati e da spostamenti regionali prevedibili.
- Tipo 2: Le navi di tipo 2 offrono una maggiore versatilità operativa e beneficiano della diversificazione del commercio di prodotti chimici. Il loro valore strategico aumenta quando gli operatori bilanciano carichi di materie prime con prodotti industriali di maggior valore su più rotte.
- Tipo 3: Le navi di tipo 3 rispondono a esigenze di trasporto specializzate che richiedono un maggiore controllo operativo e una maggiore capacità di movimentazione del carico. La loro adozione è favorita dai clienti che cercano un trasporto affidabile per prodotti liquidi tecnicamente complessi.
Materiale della flotta
I materiali utilizzati per la flotta includono acciaio zincato , acciaio inossidabile e rivestimento epossidico . Si prevede che l'acciaio zincato crescerà a un CAGR del 2,8-3,2%, l'acciaio inossidabile del 4,2-4,6% e il rivestimento epossidico del 3,3-3,7% nel periodo 2026-2034. La scelta del materiale influisce direttamente sulla compatibilità del carico, sui requisiti di manutenzione, sui costi delle navi e sulla flessibilità della flotta.
- Acciaio zincato: l'acciaio zincato offre una protezione dalla corrosione economica per applicazioni idonee e rimane una soluzione valida laddove la compatibilità del carico non richieda una costruzione in acciaio inossidabile di alta qualità. Considerazioni sui costi ne giustificano il continuo impiego in flotte selezionate.
- Acciaio inossidabile: l'acciaio inossidabile offre un'elevata resistenza alla corrosione e flessibilità di carico, supportando acidi, metanolo, prodotti chimici speciali, oli vegetali e altri prodotti esigenti. I maggiori investimenti iniziali sono compensati da un più ampio potenziale commerciale.
- Rivestimento epossidico: i serbatoi con rivestimento epossidico offrono un buon equilibrio tra protezione, costi e idoneità al carico. Rimangono importanti per il trasporto di merci, dove è necessario bilanciare la resistenza alla corrosione e la redditività operativa.
Panoramica dell'opportunità
|
Tipo di prodotto |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Prodotti chimici organici |
Alto |
Flussi petrolchimici |
Maturo |
|
Prodotti chimici inorganici |
Mezzo |
Logistica acida |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato delle autocisterne per prodotti chimici
Espansione della produzione chimica globale e del commercio transfrontaliero.
La produzione chimica globale continua ad espandersi in Asia, Nord America e Medio Oriente, aumentando la necessità di collegare i centri di produzione con gli utilizzatori a valle e i clienti internazionali. Il trasporto marittimo rappresenta un'opzione economica per il trasporto a lunga distanza di prodotti chimici liquidi, soprattutto quando i volumi di carico non sono adatti a modalità di trasporto alternative. L'effetto è più marcato per i prodotti chimici organici, poiché gli intermedi petrolchimici e i liquidi industriali rappresentano un'ampia gamma di merci. L'aumento degli scambi commerciali tra i centri di produzione e le regioni importatrici può incrementare il fabbisogno di tonnellate-miglio anche a fronte di una crescita moderata dei volumi fisici. Gli operatori con flotte flessibili e consolidate relazioni di noleggio possono intercettare la domanda aggiuntiva. Una maggiore diversificazione geografica riduce inoltre la dipendenza da singoli corridoi commerciali e incoraggia gli armatori a mantenere navi in grado di servire più destinazioni.
Rinnovo della flotta guidato da sicurezza, efficienza e conformità normativa.
Il rinnovamento della flotta sta diventando una priorità significativa nell'allocazione del capitale, poiché gli armatori devono bilanciare l'età delle navi, l'efficienza operativa, le spese di manutenzione e i requisiti ambientali. Le navi per il trasporto di prodotti chimici richiedono sistemi complessi per serbatoi, pompaggio, separazione, pulizia e controllo della qualità del carico, rendendo le condizioni delle attrezzature fondamentali per la disponibilità commerciale. Le navi più vecchie possono dover affrontare costi di manutenzione più elevati e restrizioni da parte dei clienti quando i noleggiatori impongono requisiti tecnici o ambientali più stringenti. Le nuove costruzioni integrano sempre più dispositivi per il risparmio energetico, forme dello scafo ottimizzate, sistemi di propulsione migliorati e predisposizione per combustibili alternativi. L'attività di sostituzione sostiene i cantieri navali, i produttori di attrezzature, i servizi di classificazione, i responsabili tecnici e gli istituti finanziari. Crea inoltre opportunità nel mercato dell'usato, sebbene il valore delle navi possa fluttuare in base alle condizioni del trasporto merci e ai tassi di interesse. Si prevede che il ciclo di modernizzazione sosterrà gli investimenti nel tonnellaggio specializzato.
Crescente domanda di flessibilità nel trasporto merci e di capacità specializzate delle navi.
I produttori e i commercianti di prodotti chimici necessitano sempre più di soluzioni di trasporto in grado di gestire portafogli di merci variabili, lotti di dimensioni ridotte, destinazioni multiple e rigorosi controlli di contaminazione. Le navi in acciaio inossidabile con numerosi serbatoi separati sono particolarmente preziose perché possono trasportare prodotti diversi riducendo al contempo le restrizioni legate alla compatibilità del carico. Questa flessibilità può migliorare l'utilizzo della flotta e consentire la partecipazione a rotte commerciali specializzate in cui la redditività del trasporto merci è meno dipendente da una singola merce. Gli operatori stanno inoltre potenziando le piattaforme digitali di gestione della flotta per monitorare il carico, le prestazioni di viaggio, la manutenzione e la conformità. L'impatto si estende a terminal, impianti di pulizia, fornitori di servizi di ispezione e servizi portuali, che devono essere in grado di gestire operazioni navali complesse. Le aziende che combinano una capacità di carico flessibile con una solida gestione tecnica possono migliorare la fidelizzazione dei clienti e cogliere opportunità di trasporto merci di maggior valore.
Tendenze future del mercato delle autocisterne per prodotti chimici
Gestione digitale della separazione del carico e ottimizzazione del viaggio
Si prevede che la digitalizzazione si integrerà sempre più nelle operazioni delle navi cisterna, poiché gli armatori cercano un maggiore controllo sulla compatibilità del carico, sull'utilizzo delle cisterne, sulla pianificazione delle rotte, sul consumo di carburante e sulla manutenzione. Le piattaforme avanzate di pianificazione dei viaggi possono combinare informazioni meteorologiche, congestione portuale, condizioni della nave e programmi di carico per migliorare le decisioni operative. I registri digitali del carico possono rafforzare la tracciabilità e ridurre gli errori amministrativi associati a complesse movimentazioni di merci. La manutenzione predittiva può ridurre i tempi di inattività imprevisti identificando le anomalie delle apparecchiature prima che si verifichino guasti. L'integrazione tra i sistemi di bordo, i centri di controllo a terra, i terminal e le piattaforme di noleggio diventerà probabilmente più importante entro il 2034. Queste tendenze del mercato delle navi cisterna per prodotti chimici indicano che gli operatori con flotte diversificate utilizzeranno sempre più sistemi digitali per coordinare più carichi e rotte, migliorando al contempo l'utilizzo, la sicurezza, la visibilità operativa e la coerenza del servizio clienti.
Prontezza all'uso di sistemi di propulsione a basse emissioni nelle nuove navi cisterna per prodotti chimici
Si prevede che le prestazioni ambientali influenzeranno maggiormente le specifiche delle navi, in quanto gli armatori si preparano a requisiti più stringenti in materia di emissioni e a standard di approvvigionamento dei clienti in continua evoluzione. Le nuove navi integreranno probabilmente tecnologie per il risparmio energetico, una maggiore efficienza propulsiva, la possibilità di alimentazione da terra e progetti compatibili con combustibili a basse emissioni di carbonio. La predisposizione al metanolo è rilevante perché le tecnologie flessibili in termini di carburante possono ridurre il rischio di future conversioni. Le tecnologie a propulsione eolica e le forme ottimizzate dello scafo potrebbero guadagnare terreno laddove i profili operativi giustifichino l'investimento. L'adozione dipenderà dalla disponibilità di carburante, dalle infrastrutture, dalla redditività economica delle navi e dalla certezza normativa. Gli armatori, pertanto, probabilmente daranno priorità alle tecnologie che offrono vantaggi immediati in termini di efficienza, preservando al contempo le opzioni per future modifiche alla propulsione. Questo approccio può ridurre il rischio tecnologico e contribuire a una maggiore durata utile delle navi, migliorando al contempo le prestazioni ambientali.
Opportunità di mercato per le autocisterne per prodotti chimici
Espansione strategica della flotta tramite contratti di noleggio a lungo termine.
I contratti di noleggio a lungo termine e le formule di pool offrono agli operatori l'opportunità di espandere la capacità specializzata riducendo al contempo l'esposizione alla volatilità a breve termine delle tariffe di trasporto. I clienti con flussi di prodotti chimici prevedibili possono assicurarsi un tonnellaggio dedicato, mentre gli armatori ottengono una maggiore visibilità sull'utilizzo e sulla generazione di cassa. Questa struttura è particolarmente rilevante per le navi in acciaio inossidabile, poiché i costi di acquisizione più elevati possono essere sostenuti da carichi speciali contrattualizzati. I cantieri navali asiatici rimangono partner importanti per la costruzione di navi chimiche all'avanguardia, mentre gli operatori globali possono combinare le nuove costruzioni con le risorse della flotta esistente. Gli investitori possono valutare le opportunità attraverso la visibilità dei ricavi contrattualizzati, le specifiche delle navi, la qualità dei clienti, i programmi di consegna e i valori residui previsti, piuttosto che basandosi unicamente sulle dimensioni della flotta. Accordi attentamente strutturati possono migliorare le prospettive di finanziamento e supportare una disciplinata sostituzione della flotta.
Logistica chimica integrata tra navi, terminal e container cisterna
Un'ulteriore opportunità risiede nell'integrazione del trasporto marittimo con terminal, container cisterna, logistica interna, stoccaggio e piattaforme di gestione del carico. I clienti del settore chimico apprezzano sempre più un minor numero di passaggi intermedi e una maggiore visibilità della catena di approvvigionamento, creando opportunità per gli operatori che offrono servizi logistici coordinati anziché capacità navale isolate. I servizi integrati possono migliorare l'utilizzo delle risorse allineando gli arrivi delle navi con la disponibilità di stoccaggio e i programmi di distribuzione interna. Le partnership con i terminal possono creare maggiore resilienza durante i periodi di debolezza dei mercati del trasporto merci, rafforzando al contempo le relazioni con i clienti. Le aziende con consolidate reti commerciali nel settore chimico possono estendere queste capacità alle regioni di produzione emergenti in cui le infrastrutture logistiche sono in fase di sviluppo. Le maggiori opportunità si presenteranno probabilmente nei corridoi specializzati che collegano i centri di produzione con porti, impianti di stoccaggio e mercati a valle strategicamente posizionati.
Sviluppi recenti
- Marzo 2025: Mitsui OSK Lines, Ltd. (MOL) ha annunciato un'iniziativa congiunta con MOL Chemical Tankers Pte. Ltd. e CMB.TECH NV per la realizzazione delle prime navi cisterna per prodotti chimici a doppio combustibile (ammoniaca) al mondo. Il programma prevede la consegna di due navi cisterna a doppio combustibile (ammoniaca) tra il 2028 e il 2029 , oltre a quattro navi cisterna predisposte per l'ammoniaca. Le navi sono destinate a supportare la strategia di decarbonizzazione a lungo termine di MOL e il suo obiettivo di zero emissioni nette di gas serra.
- Gennaio 2026: Swan Defense and Heavy Industries ha firmato un contratto da 227 milioni di dollari con l'armatore europeo Rederiet Stenersen AS per sei navi cisterna per prodotti chimici , segnando il primo grande ordine commerciale di navi cisterna per prodotti chimici assegnato a un cantiere navale indiano. Il contratto include un'opzione per altre sei navi gemelle. Le navi, lunghe circa 150 metri, saranno dotate di propulsione ibrida a doppio combustibile, predisposta per il GNL, certificazione Ice Class 1A e alti livelli di automazione.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -