
化学品タングカー市場:シェア・成長・予測 2034
化学タンカー市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品タイプ別(有機化学品、無機化学品、その他)、タイプ別(タイプ1、タイプ2、タイプ3)、船体材質別(亜鉛メッキ鋼、ステンレス鋼、エポキシコーティング、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00004663
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 28, 2026


2025年の市場規模
380億3000 万米ドル
基準年値
2034年の予測
527億6000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
3.71 %
成長率
対象市場
4,124億7,000 万米ドル
(2026年~2034年)
化学タンカー市場は、2025年に380億3,000万米ドルと評価され、2034年には527億6,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)3.71%を記録する見込みです。この市場は、国際貿易ルートにおける有機および無機液体化学品の海上輸送に対する需要を反映しています。船舶の構成、タンクの分離、船体材料、貨物の適合性、規制遵守、および運航効率は、世界の化学品輸送エコシステム全体における船舶の配備と投資決定に影響を与える重要な要素であり続けています。
北米のケミカルタンカー市場規模は、化学品生産、石油化学製品輸出、製油所統合、および確立された海上インフラに支えられ、予測期間中、相当な地位を維持すると予想されます。同地域は、2026年から2034年にかけて年平均成長率(CAGR)3.2~3.6%を記録すると予測されています。メキシコ湾岸の輸出ターミナル、下流化学品生産能力の拡大、船舶更新の必要性、および規制に準拠した貨物輸送が可能な船舶への需要が、同地域の船隊稼働率と投資を支えると予想されます。
化学タンカー市場の評価と洞察
- 北米:北米は2025年には24~28%のシェアを占めると推定されており、メキシコ湾岸の化学製品生産、輸出、港湾インフラ、船舶の近代化に支えられ、2026年から2034年にかけて年平均成長率(CAGR)3.2~3.6%で拡大すると予測されている。
- 米国:米国は2025年には北米の需要の68~72%を占めると推定されており、メキシコ湾岸の化学品貿易に牽引され、2026年から2034年にかけて年平均成長率(CAGR)3.3~3.7%で成長すると予想されている。
- ヨーロッパ:ヨーロッパは2025年には25~29%のシェアを占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)3.0~3.4%で拡大すると見込まれており、ドイツ、オランダ、ベルギー、英国、フランス、イタリア、スペインが化学品輸送を支えている。
- アジア太平洋地域:アジア太平洋地域は、2025年には32~36%のシェアを占め、2026~2034年には年平均成長率(CAGR)4.0~4.4%で成長すると予測されており、中国、日本、韓国、インド、シンガポール、オーストラリアが成長を牽引する。
- 最大のセグメントである有機化学品は、多様な石油化学製品貨物の流れに支えられ、2025年には市場シェアの62~66%を占め、2026~2034年には年平均成長率(CAGR)3.4~3.8%で成長すると予測されている。
- 高成長分野:ステンレス鋼は、貨物の柔軟性と耐腐食性に支えられ、2025年には市場シェアの31~35%を占め、2026~2034年には年平均成長率(CAGR)4.2~4.6%で成長すると予測されています。
- 詳細に分析された主要企業:ノルディック・タンカーズ、飯野海雲株式会社、マースク・タンカーズA/S、PTベルリアン・ラジュ・タンカーTbk、東京海上アジアPte. Ltd.、TSMグループ、グローバル・ケミカル株式会社、ケミカル・マニュファクチャラーズ社、マーケット・アクティブスLLC、グローバル・ポンプ・マーケティング社、オドフィエルSE、およびストルト・ニールセン・リミテッド。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
国際タンカー業界は、貨物の柔軟性向上、タンクの分離性の向上、耐腐食性の強化、推進効率の改善などを通じて、引き続き適応を進めています。ステンレス鋼の使用は、特定のデリケートで腐食性の高い貨物にとって不可欠であり、エポキシコーティングは、その他の適合性のある商品貨物にとって引き続き有益です。デジタル航海管理、貨物管理システム、予知保全、高度なタンク洗浄システムは、運航管理を強化しています。船主は、設備投資、燃料消費量、資産利用率、顧客の要求、所有コストなどを考慮するようになるため、船隊の近代化は、環境規制への準拠とますます密接に関連するようになるでしょう。
今後の見通しとしては、アジアにおける化学品生産の増加、北米からの輸出の継続、ヨーロッパにおける特殊化学品の輸送、中東における下流産業への投資が見込まれます。環境規制により、船主はエネルギー効率の高い機器、合理化された船体設計、代替燃料、陸上電力接続機能の検討を迫られるでしょう。航海距離の増加はトンマイル需要の増加につながる可能性がありますが、追加配送は資産利用率に悪影響を及ぼします。ケミカルタンカー市場予測では、船隊の柔軟性、傭船戦略、技術的パラメータ、規制遵守、資金調達、顧客関係が投資判断においてますます重要になることを示しています。
化学タンカー市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 380億3000万米ドル |
| 2034年までの市場規模 | 527億6000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 3.71% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
化学タンカー市場分析
ケミカルタンカー市場の成長見通しは、石油化学製品、溶剤、酸、アルコール、植物油、その他の液体貨物の国際的な生産と消費に大きく左右されます。エコシステムは、化学品メーカー、トレーダー、傭船者、船主、港湾、ターミナル、造船所、船級協会、および海事サービスで構成されています。需要に影響を与える要因には、化学品の量、輸送距離、貨物サイズ、貨物の適合性、洗浄の必要性、港湾へのアクセス、各船舶に搭載されている隔離タンクの数などがあります。
供給に影響を与える要因には、造船所の能力、建造コスト、資金調達の可能性、船舶の供給状況、船隊の年齢、環境規制などが含まれます。古い船舶はメンテナンスコストの増加や傭船者からのより厳しい技術要件のために競争力が低下する可能性があるため、代替需要が構造的な基盤を形成します。ステンレス鋼タンクを備えた船舶は貨物適合性に関してより柔軟性があり、一方、コーティングされた船舶は適切な貨物の効率的な輸送手段となります。したがって、船隊の最適化は、貨物構成、船齢、船会社、傭船期間、およびタンク配置に基づいて行われます。
ケミカルタンカー市場レポートによると、競争は専門船舶運航会社と多様な海運会社によって特徴づけられています。飯野海運株式会社は、大規模なケミカルタンカー船隊を保有しています。Odfjell SEとStolt-Nielsen Limitedは、国際小包および特殊化学品輸送において市場をリードする地位を占めています。Maersk Tankers A/Sはタンカー管理サービスを提供しており、Nordic Tankersは化学品輸送の経験で知られています。
競争力のある投資には、最新の船舶、効率性、船隊のデジタル化、契約に基づく拡張などが含まれます。Odfjell SEは先進的なステンレス鋼製船舶に投資しており、Stolt-Nielsen Limitedは新造船の建造や合弁事業を通じてタンカー船隊に投資しています。IINO KAIUN KAISHA, LTD.はケミカルタンカーの運航に加え、その他の海運事業やサステナビリティプロジェクトも手掛けています。今日の競争には、貨物取り扱いの信頼性、船齢、環境、技術管理、傭船契約、効率的な小包輸送管理といった要素が含まれます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
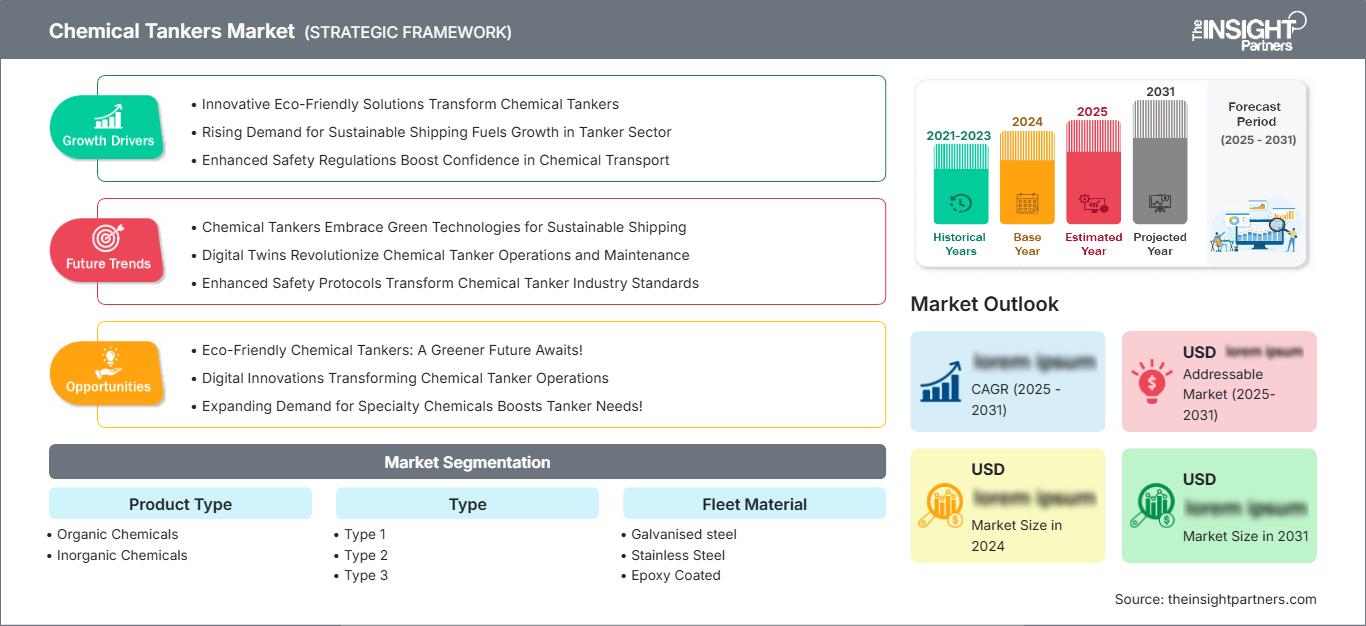
化学タンカー市場:戦略的洞察
地域別分析
北米の化学タンカー市場
北米は2025年にはケミカルタンカー市場の24~28%のシェアを占めると推定されており、2026年から2034年にかけて年平均成長率(CAGR)3.2~3.6%で拡大すると予測されている。米国メキシコ湾岸は、石油化学製品の生産、精製インフラ、輸出ターミナル、国際航路へのアクセスが統合されているため、主要な地域ハブであり続ける。ヒューストン、コーパスクリスティ、および周辺港は、定期的な化学貨物輸送と船舶活動を支えている。
地域市場は、化学品、特殊製造品、船舶の代替品の輸出から恩恵を受けている。カナダは化学品およびエネルギーの海上輸送において支援を提供しているが、その役割は米国ほど重要ではない。運航会社は、多様な貨物ニーズに対応できるステンレス鋼製およびコーティング材製の船舶に注目すべきである。輸出の多様化と航行距離の延長は稼働率の向上に役立ち、また、注文増加時には配送回数の増加が運賃の抑制に役立つ可能性がある。
米国化学タンカー市場
米国は2025年には北米の需要の68~72%を占めると推定されており、2026年から2034年にかけて年平均成長率(CAGR)3.3~3.7%で成長すると予測されている。メキシコ湾岸の生産拠点は、化学製造工場と深水輸出施設、そして世界中の顧客を結びつける重要な役割を担っている。この地域は、石油化学中間体、溶剤、酸、アルコール、その他の特殊化学品の輸送を担っている。
米国関連の事業には、港湾インフラ、化学製品メーカー、貯蔵施設、および海外貿易とのつながりが含まれます。船舶の更新は、環境規制や、効率的で貨物輸送の柔軟性に優れた船舶に対する顧客の期待に応えるために行われます。この地域で運航する船隊の運航者は、技術的なコンプライアンス、貨物の分離、および航海の最適化をより重視しています。下流部門の能力向上と輸出の多様化により、米国は2025年まで北米における船舶需要の主要貢献国であり続けると予想されます。
欧州化学タンカー市場
欧州は2025年には市場シェアの25~29%を占めると予測されており、2026~2034年には年平均成長率(CAGR)3.0~3.4%で成長すると見込まれています。ドイツとオランダは、統合された化学産業クラスター、港湾施設、内陸水路、製油所、国際貿易網といった強みを活かし、この業界の主要プレーヤーとして台頭しています。ベルギーと英国も、地域需要をさらに押し上げています。
英国では、大西洋およびヨーロッパ航路における石油化学製品、工業用化学品、特殊製品の輸送が、ケミカルタンカーの運航を支えている。ドイツでは、統合された製造拠点と輸出志向型の化学製品生産が需要を促進している。フランスは地中海および大西洋の港湾を通じて地域需要を支え、イタリアとスペインは精製、石油化学製品生産、特殊化学品、地中海貿易ルートを通じて需要を支えている。ヨーロッパでは、運航事業者に対する環境性能への期待が高まっている。
アジア太平洋地域の化学タンカー市場
アジア太平洋地域は2025年には32~36%の市場シェアを占めると推定され、2026~2034年には年平均成長率(CAGR)4.0~4.4%で成長し、地域市場を牽引すると見込まれている。中国、日本、韓国、インド、シンガポール、オーストラリアは、化学製品製造、精製、港湾インフラ、海上貿易を通じて貢献している。
化学製品生産の巨大な基盤を持つ中国は依然として際立っており、日本と韓国は高度な造船技術と船隊管理サービスを提供している。インドは石油化学および化学分野の設備開発を進めており、オーストラリアは資源関連産業貨物輸送を通じて貢献している。製造能力、港湾開発、クリーン輸送、産業回廊に対する政策支援は、船舶需要をさらに刺激するだろう。
中東・アフリカの化学タンカー市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)3.4~3.8%の成長が見込まれています。サウジアラビアは石油化学製品の生産・輸出において最有力国であり、アラブ首長国連邦は港湾、倉庫、国際貿易活動の面で優位に立っています。南アフリカは、地域における産業貨物輸送の玄関口としての役割を果たしています。
エネルギー依存型の製造業と石油化学産業の発展は、海上輸送による化学品の安定的な需要を生み出すだろう。サウジアラビアの産業多角化、UAEの物流開発、南アフリカの製造業の発展は、地域需要を満たすために活用できる可能性がある。その他の中東・アフリカ市場は市場潜在力は限られているものの、インフラ整備、物流回廊の開発、化学品の輸入、産業多角化を通じて機会が生まれる。
セグメンテーション分析
製品タイプ
製品タイプは、有機化学品と無機化学品で構成されます。有機化学品は、石油化学製品および特殊製品の貿易拡大に支えられ、2026年から2034年にかけて年平均成長率(CAGR)3.4~3.8%で成長すると予測されています。無機化学品は、酸、工業中間体、化学原料の取引拡大に支えられ、3.8~4.2%で成長すると予測されています。ケミカルタンカー市場の範囲は、両方の貨物カテゴリーと、それに関連する船舶要件を網羅しています。
- 有機化学品:石油化学製品、アルコール、溶剤、および関連製品は確立された国際貿易ルートを通って輸送されるため、有機貨物はより広範な輸送基盤を形成します。貨物の多様性により、船舶の柔軟な配備と継続的な傭船ニーズが支えられます。
- 無機化学品:無機貨物の輸送には、厳格な適合性、洗浄、および安全手順が求められます。需要は工業生産拠点や既存の化学品港湾周辺に集中しているため、安定した供給を確保するには、特殊船舶の確保が戦略的に重要となります。
タイプ
タイプは、タイプ1、タイプ2、タイプ3の3種類に分けられます。2026年から2034年にかけて、タイプ1は年平均成長率(CAGR)3.2~3.6%、タイプ2は3.8~4.2%、タイプ3は4.1~4.5%で成長すると予測されています。これらの違いは、貨物の柔軟性、技術仕様、船舶の構成、および運用要件を反映したものです。
- タイプ1:タイプ1の船舶は、貨物の仕様や航路パターンが比較的標準化されている、確立された化学品輸送のニーズに対応します。その商業的重要性は、確立された傭船契約と予測可能な地域的な航行によって支えられています。
- タイプ2:タイプ2の船舶は、より幅広い運用適性を備え、多様な化学品貿易から恩恵を受ける。複数の航路で商品貨物と高付加価値の工業製品をバランスよく輸送する場合、その戦略的価値は高まる。
- タイプ3:タイプ3の船舶は、より高度な運用管理と貨物取扱能力を必要とする特殊な輸送ニーズに対応します。技術的に高度な液体製品の信頼性の高い輸送を求める顧客からの支持を得ています。
艦隊資材
船舶の船体材料には、亜鉛メッキ鋼板、ステンレス鋼、エポキシ樹脂コーティング鋼板が含まれます。亜鉛メッキ鋼板は2026年から2034年にかけて年平均成長率(CAGR)2.8~3.2%、ステンレス鋼は4.2~4.6%、エポキシ樹脂コーティング鋼板は3.3~3.7%で成長すると予測されています。船体材料の選択は、貨物との適合性、メンテナンス要件、船舶コスト、および船隊の柔軟性に直接影響を与えます。
- 亜鉛メッキ鋼:亜鉛メッキ鋼は、適切な用途において経済的な防食効果を発揮し、貨物との適合性から高級ステンレス鋼構造が求められない場合に有効です。コスト面を考慮すると、一部の船隊では引き続き採用されています。
- ステンレス鋼:ステンレス鋼は優れた耐食性と積載物の柔軟性を備えており、酸、メタノール、特殊化学品、植物油、その他要求の厳しい製品の輸送に対応します。設備投資額は高くなりますが、より幅広い取引機会によってバランスが取れます。
- エポキシコーティング:エポキシコーティングされたタンクは、保護性能、コスト、積載物の適合性のバランスが取れた実用的な製品です。耐腐食性と運用経済性のバランスが求められる商品輸送において、依然として重要な役割を果たしています。
機会の概要
|
製品タイプ |
収益貢献 |
トレンドタグ |
導入段階 |
|
有機化学品 |
高い |
石油化学製品の流れ |
成熟した |
|
無機化学品 |
中くらい |
アシッドロジスティクス |
スケーリング |
化学タンカー市場の成長要因と影響分析
世界的な化学製品生産と国境を越えた貿易の拡大
世界の化学品生産はアジア、北米、中東で拡大を続けており、製造拠点と下流ユーザーおよび海外顧客との連携の必要性が高まっている。海上輸送は、特に貨物量が他の輸送手段に適さない場合、液体化学品の長距離輸送において経済的な選択肢となる。石油化学中間体や工業用液体は幅広い貨物基盤を構成するため、有機化学製品においてその影響が最も顕著である。生産拠点と輸入地域間の貿易が増加すると、物理的な輸送量が緩やかに増加するだけでも、トンマイルの需要が増加する可能性がある。柔軟な船隊と確立された傭船契約を持つ運航会社は、増加する需要を取り込むことができる。地理的な分散化が進むことで、特定の貿易回廊への依存度が低下し、船主は複数の目的地に対応できる船舶を維持するようになる。
車両更新は、安全性、効率性、および規制遵守を重視する。
船主が船齢、運航効率、保守費用、環境要件のバランスを取る中で、船隊の更新は重要な資本配分の優先事項になりつつあります。ケミカルタンカーは、高度なタンク、ポンプ、分離、洗浄、貨物品質システムを必要とするため、機器の状態は商業的な稼働率に大きく影響します。古い船は、傭船者がより厳しい技術的または環境的要件を課すと、保守費用が高くなり、顧客からの制約を受ける可能性があります。新造船には、省エネ装置、最適化された船体形状、改良された推進システム、代替燃料対応機能がますます組み込まれています。更新活動は、造船所、機器メーカー、船級協会、技術管理者、金融機関を支えています。また、中古船市場にも機会を生み出しますが、船の価値は運賃や金利によって変動する可能性があります。近代化サイクルは、特殊船舶への投資を支えるものと期待されています。
貨物輸送の柔軟性と特殊船舶能力に対する需要の高まり
化学品メーカーやトレーダーは、変化する貨物ポートフォリオ、小口貨物、複数の仕向地、そして厳格な汚染管理に対応できる輸送ソリューションをますます必要としています。多数の隔離タンクを備えたステンレス鋼製船舶は、多様な製品を輸送できるだけでなく、貨物の適合性に関する制約を軽減できるため、特に価値があります。この柔軟性により、稼働率が向上し、貨物経済が特定の商品に依存しない専門的な貿易への参加が可能になります。また、運航会社は、貨物、航海実績、メンテナンス、コンプライアンスを監視するために、デジタル船隊管理プラットフォームを強化しています。その影響は、高度な船舶運航に対応しなければならないターミナル、洗浄施設、検査業者、港湾サービスにも及んでいます。柔軟なトン数と強力な技術管理を組み合わせた企業は、顧客維持率を向上させ、より高付加価値の貨物機会を獲得することができます。
化学タンカー市場の将来動向
デジタル管理による貨物分離と航海最適化
タンカーの運航において、船主が貨物の適合性、タンクの利用率、航路、燃料消費量、およびメンテナンスに対するより強力な管理を求めるにつれて、デジタル化がますます定着していくと予想されます。高度な航海計画プラットフォームは、天候、港湾の混雑状況、船舶の状態、および貨物スケジュールを組み合わせて、運航上の意思決定を改善できます。デジタル貨物記録は、トレーサビリティを強化し、複雑な小包の移動に伴う管理上のエラーを削減できます。予測メンテナンスは、故障が発生する前に機器の異常を特定することで、予期せぬダウンタイムを削減できます。船舶システム、陸上の管制センター、ターミナル、およびチャータープラットフォーム間の統合は、2034 年までますます重要になると思われます。これらのケミカルタンカー市場のトレンドは、多様な船隊を持つ運航会社が、利用率、安全性、運航の可視性、および顧客サービスの一貫性を向上させながら、複数の貨物と航路を調整するためにデジタルシステムをますます使用するようになることを示しています。
新型ケミカルタンカーにおける低排出ガス推進システムの準備状況
環境性能は、船主がより厳しい排出規制や顧客の調達基準の変化に対応する準備を進めるにつれ、船舶の仕様にますます大きな影響を与えることが予想されます。新造船には、省エネルギー技術、推進効率の向上、陸上電源接続機能、低炭素燃料に対応した設計などが組み込まれる可能性が高いでしょう。メタノール対応は、燃料の柔軟性が高い技術によって将来の転換リスクを低減できるため重要です。風力補助技術や最適化された船体形状は、運用プロファイルが投資に見合う場合、普及が進む可能性があります。採用は、燃料の入手可能性、インフラ、船舶の経済性、規制の確実性によって左右されます。そのため、船主は、将来の推進システム変更の選択肢を残しつつ、即座に効率性向上をもたらす技術を優先する可能性が高いでしょう。このアプローチにより、技術リスクを低減し、資産寿命を延ばしながら、環境性能を強化することができます。
化学タンカー市場の機会
長期チャーター契約による戦略的な船隊拡張
長期傭船契約やプール契約は、運航会社にとって、短期的な運賃変動リスクを軽減しながら、専門的な輸送能力を拡大する機会を提供します。予測可能な化学品輸送量を持つ顧客は専用の船体を確保でき、船主は稼働状況とキャッシュフローをより明確に把握できます。この仕組みは、特にステンレス鋼製の船舶にとって重要です。なぜなら、契約済みの特殊貨物によって、取得コストの上昇を補うことができるからです。アジアの造船所は、先進的な化学品輸送船にとって重要な建造パートナーであり続けており、グローバルな運航会社は新造船と既存の船隊資産を組み合わせることができます。投資家は、船隊規模だけでなく、契約による収益見通し、船舶仕様、顧客品質、納入スケジュール、予想される残存価値などを通じて機会を評価できます。綿密に構築された契約は、資金調達の見通しを改善し、規律ある船隊更新を支援します。
船舶、ターミナル、タンクコンテナを横断する統合型化学品物流
海上輸送とターミナル、タンクコンテナ、内陸物流、保管、貨物管理プラットフォームを統合することで、新たなビジネスチャンスが生まれます。化学品業界の顧客は、荷役回数の削減とサプライチェーンの可視性の向上をますます重視しており、個別の船舶輸送能力ではなく、連携した物流を提供する事業者にとって、新たなビジネスチャンスが生まれています。統合サービスは、船舶の到着を保管場所の空き状況や内陸配送スケジュールと連携させることで、資産利用率を向上させることができます。ターミナルとのパートナーシップは、貨物輸送市場の低迷期における回復力を高めると同時に、顧客との関係強化にもつながります。化学品貿易ネットワークを確立している企業は、物流インフラが整備されつつある新興生産地域に、こうしたネットワークを拡大することができます。最も有望なビジネスチャンスは、製造拠点と戦略的に配置された港湾、保管施設、下流市場を結ぶ専用輸送ルートの構築にあると考えられます。
最近の動向
- 2025年3月:商船三井(MOL)は、 MOLケミカルタンカーズ株式会社およびCMB.TECH NVと共同で、世界初となるアンモニア二元燃料ケミカルタンカーの導入計画を発表しました。この計画には、2028~2029年に引き渡し予定のアンモニア二元燃料ケミカルタンカー2隻と、アンモニア対応ケミカルタンカー4隻が含まれます。これらの船舶は、MOLの長期的な脱炭素化戦略と温室効果ガス排出量実質ゼロ目標を支援することを目的としています。
- 2026年1月:スワン・ディフェンス・アンド・ヘビー・インダストリーズは、欧州の船舶所有者レデリエット・ステネルセンASと、化学タンカー6隻の建造に関する2億2,700万米ドルの契約を締結した。これは、インドの造船所が受注した初の大型商用化学タンカーとなる。契約には、同型船6隻を追加建造するオプションも含まれている。全長約150メートルのこれらの船舶は、二元燃料対応のLNG対応ハイブリッド推進システム、耐氷クラス1A認証、高度な自動化機能を備える予定だ。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -