
Markt für Chitin und Chitosan Derivate: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für Chitin- und Chitosanderivate (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Derivaten (Glucosamin, Chitosan, Sonstige); Endverwendung (Wasseraufbereitung, Kosmetik und Körperpflegeprodukte, Lebensmittel und Getränke, Gesundheitswesen, Agrochemikalien, Biotechnologie, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00017382
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 28, 2026


Marktgröße 2025
12,18 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
36,63 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
13,01 %
Wachstumsrate
Adressierbarer Markt
212,28 Mrd. US-Dollar
(2026–2034)
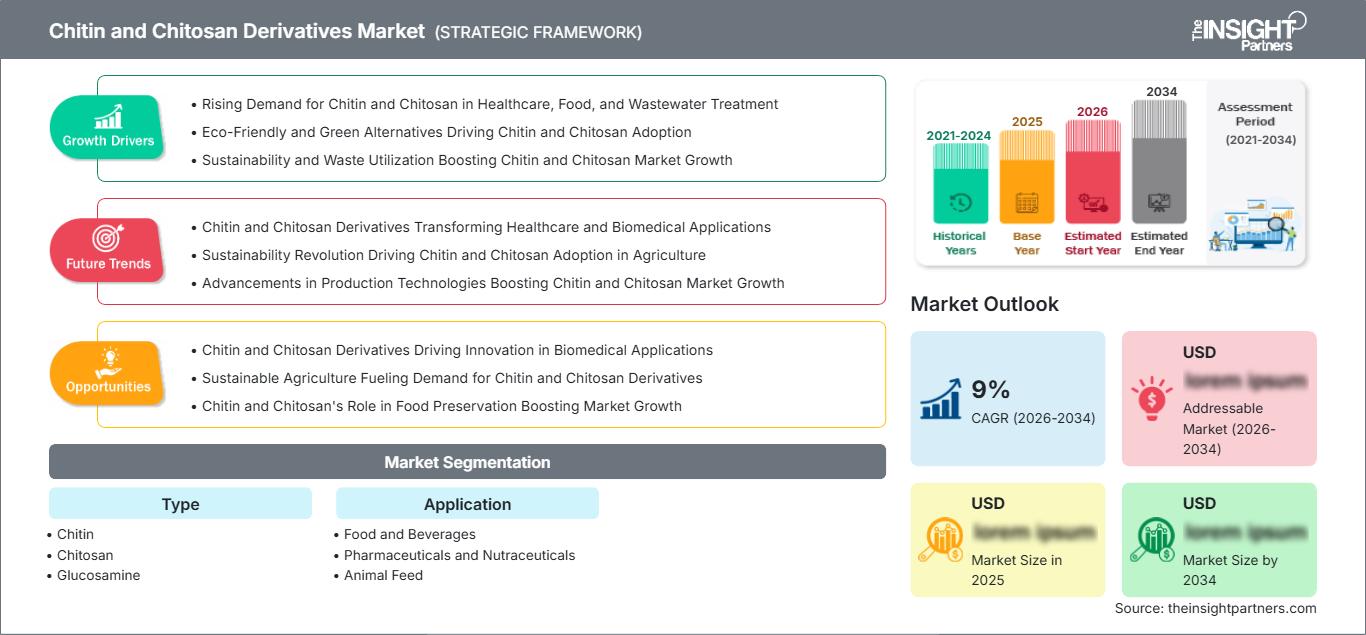
Der Markt für Chitin- und Chitosanderivate wird im Jahr 2025 auf 12,18 Milliarden US-Dollar geschätzt und soll bis 2034 auf 36,63 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,01 % im Zeitraum 2026–2034 entspricht . Der Markt umfasst natürlich gewonnene Polysaccharide und deren funktionelle Derivate, die in der Lebensmittel-, Pharma-, Nahrungsergänzungs-, Landwirtschafts- und Tierfutterindustrie Anwendung finden. Das zunehmende Interesse an biologisch abbaubaren, biokompatiblen und multifunktionalen Materialien stärkt die Vermarktungsmöglichkeiten in etablierten und neuen Anwendungsbereichen.
Nordamerika bleibt ein bedeutendes Zentrum für Produktion, Formulierung und Anwendung von Chitin und Chitosanderivaten. Die Marktgröße wird durch pharmazeutische Forschung, funktionelle Inhaltsstoffe, landwirtschaftliche Biostimulanzien und die Entwicklung von Biomaterialien gestützt. Für den Zeitraum 2026–2034 wird ein regionales Wachstum von ca. 11,5–13,5 % CAGR erwartet . Dieses Wachstum wird durch die Nachfrage nach biobasierten Funktionsmaterialien, die regulatorische Zulassung ausgewählter Chitosananwendungen und Investitionen in hochreine Qualitäten für Spezialformulierungen begünstigt.
Marktanalyse und Einblicke zu Chitin- und Chitosanderivaten
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Marktanteil von 27–31 % am Markt für Chitin- und Chitosanderivate haben wird und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,5–13,5 % wachsen wird . Unterstützt wird dieses Wachstum durch die pharmazeutische Entwicklung, landwirtschaftliche Biostimulanzien, Lebensmittelkonservierung und fortschrittliche Biomaterialanwendungen.
- USA: Die USA repräsentieren im Jahr 2025 etwa 82–86 % des nordamerikanischen Marktanteils und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,8–13,8 % wachsen , unterstützt durch die Nachfrage aus den Bereichen Biotechnologie und Pharmazie.
- Europa: Europa wird im Jahr 2025 voraussichtlich einen Anteil von 24–28 % haben , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,8–12,8 % zwischen 2026 und 2034. Deutschland, Frankreich, Großbritannien, Italien und Spanien stützen die Nachfrage durch Anwendungen in den Bereichen Pharmazie, Lebensmittel, Landwirtschaft und nachhaltige Materialien.
- Asien-Pazifik: Für Asien-Pazifik wird im Jahr 2025 ein Marktanteil von 32–36 % erwartet , und zwischen 2026 und 2034 wird ein durchschnittliches jährliches Wachstum von 14,0–16,0 % erwartet . Führend in diesem Bereich sind China, Japan, Indien, Südkorea und Australien, deren Wachstum auf Verarbeitung, Landwirtschaft, Nutrazeutika und pharmazeutischen Anwendungen beruht.
- Größtes Segment: Es wird geschätzt, dass Chitosan im Jahr 2025 einen Marktanteil von 42–46 % erreichen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,2–14,7 % wachsen wird , was die breiten funktionalen Anwendungsmöglichkeiten widerspiegelt.
- Wachstumsstarkes Segment: Der Anteil von Pharmazeutika und Nutrazeutika wird im Jahr 2025 auf 30–34 % geschätzt und dürfte zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,5–16,5 % steigen, da funktionelle Verabreichungssysteme expandieren.
- Detaillierte Analyse der wichtigsten Unternehmen: Advanced Biopolymers AS, Agratech, GTC Bio Corporation, Golden-Shell Pharmaceutical Co., Ltd., Heppe Medical Chitosan GmbH, KitoZyme SA, Kunpoong Bio Co., Ltd., Meron Biopolymers Pvt. Ltd., Primex EHF, Zhejiang Candorly Pharmaceutical Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Technologische Fortschritte haben zu Entwicklungen geführt, die die Chitosan-Produktion von traditionellen, aus Schalen gewonnenen Methoden hin zu kontrollierter Deacetylierung, Reinigung, Funktionalisierung und der Diversifizierung der Quellen verlagern. Chitosan kann durch kundenspezifische Anpassung an verschiedene Anwendungen mit spezifischen Eigenschaften wie Molekulargewicht, Deacetylierungsgrad, Viskosität, Löslichkeit und biologischer Aktivität hergestellt werden. Nicht-tierische Pilz- und Mikrobenquellen gewinnen zunehmend an Bedeutung, da sie die Abhängigkeit von Krustentierschalen verringern und zu einer umweltfreundlicheren Positionierung beitragen. Aktuell wird an umweltfreundlichen Extraktionsverfahren geforscht, um die ökologischen Herausforderungen der derzeitigen chemischen Verfahren zu bewältigen.
Zukünftig werden sich die Investitionen auf hochreine Materialien für die Pharmaindustrie, die biologische Schädlingsbekämpfung in der Landwirtschaft, funktionelle Lebensmittel und die Chemie konzentrieren. Die entstehenden Produktionsstandorte in Asien werden die reichlich vorhandenen Nebenprodukte der Fischverarbeitung nutzen, während europäische Hersteller auf Rückverfolgbarkeit und biobasierte Rohstoffe setzen. Die behördliche Zulassung bleibt weiterhin eine Herausforderung, da die Anwendungsbereiche von Lebensmitteln über Landwirtschaft und Pharmazeutika bis hin zu Nahrungsergänzungsmitteln sehr vielfältig sind.
Marktbericht über Chitin- und Chitosanderivate – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 12,18 Milliarden US-Dollar |
| Marktgröße bis 2034 | 36,63 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 13,01 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Chitin- und Chitosanderivate
Das Wachstum des Marktes für Chitin und Chitosanderivate ist eng mit der steigenden Beliebtheit biobasierter Funktionsmaterialien verknüpft, die Eigenschaften wie biologische Abbaubarkeit, antimikrobielle Wirkung, Filmbildung, Adsorption und Verkapselung aufweisen. Die Wertschöpfungskette der Branche umfasst biologische Quellen (Schalentiere, Pilze usw.), die Chitingewinnung, Deacetylierung, Reinigung, Trocknung, Vermahlung und Funktionalisierung. Endverbraucher nutzen die Materialien zur Herstellung von Inhaltsstoffen, Beschichtungen, Arzneistoffträgersystemen, Agrarprodukten und speziellen Biomaterialien.
Vertikale Integration ist ein Ansatz, den Unternehmen entlang der Wertschöpfungskette nutzen, um die Rückverfolgbarkeit zu verbessern und die Abhängigkeit von Zwischenhändlern zu verringern. Die pilzbasierte Produktion stellt einen weiteren Ansatz zur Herstellung von Chitin- und Chitosanderivaten dar, insbesondere wenn tierfreie Rohstoffe unerlässlich sind. Ein Beispiel hierfür ist das Unternehmen KitoZyme, das mithilfe von Pilzen Chitosan und Chitin-Glucan für verschiedene Branchen produziert.
Laut der Marktanalyse für Chitin- und Chitosanderivate ist die Marktstruktur fragmentiert. Die Differenzierung basiert hierbei vor allem auf der Ausgangstechnologie, der Reinheit, der molekularen Zusammensetzung, der behördlichen Zulassung, der Anwendungsexpertise und dem Formulierungs-Know-how. Beispielsweise konzentrieren sich Advanced Biopolymers AS, Heppe Medical Chitosan GmbH, Primex EHF und KitoZyme SA auf spezialisiertes Chitosan, während andere große Unternehmen aus der Chemie- und Life-Sciences-Branche über ein breiteres technisches Know-how und eine größere Kundenreichweite verfügen.
Die Marktpositionierung verschiebt sich von Standard-Chitosan hin zu anwendungsspezifischen Formen und Derivaten. Investitionen in Partikelgrößenkontrolle, Funktionalisierung, verbesserte Löslichkeit und spezifische Verabreichungssysteme werden getätigt. Das Entwicklungsprojekt 2025 von KitoZyme, das sich auf kontrollierte Chitosan-Mikropartikel konzentriert, verdeutlicht den Bedarf an Partikeltechnik für pharmazeutische Anwendungen. Strategische Allianzen, Zulassungsverfahren, Pilotproduktion und die Zusammenarbeit mit Formulierern werden zu wichtigen Faktoren, um Innovationen in nachhaltige Geschäftsmodelle zu überführen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Chitin- und Chitosanderivate: Strategische Einblicke
Regionale Einblicke
Markt für Chitin- und Chitosanderivate in Nordamerika
Nordamerika wird 2025 einen Anteil von 27–31 % am Gesamtmarkt ausmachen. Das regionale Nachfragewachstum ist auf die pharmazeutische Forschung, Nahrungsergänzungsmittel, landwirtschaftliche Inhaltsstoffe, Lebensmittelkonservierung und fortschrittliche Biomaterialien zurückzuführen. Für den Zeitraum 2026–2034 wird ein durchschnittliches jährliches Wachstum (CAGR) von 11,5–13,5 % erwartet. Die USA sind aufgrund ihrer gut ausgebauten Infrastruktur in der Biotechnologie, ihrer Forschungseinrichtungen, ihrer Hersteller von Spezialinhaltsstoffen und ihres umfangreichen Ökosystems für pharmazeutische Forschung und Entwicklung der Hauptmarktteilnehmer. Die Biokompatibilität und Funktionalisierung von Chitosan ermöglichen vielfältige Anwendungen, von der Verkapselung bis zur kontrollierten Wirkstofffreisetzung.
Kanada leistet seinen Beitrag durch Lebensmittelverarbeitungskapazitäten, Agrarforschung und Biotechnologieinitiativen. Regionale Hersteller legen aufgrund der strengen Qualitätsanforderungen für pharmazeutische und biomedizinische Anwendungen im Vergleich zu konventionellen Anwendungen zunehmend Wert auf hochwertige Materialien und die molekulare Spezifikation ihrer Produkte. Die Nachfrage im Agrarsektor wird durch das wachsende Interesse an biologischen Pflanzenschutz- und Pflanzenabwehrtechnologien angetrieben. Die regulatorischen Rahmenbedingungen sind anwendungsspezifisch; daher sind technische Dokumentation und Produktvalidierung wettbewerbsrelevante Anforderungen. Das zunehmende Interesse an erneuerbaren Energien dürfte die Entwicklung von Chitosan aus Pilzen und Fermentationsprozessen neben dem herkömmlichen, aus Schalentieren gewonnenen Chitosan fördern.
US-Markt für Chitin- und Chitosanderivate
Die USA werden im Jahr 2025 voraussichtlich einen Anteil von 82–86 % am nordamerikanischen Markt für Chitin und Chitosanderivate ausmachen und von 2025 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,8–13,8 % wachsen. Die Bedeutung von Chitosan für pharmazeutische und nutrazeutische Anwendungen bleibt aufgrund seiner Eigenschaften hinsichtlich Verkapselung, kontrollierter Freisetzung, Mucoadhäsion und funktioneller Inhaltsstoffe bestehen. In der Landwirtschaft werden Biostimulanzien und Produkte zur biologischen Schädlingsbekämpfung eingesetzt.
Die Alleinstellungsmerkmale der auf dem US-Markt tätigen Unternehmen umfassen pharmazeutisch reine Produkte, nicht-tierische Rohstoffe und eine anwendungsspezifische Produktformulierung. Der Grad der behördlichen Zulassung hängt von der jeweiligen Anwendung ab, weshalb die Unternehmen die entsprechenden Spezifikationen unbedingt erfüllen müssen. Die laufende Forschung im Bereich von Nanopartikeln, Mikropartikeln, Beschichtungen und Verabreichungssystemen hat das Marktpotenzial deutlich erhöht.
Europäischer Markt für Chitin- und Chitosanderivate
Es wird erwartet, dass Europa im Jahr 2025 einen Marktanteil von 24–28 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,8–12,8 % wachsen wird. Deutschland zählt zu den führenden Märkten, angetrieben von Spezialbiomaterialien, der pharmazeutischen Produktion, der Lebensmittelindustrie sowie Forschung und Entwicklung. Großbritannien trägt durch pharmazeutische und biotechnologische Forschung und Entwicklung bei, Frankreich durch die Agrar- und Lebensmittelindustrie, Italien und Spanien durch die Lebensmittelindustrie, die Landwirtschaft, Nahrungsergänzungsmittel und Fischfutter.
Die Nachfrage in Deutschland wird insbesondere durch die Entwicklung von Chitosan in medizinischer Qualität und Spezialanwendungen getrieben; Konsistenz, Reinheit und Dokumentation spielen bei Beschaffungsentscheidungen eine wichtige Rolle. In Europa gibt es Bestrebungen, Kreislaufwirtschaft für Rohstoffe einzuführen, bei der aus Abfallströmen der Lebensmittelindustrie wertvolle Polymere gewonnen werden können. Der Nachhaltigkeitsfaktor führt zu einer steigenden Nachfrage nach nicht-tierischen und erneuerbaren Materialien. Strengere Regulierungen erhöhen die Rückverfolgbarkeit, die kontrollierte Produktion und die Sicherheitsdokumentation; dies schränkt die Möglichkeiten für Anbieter mit niedrigeren Spezifikationen ein und begünstigt Spezialisten.
Markt für Chitin- und Chitosanderivate im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 32–36 % erreichen und im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 14,0–16,0 % verzeichnen. Damit ist er die am schnellsten wachsende große Region. China ist führend bei Verbrauch und Produktion in der Region, gefolgt von Japan, Südkorea, Indien und Australien. Die Fischverarbeitung bietet bedeutende Rohstoffpotenziale, während die Pharma-, Agrar-, Nahrungsergänzungs- und Lebensmittelindustrie die Nachfrage weiter ankurbelt.
China profitiert von Skaleneffekten in der Produktion und der heimischen Weiterverarbeitung. Japan und Südkorea konzentrieren sich auf Spezialmaterialien und pharmazeutische Anwendungen, während Indien wachsende Chancen im Agrar- und Nahrungsergänzungsbereich bietet. Australien kombiniert Meeresfrüchte mit landwirtschaftlichen Innovationen. Regionale politische Förderprogramme für biobasierte Materialien, Abfallverwertung und nachhaltige Landwirtschaft dürften Investitionen in Extraktionstechnologien, funktionelle Derivate und höherwertige Formulierungen anregen.
Markt für Chitin- und Chitosanderivate im Nahen Osten und Afrika
Der Nahe Osten und Afrika bieten ein kleineres, aber wachsendes Marktpotenzial. Saudi-Arabien und die Vereinigten Arabischen Emirate fördern Speziallebensmittel, Pharmazeutika und landwirtschaftliche Anwendungen, während Südafrika Chancen in der Lebensmittelverarbeitung und bei landwirtschaftlichen Betriebsmitteln eröffnet. Für den Zeitraum 2026–2034 wird ein regionales Wachstum von ca. 10,0–12,0 % (jährlich) erwartet, unterstützt durch Diversifizierungs- und Nachhaltigkeitsinitiativen.
Saudi-Arabien positioniert sich als führender Golfstandort mit Investitionsmöglichkeiten im Lebensmittel- und Pharmasektor, während die VAE von ihrer Logistik- und Spezialfertigungsinfrastruktur profitieren. Südafrika trägt durch die Nachfrage im Agrar- und Biotechnologiebereich bei. Der Rest der MEA-Region bleibt weiterhin von der lokalen Rohstoffverfügbarkeit und Importkanälen abhängig. Wassereffizienz, höhere Ernteerträge, Ernährungssicherheit und industrielle Diversifizierung können die Nachfrage nach chitosanbasierten Agrar- und Funktionslösungen steigern.
Segmentierungsanalyse
Typ
Das Segment „Typ“ umfasst Chitin, Chitosan, Glucosamin und Sonstige. Chitosan wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,2–14,7 % im Zeitraum 2026–2034 die größte Kategorie bleiben , da durch Deacetylierung funktionelle Gruppen entstehen, die sich für Formulierungen, Verkapselungen, Beschichtungen und biologische Anwendungen eignen. Chitin bleibt als wichtigster Rohstoff relevant, während Glucosamin von der etablierten Nachfrage nach Nahrungsergänzungsmitteln profitiert.
- Chitin: Chitin ist das Basispolymer für die nachfolgende Deacetylierung und die Herstellung von Derivaten. Die Nachfrage wird durch die Gewinnung von Schalentieren, die Gewinnung von Pilzen, die Forschung an Biomaterialien und Anwendungen gedeckt, bei denen die Eigenschaften des nativen Polymers von strategischem Wert sind.
- Chitosan: Chitosan ist der vielseitigste Wirkstofftyp, da seine kationische Funktionalität antimikrobielle Aktivität, Filmbildung, Adsorption, Verkapselung und kontrollierte Freisetzung ermöglicht. Es wird zunehmend an anwendungsspezifische molekulare Eigenschaften angepasst.
- Glucosamin: Glucosamin profitiert von seiner etablierten Verwendung in Nahrungsergänzungsmitteln für die Gelenkgesundheit und in Nutrazeutika. Seine gefestigte Positionierung im Bereich der Verbrauchergesundheit bietet eine stabile Anwendungsbasis und fördert gleichzeitig kontinuierliche Verbesserungen bei der Gewinnung und Reinigung.
Anwendung
Das Anwendungssegment umfasst Lebensmittel und Getränke, Pharmazeutika und Nahrungsergänzungsmittel, Tierfutter, Landwirtschaft und Sonstiges. Für den Bereich Pharmazeutika und Nahrungsergänzungsmittel wird im Zeitraum 2026–2034 ein jährliches Wachstum von 14,5–16,5 % erwartet , was die Entwicklung von Verabreichungssystemen, funktionellen Inhaltsstoffen und Biomaterialien widerspiegelt. Der Markt für Chitin- und Chitosanderivate erstreckt sich daher zunehmend auf höherwertige Formulierungen.
- Lebensmittel und Getränke: Die Nachfrage konzentriert sich auf essbare Überzüge, Konservierung, Klärung, Verkapselung und funktionelle Inhaltsstoffe. Die Positionierung als Naturprodukt und die biologische Abbaubarkeit verstärken das Interesse an Lebensmitteltechnologien auf Chitosanbasis.
- Pharmazeutika und Nahrungsergänzungsmittel: Diese Anwendung bietet ein erhebliches Wertpotenzial durch kontrollierte Freisetzung, Verkapselung, mukoadhäsive Systeme, Verabreichung von Nahrungsergänzungsmitteln und spezialisierte Biomaterialien, die definierte molekulare und Reinheitseigenschaften erfordern.
- Tierfutter: Inhaltsstoffe auf Chitosanbasis werden im Hinblick auf Darmgesundheit, mikrobielles Management, Futterverwertung und funktionelle Ergänzung untersucht, wodurch sich Möglichkeiten für die Erzeuger ergeben, die nach Alternativen zu herkömmlichen Zusatzstoffen suchen.
- Landwirtschaft: Die Nachfrage in der Landwirtschaft hängt mit der Auslösung pflanzeneigener Abwehrmechanismen, der biologischen Schädlingsbekämpfung, der Saatgutbehandlung und dem Stressmanagement zusammen. Die biologische Aktivität von Chitosan unterstützt seinen Einsatz in chemikalienarmen Anbausystemen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Speisen und Getränke |
Medium |
Essbare Überzüge |
Skalierung |
|
Pharmazeutika und Nahrungsergänzungsmittel |
Hoch |
Arzneimittelverabreichung |
Skalierung |
|
Tierfutter |
Medium |
Darmgesundheit |
Aufkommen |
|
Landwirtschaft |
Hoch |
Biokontrollmittel |
Skalierung |
Markt für Chitin- und Chitosanderivate: Wachstumstreiber und Wirkungsanalyse
Erweiterung biobasierter Funktionsmaterialien
Die zunehmende Nachfrage nach erneuerbaren und biologisch abbaubaren Materialien steigert die wirtschaftliche Bedeutung von Chitin und Chitosan. Ihre Kombination aus biologischer Abbaubarkeit, Biokompatibilität, Filmbildungsfähigkeit und antimikrobieller Wirkung ermöglicht es Herstellern, Anwendungen zu bedienen, bei denen herkömmliche synthetische Materialien an Nachhaltigkeits- oder Leistungsgrenzen stoßen. Besonders vorteilhaft ist dies, wenn ein einzelner Inhaltsstoff mehrere Funktionen erfüllen kann, wie z. B. Beschichtung, Konservierung, Verkapselung oder die Stimulierung der Pflanzenabwehr. Lebensmittelhersteller können Chitosan-basierte Systeme zur Entwicklung von Schutzbeschichtungen nutzen, während Agrarunternehmen die biologische Aktivität zur Ergänzung von Pflanzenschutzprogrammen einsetzen können. Pharmazeutische Entwickler schätzen die Möglichkeit, die Molekularstruktur für verschiedene Verabreichungsformen anzupassen. Diese Multifunktionalität ermutigt Hersteller, höherwertige Qualitäten und anwendungsspezifische Derivate zu entwickeln und so die Umsatzchancen zu verbessern, ohne dass ein entsprechender Anstieg des Rohstoffvolumens erforderlich ist.
Zunehmender Einsatz von Arzneimitteln und Nahrungsergänzungsmitteln
Pharmazeutische und nutrazeutische Unternehmen intensivieren ihre Forschung an Chitosan-basierten Verabreichungssystemen, da sich das Polymer zu Filmen, Partikeln, Gelen, Membranen und anderen Strukturen verarbeiten lässt. Aktuelle biomedizinische Publikationen belegen die kontinuierliche Weiterentwicklung entlang der präklinischen, klinischen und kommerziellen Entwicklungspfade, insbesondere dort, wo die Funktionalisierung das physikochemische Verhalten beeinflussen kann. Die wirtschaftliche Folge ist ein allmählicher Wandel von einfachen Massenmaterialien hin zu hochreinen Produkten mit kontrollierten molekularen Eigenschaften. Lieferanten, die Reproduzierbarkeit, Sicherheit und Anwendungsleistung nachweisen können, sichern sich eine stärkere Marktposition bei Formulierungsunternehmen. Die Entwicklung von Mikro- und Nanopartikeln erweitert die potenziellen Anwendungen in der kontrollierten Freisetzung und gezielten Verabreichung. Folglich kann die Nachfrage der Pharmaindustrie die Wertschöpfungskette verbessern und gleichzeitig Investitionen in Reinigung, Partikelentwicklung, analytische Tests und spezialisierte Produktionsinfrastruktur fördern.
Wachstum von landwirtschaftlichen Betriebsmitteln auf Chitosanbasis
Anwendungen in der Landwirtschaft gewinnen zunehmend an Bedeutung, da Landwirte und Hersteller von Betriebsmitteln nach biologischen Ansätzen für Pflanzenschutz, Pflanzenresistenz und Ressourceneffizienz suchen. Chitosan kann als Auslöser pflanzeneigener Abwehrmechanismen wirken und in Formulierungen zur Bekämpfung von Pilz- und Bakterienbefall eingearbeitet werden. Die Forschung hat Anwendungen zur Steigerung der Pflanzenproduktivität, zur Verbesserung der Pflanzenabwehr, zur Hemmung der mikrobiellen Aktivität und zur Pathogenbekämpfung identifiziert. Die wirtschaftlichen Auswirkungen reichen über den direkten Materialverkauf hinaus, da Anbieter Markenformulierungen, Behandlungsprotokolle und kulturspezifische Produkte entwickeln können. Die behördliche Zulassung kann die Anwendung erheblich beschleunigen, indem sie den Einsatz in biologischen oder risikoärmeren Pflanzenschutzprogrammen ermöglicht. Hersteller mit validierten Wirksamkeitsdaten, stabilen Formulierungen und lokalen Zulassungen sind daher gut positioniert, um die wiederkehrende Nachfrage in der Landwirtschaft zu decken und gleichzeitig die Abhängigkeit vom Verkauf von Standardpolymeren zu verringern.
Markt für Chitin- und Chitosanderivate: Zukunftstrends
Erweiterung nicht-tierischer und pilzlicher Chitosan-Plattformen
Der Markt für Chitin und Chitosanderivate wird zunehmend von nicht-tierischen Rohstoffen geprägt. Pilzchitosan kann Bedenken im Zusammenhang mit Schalentierprodukten ausräumen, darunter Allergenmanagement, vegane Positionierung, Rückverfolgbarkeit der Rohstoffe und Diversifizierung der Lieferkette. KitoZyme vermarktet Pilzchitosan für die Landwirtschaft und Konsumgüterindustrie und verdeutlicht damit den Wandel hin zu erneuerbaren, biologischen Produktionsplattformen. Da Kunden neben der technischen Leistungsfähigkeit zunehmend auch die Herkunft der Rohstoffe berücksichtigen, werden Lieferanten voraussichtlich in Fermentations-, Pilzbiomasse-Gewinnungs- und Reinigungstechnologien investieren. Nicht-tierische Materialien können insbesondere in der Kosmetik, bei Nahrungsergänzungsmitteln und in Speziallebensmitteln an Bedeutung gewinnen, wo die Verbraucherpräferenzen die Auswahl der Inhaltsstoffe beeinflussen. Langfristig kann die Diversifizierung der Rohstoffquellen die Abhängigkeit von Schwankungen in der Fischverarbeitung verringern und gleichzeitig differenzierte Produkte mit definierter Herkunft und Nachhaltigkeitsmerkmalen ermöglichen.
Integration von umweltfreundlicher Rohstoffgewinnung und Kreislaufwirtschaft
Die zukünftige Produktion wird die Chitingewinnung zunehmend mit dem Abfallmanagement der Lebensmittelverarbeitung verknüpfen. Die Verarbeitung von Schalentieren erzeugt erhebliche Mengen an Nebenprodukten, und aktuelle Forschungsergebnisse zeigen Möglichkeiten auf, Chitin und Chitosan durch ressourcenschonendere chemische und biologische Verfahren zu gewinnen. Hersteller werden voraussichtlich enzymatische Behandlungen, fermentationsgestützte Verarbeitung, Extraktion mit reduziertem Chemikalieneinsatz und die integrierte Gewinnung von Nebenprodukten evaluieren. Solche Technologien können die Ressourcennutzung verbessern und gleichzeitig die mit konventionellen Verfahren verbundenen Umweltbeschränkungen überwinden. Dieser Trend eröffnet auch regionale Chancen, da die Produktion näher an Zentren der Fischverarbeitung angesiedelt werden kann, wodurch der Transportaufwand für sperrige Rohstoffe reduziert wird. Die kommerzielle Akzeptanz hängt davon ab, ob die umweltfreundliche Extraktion wettbewerbsfähige Ausbeuten, konsistente molekulare Eigenschaften und akzeptable Produktionskosten erzielt. Lieferanten, die Kreislaufwirtschaft mit standardisierter Qualität kombinieren, könnten ihre Position bei Kunden stärken, die messbare Verbesserungen der Nachhaltigkeit anstreben.
Marktchancen für Chitin- und Chitosanderivate
Entwicklung hochreiner pharmazeutischer Derivate
Die Marktprognosen für Chitin- und Chitosanderivate deuten auf eine Chance für Hersteller hin, pharmazeutische Derivate zu priorisieren, anstatt sich primär auf konventionelles Chitosan in großen Mengen zu konzentrieren. Kontrolliertes Molekulargewicht, Deacetylierungsgrad, Partikelgröße, Löslichkeit und Reinheitsprofile ermöglichen differenzierte Anwendungen in der Arzneimittelverabreichung, Wundversorgung, im Tissue Engineering und in Spezialformulierungen. Aktuelle Forschung untersucht Chitosan weiterhin entlang biomedizinischer Vermarktungswege und unterstreicht das Potenzial anwendungsspezifischer Materialien. Unternehmen können Partnerschaften mit Pharmaentwicklern, Auftragsherstellern und Forschungseinrichtungen eingehen, um die Leistungsfähigkeit in definierten Verabreichungssystemen zu validieren. Investitionsprioritäten sollten die analytische Charakterisierung, reproduzierbare Produktion, regulatorische Dokumentation und die Herstellung im Pilotmaßstab umfassen. Erfolgreiche Anbieter können höhere, wiederkehrende Umsätze generieren, indem sie validierte, auf spezifische Formulierungsanforderungen zugeschnittene Qualitäten anbieten, anstatt ausschließlich über die Preise von Standardpolymeren zu konkurrieren.
Skalierung von Chitosan-basierten landwirtschaftlichen Biokontrollprodukten
Die Landwirtschaft bietet einen attraktiven Vermarktungsweg, da Chitosan die Aktivierung der Pflanzenabwehr und biologische Pflanzenschutzstrategien unterstützen kann. Unternehmen können konzentrierte Formulierungen, Saatgutbehandlungen, Blattdünger und integrierte Anbauprogramme entwickeln, die gezielt gegen spezifische Krankheitserreger oder Stressfaktoren wirken. Die KitoGreen-Plattform von KitoZyme zeigt, wie Pilzchitosan für nachhaltige Landwirtschaft und Anwendungen im Bereich der biologischen Schädlingsbekämpfung eingesetzt werden kann, wobei die regulatorische Lage je nach Region variiert. Investitionen sollten sich auf Feldversuche, kulturspezifische Wirksamkeit, Stabilität der Formulierungen, Zulassung und Vertriebspartnerschaften konzentrieren. Die regionale Vermarktung kann beschleunigt werden, indem die Produkte – sofern zulässig – auf ökologischen Landbau und Programme für biologische Betriebsmittel abgestimmt werden. Da landwirtschaftliche Formulierungen saisonal angewendet werden, kann dies zu wiederholten Verkäufen führen, während differenzierte Leistungsversprechen die direkte Konkurrenz durch Standardprodukte reduzieren können.
Aktuelle Entwicklungen
- Februar 2025: Tidal Vision schloss eine überzeichnete Serie-B-Finanzierungsrunde über 140 Millionen US-Dollar ab , um seine Chitosan-basierten Technologien weltweit auszubauen. Die Mittel werden für den Ausbau der Produktionskapazitäten sowie der Forschungs- und Entwicklungsressourcen verwendet. Geplant sind neue Infrastrukturprojekte in Europa, Texas und Ohio. Die Investition soll die Versorgung mit Chitosan-Chemikalien im kommerziellen Maßstab für Wasseraufbereitung, Landwirtschaft und Materialanwendungen stärken.
- September 2025: Greenitio sicherte sich eine Seed-Finanzierung in Höhe von 1,5 Millionen US-Dollar, um seine aus Pilzen gewonnene Chitosan-Biopolymerplattform für Kosmetika und Spezialchemikalien auszubauen. Die Finanzierung dient der Produktionsausweitung, der Einholung behördlicher Genehmigungen und dem Aufbau von Geschäftspartnerschaften. Greenitio entwickelt funktionelle Biopolymere auf Pilzbasis als biobasierte Alternative zu petrochemischen Polymeren und Mikroplastikbestandteilen in Körperpflegeprodukten und anderen Formulierungen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -