
Mercado de derivados de quitina y quitosano: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y pronósticos de derivados de quitina y quitosano (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por derivados (glucosamina, quitosano, otros); uso final (tratamiento de agua, cosméticos y artículos de tocador, alimentos y bebidas, atención médica, agroquímicos, biotecnología, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00017382
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 28, 2026


Tamaño del mercado en 2025
12.180 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
36.630 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
13,01 %
Índice de crecimiento
Mercado potencial
212.280 millones de dólares estadounidenses
(2026-2034)
El mercado de derivados de quitina y quitosano alcanzó un valor de 12.180 millones de dólares en 2025 y se prevé que llegue a los 36.630 millones de dólares en 2034 , con una tasa de crecimiento anual compuesta (TCAC) del 13,01% entre 2026 y 2034. Este mercado abarca polisacáridos de origen natural y sus derivados funcionales, utilizados en aplicaciones alimentarias, farmacéuticas, nutracéuticas, agrícolas y de alimentación animal. El creciente interés en materiales biodegradables, biocompatibles y multifuncionales está impulsando las oportunidades de comercialización en usos finales consolidados y emergentes.
América del Norte sigue siendo un importante centro de producción, formulación y aplicación, con un mercado de derivados de quitina y quitosano que se sustenta en la investigación farmacéutica, los ingredientes funcionales, los bioestimulantes agrícolas y el desarrollo de biomateriales. Se prevé una expansión regional con una tasa de crecimiento anual compuesta (CAGR) de entre el 11,5 % y el 13,5 % entre 2026 y 2034 , impulsada por la demanda de materiales funcionales de origen biológico, la aceptación regulatoria de ciertas aplicaciones de quitosano y la inversión en grados de mayor pureza para formulaciones especializadas.
Análisis y perspectivas del mercado de derivados de quitina y quitosano.
- América del Norte: Se prevé que América del Norte represente entre el 27 % y el 31 % de la cuota de mercado de derivados de quitina y quitosano en 2025 y que experimente un crecimiento anual compuesto del 11,5 % al 13,5 % entre 2026 y 2034 , impulsado por el desarrollo farmacéutico, los bioestimulantes agrícolas, la conservación de alimentos y las aplicaciones de biomateriales avanzados.
- EE. UU.: Estados Unidos representa aproximadamente entre el 82 % y el 86 % de la cuota de mercado de Norteamérica en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,8 % al 13,8 % entre 2026 y 2034 , impulsado por la demanda de los sectores de biotecnología y farmacéutico.
- Europa: Se estima que Europa tendrá una participación del 24-28% en 2025 , con una tasa de crecimiento anual compuesta (TCAC) del 10,8-12,8% entre 2026 y 2034. Alemania, Francia, el Reino Unido, Italia y España respaldan la demanda a través de aplicaciones farmacéuticas, alimentarias, agrícolas y de materiales sostenibles.
- Asia Pacífico: Se prevé que la región de Asia Pacífico represente entre el 32 % y el 36 % del mercado en 2025 y registre una tasa de crecimiento anual compuesta (CAGR) del 14,0 % al 16,0 % entre 2026 y 2034 , liderada por China, Japón, India, Corea del Sur y Australia a través de aplicaciones en procesamiento, agricultura, nutracéuticos y productos farmacéuticos.
- Segmento más importante: Se estima que el quitosano tendrá una cuota de mercado del 42-46% en 2025 y crecerá a una tasa compuesta anual del 13,2-14,7% entre 2026 y 2034 , lo que refleja sus amplias aplicaciones funcionales.
- Segmento de alto crecimiento: Se estima que el sector farmacéutico y nutracéutico tendrá una cuota de mercado del 30-34% en 2025 , con un crecimiento anual compuesto del 14,5-16,5% entre 2026 y 2034 a medida que se expandan los sistemas de administración funcionales.
- Empresas clave analizadas en detalle: Advanced Biopolymers AS, Agratech, GTC Bio Corporation, Golden-Shell Pharmaceutical Co., Ltd., Heppe Medical Chitosan GmbH, KitoZyme SA, Kunpoong Bio Co., Ltd., Meron Biopolymers Pvt. Ltd., Primex EHF, Zhejiang Candorly Pharmaceutical Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los avances tecnológicos han propiciado desarrollos que alejan la producción de los métodos tradicionales derivados de conchas, orientándola hacia procesos de desacetilación controlada, purificación, funcionalización y diversificación de fuentes. Se pueden fabricar diferentes grados de quitosano para adaptarse a diversas aplicaciones mediante la personalización, logrando propiedades específicas como el peso molecular, el grado de desacetilación, la viscosidad, la solubilidad y la actividad biológica. Las fuentes no animales, tanto fúngicas como microbianas, están despertando interés, ya que minimizarían la dependencia de las conchas de crustáceos y contribuirían a la adopción de alternativas no animales. Se están llevando a cabo investigaciones sobre técnicas de extracción sostenibles para abordar los desafíos ambientales que plantean los procedimientos químicos actuales.
En adelante, la inversión se centrará en materiales de alta pureza utilizados en la industria farmacéutica, el biocontrol en la agricultura, los alimentos funcionales y la química. Los nuevos centros de producción en Asia aprovecharán la abundancia de subproductos del procesamiento de productos del mar, mientras que los productores europeos se centrarán en la trazabilidad y las materias primas de origen biológico. La aprobación regulatoria seguirá siendo un desafío, ya que las aplicaciones son muy diversas, abarcando desde la alimentación y la agricultura hasta la industria farmacéutica y los nutracéuticos.
Alcance del informe de mercado de derivados de quitina y quitosano
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 12.180 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 36.630 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 13,01% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de derivados de quitina y quitosano
La trayectoria de crecimiento del mercado de quitina y derivados de quitosano está estrechamente ligada a la creciente popularidad de los materiales funcionales de base biológica que poseen propiedades de biodegradabilidad, antimicrobianas, de formación de películas, adsorción y encapsulación. La cadena de valor de la industria incluye fuentes biológicas (mariscos, hongos, etc.), extracción de quitina, desacetilación, purificación, secado, molienda y funcionalización. Los usuarios finales utilizan estos materiales para producir ingredientes, recubrimientos, sistemas de administración, productos agrícolas y biomateriales especializados.
La integración vertical es una de las estrategias que utilizan las empresas en la cadena de valor para mejorar la trazabilidad y reducir la dependencia de productores intermedios. La producción a base de hongos representa otra alternativa para la producción de quitina y derivados de quitosano, especialmente cuando es fundamental optar por productos no animales. Un ejemplo de ello es KitoZyme, que utiliza hongos para producir quitosano y quitina-glucano para diversas industrias.
Según el análisis del mercado de derivados de quitina y quitosano, la estructura del mercado parece estar fragmentada, y la diferenciación en este caso depende más de la tecnología de origen, la pureza, la composición molecular, la aprobación regulatoria, la experiencia en aplicaciones y el conocimiento en formulación. Por ejemplo, Advanced Biopolymers AS, Heppe Medical Chitosan GmbH, Primex EHF y KitoZyme SA se centran en quitosano especializado, mientras que otros grandes actores de la industria química y de ciencias biológicas cuentan con una experiencia técnica más amplia y un mayor alcance de clientes.
El posicionamiento en el mercado está cambiando, pasando del quitosano como producto básico a formas y derivados especializados para aplicaciones específicas. Se está invirtiendo en el control del tamaño de partícula, la funcionalización, la mejora de la solubilidad y los sistemas de administración específicos. El proyecto de desarrollo de KitoZyme para 2025, centrado en micropartículas de quitosano controladas, demuestra la necesidad de la ingeniería de partículas en las aplicaciones de administración farmacéutica. Las alianzas estratégicas, los registros regulatorios, la fabricación a escala piloto y la colaboración con formuladores se están convirtiendo en una vía importante para transformar las innovaciones en negocios rentables.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de derivados de quitina y quitosano: Perspectivas estratégicas
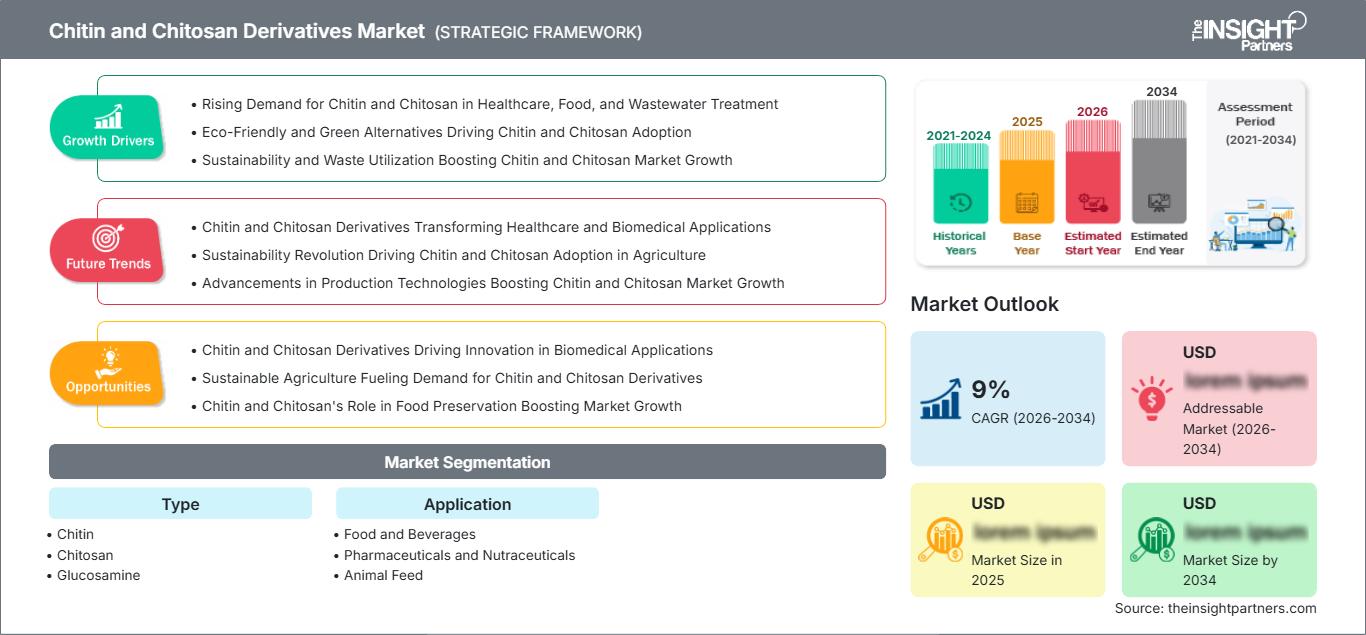
Perspectivas regionales
Mercado norteamericano de derivados de quitina y quitosano
La región de Norteamérica representa entre el 27 % y el 31 % del mercado en 2025, impulsado por el crecimiento de la demanda regional derivado de la investigación farmacéutica, los productos nutracéuticos, los ingredientes agrícolas, la conservación de alimentos y los biomateriales avanzados. Se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,5 % al 13,5 % entre 2026 y 2034. Estados Unidos es el principal contribuyente, gracias a su infraestructura bien desarrollada en biotecnología, sus centros de investigación, la producción de ingredientes especializados y su amplio ecosistema de I+D farmacéutica. La biocompatibilidad y la funcionalización del quitosano explican sus diversas aplicaciones, desde la encapsulación hasta la liberación controlada de fármacos.
Canadá contribuye a través de su capacidad de procesamiento de alimentos, la investigación agrícola y las iniciativas de biotecnología. Los fabricantes regionales prestan cada vez más atención a los materiales de alta calidad y a la especificación molecular del producto debido a los estrictos requisitos de calidad de las aplicaciones farmacéuticas y biomédicas, en comparación con las aplicaciones convencionales. La demanda agrícola está impulsada por el creciente interés en las tecnologías biológicas de protección y defensa de las plantas. El entorno regulatorio es específico para cada aplicación; por lo tanto, la documentación técnica y la validación del producto son requisitos competitivos. Se espera que el creciente interés en las fuentes renovables promueva el desarrollo del quitosano derivado de hongos y fermentación, junto con el convencional derivado de mariscos.
Mercado estadounidense de derivados de quitina y quitosano
En 2025, Estados Unidos representará aproximadamente entre el 82 % y el 86 % de la cuota de mercado de Norteamérica en el mercado de derivados de quitina y quitosano, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,8 % al 13,8 % entre 2025 y 2034. La importancia de las aplicaciones farmacéuticas y nutracéuticas se mantiene gracias a las propiedades del quitosano, que permiten la encapsulación, la liberación controlada, la mucoadhesión y la incorporación de ingredientes funcionales. En el sector agrícola, se utilizan como bioestimulantes y productos de biocontrol.
Los factores diferenciadores para las empresas que operan en el mercado estadounidense incluyen la purificación de grado farmacéutico, el uso de materias primas no animales y la formulación del producto según la aplicación. El nivel de aprobación regulatoria depende de la aplicación del producto, por lo que es fundamental que las empresas cumplan con sus especificaciones. La investigación en curso sobre nanopartículas, micropartículas, recubrimientos y sistemas de administración ha incrementado el potencial de este mercado.
Mercado europeo de derivados de quitina y quitosano
Se espera que la región europea capture entre el 24 % y el 28 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,8 % al 12,8 % durante el periodo 2026-2034. El mercado alemán es uno de los líderes, impulsado por los biomateriales especializados, la fabricación farmacéutica, la industria alimentaria y la I+D. El Reino Unido contribuye a través de la I+D farmacéutica y biotecnológica, Francia a través de la industria agrícola y alimentaria, e Italia y España a través de la industria alimentaria, la agricultura, los nutracéuticos y los piensos para peces.
La demanda en Alemania está impulsada principalmente por el desarrollo de quitosano de grado médico y especializado; la consistencia, la pureza y la documentación son cruciales en las decisiones de compra. En Europa se están realizando esfuerzos para introducir materias primas circulares, mediante las cuales se pueden extraer polímeros de valor añadido de los residuos de la industria alimentaria. El factor de sostenibilidad está incrementando la demanda de materiales renovables y no de origen animal. El control normativo está aumentando la trazabilidad, la producción controlada y la documentación de seguridad; esto limita las oportunidades para los proveedores con especificaciones inferiores y favorece a los especialistas.
Mercado de derivados de quitina y quitosano en la región Asia-Pacífico
Se estima que la región APAC tendrá una participación del 32-36% en 2025 y se proyecta que registre una tasa de crecimiento anual compuesta (TCAC) del 14,0-16,0% durante el período 2026-2034, lo que la convierte en la principal región de mayor crecimiento. China lidera el consumo y la producción regionales, seguida de Japón, Corea del Sur, India y Australia. La actividad de procesamiento de productos del mar ofrece importantes oportunidades de suministro de materia prima, mientras que las industrias farmacéutica, agrícola, nutracéutica y alimentaria amplían la demanda.
China se beneficia de la economía de escala de su producción y de sus industrias transformadoras nacionales. Japón y Corea del Sur hacen hincapié en los materiales especializados y las aplicaciones farmacéuticas, mientras que India ofrece crecientes oportunidades en los sectores agrícola y nutracéutico. Australia combina los recursos pesqueros con la innovación agrícola. Se espera que el apoyo político regional a los materiales de base biológica, la valorización de residuos y la agricultura sostenible fomente la inversión en tecnologías de extracción, derivados funcionales y formulaciones de mayor valor.
Mercado de derivados de quitina y quitosano en Oriente Medio y África
Oriente Medio y África representan una oportunidad menor, pero en desarrollo. Arabia Saudita y los Emiratos Árabes Unidos impulsan aplicaciones en los sectores de alimentos especializados, farmacéutico y agrícola, mientras que Sudáfrica ofrece oportunidades relacionadas con el procesamiento de alimentos e insumos agrícolas. Se prevé un crecimiento regional de entre el 10 % y el 12 % de tasa de crecimiento anual compuesta (TCAC) durante el período 2026-2034, impulsado por la diversificación y las iniciativas de materiales sostenibles.
Arabia Saudita se posiciona como una oportunidad líder en el Golfo Pérsico gracias a la inversión en los sectores alimentario y farmacéutico, mientras que los Emiratos Árabes Unidos se benefician de su infraestructura logística y de fabricación especializada. Sudáfrica contribuye mediante la demanda agrícola y biotecnológica. El resto de Oriente Medio y África sigue dependiendo de la disponibilidad local de materias primas y de los canales de importación. La eficiencia hídrica, la productividad de los cultivos, la seguridad alimentaria y la diversificación industrial pueden generar demanda de soluciones agrícolas y funcionales basadas en quitosano.
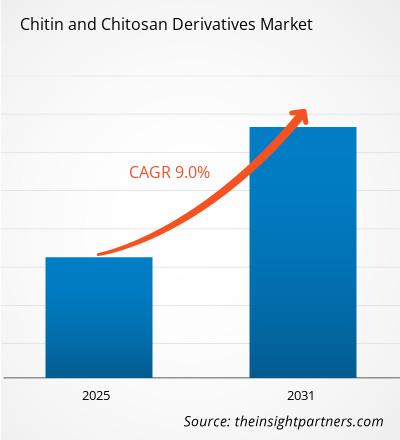
Análisis de segmentación
Tipo
El segmento Tipo abarca Quitina, Quitosano, Glucosamina y Otros. Se prevé que el quitosano siga siendo la categoría más importante, con una tasa de crecimiento anual compuesta (TCAC) del 13,2 % al 14,7 % durante el período 2026-2034 , debido a que la desacetilación crea grupos funcionales adecuados para la formulación, encapsulación, recubrimientos y aplicaciones biológicas. La quitina continúa siendo importante como materia prima principal, mientras que la glucosamina se beneficia de la demanda nutracéutica ya establecida.
- Quitina: La quitina constituye el polímero fundamental para la desacetilación y la producción de derivados. Su demanda se ve impulsada por la recuperación de mariscos, el abastecimiento de hongos, la investigación de biomateriales y aplicaciones donde las características del polímero nativo son estratégicamente valiosas.
- Quitosano: El quitosano es el tipo más versátil, ya que su funcionalidad catiónica favorece la actividad antimicrobiana, la formación de películas, la adsorción, la encapsulación y la liberación controlada. Cada vez se adapta más a las características moleculares específicas de cada aplicación.
- Glucosamina: La glucosamina se beneficia de su uso consolidado en suplementos para la salud articular y formulaciones nutracéuticas. Su posicionamiento consolidado en el mercado de la salud del consumidor proporciona una base de aplicaciones estable y fomenta la mejora continua de su abastecimiento y purificación.
Solicitud
El segmento de aplicaciones incluye alimentos y bebidas, productos farmacéuticos y nutracéuticos, piensos, agricultura y otros. Se prevé que el sector farmacéutico y nutracéutico experimente un crecimiento anual compuesto (CAGR) del 14,5 % al 16,5 % durante el periodo 2026-2034 , lo que refleja el desarrollo de sistemas de administración, ingredientes funcionales y biomateriales. Por consiguiente, el mercado de derivados de quitina y quitosano se extiende cada vez más hacia formulaciones de mayor valor.
- Alimentos y bebidas: La demanda se centra en recubrimientos comestibles, conservación, clarificación, encapsulación e ingredientes funcionales. El posicionamiento como producto de origen natural y sus características biodegradables refuerzan el interés por las tecnologías alimentarias basadas en quitosano.
- Productos farmacéuticos y nutracéuticos: Esta aplicación ofrece un potencial de valor sustancial a través de la liberación controlada, la encapsulación, los sistemas mucoadhesivos, la administración de nutracéuticos y los biomateriales especializados que requieren características moleculares y de pureza definidas.
- Alimentación animal: Se están investigando los ingredientes relacionados con el quitosano para la salud intestinal, el control microbiano, la eficiencia alimenticia y la suplementación funcional, lo que crea oportunidades a medida que los productores buscan alternativas a los aditivos convencionales.
- Agricultura: La demanda agrícola está vinculada a la inducción de defensas vegetales, el control biológico, el tratamiento de semillas y el manejo del estrés. La actividad biológica del quitosano respalda su posicionamiento en sistemas agrícolas con menor uso de insumos químicos.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Alimentos y bebidas |
Medio |
Recubrimientos comestibles |
Escalada |
|
Productos farmacéuticos y nutracéuticos |
Alto |
Administración de fármacos |
Escalada |
|
Alimento para animales |
Medio |
Salud intestinal |
Emergente |
|
Agricultura |
Alto |
Insumos para el biocontrol |
Escalada |
Factores que impulsan el crecimiento del mercado de derivados de quitina y quitosano y análisis de su impacto
Expansión de los materiales funcionales de base biológica
La creciente preferencia por materiales renovables y biodegradables está incrementando la relevancia comercial de la quitina y el quitosano. Su combinación de biodegradabilidad, biocompatibilidad, capacidad de formación de películas y funcionalidad antimicrobiana permite a los fabricantes abordar aplicaciones donde los materiales sintéticos convencionales presentan limitaciones de sostenibilidad o rendimiento. El impacto es mayor cuando un solo ingrediente puede ofrecer múltiples funciones, como recubrimiento, conservación, encapsulación o estimulación de la defensa vegetal. Los procesadores de alimentos pueden utilizar sistemas derivados del quitosano para desarrollar recubrimientos protectores, mientras que los formuladores agrícolas pueden emplear la actividad biológica para complementar los programas de protección de cultivos. Los desarrolladores farmacéuticos valoran la capacidad de modificar la estructura molecular para aplicaciones de administración. Esta multifuncionalidad incentiva a los productores a avanzar hacia grados de mayor valor y derivados específicos para cada aplicación, mejorando las oportunidades de ingresos sin requerir un aumento equivalente en el volumen de materia prima.
Aumento del uso de productos farmacéuticos y nutracéuticos
Los desarrolladores de productos farmacéuticos y nutracéuticos están ampliando la investigación sobre sistemas de administración basados en quitosano, ya que este polímero puede procesarse en películas, partículas, geles, membranas y otras estructuras. La literatura biomédica reciente destaca el trabajo continuo en las fases preclínica, clínica y de comercialización, especialmente donde la funcionalización puede alterar el comportamiento fisicoquímico. El impacto comercial se traduce en una transición gradual del material a granel básico hacia grados de mayor pureza con características moleculares controladas. Los proveedores capaces de demostrar reproducibilidad, seguridad y rendimiento en la aplicación pueden consolidar su posición frente a las empresas de formulación. El desarrollo de micropartículas y nanopartículas amplía aún más las posibles aplicaciones en liberación controlada y administración dirigida. En consecuencia, la demanda farmacéutica puede mejorar la combinación de valor de la industria, a la vez que estimula las inversiones en purificación, ingeniería de partículas, análisis e infraestructura de fabricación especializada.
Crecimiento de insumos agrícolas a base de quitosano
Las aplicaciones agrícolas están cobrando mayor importancia a medida que los agricultores y los fabricantes de insumos buscan enfoques biológicos para la protección de cultivos, la resiliencia de las plantas y la eficiencia de los recursos. El quitosano puede actuar como inductor de los mecanismos de defensa de las plantas y puede incorporarse en formulaciones diseñadas para controlar las presiones fúngicas y bacterianas. La investigación ha identificado aplicaciones en la productividad de los cultivos, la defensa de las plantas, la actividad microbiana y el control de patógenos. El impacto comercial va más allá de la venta directa de materia prima, ya que los proveedores pueden desarrollar formulaciones de marca, protocolos de tratamiento y productos específicos para cada cultivo. La aprobación regulatoria puede acelerar significativamente la adopción al permitir su uso dentro de programas de protección de cultivos biológicos o de menor riesgo. Por lo tanto, los fabricantes con datos de eficacia validados, formulaciones estables y registros locales están en una posición privilegiada para captar la demanda agrícola recurrente, reduciendo así la dependencia de la venta de polímeros de grado básico.
Tendencias futuras del mercado de derivados de quitina y quitosano
Expansión de las plataformas de quitosano de origen no animal y fúngico
El panorama de las tendencias del mercado de derivados de quitina y quitosano está cada vez más marcado por el abastecimiento de origen no animal. El quitosano fúngico puede abordar las preocupaciones asociadas con los materiales derivados de mariscos, incluyendo la gestión de alérgenos, el posicionamiento vegano, la trazabilidad de la materia prima y la diversificación del suministro. KitoZyme comercializa quitosano fúngico para aplicaciones agrícolas y de consumo, lo que ilustra la transición hacia plataformas de producción biológica renovables. A medida que los clientes evalúan cada vez más el origen de la materia prima junto con el rendimiento técnico, es probable que los proveedores inviertan en tecnologías de fermentación, recuperación de biomasa fúngica y purificación. Los materiales de origen no animal pueden adquirir especial relevancia en cosméticos, nutracéuticos y aplicaciones alimentarias especializadas, donde las preferencias del consumidor influyen en la selección de ingredientes. Con el tiempo, la diversificación de fuentes puede reducir la exposición a las fluctuaciones del procesamiento de mariscos, al tiempo que permite obtener productos diferenciados con atributos definidos de origen y sostenibilidad.
Integración de la extracción ecológica y las materias primas circulares
La producción futura integrará cada vez más la recuperación de quitina con la gestión de residuos del procesamiento de alimentos. El procesamiento de mariscos genera una cantidad considerable de subproductos, y estudios recientes identifican oportunidades para recuperar quitina y quitosano mediante enfoques químicos y biológicos más eficientes en el uso de recursos. Es probable que los fabricantes evalúen el tratamiento enzimático, el procesamiento asistido por fermentación, la extracción con menor contenido químico y la recuperación integrada de coproductos. Estas tecnologías pueden mejorar la utilización de recursos al tiempo que abordan las limitaciones ambientales asociadas con el procesamiento convencional. Esta tendencia también crea oportunidades regionales, ya que la producción puede ubicarse más cerca de los clústeres de procesamiento de mariscos, lo que reduce los requisitos de transporte para materias primas voluminosas. La adopción comercial dependerá de si la extracción verde logra rendimientos competitivos, características moleculares consistentes y costos de producción aceptables. Los proveedores que combinen el abastecimiento circular con la calidad estandarizada podrían fortalecer su posición ante los clientes que buscan mejoras medibles en sostenibilidad.
Oportunidades de mercado para los derivados de quitina y quitosano
Desarrollo de derivados farmacéuticos de alta pureza
Las previsiones del mercado de derivados de quitina y quitosano indican una oportunidad para que los fabricantes prioricen los derivados de grado farmacéutico en lugar de depender principalmente del quitosano convencional a granel. El control del peso molecular, el grado de desacetilación, el tamaño de partícula, la solubilidad y los perfiles de impurezas pueden favorecer aplicaciones diferenciadas en la administración de fármacos, el cuidado de heridas, la ingeniería de tejidos y formulaciones especializadas. Investigaciones recientes siguen analizando el quitosano en las distintas vías de comercialización biomédica, reforzando el potencial de los materiales específicos para cada aplicación. Las empresas pueden establecer alianzas con desarrolladores farmacéuticos, fabricantes por contrato e instituciones de investigación para validar el rendimiento en sistemas de administración definidos. Las prioridades de inversión deben incluir la caracterización analítica, la producción reproducible, la documentación regulatoria y la fabricación a escala piloto. Los proveedores exitosos pueden generar ingresos recurrentes de mayor valor mediante la venta de grados validados diseñados en función de requisitos de formulación específicos, en lugar de competir únicamente en función del precio de los polímeros básicos.
Escalado de productos de biocontrol agrícola a base de quitosano
La agricultura presenta una atractiva vía de comercialización, ya que el quitosano puede potenciar la activación de las defensas vegetales y las estrategias de protección biológica de cultivos. Las empresas pueden desarrollar formulaciones concentradas, tratamientos de semillas, productos foliares y programas integrados de cultivo dirigidos a patógenos específicos o condiciones de estrés. La plataforma KitoGreen de KitoZyme demuestra cómo el quitosano fúngico puede posicionarse para la agricultura sostenible y las aplicaciones de biocontrol, con un estatus regulatorio que varía según la jurisdicción. La inversión debe centrarse en la validación en campo, la eficacia específica para cada cultivo, la estabilidad de la formulación, el registro y las alianzas con distribuidores. La comercialización regional puede acelerarse mediante la integración de los productos con la agricultura orgánica y los programas de insumos biológicos, donde esté permitido. Esta oportunidad puede generar un consumo recurrente, ya que las formulaciones agrícolas se aplican estacionalmente, mientras que las declaraciones de rendimiento diferenciadas pueden reducir la exposición directa a la competencia de materiales de grado comercial.
Novedades recientes
- Febrero de 2025: Tidal Vision completó una ronda de financiación Serie B de US$140 millones, con una sobredemanda , para expandir globalmente sus tecnologías basadas en quitosano. Los fondos se destinarán a ampliar la capacidad de producción y los recursos de investigación y desarrollo, con la planificación de nueva infraestructura en Europa, Texas y Ohio. Se espera que esta inversión fortalezca el suministro a escala comercial de productos químicos de quitosano para el tratamiento de aguas, la agricultura y aplicaciones en materiales.
- Septiembre de 2025: Greenitio obtuvo 1,5 millones de dólares en financiación inicial para ampliar la escala de su plataforma de biopolímeros de quitosano derivados de hongos para cosméticos y productos químicos especializados. Esta financiación respalda la ampliación de la producción, las aprobaciones regulatorias y las alianzas comerciales. Greenitio desarrolla biopolímeros funcionales que contienen quitosano de origen fúngico como alternativas biológicas a los polímeros petroquímicos y los ingredientes microplásticos en productos de cuidado personal y otras formulaciones.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -