
チイトイン・チイトオスアン誘導体市場:規模・成長・予測 2034
キチンおよびキトサン誘導体市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:誘導体別(グルコサミン、キトサン、その他)、用途別(水処理、化粧品・トイレタリー、食品・飲料、ヘルスケア、農薬、バイオテクノロジー、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00017382
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 28, 2026


2025年の市場規模
121億8000 万米ドル
基準年値
2034年の予測
366億3000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
13.01 %
成長率
対象市場
2,122億8,000 万米ドル
(2026年~2034年)
キチンおよびキトサン誘導体市場は、2025年には121億8,000万米ドルと評価され、 2034年には366億3,000万米ドルに達すると予測されており、 2026年から2034年にかけて年平均成長率(CAGR)13.01%を記録すると見込まれています。この市場には、食品、医薬品、栄養補助食品、農業、動物飼料など幅広い用途で使用される天然由来の多糖類とその機能性誘導体が含まれます。生分解性、生体適合性、多機能性材料への関心の高まりは、既存および新規の用途における商業化の機会を強化しています。
北米は、医薬品研究、機能性成分、農業用バイオ刺激剤、生体材料開発によって支えられたキチンおよびキトサン誘導体市場の規模を誇り、生産、製剤化、応用における重要な拠点であり続けています。バイオベースの機能性材料への需要、特定のキトサン用途に対する規制当局の承認、特殊製剤向けの高純度グレードへの投資に支えられ、 2026年から2034年にかけて地域的な成長率は年平均約11.5~13.5%と予測されています。
キチンおよびキトサン誘導体市場の評価と洞察
- 北米:北米は、医薬品開発、農業用バイオスティミュラント、食品保存、および高度な生体材料用途に支えられ、 2025年にはキチンおよびキトサン誘導体市場の27~31%のシェアを占め、 2026年から2034年の間に年平均成長率(CAGR)11.5~13.5%で拡大すると予想されています。
- 米国:米国は2025年の北米市場シェアの約82~86%を占め、バイオテクノロジーと医薬品の需要に支えられ、 2026年から2034年の間に年平均成長率(CAGR)11.8~13.8%で成長すると予測されている。
- 欧州:欧州は2025年には24~28%のシェアを占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)は10.8~12.8%となる見込みです。ドイツ、フランス、英国、イタリア、スペインは、医薬品、食品、農業、持続可能な素材の用途を通じて需要を支えています。
- アジア太平洋地域:アジア太平洋地域は、加工、農業、栄養補助食品、医薬品の分野において、中国、日本、インド、韓国、オーストラリアが主導し、 2025年には32~36%のシェアを占め、 2026年から2034年の間に14.0~16.0%の年平均成長率(CAGR)を記録すると予測されています。
- 最大のセグメント: キトサンは、 2025年には市場シェアの42~46%を占めると推定され、 2026年から2034年の間に年平均成長率(CAGR)13.2~14.7%で拡大すると予測されており、これは幅広い機能的用途を反映している。
- 高成長分野: 医薬品および栄養補助食品は、機能性送達システムの拡大に伴い、 2025年には30~34%のシェアを占めると推定され、 2026年から2034年にかけて年平均成長率(CAGR)14.5~16.5%で成長すると予測されている。
- 詳細に分析された主要企業: Advanced Biopolymers AS、Agratech、GTC Bio Corporation、Golden-Shell Pharmaceutical Co., Ltd.、Heppe Medical Chitosan GmbH、KitoZyme SA、Kunpoong Bio Co., Ltd.、Meron Biopolymers Pvt. Ltd.、Primex EHF、Zhejiang Candorly Pharmaceutical Co., Ltd.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
技術の進歩により、従来の貝殻由来の製造方法から、制御された脱アセチル化、精製、機能化、および原料の多様化へと生産方法が移行するようになりました。キトサンは、分子量、脱アセチル化度、粘度、溶解性、生物活性などの特定の特性を実現するためにカスタマイズすることで、さまざまな用途に合わせて製造できます。非動物由来の真菌や微生物由来の原料は、甲殻類の殻への依存を最小限に抑え、非動物由来原料としての地位を確立するのに役立つため、注目を集めています。現在の化学的手法がもたらす環境問題に対処するため、環境に優しい抽出技術に関する研究が継続的に行われています。
今後、投資は医薬品、農業における生物防除、機能性食品、化学分野で使用される高純度材料に重点が置かれるだろう。アジアの新興生産拠点は豊富な水産加工副産物を活用する一方、欧州の生産者はトレーサビリティとバイオ由来原料に注力する。食品、農業、医薬品、栄養補助食品など用途が多岐にわたるため、規制当局の承認は依然として課題となるだろう。
キチンおよびキトサン誘導体市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 121億8000万米ドル |
| 2034年までの市場規模 | 366億3000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 13.01% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
キチンおよびキトサン誘導体市場分析
キチンおよびキトサン誘導体市場の成長軌道は、生分解性、抗菌性、フィルム形成性、吸着性、カプセル化性といった特性を持つバイオベースの機能性材料の人気上昇と密接に関連しています。業界のバリューチェーンには、生物資源(貝類、菌類など)、キチンの抽出、脱アセチル化、精製、乾燥、粉砕、機能化が含まれます。エンドユーザーは、これらの材料を用いて、原料、コーティング剤、送達システム、農産物、特殊バイオマテリアルなどを製造しています。
垂直統合は、バリューチェーン内の企業がトレーサビリティを高め、中間生産者への依存度を低減するために用いる手法の一つです。菌類を用いた生産は、特に非動物由来であることが不可欠な場合において、キチンおよびキトサン誘導体の生産におけるもう一つのアプローチとなります。そのような企業の一例として、菌類を用いて様々な産業向けにキトサンおよびキチングルカンを生産するKitoZyme社が挙げられます。
キチンおよびキトサン誘導体市場の分析によると、市場構造は細分化されており、この場合の差別化は、原料技術、純度、分子組成、規制上の承認、用途に関する専門知識、および製剤に関するノウハウに大きく依存しているようです。例えば、Advanced Biopolymers AS、Heppe Medical Chitosan GmbH、Primex EHF、およびKitoZyme SAは特殊キトサンに特化している一方、他の大手化学・ライフサイエンス企業はより幅広い技術的専門知識と顧客基盤を有しています。
市場におけるポジショニングは、汎用キトサンから用途特化型キトサンおよびその誘導体へと移行しつつあります。粒子径制御、機能化、溶解性の向上、および特定の送達システムへの投資が進められています。KitoZyme社の2025年開発プロジェクトは、制御されたキトサン微粒子に焦点を当てており、医薬品送達用途における粒子工学の必要性を示しています。戦略的提携、規制当局への登録、パイロットスケール製造、および製剤開発者との連携は、イノベーションを安定したビジネスへと転換するための重要な手段になりつつあります。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
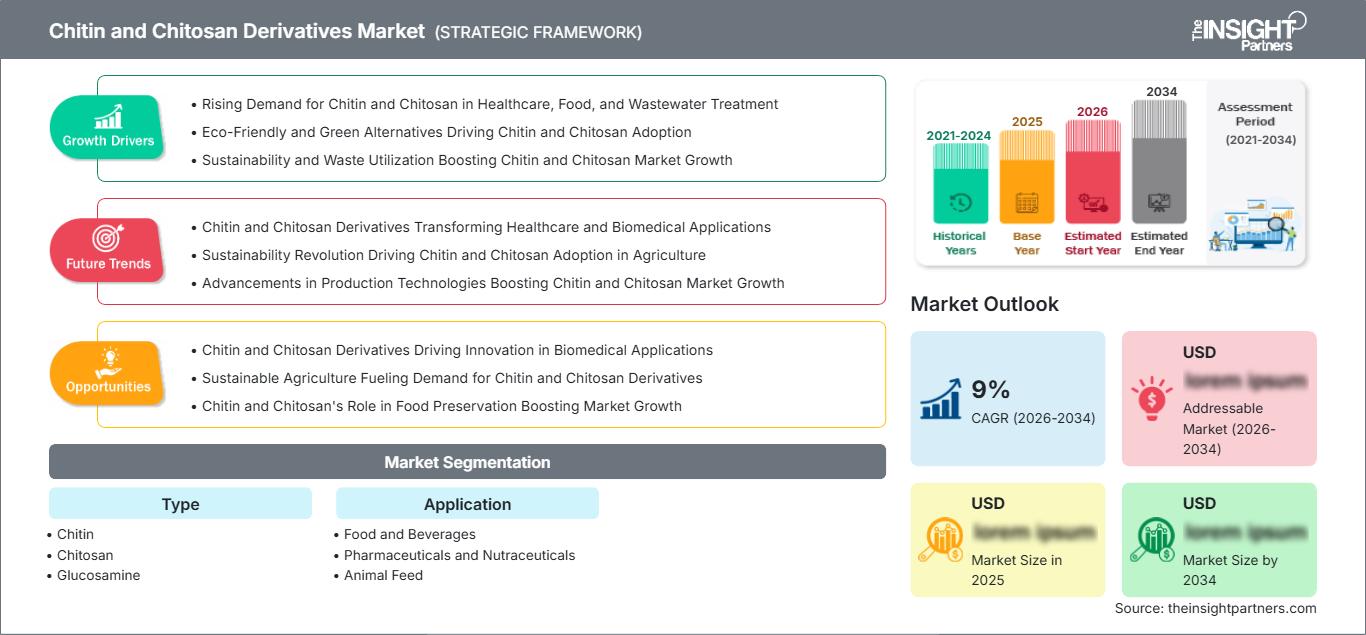
キチンおよびキトサン誘導体市場:戦略的洞察
地域別分析
北米キチンおよびキトサン誘導体市場
北米地域は2025年には27~31%を占め、医薬品研究、栄養補助食品、農業原料、食品保存、および先進バイオマテリアルによる地域需要の伸びが見込まれます。同地域は2026~2034年に年平均成長率(CAGR)11.5~13.5%で成長すると予測されています。米国は、バイオテクノロジー、研究施設、特殊原料メーカー、巨大な医薬品研究開発エコシステムにおける高度に発達したインフラにより、主要な貢献国となっています。キトサンの生体適合性と機能性により、カプセル化から制御放出まで幅広い用途に利用されています。
カナダは、食品加工能力、農業研究、バイオテクノロジーの取り組みを通じて貢献しています。医薬品や生物医学用途では、従来の用途に比べて品質に対する要求が厳しいため、地域の製造業者は高品質の材料と製品の分子仕様にますます注目しています。農業需要は、生物学的植物保護および植物防御技術への関心の高まりによって牽引されています。規制環境は用途ごとに異なるため、技術文書と製品の検証は競争上の要件となります。再生可能資源への関心の高まりは、従来の貝類由来のキトサンに加え、真菌由来および発酵由来のキトサンの開発を促進すると予想されます。
米国キチンおよびキトサン誘導体市場
2025年には、北米のキチンおよびキトサン誘導体市場において、米国が約82~86%のシェアを占め、2025年から2034年にかけて年平均成長率(CAGR)11.8~13.8%で成長すると予測されています。キトサンはカプセル化、徐放性、粘膜付着性、機能性成分を提供する特性を持つため、医薬品および栄養補助食品用途の重要性は維持されています。農業分野では、生物刺激剤や生物防除製品などに利用されています。
米国市場で事業を展開する企業にとっての差別化要因は、医薬品グレードの精製、非動物由来原料の使用、および用途に応じた製品処方である。規制当局の承認レベルは製品の使用用途によって異なるため、企業は規制当局の仕様を満たすことが不可欠となる。ナノ粒子、微粒子、コーティング、および送達システムに関する研究が進められていることで、市場機会は拡大している。
欧州キチンおよびキトサン誘導体市場
欧州地域は2025年には市場シェアの24~28%を占めると予想されており、2026年から2034年の期間には年平均成長率(CAGR)10.8~12.8%で成長すると予測されています。ドイツ市場は、特殊バイオマテリアル、医薬品製造、食品産業、研究開発によって牽引される主要市場の一つです。英国は医薬品およびバイオテクノロジーの研究開発、フランスは農業および食品産業、イタリアとスペインは食品産業、農業、栄養補助食品、魚類飼料を通じて貢献しています。
ドイツにおける需要は、特に医療グレードおよび特殊キトサンの開発によって牽引されており、調達決定においては、一貫性、純度、および文書化が重要視されています。ヨーロッパでは、食品産業の廃棄物から高付加価値ポリマーを抽出できる循環型原料の導入に向けた取り組みが進められています。持続可能性という観点から、動物由来ではない再生可能な材料への需要が高まっています。規制による監視の強化により、トレーサビリティ、生産管理、および安全に関する文書化が求められており、これにより低仕様のサプライヤーの機会が制限され、専門業者に有利な状況となっています。
アジア太平洋地域におけるキチンおよびキトサン誘導体市場
アジア太平洋地域は2025年には32~36%のシェアを占めると推定され、2026~2034年には年平均成長率(CAGR)14.0~16.0%を記録すると予測されており、主要地域の中で最も急速に成長する地域となる見込みです。地域における消費と生産は中国がリードしており、次いで日本、韓国、インド、オーストラリアが続きます。水産物加工業は重要な原料供給機会を提供する一方、医薬品、農業、栄養補助食品、食品産業が需要を拡大しています。
中国は製造規模の拡大と国内の川下産業の恩恵を受けている。日本と韓国は特殊材料と医薬品用途に重点を置いており、インドは農業と栄養補助食品分野での機会を拡大している。オーストラリアは水産資源と農業イノベーションを組み合わせている。バイオベース材料、廃棄物の有効活用、持続可能な農業に対する地域的な政策支援は、抽出技術、機能性誘導体、高付加価値製剤への投資を促進すると期待される。
中東・アフリカのキチンおよびキトサン誘導体市場
中東・アフリカ地域は規模は小さいながらも成長の可能性を秘めており、サウジアラビアとアラブ首長国連邦は特殊食品、医薬品、農業分野を支え、南アフリカは食品加工や農業資材に関連する機会を提供しています。多様化と持続可能な素材への取り組みに支えられ、この地域は2026年から2034年にかけて年平均成長率(CAGR)約10.0~12.0%で成長すると予測されています。
サウジアラビアは食品および医薬品投資を通じて湾岸地域における主要なビジネスチャンスとして位置づけられており、アラブ首長国連邦は物流および特殊製造インフラの恩恵を受けている。南アフリカは農業およびバイオテクノロジー分野の需要を通じて貢献している。中東・アフリカのその他の地域は、依然として現地での原料供給と輸入ルートに依存している。水効率の向上、作物生産性の向上、食料安全保障、および産業の多様化は、キトサンをベースとした農業および機能性ソリューションへの需要を生み出す可能性がある。
セグメンテーション分析
タイプ
タイプ別セグメントには、キチン、キトサン、グルコサミン、その他が含まれます。キトサンは、脱アセチル化によって製剤化、カプセル化、コーティング、生物学的用途に適した官能基が生成されるため、 2026年から2034年にかけて年平均成長率(CAGR)13.2~14.7%で最大のカテゴリーであり続けると予想されます。キチンは主要な原料として重要であり続け、グルコサミンは確立された栄養補助食品需要の恩恵を受けています。
- キチン:キチンは、脱アセチル化および誘導体製造のための基礎となるポリマーです。需要は、貝類の回収、真菌の調達、生体材料の研究、および天然ポリマーの特性が戦略的に重要な用途によって支えられています。
- キトサン:キトサンは、そのカチオン官能基により抗菌活性、フィルム形成、吸着、カプセル化、制御放出など、幅広い用途に対応できるため、最も汎用性の高いキトサンと言えます。用途に応じた分子特性に合わせて、ますますカスタマイズが進められています。
- グルコサミン:グルコサミンは、関節の健康補助食品や栄養補助食品の製剤において、すでに広く利用されているという利点があります。消費者向け健康食品市場における確固たる地位は、安定した下流用途基盤を提供すると同時に、原料調達と精製技術の継続的な改善を促進します。
応用
用途分野には、食品・飲料、医薬品・栄養補助食品、動物飼料、農業、その他が含まれます。医薬品・栄養補助食品分野は、送達システム、機能性成分、生体材料の開発を反映し、 2026年から2034年にかけて年平均成長率(CAGR)14.5~16.5%で拡大すると予測されています。そのため、キチンおよびキトサン誘導体市場の範囲は、より高付加価値の製剤へと拡大しつつあります。
- 食品・飲料分野:需要は、食用コーティング、保存、清澄化、カプセル化、機能性成分に集中している。天然由来という位置づけと生分解性という特性が、キトサンをベースとした食品技術への関心を高めている。
- 医薬品および栄養補助食品:この用途は、制御放出、カプセル化、粘膜付着システム、栄養補助食品の送達、および明確な分子特性と純度特性を必要とする特殊な生体材料を通じて、大きな価値の可能性を提供します。
- 動物飼料:キトサン関連成分は、腸内環境の改善、微生物管理、飼料効率の向上、機能性サプリメントとしての利用が研究されており、生産者が従来の添加物に代わるものを求める中で、新たな機会が生まれている。
- 農業:農業における需要は、植物防御の誘導、生物的防除、種子処理、およびストレス管理に関連しています。キトサンの生物活性は、化学肥料の使用量を削減する農業システムにおけるその位置づけを裏付けています。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
食品および飲料 |
中くらい |
食用コーティング |
スケーリング |
|
医薬品および栄養補助食品 |
高い |
薬剤送達 |
スケーリング |
|
動物飼料 |
中くらい |
腸内環境 |
新興 |
|
農業 |
高い |
生物防除資材 |
スケーリング |
キチンおよびキトサン誘導体市場の成長要因と影響分析
バイオベース機能性材料の拡大
再生可能で生分解性の材料への需要の高まりに伴い、キチンとキトサンの商業的重要性が増しています。これらの材料は、生分解性、生体適合性、フィルム形成能、抗菌性といった特性を兼ね備えているため、従来の合成材料では持続可能性や性能面で限界があった用途にも対応できます。特に、コーティング、保存、カプセル化、植物防御刺激など、単一の成分で複数の機能を実現できる場合に、その効果は顕著です。食品加工業者はキトサン由来のシステムを用いて保護コーティングを開発でき、農業製剤メーカーは生物活性を利用して作物保護プログラムを補完できます。医薬品開発者は、送達用途に合わせて分子構造を改変できる点を高く評価しています。こうした多機能性により、生産者はより高付加価値のグレードや用途に特化した誘導体の開発へと移行し、原材料の量を同等に増やすことなく収益機会を拡大することができます。
医薬品および栄養補助食品の利用拡大
医薬品および栄養補助食品の開発企業は、キトサンをベースとした送達システムの研究を拡大しています。これは、キトサンがフィルム、粒子、ゲル、膜、その他の構造に加工できるためです。最近の生物医学文献では、前臨床、臨床、商業化の各段階にわたる継続的な研究が強調されており、特に機能化によって物理化学的挙動が変化する分野に注目が集まっています。商業的な影響としては、基本的なバルク材料から、分子特性が制御された高純度グレードへの緩やかな移行が挙げられます。再現性、安全性、およびアプリケーション性能を実証できるサプライヤーは、製剤会社とのより強固な関係を築くことができます。マイクロ粒子およびナノ粒子の開発は、制御放出および標的送達における潜在的な用途をさらに拡大します。その結果、医薬品需要は業界のバリューミックスを向上させると同時に、精製、粒子工学、分析試験、および特殊な製造インフラへの投資を促進する可能性があります。
キトサンをベースとした農業資材の成長
農業分野におけるキトサンの応用は、栽培者や資材メーカーが作物保護、植物の回復力向上、資源効率化のための生物学的アプローチを模索する中で、ますます重要性を増しています。キトサンは植物の防御機構を誘導する働きがあり、真菌や細菌の脅威に対処するために設計された製剤に組み込むことができます。研究により、作物の生産性向上、植物の防御、微生物活性、病原体管理における応用が明らかになっています。商業的な影響は、直接的な材料販売にとどまらず、サプライヤーがブランド化された製剤、処理プロトコル、作物固有の製品を開発できる点にまで及びます。規制当局の承認が得られれば、生物学的または低リスクの作物保護プログラム内での使用が可能になり、普及が大幅に加速します。したがって、有効性データが検証済みで、製剤が安定しており、現地での登録も済んでいるメーカーは、汎用ポリマーの販売への依存度を減らしつつ、農業分野における継続的な需要を捉えることができる立場にあります。
キチンおよびキトサン誘導体市場の将来動向
非動物由来および真菌由来キトサンプラットフォームの拡大
キチンおよびキトサン誘導体市場の動向は、非動物由来原料によってますます大きく左右されています。真菌由来キトサンは、アレルゲン管理、ビーガン対応、原料トレーサビリティ、供給源の多様化など、貝類由来原料に関連する懸念事項に対応できます。KitoZyme社は、農業および消費者向け用途向けに真菌由来キトサンを販売しており、再生可能な生物生産プラットフォームへの移行を示しています。顧客が技術的性能だけでなく原材料の産地も重視するようになるにつれ、供給業者は発酵、真菌バイオマス回収、精製技術への投資を増やすと考えられます。非動物由来原料は、消費者の嗜好が原料選択に影響を与える化粧品、栄養補助食品、特殊食品用途において特に重要になります。長期的には、供給源の多様化により、水産物加工の変動リスクを軽減しつつ、明確な産地と持続可能性特性を備えた差別化された製品を提供できるようになります。
グリーン抽出と循環型原料の統合
将来の生産においては、キチン回収と食品加工廃棄物管理の統合がますます進むだろう。貝類加工では大量の副産物が発生するが、近年の研究では、より資源効率の高い化学的・生物学的手法によってキチンとキトサンを回収する機会が見出されている。製造業者は、酵素処理、発酵補助処理、化学薬品の使用量を削減した抽出、および副産物の統合回収などを検討する可能性が高い。こうした技術は、従来の加工に伴う環境上の制約に対処しながら、資源利用効率を向上させることができる。また、生産拠点を水産物加工集積地により近い場所に配置できるため、かさばる原材料の輸送コストを削減でき、地域的な機会も生まれる。商業的な普及は、環境に配慮した抽出が競争力のある収率、一貫した分子特性、および許容可能な生産コストを達成できるかどうかにかかっている。循環型調達と標準化された品質を組み合わせたサプライヤーは、測定可能な持続可能性の向上を求める顧客との関係を強化できるだろう。
キチンおよびキトサン誘導体の市場機会
高純度医薬品誘導体の開発
キチンおよびキトサン誘導体市場の予測によると、メーカーは従来のバルクキトサンに主に依存するのではなく、医薬品グレードの誘導体を優先的に開発する機会を得ています。分子量、脱アセチル化度、粒子サイズ、溶解性、不純物プロファイルを制御することで、薬物送達、創傷治療、組織工学、特殊製剤など、多様な用途に対応できます。近年の研究では、生物医学分野における商業化のあらゆる段階でキトサンが検討されており、用途に応じた材料の可能性が改めて示されています。企業は、医薬品開発企業、受託製造業者、研究機関と提携し、特定の送達システムにおける性能を検証することができます。投資の優先事項としては、分析特性評価、再現性のある生産、規制関連文書の作成、パイロットスケールでの製造などが挙げられます。成功するサプライヤーは、汎用ポリマーの価格競争に終始するのではなく、特定の製剤要件に合わせて設計された検証済みのグレードを販売することで、より価値の高い継続的な収益を生み出すことができます。
キトサンをベースとした農業用生物防除製品の規模拡大
キトサンは植物の防御機能の活性化や生物的作物保護戦略をサポートできるため、農業分野は魅力的な商業化の道筋となります。企業は、特定の病原体やストレス条件を標的とした濃縮製剤、種子処理剤、葉面散布剤、総合的な作物プログラムを開発できます。KitoZyme社のKitoGreenプラットフォームは、規制状況が管轄区域によって異なるものの、真菌由来キトサンを持続可能な農業や生物的防除用途にどのように活用できるかを示しています。投資は、圃場での検証、作物ごとの有効性、製剤の安定性、登録、および販売代理店との提携に重点を置くべきです。有機農業や生物資材プログラム(許可されている場合)と製品を連携させることで、地域的な商業化を加速できます。農業用製剤は季節ごとに使用されるため、この機会はリピート消費につながり、差別化された性能表示は、汎用品との直接的な競合リスクを軽減できます。
最近の動向
- 2025年2月:Tidal Vision社は、キトサンをベースとした技術を世界規模で展開するため、1億4,000万米ドルのシリーズB資金調達ラウンドを完了しました。この資金は、生産能力と研究開発リソースの拡大に活用され、ヨーロッパ、テキサス、オハイオに新たなインフラ整備が計画されています。この投資により、水処理、農業、材料用途向けのキトサン系化学物質の商業規模での供給が強化されることが期待されます。
- 2025年9月:Greenitioは、化粧品および特殊化学品向けのキノコ由来キトサンバイオポリマープラットフォームの規模拡大に向けて、 150万米ドルのシード資金を確保しました。この資金は、製造規模の拡大、規制当局の承認取得、および商業パートナーシップの構築を支援するものです。Greenitioは、パーソナルケア製品やその他の製剤において、石油化学由来ポリマーやマイクロプラスチック成分のバイオベース代替品として、キノコ由来キトサンを含む機能性バイオポリマーを開発しています。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -