
Mercato dei derivati di quitina e quitosano: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei derivati di chitina e chitosano (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per derivati (glucosamina, chitosano, altri); utilizzo finale (trattamento delle acque, cosmetici e articoli da toeletta, alimenti e bevande, sanità, prodotti agrochimici, biotecnologie, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00017382
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 28, 2026


Dimensioni del mercato nel 2025
12,18 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
36,63 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
13,01 %
Tasso di crescita
Mercato di riferimento
212,28 miliardi di dollari USA
(2026-2034)
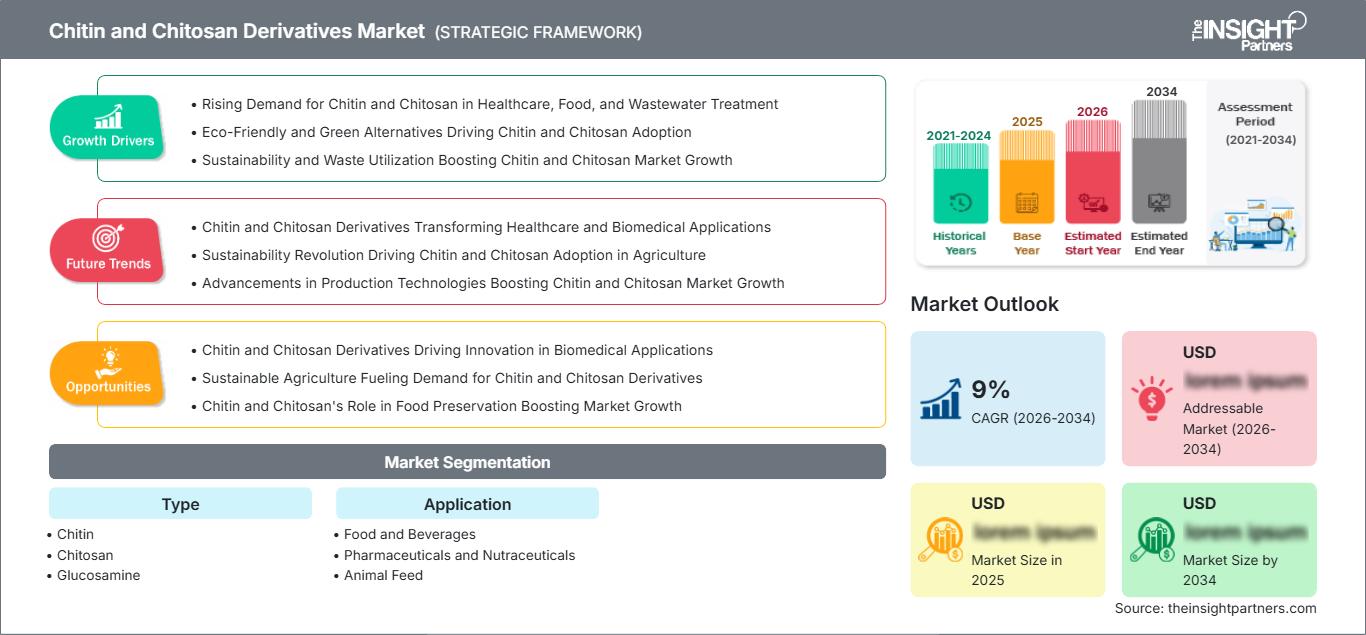
Il mercato dei derivati della chitina e del chitosano ha un valore di 12,18 miliardi di dollari nel 2025 e si prevede che raggiungerà i 36,63 miliardi di dollari entro il 2034 , registrando un tasso di crescita annuo composto (CAGR) del 13,01% nel periodo 2026-2034 . Il mercato comprende polisaccaridi di origine naturale e i loro derivati funzionali utilizzati in applicazioni alimentari, farmaceutiche, nutraceutiche, agricole e per mangimi animali. Il crescente interesse per materiali biodegradabili, biocompatibili e multifunzionali sta rafforzando le opportunità di commercializzazione sia negli impieghi finali consolidati che in quelli emergenti.
Il Nord America rimane un importante polo di produzione, formulazione e applicazione, con un mercato dei derivati della chitina e del chitosano sostenuto dalla ricerca farmaceutica, dagli ingredienti funzionali, dai biostimolanti agricoli e dallo sviluppo di biomateriali. Si prevede un'espansione regionale a un tasso di crescita annuo composto (CAGR) di circa l'11,5-13,5% tra il 2026 e il 2034 , supportata dalla domanda di materiali funzionali di origine biologica, dall'accettazione normativa di alcune applicazioni del chitosano e dagli investimenti in gradi di purezza più elevati per formulazioni specializzate.
Analisi e approfondimenti sul mercato dei derivati della chitina e del chitosano
- Nord America: Si prevede che il Nord America rappresenterà una quota di mercato del 27-31% nel settore dei derivati della chitina e del chitosano nel 2025 e che crescerà a un tasso annuo composto (CAGR) dell'11,5-13,5% tra il 2026 e il 2034 , grazie allo sviluppo di prodotti farmaceutici, biostimolanti agricoli, conservazione degli alimenti e applicazioni avanzate di biomateriali.
- USA: Gli Stati Uniti rappresentano circa l'82-86% della quota nordamericana nel 2025 e si prevede che cresceranno a un tasso di crescita annuo composto (CAGR) dell'11,8-13,8% tra il 2026 e il 2034 , sostenuti dalla domanda di biotecnologie e prodotti farmaceutici.
- Europa: si stima che l'Europa deterrà una quota del 24-28% nel 2025 , con un tasso di crescita annuo composto (CAGR) del 10,8-12,8% tra il 2026 e il 2034. Germania, Francia, Regno Unito, Italia e Spagna sostengono la domanda attraverso applicazioni nei settori farmaceutico, alimentare, agricolo e dei materiali sostenibili.
- Asia-Pacifico: si prevede che la regione Asia-Pacifico deterrà una quota di mercato del 32-36% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 14,0-16,0% tra il 2026 e il 2034 , trainata da Cina, Giappone, India, Corea del Sud e Australia nei settori della trasformazione, dell'agricoltura, dei nutraceutici e dei prodotti farmaceutici.
- Segmento più ampio: si stima che il chitosano deterrà una quota di mercato del 42-46% nel 2025 e crescerà a un CAGR del 13,2-14,7% tra il 2026 e il 2034 , a testimonianza delle sue ampie applicazioni funzionali.
- Segmento ad alta crescita: si stima che i prodotti farmaceutici e nutraceutici raggiungeranno una quota di mercato del 30-34% nel 2025 , con un tasso di crescita annuo composto (CAGR) del 14,5-16,5% tra il 2026 e il 2034 , grazie all'espansione dei sistemi di somministrazione funzionali.
- Aziende chiave analizzate nel dettaglio: Advanced Biopolymers AS, Agratech, GTC Bio Corporation, Golden-Shell Pharmaceutical Co., Ltd., Heppe Medical Chitosan GmbH, KitoZyme SA, Kunpoong Bio Co., Ltd., Meron Biopolymers Pvt. Ltd., Primex EHF, Zhejiang Candorly Pharmaceutical Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I progressi tecnologici hanno portato a sviluppi che spostano la produzione dai metodi tradizionali di estrazione dai gusci verso processi di deacetilazione controllata, purificazione, funzionalizzazione e diversificazione delle fonti. I gradi di chitosano possono essere prodotti per adattarsi a diverse applicazioni attraverso la personalizzazione, al fine di ottenere proprietà specifiche come peso molecolare, grado di deacetilazione, viscosità, solubilità e attività biologica. Le fonti fungine e microbiche non animali stanno suscitando interesse poiché ridurrebbero la dipendenza dai gusci di crostacei e favorirebbero il posizionamento di alternative non animali. Sono in corso ricerche su tecniche di estrazione ecocompatibili per affrontare le sfide ambientali poste dalle attuali procedure chimiche.
In futuro, gli investimenti si concentreranno su materiali ad elevata purezza utilizzati nei prodotti farmaceutici, nel biocontrollo in agricoltura, negli alimenti funzionali e nella chimica. I nuovi siti produttivi in Asia sfrutteranno l'abbondanza di sottoprodotti della lavorazione dei prodotti ittici, mentre i produttori europei si concentreranno sulla tracciabilità e sulle materie prime di origine biologica. L'approvazione normativa rimarrà un problema, poiché le applicazioni spaziano ampiamente dall'alimentazione all'agricoltura, dai prodotti farmaceutici ai nutraceutici.
Ambito del rapporto sul mercato dei derivati della chitina e del chitosano
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 12,18 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 36,63 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 13,01% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei derivati della chitina e del chitosano
La traiettoria di crescita del mercato dei derivati della chitina e del chitosano è strettamente legata alla crescente popolarità dei materiali funzionali di origine biologica che possiedono proprietà di biodegradabilità, antimicrobiche, di formazione di film, di adsorbimento e di incapsulamento. La catena del valore del settore comprende fonti biologiche (molluschi, funghi, ecc.), estrazione della chitina, deacetilazione, purificazione, essiccazione, macinazione e funzionalizzazione. Gli utilizzatori finali impiegano questi materiali per produrre ingredienti, rivestimenti, sistemi di rilascio, prodotti agricoli e biomateriali speciali.
L'integrazione verticale è uno degli approcci utilizzati dalle aziende nella catena del valore per migliorare il livello di tracciabilità e ridurre la dipendenza da produttori intermedi. La produzione basata sui funghi rappresenta un altro approccio per la produzione di derivati della chitina e del chitosano, soprattutto nei casi in cui è essenziale un posizionamento non animale. Un esempio di tale azienda è KitoZyme, che utilizza funghi per produrre chitosano e chitina-glucano per diversi settori industriali.
Secondo l'analisi del mercato dei derivati della chitina e del chitosano, la struttura del mercato appare frammentata e la differenziazione in questo caso si basa maggiormente sulla tecnologia di origine, la purezza, la composizione molecolare, l'approvazione normativa, l'esperienza applicativa e il know-how di formulazione. Ad esempio, Advanced Biopolymers AS, Heppe Medical Chitosan GmbH, Primex EHF e KitoZyme SA si concentrano su chitosano specializzato, mentre altri grandi operatori del settore chimico e delle scienze biologiche vantano competenze tecniche più ampie e una maggiore portata di clientela.
Il posizionamento sul mercato si sta spostando dal chitosano come materia prima a forme e derivati specializzati per applicazioni specifiche. Si stanno effettuando investimenti nel controllo delle dimensioni delle particelle, nella funzionalizzazione, nel miglioramento della solubilità e nello sviluppo di sistemi di rilascio specifici. Il progetto di sviluppo 2025 di KitoZyme, incentrato sulle microparticelle di chitosano a concentrazione controllata, dimostra la necessità dell'ingegneria delle particelle nelle applicazioni di rilascio farmaceutico. Alleanze strategiche, registrazioni normative, produzione su scala pilota e collaborazione con i formulisti stanno diventando elementi fondamentali per trasformare le innovazioni in un business consolidato.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei derivati della chitina e del chitosano: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei derivati della chitina e del chitosano
La regione nordamericana rappresenta il 27-31% del mercato nel 2025, con una crescita della domanda regionale trainata dalla ricerca farmaceutica, dai prodotti nutraceutici, dagli ingredienti agricoli, dalla conservazione degli alimenti e dai biomateriali avanzati. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) dell'11,5-13,5% nel periodo 2026-2034. Gli Stati Uniti sono il principale contributore, grazie a infrastrutture ben sviluppate nel settore delle biotecnologie, a centri di ricerca, a produttori di ingredienti speciali e al vasto ecosistema di ricerca e sviluppo farmaceutico. La biocompatibilità e la funzionalizzazione del chitosano ne consentono diverse applicazioni, dall'incapsulamento al rilascio controllato di farmaci.
Il Canada contribuisce attraverso la capacità di trasformazione alimentare, la ricerca agricola e le iniziative biotecnologiche. I produttori regionali prestano sempre maggiore attenzione ai materiali di alta qualità e alle specifiche molecolari del prodotto, a causa dei rigorosi requisiti di qualità richiesti per le applicazioni farmaceutiche e biomediche rispetto a quelle convenzionali. La domanda agricola è trainata dal crescente interesse per le tecnologie di protezione e difesa biologica delle piante. Il quadro normativo è specifico per ogni applicazione; pertanto, la documentazione tecnica e la validazione del prodotto sono requisiti competitivi. Si prevede che il crescente interesse per le fonti rinnovabili promuoverà lo sviluppo del chitosano derivato da funghi e fermentazione, oltre a quello convenzionale derivato dai molluschi.
Mercato statunitense dei derivati della chitina e del chitosano
Nel 2025, gli Stati Uniti rappresenteranno circa l'82-86% della quota nordamericana del mercato dei derivati della chitina e del chitosano, con una crescita prevista a un tasso annuo composto (CAGR) dell'11,8-13,8% dal 2025 al 2034. L'importanza delle applicazioni farmaceutiche e nutraceutiche è confermata dalle proprietà del chitosano, che consentono l'incapsulamento, il rilascio controllato, la mucoadesione e l'utilizzo come ingrediente funzionale. Le applicazioni in agricoltura comprendono biostimolanti e prodotti per il biocontrollo.
I fattori distintivi per le aziende che operano nel mercato statunitense includono la purificazione di grado farmaceutico, le fonti non animali e la formulazione del prodotto in base all'applicazione. Il livello di approvazione normativa dipende dall'applicazione per cui il prodotto verrà utilizzato, pertanto è fondamentale per le aziende soddisfare le relative specifiche. La ricerca in corso su nanoparticelle, microparticelle, rivestimenti e sistemi di rilascio ha aumentato le potenziali opportunità di mercato.
Mercato europeo dei derivati della chitina e del chitosano
Si prevede che la regione europea conquisterà una quota di mercato del 24-28% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 10,8-12,8% nel periodo 2026-2034. Il mercato tedesco è uno dei leader, trainato da biomateriali speciali, produzione farmaceutica, industria alimentare e ricerca e sviluppo. Il Regno Unito contribuisce con la ricerca e sviluppo farmaceutica e biotecnologica, la Francia con l'industria agricola e alimentare, mentre Italia e Spagna contribuiscono con l'industria alimentare, l'agricoltura, i nutraceutici e i mangimi per pesci.
In Germania, la domanda è trainata soprattutto dallo sviluppo di chitosano di grado medicale e di specialità; uniformità, purezza e documentazione sono fattori importanti nelle decisioni di approvvigionamento. In Europa si stanno compiendo sforzi per introdurre materie prime circolari, in cui polimeri a valore aggiunto possono essere estratti dai flussi di scarto dell'industria alimentare. Il fattore sostenibilità sta aumentando la domanda di materiali non di origine animale e rinnovabili. Il controllo normativo sta incrementando la tracciabilità, la produzione controllata e la documentazione sulla sicurezza; ciò limita le opportunità per i fornitori con specifiche inferiori e favorisce gli specialisti.
Mercato dei derivati della chitina e del chitosano nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) raggiungerà una quota di mercato del 32-36% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 14,0-16,0% nel periodo 2026-2034, diventando così la regione principale a più rapida crescita. La Cina è leader nei consumi e nella produzione regionali, seguita da Giappone, Corea del Sud, India e Australia. L'attività di trasformazione dei prodotti ittici offre significative opportunità in termini di materie prime, mentre i settori farmaceutico, agricolo, nutraceutico e alimentare ne ampliano la domanda.
La Cina beneficia delle economie di scala nella produzione e delle industrie nazionali a valle. Giappone e Corea del Sud puntano su materiali speciali e applicazioni farmaceutiche, mentre l'India offre opportunità in espansione nei settori agricolo e nutraceutico. L'Australia combina le risorse ittiche con l'innovazione agricola. Si prevede che il sostegno politico regionale ai materiali di origine biologica, alla valorizzazione dei rifiuti e all'agricoltura sostenibile incoraggerà gli investimenti in tecnologie di estrazione, derivati funzionali e formulazioni a maggior valore aggiunto.
Mercato dei derivati della chitina e del chitosano in Medio Oriente e Africa
Il Medio Oriente e l'Africa rappresentano un'opportunità, seppur di dimensioni più ridotte, ma in via di sviluppo. L'Arabia Saudita e gli Emirati Arabi Uniti supportano i settori alimentare, farmaceutico e agricolo specializzati, mentre il Sudafrica offre opportunità legate alla trasformazione alimentare e ai fattori produttivi agricoli. Si prevede una crescita regionale a un tasso annuo composto (CAGR) di circa il 10-12% nel periodo 2026-2034, sostenuta dalla diversificazione e dalle iniziative per l'utilizzo di materiali sostenibili.
L'Arabia Saudita si posiziona come una delle principali opportunità del Golfo grazie agli investimenti nei settori alimentare e farmaceutico, mentre gli Emirati Arabi Uniti beneficiano di infrastrutture logistiche e di produzione specializzata. Il Sudafrica contribuisce attraverso la domanda di prodotti agricoli e biotecnologici. Il resto del Medio Oriente e dell'Africa rimane dipendente dalla disponibilità locale di materie prime e dai canali di importazione. L'efficienza idrica, la produttività delle colture, la sicurezza alimentare e la diversificazione industriale possono creare domanda di soluzioni agricole e funzionali a base di chitosano.
Analisi di segmentazione
Tipo
Il segmento Tipo comprende Chitina, Chitosano, Glucosamina e Altri. Si prevede che il chitosano rimarrà la categoria più ampia, con un CAGR del 13,2-14,7% nel periodo 2026-2034 , poiché la deacetilazione crea gruppi funzionali adatti per formulazioni, incapsulamento, rivestimenti e applicazioni biologiche. La chitina rimane importante come materia prima principale, mentre la glucosamina beneficia di una consolidata domanda nutraceutica.
- Chitina: La chitina fornisce il polimero di base per la successiva deacetilazione e la produzione di derivati. La domanda è sostenuta dal recupero di molluschi, dall'approvvigionamento di funghi, dalla ricerca sui biomateriali e da applicazioni in cui le caratteristiche del polimero nativo sono strategicamente preziose.
- Chitosano: Il chitosano rappresenta la tipologia più versatile poiché la sua funzionalità cationica supporta l'attività antimicrobica, la formazione di film, l'adsorbimento, l'incapsulamento e il rilascio controllato. Viene sempre più spesso personalizzato per caratteristiche molecolari specifiche di applicazione.
- Glucosamina: La glucosamina beneficia del suo utilizzo consolidato negli integratori per la salute delle articolazioni e nelle formulazioni nutraceutiche. Il suo posizionamento consolidato nel settore della salute del consumatore garantisce una base di applicazioni a valle stabile, incoraggiando al contempo il continuo miglioramento dell'approvvigionamento e della purificazione.
Applicazione
Il segmento Applicazioni comprende Alimenti e Bevande, Prodotti Farmaceutici e Nutraceutici, Mangimi per Animali, Agricoltura e Altri. Si prevede che il settore farmaceutico e nutraceutico crescerà a un CAGR del 14,5-16,5% nel periodo 2026-2034 , grazie allo sviluppo di sistemi di rilascio, ingredienti funzionali e biomateriali. L' ambito del mercato dei derivati della chitina e del chitosano si estende quindi sempre più verso formulazioni di maggior valore.
- Settore alimentare e delle bevande: la domanda si concentra su rivestimenti edibili, conservazione, chiarificazione, incapsulamento e ingredienti funzionali. Il posizionamento di origine naturale e le caratteristiche di biodegradabilità rafforzano l'interesse per le tecnologie alimentari a base di chitosano.
- Prodotti farmaceutici e nutraceutici: questa applicazione offre un notevole potenziale di valore attraverso il rilascio controllato, l'incapsulamento, i sistemi mucoadesivi, la somministrazione di nutraceutici e i biomateriali specializzati che richiedono caratteristiche molecolari e di purezza ben definite.
- Mangimi per animali: gli ingredienti a base di chitosano sono oggetto di studio per la salute intestinale, la gestione microbica, l'efficienza alimentare e l'integrazione funzionale, creando opportunità per i produttori che cercano alternative agli additivi convenzionali.
- Agricoltura: La domanda in agricoltura è legata all'induzione delle difese delle piante, al biocontrollo, al trattamento delle sementi e alla gestione dello stress. L'attività biologica del chitosano ne supporta il posizionamento all'interno di sistemi agricoli a basso impiego di prodotti chimici.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Cibi e bevande |
Mezzo |
Rivestimenti commestibili |
Scalatura |
|
Prodotti farmaceutici e nutraceutici |
Alto |
Somministrazione di farmaci |
Scalatura |
|
Mangime per animali |
Mezzo |
Salute intestinale |
Emergenti |
|
Agricoltura |
Alto |
Input per il biocontrollo |
Scalatura |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato dei derivati della chitina e del chitosano.
Espansione dei materiali funzionali di origine biologica
La crescente preferenza per materiali rinnovabili e biodegradabili sta aumentando la rilevanza commerciale della chitina e del chitosano. La loro combinazione di biodegradabilità, biocompatibilità, capacità filmogena e funzionalità antimicrobica consente ai produttori di affrontare applicazioni in cui i materiali sintetici convenzionali presentano limitazioni in termini di sostenibilità o prestazioni. L'impatto è maggiore quando un singolo ingrediente può svolgere diverse funzioni, come rivestimento, conservazione, incapsulamento o stimolazione delle difese delle piante. Le aziende del settore alimentare possono utilizzare sistemi derivati dal chitosano per sviluppare rivestimenti protettivi, mentre i formulisti agricoli possono sfruttare l'attività biologica per integrare i programmi di protezione delle colture. Gli sviluppatori farmaceutici apprezzano la possibilità di modificare la struttura molecolare per applicazioni di rilascio. Questa multifunzionalità incoraggia i produttori a orientarsi verso gradi di maggior valore e derivati specifici per le applicazioni, migliorando le opportunità di guadagno senza richiedere un corrispondente aumento dei volumi di materia prima.
Aumento dell'utilizzo di prodotti farmaceutici e nutraceutici
Le aziende farmaceutiche e nutraceutiche stanno ampliando la ricerca sui sistemi di rilascio a base di chitosano, poiché questo polimero può essere trasformato in film, particelle, gel, membrane e altre strutture. La recente letteratura biomedica evidenzia la continua attività di ricerca nelle fasi precliniche, cliniche e di commercializzazione, in particolare laddove la funzionalizzazione può alterare il comportamento fisico-chimico. L'impatto commerciale si traduce in un graduale passaggio da materiali di base sfusi a gradi di purezza più elevati con caratteristiche molecolari controllate. I fornitori in grado di dimostrare riproducibilità, sicurezza e prestazioni applicative possono consolidare la propria posizione presso le aziende farmaceutiche. Lo sviluppo di microparticelle e nanoparticelle amplia ulteriormente le potenziali applicazioni nel rilascio controllato e nella somministrazione mirata. Di conseguenza, la domanda farmaceutica può migliorare il mix di valore del settore, stimolando al contempo gli investimenti in purificazione, ingegneria delle particelle, analisi di laboratorio e infrastrutture produttive specializzate.
Crescita degli input agricoli a base di chitosano
Le applicazioni agricole stanno acquisendo sempre maggiore importanza, poiché coltivatori e produttori di input agricoli ricercano approcci biologici per la protezione delle colture, la resilienza delle piante e l'efficienza delle risorse. Il chitosano può agire come attivatore dei meccanismi di difesa delle piante e può essere incorporato in formulazioni progettate per gestire le pressioni fungine e batteriche. La ricerca ha individuato applicazioni nella produttività delle colture, nella difesa delle piante, nell'attività microbica e nella gestione dei patogeni. L'impatto commerciale va oltre la vendita diretta del materiale, poiché i fornitori possono sviluppare formulazioni personalizzate, protocolli di trattamento e prodotti specifici per le colture. L'approvazione normativa può accelerare significativamente l'adozione, consentendo l'utilizzo nell'ambito di programmi di protezione delle colture biologici o a basso rischio. I produttori con dati di efficacia validati, formulazioni stabili e registrazioni locali sono quindi in grado di intercettare la domanda agricola ricorrente, riducendo al contempo la dipendenza dalle vendite di polimeri di base.
Mercato dei derivati della chitina e del chitosano: tendenze future
Espansione delle piattaforme di chitosano di origine non animale e fungina
Il panorama delle tendenze del mercato dei derivati della chitina e del chitosano è sempre più influenzato dalle fonti di approvvigionamento non animali. Il chitosano di origine fungina può rispondere alle problematiche associate ai materiali derivati dai crostacei, tra cui la gestione degli allergeni, il posizionamento vegano, la tracciabilità delle materie prime e la diversificazione dell'offerta. KitoZyme commercializza chitosano di origine fungina per applicazioni agricole e di consumo, a dimostrazione della transizione verso piattaforme di produzione biologica rinnovabile. Poiché i clienti valutano sempre più l'origine delle materie prime oltre alle prestazioni tecniche, è probabile che i fornitori investano in tecnologie di fermentazione, recupero della biomassa fungina e purificazione. I materiali non animali possono diventare particolarmente rilevanti nei settori cosmetico, nutraceutico e alimentare specializzato, dove le preferenze dei consumatori influenzano la selezione degli ingredienti. Nel tempo, la diversificazione delle fonti può ridurre l'esposizione alle fluttuazioni della lavorazione dei prodotti ittici, consentendo al contempo la realizzazione di prodotti differenziati con origini e attributi di sostenibilità ben definiti.
Integrazione dell'estrazione verde e delle materie prime circolari
La produzione futura integrerà sempre più il recupero della chitina con la gestione dei rifiuti della lavorazione alimentare. La lavorazione dei molluschi genera una notevole quantità di sottoprodotti e recenti ricerche hanno individuato opportunità per recuperare chitina e chitosano attraverso approcci chimici e biologici più efficienti in termini di risorse. I produttori probabilmente valuteranno il trattamento enzimatico, la lavorazione assistita dalla fermentazione, l'estrazione a ridotto impiego di sostanze chimiche e il recupero integrato dei coprodotti. Tali tecnologie possono migliorare l'utilizzo delle risorse, affrontando al contempo i limiti ambientali associati alla lavorazione convenzionale. Questa tendenza crea anche opportunità a livello regionale, poiché la produzione può essere localizzata più vicino ai distretti di lavorazione dei prodotti ittici, riducendo le esigenze di trasporto di materie prime ingombranti. L'adozione commerciale dipenderà dalla capacità dell'estrazione ecocompatibile di raggiungere rese competitive, caratteristiche molecolari costanti e costi di produzione accettabili. I fornitori che combinano l'approvvigionamento circolare con una qualità standardizzata potrebbero rafforzare la propria posizione presso i clienti alla ricerca di miglioramenti misurabili in termini di sostenibilità.
Opportunità di mercato per i derivati della chitina e del chitosano
Sviluppo di derivati farmaceutici ad elevata purezza
Le previsioni di mercato per i derivati della chitina e del chitosano indicano un'opportunità per i produttori di dare priorità ai derivati di grado farmaceutico piuttosto che affidarsi principalmente al chitosano convenzionale in massa. Il controllo del peso molecolare, del grado di deacetilazione, della dimensione delle particelle, della solubilità e dei profili di impurità può supportare applicazioni differenziate nel rilascio di farmaci, nella cura delle ferite, nell'ingegneria tissutale e nelle formulazioni specializzate. La ricerca recente continua a esaminare il chitosano nei percorsi di commercializzazione biomedica, rafforzando il potenziale per materiali specifici per determinate applicazioni. Le aziende possono stringere partnership con sviluppatori farmaceutici, produttori a contratto e istituti di ricerca per convalidare le prestazioni in sistemi di rilascio definiti. Le priorità di investimento dovrebbero includere la caratterizzazione analitica, la produzione riproducibile, la documentazione normativa e la produzione su scala pilota. I fornitori di successo possono generare ricavi ricorrenti di maggior valore vendendo gradi convalidati progettati in base a specifici requisiti di formulazione, invece di competere esclusivamente sul prezzo dei polimeri di base.
Ampliamento della produzione di prodotti di biocontrollo agricolo a base di chitosano.
L'agricoltura rappresenta un interessante percorso di commercializzazione poiché il chitosano può supportare l'attivazione delle difese delle piante e le strategie di protezione biologica delle colture. Le aziende possono sviluppare formulazioni concentrate, trattamenti delle sementi, prodotti fogliari e programmi integrati per le colture, mirati a specifici patogeni o condizioni di stress. La piattaforma KitoGreen di KitoZyme dimostra come il chitosano di origine fungina possa essere posizionato per applicazioni di agricoltura sostenibile e biocontrollo, con uno status normativo variabile a seconda della giurisdizione. Gli investimenti dovrebbero concentrarsi sulla validazione sul campo, sull'efficacia specifica per la coltura, sulla stabilità della formulazione, sulla registrazione e sulle partnership con i distributori. La commercializzazione a livello regionale può essere accelerata allineando i prodotti all'agricoltura biologica e ai programmi di input biologici, laddove consentito. Questa opportunità può generare un consumo ripetuto, poiché le formulazioni agricole vengono applicate stagionalmente, mentre le dichiarazioni di prestazioni differenziate possono ridurre l'esposizione diretta alla concorrenza dei materiali di qualità standard.
Sviluppi recenti
- Febbraio 2025: Tidal Vision ha completato un round di finanziamento di Serie B da 140 milioni di dollari, con una forte sottoscrizione , per espandere a livello globale le sue tecnologie a base di chitosano. I fondi saranno utilizzati per ampliare la capacità produttiva e le risorse per la ricerca e lo sviluppo, con nuove infrastrutture previste in Europa, Texas e Ohio. Si prevede che l'investimento rafforzerà la fornitura su scala commerciale di prodotti chimici a base di chitosano per il trattamento delle acque, l'agricoltura e le applicazioni nel settore dei materiali.
- Settembre 2025: Greenitio si è assicurata un finanziamento iniziale di 1,5 milioni di dollari per espandere la sua piattaforma di biopolimeri a base di chitosano derivato dai funghi, destinati al settore cosmetico e ai prodotti chimici speciali. Il finanziamento supporterà l'ampliamento della produzione, le approvazioni normative e le partnership commerciali. Greenitio sta sviluppando biopolimeri funzionali contenenti chitosano derivato dai funghi come alternative di origine biologica ai polimeri petrolchimici e agli ingredienti microplastici in formulazioni per la cura della persona e altri settori.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -