
Markt für Verbundwerkstoff Dämmung Materialien: Größe & Prognose 2034
Marktgröße und Prognosen für Verbundisolationsmaterialien (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Epoxidharz, Glasfaser, Silikonkautschuk, Steinwolle); Anwendung (Kabel und Übertragungsleitungen, Schaltanlagen, Stromschienen, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00016165
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 19, 2026


Marktgröße 2025
15,48 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
31,38 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,17 %
Wachstumsrate
Adressierbarer Markt
210,59 Mrd. US-Dollar
(2026–2034)
Der Markt für Verbundisolationsmaterialien erreichte 2025 ein Volumen von 15,48 Milliarden US-Dollar und wird voraussichtlich bis 2034 auf 31,38 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,17 % von 2026 bis 2034 entspricht. Wachsende Stromnetze, steigende Spannungsanforderungen für Anlagen, die Integration erneuerbarer Energien und der Bedarf an langlebigen Isoliermaterialien für Kabel, Übertragungsleitungen, Schaltanlagen und Stromschienen treiben die Nachfrage an.
Nordamerika wird aufgrund des Ausbaus des Stromnetzes, der Erneuerung bestehender elektrischer Infrastruktur, des steigenden Strombedarfs von Rechenzentren und Investitionen in die Netzstabilität voraussichtlich weiterhin eine der wichtigsten Nachfrageregionen bleiben. Der Markt für Verbunddämmstoffe in Nordamerika wird Prognosen zufolge bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,5 % wachsen.
Marktanalyse und Einblicke zu Verbunddämmstoffen
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Marktanteil von 27–31 % am Markt für Verbundisolationsmaterialien haben und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 7,5–8,5 % wachsen wird . Unterstützt wird dies durch die Modernisierung der Übertragungsnetze, Programme zur Stärkung der Netzstabilität, die Elektrifizierung und den steigenden Bedarf an Hochspannungsanlagen.
- USA: Die USA repräsentieren im Jahr 2025 etwa 22–25 % des Weltmarktes und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,5 % wachsen , wobei der Ausbau der Übertragungsnetze und die Elektrifizierung großer Lasten im Vordergrund stehen.
- Europa: Der Anteil Europas wird für 2025 auf 22–26 % geschätzt , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–8,0 % zwischen 2026 und 2034. Deutschland, Frankreich, Großbritannien, Italien und Spanien bleiben aufgrund des Netzausbaus und der Integration erneuerbarer Energien wichtige Märkte.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 31–35 % geschätzt und dürfte zwischen 2026 und 2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 9,0–10,0 % verzeichnen , angeführt von China, Indien, Japan und Südkorea.
- Größtes Segment: Epoxidharz wird voraussichtlich im Jahr 2025 einen Marktanteil von 30–34 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,5 % wachsen , was auf den umfangreichen Einsatz in Hochspannungs-Verbundbauteilen zurückzuführen ist.
- Wachstumsstarkes Segment: Silikonkautschuk wird im Jahr 2025 voraussichtlich einen Marktanteil von 18–22 % erreichen , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–10,0 % zwischen 2026 und 2034 , was auf die Verwendung als Außenisolierung und die anspruchsvollen Umweltbedingungen zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen: Advanced Innergy Ltd, Azuria Water Solutions, BASF SE, Cabot Corporation, DuPont de Nemours, Inc., Exel Composites Oyj, General Electric Company, Hitachi Energy Ltd, Synergy Global Sourcing und Reinhausen Power Composites GmbH.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Marktentwicklung bei Verbunddämmstoffen hat sich von traditionellen, starren Dämmsystemen hin zu komplexen Systemen verlagert, die Harze, Verstärkungsmaterialien, Elastomere und Mineralien integrieren. Glasfaserverstärkte Epoxidharz-Konstruktionen finden zunehmend Anwendung, wenn mechanische Festigkeit und dielektrische Eigenschaften gleichermaßen erforderlich sind, während Silikonkautschuk hydrophobe Eigenschaften für den Einsatz im Außenbereich bietet. Die Automatisierung der Fertigung durch Spritzgießen, Pultrusion, Faserwicklung und Präzisionsbearbeitung ist ein weiterer Trend, der sich auf dem Markt abzeichnet.
Die Zukunftsaussichten liegen bei Unternehmen, die Material- und Anwendungstechnik in ihre Produktion integrieren können. Geplante Stromleitungen in Asien, Energienetze mit hohem Anteil erneuerbarer Energien in Europa und Wartungsarbeiten in Nordamerika schaffen Märkte für geeignete Verbundwerkstoffe. Ein zunehmend reguliertes Umfeld, das Sicherheit, Zuverlässigkeit, Umweltverträglichkeit und Netzstabilität in den Vordergrund stellt, drängt Energieversorger und Gerätehersteller dazu, Isoliersysteme über ihren gesamten Lebenszyklus hinweg zu berücksichtigen.
Berichtsumfang zum Markt für Verbunddämmstoffe
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 15,48 Milliarden US-Dollar |
| Marktgröße bis 2034 | 31,38 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,17 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Verbunddämmstoffe
Laut dem Marktbericht für Verbundisolationsmaterialien steht die Nachfrage nach diesem Produkt in direktem Zusammenhang mit Investitionen in die Stromerzeugung, -übertragung und -verteilung, die Elektrifizierung der Industrie sowie die Herstellung elektrischer Geräte. Die Wertschöpfungskette umfasst Lieferanten von Harzen, Verstärkungsmaterialien, Elastomeren und Mineralien sowie die Bereiche Compoundierung, Imprägnierung, Formgebung, Wicklung, Pultrusion, Bearbeitung und Montage der Komponenten. Schließlich legen Energieversorgungsunternehmen, Erstausrüster (OEMs), Generalunternehmer und Netzbetreiber die Spezifikationen hinsichtlich Spannung, Temperatur, mechanischer Eigenschaften, Verschmutzung und Lebensdauer fest.
Die Versorgungslage hängt von der Verfügbarkeit und den Preisen von Epoxid-, Glasfaser-, Silikon- und Mineralfasersystemen ab. Da Isolationsfehler schwerwiegende betriebliche und sicherheitsrelevante Folgen haben, können die Qualifizierungszyklen einige Zeit in Anspruch nehmen. Etablierte Anbieter mit eigenen Fertigungsprozessen, Testverfahren und engen Partnerschaften mit ihren Kunden spielen daher im Entwicklungsprozess von Anlagen eine wichtigere Rolle. Die lokale Fertigung gewinnt für die Energieversorger zunehmend an Bedeutung.
Der Markt für Verbunddämmstoffe ist wettbewerbsorientiert und unterteilt sich in diversifizierte Chemieunternehmen, Verbundwerkstoffhersteller, Elektrogerätehersteller und Anbieter von Speziallösungen. BASF SE und DuPont de Nemours, Inc. sind die beiden führenden Anbieter von Hightech-Materialien. Exel Composites Oyj und Reinhausen Power Composites GmbH entwickeln und fertigen Verbundwerkstoffe. Hitachi Energy Ltd. bietet Fertigung, Isolierung und Komponenten für spezifische Anwendungen an.
Die Marktprognose für Verbunddämmstoffe zeigt, dass die strategische Positionierung zunehmend auf Kapazitätserweiterungen, der Lokalisierung von Produktionsstätten, technischen Qualifikationen und umweltschonenderen Materialverarbeitungsprozessen basiert. Synergy Global Sourcing deckt den Bedarf an elektrischen Isolierungen ab, während General Electric weiterhin im Bereich elektrischer Ausrüstung tätig ist. Cabot Corporation bietet Spezialmaterialien an, und Advanced Innergy Ltd. sowie Azuria Water Solutions sind nach wie vor im Bereich technischer Isolierungen und Infrastrukturanwendungen aktiv.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
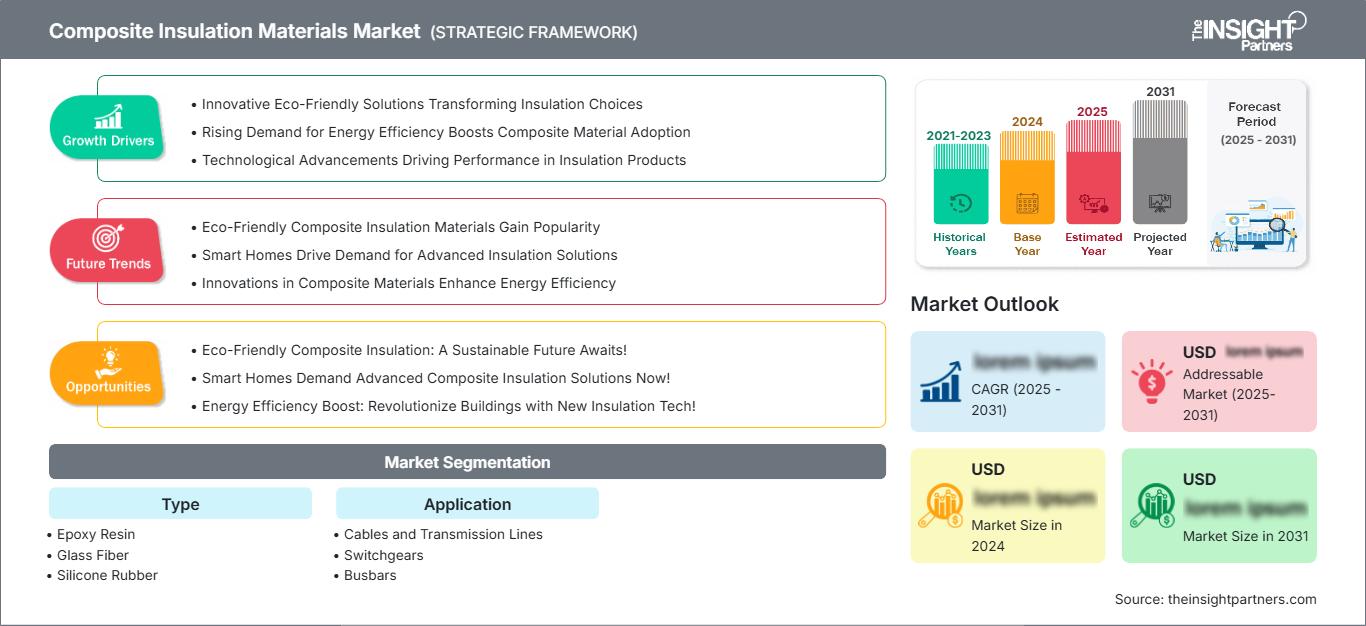
Markt für Verbunddämmstoffe: Strategische Einblicke
Regionale Einblicke
Markt für Verbunddämmstoffe in Nordamerika
Der nordamerikanische Markt wird voraussichtlich 2025 27–31 % des weltweiten Umsatzes ausmachen und bis 2034 ein durchschnittliches jährliches Wachstum (CAGR) von 7,5–8,5 % verzeichnen. Energieversorger setzen verstärkt auf Verbundwerkstoffe, da ihre Übertragungsinfrastruktur altert und gleichzeitig der Bedarf an Elektrifizierung, erneuerbarer Energieerzeugung und hohen industriellen Lasten wächst. Verbundisolierungen gewinnen aufgrund der Anforderungen an hohe Durchschlagsfestigkeit, geringes Gewicht, Korrosionsbeständigkeit und Langlebigkeit zunehmend an Bedeutung.
Die Investitionen von Energieversorgungsunternehmen werden durch die Modernisierungsmaßnahmen der Bundesbehörden im Stromnetz und den steigenden Bedarf an Übertragungsinfrastruktur gefördert. Es besteht Bedarf an Verbundisolierungen für Übertragungsleitungen, Schaltanlagen, Umspannwerke und andere zugehörige Ausrüstung. Regelmäßig ergeben sich Möglichkeiten zum Austausch von Anlagen. Kanada trägt durch den Ausbau der Übertragungsinfrastruktur zur Förderung erneuerbarer Energien und industrieller Projekte bei.
US-Markt für Verbunddämmstoffe
Es wird erwartet, dass die USA bis 2025 einen Marktanteil von 75–82 % in Nordamerika erreichen werden, was etwa 22–25 % des globalen Marktes entspricht. Bis 2034 wird ein jährliches Wachstum von 7,5–8,5 % prognostiziert. Zu den Wachstumstreibern zählen die Modernisierung der Übertragungsnetze, die Integration erneuerbarer Energien, die Elektrifizierung der Industrie und der rasant steigende Strombedarf von Rechenzentren. Netzbetreiber benötigen zunehmend Isoliermaterialien, die höheren elektrischen Belastungen und widrigen Umwelteinflüssen standhalten.
Isoliermaterialien werden in Kabeln, Übertragungssystemen, Schaltanlagen und Stromschienen eingesetzt; der Bedarf an Schaltanlagen und Hochspannungsleitungen führt zu einer noch größeren Nachfrage nach speziell entwickelten Verbundisoliermaterialien. Zahlreiche internationale Anbieter konkurrieren mit spezialisierten Anbietern. Die lokale Produktion von Transformatoren und Netzausrüstung trägt ebenfalls zu einer steigenden Nachfrage nach passenden Isoliermaterialien bei.
Markt für Verbunddämmstoffe in Europa
Europa wird voraussichtlich 2025 einen Anteil von 22–26 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–8,0 % wachsen. Deutschland ist der führende nationale Markt, gestützt durch die Elektrifizierung der Industrie und den Ausbau des Übertragungsnetzes. Großbritannien verstärkt seine Netze für die Integration von Offshore-Windenergie, während Frankreich eine zuverlässige Netzinfrastruktur für Kernenergie, erneuerbare Energien und Industrie benötigt. Auch Italien und Spanien bauen ihre Netzkapazitäten im Zuge des steigenden Anteils erneuerbarer Energien aus.
In der gesamten Region sehen sich Netzbetreiber mit steigenden Anforderungen an Vernetzung, Ausfallsicherheit und die Integration erneuerbarer Energien konfrontiert. Verbundisolierungen gewinnen daher in kompakten Schaltanlagen, Übertragungstechnik, Umspannwerken und Hochspannungskomponenten zunehmend an Bedeutung. Deutschland ist weiterhin das Land mit der höchsten Nachfrage, während Großbritannien und Spanien über eine starke Projektpipeline im Bereich erneuerbarer Energien verfügen. Europäische Hersteller legen zudem Wert auf Materialeffizienz, Langlebigkeit und geringere Umweltbelastung über den gesamten Lebenszyklus ihrer Anlagen.
Markt für Verbunddämmstoffe im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird voraussichtlich 2025 einen Marktanteil von 31–35 % halten und bis 2034 ein jährliches Wachstum von 9,0–10,0 % verzeichnen. Damit ist er die am schnellsten wachsende große Region. China führt den regionalen Verbrauch an, gefolgt von Japan, Südkorea, Indien und Australien. Große Übertragungsprojekte, die Integration erneuerbarer Energien, die industrielle Expansion und die Elektrifizierung verstärken die Nachfrage nach technischen Dämmstoffen.
Chinas Ausbau der Höchstspannungstechnik schafft eine erhebliche strukturelle Nachfrage, während Indien seine Übertragungsinfrastruktur erweitert, um erneuerbare Energien zu integrieren. Japan und Südkorea legen Wert auf Netzstabilität und moderne elektrische Ausrüstung, Australien benötigt hingegen Investitionen in sein Netz, um erneuerbare Energien anzuschließen. Staatlich geförderte Infrastrukturprogramme und Initiativen zur heimischen Fertigung unterstützen lokale Lieferketten, Qualifizierungskapazitäten und Investitionen in Hochleistungsisolationskomponenten.
Markt für Verbunddämmstoffe im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein jährliches Wachstum von ca. 6,5–7,5 % prognostiziert, wobei Saudi-Arabien das wichtigste Nachfragezentrum darstellt. Investitionen der VAE in die Strominfrastruktur und die Modernisierung der Stromnetze in Südafrika bieten zusätzliche Chancen, während der Rest der MEA-Region von Elektrifizierungs- und Erzeugungsprojekten profitiert.
Der Bedarf der Region ist eng mit großflächigen Energieinfrastrukturprojekten, industrieller Entwicklung, Projekten im Bereich erneuerbarer Energien und dem Ausbau des Übertragungsnetzes verknüpft. Extreme Hitze, Staub, Feuchtigkeit und Umweltverschmutzung erfordern Materialien mit hoher Beständigkeit gegenüber Umwelteinflüssen. Verbundisolierungen bieten daher Vorteile bei elektrischen Außenanwendungen, wo herkömmliche Materialien einem beschleunigten Verschleiß unterliegen können. Saudi-Arabiens umfangreiche Energie- und Erneuerbare-Energien-Programme bieten besonders vielversprechende Perspektiven für Hochspannungsanlagen und die dazugehörigen Isolationskomponenten.
Segmentierungsanalyse
Typ
Die Materialart ist ein grundlegendes Segmentierungskriterium, da die Isolierleistung von der elektrischen Festigkeit, der thermischen Beständigkeit, der mechanischen Belastbarkeit, der Feuchtigkeitsbeständigkeit, dem Herstellungsverfahren und der Betriebsumgebung abhängt. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 7,5–8,5 % prognostiziert . Epoxidharz und Glasfaser werden weiterhin breit industriell eingesetzt, während Silikonkautschuk in Außenanwendungen an Bedeutung gewinnt.
- Epoxidharz: Aufgrund seiner Durchschlagsfestigkeit, Dimensionsstabilität, Haftung und Kompatibilität mit Glasfaserverstärkung spielt Epoxidharz eine wichtige Rolle bei der starren elektrischen Isolierung. Die Nachfrage konzentriert sich auf Hochspannungsgeräte und Formteile.
- Glasfaser: Glasfaser sorgt für mechanische Verstärkung und Dimensionsstabilität in Verbundisolationsstrukturen. Ihre strategische Bedeutung steigt dort, wo Leichtbauweise, Zugfestigkeit, Dauerfestigkeit und elektrische Eigenschaften in kompakten Geräten vereint werden müssen.
- Silikonkautschuk: Silikonkautschuk gewinnt für die Außenisolierung zunehmend an Bedeutung, da seine Hydrophobie, Witterungsbeständigkeit, thermische Stabilität und Beständigkeit gegen Verunreinigungen eine zuverlässige Leistung in anspruchsvollen Übertragungs- und Verteilungsumgebungen gewährleisten.
- Steinwolle: Steinwolle eignet sich für Dämmanforderungen, bei denen Wärmedämmung, Brandverhalten und anorganische Materialeigenschaften wichtig sind. Ihre Bedeutung ist besonders groß, wenn elektrische Installationen zusätzliche Wärmedämm- oder Brandschutzeigenschaften erfordern.
Anwendung
Die Anwendung bestimmt die Betriebsbedingungen und Leistungsanforderungen an Isoliermaterialien. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 8,0–9,0 % erwartet , unterstützt durch den Ausbau des Übertragungsnetzes, die Modernisierung von Schaltanlagen und die steigende elektrische Belastung der Stromnetze.
- Kabel und Übertragungsleitungen: Die Nachfrage wird durch Netzausbau, die Anbindung erneuerbarer Energien, Erdkabelübertragung und Hochspannungssysteme angetrieben. Die Isolierung muss elektrischer Beanspruchung, Temperaturschwankungen, Feuchtigkeit, mechanischer Belastung und langen Betriebszeiten standhalten.
- Schaltanlagen: Schaltanlagen benötigen kompakte, mechanisch stabile Isolierungen, die die dielektrische Trennung unter Schalt-, thermischen und Fehlerbedingungen gewährleisten. Das Wachstum wird durch die Modernisierung von Umspannwerken und den zunehmenden Einsatz kompakter Hochspannungstechnik begünstigt.
- Stromschienen: Die Isolierung von Stromschienen ermöglicht eine kompakte elektrische Verteilung und zuverlässige Stromführung in Schaltanlagen und elektrischen Betriebsmitteln. Ihre Verbreitung wird durch höhere Leistungsdichte, industrielle Elektrifizierung, modulare Gerätekonzepte und platzsparende elektrische Architekturen gefördert.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|---|---|---|---|
|
Kabel und Übertragungsleitungen |
Hoch |
Netzerweiterung |
Skalierung |
|
Schaltanlagen |
Hoch |
Kompakte Schaltanlagen |
Reifen |
|
Stromschienen |
Medium |
Leistungsdichte |
Skalierung |
Markt für Verbunddämmstoffe: Wachstumstreiber und Wirkungsanalyse
Beschleunigung der Modernisierung des Übertragungsnetzes
Die Übertragungsinfrastruktur wird ausgebaut und modernisiert, um erneuerbare Energien in die Stromnetze zu integrieren, den industriellen Strombedarf zu decken und geografisch konzentrierte Erzeugungsanlagen zu integrieren. Das US-Energieministerium hat für 2026 rund 1,9 Milliarden US-Dollar für beschleunigte Netzausbauten bereitgestellt, während die europäische Planung einen erheblichen langfristigen Bedarf an Übertragungs- und Verteilungsnetzen aufzeigt. Diese Investitionen vergrößern den potenziellen Bedarf an Hochspannungsisolationskomponenten für Übertragungsanlagen, Umspannwerke und zugehörige Schaltanlagen. Verbundwerkstoffe können das Gewicht der Komponenten reduzieren und die Beständigkeit gegen Korrosion, Verschmutzung und mechanische Belastung verbessern. Lieferanten mit nachgewiesener Qualifikation sind gut positioniert, um sowohl Ersatz- als auch Neubauprojekte zu realisieren, insbesondere dort, wo Energieversorger längere Wartungsintervalle und eine höhere Anlagenverfügbarkeit anstreben.
Steigender elektrischer Bedarf durch Rechenzentren und industrielle Elektrifizierung
Der Strombedarf von Rechenzentren, Elektromobilität, fortschrittlicher Fertigung und industrieller Elektrifizierung verändert das Lastprofil von Stromnetzen. Große, konzentrierte Lasten erfordern zusätzliche Umspannwerke, Übertragungskapazität, Schaltanlagen, Transformatoren und Sammelschienensysteme, wodurch der Bedarf an Isoliermaterialien entlang der gesamten Wertschöpfungskette elektrischer Anlagen steigt. Die Auswirkungen sind in Nordamerika, Europa, China und Indien besonders deutlich, wo Netzbetreiber neue Lastanschlüsse mit den Zuverlässigkeitsanforderungen in Einklang bringen müssen. Höhere Leistungsdichte begünstigt zudem Materialien, die dielektrische und thermische Eigenschaften auch bei kompakten Bauformen beibehalten. Hersteller, die maßgeschneiderte Isoliersysteme anstelle von Standardmaterialien anbieten können, profitieren von höheren Qualifizierungshürden und einer engeren Zusammenarbeit mit Geräteherstellern bei Produktentwicklung und Beschaffung.
Ausbau der erneuerbaren Energieerzeugung und Netzanbindung
Solar-, Wind-, Speicher- und Hybridkraftwerksprojekte benötigen eine umfangreiche Übertragungs- und Umspannwerksinfrastruktur, um die schwankende Stromerzeugung mit den Verbrauchszentren zu verbinden. Der Netzausbau ist besonders wichtig, wenn erneuerbare Energiequellen weit von Industrie- und Ballungszentren entfernt liegen. Verbundisolierungen profitieren von dieser Entwicklung, da Hochspannungsanlagen zuverlässig unter verschiedenen Umweltbedingungen wie Verschmutzung, Temperaturschwankungen und häufigen Schaltvorgängen funktionieren müssen. China, Indien, Europa, Australien und die USA sind besonders wichtige Nachfragezentren, da ihre Energiestrategien einen erheblichen Netzausbau erfordern. Die daraus resultierenden Marktauswirkungen reichen über neue Übertragungsleitungen hinaus und umfassen den Austausch von Schaltanlagen, die Modernisierung von Umspannwerken, Kompaktgeräte und Nachrüstungsprogramme. Materiallieferanten, die elektrische Leistung mit Witterungsbeständigkeit und Prozesseffizienz kombinieren, dürften sich bessere Chancen bei der Spezifikation sichern.
Markt für Verbunddämmstoffe: Zukunftstrends
Stärkere Verbreitung fortschrittlicher Mehrkomponenten-Dämmsysteme
Die nächste Phase der Materialentwicklung wird voraussichtlich den Fokus auf gezielte Materialkombinationen anstatt auf Isolationslösungen aus Einzelmaterialien legen. Hersteller werden voraussichtlich Epoxidharze, Glasfaserverstärkungen, Silikonoberflächen, mineralische Füllstoffe und Spezialadditive kombinieren, um die Durchschlagsfestigkeit, die mechanischen Eigenschaften, das thermische Verhalten, die Hydrophobie und die Beständigkeit gegenüber Umwelteinflüssen zu optimieren. Solche Kombinationen ermöglichen kleinere Bauteilabmessungen bei gleichzeitig höheren Spannungsklassen und längeren Betriebszeiten. Digitale Simulation und automatisierte Fertigung werden die Konsistenz voraussichtlich verbessern, indem sie eine präzisere Steuerung der Harzverteilung, der Faserausrichtung, der Aushärtung und der Maßtoleranzen ermöglichen. Zukünftig wird die Materialqualifizierung zunehmend die Gesamtleistung des Bauteils unter elektrischen, mechanischen, thermischen und Umweltbelastungen bewerten, anstatt sich auf isolierte Laborwerte zu stützen.
Umweltschonende Fertigung und auf Elektrifizierung ausgerichtete Materialentwicklung
Umweltaspekte werden die Entwicklung und Herstellung von Dämmstoffen voraussichtlich stärker beeinflussen, da Energieversorger und Gerätehersteller umfassendere Nachhaltigkeitsanforderungen stellen. Zulieferer werden verstärkt emissionsärmere Verarbeitungsprozesse, längere Lebensdauer, reduzierten Materialverbrauch, recycelbare Verstärkungsstrategien und energieeffizientere Fertigungsverfahren untersuchen. Gleichzeitig benötigen elektrische Systeme Materialien, die höhere Spannungen und Leistungsdichten ohne proportionale Vergrößerung der Bauteile ermöglichen. Diese Kombination wird die Forschung an optimierten Harzsystemen, fortschrittlichen Füllstoffen, verbesserten Silikonformulierungen und effizienteren Verbundwerkstoffverarbeitungsverfahren fördern. Hersteller, die messbare Vorteile über den gesamten Lebenszyklus nachweisen und gleichzeitig strenge elektrische Leistungsanforderungen erfüllen können, werden in zukünftigen Qualifizierungsprogrammen für Geräte und bei großen Infrastrukturprojekten besser positioniert sein.
Marktchancen für Verbunddämmstoffe
Regionalisierte Produktion für kritische Netzkomponenten
Regionale Fertigung bietet strategische Chancen, da lange Lieferzeiten für elektrische Ausrüstung Übertragungs- und Erzeugungsprojekte verzögern können. Isolationslieferanten können Wertschöpfung generieren, indem sie Produktions-, Bearbeitungs-, Veredelungs- und Prüfkapazitäten in der Nähe wichtiger Produktionszentren aufbauen. Nordamerika bietet Chancen im Zusammenhang mit Investitionen in inländische Netzausrüstung, während Indien und Südostasien kostengünstige Produktionsstandorte für die Versorgung des asiatisch-pazifischen Raums (APAC) darstellen. Europa bietet ebenfalls Möglichkeiten für die Produktion hochspezialisierter Komponenten im Zusammenhang mit fortschrittlichen Netzprojekten. Lokale Produktionsstätten können die Lieferzuverlässigkeit verbessern, das logistische Risiko reduzieren, die Kundenqualifizierung vereinfachen und die Zusammenarbeit während der Geräteentwicklung stärken. Lieferanten, die lokale Fertigung mit zentralisierter Materialforschung kombinieren, können potenziell sowohl Reaktionsfähigkeit als auch technische Konsistenz über internationale Projekte hinweg erreichen.
Integrierte Isolationslösungen für Hochspannungsanlagen
Eine zweite Chance liegt in der Umstellung vom Einzelmaterialvertrieb auf maßgeschneiderte Isolationspakete, die Materialien, Komponenten, Bearbeitung, Prüfung und Anwendungsunterstützung kombinieren. Gerätehersteller benötigen zunehmend Isolationssysteme, die mit definierten Spannungsklassen, thermischen Grenzwerten, mechanischen Belastungen, Verschmutzungsgraden und Installationsumgebungen kompatibel sind. Integrierte Anbieter können sich frühzeitig in die Produktentwicklung einbringen und in die Qualifizierungsprozesse ihrer Kunden integriert werden, wodurch höhere Wechselbarrieren als bei reinen Materiallieferanten entstehen. Diese Chance ist besonders relevant für Schaltanlagen, Transformatorenkomponenten, Übertragungstechnik und kompakte Stromschienen. Strategische Investitionen in Prüflaboratorien, Anwendungstechnik, automatisierte Prozesse und digitale Konstruktionswerkzeuge können daher zur Differenzierung beitragen, die Fertigungsgenauigkeit verbessern und den Entwicklungsaufwand für Kunden reduzieren.
Aktuelle Entwicklungen
- Oktober 2025: Saint-Gobain gab über seine Baustoffsparte CertainTeed Siding die Übernahme von RISE Building Products (RISE) bekannt, einem innovativen Hersteller von Verbundfassaden in den USA. Die patentierte Technologie von RISE optimiert die Produktion von Fassadenprodukten aus Recyclingmaterialien. Die Übernahme folgt auf ein erfolgreiches Joint Venture zwischen CertainTeed und RISE, das Anfang 2024 startete.
- Mai 2025: Tata AutoComp Systems Ltd., ein führender indischer Automobilzulieferer, und Katcon Global, ein führender Anbieter von Abgasanlagen, Wärmedämmung und Komponenten aus Hochleistungswerkstoffen, gaben die Gründung eines neuen Joint Ventures in Mexiko zur Herstellung von Verbundwerkstoffen mit Fokus auf den nordamerikanischen Markt bekannt. Das Joint Venture wird sich auf Leichtbauanwendungen für Pkw und Nutzfahrzeuge, Landwirtschaftstraktoren, Geländefahrzeuge und spezielle Branchen außerhalb des Automobilsektors spezialisieren.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -