
Marché des matériaux isolants composites : taille et prévisions 2034
Taille et prévisions du marché des matériaux d'isolation composites (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (résine époxy, fibre de verre, caoutchouc silicone, laine de roche) ; application (câbles et lignes de transport, appareillages de commutation, barres omnibus, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00016165
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 19, 2026


Taille du marché en 2025
15,48 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
31,38 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
8,17 %
taux de croissance
Marché adressable
210,59 milliards de dollars américains
(2026-2034)
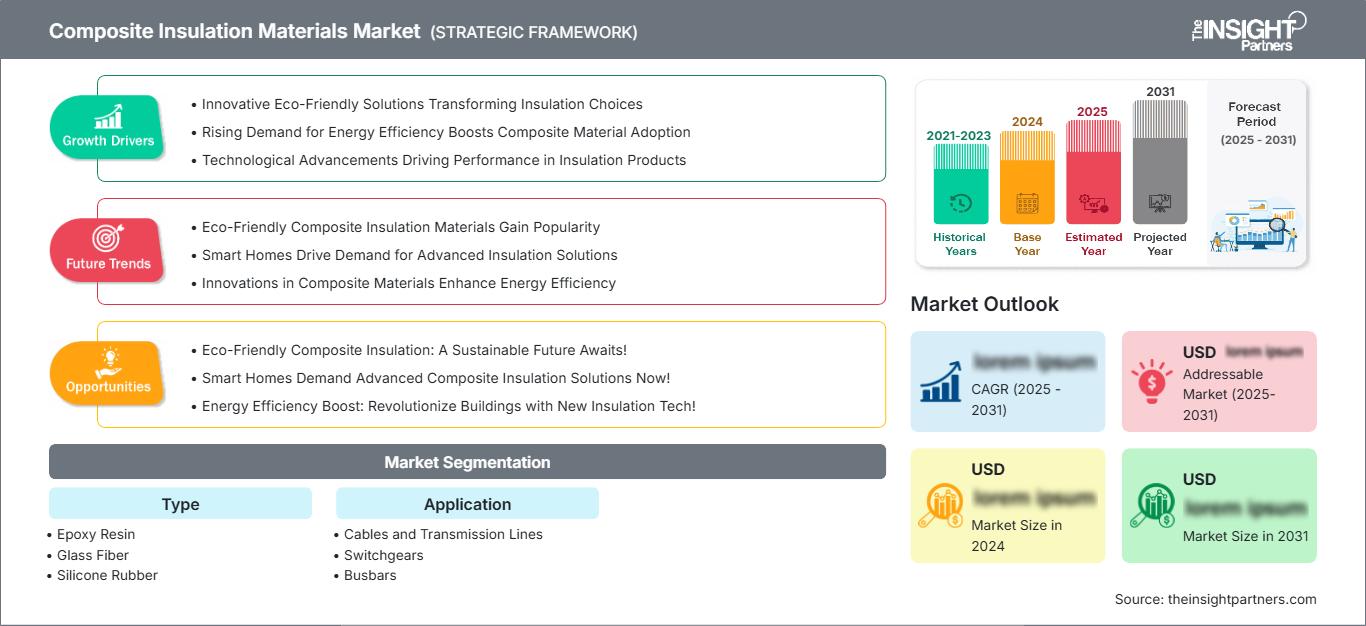
Le marché des matériaux d'isolation composites a atteint 15,48 milliards de dollars américains en 2025 et devrait atteindre 31,38 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 8,17 % entre 2026 et 2034. La croissance des réseaux électriques, l'augmentation des exigences en matière de tension pour les équipements, l'intégration des énergies renouvelables et le besoin de matériaux d'isolation durables pour les câbles, les lignes de transport, les appareillages de commutation et les barres omnibus sont les principaux moteurs de cette demande.
L'Amérique du Nord devrait demeurer l'une des principales régions de demande en raison de la modernisation des réseaux de transport, du remplacement des infrastructures électriques existantes, de l'augmentation de la consommation liée aux centres de données et des investissements dans la résilience du réseau. Le marché des matériaux d'isolation composites en Amérique du Nord devrait croître à un TCAC de 7,5 % à 8,5 % jusqu'en 2034.
Analyse et perspectives du marché des matériaux d'isolation composites
- Amérique du Nord : On estime que l'Amérique du Nord représentera 27 à 31 % des parts de marché des matériaux d'isolation composites en 2025 et connaîtra une croissance annuelle composée de 7,5 à 8,5 % entre 2026 et 2034 , soutenue par la modernisation du transport d'électricité, les programmes de résilience du réseau, l'électrification et les besoins croissants en équipements à haute tension.
- États-Unis : Les États-Unis représentent environ 22 à 25 % du marché mondial en 2025 et devraient connaître une croissance annuelle composée de 7,5 à 8,5 % entre 2026 et 2034 , tirée par la modernisation des réseaux de transport et l'électrification des grandes lignes électriques.
- Europe : La part de l'Europe est estimée entre 22 et 26 % en 2025 , avec un TCAC de 7,0 à 8,0 % entre 2026 et 2034. L'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne restent des marchés importants en raison du renforcement des réseaux et de l'intégration des énergies renouvelables.
- Asie-Pacifique : La part de l'Asie-Pacifique est estimée à 31-35 % en 2025 et devrait enregistrer un TCAC de 9,0 à 10,0 % entre 2026 et 2034 , sous l'impulsion de la Chine, de l'Inde, du Japon et de la Corée du Sud.
- Segment le plus important : la résine époxy devrait détenir une part de marché de 30 à 34 % en 2025 , avec un TCAC de 7,5 à 8,5 % entre 2026 et 2034 , reflétant son utilisation intensive dans les composants composites haute tension.
- Segment à forte croissance : Le caoutchouc silicone devrait représenter une part de marché de 18 à 22 % en 2025 , avec un TCAC de 9,0 à 10,0 % entre 2026 et 2034 , soutenu par l'isolation extérieure et des conditions environnementales exigeantes.
- Principales entreprises analysées en détail : Advanced Innergy Ltd, Azuria Water Solutions, BASF SE, Cabot Corporation, DuPont de Nemours, Inc., Exel Composites Oyj, General Electric Company, Hitachi Energy Ltd, Synergy Global Sourcing et Reinhausen Power Composites GmbH.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des matériaux d'isolation composites a évolué, passant des systèmes d'isolation rigides traditionnels à des systèmes techniques intégrant résines, renforts, élastomères et minéraux. Les constructions en époxy renforcé de fibres de verre sont de plus en plus utilisées lorsque résistance mécanique et propriétés diélectriques doivent coexister, tandis que le caoutchouc de silicone offre des propriétés hydrophobes pour une utilisation en extérieur. L'automatisation de la fabrication, par moulage, pultrusion, bobinage filamentaire et usinage de précision, constitue une autre tendance émergente sur ce marché.
L'avenir des entreprises capables d'intégrer l'ingénierie des matériaux et des applications à leur production repose sur plusieurs facteurs. Les futures lignes électriques en Asie, les réseaux énergétiques intégrant une part importante d'énergies renouvelables en Europe et les activités de maintenance en Amérique du Nord créent des marchés pour les composites adaptés. Un environnement réglementaire de plus en plus exigeant, axé sur la sécurité, la fiabilité, la performance environnementale et la résilience du réseau, incite les fournisseurs d'énergie et les fabricants d'équipements à prendre en compte les systèmes d'isolation tout au long de leur cycle de vie.
Portée du rapport sur le marché des matériaux d'isolation composites
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 15,48 milliards de dollars américains |
| Taille du marché d'ici 2034 | 31,38 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 8,17% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des matériaux d'isolation composites
D'après le rapport sur le marché des matériaux d'isolation composites, la demande pour ce produit est directement liée aux investissements dans la production, le transport et la distribution d'électricité, l'électrification industrielle et la fabrication d'équipements électriques. La chaîne de valeur comprend les fournisseurs de résine, de renfort, d'élastomères et de minéraux, ainsi que les étapes de compoundage, d'imprégnation, de moulage, d'enroulement, de pultrusion, d'usinage et d'assemblage des composants. Enfin, les entreprises de services publics, les équipementiers, les entreprises d'ingénierie, d'approvisionnement et de construction (EPC) et les gestionnaires de réseaux électriques définissent les spécifications en fonction des exigences de tension, de température, de résistance mécanique, de résistance à la contamination et de durée de vie.
L'approvisionnement dépendra de la disponibilité et du prix des systèmes époxy, de la fibre de verre, des systèmes silicone et des fibres minérales. Les défaillances des isolants ayant de graves conséquences sur l'exploitation et la sécurité, les cycles de qualification peuvent être longs. À cet égard, les fournisseurs bien établis, maîtrisant leurs processus de fabrication, leurs procédures de test et leurs partenariats d'ingénierie avec leurs clients, sont généralement des acteurs plus importants dans le développement des équipements. La production locale revêt une importance croissante pour répondre aux besoins des services publics.
Le marché des matériaux d'isolation composites est un secteur concurrentiel où se côtoient entreprises chimiques diversifiées, entreprises spécialisées dans les composites, fabricants d'équipements électriques et fournisseurs d'applications spécifiques. BASF SE et DuPont de Nemours, Inc. sont les deux entreprises fournissant les matériaux de haute technologie. Exel Composites Oyj et Reinhausen Power Composites GmbH sont les entreprises spécialisées dans l'ingénierie des structures composites. Hitachi Energy Ltd propose des services de fabrication, d'isolation et de fourniture de composants pour des applications spécifiques.
Les prévisions du marché des matériaux d'isolation composites indiquent que le positionnement stratégique repose de plus en plus sur l'expansion des capacités de production, la localisation des sites de fabrication, les qualifications techniques et la transformation des matériaux à faible impact environnemental. Synergy Global Sourcing répond aux besoins en isolation électrique, tandis que General Electric Company demeure un acteur majeur du secteur des équipements électriques. Cabot Corporation fournit les matériaux de spécialité, tandis qu'Advanced Innergy Ltd et Azuria Water Solutions sont toujours présentes dans le domaine de l'isolation technique et des applications d'infrastructure.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des matériaux d'isolation composites : Perspectives stratégiques
Perspectives régionales
Marché des matériaux d'isolation composites en Amérique du Nord
Le marché nord-américain devrait représenter entre 27 et 31 % des revenus mondiaux en 2025 et enregistrer une croissance annuelle composée (TCAC) de 7,5 à 8,5 % jusqu'en 2034. Les entreprises de services publics adoptent activement les matériaux composites en raison du vieillissement de leurs infrastructures de transport d'électricité et du besoin croissant d'électrification, de production d'énergie renouvelable et de fortes charges industrielles. L'isolation composite gagne en popularité sur le marché grâce à ses caractéristiques exigeantes : rigidité diélectrique élevée, faible poids, résistance à la corrosion et longue durée de vie.
Les investissements des entreprises de services publics sont stimulés par les activités de modernisation du réseau menées par les autorités fédérales et par la demande croissante en infrastructures de transport d'électricité. On observe une demande d'isolants composites pour les lignes de transport, les appareillages de commutation, les sous-stations et autres équipements connexes. Le remplacement régulier des équipements offre des opportunités. Le Canada contribue, par le biais de ses infrastructures de transport, à faciliter la production d'énergie renouvelable et les projets industriels.
Marché américain des matériaux d'isolation composites
On estime que les États-Unis représenteront entre 75 et 82 % du marché nord-américain en 2025, soit environ 22 à 25 % du marché mondial, et connaîtront une croissance annuelle composée de 7,5 à 8,5 % jusqu'en 2034. Cette croissance sera portée par la modernisation des réseaux de transport d'électricité, l'intégration des énergies renouvelables, l'électrification industrielle et l'augmentation rapide des besoins en électricité des centres de données. Les gestionnaires de réseau ont de plus en plus besoin de matériaux isolants capables de résister à des contraintes électriques plus importantes et à des conditions environnementales difficiles.
Les matériaux isolants sont utilisés dans les câbles, les réseaux de transport d'électricité, les appareillages de commutation et les barres omnibus. Les besoins croissants en appareillages de commutation et en lignes de transport à haute tension engendrent une demande encore plus forte de matériaux isolants composites techniques. De nombreux fournisseurs internationaux sont en concurrence avec les fournisseurs spécialisés. La production locale de transformateurs et d'équipements de réseau contribue également à cette demande accrue de matériaux isolants adaptés.
Marché européen des matériaux d'isolation composites
On estime que l'Europe représentera entre 22 et 26 % du marché en 2025 et connaîtra une croissance annuelle composée de 7 à 8 % jusqu'en 2034. L'Allemagne est le principal marché national, grâce à l'électrification industrielle et au renforcement de son réseau de transport. Le Royaume-Uni consolide ses réseaux pour l'intégration de l'éolien offshore, tandis que la France a besoin d'infrastructures de réseau fiables pour répondre aux besoins du nucléaire, des énergies renouvelables et de l'industrie. L'Italie et l'Espagne augmentent également la capacité de leurs réseaux face à la progression des énergies renouvelables.
Dans toute la région, les gestionnaires de réseaux électriques sont confrontés à des exigences croissantes en matière d'interconnexion, de résilience et d'intégration des énergies renouvelables. L'isolation composite prend donc une importance grandissante dans les appareillages de commutation compacts, les équipements de transport d'électricité, les sous-stations et les composants haute tension. L'Allemagne demeure le premier pays en termes de demande, tandis que le Royaume-Uni et l'Espagne présentent d'importants portefeuilles de projets liés aux énergies renouvelables. Les fabricants européens privilégient également l'efficacité des matériaux, la durabilité et la réduction de l'impact environnemental tout au long du cycle de vie des équipements.
Marché des matériaux d'isolation composites de la région Asie-Pacifique
La région Asie-Pacifique devrait détenir une part de marché de 31 à 35 % en 2025 et enregistrer un taux de croissance annuel composé (TCAC) de 9 à 10 % jusqu'en 2034, ce qui en fait la région majeure à la croissance la plus rapide. La Chine est le principal consommateur régional, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. Les grands projets de transport d'électricité, l'intégration des énergies renouvelables, l'expansion industrielle et l'électrification stimulent la demande en isolants techniques.
Le développement des réseaux à très haute tension en Chine génère une demande structurelle importante, tandis que l'Inde étend son infrastructure de transport d'électricité pour intégrer la production d'énergie non fossile. Le Japon et la Corée du Sud privilégient la fiabilité du réseau et les équipements électriques de pointe, tandis que l'Australie a besoin d'investissements dans son réseau pour connecter les énergies renouvelables. Les programmes d'infrastructures soutenus par les gouvernements et les initiatives de production nationale favorisent les chaînes d'approvisionnement locales, le développement des compétences et l'investissement dans les composants d'isolation haute performance.
Marché des matériaux d'isolation composites au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée d'environ 6,5 à 7,5 % jusqu'en 2034, l'Arabie saoudite étant le principal moteur de la demande. Les investissements des Émirats arabes unis dans les infrastructures énergétiques et la modernisation du réseau sud-africain offrent des perspectives supplémentaires, tandis que le reste de la région bénéficie de projets d'électrification et de production d'électricité.
La demande régionale est étroitement liée aux infrastructures énergétiques à grande échelle, au développement industriel, aux projets d'énergies renouvelables et à l'extension du réseau de transport. La chaleur intense, la poussière, l'humidité et la pollution exigent des matériaux à haute résistance environnementale. L'isolation composite présente donc des avantages pour les applications électriques extérieures, où les matériaux conventionnels peuvent se dégrader plus rapidement. Les importants programmes énergétiques et d'énergies renouvelables de l'Arabie saoudite offrent des perspectives particulièrement prometteuses pour les équipements haute tension et les composants d'isolation associés.
Analyse de segmentation
Taper
Le type est un critère de segmentation fondamental, car les performances d'isolation dépendent de la rigidité diélectrique, de la résistance thermique, des contraintes mécaniques, de la résistance à l'humidité, du procédé de fabrication et de l'environnement d'utilisation. Ce segment devrait connaître une croissance annuelle composée de 7,5 % à 8,5 % entre 2026 et 2034 , la résine époxy et la fibre de verre conservant une large utilisation industrielle tandis que le caoutchouc silicone se développe dans les applications extérieures.
- Résine époxy : La résine époxy occupe une place de choix dans l’isolation électrique rigide grâce à sa rigidité diélectrique, sa stabilité dimensionnelle, son adhérence et sa compatibilité avec le renforcement par fibres de verre. Elle est principalement utilisée dans les équipements haute tension et les composants moulés.
- Fibre de verre : La fibre de verre assure le renforcement mécanique et la stabilité dimensionnelle des structures d’isolation composites. Son importance stratégique s’accroît lorsque la légèreté, la résistance à la traction, la résistance à la fatigue et les performances électriques doivent être combinées dans un équipement compact.
- Caoutchouc silicone : Le caoutchouc silicone est de plus en plus important pour l'isolation extérieure car son hydrophobie, sa résistance aux intempéries, sa stabilité thermique et sa résistance à la contamination garantissent des performances fiables dans les environnements de transmission et de distribution exigeants.
- Laine de roche : La laine de roche répond aux exigences d’isolation lorsque la résistance thermique, la tenue au feu et les caractéristiques des matériaux inorganiques sont importantes. Elle est particulièrement pertinente pour les installations électriques qui requièrent des propriétés thermiques ou de résistance au feu supplémentaires.
Application
L'application détermine les conditions de fonctionnement et les exigences de performance imposées aux matériaux d'isolation. Ce segment devrait connaître une croissance annuelle composée de 8,0 à 9,0 % entre 2026 et 2034 , soutenue par l'expansion du réseau de transport, la modernisation des appareillages de commutation et l'augmentation de la charge électrique sur les réseaux.
- Câbles et lignes de transport : La demande est alimentée par l’expansion du réseau, l’interconnexion des énergies renouvelables, le transport souterrain d’électricité et les systèmes à haute tension. L’isolation doit résister aux contraintes électriques, aux cycles thermiques, à l’humidité, aux charges mécaniques et à une longue durée de vie.
- Appareillage de commutation : Les applications d’appareillage de commutation nécessitent une isolation compacte et mécaniquement stable, capable de maintenir la séparation diélectrique lors des manœuvres, des variations thermiques et des défauts. La croissance est soutenue par la modernisation des postes de transformation et le déploiement croissant d’équipements haute tension compacts.
- Barres omnibus : L’isolation des barres omnibus permet une distribution électrique compacte et une gestion fiable du courant au sein des tableaux de distribution et des équipements électriques. Leur utilisation est favorisée par une densité de puissance plus élevée, l’électrification industrielle, la conception modulaire des équipements et les architectures électriques compactes.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Câbles et lignes de transmission |
Haut |
Extension du réseau |
Mise à l'échelle |
|
appareillages de commutation |
Haut |
Appareillage de commutation compact |
Mature |
|
Barres omnibus |
Moyen |
Densité de puissance |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des matériaux d'isolation composites
Accélération de la modernisation des réseaux de transport
L'infrastructure de transport d'électricité est en cours d'expansion et de modernisation afin d'intégrer les énergies renouvelables, d'électrifier la demande industrielle et de répondre aux besoins des ressources de production géographiquement concentrées. Le Département de l'Énergie des États-Unis a annoncé un financement d'environ 1,9 milliard de dollars en 2026 pour accélérer la modernisation des réseaux de transport, tandis que les plans européens indiquent des besoins importants à long terme en matière de transport et de distribution. Ces investissements augmentent directement le marché potentiel des composants d'isolation haute tension utilisés dans les équipements de transport, les sous-stations et les appareillages de commutation associés. Les matériaux composites permettent de réduire le poids des composants et d'améliorer leur résistance à la corrosion, à la contamination et aux contraintes mécaniques. Les fournisseurs qualifiés sont bien placés pour répondre à la demande de remplacement et de nouvelles installations, notamment lorsque les entreprises de services publics recherchent des intervalles de maintenance plus longs et une fiabilité accrue de leurs actifs.
Augmentation de la demande en électricité liée aux centres de données et à l'électrification industrielle
La demande en électricité des centres de données, de la mobilité électrique, de la fabrication de pointe et de l'électrification industrielle modifie le profil de charge des réseaux électriques. Les charges importantes et concentrées nécessitent des sous-stations, une capacité de transport, des appareillages de commutation, des transformateurs et des systèmes de barres omnibus supplémentaires, engendrant une demande accrue de matériaux isolants tout au long de la chaîne de valeur des équipements électriques. Cet impact est particulièrement significatif en Amérique du Nord, en Europe, en Chine et en Inde, où les gestionnaires de réseau doivent concilier les nouveaux raccordements de charge et les exigences de fiabilité. Une densité de puissance plus élevée favorise également les matériaux qui conservent leurs performances diélectriques et thermiques dans des conceptions compactes. Les fabricants capables de fournir des systèmes d'isolation techniques plutôt que des matériaux standard peuvent tirer parti de critères de qualification plus stricts et d'une intégration plus étroite avec les fabricants d'équipements lors de la conception et de l'approvisionnement des produits.
Développement de la production d'énergie renouvelable et interconnexion au réseau
Les projets de production d'énergie solaire, éolienne, de stockage et hybride nécessitent d'importantes infrastructures de transport et de postes électriques pour raccorder les sources de production variables aux centres de consommation. Le renforcement du réseau est particulièrement crucial lorsque les ressources renouvelables sont situées loin des centres industriels et urbains. L'isolation composite bénéficie de cette évolution, car les équipements haute tension doivent fonctionner de manière fiable en extérieur, exposés à la pollution, aux variations de température et à une activité de commutation accrue. La Chine, l'Inde, l'Europe, l'Australie et les États-Unis constituent des pôles de demande particulièrement importants, car leurs stratégies énergétiques requièrent un renforcement substantiel du réseau. L'impact sur le marché qui en résulte s'étend au-delà des nouvelles lignes de transport et englobe le remplacement des appareillages de commutation, la modernisation des postes électriques, les équipements compacts et les programmes de rénovation. Les fournisseurs de matériaux qui allient performance électrique, résistance aux intempéries et efficacité de production sont susceptibles de bénéficier de nouvelles opportunités de spécification.
Tendances futures du marché des matériaux d'isolation composites
Adoption accrue des systèmes d'isolation multi-matériaux avancés
La prochaine étape du développement des matériaux devrait privilégier les combinaisons techniques plutôt que les solutions d'isolation monomatériaux. Les fabricants devraient combiner des matrices époxy, des renforts en fibre de verre, des surfaces en silicone, des charges minérales et des additifs spécifiques afin d'optimiser la rigidité diélectrique, les performances mécaniques, le comportement thermique, l'hydrophobie et la durabilité environnementale. Ces combinaisons permettent de réduire la taille des composants tout en supportant des tensions plus élevées et des durées de fonctionnement plus longues. La simulation numérique et la fabrication automatisée devraient également améliorer la constance des performances en permettant un contrôle plus précis de la distribution de la résine, de l'orientation des fibres, du durcissement et des tolérances dimensionnelles. À terme, la qualification des matériaux évaluera de plus en plus les performances complètes des composants soumis à des contraintes électriques, mécaniques, thermiques et environnementales, au lieu de se baser sur des propriétés isolées mesurées en laboratoire.
Conception de matériaux axée sur la fabrication à faible impact et l'électrification
Les considérations environnementales devraient influencer davantage la formulation et la fabrication des isolants, à mesure que les entreprises de services publics et les fabricants d'équipements définiront des exigences de durabilité plus strictes. Les fournisseurs s'intéresseront de plus en plus aux procédés à faibles émissions, à la durée de vie accrue, à la réduction de l'intensité des matériaux, aux stratégies de renforcement recyclables et aux procédés de fabrication moins énergivores. Parallèlement, les systèmes électriques nécessiteront des matériaux capables de supporter une tension et une densité de puissance plus élevées sans augmentation proportionnelle de la taille des composants. Cette situation encouragera la recherche sur des systèmes de résine optimisés, des charges avancées, des formulations de silicone améliorées et des procédés de fabrication de composites plus efficaces. Les fabricants capables de démontrer des avantages mesurables sur l'ensemble du cycle de vie, tout en maintenant des performances électriques rigoureuses, seront mieux positionnés lors des futurs programmes de qualification des équipements et des grands appels d'offres pour les infrastructures.
Opportunités du marché des matériaux d'isolation composites
Production régionalisée des composants critiques du réseau
La production régionale représente une opportunité stratégique, car les longs délais de livraison des équipements électriques peuvent retarder les projets de transport et de production d'électricité. Les fournisseurs d'isolants peuvent créer de la valeur en implantant leurs capacités de production, d'usinage, de finition et de test à proximité des principaux pôles de fabrication d'équipements. L'Amérique du Nord offre des opportunités liées aux investissements dans les équipements de réseau, tandis que l'Inde et l'Asie du Sud-Est proposent des sites de production compétitifs pour l'approvisionnement de la région Asie-Pacifique. L'Europe offre également des opportunités de production de haute spécification liées aux projets de réseaux électriques avancés. Des installations localisées peuvent améliorer la fiabilité des livraisons, réduire les risques logistiques, simplifier l'assistance à la qualification des clients et renforcer la collaboration lors du développement des équipements. Les fournisseurs qui associent production locale et recherche centralisée sur les matériaux peuvent potentiellement garantir à la fois réactivité et cohérence technique sur l'ensemble des projets internationaux.
Solutions d'isolation intégrées pour équipements haute tension
Une seconde opportunité réside dans le passage de la vente de matériaux individuels à des solutions d'isolation intégrées combinant matériaux, composants, usinage, essais et assistance à l'application. Les fabricants d'équipements exigent de plus en plus des systèmes d'isolation compatibles avec des classes de tension, des limites thermiques, des charges mécaniques, des niveaux de pollution et des environnements d'installation définis. Les fournisseurs intégrés peuvent intervenir plus tôt dans le développement produit et s'intégrer aux processus de qualification des clients, créant ainsi des barrières à l'entrée plus fortes que les fournisseurs de matériaux standard. Cette opportunité est particulièrement pertinente pour les appareillages de commutation, les composants de transformateurs, les équipements de transport d'énergie et les barres omnibus compactes. Un investissement stratégique dans les laboratoires d'essais, l'ingénierie d'application, les processus automatisés et les outils de conception numérique peut donc créer un avantage concurrentiel tout en améliorant la reproductibilité de la production et en réduisant la charge d'ingénierie pour les clients.
Développements récents
- Octobre 2025 : Saint-Gobain, par l’intermédiaire de sa division matériaux de construction CertainTeed Siding, a annoncé l’acquisition de RISE Building Products (RISE), fabricant américain innovant de revêtements composites. La technologie brevetée de RISE optimise la production de revêtements à partir de matériaux recyclés. Cette acquisition fait suite à une coentreprise fructueuse entre CertainTeed et RISE, lancée début 2024.
- Mai 2025 : Tata AutoComp Systems Ltd., fabricant indien de premier plan de composants automobiles, et Katcon Global, leader dans les systèmes d’échappement, l’isolation thermique et les composants en matériaux avancés, ont annoncé la création d’une nouvelle coentreprise au Mexique. Cette coentreprise, spécialisée dans la fabrication de composites de pointe, s’adressera principalement au marché nord-américain. Elle se spécialisera dans les applications légères pour véhicules de tourisme et utilitaires, tracteurs agricoles, véhicules tout-terrain et autres segments non automobiles spécialisés.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -