
複合材料断熱材料市場:シェア・成長・予測 2034
複合絶縁材料市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(エポキシ樹脂、ガラス繊維、シリコーンゴム、ロックウール)、用途別(ケーブルおよび送電線、開閉装置、バスバー、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00016165
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 19, 2026


2025年の市場規模
154億8000 万米ドル
基準年値
2034年の予測
313億8000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
8.17 %
成長率
対象市場
2105億9000 万米ドル
(2026年~2034年)
複合絶縁材料市場規模は2025年に154億8000万米ドルに達し、2034年には313億8000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)8.17%で成長すると見込まれています。電力ネットワークの拡大、機器の電圧要件の増加、再生可能エネルギーの統合、ケーブル、送電線、開閉装置、母線における耐久性のある絶縁材料の需要などが、この需要を牽引しています。
送電網のアップグレード、既存の電力インフラの更新、データセンター関連の負荷増加、および電力網のレジリエンス強化への投資により、北米は主要な需要地域の一つであり続けると予測されています。北米の複合絶縁材料市場は、2034年まで年平均成長率(CAGR)7.5~8.5%で成長すると予測されています。
複合断熱材市場の評価と洞察
- 北米:北米は、送電網の近代化、グリッドのレジリエンスプログラム、電化、高電圧機器の需要増加に支えられ、 2025年には複合絶縁材料市場の27~31%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)7.5~8.5%で拡大すると予測されています。
- 米国:米国は2025年には世界市場の約22~25%を占め、送電網の近代化と大規模負荷の電化に牽引され、 2026年から2034年にかけて年平均成長率(CAGR)7.5~8.5%で成長すると予測されている。
- 欧州:欧州の市場シェアは2025年には22~26%と推定され、2026~2034年の年平均成長率は7.0~8.0%と見込まれています。ドイツ、フランス、英国、イタリア、スペインは、送電網の強化と再生可能エネルギーの導入により、引き続き重要な市場となります。
- アジア太平洋地域:アジア太平洋地域は2025年には31~35%のシェアを占めると推定され、中国、インド、日本、韓国が牽引役となり、2026年から2034年の間に年平均成長率(CAGR)9.0~10.0%を記録すると予想されている。
- 最大のセグメントである エポキシ樹脂は、 2025年には市場シェアの30~34%を占めると推定されており、 2026年から2034年にかけて年平均成長率(CAGR)7.5~8.5%で拡大すると予測されています。これは、高電圧複合部品におけるエポキシ樹脂の幅広い使用を反映しています。
- 高成長分野: シリコーンゴムは、屋外断熱材や厳しい環境条件に支えられ、 2025年には18~22%のシェアを占め、 2026~2034年の間に年平均成長率(CAGR)9.0~10.0%で成長すると予測されています。
- 詳細に分析された主要企業: Advanced Innergy Ltd、Azuria Water Solutions、BASF SE、Cabot Corporation、DuPont de Nemours, Inc.、Exel Composites Oyj、General Electric Company、Hitachi Energy Ltd、Synergy Global Sourcing、およびReinhausen Power Composites GmbH。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
複合断熱材市場のトレンドは、従来の硬質断熱システムから、樹脂、補強材、エラストマー、鉱物などを統合したエンジニアリングシステムへと移行しています。ガラス繊維強化エポキシ構造は、機械的強度と誘電特性の両立が求められる用途でますます広く利用されており、シリコーンゴムは屋外環境での使用に適した疎水性を提供します。成形、引抜成形、フィラメントワインディング、精密機械加工による製造の自動化も、市場で新たに台頭しているトレンドの一つです。
将来を見据えるとすれば、材料工学と応用工学を生産工程に統合できる企業にこそ、将来性が期待できる。アジアにおける送電網の建設、欧州における再生可能エネルギーを大量に導入する電力網の構築、そして北米における保守活動は、適切な複合材料の市場を創出する。安全性、信頼性、環境性能、そして電力網の回復力に対する規制強化が進むにつれ、電力会社や機器メーカーは、絶縁システムをライフサイクル全体にわたって検討する必要に迫られている。
複合断熱材市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 154億8000万米ドル |
| 2034年までの市場規模 | 313億8000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 8.17% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
複合断熱材市場分析
複合絶縁材料市場レポートによると、この製品の需要は、発電、送電、配電、産業の電化、電気機器の製造への投資と直接的に関連しています。バリューチェーンには、樹脂、補強材、エラストマー、鉱物のサプライヤー、配合、含浸、成形、巻線、引抜成形、機械加工、部品の組み立てが含まれます。最終的に、電力会社、OEM、EPC請負業者、電力網事業者が、電圧、温度、機械的特性、汚染、耐用年数などの要件に基づいて仕様を設定します。
供給量は、エポキシ系、ガラス繊維系、シリコン系、鉱物繊維系の入手可能性と価格水準によって左右されます。絶縁体の不具合は運用面および安全面に重大な影響を及ぼすため、認証サイクルには時間がかかる場合があります。この点において、製造プロセス、試験手順、顧客とのエンジニアリングパートナーシップを確立している実績のあるサプライヤーは、機器開発プロセスにおいてより強力なプレーヤーとなる傾向があります。電力会社の需要において、現地生産の重要性はますます高まっています。
複合絶縁材料市場の競争環境は、多角化化学企業、複合材料企業、電気機器企業、および特定用途向けサプライヤーに分かれています。ハイテク材料を提供する2社は、BASF SEとデュポン・ド・ヌムール社です。複合構造の設計に携わる複合材料企業は、エクセル・コンポジット社とラインハウゼン・パワー・コンポジット社です。日立エネルギー株式会社は、特定用途向けの製造、絶縁、および部品を提供しています。
複合絶縁材料市場の予測によると、戦略的なポジショニングは、生産能力の拡大、製造施設の現地化、技術資格、環境負荷の低い材料加工にますます依存するようになっている。Synergy Global Sourcingは電気絶縁ニーズに対応し、General Electric Companyは電気機器の分野で依然として役割を果たしている。Cabot Corporationは特殊材料を提供し、Advanced Innergy LtdとAzuria Water Solutionsはエンジニアリング絶縁とインフラストラクチャ用途の分野で依然として役割を担っている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
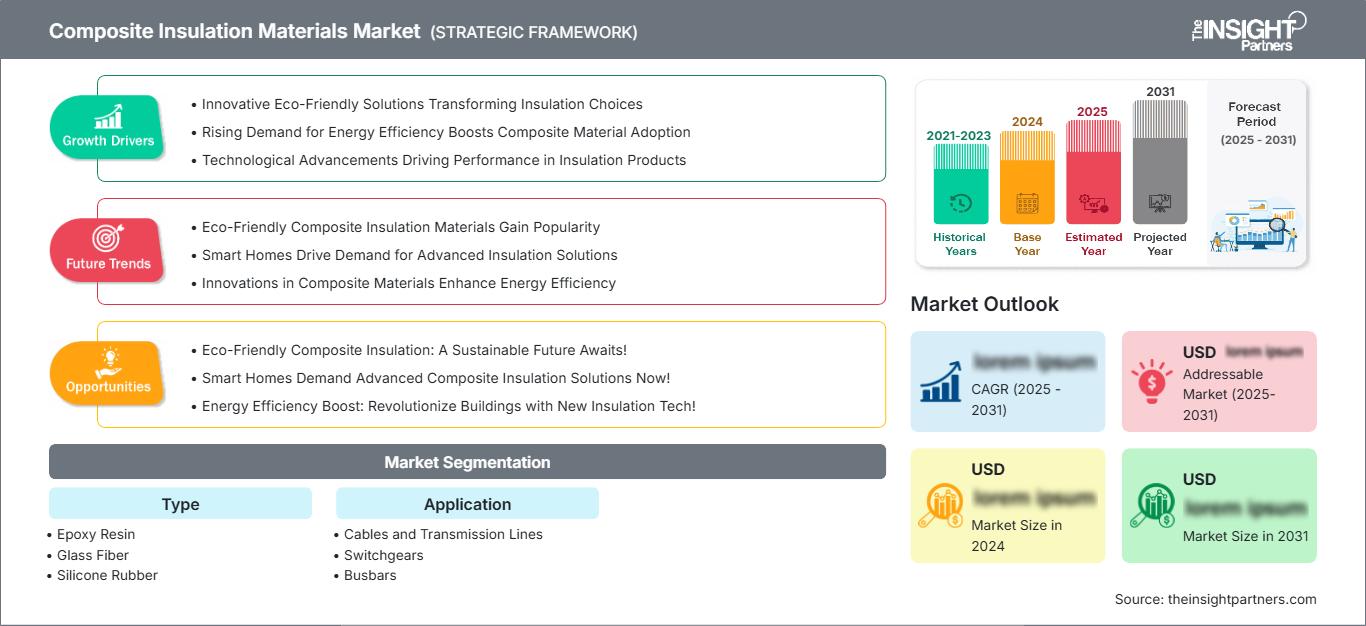
複合断熱材市場:戦略的洞察
地域別分析
北米複合断熱材市場
北米市場は2025年には世界の収益の27~31%を占め、2034年まで年平均成長率(CAGR)7.5~8.5%で成長すると予測されています。電力会社は、送電インフラの老朽化に加え、電化、再生可能エネルギー発電、重工業負荷への対応ニーズの高まりを受けて、複合材料を積極的に採用しています。複合絶縁材は、高い絶縁耐力、軽量性、耐腐食性、長寿命といった要件を満たすことから、市場で人気を集めています。
連邦政府による送電網近代化活動と送電インフラ需要の増加により、電力会社の投資が促進されています。送電線、開閉装置、変電所、その他の関連機器において、複合絶縁材の需要が高まっています。機器の交換機会も定期的に発生しています。カナダは、送電インフラを通じて再生可能エネルギー発電や産業プロジェクトを促進する役割を果たしています。
米国複合断熱材市場
米国は、2025年の北米市場シェアの75~82%を占めると見込まれており、これは世界市場の約22~25%に相当し、2034年まで年平均成長率(CAGR)7.5~8.5%で成長すると予測されています。成長の原動力としては、送電システムの近代化、再生可能エネルギーの統合、産業の電化、データセンターの電力需要の急速な拡大などが挙げられます。送電網事業者は、より高い電気的ストレスや過酷な環境条件に耐えられる絶縁材料をますます必要としています。
絶縁材料は、ケーブル、送電システム、開閉装置、母線などに使用されています。開閉装置や高電圧送電線のニーズの高まりにより、複合絶縁材料に対する需要はさらに増加しています。多くの国際的なサプライヤーが専門サプライヤーと競合しています。国内での変圧器や送電網機器の生産も、適合する絶縁材料への需要増加に貢献しています。
欧州複合断熱材市場
欧州は2025年には22~26%のシェアを占め、2034年まで年平均成長率(CAGR)7.0~8.0%で拡大すると予測されている。ドイツは産業電化と送電網強化に支えられ、国内市場を牽引している。英国は洋上風力発電の統合に向けたネットワーク強化を進めており、フランスは原子力、再生可能エネルギー、産業負荷に対応できる信頼性の高い送電網インフラを必要としている。イタリアとスペインも再生可能エネルギーの普及拡大に伴い、送電網容量の拡大を進めている。
地域全体で、送電網事業者は相互接続性、耐障害性、再生可能エネルギー統合に対する要求の高まりに直面している。そのため、複合絶縁材は小型開閉装置、送電設備、変電所、高電圧機器において重要性を増している。需要面ではドイツが依然として首位を維持しており、英国とスペインは再生可能エネルギー関連のプロジェクトパイプラインが充実している。欧州のメーカーはまた、機器のライフサイクル全体を通して、材料効率、耐久性、環境負荷の低減を重視している。
アジア太平洋地域における複合断熱材市場
アジア太平洋地域は2025年には31~35%のシェアを占め、2034年まで年平均成長率(CAGR)9.0~10.0%で推移すると予測されており、主要地域の中で最も急速に成長する地域となる見込みです。地域別消費量では中国が首位で、次いで日本、韓国、インド、オーストラリアが続きます。大規模送電プロジェクト、再生可能エネルギーの統合、産業拡大、電化などが、高機能断熱材の需要を押し上げています。
中国の超高圧送電網開発は大きな構造的需要を生み出しており、インドは非化石燃料発電に対応するため送電インフラを拡張している。日本と韓国は送電網の信頼性と高度な電気機器を重視しており、オーストラリアは再生可能エネルギー源を接続するためのネットワーク投資を必要としている。政府主導のインフラ整備プログラムと国内製造業の取り組みは、地域のサプライチェーン、認証能力、高性能絶縁部品への投資を支えている。
中東・アフリカ複合断熱材市場
中東・アフリカ地域は、2034年まで年平均成長率(CAGR)約6.5~7.5%で拡大すると予測されており、サウジアラビアが主要な需要拠点となる見込みです。アラブ首長国連邦(UAE)の電力インフラへの投資や南アフリカの送電網近代化も新たな機会を提供しており、中東・アフリカ地域のその他の地域も電化および発電プロジェクトによって支えられています。
この地域の需要は、大規模なエネルギーインフラ、産業開発、再生可能エネルギープロジェクト、送電網の拡張と密接に関連しています。厳しい暑さ、粉塵、湿度、汚染といった環境要因から、高い耐環境性を持つ材料が求められています。そのため、従来の材料では劣化が加速する屋外電気設備用途において、複合絶縁材は大きな利点を提供します。サウジアラビアの大規模な電力および再生可能エネルギー計画は、高電圧機器および関連する絶縁部品にとって特に有望な見通しをもたらしています。
セグメンテーション分析
タイプ
絶縁性能は電気的強度、耐熱性、機械的負荷、耐湿性、製造方法、および使用環境によって左右されるため、タイプは基本的なセグメンテーションの要素となります。このセグメントは2026年から2034年にかけて年平均成長率(CAGR)7.5~8.5%で成長すると予測されており、エポキシ樹脂とガラス繊維は引き続き幅広い産業用途で採用される一方、シリコーンゴムは屋外用途で拡大していくと見込まれています。
- エポキシ樹脂:エポキシ樹脂は、その優れた絶縁強度、寸法安定性、接着性、およびガラス繊維強化材との適合性により、硬質電気絶縁材として確固たる地位を築いています。需要は高電圧機器および成形部品に集中しています。
- ガラス繊維:ガラス繊維は、複合絶縁構造において機械的補強と寸法安定性を提供します。軽量構造、引張強度、耐疲労性、および電気的性能をコンパクトな機器内で両立させる必要がある場合、その戦略的重要性は高まります。
- シリコーンゴム:シリコーンゴムは、疎水性、耐候性、熱安定性、および汚染耐性といった特性により、過酷な送配電環境においても信頼性の高い性能を発揮するため、屋外用断熱材としてますます重要性を増しています。
- ロックウール:ロックウールは、断熱性、耐火性、無機材料特性が重要な断熱用途に適しています。特に、電気設備において、追加の断熱性や防火性能が求められる場合に有効です。
応用
用途によって、絶縁材料に課される動作条件と性能要件が決まります。この分野は、送電網の拡張、開閉装置の近代化、電力ネットワーク全体の電力負荷の増加に支えられ、 2026年から2034年にかけて年平均成長率(CAGR)8.0~9.0%で拡大すると予想されています。
- ケーブルと送電線:需要は、ネットワークの拡張、再生可能エネルギーの相互接続、地下送電、および高電圧システムによって牽引されています。絶縁体は、電気的ストレス、熱サイクル、湿気、機械的負荷、および長期間の使用に耐える必要があります。
- 開閉装置:開閉装置用途では、開閉時、熱負荷時、故障時において絶縁分離を維持できる、コンパクトで機械的に安定した絶縁体が求められます。変電所の近代化と、小型高電圧機器の導入拡大が、この分野の成長を支えています。
- バスバー:バスバー絶縁は、配電盤や電力機器におけるコンパクトな配電と信頼性の高い電流処理を可能にします。電力密度の向上、産業用電化、モジュール式機器設計、省スペースな電気設備設計などにより、バスバーの採用が促進されています。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
ケーブルと送電線 |
高い |
グリッド拡張 |
スケーリング |
|
開閉装置 |
高い |
コンパクト開閉装置 |
成熟した |
|
バスバー |
中くらい |
電力密度 |
スケーリング |
複合断熱材市場の成長要因と影響分析
送電網の近代化を加速する
電力システムが再生可能エネルギー発電を統合し、産業需要を電化し、地理的に集中した発電資源に対応するにつれて、送電インフラは拡張および改修されています。米国エネルギー省は、送電網のアップグレードを加速するために2026年に約19億ドルの資金を投入すると発表しました。一方、欧州の計画では、送電および配電の長期的な需要が大幅に増加することが示されています。これらの投資により、送電設備、変電所、および関連する開閉装置で使用される高電圧絶縁部品の供給対象プールが直接増加します。複合材料は、部品の重量を軽減し、腐食、汚染、および機械的ストレスに対する耐性を向上させることができます。実績のある認定サプライヤーは、特に電力会社がメンテナンス間隔の延長と資産の信頼性の向上を求めている場合、交換需要と新規需要の両方を獲得できる立場にあります。
データセンターと産業用電化による電力負荷の増加
データセンター、電気自動車、先端製造業、産業用電化による電力需要の増加は、電力ネットワークの負荷プロファイルを変化させています。大規模で集中した負荷には、追加の変電所、送電容量、開閉装置、変圧器、母線システムが必要となり、電気機器チェーン全体で絶縁材料の需要が増大しています。この影響は、特に北米、ヨーロッパ、中国、インドで顕著であり、これらの地域では送電網事業者が新たな負荷接続と信頼性要件とのバランスを取る必要に迫られています。電力密度の上昇は、コンパクトな設計で誘電性能と熱性能を維持できる材料にも有利に働きます。汎用材料ではなく、設計された絶縁システムを提供できるメーカーは、より高い認証基準を満たし、製品設計および調達段階で機器メーカーとの連携を強化できるというメリットを享受できます。
再生可能エネルギー発電の拡大と送電網の相互接続
太陽光、風力、蓄電、ハイブリッド発電プロジェクトでは、変動性の高い発電設備を消費地に接続するために、大規模な送電網と変電所インフラが必要となります。特に、再生可能エネルギー源が工業地帯や人口密集地から遠く離れた場所に位置する場合、送電網の強化が重要となります。複合絶縁材は、高電圧機器が屋外環境、汚染への曝露、温度変化、スイッチング頻度の増加といった過酷な条件下でも確実に動作する必要があるため、この発展の恩恵を受けています。中国、インド、ヨーロッパ、オーストラリア、米国は、エネルギー戦略において大規模なネットワーク強化が求められるため、特に重要な需要地となっています。その結果生じる市場への影響は、新たな送電線だけでなく、開閉装置の交換、変電所のアップグレード、小型機器、改修プログラムにも及びます。電気的性能と耐候性、プロセス効率を兼ね備えた材料サプライヤーは、仕様採用の機会を得られる可能性が高いでしょう。
複合断熱材市場の将来動向
先進的な複合材料断熱システムの普及拡大
次の材料開発段階では、単一材料による絶縁ソリューションよりも、複数の材料を組み合わせたエンジニアリングが重視されるようになるでしょう。メーカーは、エポキシマトリックス、ガラス繊維強化材、シリコーン表面、鉱物充填材、特殊添加剤などを組み合わせて、誘電強度、機械的性能、熱特性、疎水性、環境耐久性を最適化することが期待されます。このような組み合わせにより、より高い電圧クラスとより長い動作期間に対応しながら、部品の寸法を縮小することが可能になります。また、デジタルシミュレーションと自動製造により、樹脂分布、繊維配向、硬化、寸法公差をより厳密に制御できるようになり、一貫性が向上すると予想されます。将来的には、材料の認定において、個々の実験室特性に頼るのではなく、電気的、機械的、熱的、環境的ストレス下での部品全体の性能を評価することがますます重要になってくるでしょう。
環境負荷の低い製造と電化に焦点を当てた材料設計
電力会社や機器メーカーがより広範なサステナビリティ要件を定めるにつれ、環境への配慮は絶縁材の配合と製造にますます大きな影響を与えることが予想されます。サプライヤーは、低排出プロセス、長寿命化、材料使用量の削減、リサイクル可能な補強材戦略、およびエネルギー消費量の少ない製造プロセスをますます研究するようになるでしょう。同時に、電気システムには、部品サイズを比例的に大きくすることなく、より高い電圧と電力密度に対応できる材料が求められます。こうした状況が相まって、最適化された樹脂システム、高度な充填剤、改良されたシリコーン配合、およびより効率的な複合材加工に関する研究が促進されるでしょう。厳しい電気性能を維持しながら、測定可能なライフサイクル上の利点を実証できるメーカーは、将来の機器認定プログラムや大規模インフラ調達サイクルにおいて有利な立場に立つことができるでしょう。
複合断熱材市場の機会
重要電力網コンポーネントの地域別生産
電気機器のリードタイムが長いため、送電・発電プロジェクトが遅延する可能性があることから、地域生産は戦略的な機会となります。絶縁材サプライヤーは、主要な機器製造拠点に近い場所に生産、機械加工、仕上げ、試験設備を設置することで、価値を高めることができます。北米は国内送電網設備への投資に関連する機会を提供し、インドと東南アジアはアジア太平洋地域への供給においてコスト競争力のある製造拠点を提供します。ヨーロッパもまた、先進的な送電網プロジェクトに関連した高仕様生産の機会を提供します。地域に拠点を置くことで、納品の信頼性向上、物流リスクの軽減、顧客認定サポートの簡素化、機器開発における連携強化が可能になります。地域生産と集中的な材料研究を組み合わせたサプライヤーは、国際プロジェクト全体にわたって迅速な対応と技術的な一貫性の両方を実現できる可能性があります。
高電圧機器向け統合絶縁ソリューション
2つ目の機会は、個々の材料の販売から、材料、部品、機械加工、試験、およびアプリケーションサポートを組み合わせたエンジニアリング絶縁パッケージへと移行することにあります。機器メーカーは、規定の電圧クラス、熱制限、機械的負荷、汚染レベル、および設置環境に適合する絶縁システムをますます必要としています。統合サプライヤーは、製品開発の初期段階から参加し、顧客の認定プロセスに組み込まれることで、汎用材料サプライヤーよりも強力な切り替え障壁を構築できます。この機会は、開閉装置、変圧器部品、送電機器、および小型バスバーアセンブリに特に当てはまります。したがって、試験ラボ、アプリケーションエンジニアリング、自動化処理、およびデジタル設計ツールへの戦略的な投資は、製造の再現性を向上させ、顧客のエンジニアリング負担を軽減しながら、差別化を図ることができます。
最近の動向
- 2025年10月:サンゴバンは、建材部門であるCertainTeed Sidingを通じて、米国に拠点を置く革新的な複合外装材メーカーであるRISE Building Products(RISE)を買収したことを発表しました。RISEの特許技術は、リサイクル素材を使用した外装材製品の製造効率を向上させます。今回の買収は、2024年初頭に開始されたCertainTeedとRISEの合弁事業の成功を受けて行われたものです。
- 2025年5月:インドの大手自動車部品メーカーであるタタ・オートコンプ・システムズ社と、排気システム、断熱材、先端材料部品のリーディングカンパニーであるカットコン・グローバル社は、北米市場への供給を重点とした先進複合材料の製造を目的としたメキシコでの新たな合弁事業を発表しました。この合弁事業は、乗用車、商用車、農業用トラクター、オフロード車、および自動車以外の特殊分野向けの軽量化用途に特化します。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -