
Mercato dei materiali isolanti compositi: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei materiali isolanti compositi (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (resina epossidica, fibra di vetro, gomma siliconica, lana di roccia); applicazione (cavi e linee di trasmissione, quadri elettrici, sbarre collettrici, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00016165
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 19, 2026


Dimensioni del mercato nel 2025
15,48 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
31,38 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,17 %
Tasso di crescita
Mercato di riferimento
210,59 miliardi di dollari USA
(2026-2034)
Il mercato dei materiali isolanti compositi ha raggiunto un valore di 15,48 miliardi di dollari nel 2025 e si prevede che arriverà a 31,38 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) dell'8,17% dal 2026 al 2034. La crescita delle reti elettriche, l'aumento dei requisiti di tensione per le apparecchiature, l'integrazione delle energie rinnovabili e la necessità di materiali isolanti durevoli per cavi, linee di trasmissione, quadri elettrici e sbarre collettrici stanno trainando la domanda.
Si prevede che il Nord America rimarrà una delle principali regioni di domanda grazie all'ammodernamento delle reti di trasmissione, alla sostituzione delle infrastrutture elettriche esistenti, all'aumento dei carichi associati ai data center e agli investimenti per la resilienza della rete. Si prevede che il mercato dei materiali isolanti compositi in Nord America crescerà a un CAGR del 7,5-8,5% fino al 2034.
Analisi e approfondimenti sul mercato dei materiali isolanti compositi
- Nord America: Si stima che il Nord America rappresenterà il 27-31% della quota di mercato dei materiali isolanti compositi nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 7,5-8,5% tra il 2026 e il 2034 , grazie alla modernizzazione delle reti di trasmissione, ai programmi di resilienza della rete, all'elettrificazione e alla crescente domanda di apparecchiature ad alta tensione.
- USA: Gli Stati Uniti rappresentano circa il 22-25% del mercato globale nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,5-8,5% tra il 2026 e il 2034 , grazie soprattutto all'ammodernamento delle reti di trasmissione e all'elettrificazione dei carichi pesanti.
- Europa: si stima che l'Europa deterrà una quota di mercato del 22-26% nel 2025 , con un tasso di crescita annuo composto (CAGR) del 7,0-8,0% tra il 2026 e il 2034. Germania, Francia, Regno Unito, Italia e Spagna rimangono mercati importanti grazie al potenziamento della rete elettrica e all'integrazione delle energie rinnovabili.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà il 31-35% del mercato nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 9,0-10,0% tra il 2026 e il 2034 , trainata da Cina, India, Giappone e Corea del Sud.
- Segmento più ampio: si stima che la resina epossidica deterrà una quota di mercato del 30-34% nel 2025 , con un tasso di crescita annuo composto (CAGR) del 7,5-8,5% tra il 2026 e il 2034 , a testimonianza del suo ampio utilizzo nei componenti compositi ad alta tensione.
- Segmento ad alta crescita: si stima che la gomma siliconica raggiungerà una quota di mercato del 18-22% nel 2025 , con un CAGR del 9,0-10,0% tra il 2026 e il 2034 , grazie all'isolamento per esterni e alle condizioni ambientali più esigenti.
- Aziende chiave analizzate nel dettaglio: Advanced Innergy Ltd, Azuria Water Solutions, BASF SE, Cabot Corporation, DuPont de Nemours, Inc., Exel Composites Oyj, General Electric Company, Hitachi Energy Ltd, Synergy Global Sourcing e Reinhausen Power Composites GmbH.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Le tendenze del mercato dei materiali isolanti compositi si sono spostate dai tradizionali sistemi isolanti rigidi a sistemi ingegnerizzati che integrano resine, rinforzi, elastomeri e minerali. Le strutture in resina epossidica rinforzata con fibra di vetro trovano sempre più impiego laddove è necessario combinare resistenza meccanica e proprietà dielettriche, mentre la gomma siliconica offre proprietà idrofobiche per l'utilizzo in ambienti esterni. L'automazione nella produzione tramite stampaggio, pultrusione, avvolgimento di filamenti e lavorazione di precisione è un'altra tendenza emergente nel mercato.
Le prospettive future risiedono nelle aziende in grado di integrare l'ingegneria dei materiali e delle applicazioni nella propria produzione. Le nuove linee elettriche in Asia, le reti energetiche con elevate percentuali di energie rinnovabili in Europa e le attività di manutenzione in Nord America creano mercati per materiali compositi adeguati. Un contesto normativo sempre più attento alla sicurezza, all'affidabilità, alle prestazioni ambientali e alla resilienza della rete, spinge le aziende di servizi pubblici e i produttori di apparecchiature a considerare i sistemi di isolamento per l'intero ciclo di vita del prodotto.
Ambito del rapporto sul mercato dei materiali isolanti compositi
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 15,48 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 31,38 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,17% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei materiali isolanti compositi
Secondo il rapporto sul mercato dei materiali isolanti compositi, la domanda di questo prodotto è direttamente correlata agli investimenti nella generazione, trasmissione e distribuzione di energia, nell'elettrificazione dell'industria e nella produzione di apparecchiature elettriche. La catena del valore comprende fornitori di resine, rinforzi, elastomeri e minerali, nonché processi di compounding, impregnazione, stampaggio, avvolgimento, pultrusione, lavorazione meccanica e assemblaggio dei componenti. Infine, le società di servizi pubblici, gli OEM, gli appaltatori EPC e i gestori delle reti elettriche definiscono le specifiche in base ai requisiti di tensione, temperatura, resistenza meccanica, resistenza alla contaminazione e durata.
L'offerta dipenderà dalla disponibilità e dai livelli di prezzo dei sistemi epossidici, della fibra di vetro, dei sistemi al silicone e delle fibre minerali. Poiché i guasti degli isolanti hanno gravi implicazioni operative e di sicurezza, i cicli di qualificazione potrebbero richiedere del tempo. A questo proposito, i fornitori consolidati, che dispongono di processi produttivi, procedure di collaudo e partnership ingegneristiche con i clienti, tendono ad essere attori più forti nel processo di sviluppo delle apparecchiature. La produzione locale sta acquisendo sempre maggiore importanza per soddisfare la domanda delle aziende di servizi pubblici.
Il mercato dei materiali isolanti compositi è caratterizzato da un panorama competitivo che comprende aziende chimiche diversificate, aziende specializzate in materiali compositi, aziende produttrici di apparecchiature elettriche e fornitori di componenti per applicazioni specifiche. Le due aziende leader nel settore dei materiali ad alta tecnologia sono BASF SE e DuPont de Nemours, Inc. Le aziende specializzate nella progettazione di strutture composite sono Exel Composites Oyj e Reinhausen Power Composites GmbH. Hitachi Energy Ltd offre servizi di produzione, isolamento e fornitura di componenti per applicazioni specifiche.
Le previsioni del mercato dei materiali isolanti compositi indicano che il posizionamento strategico si basa sempre più sull'espansione della capacità produttiva, sulla localizzazione degli impianti di produzione, sulle qualifiche tecniche e su processi di lavorazione dei materiali a basso impatto ambientale. Synergy Global Sourcing offre soluzioni per l'isolamento elettrico, mentre General Electric Company continua a svolgere un ruolo importante nel settore delle apparecchiature elettriche. Cabot Corporation fornisce materiali speciali, mentre Advanced Innergy Ltd e Azuria Water Solutions sono ancora presenti nel settore dell'isolamento ingegnerizzato e delle applicazioni infrastrutturali.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
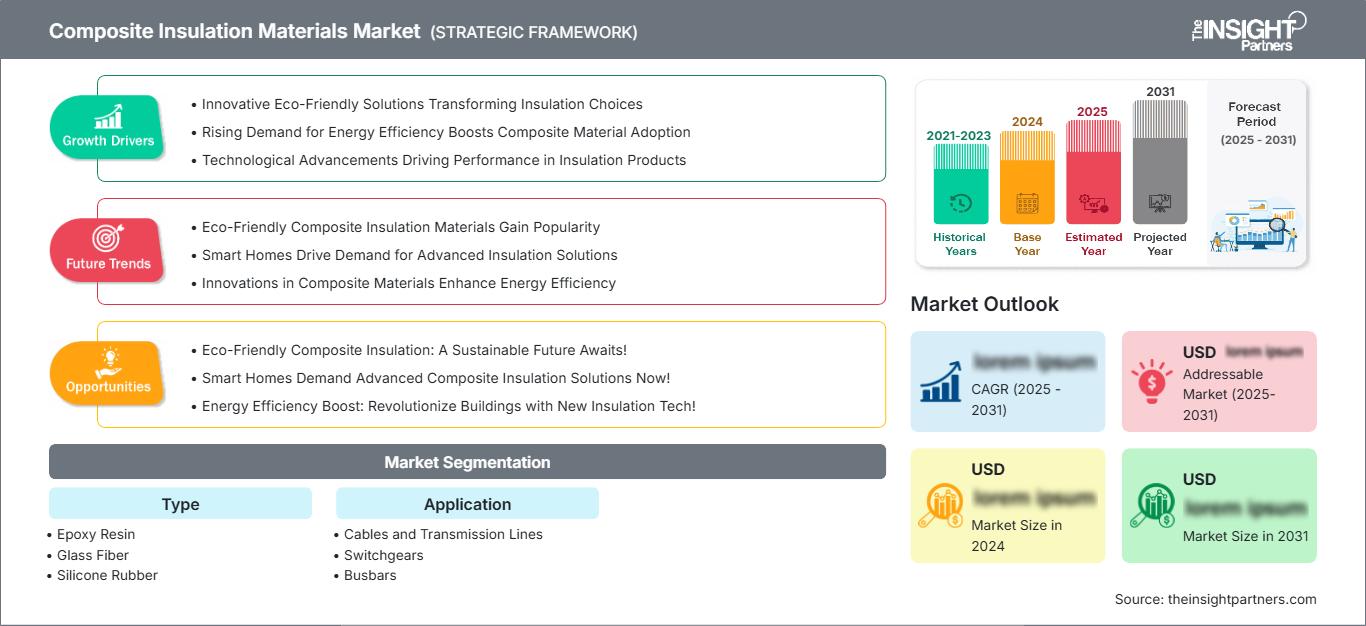
Mercato dei materiali isolanti compositi: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei materiali isolanti compositi
Si prevede che il mercato nordamericano rappresenterà il 27-31% dei ricavi globali nel 2025 e registrerà una crescita annua composta (CAGR) compresa tra il 7,5% e l'8,5% fino al 2034. Le aziende di servizi pubblici stanno adottando attivamente materiali compositi a causa dell'invecchiamento delle loro infrastrutture di trasmissione, combinato con la crescente necessità di gestire l'elettrificazione, la produzione di energia da fonti rinnovabili e i carichi industriali pesanti. L'isolamento composito sta guadagnando terreno sul mercato grazie ai requisiti di elevata rigidità dielettrica, peso ridotto, resistenza alla corrosione e lunga durata.
Gli investimenti delle aziende di servizi pubblici sono stimolati dalle attività di modernizzazione della rete da parte delle autorità federali e dall'aumento della domanda di infrastrutture di trasmissione. Vi è una forte domanda di isolamento composito per linee di trasmissione, quadri elettrici, sottostazioni e altre apparecchiature correlate. Si presentano regolarmente opportunità di sostituzione delle apparecchiature. Il Canada contribuisce, attraverso le infrastrutture di trasmissione, a facilitare la produzione di energia da fonti rinnovabili e i progetti industriali.
Mercato statunitense dei materiali isolanti compositi
Si stima che gli Stati Uniti contribuiranno al 75-82% della quota di mercato nordamericana nel 2025, pari a circa il 22-25% del mercato globale, e cresceranno a un tasso annuo composto (CAGR) del 7,5-8,5% fino al 2034. I fattori trainanti della crescita includono la modernizzazione dei sistemi di trasmissione, l'integrazione delle energie rinnovabili, l'elettrificazione industriale e la rapida espansione del fabbisogno energetico dei data center. Gli operatori di rete necessitano sempre più di materiali isolanti in grado di resistere a maggiori sollecitazioni elettriche e a condizioni ambientali avverse.
I materiali isolanti vengono utilizzati in cavi, sistemi di trasmissione, quadri elettrici e sbarre collettrici; le esigenze dei quadri elettrici e delle linee di trasmissione ad alta tensione determinano una domanda ancora maggiore di materiali isolanti compositi appositamente progettati. Esistono numerosi fornitori internazionali che competono con i fornitori specializzati. La produzione locale di trasformatori e apparecchiature di rete contribuisce ad aumentare la domanda di materiali isolanti compatibili.
Mercato europeo dei materiali isolanti compositi
Si stima che l'Europa rappresenterà una quota del 22-26% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 7,0-8,0% fino al 2034. La Germania è il mercato nazionale leader, sostenuto dall'elettrificazione industriale e dal potenziamento delle reti di trasmissione. Il Regno Unito sta rafforzando le reti per l'integrazione dell'eolico offshore, mentre la Francia necessita di infrastrutture di rete affidabili per i carichi nucleari, rinnovabili e industriali. Anche Italia e Spagna stanno ampliando la capacità di rete per far fronte alla crescente penetrazione delle energie rinnovabili.
In tutta la regione, i gestori di rete devono affrontare esigenze sempre maggiori in termini di interconnessione, resilienza e integrazione delle energie rinnovabili. Di conseguenza, l'isolamento composito sta acquisendo importanza nei quadri elettrici compatti, nelle apparecchiature di trasmissione, nelle sottostazioni e nei componenti ad alta tensione. La Germania rimane il paese leader in termini di domanda, mentre il Regno Unito e la Spagna vantano un solido portafoglio di progetti legati alle energie rinnovabili. I produttori europei pongono inoltre l'accento sull'efficienza dei materiali, sulla durata e sul minore impatto ambientale durante l'intero ciclo di vita delle apparecchiature.
Mercato dei materiali isolanti compositi nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) deterrà una quota di mercato del 31-35% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 9,0-10,0% fino al 2034, affermandosi come la regione principale a più rapida crescita. La Cina è leader nei consumi regionali, seguita da Giappone, Corea del Sud, India e Australia. Grandi progetti di trasmissione, integrazione delle energie rinnovabili, espansione industriale ed elettrificazione stanno rafforzando la domanda di isolanti ingegnerizzati.
Lo sviluppo della rete ad altissima tensione in Cina genera una notevole domanda strutturale, mentre l'India sta ampliando le infrastrutture di trasmissione per accogliere la produzione di energia da fonti non fossili. Giappone e Corea del Sud puntano sull'affidabilità della rete e su apparecchiature elettriche avanzate, mentre l'Australia necessita di investimenti nella rete per connettere le risorse rinnovabili. I programmi infrastrutturali sostenuti dal governo e le iniziative di produzione nazionale supportano le catene di approvvigionamento locali, le capacità di qualificazione e gli investimenti in componenti isolanti ad alte prestazioni.
Mercato dei materiali isolanti compositi in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) di circa il 6,5-7,5% fino al 2034, con l'Arabia Saudita a rappresentare il principale centro di domanda. Gli investimenti degli Emirati Arabi Uniti nelle infrastrutture energetiche e la modernizzazione della rete in Sudafrica offrono ulteriori opportunità, mentre il resto della regione Medio Oriente e Africa beneficia di progetti di elettrificazione e generazione di energia.
La domanda della regione è strettamente legata alle infrastrutture energetiche su larga scala, allo sviluppo industriale, ai progetti di energia rinnovabile e all'espansione delle reti di trasmissione. Il caldo intenso, la polvere, l'umidità e l'inquinamento richiedono materiali con elevata resistenza ambientale. L'isolamento composito offre quindi vantaggi nelle applicazioni elettriche esterne, dove i materiali convenzionali possono subire un degrado accelerato. Gli ampi programmi dell'Arabia Saudita nel settore energetico e delle energie rinnovabili offrono prospettive particolarmente promettenti per le apparecchiature ad alta tensione e i relativi componenti isolanti.
Analisi di segmentazione
Tipo
La tipologia è una dimensione fondamentale per la segmentazione, poiché le prestazioni di isolamento dipendono dalla rigidità dielettrica, dalla resistenza termica, dal carico meccanico, dalla resistenza all'umidità, dal metodo di produzione e dall'ambiente operativo. Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 7,5-8,5% nel periodo 2026-2034 , con la resina epossidica e la fibra di vetro che manterranno un'ampia diffusione industriale, mentre la gomma siliconica si espanderà nelle applicazioni per esterni.
- Resina epossidica: La resina epossidica occupa una posizione di rilievo nell'isolamento elettrico rigido grazie alla sua rigidità dielettrica, stabilità dimensionale, adesione e compatibilità con il rinforzo in fibra di vetro. La domanda si concentra nelle apparecchiature ad alta tensione e nei componenti stampati.
- Fibra di vetro: la fibra di vetro fornisce rinforzo meccanico e stabilità dimensionale nelle strutture isolanti composite. La sua importanza strategica aumenta laddove è necessario combinare leggerezza, resistenza alla trazione, resistenza alla fatica e prestazioni elettriche in apparecchiature compatte.
- Gomma siliconica: la gomma siliconica sta acquisendo sempre maggiore importanza per l'isolamento esterno grazie alla sua idrofobicità, resistenza agli agenti atmosferici, stabilità termica e resistenza alla contaminazione, che garantiscono prestazioni affidabili in ambienti di trasmissione e distribuzione esigenti.
- Lana di roccia: La lana di roccia soddisfa i requisiti di isolamento laddove resistenza termica, resistenza al fuoco e caratteristiche dei materiali inorganici sono importanti. La sua utilità è massima laddove gli impianti elettrici richiedono ulteriori proprietà termiche o di gestione del fuoco.
Applicazione
L'applicazione determina le condizioni operative e i requisiti prestazionali imposti ai materiali isolanti. Si prevede che questo segmento crescerà a un tasso annuo composto (CAGR) dell'8,0-9,0% nel periodo 2026-2034 , grazie all'espansione delle reti di trasmissione, alla modernizzazione delle apparecchiature di commutazione e all'aumento del carico elettrico sulle reti di distribuzione.
- Cavi e linee di trasmissione: la domanda è trainata dall'espansione della rete, dall'interconnessione con le energie rinnovabili, dalla trasmissione sotterranea e dai sistemi ad alta tensione. L'isolamento deve resistere a sollecitazioni elettriche, cicli termici, umidità, carichi meccanici e lunghi periodi di servizio.
- Apparecchiature di manovra: Le applicazioni delle apparecchiature di manovra richiedono un isolamento compatto e meccanicamente stabile, in grado di mantenere la separazione dielettrica in condizioni di commutazione, termiche e di guasto. La crescita è supportata dalla modernizzazione delle sottostazioni e dalla crescente diffusione di apparecchiature compatte ad alta tensione.
- Sbarre collettrici: l'isolamento delle sbarre collettrici favorisce una distribuzione elettrica compatta e una gestione affidabile della corrente all'interno di quadri elettrici e apparecchiature di potenza. La loro adozione è favorita dall'elevata densità di potenza, dall'elettrificazione industriale, dalla progettazione modulare delle apparecchiature e dalle architetture elettriche salvaspazio.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Cavi e linee di trasmissione |
Alto |
Espansione della griglia |
Scalatura |
|
quadri elettrici |
Alto |
Apparecchiature di commutazione compatte |
Maturo |
|
Sbarre collettrici |
Mezzo |
Densità di potenza |
Scalatura |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato dei materiali isolanti compositi.
Accelerare la modernizzazione delle reti di trasmissione
Le infrastrutture di trasmissione vengono ampliate e rinnovate man mano che i sistemi elettrici integrano la generazione da fonti rinnovabili, elettrificano la domanda industriale e gestiscono le risorse di generazione concentrate geograficamente. Il Dipartimento dell'Energia degli Stati Uniti ha annunciato un finanziamento di circa 1,9 miliardi di dollari nel 2026 per accelerare l'ammodernamento delle reti di trasmissione, mentre la pianificazione europea indica notevoli esigenze a lungo termine in termini di trasmissione e distribuzione. Questi investimenti aumentano direttamente il bacino di potenziali fornitori di componenti isolanti ad alta tensione utilizzati nelle apparecchiature di trasmissione, nelle sottostazioni e nei relativi quadri elettrici. I materiali compositi possono ridurre il peso dei componenti e migliorare la resistenza alla corrosione, alla contaminazione e alle sollecitazioni meccaniche. I fornitori con comprovata esperienza e qualifiche sono in grado di soddisfare la domanda di sostituzione e di nuove costruzioni, in particolare laddove le aziende di servizi pubblici cercano intervalli di manutenzione più lunghi e una maggiore affidabilità degli asset.
Aumento del carico elettrico derivante dai data center e dall'elettrificazione industriale.
La domanda di energia elettrica proveniente da data center, mobilità elettrica, produzione avanzata ed elettrificazione industriale sta modificando il profilo di carico delle reti elettriche. Carichi elevati e concentrati richiedono sottostazioni aggiuntive, maggiore capacità di trasmissione, apparecchiature di commutazione, trasformatori e sistemi di sbarre collettrici, creando una domanda crescente di materiali isolanti lungo tutta la catena delle apparecchiature elettriche. L'impatto è particolarmente significativo in Nord America, Europa, Cina e India, dove i gestori di rete devono bilanciare i nuovi allacciamenti di carico con i requisiti di affidabilità. Una maggiore densità di potenza favorisce inoltre i materiali che mantengono le prestazioni dielettriche e termiche in design compatti. I produttori in grado di fornire sistemi di isolamento progettati su misura anziché materiali standard possono beneficiare di barriere di qualificazione più elevate e di una maggiore integrazione con i produttori di apparecchiature durante la progettazione e l'approvvigionamento del prodotto.
Espansione della produzione da fonti rinnovabili e interconnessione alla rete
I progetti di generazione solare, eolica, di accumulo e ibrida richiedono un'estesa infrastruttura di trasmissione e sottostazioni per collegare la generazione variabile con i centri di consumo. Il potenziamento della rete è particolarmente importante laddove le risorse rinnovabili si trovano lontano dai centri industriali e abitati. L'isolamento composito beneficia di questo sviluppo, poiché le apparecchiature ad alta tensione devono funzionare in modo affidabile in ambienti esterni, esposte all'inquinamento, alle variazioni di temperatura e all'aumento dell'attività di commutazione. Cina, India, Europa, Australia e Stati Uniti sono centri di domanda particolarmente importanti, poiché le loro strategie energetiche richiedono un sostanziale potenziamento della rete. L'impatto sul mercato si estende oltre le nuove linee di trasmissione, includendo la sostituzione delle apparecchiature di commutazione, l'ammodernamento delle sottostazioni, le apparecchiature compatte e i programmi di retrofit. I fornitori di materiali che combinano prestazioni elettriche con resistenza agli agenti atmosferici ed efficienza di processo avranno probabilmente maggiori opportunità di essere inclusi nelle specifiche.
Mercato dei materiali isolanti compositi: tendenze future
Maggiore adozione di sistemi di isolamento multimateriale avanzati
La prossima fase dello sviluppo dei materiali si concentrerà probabilmente su combinazioni ingegnerizzate piuttosto che su soluzioni di isolamento basate su un singolo materiale. I produttori dovrebbero combinare matrici epossidiche, rinforzi in fibra di vetro, superfici in silicone, cariche minerali e additivi specializzati per ottimizzare la rigidità dielettrica, le prestazioni meccaniche, il comportamento termico, l'idrofobicità e la durabilità ambientale. Tali combinazioni possono ridurre le dimensioni dei componenti, supportando al contempo classi di tensione più elevate e periodi di funzionamento più lunghi. Si prevede inoltre che la simulazione digitale e la produzione automatizzata miglioreranno la coerenza, consentendo un controllo più preciso della distribuzione della resina, dell'orientamento delle fibre, della polimerizzazione e delle tolleranze dimensionali. Nel tempo, la qualificazione dei materiali valuterà sempre più le prestazioni complete del componente in condizioni di stress elettrico, meccanico, termico e ambientale, anziché basarsi su singole proprietà di laboratorio.
Produzione a basso impatto ambientale e progettazione di materiali incentrata sull'elettrificazione.
Si prevede che le considerazioni ambientali influenzeranno maggiormente la formulazione e la produzione di isolanti, man mano che le aziende di servizi pubblici e i produttori di apparecchiature definiranno requisiti di sostenibilità più ampi. I fornitori si concentreranno sempre più su processi a basse emissioni, maggiore durata, minore intensità di materiale, strategie di rinforzo riciclabili e processi produttivi a basso consumo energetico. Allo stesso tempo, i sistemi elettrici richiederanno materiali in grado di supportare tensioni e densità di potenza più elevate senza aumentare proporzionalmente le dimensioni dei componenti. Questa combinazione incoraggerà la ricerca su sistemi di resine ottimizzati, cariche avanzate, formulazioni di silicone migliorate e processi di lavorazione dei compositi più efficienti. I produttori in grado di dimostrare vantaggi misurabili in termini di ciclo di vita, pur mantenendo rigorose prestazioni elettriche, saranno in una posizione migliore nei futuri programmi di qualificazione delle apparecchiature e nei grandi cicli di appalto per le infrastrutture.
Opportunità di mercato per i materiali isolanti compositi
Produzione regionalizzata per componenti critici della rete elettrica
La produzione regionale rappresenta un'opportunità strategica, poiché i lunghi tempi di consegna delle apparecchiature elettriche possono ritardare i progetti di trasmissione e generazione. I fornitori di isolanti possono trarre vantaggio dalla creazione di capacità produttive, di lavorazione, di finitura e di collaudo in prossimità dei principali distretti produttivi. Il Nord America offre opportunità legate agli investimenti nazionali in apparecchiature per la rete elettrica, mentre l'India e il Sud-est asiatico forniscono siti produttivi competitivi in termini di costi per la fornitura nella regione Asia-Pacifico. Anche l'Europa offre opportunità per la produzione di componenti di alta qualità, connesse a progetti di rete avanzati. Gli impianti localizzati possono migliorare l'affidabilità delle consegne, ridurre i rischi logistici, semplificare il supporto alla qualificazione dei clienti e rafforzare la collaborazione durante lo sviluppo delle apparecchiature. I fornitori che combinano la produzione locale con la ricerca centralizzata sui materiali possono potenzialmente raggiungere sia la reattività che la coerenza tecnica nei progetti internazionali.
Soluzioni di isolamento integrate per apparecchiature ad alta tensione
Una seconda opportunità risiede nel passaggio dalla vendita di singoli materiali a pacchetti di isolamento ingegnerizzati che combinano materiali, componenti, lavorazioni meccaniche, collaudi e supporto applicativo. I produttori di apparecchiature richiedono sempre più spesso sistemi di isolamento compatibili con classi di tensione, limiti termici, carichi meccanici, livelli di inquinamento e ambienti di installazione specifici. I fornitori integrati possono partecipare in una fase più precoce dello sviluppo del prodotto e integrarsi nei processi di qualificazione del cliente, creando barriere di passaggio più solide rispetto ai fornitori di materiali standard. Questa opportunità è particolarmente rilevante per quadri elettrici, componenti per trasformatori, apparecchiature di trasmissione e assemblaggi compatti di sbarre collettrici. Investimenti strategici in laboratori di collaudo, ingegneria applicativa, processi automatizzati e strumenti di progettazione digitale possono quindi creare differenziazione, migliorando al contempo la ripetibilità della produzione e riducendo l'onere ingegneristico per i clienti.
Sviluppi recenti
- Ottobre 2025: Saint-Gobain, tramite la sua divisione materiali da costruzione CertainTeed Siding, ha annunciato l'acquisizione di RISE Building Products (RISE), un'azienda statunitense innovativa produttrice di rivestimenti compositi. La tecnologia brevettata di RISE migliora la produzione di rivestimenti realizzati con materiali riciclati. Questa acquisizione fa seguito a una joint venture di successo tra CertainTeed e RISE, avviata all'inizio del 2024.
- Maggio 2025: Tata AutoComp Systems Ltd., azienda indiana leader nella produzione di componenti per autoveicoli, e Katcon Global, leader nei sistemi di scarico, nell'isolamento termico e nei componenti realizzati con materiali avanzati, hanno annunciato una nuova joint venture in Messico per la produzione di materiali compositi avanzati, con particolare attenzione al mercato nordamericano. La joint venture si specializzerà in applicazioni leggere per veicoli passeggeri e commerciali, trattori agricoli, veicoli fuoristrada e segmenti specializzati non automobilistici.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -