
Markt für Computer Microchips: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Computer-Mikrochips (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Produkttyp (Mikroprozessorchip, Schnittstellenchip, Speicherchip, Sonstige); Endnutzer (Unterhaltungselektronik, Automobilindustrie, Gesundheitswesen, Militär und Luft- und Raumfahrt, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00010531
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : July 27, 2026


Marktgröße 2025
33,5 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
87,5 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
11,26 %
Wachstumsrate
Adressierbarer Markt
533,75 Mrd. US-Dollar
(2026–2034)
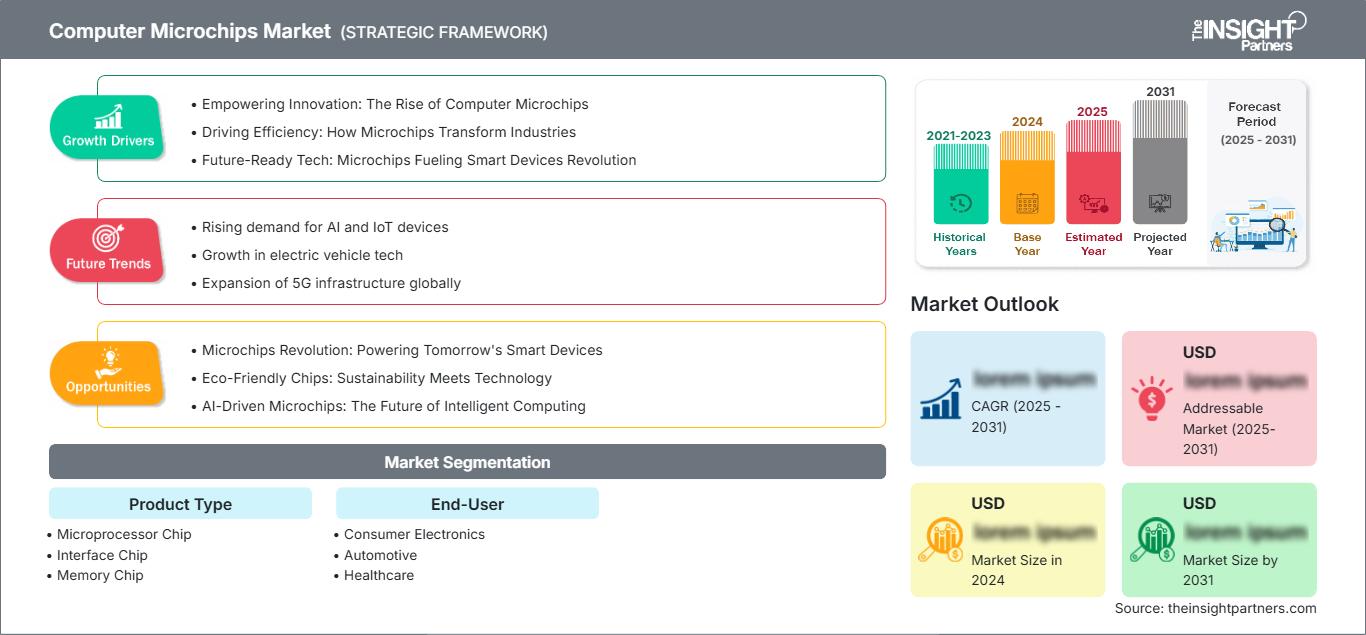
Der Markt für Computer-Mikrochips wurde im Jahr 2025 auf 33,5 Milliarden US-Dollar geschätzt und soll bis 2034 auf 87,5 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,26 % von 2026 bis 2034 entspricht. Der Markt wird durch die steigende Nachfrage nach Computertechnologie, den höheren Halbleiteranteil pro Gerät und den zunehmenden Einsatz in den Bereichen Unterhaltungselektronik, Automobilindustrie, Gesundheitswesen, Militär und Luft- und Raumfahrt geprägt.
Nordamerika wird aufgrund des steigenden Chipbedarfs in Cloud-Computing-Zentren, der Verteidigungselektronik, der Elektrifizierung der Automobilindustrie und der Digitalisierung medizinischer Geräte ein Nachfragewachstum von 10,4 % bis 11,6 % (CAGR) verzeichnen. Das Marktwachstum für Computer-Mikrochips in Nordamerika wird durch die Entwicklung von Design-Ökosystemen, Reshoring-Trends und Foundry-Partnerschaften angetrieben.
Marktanalyse und Einblicke für Computer-Mikrochips
- Nordamerika hielt 2025 einen Marktanteil von 28–32 % und wächst in den Jahren 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,4–11,6 %, unterstützt durch KI-Infrastruktur, Rüstungsbeschaffung, fortschrittliche Automobilplattformen und eine starke Fabless-Designaktivität.
- Die USA repräsentierten 2025 82–86 % Nordamerikas und wachsen mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,6–11,8 %, angeführt von Cloud Computing, Luft- und Raumfahrtelektronik sowie politischen Anreizen für die Halbleiterindustrie.
- Europa wird im Jahr 2025 einen Anteil von 14–18 % haben und wächst mit einer durchschnittlichen jährlichen Wachstumsrate von 8,8–10,0 %. Deutschland, Frankreich, Großbritannien, Italien und Spanien sind die führenden Länder in den Bereichen Automobil, Industrie und Verteidigung.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 43–47 % am Markt für Computer-Mikrochips und expandiert mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,8–13,0 %, angeführt von China, Taiwan, Südkorea, Japan und Indien in den Bereichen Fertigung, Speicher, Auftragsfertigung und Gerätemontage.
- Das größte Segment , Speicherchips, hielt im Jahr 2025 einen Marktanteil von 38–42 % und wächst mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,4–12,6 %, angetrieben von Servern, Smartphones, KI-Beschleunigern und Hochbandbreiten-Rechenarchitekturen.
- Das Wachstumssegment Gesundheitswesen hielt 2025 einen Marktanteil von 8–11 % und wächst mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,6–14,0 %, unterstützt durch vernetzte Diagnostik, Bildgebungssysteme, Wearables und regulierte medizinische Elektronik.
- Detaillierte Analyse der wichtigsten Unternehmen : Advanced Micro Devices, Inc., Analog Devices, Inc., Intel Corporation, MediaTek Inc., NVIDIA Corporation, Qualcomm Technologies, Inc., Samsung Electronics Co., Ltd., Taiwan Semiconductor Manufacturing Company Limited, Texas Instruments Incorporated und United Microelectronics Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die technologische Entwicklung wird Computer-Mikrochips von generischen Silizium-basierten Mikrochips hin zu arbeitslastoptimierten Architekturen, fortschrittlichen Gehäusetechnologien, Chiplet-Technologien und Heterogenität führen. Darüber hinaus wird der Markt für Computer-Mikrochips von der Fertigungsdynamik in Bezug auf Waferkapazität, Automatisierung des elektronischen Designs, Substrate und Spezialisierung auf Prozessknoten beeinflusst. Während Spitzentechnologie-Logik Anwendungen wie KI und Rechenzentren bedient, bleiben ausgereifte Schnittstellen- und Analog-Mikrochips für Automobile, Medizingeräte, Luft- und Raumfahrtplattformen sowie industrielle Steuerungen unerlässlich.
Investitionen konzentrieren sich nun auf geografisch diversifizierte Fertigung, sichere Lieferketten und wertvollere Designkompetenzen. Staatliche Subventionen in den USA, Europa, Japan, Südkorea und Indien haben die Wirtschaftlichkeit von Halbleiterwerken verbessert, während Unternehmen die Versorgung mit ihren kritischen Systemen sicherstellen. Durch Fertigung, Test und Spezialfertigung entstehen neue Standorte, die jedoch nicht zwangsläufig die modernen Halbleiterwerke ersetzen.
Umfang des Marktberichts über Computer-Mikrochips
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 33,5 Milliarden US-Dollar |
| Marktgröße bis 2034 | 87,5 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 11,26 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Computer-Mikrochips
Das Wachstum des Marktes für Computer-Mikrochips wird durch die Rechenleistung, das Training von KI-Modellen, Edge-Computing und die zunehmende Verbreitung vernetzter Geräte angetrieben. Die Nachfrage umfasst sowohl Prozessoren in Hochleistungssystemen als auch Schnittstellenchips für die Datenübertragung und Speicherchips für bandbreitenintensive Anwendungen. Das Angebot wird weiterhin von der Wafer-Produktion, der Gehäusefertigung, der Lithografie und den langwierigen Qualifizierungsprozessen in der Automobil-, Gesundheits-, Verteidigungs- und Luftfahrtindustrie beeinflusst.
Wertschöpfung erfolgt durch geistiges Eigentum, Design, Waferfertigung, Verpackung, Tests und Systemintegration. Halbleiter-Foundries und IDM-Unternehmen konzentrieren sich auf Ausbeute, Weiterentwicklung von Technologieknoten und Spezialprozesstechnologien. Gleichzeitig haben Kunden angesichts der jüngsten Engpässe und ihrer Abhängigkeit von wenigen geografischen Produktionszentren ihre Einkaufsstrategien angepasst.
Der Marktbericht für Computer-Mikrochips zeigt einen Wettbewerb auf, der auf Größe, Architektur, Software-Ökosystemen und Fertigungskapazitäten basiert. NVIDIA Corporation und Advanced Micro Devices, Inc. konkurrieren im Bereich des beschleunigten Rechnens, während Intel Corporation seine Prozess- und Foundry-Kompetenz zurückgewinnen will. Qualcomm Technologies, Inc. und MediaTek Inc. spielen weiterhin eine Schlüsselrolle bei vernetzten Prozessoren, während Analog Devices, Inc. und Texas Instruments Incorporated ihre Schnittstellen- und Signalverarbeitungskapazitäten ausbauen.
Die Kapitalallokation konzentriert sich weiterhin auf fortschrittliche Packaging-Technologien, Chiplet-Strategien, Silizium für KI-Rechenzentren und regionale Fertigungskapazitäten. Samsung Electronics Co., Ltd., Taiwan Semiconductor Manufacturing Company Limited und United Microelectronics Corporation haben ihre Kapazitätsstrategien für fortgeschrittene und etablierte Fertigungstechnologien definiert. Die Differenzierung basiert auf Versorgungssicherheit, Designunterstützung, Energieeffizienz und der Bedienung regulierter Endmärkte.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Computer-Mikrochips: Strategische Einblicke
Regionale Einblicke
Markt für Computer-Mikrochips in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 28–32 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,4–11,6 % wachsen. Der Marktanteil von Computer-Mikrochips in der Region konzentriert sich auf die USA, da Hyperscale-Rechenzentren, KI-Infrastruktur, Verteidigungselektronik und Chipdesign-Cluster eine wiederkehrende Nachfrage nach hochwertigen Prozessoren, Speicherschnittstellen und Spezialhalbleitern erzeugen.
Regionale Förderpolitik verbessert die Fertigungstiefe durch Anreize für Fabriken, fortschrittliche Verpackungstechnologien und die Weiterbildung von Fachkräften. Die Elektrifizierung der Automobilindustrie, Satellitensysteme, medizinische Bildgebung und sichere Kommunikation schaffen neben Konsumgeräten eine diversifizierte Nachfrage. Zulieferer profitieren von der Nähe zu großen Cloud-Kunden und Verteidigungsprogrammen, sind aber weiterhin auf asiatische Fertigungspartner angewiesen, um Spitzentechnologie und Montagekapazitäten zu erhalten.
US-Markt für Computer-Mikrochips
Die USA hielten 2025 einen Marktanteil von 82–86 % in Nordamerika und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,6–11,8 % wachsen. Zu den Nachfragefaktoren zählen der Bau von KI-Servern, die Modernisierung der Verteidigung, elektronische Systeme für die Luft- und Raumfahrt sowie hochentwickelte Medizintechnik. Die Präsenz führender Designhäuser wie NVIDIA Corporation, Advanced Micro Devices, Inc., Intel Corporation, Qualcomm Technologies, Inc. und Analog Devices, Inc. wird die lokale Innovationskraft zusätzlich stärken.
Zu den neuen Anwendungsgebieten zählen Beschleuniger, Hochgeschwindigkeits-Speicherschnittstellen, kundenspezifische Prozessoren und eingebettete Sicherheitssysteme. Obwohl die staatliche Förderung der Halbleiterfertigung Investitionen in Halbleiterfabriken ankurbelt, bleibt die gesamte Lieferkette weiterhin von ausländischen Waferfertigungs- und Verpackungsanlagen abhängig. Käufer prüfen daher mehrere Anbieter, um geopolitischen und lebenszyklusbedingten Herausforderungen zu begegnen.
Europäischer Markt für Computer-Mikrochips
Europa erreichte 2025 einen Marktanteil von 14–18 % und wird voraussichtlich ein jährliches Wachstum zwischen 8,8 % und 10,0 % verzeichnen. Deutschland ist führend in der regionalen Nachfrage, insbesondere durch Automobilelektronik, industrielle Automatisierung und die Elektrifizierung von Antriebssträngen. Großbritannien trägt mit seinen Bereichen Design, Verteidigung und Kommunikation dazu bei, während Frankreich durch Luft- und Raumfahrt, sichere Elektronik und Halbleiteranwendungen für hohe Zuverlässigkeit einen wichtigen Beitrag leistet.
Italien und Spanien gewinnen dank Automobilkomponenten, Industriemaschinen und Steuerungssystemen für erneuerbare Energien an Bedeutung. Aufgrund des politischen Fokus in Europa auf Lieferkettensicherheit investieren Unternehmen in Spezialchips, fortschrittliche Verpackungstechnologien und den Ausbau der Automobilindustrie. Das Wachstum in Europa fällt geringer aus als im asiatisch-pazifischen Raum, da die Produktion von Unterhaltungselektronik noch nicht in großem Umfang erfolgt.
APAC-Markt für Computer-Mikrochips
Die APAC-Region erreichte 2025 einen Marktanteil von 43–47 % und wird voraussichtlich ein Wachstum von 11,8–13,0 % verzeichnen. China treibt die Endnachfrage an, während Taiwan und Südkorea führend bei Halbleiterfertigung und Speicherkapazitäten sind. Japan liefert Materialien, Ausrüstung und Automobilelektronik, und Indien entwickelt Designdienstleistungen, Montage und staatlich geförderte Halbleiterprogramme.
Industriepolitik, Exportdiversifizierung und die Größenordnung der Elektronikfertigung machen den asiatisch-pazifischen Raum zum Produktionszentrum des Marktes für Computer-Mikrochips. Die Lieferkette von Smartphones, Servern, Automobilen und Unterhaltungselektronik ist von den Wafer- und Verpackungskapazitäten der Region abhängig.
Markt für Computer-Mikrochips im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird ein jährliches Wachstum von 9,2–10,4 % prognostiziert, da Saudi-Arabien, die VAE und Südafrika ihre Investitionen in Rechenzentren, Verteidigungselektronik, intelligente Infrastruktur und die Digitalisierung des Gesundheitswesens erhöhen. Die VAE sind führend in der regionalen Einführung von Cloud-, Telekommunikations- und Logistiktechnologien.
Energiediversifizierung, KI-Infrastruktur und staatliche Digitalisierungsprogramme schaffen Nachfrage nach Prozessoren, Speichern und Schnittstellenchips. Südafrika trägt über Telekommunikation, Automatisierung im Bergbau und Medizintechnik dazu bei, während der Rest der MEA-Region weiterhin importabhängig bleibt. Da die lokale Produktion begrenzt ist, sind Vertriebspartnerschaften und die Unterstützung über den gesamten Produktlebenszyklus hinweg entscheidende Wettbewerbsfaktoren.
Segmentierungsanalyse
Produkttyp
Es wird erwartet, dass der Markt für Computer-Mikrochips von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,8–12,0 % wachsen wird, da sein Anwendungsbereich Verarbeitungs-, Speicher- und Schnittstellenfunktionen in vernetzten Systemen umfasst. Die Nachfrage verlagert sich hin zu höherer Rechenleistung, geringerem Stromverbrauch und schnellerer Datenübertragung, während ausgereifte Produkte weiterhin für Steuerung, Sensorik und die Zuverlässigkeit eingebetteter Systeme unerlässlich sind.
- Die Nachfrage nach Mikroprozessorchips ist am größten bei PCs, Servern, eingebetteten Controllern, Fahrzeugen und Verteidigungssystemen, wo Leistung pro Watt, Architekturkompatibilität und Softwareunterstützung die Auswahl der Lieferanten und die Austauschzyklen beeinflussen.
- Schnittstellenchip- Produkte unterstützen Signalumwandlung, Konnektivität, Energiemanagement und Kommunikation zwischen Geräten und sind daher von strategischer Bedeutung für Automobilelektronik, industrielle Automatisierung, Gesundheitssysteme und Luft- und Raumfahrtplattformen.
- Speicherchips bleiben die größte Produktkategorie, da KI-Server, Smartphones, Grafiksysteme und Edge-Geräte eine höhere Kapazität, schnellere Bandbreite und eine engere Integration mit Prozessoren benötigen.
Endbenutzer
Die Endkundennachfrage wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,0–12,2 % steigen, da der Bedarf an Elektronik in den Bereichen Mobilität, Gesundheitswesen, Verteidigung und Konsumgüter zunimmt. Käufer bewerten Chips zunehmend anhand von Kriterien wie Lebenszyklussicherheit, Wärmeleistung, Cybersicherheitsanforderungen und Lieferantenstabilität anstatt allein anhand des Stückpreises.
- Die Unterhaltungselektronik generiert eine hohe Nachfrage durch Smartphones, Computer, Wearables, Spielkonsolen und Smart-Home-Systeme, wobei die Kaufmuster von Aktualisierungszyklen und der Integration neuer Funktionen bestimmt werden.
- Die Akzeptanz in der Automobilindustrie nimmt zu, da Fahrzeuge mit fortschrittlichen Fahrerassistenzsystemen, elektrifizierten Antrieben, Infotainment-, Konnektivitäts- und Sicherheitssystemen ausgestattet werden, die langlebige, qualifizierte Chips mit langfristigen Lieferverpflichtungen erfordern.
- Im Gesundheitswesen werden Chips in der Bildgebung, Diagnostik, Patientenüberwachung, in chirurgischen Geräten und in tragbaren Geräten eingesetzt, wobei Zuverlässigkeit, Miniaturisierung, Datensicherheit und die Einhaltung gesetzlicher Vorschriften die Beschaffungsentscheidungen prägen.
- Die Nachfrage im Militär- und Luftfahrtsektor konzentriert sich auf robuste Prozessoren, sichere Kommunikationssysteme, Avionik, Radar, Satelliten und Missionssysteme, die eine lange Lebensdauer, Strahlungsbeständigkeit und vertrauenswürdige Lieferketten erfordern.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Unterhaltungselektronik |
Hoch |
Edge-KI |
Reifen |
|
Automobil |
Hoch |
Software-Fahrzeuge |
Skalierung |
|
Gesundheitspflege |
Medium |
Vernetzte Pflege |
Skalierung |
|
Militär und Luft- und Raumfahrt |
Medium |
Sicheres Silikon |
Aufkommen |
Markt für Computer-Mikrochips: Wachstumstreiber und Wirkungsanalyse
KI-Infrastruktur steigert die Nachfrage nach fortschrittlichen Siliziumchips
Der steigende Bedarf an Chips, Speicherchips und schnellen Verbindungen für die effiziente Datenübertragung zwischen Beschleunigern, Servern oder Speichern hat den Bedarf an KI-Training und -Inferenz erhöht. Die weltweiten Halbleiterumsätze werden 2025 voraussichtlich 791,7 Milliarden US-Dollar erreichen, was auf die starke Performance der Logik- und Speichersegmente zurückzuführen ist. Dies generiert für den Markt eine direkte Nachfrage nach Hochleistungschips und eine indirekte Nachfrage nach Chips für Energiemanagement, Konnektivität und Temperaturüberwachung.
Automobilelektronik: Wandel hin zu softwaredefinierten Plattformen
Automobile entwickeln sich zu verteilten Computersystemen, in denen Halbleiter die Elektrifizierung von Antriebssträngen, Fahrerassistenzsystemen, Konnektivität, Batteriemanagement, Infotainment und Sicherheitssystemen ermöglichen. Diese Entwicklung führt zu einem höheren Halbleiteranteil pro Fahrzeug und einer Ausweitung der Nachfrage über Mikroprozessoren hinaus auf Schnittstellen- und Speicherbausteine. Darüber hinaus generieren Qualifizierungszyklen für die Automobilindustrie wiederkehrende Einnahmen, da Komponenten auch nach der Markteinführung der Plattformen noch mehrere Jahre produziert werden. Aus Branchensicht bedeutet dies einen steigenden Bedarf an Zuverlässigkeitsprüfungen, Funktionssicherheitsprüfungen und Vereinbarungen zur Lieferkette.
Die Digitalisierung des Gesundheitswesens erhöht den Bedarf an zuverlässigen eingebetteten Chips.
Die Weiterentwicklung der Medizintechnik wird zu vernetzter Diagnostik, intelligenter Bildgebung, Fernüberwachung und miniaturisierten Wearables führen. Diese Anwendungen erfordern energieeffiziente Chips mit sicherer Datenverwaltung, Signalverarbeitungskapazität und zuverlässigem Betrieb unter kontrollierten Bedingungen. Der Markt für Computer-Mikrochips profitiert von einem höheren Wertschöpfungspotenzial, da im Gesundheitswesen Validierung und lebenslanger Support wichtiger sind als rein kostenbasierte Anschaffungen. Chiphersteller mit umfassender Dokumentation und zuverlässigen Produktionsstrategien können vom Wachstum bei Bildgebungsprodukten, Patientenmonitoren, implantatassoziierter Elektronik und patientennaher Diagnostik profitieren.
Markt für Computer-Mikrochips: Zukunftstrends
Chiplet-Architekturen erobern den Massenmarkt der Computertechnik
Die Trends im Markt für Computer-Mikrochips werden zunehmend durch Chiplet-basiertes Design bestimmt. Dabei werden Prozessoren, Speicherschnittstellen und spezialisierte Beschleuniger durch fortschrittliche Gehäuse integriert, anstatt als monolithischer Chip gefertigt zu werden. Dieser Ansatz verbessert die Ausbeute, verkürzt die Entwicklungszyklen und ermöglicht es Unternehmen, verschiedene Prozessknoten in einem Gehäuse zu kombinieren. Im Prognosezeitraum werden Chiplets kundenspezifische KI-, Automobil- und Verteidigungssysteme unterstützen und gleichzeitig die Abhängigkeit von den teuersten High-End-Wafern verringern. Anbieter mit Gehäuse-Ökosystemen, Verbindungsstandards und Design-Tools werden an Einfluss gewinnen.
Sichere und souveräne Lieferketten erhalten strategische Priorität
Der Zugang zu Halbleitern wird von Regierungen und Unternehmen zunehmend als strategisches Anliegen und nicht mehr nur als Beschaffungsfrage betrachtet. Zukünftig liegt der Fokus auf Zuverlässigkeit durch bekannte Halbleiterfertigungsstätten, lokaler Diversifizierung, sicherer Firmware, Exportkontrolle und Verfügbarkeit über die gesamte Lebensdauer. Unternehmen, die Herkunftsnachweise erbringen, über Zweitstandorte verfügen und ihre Produkte für regulierte Bereiche wie Verteidigung, Gesundheitswesen und Infrastruktur anbieten können, dürften von diesem Trend profitieren. Spezialisierung wird weiterhin stattfinden, jedoch zu höheren Preisen.
Marktchancen für Computer-Mikrochips
Lokalisierte fortschrittliche Verpackungskapazität
Fortschrittliche Gehäusetechnologien entwickeln sich zu einem strategischen Engpass, da KI-Prozessoren und speicherintensive Designs dichte Verbindungen, Wärmemanagement und Integration mit hoher Bandbreite erfordern. Marktprognosen für Computer-Mikrochips zeigen, dass Unternehmen, die ihre Gehäusekapazitäten in der Nähe von Entwicklungszentren und Endkunden ausbauen, Logistikrisiken reduzieren und die Anpassungsgeschwindigkeit erhöhen können. Investitionsmöglichkeiten bieten sich unter anderem in Substratpartnerschaften, Testkapazitäten, Wärmeleitmaterialien und Design-for-Packaging-Dienstleistungen. Regionale Gehäusezentren können zudem Abnehmer aus den Bereichen Verteidigung, Automobil und Gesundheitswesen bedienen, die auf zuverlässige Lieferketten angewiesen sind, aber nicht unbedingt eine vollständige, hochmoderne Waferfertigung benötigen.
Spezialchips für regulierte Endmärkte
Die regulierten Branchen bieten aufgrund ihrer hohen Ansprüche an Zuverlässigkeit, Rückverfolgbarkeit und Langlebigkeit des Produktlebenszyklus großes Potenzial. Kunden aus dem Gesundheitswesen, der Militär-/Luft- und Raumfahrtindustrie sowie der Automobilindustrie benötigen Chips, die den Anforderungen an Sicherheit, Rückverfolgbarkeit und Umweltauflagen gerecht werden. Zulieferer können robuste Prozessoren, Schnittstellen, Sicherheitscontroller und Speicher mit verlängerter Lebensdauer entwickeln. Diese Chance unterscheidet sich von der Unterhaltungselektronik, da hier keine häufigen Aktualisierungen und Qualifizierungen erforderlich sind.
Aktuelle Entwicklungen
- Juni 2026: Die NVIDIA Corporation gab bekannt, dass die Taiwan Semiconductor Manufacturing Company Limited die beschleunigte Datenverarbeitung und KI von NVIDIA in den Bereichen Lithographie, Prozesssimulation, fortschrittliche Prozesssteuerung und automatisierte Fehlerinspektion einsetzt, um die Produktivität der Halbleiterfabrik und das Lernvermögen hinsichtlich der Ausbeute für die fortschrittliche Halbleiterproduktion zu verbessern.
- Juni 2026: IBM (NYSE: IBM) präsentierte einen bedeutenden Durchbruch in der Halbleitertechnologie mit der Einführung der weltweit ersten Chiptechnologie unter einem Nanometer (nm). Diese zeichnet sich durch eine revolutionäre Transistorarchitektur im 0,7-nm-Bereich (7 Ångström) aus. Dieser Erfolg markiert einen Meilenstein für eine Branche, die an die physikalischen Grenzen der herkömmlichen Chip-Skalierung stößt. Halbleiter spielen eine entscheidende Rolle in nahezu allen Bereichen – von Computern über Haushaltsgeräte und Kommunikationsgeräte bis hin zu Transportsystemen und kritischer Infrastruktur.
- Juni 2026: Microsoft stellte Majorana 2 vor, einen neuen Quantencomputer-Chip und Nachfolger des für 2025 geplanten Quantenprozessors Majorana 1. Auf der Microsoft Build 2026 erklärte das Unternehmen, der neue Chip sei mithilfe von KI-Tools entwickelt worden und stelle einen wichtigen Schritt hin zum Bau kommerziell nutzbarer Quantencomputer dar.
Häufig gestellte Fragen

Naveen ist ein erfahrener Experte für Marktforschung und Unternehmensberatung mit über zwölf Jahren Berufserfahrung in der Durchführung strategischer Marktstudien, der Bereitstellung fundierter Marktinformationen (Market Intelligence) und der Entwicklung maßgeschneiderter Unternehmensberatungslösungen für verschiedene Branchen. Seine Kernkompetenzen umfassen die Bereiche Elektronik, Technologie, industrielle Automatisierung, Banken, Finanzdienstleistungen und Versicherungen (BFSI), Automobilindustrie sowie Luft- und Raumfahrt. Zu seinen Spezialgebieten gehören die Marktanalyse und -bewertung, Wettbewerbsanalyse (Competitive Intelligence), Branchenbenchmarking, Entwicklung von Wachstumsstrategien, Markteintrittsanalysen sowie die Bewertung neuer Geschäftsmöglichkeiten. Mit seinem umfassenden Branchenwissen und seiner strategischen Beratungskompetenz unterstützt er Unternehmen dabei, Marktpotenziale zu identifizieren und fundierte Geschäftsentscheidungen zu treffen.
In seiner Position als Associate Vice President leitet Naveen komplexe Marktforschungs- und Unternehmensberatungsprojekte, betreut die Beziehungen zu wichtigen Stakeholdern und verantwortet das gesamte Projektmanagement – von der strategischen Planung über die Durchführung bis hin zur erfolgreichen Bereitstellung der Projektergebnisse. Im Laufe seiner Karriere hat er zahlreiche Marktforschungs- und Beratungsprojekte für Kunden aus unterschiedlichen Branchen und geografischen Regionen erfolgreich umgesetzt. Dabei unterstützt er Unternehmen bei der Identifizierung neuer Marktchancen, der Analyse von Wettbewerbsdynamiken, der Bewertung von Investitionspotenzialen sowie der Entwicklung fundierter strategischer Entscheidungen. Sein analytischer und ergebnisorientierter Beratungsansatz ermöglicht es ihm, komplexe Marktanforderungen zu verstehen und praxisorientierte Lösungen zur Stärkung der Wettbewerbsfähigkeit seiner Kunden zu entwickeln.
Naveen verfügt über einen Bachelorabschluss in Elektronik und Kommunikationstechnik von der Visvesvaraya Technological University (VTU) im indischen Bundesstaat Karnataka sowie einen Master of Business Administration (MBA) mit den Schwerpunkten Marketing und Operations Management von der Manipal University. Durch die Kombination aus fundiertem technischem Fachwissen, umfassender branchenübergreifender Expertise und langjähriger Erfahrung in der strategischen Unternehmensberatung ist er in der Lage, komplexe Marktdaten in aussagekräftige, praxisorientierte und umsetzbare Handlungsempfehlungen zu übersetzen. Damit unterstützt er Unternehmen bei der Identifizierung nachhaltiger Wachstumschancen, der Optimierung ihrer Marktpositionierung und der Entwicklung langfristiger Unternehmensstrategien, die auf ihre individuellen Geschäftsziele und Marktanforderungen abgestimmt sind.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -