
Mercato del microchips informatici: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei microchip per computer (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di prodotto (chip microprocessore, chip di interfaccia, chip di memoria, altri); utente finale (elettronica di consumo, settore automobilistico, sanitario, militare e aerospaziale, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00010531
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : July 27, 2026


Dimensioni del mercato nel 2025
33,5 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
87,5 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
11,26 %
Tasso di crescita
Mercato di riferimento
533,75 miliardi di dollari USA
(2026-2034)
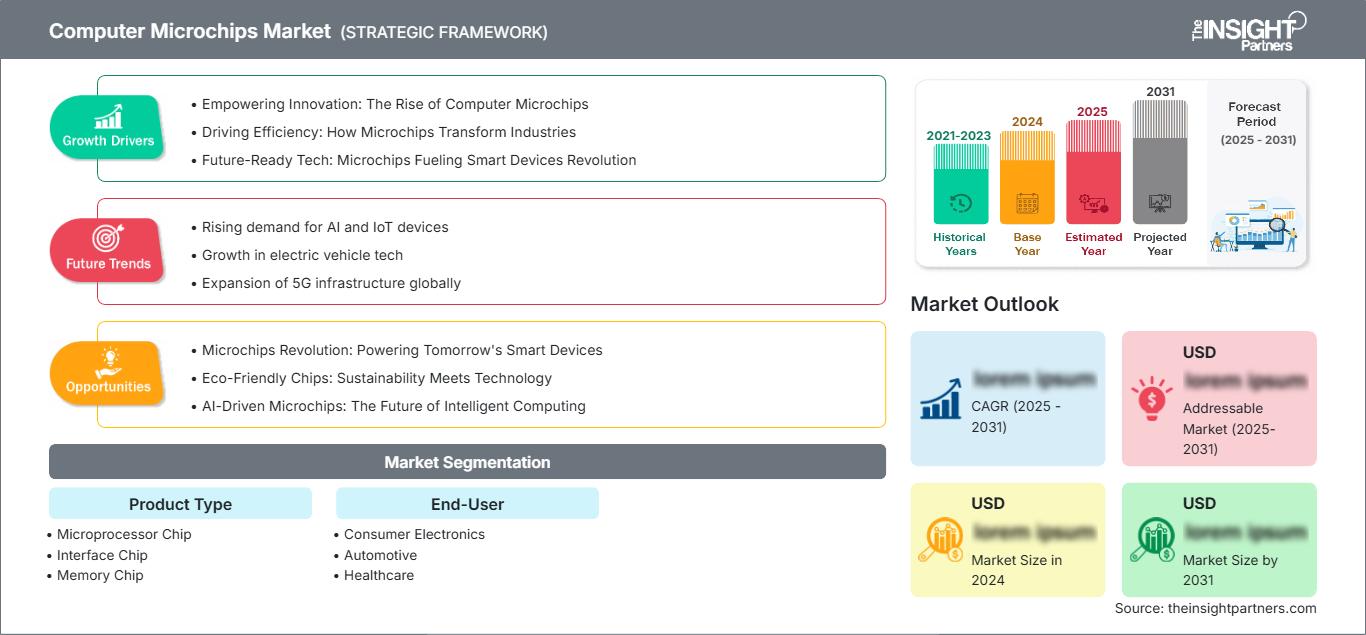
Il mercato dei microchip per computer aveva un valore di 33,5 miliardi di dollari nel 2025 e si prevede che raggiungerà gli 87,5 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) dell'11,26% dal 2026 al 2034. Il mercato è plasmato dall'accelerazione della domanda di elaborazione, dal maggiore contenuto di semiconduttori per dispositivo e dalla crescente diffusione nei settori dell'elettronica di consumo, dell'automotive, della sanità, della difesa e dell'aerospazio.
Il Nord America assisterà a un'espansione della domanda grazie alla crescente intensità di chip nei centri di cloud computing, nell'elettronica per la difesa, nell'elettrificazione dell'industria automobilistica e nella digitalizzazione dei dispositivi medici, con un tasso di crescita annuo composto (CAGR) compreso tra il 10,4% e l'11,6%. Le dimensioni del mercato nordamericano dei microchip per computer sono trainate dallo sviluppo di ecosistemi di progettazione, dalle tendenze al reshoring e dalle partnership con le fonderie.
Analisi e approfondimenti sul mercato dei microchip per computer
- Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 28% e il 32% e sta crescendo a un tasso annuo composto (CAGR) del 10,4-11,6% nel periodo 2026-2034, grazie alle infrastrutture per l'intelligenza artificiale, agli appalti per la difesa, alle piattaforme automobilistiche avanzate e alla forte attività di progettazione fabless.
- Nel 2025 gli Stati Uniti rappresentavano l'82-86% del Nord America e stavano crescendo a un tasso annuo composto (CAGR) del 10,6-11,8%, trainati dal cloud computing, dall'elettronica aerospaziale e dagli incentivi politici per i semiconduttori.
- Nel 2025 l'Europa ha rappresentato una quota di mercato compresa tra il 14% e il 18%, con una crescita annua composta (CAGR) dell'8,8-10,0%, guidata da Germania, Francia, Regno Unito, Italia e Spagna nei settori automobilistico, industriale e della difesa.
- Nel 2025, la regione Asia-Pacifico ha conquistato una quota di mercato dei microchip per computer pari al 43-47% e si sta espandendo a un tasso di crescita annuo composto (CAGR) dell'11,8-13,0%, trainata da Cina, Taiwan, Corea del Sud, Giappone e India nei settori della produzione, delle memorie, delle fonderie e dell'assemblaggio di dispositivi.
- Nel 2025, il segmento più ampio dei chip di memoria deteneva una quota di mercato compresa tra il 38% e il 42%, con una crescita annua composta (CAGR) dell'11,4-12,6%, trainata da server, smartphone, acceleratori di intelligenza artificiale e architetture di calcolo ad alta larghezza di banda.
- Il segmento ad alta crescita Healthcare deteneva una quota di mercato compresa tra l'8% e l'11% nel 2025 e sta crescendo a un tasso annuo composto (CAGR) del 12,6-14,0%, supportato da diagnostica connessa, sistemi di imaging, dispositivi indossabili ed elettronica medicale regolamentata.
- Aziende chiave analizzate nel dettaglio : Advanced Micro Devices, Inc., Analog Devices, Inc., Intel Corporation, MediaTek Inc., NVIDIA Corporation, Qualcomm Technologies, Inc., Samsung Electronics Co., Ltd., Taiwan Semiconductor Manufacturing Company Limited, Texas Instruments Incorporated e United Microelectronics Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'evoluzione delle tendenze tecnologiche porterà i microchip per computer ad abbandonare i microchip generici basati sul silicio a favore di architetture ottimizzate per i carichi di lavoro, packaging avanzato, tecnologie a chiplet ed eterogeneità. Inoltre, il mercato dei microchip per computer sarà influenzato dalle dinamiche di produzione relative alla capacità dei wafer, all'automazione della progettazione elettronica, ai substrati e alla specializzazione dei nodi di processo. Poiché la logica all'avanguardia si rivolge ad applicazioni come l'intelligenza artificiale e i data center, i microchip analogici e di interfaccia a nodo maturo continuano ad essere necessari per automobili, dispositivi medici, piattaforme aerospaziali e controlli industriali.
Gli investimenti si stanno ora concentrando sulla produzione geograficamente diversificata, su catene di approvvigionamento sicure e su capacità di progettazione più preziose. I sussidi governativi negli Stati Uniti, in Europa, in Giappone, in Corea del Sud e in India hanno migliorato la redditività degli stabilimenti di produzione, mentre le aziende si stanno assicurando la fornitura dei loro sistemi critici. Le aree geografiche stanno emergendo grazie alla produzione, al collaudo e alla produzione specializzata, ma non necessariamente sostituendo gli stabilimenti di produzione di nodi avanzati.
Ambito del rapporto sul mercato dei microchip per computer
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 33,5 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 87,5 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 11,26% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei microchip per computer
La crescita del mercato dei microchip per computer è trainata dalla densità di calcolo, dall'addestramento di modelli di intelligenza artificiale, dall'inferenza edge e dalla proliferazione di dispositivi connessi. Questa domanda comprende sia processori in sistemi ad alte prestazioni, sia chip di interfaccia per il trasferimento dati, sia chip di memoria per carichi di lavoro ad alta intensità di banda. L'offerta è ancora influenzata dalla produzione di wafer, dal packaging, dalla litografia e dalle lunghe fasi di qualificazione nei settori automobilistico, sanitario, della difesa e aerospaziale.
La creazione di valore avviene attraverso la proprietà intellettuale, la progettazione, la produzione di wafer, il confezionamento, il collaudo e l'integrazione di sistemi. Le fonderie di semiconduttori e le aziende IDM si concentrano su rese, progressi tecnologici e tecnologie di processo specializzate. Allo stesso tempo, i clienti hanno rivisto i propri approcci di acquisto alla luce delle recenti carenze e della loro vulnerabilità a ristretti centri di produzione geografici.
Il rapporto sul mercato dei microchip per computer rivela la concorrenza basata su scala, architettura, ecosistemi software e capacità di fabbricazione. NVIDIA Corporation e Advanced Micro Devices, Inc. competono nel settore del calcolo accelerato, mentre Intel Corporation cerca di recuperare le proprie capacità di processo e di fonderia. Qualcomm Technologies, Inc. e MediaTek Inc. continuano a svolgere un ruolo chiave nei processori connessi, mentre Analog Devices, Inc. e Texas Instruments Incorporated rafforzano le proprie capacità di interfaccia e di gestione della catena del segnale.
L'allocazione del capitale continua a concentrarsi su tecnologie di packaging avanzate, strategie per i chiplet, silicio per data center AI e capacità produttive regionali. Samsung Electronics Co., Ltd., Taiwan Semiconductor Manufacturing Company Limited e United Microelectronics Corporation hanno definito le proprie strategie di capacità produttiva nei nodi tecnologici avanzati e maturi. La differenziazione si basa sulla garanzia di fornitura, sulla possibilità di progettazione, sulle prestazioni energetiche e sull'assistenza ai mercati finali regolamentati.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei microchip per computer: approfondimenti strategici
Approfondimenti regionali
Mercato dei microchip per computer in Nord America
Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 28% e il 32% e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,4-11,6% fino al 2034. La quota di mercato dei microchip per computer nella regione è concentrata negli Stati Uniti, poiché i data center hyperscale, le infrastrutture per l'intelligenza artificiale, l'elettronica per la difesa e i cluster di progettazione di chip creano una domanda ricorrente di processori, interfacce di memoria e semiconduttori speciali di alto valore.
Il sostegno politico regionale sta migliorando la capacità produttiva attraverso incentivi per stabilimenti di produzione, packaging avanzato e sviluppo della forza lavoro. L'elettrificazione del settore automobilistico, i sistemi satellitari, la diagnostica per immagini e le comunicazioni sicure aggiungono una domanda diversificata che va oltre i dispositivi di consumo. I fornitori beneficiano della vicinanza a grandi clienti del settore cloud e a programmi di difesa, ma dipendono ancora da partner produttivi con sede in Asia per la capacità di produzione all'avanguardia e di assemblaggio.
Mercato statunitense dei microchip per computer
Nel 2025, gli Stati Uniti rappresentavano l'82-86% della quota di mercato nordamericana e cresceranno a un tasso annuo composto (CAGR) del 10,6-11,8%. Tra i fattori che contribuiscono alla domanda figurano la costruzione di server per l'intelligenza artificiale, l'ammodernamento del settore della difesa, i sistemi elettronici aerospaziali e le sofisticate apparecchiature mediche. La presenza di importanti aziende di progettazione come NVIDIA Corporation, Advanced Micro Devices, Inc., Intel Corporation, Qualcomm Technologies, Inc. e Analog Devices, Inc. stimolerà ulteriormente l'innovazione a livello locale.
Tra le aree di applicazione emergenti figurano acceleratori, interfacce di memoria ad alta velocità, processori personalizzati e sistemi embedded per la sicurezza. Sebbene il sostegno del governo federale alla produzione di semiconduttori stia promuovendo gli investimenti negli stabilimenti di produzione, l'intera catena di approvvigionamento rimane dipendente dagli impianti di fabbricazione e confezionamento di wafer all'estero. Gli acquirenti stanno valutando più fornitori per affrontare le sfide geopolitiche e del ciclo di vita.
Mercato europeo dei microchip per computer
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 14% e il 18% e si prevedeva che registrasse un tasso di crescita annuo composto (CAGR) tra l'8,8% e il 10%. La Germania è leader nella domanda regionale grazie all'elettronica automobilistica, all'automazione industriale e all'elettrificazione dei sistemi di propulsione. Il Regno Unito contribuisce con i settori della progettazione, della difesa e delle comunicazioni, mentre la Francia è presente con i settori aerospaziale, dell'elettronica di sicurezza e delle applicazioni di semiconduttori ad alta affidabilità.
Italia e Spagna stanno emergendo grazie ai componenti per autoveicoli, ai macchinari industriali e ai sistemi di controllo per le energie rinnovabili. Data l'attenzione politica europea sulla sicurezza della catena di approvvigionamento, le aziende stanno investendo in chip speciali, packaging avanzato e capacità produttiva nel settore automobilistico. Il tasso di crescita in Europa è inferiore a quello dell'Asia-Pacifico, poiché la produzione di elettronica di consumo non raggiunge volumi elevati.
Mercato dei microchip per computer nella regione Asia-Pacifico
Nel 2025, la regione APAC deteneva una quota di mercato del 43-47% e si prevedeva un tasso di crescita dell'11,8-13%. La Cina trainava la domanda finale, mentre Taiwan e la Corea del Sud erano all'avanguardia per quanto riguarda le fonderie e le capacità nel settore delle memorie. Il Giappone forniva materiali, attrezzature ed elettronica per il settore automobilistico, mentre l'India stava sviluppando servizi di progettazione, assemblaggio e programmi di finanziamento governativo per i semiconduttori.
Le politiche industriali, la diversificazione delle esportazioni e la scala della produzione di elettronica rendono l'area Asia-Pacifico il polo produttivo del mercato dei microchip per computer. La catena di approvvigionamento di smartphone, server, automobili e dispositivi elettronici di consumo dipende dalle capacità di produzione di wafer e di confezionamento della regione.
Mercato dei microchip per computer in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 9,2-10,4%, grazie ai crescenti investimenti di Arabia Saudita, Emirati Arabi Uniti e Sudafrica in data center, elettronica per la difesa, infrastrutture intelligenti e digitalizzazione del settore sanitario. Gli Emirati Arabi Uniti sono all'avanguardia nell'adozione di queste tecnologie a livello regionale, grazie ai loro programmi in ambito cloud, telecomunicazioni e logistica.
La diversificazione energetica, le infrastrutture per l'intelligenza artificiale e i programmi digitali nazionali stanno creando domanda di processori, memorie e chip di interfaccia. Il Sudafrica contribuisce attraverso i settori delle telecomunicazioni, dell'automazione mineraria e delle apparecchiature mediche, mentre il resto del Medio Oriente e dell'Africa rimane dipendente dalle importazioni. La produzione locale è limitata, pertanto le partnership di distribuzione e il supporto per l'intero ciclo di vita del prodotto sono fattori competitivi fondamentali.
Analisi di segmentazione
Tipo di prodotto
Si prevede che la tipologia di prodotto crescerà a un CAGR del 10,8-12,0% dal 2026 al 2034, poiché l'ambito del mercato dei microchip per computer copre le funzioni di elaborazione, memoria e interfaccia nei sistemi connessi. La domanda si sta spostando verso una maggiore densità di calcolo, un minore consumo energetico e un trasferimento dati più veloce, mentre i prodotti con nodi maturi rimangono essenziali per il controllo, il rilevamento e l'affidabilità dei sistemi embedded.
- La domanda di chip per microprocessori è più elevata nei settori dei PC, dei server, dei controller embedded, dei veicoli e dei sistemi di difesa, dove le prestazioni per watt, la compatibilità architetturale e il supporto software influenzano la selezione dei fornitori e i cicli di sostituzione.
- I prodotti Interface Chip supportano la conversione del segnale, la connettività, la gestione dell'alimentazione e la comunicazione tra dispositivi, risultando strategicamente importanti per l'elettronica automobilistica, l'automazione industriale, i sistemi sanitari e le piattaforme aerospaziali.
- I chip di memoria rimangono la categoria di prodotto più ampia perché i server AI, gli smartphone, i sistemi grafici e i dispositivi edge richiedono maggiore capacità, larghezza di banda più elevata e una più stretta integrazione con i processori.
Utente finale
Si prevede che la domanda degli utenti finali crescerà a un tasso di crescita annuo composto (CAGR) dell'11,0-12,2% nel periodo 2026-2034, a causa dell'aumento dell'intensità di componenti elettronici nei settori della mobilità, della sanità, della difesa e dei beni di consumo. Gli acquirenti valutano sempre più i chip in base alla garanzia del ciclo di vita, alle prestazioni termiche, ai requisiti di sicurezza informatica e alla resilienza dei fornitori, piuttosto che basandosi esclusivamente sul prezzo unitario.
- Il settore dell'elettronica di consumo genera un'elevata domanda grazie a smartphone, computer, dispositivi indossabili, console per videogiochi e sistemi per la casa intelligente, con modelli di acquisto guidati da cicli di aggiornamento e integrazione delle funzionalità.
- L'adozione di questa tecnologia nel settore automobilistico è in espansione, poiché i veicoli integrano sistemi avanzati di assistenza alla guida, propulsori elettrificati, sistemi di infotainment, connettività e sicurezza che richiedono chip durevoli e qualificati, con impegni di fornitura a lungo termine.
- Il settore sanitario utilizza chip in dispositivi di imaging, diagnostica, monitoraggio dei pazienti, dispositivi chirurgici e dispositivi indossabili, dove affidabilità, miniaturizzazione, sicurezza dei dati e conformità normativa influenzano le decisioni di acquisto.
- La domanda nei settori militare e aerospaziale si concentra su processori robusti, comunicazioni sicure, avionica, radar, satelliti e sistemi di missione che richiedono cicli di vita prolungati, tolleranza alle radiazioni e catene di approvvigionamento affidabili.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Elettronica di consumo |
Alto |
Intelligenza artificiale Edge |
Maturo |
|
Automobilistico |
Alto |
Veicoli software |
Scalatura |
|
Assistenza sanitaria |
Mezzo |
Assistenza connessa |
Scalatura |
|
Settore militare e aerospaziale |
Mezzo |
Silicio sicuro |
Emergenti |
Fattori di crescita e analisi del loro impatto sul mercato dei microchip per computer.
L'infrastruttura per l'intelligenza artificiale aumenta la domanda di silicio avanzato.
La crescente necessità di chip, chip di memoria e interconnessioni veloci per trasferire efficacemente i dati da un acceleratore all'altro, al server o allo storage, ha aumentato l'esigenza di addestramento e inferenza dell'IA. Nel 2025, il fatturato globale del settore dei semiconduttori ha raggiunto i 791,7 miliardi di dollari, grazie alle solide performance dei segmenti logico e di memoria. Questo ha generato una domanda diretta di chip ad alte prestazioni e una domanda indiretta di chip per la gestione dell'alimentazione, la connettività e il monitoraggio termico.
L'elettronica automobilistica si orienta verso piattaforme definite dal software.
Le automobili si stanno trasformando in sistemi di elaborazione distribuiti in cui i semiconduttori consentono l'elettrificazione dei propulsori, dei sistemi di assistenza alla guida, della connettività, della gestione delle batterie, dell'infotainment e dei sistemi di sicurezza. Questa evoluzione porta a un maggiore contenuto di semiconduttori per veicolo, nonché all'espansione della domanda oltre i microprocessori, includendo dispositivi di interfaccia e di memoria. Inoltre, i cicli di qualificazione per l'industria automobilistica generano ricavi ricorrenti, poiché i componenti rimangono in produzione per diversi anni anche dopo il lancio delle piattaforme. Dal punto di vista industriale, l'effetto sul mercato si traduce in una crescente necessità di test di affidabilità, sicurezza funzionale e accordi sulla catena di fornitura.
La digitalizzazione del settore sanitario aumenta la necessità di chip integrati affidabili.
L'evoluzione della tecnologia medica porterà a diagnostica connessa, imaging intelligente, monitoraggio remoto e dispositivi indossabili miniaturizzati. Queste applicazioni richiedono chip efficienti dal punto di vista energetico, in grado di gestire i dati in modo sicuro, con capacità di elaborazione del segnale e affidabili in condizioni operative controllate. L'effetto sul mercato dei microchip per computer è quello di un mercato di valore crescente, poiché le esigenze del settore sanitario sono più orientate alla validazione e al supporto a lungo termine che all'acquisto basato sul costo. I fornitori di chip con documentazione e strategie di produzione affidabili possono beneficiare della crescita dei prodotti di imaging, dei monitor per pazienti, dell'elettronica associata agli impianti e della diagnostica point-of-care.
Tendenze future del mercato dei microchip per computer
Le architetture a chiplet si affermano nell'informatica di massa.
Le tendenze del mercato dei microchip per computer sono sempre più definite dalla progettazione basata su chiplet, in cui processori, interfacce di memoria e acceleratori specializzati sono integrati tramite packaging avanzato anziché essere realizzati come un unico die monolitico. Questo approccio migliora la resa, riduce i cicli di progettazione e consente alle aziende di combinare diversi nodi di processo in un unico package. Nel periodo di previsione, i chiplet supporteranno sistemi personalizzati per l'intelligenza artificiale, il settore automobilistico e la difesa, riducendo al contempo la dipendenza dai wafer di ultima generazione più costosi. I fornitori con ecosistemi di packaging, standard di interconnessione e strumenti di progettazione acquisiranno maggiore influenza.
Le catene di approvvigionamento sicure e sovrane acquisiscono priorità strategica
L'accesso ai semiconduttori viene ora considerato una questione strategica, non più solo una questione di approvvigionamento, da parte di governi e clienti aziendali. In futuro, l'attenzione si concentrerà sull'affidabilità garantita da stabilimenti di produzione affidabili, sulla diversificazione locale, sulla sicurezza del firmware, sul controllo delle esportazioni e sulla disponibilità per l'intero ciclo di vita del prodotto. Le aziende in grado di offrire garanzie di origine, di disporre di sedi secondarie e di proporre i propri prodotti per l'utilizzo in settori regolamentati come la difesa, la sanità e le infrastrutture, saranno probabilmente quelle che trarranno maggior vantaggio da questa tendenza. La specializzazione continuerà a esistere, ma a un costo più elevato.
Opportunità di mercato per i microchip per computer
Capacità di confezionamento avanzato localizzata
Il packaging avanzato sta diventando un collo di bottiglia strategico, poiché i processori AI e i progetti ad alta intensità di memoria richiedono interconnessioni dense, gestione termica e integrazione ad alta larghezza di banda. Le previsioni di mercato sui microchip per computer indicano che le aziende in grado di espandere la capacità di packaging in prossimità dei centri di progettazione e dei clienti finali possono ridurre il rischio logistico e migliorare la velocità di personalizzazione. Le opportunità di investimento includono partnership per i substrati, capacità di test, materiali termici e servizi di progettazione per il packaging. Gli hub regionali di packaging possono anche servire acquirenti dei settori della difesa, automobilistico e sanitario che necessitano di catene di approvvigionamento affidabili senza necessariamente richiedere una produzione di wafer all'avanguardia completa.
Chip speciali per mercati finali regolamentati
I settori regolamentati presentano un grande potenziale grazie alla loro attenzione per l'affidabilità, la tracciabilità e la lunga durata del ciclo di vita del prodotto. I clienti del settore sanitario, del mercato militare/aerospaziale e del mercato automobilistico necessitano di chip che soddisfino i requisiti di sicurezza, tracciabilità e normative ambientali. I fornitori possono sviluppare processori, interfacce, controller di sicurezza e memorie robusti con un ciclo di vita esteso. Questa opportunità si differenzia da quella offerta dai dispositivi elettronici di consumo per la minore necessità di aggiornamenti frequenti e per la minore dipendenza dalle certificazioni.
Sviluppi recenti
- Giugno 2026: NVIDIA Corporation ha annunciato che Taiwan Semiconductor Manufacturing Company Limited sta utilizzando la tecnologia di calcolo accelerato e l'intelligenza artificiale di NVIDIA in diverse fasi della litografia, della simulazione di processo, del controllo avanzato dei processi e dell'ispezione automatizzata dei difetti, migliorando la produttività degli impianti e l'apprendimento della resa produttiva per la fabbricazione di semiconduttori avanzati.
- Giugno 2026: IBM (NYSE: IBM) ha presentato un'importante innovazione nel settore dei semiconduttori con l'introduzione della prima tecnologia di chip al mondo inferiore a 1 nanometro (nm), caratterizzata da una rivoluzionaria architettura a transistor al nodo di 0,7 nm, ovvero 7 angstrom. Questo risultato rappresenta una pietra miliare per un settore che si trova ad affrontare i limiti fisici della miniaturizzazione tradizionale dei chip. I semiconduttori svolgono un ruolo fondamentale in svariati ambiti, dall'informatica agli elettrodomestici, dai dispositivi di comunicazione ai sistemi di trasporto e alle infrastrutture critiche.
- Giugno 2026: Microsoft ha presentato Majorana 2, un nuovo chip per il calcolo quantistico, successore del processore quantistico Majorana 1, risalente al 2025. Durante il Microsoft Build 2026, l'azienda ha dichiarato che il nuovo chip è stato sviluppato con l'ausilio di strumenti di intelligenza artificiale e rappresenta un passo importante verso la realizzazione di computer quantistici commercialmente validi.
Domande frequenti

Naveen è un esperto professionista nel campo delle ricerche di mercato e della consulenza direzionale, con oltre 12 anni di esperienza nella realizzazione di ricerche strategiche, analisi di mercato (Market Intelligence) e soluzioni di consulenza aziendale in diversi settori industriali. Le sue principali aree di competenza comprendono l'elettronica, la tecnologia, l'automazione industriale, il settore bancario, i servizi finanziari e assicurativi (BFSI), l'industria automobilistica e il settore aerospaziale. È specializzato nella valutazione dei mercati, nell'analisi della concorrenza (Competitive Intelligence), nel benchmarking settoriale, nello sviluppo di strategie di crescita, nell'analisi delle opportunità di ingresso in nuovi mercati e nella valutazione delle opportunità commerciali.
Nel ruolo di Vicepresidente Associato (Associate Vice President), Naveen guida complessi progetti di ricerca di mercato e consulenza strategica, gestisce le relazioni con i principali stakeholder e supervisiona l'intero ciclo di vita dei progetti, dalla pianificazione iniziale fino alla consegna dei risultati. Nel corso della sua carriera, ha portato a termine con successo numerosi progetti di ricerca e consulenza per clienti appartenenti a diversi settori e aree geografiche, aiutando le organizzazioni a individuare nuove opportunità di mercato, comprendere le dinamiche competitive, valutare il potenziale degli investimenti e prendere decisioni strategiche informate. Grazie al suo approccio analitico e orientato ai risultati, contribuisce a supportare le aziende nell'elaborazione di strategie efficaci e nel rafforzamento della loro competitività.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Telecomunicazioni presso la Visvesvaraya Technological University (VTU), nello Stato del Karnataka, in India, e un Master in Business Administration (MBA) con specializzazione in Marketing e Gestione delle Operazioni presso la Manipal University. La combinazione di solide competenze tecniche, una vasta conoscenza interdisciplinare e una significativa esperienza nella consulenza strategica gli consente di trasformare dati di mercato complessi in informazioni strategiche concrete e indicazioni operative. Attraverso questa capacità, supporta le imprese nell'individuazione delle opportunità di crescita, nel miglioramento della competitività e nella definizione di piani strategici a lungo termine, contribuendo al raggiungimento degli obiettivi aziendali e a uno sviluppo sostenibile del business.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -