
コンピュータマイクロチップ市場:規模・シェア・予測 2034
コンピュータマイクロチップ市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品タイプ別(マイクロプロセッサチップ、インターフェースチップ、メモリチップ、その他)、エンドユーザー別(家電、自動車、ヘルスケア、軍事・航空宇宙、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00010531
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : July 27, 2026


2025年の市場規模
335 億米ドル
基準年値
2034年の予測
875 億米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
11.26 %
成長率
対象市場
5337億5000 万米ドル
(2026年~2034年)
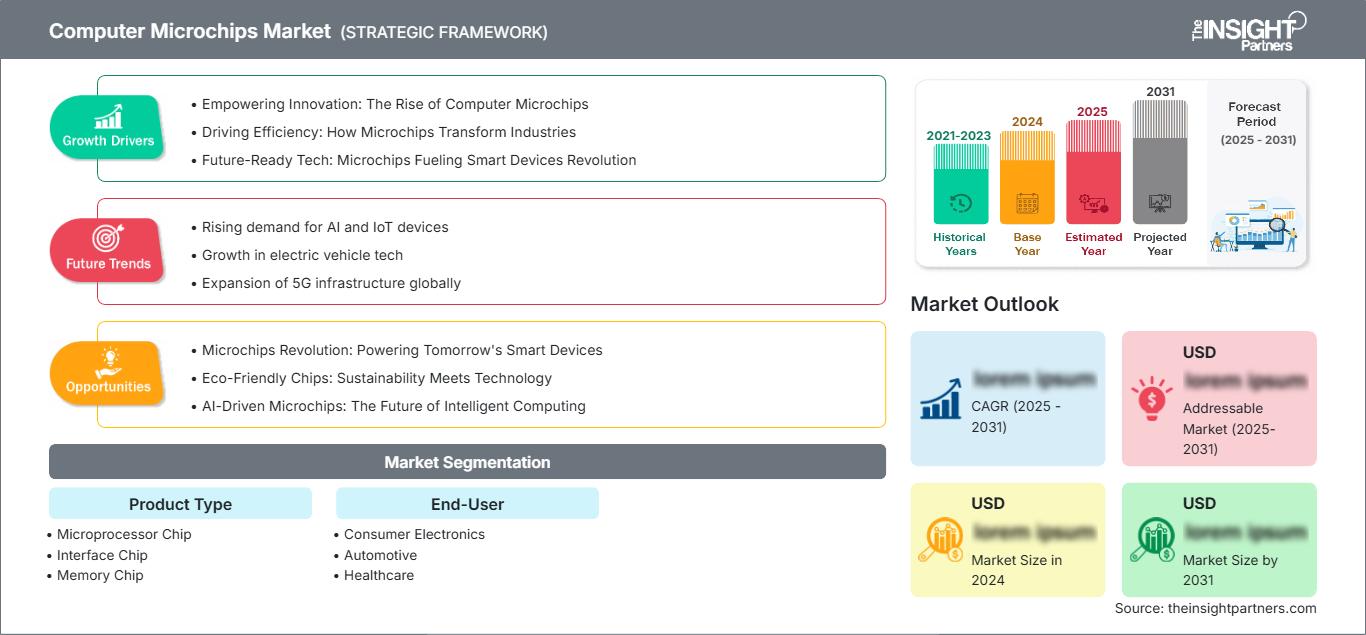
コンピュータ用マイクロチップ市場は、2025年には335億米ドルと評価され、2034年には875億米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)11.26%を記録する見込みです。この市場は、コンピューティング需要の加速、デバイスあたりの半導体搭載量の増加、そして家電、自動車、ヘルスケア、軍事、航空宇宙システムなど幅広い分野への展開拡大によって形成されています。
北米では、クラウドコンピューティングセンター、防衛エレクトロニクス、自動車産業の電動化、医療機器のデジタル化におけるチップ需要の拡大に伴い、年平均成長率(CAGR)10.4%~11.6%で需要が拡大すると予測されています。北米のコンピュータマイクロチップ市場規模は、設計エコシステムの発展、リショアリングの動向、ファウンドリとのパートナーシップによって牽引されています。
コンピュータマイクロチップ市場の評価と洞察
- 北米は2025年には28~32%のシェアを占め、AIインフラ、防衛調達、先進的な自動車プラットフォーム、そして活発なファブレス設計活動に支えられ、2026年から2034年にかけて年平均成長率(CAGR)10.4~11.6%で成長すると予測されている。
- 米国は2025年には北米の82~86%を占め、クラウドコンピューティング、航空宇宙エレクトロニクス、半導体政策の優遇措置に牽引され、年平均成長率(CAGR)10.6~11.8%で成長すると予測されている。
- 欧州は2025年には14~18%のシェアを占め、年平均成長率(CAGR)は8.8~10.0%で成長しており、ドイツ、フランス、英国、イタリア、スペインが自動車、産業、防衛分野の需要を牽引している。
- アジア太平洋地域は、2025年にはコンピュータマイクロチップ市場の43~47%のシェアを獲得し、製造、メモリ、ファウンドリ、デバイス組立の各分野で中国、台湾、韓国、日本、インドが牽引する形で、年平均成長率(CAGR)11.8~13.0%で拡大すると予測されている。
- 最大セグメントであるメモリチップは、2025年には市場シェアの38~42%を占め、サーバー、スマートフォン、AIアクセラレーター、高帯域幅コンピューティングアーキテクチャに牽引され、年平均成長率(CAGR)11.4~12.6%で成長すると予測されている。
- 高成長分野であるヘルスケアは、2025年には8~11%の市場シェアを占め、コネクテッド診断、画像システム、ウェアラブルデバイス、規制対象の医療用電子機器に支えられ、年平均成長率(CAGR)12.6~14.0%で成長すると予測されている。
- 詳細に分析された主要企業:Advanced Micro Devices, Inc.、Analog Devices, Inc.、Intel Corporation、MediaTek Inc.、NVIDIA Corporation、Qualcomm Technologies, Inc.、Samsung Electronics Co., Ltd.、Taiwan Semiconductor Manufacturing Company Limited、Texas Instruments Incorporated、およびUnited Microelectronics Corporation。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
技術動向の進化に伴い、コンピュータ用マイクロチップは、汎用シリコンベースのマイクロチップから、ワークロード最適化アーキテクチャ、高度なパッケージング、チップレット技術、およびヘテロジニアスへと移行していくでしょう。さらに、コンピュータ用マイクロチップ市場は、ウェハ容量、電子設計自動化、基板、およびプロセスノードの特化に関連する製造動向の影響を受けることになります。最先端のロジックがAIやデータセンターなどのアプリケーションに対応する一方で、自動車、医療機器、航空宇宙プラットフォーム、および産業制御には、成熟したノードインターフェースとアナログマイクロチップが引き続き必要となります。
現在、投資は地理的に分散した製造拠点、安全なサプライチェーン、そしてより価値の高い設計能力に集中している。米国、欧州、日本、韓国、インドにおける政府補助金は半導体工場の経済性を向上させ、企業は重要なシステムの供給を確保している。製造、テスト、特殊製造を通じて新たな地域が出現しつつあり、必ずしも先端ノードの半導体工場に取って代わるものではない。
コンピュータマイクロチップ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 335億米ドル |
| 2034年までの市場規模 | 875億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 11.26% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
コンピュータマイクロチップ市場分析
コンピュータマイクロチップ市場の成長は、演算密度の向上、AIモデルのトレーニング、エッジ推論、およびコネクテッドデバイスの普及によって牽引されています。この需要は、高性能システムにおけるプロセッサ、データ転送用インターフェースチップ、および帯域幅を大量に消費するワークロードにおけるメモリチップなど、幅広い分野に及んでいます。供給面では、ウェハー製造開始時期、パッケージング、リソグラフィ、そして自動車、ヘルスケア、防衛、航空宇宙産業における長期にわたる認証プロセスが依然として影響を与えています。
価値創造は、知的財産、設計、ウェハ製造、パッケージング、テスト、システム統合を通じて行われます。半導体ファウンドリやIDM企業は、歩留まり、ノードの進歩、特殊プロセス技術に注力しています。同時に、顧客は近年の供給不足や、生産拠点が地理的に狭い地域に集中しているという脆弱性を踏まえ、購買方法を見直しています。
コンピュータマイクロチップ市場レポートは、規模、アーキテクチャ、ソフトウェアエコシステム、製造能力に基づく競争を明らかにしています。NVIDIA CorporationとAdvanced Micro Devices, Inc.は高速コンピューティング分野で競合する一方、Intel Corporationはプロセスおよびファウンドリ能力の回復を目指しています。Qualcomm Technologies, Inc.とMediaTek Inc.はコネクテッドプロセッサ分野で引き続き重要な役割を担い、Analog Devices, Inc.とTexas Instruments Incorporatedはインターフェースおよびシグナルチェーン機能を強化しています。
資本配分は引き続き、先進的なパッケージング技術、チップレット戦略、AIデータセンター向けシリコン、および地域的な製造能力に重点を置いている。サムスン電子、台湾積体電路製造(TSMC)、およびユナイテッド・マイクロエレクトロニクス(UMC)は、先進ノードおよび成熟ノードにおける生産能力戦略を策定している。差別化は、供給保証、設計支援、電力性能、および規制対象市場へのサービス提供に基づいて構築されている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
コンピュータマイクロチップ市場:戦略的洞察
地域別分析
北米コンピュータマイクロチップ市場
北米は2025年に28~32%の市場シェアを占め、2034年まで年平均成長率(CAGR)10.4~11.6%で成長すると予測されています。同地域のコンピュータマイクロチップ市場のシェアは米国に集中しており、これはハイパースケールデータセンター、AIインフラ、防衛電子機器、チップ設計クラスターなどが、高付加価値プロセッサ、メモリインターフェース、特殊半導体に対する継続的な需要を生み出しているためです。
地域政策による支援は、半導体製造工場、高度なパッケージング、人材育成へのインセンティブを通じて、製造業の深層化を促進している。自動車の電動化、衛星システム、医療画像処理、セキュア通信といった分野は、消費者向け機器以外にも多様な需要を生み出している。サプライヤーは、大規模なクラウド顧客や防衛プログラムとの近接性から恩恵を受けているものの、最先端の技術と組立能力に関しては、依然としてアジアを拠点とする製造パートナーに依存している。
米国コンピュータマイクロチップ市場
米国は2025年までに北米市場の82~86%を占め、年平均成長率(CAGR)は10.6~11.8%で成長すると予測されている。需要を牽引する要因としては、AIサーバーの構築、防衛力の強化、航空宇宙用電子システム、高度な医療機器などが挙げられる。NVIDIA、Advanced Micro Devices、Intel、Qualcomm Technologies、Analog Devicesといった主要設計会社の存在も、国内のイノベーションをさらに促進するだろう。
新たな応用分野としては、アクセラレータ、高速メモリインターフェース、カスタムプロセッサ、セキュリティ組み込みシステムなどが挙げられる。連邦政府による半導体製造への支援はファブへの投資を促進しているものの、サプライチェーン全体は依然として海外のウェハ製造・パッケージング施設に依存している。購入者は、地政学的およびライフサイクル上の課題に対応するため、複数のベンダーを選定している。
欧州コンピュータマイクロチップ市場
欧州は2025年に14~18%の市場シェアを獲得し、年平均成長率(CAGR)は8.8%~10.0%になると予測されている。ドイツは自動車エレクトロニクス、産業オートメーション、パワートレインの電動化を通じて、この地域の需要を牽引している。英国は設計、防衛、通信分野で貢献しており、フランスは航空宇宙、セキュリティエレクトロニクス、高信頼性半導体アプリケーションで貢献している。
イタリアとスペインは、自動車部品、産業機械、再生可能エネルギー制御システムなどの分野で台頭している。欧州ではサプライチェーンのセキュリティに重点を置いた政策が取られているため、企業は特殊チップ、高度なパッケージング、自動車関連設備に投資している。欧州の成長率は、家電製品の製造量がそれほど多くないため、アジア太平洋地域よりも低い。
アジア太平洋地域のコンピュータマイクロチップ市場
アジア太平洋地域は2025年に43~47%の市場シェアを占め、11.8~13.0%の成長率が見込まれている。中国は最終用途需要を牽引し、台湾と韓国はファウンドリとメモリ製造能力で業界をリードしている。日本は材料、設備、車載エレクトロニクスを供給し、インドは設計サービス、組立、政府資金による半導体関連事業を展開している。
産業政策、輸出の多様化、そして電子機器製造規模の拡大により、アジア太平洋地域はコンピュータマイクロチップ市場の製造拠点となっています。スマートフォン、サーバー、自動車、そして民生用電子機器のサプライチェーンは、この地域のウェハーおよびパッケージング能力に依存しています。
中東・アフリカのコンピュータマイクロチップ市場
中東・アフリカ地域は、サウジアラビア、アラブ首長国連邦(UAE)、南アフリカがデータセンター、防衛電子機器、スマートインフラ、ヘルスケアのデジタル化への投資を拡大していることから、年平均成長率(CAGR)9.2~10.4%で成長すると予測されている。UAEは、クラウド、通信、物流技術プログラムを通じて、地域における技術導入をリードしている。
エネルギー源の多様化、AIインフラ、そして国家的なデジタルプログラムによって、プロセッサ、メモリ、インターフェースチップの需要が高まっている。南アフリカは通信、鉱業自動化、医療機器といった分野を通じて貢献している一方、中東・アフリカ諸国は依然として輸入に依存している。国内製造能力は限られているため、流通パートナーシップとライフサイクルサポートが重要な競争力要因となる。
セグメンテーション分析
製品タイプ
製品タイプ別市場は、コンピュータマイクロチップ市場の範囲が接続システム全体の処理、メモリ、インターフェース機能を網羅しているため、2026年から2034年にかけて年平均成長率(CAGR)10.8~12.0%で成長すると予測されています。需要は、より高い演算密度、より低い消費電力、より高速なデータ転送へとシフトしており、成熟したノード製品は、制御、センシング、組み込みシステムの信頼性にとって依然として不可欠です。
- マイクロプロセッサチップの需要は、PC、サーバー、組み込みコントローラ、車両、防衛システムにおいて最も高く、これらの分野では、ワットあたりの性能、アーキテクチャの互換性、ソフトウェアのサポートがサプライヤーの選定と交換サイクルに影響を与える。
- Interface Chip社の製品は、信号変換、接続性、電力管理、およびデバイス間の通信をサポートするため、車載エレクトロニクス、産業オートメーション、ヘルスケアシステム、および航空宇宙プラットフォームにとって戦略的に重要な製品となっています。
- メモリチップは依然として最大の製品カテゴリーである。なぜなら、AIサーバー、スマートフォン、グラフィックスシステム、エッジデバイスは、より大きな容量、より高速な帯域幅、そしてプロセッサとのより緊密な統合を必要としているからだ。
エンドユーザー
エンドユーザー需要は、モビリティ、ヘルスケア、防衛、コンシューマーといった分野で電子機器の需要が高まるにつれ、2026年から2034年にかけて年平均成長率(CAGR)11.0~12.2%で成長すると予測されています。購入者は、単価だけでなく、ライフサイクル保証、熱性能、サイバーセキュリティ要件、サプライヤーの回復力といった要素に基づいてチップを評価する傾向が強まっています。
- 家電製品は、スマートフォン、コンピューター、ウェアラブル端末、ゲーム機器、スマートホームシステムなどを通じて大量の需要を生み出し、その購買パターンは製品の刷新サイクルと機能統合によって左右される。
- 自動車への採用は拡大しており、車両には先進運転支援システム、電動パワートレイン、インフォテインメントシステム、コネクティビティ、安全システムなどが搭載されるようになっている。これらのシステムには、耐久性が高く、品質が保証され、長期供給が見込めるチップが必要となる。
- 医療分野では、画像処理、診断、患者モニタリング、手術機器、ウェアラブル機器などにチップが使用されており、信頼性、小型化、データセキュリティ、規制遵守などが調達決定に影響を与える。
- 軍事・航空宇宙分野の需要は、堅牢なプロセッサ、安全な通信、航空電子機器、レーダー、衛星、ミッションシステムに集中しており、これらは長寿命、耐放射線性、そして信頼できるサプライチェーンを必要とする。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|
家電 |
高い |
エッジAI |
成熟した |
|
自動車 |
高い |
ソフトウェア車両 |
スケーリング |
|
健康管理 |
中くらい |
コネクテッドケア |
スケーリング |
|
軍事・航空宇宙 |
中くらい |
セキュアシリコン |
新興 |
コンピュータマイクロチップ市場の成長要因と影響分析
AIインフラが先端シリコンへの需要を拡大
チップ、メモリチップ、高速インターコネクトに対する要求の高まりにより、アクセラレータ間、あるいはサーバーやストレージへのデータ転送が効率的に行われるようになり、AIのトレーニングと推論の必要性が高まっています。世界の半導体売上高は2025年に7,917億米ドルに達すると報告されており、これはロジックおよびメモリ分野の堅調な業績によるものです。市場においては、これにより高性能チップへの直接的な需要と、電力管理、接続性、および熱監視チップへの間接的な需要が生まれています。
自動車エレクトロニクスはソフトウェア定義プラットフォームへと移行する
自動車は分散コンピューティングシステムへと進化しており、半導体によってパワートレインの電動化、運転支援システム、コネクティビティ、バッテリー管理、インフォテインメント、安全システムなどが実現されています。この進化により、車両1台あたりの半導体搭載量が増加し、マイクロプロセッサだけでなくインターフェースやメモリデバイスへの需要も拡大しています。さらに、自動車業界における認証サイクルは、プラットフォーム発売後も部品が数年間生産され続けるため、継続的な収益を生み出します。業界の観点から見ると、市場への影響としては、信頼性、機能安全性、サプライチェーンに関する契約のテストに対するニーズの高まりが挙げられます。
医療のデジタル化により、信頼性の高い組み込みチップの必要性が高まる
医療技術の進化は、コネクテッド診断、インテリジェントイメージング、遠隔モニタリング、小型ウェアラブル機器の実現につながるでしょう。これらのアプリケーションには、エネルギー効率が高く、安全なデータ管理、信号処理能力を備え、制御された動作下で信頼性の高いチップが求められます。コンピュータマイクロチップ市場への影響としては、医療分野のニーズがコストベースの購入よりも検証とライフサイクルサポートを重視するようになったことで、市場価値が高まることが挙げられます。ドキュメント作成と信頼性の高い生産戦略を備えたチップベンダーは、イメージング製品、患者モニター、インプラント関連電子機器、ポイントオブケア診断の成長から恩恵を受けることができます。
コンピュータマイクロチップ市場の将来動向
チップレットアーキテクチャが主流コンピューティングへと移行
コンピュータマイクロチップ市場のトレンドは、プロセッサ、メモリインターフェース、専用アクセラレータを単一のモノリシックダイとして構築するのではなく、高度なパッケージングによって統合するチップレットベースの設計によってますます特徴づけられています。このアプローチにより、歩留まりが向上し、設計サイクルが短縮され、企業は異なるプロセスノードを1つのパッケージに組み合わせることが可能になります。予測期間中、チップレットはカスタマイズされたAI、自動車、防衛システムをサポートし、最も高価な最先端ウェハへの依存度を低減します。パッケージングエコシステム、相互接続規格、設計ツールを備えたサプライヤーは、より大きな影響力を持つようになるでしょう。
安全で主権的なサプライチェーンが戦略的優先事項となる
半導体へのアクセスは、政府や企業顧客にとって、単なる調達上の懸念事項ではなく、戦略的な懸念事項として捉えられるようになっている。今後の焦点は、実績のある製造工場による信頼性、地域における多様化、セキュアなファームウェア、輸出管理、そして製品寿命の確保に置かれるだろう。原産地保証を提供できる企業、複数の拠点を持つ企業、そして防衛、医療、インフラなどの規制分野で使用できる製品を提供できる企業は、この傾向から恩恵を受ける可能性が高い。専門化は今後も進むだろうが、その分価格が高くなるだろう。
コンピュータマイクロチップ市場の機会
地域密着型の高度な包装能力
AIプロセッサやメモリ集約型設計では高密度相互接続、熱管理、高帯域幅統合が求められるため、高度なパッケージングは戦略的なボトルネックになりつつあります。コンピュータマイクロチップ市場の予測によると、設計センターやエンドユーザーの近くでパッケージング能力を拡大できる企業は、物流リスクを軽減し、カスタマイズのスピードを向上させることができます。投資機会としては、基板パートナーシップ、テスト能力、熱伝導材料、パッケージング設計サービスなどが挙げられます。また、地域パッケージングハブは、最先端のウェハ製造を必ずしも必要としないものの、信頼できるサプライチェーンを必要とする防衛、自動車、ヘルスケア分野の顧客にも対応できます。
規制対象市場向け特殊チップ
規制産業は、信頼性、トレーサビリティ、製品ライフサイクルの長期性に対する重視度が高いため、大きな可能性を秘めています。医療業界、軍事・航空宇宙市場、自動車市場の顧客は、安全性、トレーサビリティ、環境規制の要件を満たすチップを必要としています。サプライヤーは、長寿命の堅牢なプロセッサ、インターフェース、セキュリティコントローラ、メモリを開発することが可能です。この機会は、頻繁な更新や認証への依存が不要な民生用電子機器とは異なります。
最近の動向
- 2026年6月:NVIDIAコーポレーションは、台湾積体電路製造(TSMC)がリソグラフィ、プロセスシミュレーション、高度なプロセス制御、自動欠陥検査においてNVIDIAの高速コンピューティングとAIを活用し、高度な半導体生産における製造工場の生産性と歩留まり向上を実現していることを発表しました。
- 2026年6月:IBM(NYSE:IBM)は、世界初の1ナノメートル(nm)以下のチップ技術を発表し、半導体分野における大きなブレークスルーを達成しました。この技術は、0.7nm(7オングストローム)ノードにおける革新的なトランジスタアーキテクチャを特徴としています。この成果は、従来のチップスケーリングの物理的限界に直面している業界にとって、画期的な出来事となります。半導体は、コンピューティング、家電製品、通信機器、輸送システム、重要インフラなど、あらゆる分野で重要な役割を果たしています。
- 2026年6月:マイクロソフトは、2025年頃に発売予定の量子プロセッサ「Majorana 1」の後継となる、新しい量子コンピューティングチップ「Majorana 2」を発表した。同社は「Microsoft Build 2026」において、この新チップは人工知能ツールを活用して開発されたものであり、商用化可能な量子コンピュータの構築に向けた大きな一歩となるものだと述べた。
よくある質問

Naveenは、12年以上の経験を有する市場調査および経営コンサルティングの専門家であり、多様な業界において戦略的リサーチ、市場インテリジェンス、ビジネスアドバイザリーサービスを提供してきた豊富な実績を持っています。主な専門分野は、電子機器、テクノロジー、産業オートメーション、銀行・金融サービス・保険(BFSI)、自動車、航空宇宙など、多岐にわたります。特に、市場評価、競合情報分析、業界ベンチマーキング、成長戦略の策定、市場参入分析、ビジネス機会の評価を専門としており、企業の戦略的意思決定を支援する包括的な市場分析と実践的な提言を提供しています。
アソシエイト・バイスプレジデント(Associate Vice President)として、Naveenは複雑かつ高度な市場調査・コンサルティングプロジェクトを主導し、主要なステークホルダーとの関係構築・管理から、プロジェクトの計画、実行、成果物の納品に至るまで、一貫したプロジェクトマネジメントを担当しています。これまでに、さまざまな業界や地域のクライアント企業に対して、数多くの市場調査およびコンサルティングプロジェクトを成功裏に遂行してきました。これらの取り組みを通じて、新たな市場機会の発掘、競争環境や業界動向の把握、投資可能性の評価を支援し、データに基づく的確な戦略的意思決定に貢献しています。
Naveenは、インド・カルナータカ州のヴィシュヴェシュヴァラヤ工科大学(Visvesvaraya Technological University:VTU)において電子・通信工学の学士号を取得し、さらにマニパル大学(Manipal University)においてマーケティングおよびオペレーション管理を専攻し、経営学修士(MBA)を取得しています。高度な技術的専門知識、幅広い業界にわたる知見、そして豊富な戦略コンサルティング経験を融合させることで、複雑な市場データを実用的かつ実行可能なビジネスインサイトへと転換する能力を備えています。これにより、クライアント企業の事業成長、競争力の強化、および長期的な戦略計画の策定を力強く支援しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -