
Mercado de microchips informáticos: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de microchips informáticos y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de producto (chip de microprocesador, chip de interfaz, chip de memoria, otros); usuario final (electrónica de consumo, automoción, sanidad, sector militar y aeroespacial, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00010531
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : July 27, 2026


Tamaño del mercado en 2025
33.500 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
87.500 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
11,26 %
Índice de crecimiento
Mercado potencial
533.750 millones de dólares estadounidenses
(2026-2034)
El mercado de microchips informáticos alcanzó un valor de 33.500 millones de dólares en 2025 y se prevé que llegue a los 87.500 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 11,26% entre 2026 y 2034. Este mercado se ve impulsado por la creciente demanda de computación, un mayor contenido de semiconductores por dispositivo y una mayor implementación en los sectores de electrónica de consumo, automoción, sanidad, defensa y aeroespacial.
América del Norte experimentará una expansión de la demanda debido a la creciente intensidad de uso de chips en centros de computación en la nube, electrónica de defensa, electrificación de la industria automotriz y digitalización de dispositivos médicos, con una tasa de crecimiento anual compuesta (CAGR) del 10,4 % al 11,6 %. El tamaño del mercado de microchips informáticos en América del Norte está impulsado por el desarrollo de ecosistemas de diseño, las tendencias de relocalización de la producción y las alianzas con fundiciones.
Análisis y perspectivas del mercado de microchips informáticos
- América del Norte representó entre el 28 % y el 32 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 10,4 % al 11,6 % durante el período 2026-2034, gracias a la infraestructura de IA, las adquisiciones de defensa, las plataformas automotrices avanzadas y una sólida actividad de diseño sin fábricas propias.
- En 2025, Estados Unidos representaba entre el 82 % y el 86 % de Norteamérica y estaba creciendo a una tasa de crecimiento anual compuesta (CAGR) del 10,6 % al 11,8 %, impulsada por la computación en la nube, la electrónica aeroespacial y los incentivos políticos para los semiconductores.
- Europa representó entre el 14 % y el 18 % de la cuota de mercado en 2025 y está avanzando a una tasa de crecimiento anual compuesta (CAGR) del 8,8 % al 10,0 %, con Alemania, Francia, el Reino Unido, Italia y España liderando la demanda en los sectores automotriz, industrial y de defensa.
- La región de Asia Pacífico acaparó entre el 43 % y el 47 % de la cuota de mercado de microchips informáticos en 2025 y está experimentando un crecimiento anual compuesto del 11,8 % al 13,0 %, liderado por China, Taiwán, Corea del Sur, Japón e India en los sectores de fabricación, memoria, fundición y ensamblaje de dispositivos.
- El segmento más grande, el de chips de memoria, representó entre el 38 % y el 42 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 11,4 % al 12,6 %, impulsado por servidores, teléfonos inteligentes, aceleradores de IA y arquitecturas de computación de alto ancho de banda.
- El segmento de alto crecimiento del sector sanitario representó entre el 8 % y el 11 % de la cuota de mercado en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 12,6 % al 14,0 %, impulsado por los diagnósticos conectados, los sistemas de imagen, los dispositivos portátiles y la electrónica médica regulada.
- Empresas clave analizadas en detalle : Advanced Micro Devices, Inc., Analog Devices, Inc., Intel Corporation, MediaTek Inc., NVIDIA Corporation, Qualcomm Technologies, Inc., Samsung Electronics Co., Ltd., Taiwan Semiconductor Manufacturing Company Limited, Texas Instruments Incorporated y United Microelectronics Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La evolución de las tendencias tecnológicas alejará a los microchips informáticos de los microchips genéricos basados en silicio hacia arquitecturas optimizadas para cargas de trabajo, empaquetado avanzado, tecnologías de chiplets y heterogeneidad. Además, el mercado de microchips informáticos se verá afectado por la dinámica de fabricación relacionada con la capacidad de las obleas, la automatización del diseño electrónico, los sustratos y la especialización de los nodos de proceso. A medida que la lógica de vanguardia se adapta a aplicaciones como la IA y los centros de datos, los microchips analógicos y de interfaz de nodo maduros siguen siendo necesarios para automóviles, dispositivos médicos, plataformas aeroespaciales y sistemas de control industrial.
Actualmente, la inversión se centra en la fabricación con presencia geográfica diversificada, cadenas de suministro seguras y capacidades de diseño más avanzadas. Los subsidios gubernamentales en Estados Unidos, Europa, Japón, Corea del Sur e India han mejorado la rentabilidad de las fábricas de semiconductores, mientras que las empresas garantizan el suministro de sus sistemas críticos. Si bien están surgiendo nuevas regiones para la fabricación, las pruebas y la fabricación especializada, esto no implica necesariamente la sustitución de las fábricas de semiconductores de tecnología avanzada.
Alcance del informe de mercado de microchips informáticos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 33.500 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 87.500 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 11,26% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de microchips informáticos
El crecimiento del mercado de microchips informáticos se ve impulsado por la densidad de procesamiento, el entrenamiento de modelos de IA, la inferencia en el borde de la red y la proliferación de dispositivos conectados. Esta demanda abarca procesadores para sistemas de alto rendimiento, chips de interfaz para la transferencia de datos y chips de memoria para cargas de trabajo que requieren un gran ancho de banda. La oferta, por su parte, sigue estando influenciada por la producción de obleas, el empaquetado, la litografía y los largos procesos de cualificación en los sectores automotriz, sanitario, de defensa y aeroespacial.
La creación de valor se produce a través de la propiedad intelectual, el diseño, la fabricación de obleas, el empaquetado, las pruebas y la integración de sistemas. Las fundiciones de semiconductores y las empresas IDM se centran en el rendimiento, la evolución de los nodos y las tecnologías de procesos especializados. Al mismo tiempo, los clientes han estado revisando sus estrategias de compra ante la reciente escasez y su vulnerabilidad a la concentración de centros de producción geográficos.
El informe del mercado de microchips informáticos revela una competencia basada en la escala, la arquitectura, los ecosistemas de software y las capacidades de fabricación. NVIDIA Corporation y Advanced Micro Devices, Inc. compiten en computación acelerada, mientras que Intel Corporation busca recuperar su capacidad de procesamiento y fabricación. Qualcomm Technologies, Inc. y MediaTek Inc. siguen siendo fundamentales en procesadores conectados, mientras que Analog Devices, Inc. y Texas Instruments Incorporated refuerzan sus capacidades de interfaz y cadena de señal.
La asignación de capital continúa centrándose en la tecnología de empaquetado avanzado, la estrategia de chiplets, los chips para centros de datos de IA y las capacidades de fabricación regionales. Samsung Electronics Co., Ltd., Taiwan Semiconductor Manufacturing Company Limited y United Microelectronics Corporation han estado definiendo sus estrategias de capacidad en nodos avanzados y maduros. La diferenciación se basa en la garantía de suministro, la habilitación del diseño, el rendimiento energético y el servicio a mercados finales regulados.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
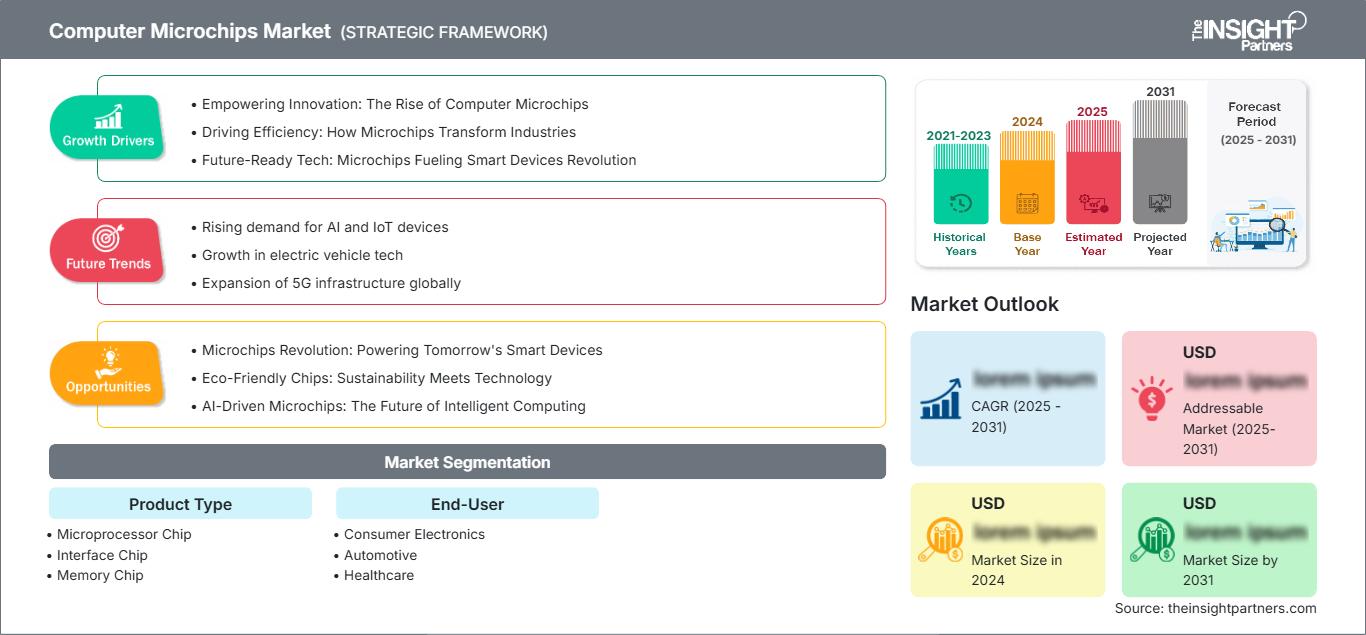
Mercado de microchips informáticos: Perspectivas estratégicas
Perspectivas regionales
Mercado de microchips informáticos en Norteamérica
América del Norte representó entre el 28 % y el 32 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 10,4 % al 11,6 % hasta 2034. La cuota de mercado de los microchips informáticos en la región se concentra en EE. UU. debido a que los centros de datos a hiperescala, la infraestructura de IA, la electrónica de defensa y los clústeres de diseño de chips generan una demanda recurrente de procesadores de alto valor, interfaces de memoria y semiconductores especializados.
El apoyo de las políticas regionales está mejorando la capacidad de producción mediante incentivos para fábricas, empaquetado avanzado y desarrollo de la fuerza laboral. La electrificación del sector automotriz, los sistemas satelitales, las imágenes médicas y las comunicaciones seguras generan una demanda diversificada que va más allá de los dispositivos de consumo. Los proveedores se benefician de la proximidad a grandes clientes de servicios en la nube y programas de defensa, pero aún dependen de socios de fabricación con sede en Asia para obtener tecnología de vanguardia y capacidad de ensamblaje.
Mercado de microchips informáticos de EE. UU.
En 2025, Estados Unidos representó entre el 82 % y el 86 % de la cuota de mercado norteamericana y experimentará un crecimiento anual compuesto (CAGR) del 10,6 % al 11,8 %. Entre los factores que impulsan la demanda se incluyen la construcción de servidores de IA, la modernización de la defensa, los sistemas electrónicos aeroespaciales y los equipos médicos sofisticados. La presencia de importantes empresas de diseño como NVIDIA Corporation, Advanced Micro Devices, Inc., Intel Corporation, Qualcomm Technologies, Inc. y Analog Devices, Inc. fomentará aún más la innovación local.
Entre las áreas de aplicación emergentes se incluyen aceleradores, interfaces de memoria de alta velocidad, procesadores personalizados y sistemas embebidos de seguridad. Si bien el apoyo del gobierno federal a la fabricación de semiconductores fomenta las inversiones en fábricas, la cadena de suministro general sigue dependiendo de instalaciones de fabricación y empaquetado de obleas en el extranjero. Los compradores están evaluando a múltiples proveedores para hacer frente a los desafíos geopolíticos y del ciclo de vida.
Mercado europeo de microchips informáticos
Europa tenía una cuota de mercado del 14-18% en 2025 y se esperaba que registrara una tasa de crecimiento anual compuesta (TCAC) de entre el 8,8% y el 10,0%. Alemania lidera la demanda de la región a través de la electrónica automotriz, la automatización industrial y la electrificación de sistemas de propulsión. El Reino Unido contribuye con el diseño, la defensa y las comunicaciones, mientras que Francia aporta con el sector aeroespacial, la electrónica de seguridad y las aplicaciones de semiconductores de alta fiabilidad.
Italia y España están emergiendo gracias a los componentes para automóviles, la maquinaria industrial y los sistemas de control de energías renovables. Debido al enfoque político europeo en la seguridad de la cadena de suministro, las empresas están invirtiendo en chips especializados, empaques avanzados y capacidad para el sector automotriz. La tasa de crecimiento en Europa es menor que la de Asia-Pacífico, ya que la fabricación de productos electrónicos de consumo no se realiza a gran escala.
Mercado de microchips informáticos en la región Asia-Pacífico
La región de Asia-Pacífico (APAC) alcanzó una cuota de mercado del 43-47% en 2025 y se prevé que experimente un crecimiento del 11,8-13,0%. China impulsa la demanda de uso final, mientras que Taiwán y Corea del Sur lideran el sector de las fundiciones y la capacidad de producción de memorias. Japón suministra materiales, equipos y electrónica para el sector automotriz, e India está desarrollando servicios de diseño, ensamblaje y programas gubernamentales para la industria de semiconductores.
La política industrial, la diversificación de las exportaciones y la escala de la fabricación de productos electrónicos convierten a la región de Asia-Pacífico en el centro neurálgico del mercado de microchips informáticos. La cadena de suministro de teléfonos inteligentes, servidores, automóviles y dispositivos electrónicos de consumo depende de la capacidad de producción de obleas y empaquetado de la región.
Mercado de microchips informáticos de Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) del 9,2 % al 10,4 %, gracias al aumento de la inversión en centros de datos, electrónica de defensa, infraestructura inteligente y digitalización de la atención médica por parte de Arabia Saudita, los Emiratos Árabes Unidos y Sudáfrica. Los Emiratos Árabes Unidos lideran la adopción regional de tecnologías en la nube, telecomunicaciones y logística.
La diversificación energética, la infraestructura de IA y los programas digitales soberanos generan demanda de procesadores, memoria y chips de interfaz. Sudáfrica contribuye a través de los sectores de telecomunicaciones, automatización minera y equipos médicos, mientras que el resto de Oriente Medio y África sigue dependiendo de las importaciones. La fabricación local es limitada, por lo que las alianzas de distribución y el soporte durante todo el ciclo de vida son factores competitivos clave.
Análisis de segmentación
Tipo de producto
Se prevé que el segmento de productos crezca a una tasa de crecimiento anual compuesta (CAGR) del 10,8 % al 12,0 % entre 2026 y 2034, dado que el mercado de microchips informáticos abarca funciones de procesamiento, memoria e interfaz en sistemas conectados. La demanda se orienta hacia una mayor densidad de procesamiento, un menor consumo energético y una transferencia de datos más rápida, mientras que los productos de tecnología avanzada siguen siendo esenciales para el control, la detección y la fiabilidad de los sistemas integrados.
- La demanda de chips microprocesadores es mayor en ordenadores personales, servidores, controladores integrados, vehículos y sistemas de defensa, donde el rendimiento por vatio, la compatibilidad de la arquitectura y el soporte de software influyen en la selección de proveedores y los ciclos de sustitución.
- Los productos Interface Chip admiten la conversión de señales, la conectividad, la gestión de energía y la comunicación entre dispositivos, lo que los convierte en elementos de importancia estratégica para la electrónica automotriz, la automatización industrial, los sistemas de atención médica y las plataformas aeroespaciales.
- Los chips de memoria siguen siendo la categoría de productos más importante porque los servidores de IA, los teléfonos inteligentes, los sistemas gráficos y los dispositivos periféricos requieren mayor capacidad, mayor ancho de banda y una integración más estrecha con los procesadores.
Usuario final
Se prevé que la demanda de los usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,0 % al 12,2 % durante el período 2026-2034, a medida que aumente la integración de la electrónica en plataformas de movilidad, salud, defensa y consumo. Los compradores evalúan cada vez más los chips en función de la garantía del ciclo de vida, el rendimiento térmico, los requisitos de ciberseguridad y la resiliencia del proveedor, en lugar de basarse únicamente en el precio unitario.
- La electrónica de consumo genera una demanda de gran volumen a través de teléfonos inteligentes, ordenadores, dispositivos portátiles, consolas de videojuegos y sistemas domésticos inteligentes, con patrones de compra impulsados por los ciclos de renovación y la integración de funciones.
- La adopción de tecnologías en el sector automotriz se está expandiendo a medida que los vehículos incorporan sistemas avanzados de asistencia al conductor, sistemas de propulsión electrificados, infoentretenimiento, conectividad y sistemas de seguridad que requieren chips duraderos y de alta calidad con compromisos de suministro a largo plazo.
- El sector sanitario utiliza chips en imágenes, diagnósticos, monitorización de pacientes, dispositivos quirúrgicos y dispositivos portátiles, donde la fiabilidad, la miniaturización, la seguridad de los datos y el cumplimiento normativo influyen en las decisiones de adquisición.
- La demanda en los sectores militar y aeroespacial se centra en procesadores robustos, comunicaciones seguras, aviónica, radares, satélites y sistemas de misión que requieren ciclos de vida prolongados, tolerancia a la radiación y cadenas de suministro fiables.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Electrónica de consumo |
Alto |
IA de borde |
Maduro |
|
Automotor |
Alto |
Vehículos de software |
Escalada |
|
Cuidado de la salud |
Medio |
Atención conectada |
Escalada |
|
Militar y aeroespacial |
Medio |
Silicio seguro |
Emergente |
Factores que impulsan el crecimiento del mercado de microchips informáticos y análisis de su impacto
La infraestructura de IA aumenta la demanda de silicio avanzado.
Las crecientes exigencias de chips, chips de memoria e interconexiones rápidas para transferir datos de forma eficaz entre aceleradores, servidores o sistemas de almacenamiento han incrementado la necesidad de entrenamiento e inferencia de IA. Los ingresos globales del sector de semiconductores alcanzaron los 791.700 millones de dólares en 2025, gracias al sólido desempeño de los segmentos de lógica y memoria. Esto genera una demanda directa de chips de alto rendimiento y una demanda indirecta de chips para la gestión de energía, la conectividad y la monitorización térmica.
La electrónica automotriz evoluciona hacia plataformas definidas por software.
Los automóviles se están transformando en sistemas informáticos distribuidos, donde los semiconductores permiten la electrificación de los sistemas de propulsión, la asistencia al conductor, la conectividad, la gestión de la batería, el infoentretenimiento y los sistemas de seguridad. Esta evolución conlleva un mayor contenido de semiconductores por vehículo, así como la expansión de la demanda más allá de los microprocesadores, abarcando también dispositivos de interfaz y memoria. Además, los ciclos de cualificación para la industria automotriz generan ingresos recurrentes, ya que los componentes se mantienen en producción durante varios años incluso después del lanzamiento de las plataformas. Desde la perspectiva de la industria, el impacto en el mercado implica una creciente necesidad de pruebas de fiabilidad, seguridad funcional y acuerdos en la cadena de suministro.
La digitalización de la atención médica aumenta la necesidad de chips integrados fiables.
La evolución de la tecnología médica dará lugar a diagnósticos conectados, imágenes inteligentes, monitorización remota y dispositivos portátiles miniaturizados. Estas aplicaciones requieren chips energéticamente eficientes, con capacidad para gestionar datos de forma segura, procesar señales y que funcionen de forma fiable bajo condiciones controladas. El mercado de microchips informáticos se ve impulsado por un mayor valor, ya que el sector sanitario prioriza la validación y el soporte a largo plazo por encima de la compra basada en costes. Los proveedores de chips con documentación y estrategias de producción fiables pueden beneficiarse del crecimiento de los productos de imagen, los monitores de pacientes, la electrónica asociada a implantes y los diagnósticos en el punto de atención.
Tendencias futuras del mercado de microchips informáticos
Las arquitecturas de chiplets se incorporan a la informática convencional.
Las tendencias del mercado de microchips informáticos se definen cada vez más por el diseño basado en chiplets, donde los procesadores, las interfaces de memoria y los aceleradores especializados se integran mediante un empaquetado avanzado en lugar de fabricarse como un único chip monolítico. Este enfoque mejora el rendimiento, acorta los ciclos de diseño y permite a las empresas combinar diferentes nodos de proceso en un solo paquete. Durante el período previsto, los chiplets darán soporte a sistemas personalizados de IA, automoción y defensa, al tiempo que reducirán la dependencia de las obleas de última generación más caras. Los proveedores con ecosistemas de empaquetado, estándares de interconexión y herramientas de diseño ganarán mayor influencia.
Las cadenas de suministro seguras y soberanas adquieren prioridad estratégica.
El acceso a los semiconductores se considera ahora una cuestión estratégica, más que un simple asunto de adquisición, tanto para gobiernos como para empresas. El enfoque futuro estará en la fiabilidad mediante fábricas reconocidas, la diversificación local, el firmware seguro, el control de exportaciones y la disponibilidad a lo largo de la vida útil del producto. Las empresas que puedan garantizar el origen, contar con ubicaciones secundarias y ofrecer sus productos para su uso en sectores regulados como la defensa, la sanidad y las infraestructuras, probablemente se beneficiarán de esta tendencia. La especialización seguirá existiendo, pero a un precio más elevado.
Oportunidades de mercado en el sector de los microchips informáticos
Capacidad de empaquetado avanzado localizada
El empaquetado avanzado se está convirtiendo en un cuello de botella estratégico, ya que los procesadores de IA y los diseños con uso intensivo de memoria requieren interconexiones densas, gestión térmica e integración de alto ancho de banda. Las previsiones del mercado de microchips informáticos indican que las empresas capaces de ampliar su capacidad de empaquetado cerca de los centros de diseño y los clientes finales pueden reducir el riesgo logístico y mejorar la velocidad de personalización. Las oportunidades de inversión incluyen colaboraciones en materia de sustratos, capacidad de pruebas, materiales térmicos y servicios de diseño para empaquetado. Los centros regionales de empaquetado también pueden atender a compradores de los sectores de defensa, automoción y sanidad que requieren cadenas de suministro fiables sin necesidad de fabricar obleas de última generación.
Chips especializados para mercados finales regulados
Las industrias reguladas presentan un gran potencial debido a su valoración de la fiabilidad, la trazabilidad y la larga vida útil del producto. Los clientes de los sectores sanitario, militar/aeroespacial y automovilístico necesitan chips que cumplan con los requisitos de seguridad, trazabilidad y normativa medioambiental. Los proveedores pueden desarrollar procesadores, interfaces, controladores de seguridad y memorias robustos con una vida útil prolongada. Esta oportunidad se diferencia de la de los dispositivos electrónicos de consumo por la ausencia de necesidad de actualizaciones frecuentes y de la dependencia de procesos de cualificación.
Novedades recientes
- Junio de 2026: NVIDIA Corporation anunció que Taiwan Semiconductor Manufacturing Company Limited está utilizando la computación acelerada y la IA de NVIDIA en litografía, simulación de procesos, control avanzado de procesos e inspección automatizada de defectos, lo que mejora la productividad de la fábrica y el aprendizaje del rendimiento para la producción avanzada de semiconductores.
- Junio de 2026: IBM (NYSE: IBM) presentó un importante avance en el campo de los semiconductores con la introducción de la primera tecnología de chips sub-1 nanómetro (nm) del mundo, que incorpora una revolucionaria arquitectura de transistores en el nodo de 0,7 nm o 7 angstroms. Este logro marca un hito para una industria que se enfrenta a los límites físicos de la miniaturización tradicional de chips. Los semiconductores desempeñan un papel fundamental en una amplia gama de aplicaciones, desde la informática y los electrodomésticos hasta los dispositivos de comunicación, los sistemas de transporte y la infraestructura crítica.
- Junio de 2026: Microsoft presentó Majorana 2, un nuevo chip de computación cuántica y sucesor de su procesador cuántico Majorana 1, lanzado en 2025. Durante Microsoft Build 2026, la compañía afirmó que el nuevo chip se desarrolló con la ayuda de herramientas de inteligencia artificial y representa un paso importante hacia la creación de computadoras cuánticas comercialmente viables.
Preguntas frecuentes

Naveen es un profesional experimentado en investigación de mercados y consultoría de gestión empresarial, con más de 12 años de experiencia en el desarrollo de investigaciones estratégicas, inteligencia de mercado (Market Intelligence) y soluciones de asesoramiento empresarial en diversos sectores industriales. Sus principales áreas de especialización incluyen electrónica, tecnología, automatización industrial, banca, servicios financieros y seguros (BFSI), industria automotriz y sector aeroespacial. Está especializado en la evaluación de mercados, el análisis de la competencia (Competitive Intelligence), la evaluación comparativa sectorial (Benchmarking), el desarrollo de estrategias de crecimiento, el análisis de entrada a nuevos mercados y la evaluación de oportunidades de negocio. Gracias a sus amplios conocimientos sectoriales y su experiencia en consultoría estratégica, ayuda a las organizaciones a identificar oportunidades de mercado y tomar decisiones empresariales fundamentadas.
En su función como vicepresidente asociado (Associate Vice President), Naveen lidera proyectos complejos de investigación de mercados y consultoría estratégica, gestiona las relaciones con las principales partes interesadas (stakeholders) y supervisa el ciclo completo de ejecución de los proyectos, desde la planificación inicial hasta la entrega de los resultados. A lo largo de su trayectoria profesional, ha llevado a cabo con éxito numerosos proyectos de investigación de mercados y consultoría para clientes de diferentes sectores industriales y regiones geográficas. Su trabajo ha permitido a las organizaciones identificar oportunidades emergentes, comprender las dinámicas competitivas, evaluar el potencial de inversión y adoptar decisiones estratégicas informadas. Su enfoque analítico y orientado a resultados contribuye al desarrollo de estrategias empresariales eficaces y al fortalecimiento de la competitividad de sus clientes.
Naveen cuenta con una licenciatura en Ingeniería Electrónica y de Comunicaciones por la Visvesvaraya Technological University (VTU), ubicada en el estado de Karnataka, India, y una maestría en Administración de Empresas (MBA), con especialización en Marketing y Gestión de Operaciones, por la Manipal University. La combinación de sus sólidos conocimientos técnicos, su amplia experiencia en múltiples sectores industriales y su trayectoria en consultoría estratégica le permite transformar datos de mercado complejos en información estratégica relevante y recomendaciones prácticas y aplicables. Gracias a estas capacidades, apoya a las empresas en la identificación de oportunidades de crecimiento, la mejora de su posicionamiento competitivo y el desarrollo de planes estratégicos a largo plazo, contribuyendo al cumplimiento de sus objetivos comerciales y al crecimiento sostenible de sus negocios.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -