
Markt für leitfähige Kunststoffe: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für leitfähige Kunststoffe (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Materialtyp (Polyphenylensulfid (PPS), Polyamid, Polycarbonat, PEI, Polysulfone, Sonstige); Anwendung (Luft- und Raumfahrt, Elektronik und Elektrotechnik, Industrie, Gesundheitswesen, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00008572
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 27, 2026


Marktgröße 2025
7,86 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
11,34 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,16 %
Wachstumsrate
Adressierbarer Markt
87,21 Mrd. US-Dollar
(2026–2034)
Der Markt für leitfähige Kunststoffe wird im Jahr 2025 auf 7,86 Milliarden US-Dollar geschätzt und soll bis 2034 auf 11,34 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,16 % im Zeitraum 2026–2034 entspricht . Der Markt umfasst speziell entwickelte Polymersysteme, die eine kontrollierte elektrische Leitfähigkeit ermöglichen und gleichzeitig die Verarbeitungseigenschaften von Thermoplasten, die mechanische Festigkeit und das geringe Gewicht beibehalten. Die Nachfrage ist zunehmend mit der Elektrifizierung, der Miniaturisierung von Elektronik, dem Management elektromagnetischer Störungen und dem Ersatz bestimmter metallischer Bauteile verknüpft.
Nordamerika bleibt ein wichtiger Technologie- und Produktionsstandort, gestützt durch fortschrittliche Automobilelektronik, Luft- und Raumfahrtprogramme, Halbleiteranlagen und die Herstellung von Medizingeräten. Der regionale Markt für leitfähige Kunststoffe wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,6 % wachsen , da Hersteller nach leichten Materialien für Steckverbinder, Sensorgehäuse, Abschirmungskomponenten und Hochspannungssysteme suchen. Lokale Entwicklungskapazitäten, etablierte Compoundierer und strenge Leistungsanforderungen fördern die anhaltende Akzeptanz dieser Materialien.
Marktanalyse und Einblicke zu leitfähigen Kunststoffen
- Nordamerika: Nordamerika hatte im Jahr 2025 einen geschätzten Marktanteil von 24–28 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,6 % wachsen , unterstützt durch die Elektrifizierung des Automobilsektors, Elektronik für die Luft- und Raumfahrt, Medizintechnik und fortschrittliche Fertigung.
- USA: Die USA machten im Jahr 2025 etwa 20–23 % des Weltmarktes aus , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,5 % zwischen 2026 und 2034 , wobei die Bereiche Automobilelektronik, Luft- und Raumfahrt, Gesundheitswesen und industrielle Anwendungen führend waren.
- Europa: Europa hielt im Jahr 2025 schätzungsweise einen Anteil von 22–26 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,0–4,8 % wachsen , wobei Deutschland, Frankreich, Italien und Großbritannien von der Automobiltechnik und der Elektronikfertigung profitieren.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei etwa 34–38 % und wird voraussichtlich zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 4,5–5,3 % verzeichnen , angeführt von China, Japan, Südkorea und Indien in der Elektronik- und Automobilindustrie.
- Größtes Segment: Polyamid repräsentierte im Jahr 2025 einen geschätzten Marktanteil von 30–34 % und eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,2–5,0 % zwischen 2026 und 2034 , was seine mechanische Festigkeit, Wärmebeständigkeit und etablierte Verwendung im Automobilbereich widerspiegelt.
- Wachstumsstarkes Segment: Der Bereich Elektrotechnik und Elektronik hatte 2025 einen Marktanteil von ca. 29–33 % und expandierte zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,6 % , da die elektronische Dichte und die Anforderungen an das EMV-Management zunehmen.
- Detaillierte Analyse der wichtigsten Unternehmen: Celanese Corporation, DSM, SABIC, BASF SE, DuPont, LANXESS, Mitsubishi Engineering-Plastics Corporation, Ensinger, Toray Industries, Inc. und Kaneka Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Es hat sich ein Wandel von der Verwendung einfacher antistatischer Formulierungen hin zu technischen Kunststoffen vollzogen, die Dimensionsstabilität, Flammschutz, Schlagfestigkeit, Leitfähigkeit und Hitzebeständigkeit aufweisen. Kunststoffe auf Basis von Polyamiden, PBT, Polycarbonat und PPS gewinnen zunehmend an Bedeutung bei der Herstellung von Steckverbindern, Gehäusen, Sensoren, Batteriekomponenten und anderen elektronischen Baugruppen. Kohlenstoffbasierte Füllstoffe und leitfähige Additive ermöglichen es Compoundierern, die Leitfähigkeit der Kunststoffe gezielt einzustellen, ohne deren Formgebungseigenschaften zu beeinträchtigen.
Zukünftiges Wachstum wird voraussichtlich dort stattfinden, wo Elektrifizierung und Elektroniktechnologie zusammenwirken. Plattformen für Elektrofahrzeuge, Ladesysteme, Flugzeugelektronik, Medizingeräte und Halbleiter werden vermehrt leitfähige Polymerkomponenten benötigen. Der Trend zu Materialsicherheit und effizienten Designs im Fahrzeugbau wird den Bedarf an leichten technischen Kunststoffen erhöhen, ohne dass die Leistung beeinträchtigt wird. Der asiatisch-pazifische Raum wird weiterhin die Produktion dieser Materialien dominieren, während Nordamerika und Europa eine hohe Nachfrage nach Hochleistungsmaterialien aufrechterhalten werden.
Berichtsumfang zum Markt für leitfähige Kunststoffe
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 7,86 Milliarden US-Dollar |
| Marktgröße bis 2034 | 11,34 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,16 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für leitfähige Kunststoffe
Das Wachstum des Marktes für leitfähige Kunststoffe wird durch den steigenden Elektronikanteil in Fahrzeugen, Industrieanlagen und Konsumgütersystemen begünstigt. Leitfähige Materialien bieten Herstellern die Möglichkeit, elektrische Funktionen in Formteile zu integrieren, wodurch Gewicht reduziert und Montageaufwand minimiert wird. Die Wertschöpfungskette umfasst Polymerhersteller, Anbieter leitfähiger Additive, Compoundierer, Formgeber, Komponentenhersteller und Erstausrüster (OEMs). Das Angebot hängt von der Verfügbarkeit technischer Kunststoffe, den Additivpreisen, der Compoundierkapazität und den Qualifizierungszyklen ab.
Kontrollierte Leitfähigkeit, EMI-Abschirmung, elektrostatische Ableitung und Dimensionsstabilität sind in letzter Zeit zu zentralen Anforderungen von Automobil- und Elektronikherstellern geworden. Dieser Trend kommt Materialanbietern zugute, die die Zusammensetzung und chemische Struktur des Polymers an die jeweilige Anwendung anpassen können. Polyamide und PBT bieten aufgrund der bestehenden Verarbeitungstechnologie Vorteile, während Polycarbonat und PPS für Anwendungen geeignet sind, die Schlagfestigkeit, Transparenz, Hochtemperatur- und Chemikalienbeständigkeit erfordern.
Der Wettbewerb wird durch Materialportfolios, Formulierungskompetenz, regionale Produktion und technischen Support geprägt. BASF SE, Celanese Corporation, SABIC, DuPont und LANXESS sind im gesamten Spektrum technischer Polymersysteme aktiv, während Mitsubishi Engineering-Plastics Corporation, Ensinger, Toray Industries, Inc., Kaneka Corporation und DSM ihr Angebot an Spezialmaterialien stärken. Die Analyse des Marktes für leitfähige Kunststoffe umfasst daher neben dem Harzabsatz auch Anwendungstechnik, kundenspezifische Compoundierung, Zertifizierung und langfristige OEM-Partnerschaften.
Strategische Investitionen verlagern sich von der Leitfähigkeit hin zur Elektrifizierung und Elektronik. Es werden Kunststoffe für Hochspannungsbauteile, Verbindungen, Sensorelemente, Batteriesysteme und Abschirmungsanwendungen mit reduziertem Gewicht angeboten. Zu den charakteristischen Merkmalen dieser Kunststoffe zählen die Leitfähigkeit nach dem Spritzgießen, die Kontrolle des Oberflächenwiderstands, das Wärmemanagement und der Erhalt der mechanischen Eigenschaften. BASF bietet technische Kunststoffe für automobile Elektroniksysteme an, während die LNP STAT-KON-Produktreihe von SABIC aus leitfähigen Polycarbonat-Werkstoffen besteht, die mit Kohlenstoffpulver, Kohlenstofffasern und Nanoröhren verstärkt sind.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für leitfähige Kunststoffe: Strategische Einblicke
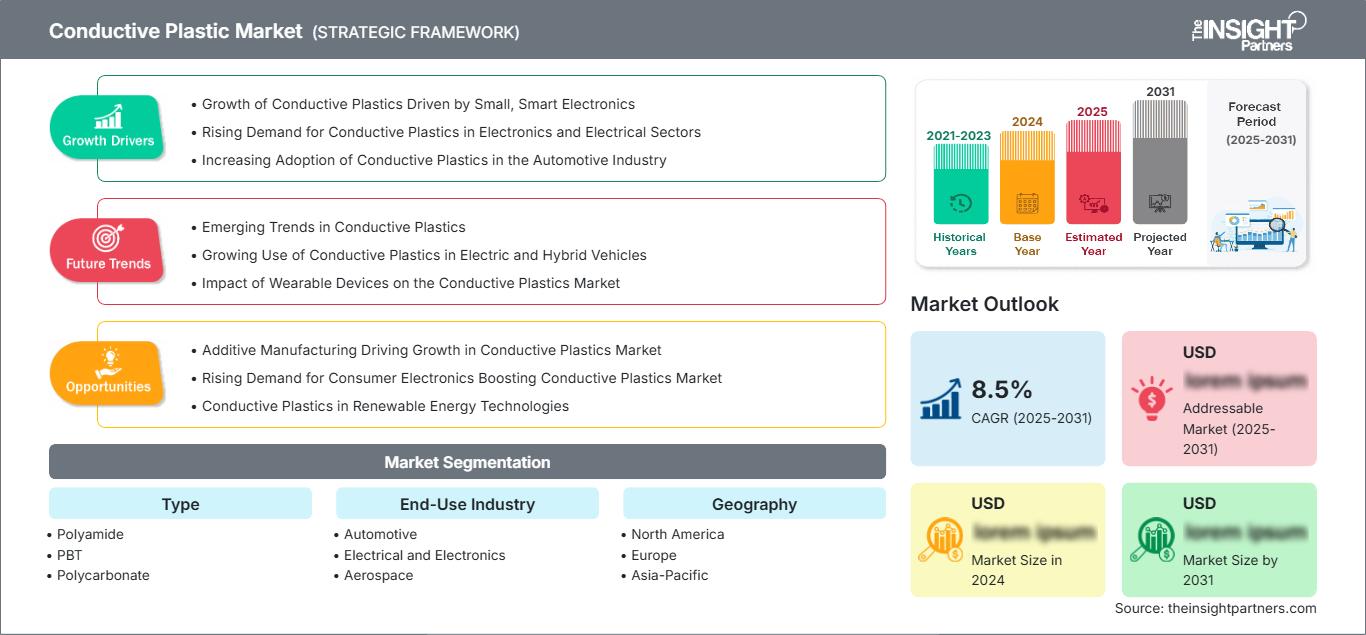
Regionale Einblicke
Markt für leitfähige Kunststoffe in Nordamerika
Nordamerika hielt 2025 schätzungsweise 24–28 % des regionalen Marktanteils für leitfähige Kunststoffe , wobei bis 2034 ein regionales Wachstum von 3,8–4,6 % CAGR prognostiziert wird . Die US-Dominanz auf der Nachfrageseite in der Region beruht auf den bedeutenden Kapazitäten in der Automobil-, Luft- und Raumfahrt-, Elektronik-, Gesundheits- und Industrieproduktion. Die Elektrifizierung steigert die Nachfrage nach leichten leitfähigen Gehäusen, Steckverbindern, Sensoren und Abschirmungen. Auch Medizintechnik und Halbleiterfertigung tragen zum Bedarf an Werkstoffen mit kontrollierten elektrischen Eigenschaften bei.
Die Präsenz Kanadas und Mexikos in der regionalen Lieferkette durch Automobilmontage, Elektronikfertigung und industrielle Fertigung trägt zur Marktentwicklung bei. Das regionale Ökosystem mit seinen Harzlieferanten, Compoundierern und Spritzgießern sowie OEM-Qualifizierungsnetzwerken bietet zusätzliche Unterstützung. Die Anforderungen werden zunehmend anwendungsspezifisch und basieren auf Leitfähigkeit, Flammwidrigkeit, Dimensionsstabilität, Chemikalienbeständigkeit und Hitzebeständigkeit. Luft- und Raumfahrt sowie Verteidigung sind weitere Anwendungsbereiche mit Potenzial für Spezialwerkstoffe.
US-Markt für leitfähige Kunststoffe
Die USA repräsentierten 2025 etwa 82–86 % der nordamerikanischen Nachfrage nach leitfähigen Kunststoffen . Für den Zeitraum 2026–2034 wird ein jährliches Marktwachstum von 3,7–4,5 % prognostiziert . Elektrofahrzeuge, Elektronik für die Luft- und Raumfahrt, Medizintechnik und industrielle Automatisierung zählen weiterhin zu den wichtigsten Anwendungsbereichen. Führende Polymerunternehmen verfügen in den USA über technisches Know-how und Vertriebskapazitäten, um die Entwicklung anwendungsspezifischer Materialien in kurzer Zeit zu ermöglichen.
Anwendungen im Automobilbereich umfassen Steckverbinder, Sensoren, elektronische Steuergeräte, Batterieelemente und elektromagnetische Abschirmungen. DuPont konzentriert sich auf die Entwicklung von Materialien für Steckverbinder, Motoren, Schalter, Sensoren und elektrische Steuergeräte, während BASF technische Polymere für elektrische/elektronische Anwendungen im Automobilbereich anbietet. Anwender im medizinischen und industriellen Bereich benötigen Materialien, die neben den gesetzlichen Bestimmungen auch Anforderungen an die Wiederholgenauigkeit erfüllen. Daher ist die Qualität der verwendeten Materialien ein wichtiges Kaufkriterium.
Europäischer Markt für leitfähige Kunststoffe
Europa wird im Jahr 2025 schätzungsweise 22–26 % des regionalen Marktanteils für leitfähige Kunststoffe ausmachen , mit einem erwarteten Wachstum von 4,0–4,8 % (CAGR) . Deutschland ist aufgrund seiner Automobilindustrie und seines Maschinenbaus führend. Großbritannien, Frankreich, Italien und Spanien sind über die Bereiche Automobilzulieferung, Luft- und Raumfahrt, Schwerindustrie, Elektronik und Gesundheitswesen vertreten. Nachhaltigkeitsaspekte und Ziele zur Steigerung der Fahrzeugeffizienz führen zu einem verstärkten Fokus auf Leichtbaupolymere.
Großbritannien stützt die Nachfrage durch die Branchen Luft- und Raumfahrt, Gesundheitswesen und Hightech-Fertigung. Deutschland profitiert von Automobilelektronik und Maschinenbau. Frankreich integriert Anwendungen aus den Bereichen Luft- und Raumfahrt, Automobilindustrie und Elektrotechnik. Italien und Spanien leisten Beiträge im Bereich Automobilkomponenten und Schwerindustrie. In allen Ländern wird die Materialwahl zunehmend von der Leitfähigkeit sowie von Nachhaltigkeitseigenschaften wie Entflammbarkeit, Wärmeformbeständigkeit und Leichtbauweise beeinflusst. Dieser Trend führt zum Einsatz technisch differenzierter Kunststoffe anstelle von Standardkunststoffen.
APAC-Markt für leitfähige Kunststoffe
Der asiatisch-pazifische Raum (APAC) repräsentierte 2025 einen Anteil von ca. 34–38 % am regionalen Markt für leitfähige Kunststoffe und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–5,3 % wachsen . China ist der führende Markt, gefolgt von Japan, Südkorea, Indien und Australien. Die Elektronikfertigung, die Automobilproduktion, Investitionen in die Halbleiterindustrie und die Lieferketten für Elektrofahrzeuge bilden eine breite Nachfragebasis für technische leitfähige Materialien.
Chinas integriertes Elektronik-Ökosystem verschafft dem Land eine starke Position in der Region, während Japan und Südkorea sich im Automobil- und Elektroniksektor auf die Produktion von Hochleistungskomponenten konzentrieren. Indiens rasantes Wachstum basiert auf der Elektronikfertigung und der Lokalisierung der Automobilproduktion. Industrielle Modernisierung und die Politik im Bereich der Elektromobilität führen zu einer hohen Nachfrage nach technischen Kunststoffen.
Markt für leitfähige Kunststoffe im Nahen Osten und Afrika
Der Nahe Osten und Afrika haben einen geringeren Anteil am globalen regionalen Verbrauch leitfähiger Kunststoffe, wobei das regionale Wachstum auf 3,2–4,0 % CAGR geschätzt wird . Saudi-Arabien und die Vereinigten Arabischen Emirate sind aufgrund von Faktoren wie industrieller Diversifizierung, Investitionen in die Infrastruktur und Produktionsentwicklung die wichtigsten Märkte im Nahen Osten. Südafrika bleibt der wichtigste Markt in Afrika, angetrieben durch die Automobilmontage und industrielle Anwendungen.
Die Nachfrage in der Region hängt von Produkten wie Elektrogeräten, Automobilteilen, Industriemaschinen und der Modernisierung der Infrastruktur ab. Die energieintensiven Industrien benötigen Materialien, die hohen Temperaturen standhalten. Lokale Initiativen in Saudi-Arabien und den Vereinigten Arabischen Emiraten bergen das Potenzial, die Weiterverarbeitung von Polymeren zu fördern, doch derzeit bleiben technische Kunststoffe und Compounds wichtige Importgüter.
Segmentierungsanalyse
Typ
Die Segmentierung des regionalen Marktes für leitfähige Kunststoffe nach Kunststofftyp ist ein zentrales Kriterium für die Materialauswahl, da die Harzchemie die mechanischen Eigenschaften, die thermische Stabilität, die Verarbeitbarkeit, die chemische Beständigkeit und die Kompatibilität mit leitfähigen Additiven bestimmt. Für dieses Segment wird ein jährliches Wachstum von 4,0–4,8 % im Zeitraum von 2026 bis 2034 erwartet . Polyamid bleibt aufgrund seiner Anwendungen in der Automobil- und Elektroindustrie weiterhin führend, während PBT, Polycarbonat und PPS zunehmend anspruchsvollen Anforderungen gerecht werden.
- Polyamid: Aufgrund seiner Festigkeit, Hitzebeständigkeit und Formstabilität, die durch geeignete Compoundierung mit kontrollierter Leitfähigkeit kombiniert werden können, wird es häufig für Automobil- und Elektrokomponenten eingesetzt.
- PBT: Die Nachfrage konzentriert sich auf Steckverbinder, elektrische Bauteile und Automobilsysteme, die Dimensionsstabilität, geringe Feuchtigkeitsempfindlichkeit und zuverlässige Spritzgussleistung erfordern.
- Polycarbonat: Seine Schlagfestigkeit und Designflexibilität unterstützen leitfähige Anwendungen wie Elektronikgehäuse, Automobilkomponenten und Spezialgeräte, die robuste Formteile erfordern.
- PPS: Aufgrund seiner hohen Temperaturstabilität und chemischen Beständigkeit ist PPS von strategischer Bedeutung für anspruchsvolle elektrische Systeme und Anwendungen im Automobilbereich, die Hitze, aggressiven Flüssigkeiten oder längerer Betriebsbelastung ausgesetzt sind.
Endverbrauchsbranche
Das Segment der Endverbrauchsbranchen im regionalen Markt für leitfähige Kunststoffe bestimmt die Leistungsspezifikationen und Qualifikationsanforderungen. Es wird erwartet, dass dieses Segment im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4–5,2 % wachsen wird , was durch den steigenden Elektronikanteil in Fahrzeugen und Geräten begünstigt wird. Die Elektro- und Elektronikindustrie stellt den größten Nachfragebereich dar, wobei Anwendungen im Automobilbereich zunehmend leitfähige Materialien für elektrifizierte Plattformen benötigen.
- Automobilindustrie: Elektrifizierung, zunehmende Sensorik, elektronische Steuerungssysteme und Leichtbau erfordern leitfähige Polymere in Steckverbindern, Gehäusen, Abschirmungen und ausgewählten batteriebezogenen Komponenten.
- Elektrotechnik und Elektronik: Miniaturisierte Bauelemente erfordern Materialien, die elektrostatische Entladungen, elektromagnetische Störungen und elektrische Leistung gewährleisten und gleichzeitig Maßgenauigkeit und Verarbeitungseffizienz erhalten.
- Luft- und Raumfahrt: Hersteller in der Luft- und Raumfahrt legen Wert auf leichte, langlebige und präzise gefertigte Materialien, wodurch eine selektive Nachfrage nach leitfähigen Verbindungen in Elektronikgehäusen und Spezialkomponenten entsteht.
- Gesundheitswesen: Hersteller medizinischer Geräte benötigen für ausgewählte Diagnose-, Überwachungs- und Geräteanwendungen kontrollierte elektrische Eigenschaften, chemische Beständigkeit, Dimensionsstabilität und eine gleichbleibende Verarbeitung.
Momentaufnahme der Chancen
|
Endverbrauchsbranche |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|
Automobil |
Hoch |
EV-Elektronik |
Skalierung |
|
Elektrotechnik und Elektronik |
Hoch |
EMI-Abschirmung |
Reifen |
|
Luft- und Raumfahrt |
Medium |
Leichtbausysteme |
Skalierung |
|
Gesundheitspflege |
Medium |
Gerätesicherheit |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für leitfähige Kunststoffe
Zunehmender Elektronikanteil in Fahrzeugen
Fahrzeugarchitekturen werden zunehmend von Sensoren, Kameras, elektronischen Steuergeräten, Leistungselektronik, Steckverbindern und Hochspannungssystemen abhängig. Dadurch steigt die Anzahl der Komponenten, die neben mechanischer Belastbarkeit auch ein kontrolliertes elektrisches Verhalten erfordern. Leitfähige Kunststoffe können diese Anforderungen in Formgeometrien vereinen, die mit herkömmlichen Metallen nur schwer oder kostspielig zu realisieren sind. Besonders deutlich wird dies bei Elektro- und vernetzten Fahrzeugen, wo Gewichtsreduzierung und elektromagnetische Verträglichkeit die Materialwahl beeinflussen. Lieferanten, die nach dem Formprozess eine stabile elektrische Leistung, Umweltbeständigkeit und Langzeitstabilität nachweisen können, haben bessere Chancen auf Spezifikationszulassungen. Diese Entwicklung fördert zudem die Zusammenarbeit zwischen Harzlieferanten, Compoundierern, Zulieferern und den Entwicklungsteams der OEMs, da die Leitfähigkeitsanforderungen mit den Verarbeitungs- und Anwendungsanforderungen abgestimmt werden müssen.
Zunahme der Miniaturisierung von Elektronik und EMV-Management
Elektronische Systeme werden immer kleiner, arbeiten aber mit höheren Frequenzen und verarbeiten größere Datenmengen. Diese Veränderungen erhöhen die Empfindlichkeit gegenüber elektromagnetischen Störungen und elektrostatischer Entladung und eröffnen neue Möglichkeiten für Polymerverbindungen, die eine kontrollierte Leitfähigkeit oder Abschirmung bieten und gleichzeitig komplexe Formteile ermöglichen. Die Auswirkungen auf den Markt erstrecken sich auf Unterhaltungselektronik, industrielle Steuerungstechnik, Telekommunikationsgeräte und Automobilelektronik. Leitfähige Verbindungen können die Bauteilarchitektur vereinfachen, indem sie funktionale elektrische Eigenschaften in Gehäuse und Strukturbauteile integrieren. Die Nachfrage bevorzugt daher Formulierungen mit vorhersagbarem Oberflächenwiderstand, geringer Variabilität, Dimensionsstabilität und Kompatibilität mit automatisierten Spritzgussverfahren. Anbieter, die elektrische Leistung mit Flammwidrigkeit und thermischer Stabilität kombinieren können, sind in der Lage, Anwendungen zu bedienen, bei denen herkömmliche Kunststoffe nicht ausreichen.
Erweiterung der Substitutionsmöglichkeiten von Leichtbauwerkstoffen
Hersteller von Transport- und Industrieausrüstung evaluieren Polymeralternativen zu Metallen, um die Wirtschaftlichkeit von Gesamtsystemen hinsichtlich Gewicht, Korrosionsbeständigkeit, Designflexibilität und Produktionseffizienz zu verbessern. Leitfähige Polymere erweitern diese Substitutionsmöglichkeit auf Anwendungen, für die bisher metallische Strukturen oder zusätzliche leitfähige Komponenten erforderlich waren. Automobilplattformen bieten hierfür einen wichtigen Anwendungsbereich, insbesondere für Steckverbinder, Elektronikgehäuse, Sensoren und ausgewählte Abschirmungsanwendungen. Luft- und Raumfahrt sowie Medizintechnik bieten kleinere, aber technisch wertvolle Möglichkeiten, da die Leistungsanforderungen höhere Materialpreise rechtfertigen. Dies führt zu einer Verlagerung der Materialauswahl von reinen Harzkosten hin zu Lebenszyklusleistung, Bauteilintegration, Formproduktivität und funktionaler Integration. Compound-Lieferanten konkurrieren daher zunehmend über Anwendungstechnik und weniger über die reine Harzverfügbarkeit.
Zukunftstrends auf dem Markt für leitfähige Kunststoffe
Multifunktionale Verbindungen für elektrifizierte Plattformen
Die Trends im Markt für leitfähige Kunststoffe gehen hin zu multifunktionalen Compounds, die neben Leitfähigkeit auch Flammschutz, thermische Stabilität, Schlagfestigkeit, Chemikalienbeständigkeit und Dimensionsstabilität bieten. Zukünftige Formulierungen werden voraussichtlich eher auf spezifische Architekturen von Elektrofahrzeugen und Elektronik als auf breite Leitfähigkeitsklassifizierungen abzielen. Dies wird den verstärkten Einsatz von speziell entwickelten Füllstoffnetzwerken, optimierter Additivdispersion und anwendungsspezifischer Harzauswahl fördern. Compoundierer werden zunehmend Typen entwickeln, die gleichzeitig Hochspannungsumgebungen, Temperaturwechselbeanspruchung, Sensorintegration und elektromagnetische Verträglichkeit abdecken. Ein weiterer aufkommender Trend ist die Optimierung der Leitfähigkeit bei geringerer Füllstoffbeladung, wodurch die mechanischen Eigenschaften und die Verarbeitungseffizienz erhalten bleiben. Da die Qualifizierungsanforderungen steigen, dürften Materiallieferanten mit Simulations-, Test- und Anwendungsentwicklungskompetenz einen größeren Einfluss auf die Bauteilkonstruktion und die langfristigen Plattformspezifikationen gewinnen.
Lokalisierte Hochleistungsmaterial-Ökosysteme
Die Regionalisierung dürfte zunehmend an Bedeutung gewinnen, da Automobil- und Elektronikhersteller kürzere Lieferketten, schnelleren technischen Support und eine höhere Widerstandsfähigkeit ihrer Spezialwerkstoffe anstreben. Produzenten könnten lokale Compoundierungs-, Technologie- oder Anwendungsentwicklungszentren in der Nähe wichtiger Produktionsstandorte einrichten. Dieser Trend dürfte sich insbesondere in Indien, Südostasien, Mexiko und ausgewählten Märkten Mittel- und Osteuropas bemerkbar machen. Lokalisierte Lieferketten können die Lieferzeiten verkürzen und schnellere Anpassungen der Rezeptur während der Produktentwicklung ermöglichen. Gleichzeitig werden globale Kunden weiterhin einheitliche Materialspezifikationen an allen Produktionsstandorten fordern. Lieferanten stehen daher vor einer doppelten Herausforderung: lokale Reaktionsfähigkeit gepaart mit globaler Qualitätskontrolle. Unternehmen, die regionale Technologiekompetenzen aufbauen und gleichzeitig standardisierte Qualifizierungsverfahren beibehalten, können die Kundenbindung stärken und in neue Plattformen expandieren.
Marktchancen für leitfähige Kunststoffe
Entwicklung von Hochvolt-Elektrofahrzeugkomponenten
Die Marktprognosen für leitfähige Kunststoffe deuten auf attraktive Chancen im Bereich der Hochvolt-Elektrofahrzeugkomponenten hin. Hersteller benötigen hier leichte Materialien, die gleichzeitig elektrische, thermische und mechanische Anforderungen erfüllen. Anbieter können sich auf Terminalsysteme, Steckergehäuse, Sensorkomponenten, Leistungselektronikgehäuse und ausgewählte Batteriesystemanwendungen konzentrieren. Das größte Potenzial bieten Kunststoffe, die das Bauteilgewicht reduzieren und gleichzeitig Flammwidrigkeit, Dimensionsstabilität und kontrolliertes elektrisches Verhalten gewährleisten. Strategische Investitionen sollten sich auf anwendungsspezifische Tests konzentrieren, darunter Temperaturwechseltests, Feuchtigkeitsprüfungen, Kriechstromprüfungen und EMV-Tests. Partnerschaften mit Automobilzulieferern können die Qualifizierung beschleunigen, da die Materialleistung innerhalb kompletter Komponentenarchitekturen validiert werden muss. Unternehmen, die sich frühzeitig in die Entwicklung einbringen, können sich längere Produktlebenszyklen und eine wiederkehrende Nachfrage sichern, wenn Fahrzeugplattformen auf Hochvolt-Elektrosysteme umgestellt werden.
Regionale Erweiterung der Herstellungs- und technischen Dienstleistungen
Die Chance liegt in der Einrichtung von Produktions- und Anwendungszentren in der Nähe der schnell wachsenden Cluster der Automobil- und Elektronikindustrie. In Indien, Südostasien, Mexiko und an ausgewählten Produktionsstandorten in Europa bieten sich Möglichkeiten, wo eine lokale Fertigung die Lieferketten verkürzen und die Kundennähe verbessern könnte. Dies ist nicht nur aus Sicht der Produktionsstätten, sondern auch aus Kundensicht eine Chance, da Kunden heute verstärkt Unterstützung bei der Formulierung und dem Formfüllverfahren, bei elektrischen Prüfungen und bei der Problemlösung in ihren Bauteilentwicklungsprozessen benötigen. Jede strategische Maßnahme sollte sowohl Produktions- als auch Laborkapazitäten und Entwicklungskapazitäten umfassen, die die Qualifizierungsprogramme unterstützen können.
Aktuelle Entwicklungen
- August 2026: Principal Mineral, ein führendes Unternehmen im Bereich der Schließung der Lücke in der globalen Lieferkette strategischer Materialien, gab die Übernahme der Conductive Group bekannt, einem Hersteller fortschrittlicher Materialien, der sich auf elektrisch leitfähige Verbundwerkstoffe und Lösungen zur Abschirmung elektromagnetischer Störungen (EMI) spezialisiert hat. Durch die Übernahme erweitert Principal Mineral sein Portfolio an fortschrittlichen Materialien, die die Grundlage der amerikanischen Elektronikindustrie bilden – von galvanisch abgeschiedener Kupferfolie und kupferkaschierten Laminaten bis hin zu Strukturverbundwerkstoffen und Abschirmungssystemen zum Schutz unternehmenskritischer Plattformen.
- Juni 2026: Coperion K-Tron – Coperion unterstützte Premix beim Aufbau einer neuen, automatisierten Compoundieranlage in Dallas, Texas, für leitfähige Polyolefin-Compounds, die in Pipetten und anderen anspruchsvollen Anwendungen eingesetzt werden. Die Anlage umfasst zwei Coperion ZSK Doppelschneckenextruder, automatisierte Zuführ-, Misch-, Förder- und Materialhandhabungssysteme sowie eine Echtzeit-Prozessüberwachung zur Verbesserung der Produktionskonsistenz, Rückverfolgbarkeit und Qualität für Anwendungen im Gesundheitswesen und der Elektronikindustrie.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -