
導電性プラスチック市場:動向・需要・予測 2034
導電性プラスチック市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:材料タイプ別(ポリフェニレンスルフィド(PPS)、ポリアミド、ポリカーボネート、PEI、ポリスルホン、その他)、用途別(航空宇宙・防衛、電子機器・電気機器、産業、ヘルスケア、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00008572
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 27, 2026


2025年の市場規模
78億6000 万米ドル
基準年値
2034年の予測
113億4000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
4.16 %
成長率
対象市場
872億1000 万米ドル
(2026年~2034年)
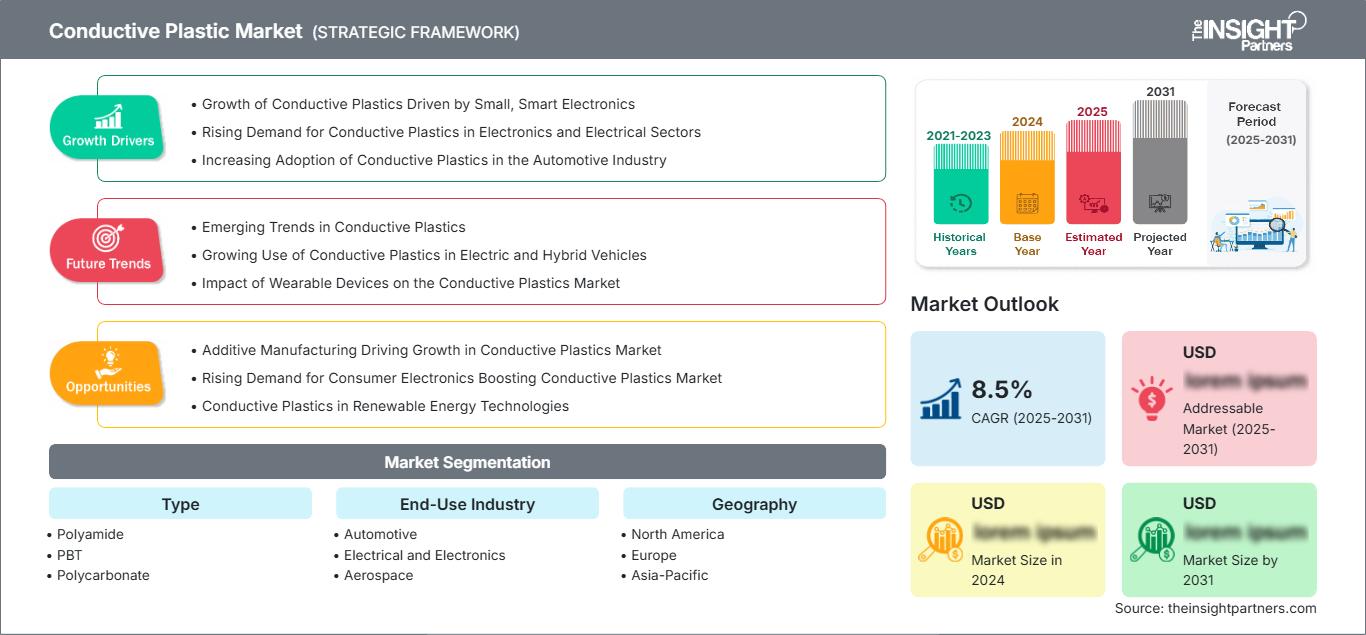
導電性プラスチック市場は、2025年には78億6,000万米ドルと評価され、 2034年には113億4,000万米ドルに達すると予測されており、 2026年から2034年にかけて年平均成長率(CAGR)4.16%を記録する見込みです。この市場は、熱可塑性加工性、機械的性能、軽量性を維持しながら、制御された電気伝導性を提供するように設計されたエンジニアリングポリマーシステムを網羅しています。需要は、電化、電子機器の小型化、電磁干渉対策、および一部の金属部品の代替とますます密接に関連しています。
北米は、高度な自動車エレクトロニクス、航空宇宙プログラム、半導体製造装置、医療機器製造などに支えられ、重要な技術・製造拠点であり続けています。同地域の導電性プラスチック市場規模は、コネクタ、センサーハウジング、シールド部品、高電圧システム向けに軽量材料を求めるメーカーの需要の高まりを受け、 2026年から2034年にかけて年平均成長率(CAGR)3.8~4.6%で拡大すると予測されています。地域に根ざしたエンジニアリング、実績のあるコンパウンダー、そして厳しい性能要件が、この分野の継続的な普及を後押ししています。
導電性プラスチック市場の評価と洞察
- 北米:北米は2025年には推定24~28%のシェアを占め、自動車の電動化、航空宇宙エレクトロニクス、医療機器、先端製造業に支えられ、 2026年から2034年にかけて年平均成長率(CAGR)3.8~4.6%で成長すると予測されている。
- 米国:米国は2025年には世界市場の約20~23%を占め、2026年から2034年にかけて年平均成長率(CAGR)は3.7~4.5%になると予測されており、自動車エレクトロニクス、航空宇宙、ヘルスケア、産業用途が市場を牽引している。
- ヨーロッパ:ヨーロッパは2025年には推定22~26%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)4.0~4.8%で成長すると予測されており、ドイツ、フランス、イタリア、英国は自動車工学と電子機器製造の恩恵を受けると見込まれている。
- アジア太平洋地域:アジア太平洋地域は2025年には約34~38%のシェアを占め、電子機器および自動車製造分野において、中国、日本、韓国、インドが牽引役となり、 2026年から2034年の間に年平均成長率(CAGR)4.5~5.3%を記録すると予想されている。
- 最大のセグメント:ポリアミドは、2025年には推定30~34%の市場シェアを占め、2026年から2034年の間に4.2~5.0%のCAGRで成長すると予測されており、これはその機械的強度、耐熱性、および確立された自動車用途を反映している。
- 高成長分野:電気・電子機器は、 2025年には約29~33%のシェアを占め、電子機器の密度とEMI管理要件の増加に伴い、 2026年から2034年にかけて年平均成長率(CAGR)4.8~5.6%で拡大すると予測されています。
- 詳細に分析された主要企業:セラニーズ・コーポレーション、DSM、SABIC、BASF SE、デュポン、ランクセス、三菱エンジニアリングプラスチック株式会社、エンジンガー、東レ株式会社、カネカ株式会社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
従来は基本的な帯電防止剤が用いられていましたが、近年では寸法安定性、難燃性、耐衝撃性、導電性、耐熱性を備えたエンジニアリング樹脂へと移行が進んでいます。ポリアミド、PBT、ポリカーボネート、PPSをベースとした樹脂は、コネクタ、ハウジング、センサー、バッテリー部品、その他の電子機器アセンブリの配合において、ますます重要性を増しています。炭素系充填材や導電性添加剤を用いることで、成形特性を損なうことなく樹脂の導電性を調整することが可能になっています。
今後の成長は、電化と電子技術の導入が融合する分野で起こると予測されています。電気自動車、充電システム、航空機用電子機器、医療機器、半導体などのプラットフォームには、より多くの導電性ポリマー部品が必要となるでしょう。車両設計における材料の安全性と効率的な設計への傾向は、性能を損なうことなく軽量なエンジニアリングプラスチックの需要を高めるでしょう。アジア太平洋地域は引き続きこれらの材料の生産を牽引する一方、北米とヨーロッパは高性能材料に対する高い需要を維持すると見込まれます。
導電性プラスチック市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 78億6000万米ドル |
| 2034年までの市場規模 | 113億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 4.16% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
導電性プラスチック市場分析
導電性プラスチック市場の成長は、自動車、産業機器、および民生機器における電子部品の搭載量増加によって支えられています。導電性材料は、軽量化と組み立ての簡素化により、成形部品に電気的機能を組み込む可能性をメーカーに提供します。バリューチェーンには、ポリマーメーカー、導電性添加剤メーカー、コンパウンダー、成形業者、部品メーカー、およびOEMが含まれます。供給は、エンジニアリング樹脂の供給、添加剤価格、コンパウンディング能力、および認証サイクルに依存します。
近年、自動車メーカーや電子機器メーカーにとって、導電性の制御、EMIシールド、静電気散逸、寸法安定性といった特性が重要な要求事項となっている。この傾向は、特定の用途に合わせてポリマーの組成や化学組成をカスタマイズできる材料供給業者にとって有利に働く。ポリアミドやPBTは既存の加工技術の優位性を持ち、ポリカーボネートやPPSは耐衝撃性、透明性、耐熱性、耐薬品性が求められる用途に適している。
競争は、材料ポートフォリオ、配合技術、地域生産、および技術サポートによって形成されます。BASF SE、Celanese Corporation、SABIC、DuPont、およびLANXESSはエンジニアリングポリマーシステム全体に参入しており、一方、三菱エンジニアリングプラスチック株式会社、Ensinger、東レ株式会社、カネカ株式会社、およびDSMは特殊材料の提供を強化しています。したがって、導電性プラスチック市場の分析は、樹脂の販売にとどまらず、アプリケーションエンジニアリング、カスタマイズされた配合、認証、および長期的なOEM関係にまで及びます。
戦略的な投資は、導電性から電化および電子機器へとシフトしています。高電圧部品、接続部、センシング素子、バッテリーシステム、および軽量化されたシールド用途に基づいてグレードが提供されています。これらのグレードの特徴は、成形後の導電性、表面抵抗制御、熱管理、および機械的特性の保持にあります。BASFは自動車用電子システム向けのエンジニアリングプラスチックを提供しており、SABICのLNP STAT-KONシリーズは、カーボン粉末、カーボンファイバー、およびナノチューブで強化された導電性ポリカーボネート材料で構成されています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
導電性プラスチック市場:戦略的洞察
地域別分析
北米導電性プラスチック市場
北米は2025年時点で地域導電性プラスチック市場の24~28%を占めると推定され、2034年までの地域成長率は年平均3.8~4.6%と予測されている。この地域における需要面での米国の優位性は、自動車、航空宇宙、エレクトロニクス、ヘルスケア、および産業製造における高い生産能力に起因する。電化の進展に伴い、軽量導電性ハウジング、コネクタ、センサー、およびシールド用途の需要が高まっている。医療機器および半導体製造も、電気特性を制御したエンジニアリング材料の必要性を高めている。
自動車組立、電子機器製造、工業製品製造といった分野におけるカナダとメキシコの地域サプライチェーンへの参画は、市場を支える重要な役割を果たしている。樹脂サプライヤー、コンパウンダー、射出成形業者、そしてOEM認定ネットワークといった地域エコシステムの存在も、市場を支えている。需要はますます用途特化型になり、導電性、難燃性、寸法安定性、耐薬品性、耐熱性といった要件が求められるようになっている。航空宇宙および防衛分野も、特殊材料の可能性を秘めた応用分野である。
米国導電性プラスチック市場
米国は、2025年の北米地域における導電性プラスチック市場の需要の約82~86%を占めており、 2026年から2034年にかけて年平均成長率(CAGR)3.7~4.5%で成長すると予測されています。電気自動車、航空宇宙エレクトロニクス、医療機器、産業オートメーションは、引き続き主要な用途として注目されています。主要なポリマー企業は、米国内に技術的な専門知識と商業的な能力を有しており、用途に応じた材料を迅速に開発することが可能です。
自動車用途では、コネクタ、センサー、電子制御ユニット、バッテリー部品、電磁シールドなどが挙げられます。デュポンはコネクタ、モーター、スイッチ、センサー、電子制御ユニット向けの材料開発に注力している一方、BASFは自動車の電気・電子用途向けエンジニアリングポリマーを提供しています。医療および産業分野の購入者は、規制遵守基準に加えて再現性要件を満たす材料を必要とするため、コンパウンドの品質は重要な購入検討事項となります。
欧州導電性プラスチック市場
2025年には、欧州が地域別導電性プラスチック市場の22~26%を占めると推定され、年平均成長率(CAGR)は4.0~4.8%と予測されている。ドイツは自動車製造およびエンジニアリング基盤を擁する主要国であり、英国、フランス、イタリア、スペインは自動車部品、航空宇宙、重工業、エレクトロニクス、ヘルスケア分野で市場を牽引している。持続可能性への意識の高まりと車両効率目標の達成により、軽量ポリマーへの注目が高まっている。
英国は航空宇宙、ヘルスケア、先端製造業を通じて需要を支えている。ドイツは自動車エレクトロニクスと産業工学によって支えられている。フランスは航空宇宙、自動車、電気製造の分野を統合している。イタリアとスペインは自動車部品と重工業の分野で貢献している。どの国においても、材料の選択は導電性に加え、難燃性、耐熱性、軽量設計といった持続可能性特性によってますます左右されるようになっている。この傾向は、汎用プラスチックではなく、技術的に差別化された樹脂の使用につながっている。
アジア太平洋地域における導電性プラスチック市場
アジア太平洋地域は、2025年時点で地域導電性プラスチック市場の約34~38%を占め、年平均成長率(CAGR)4.5~5.3%で拡大すると予測されている。中国が最大の市場であり、次いで日本、韓国、インド、オーストラリアが続く。電子機器製造、自動車生産、半導体投資、電気自動車(EV)サプライチェーンは、高度な導電性材料に対する幅広い需要基盤を提供している。
中国の統合されたエレクトロニクス・エコシステムは、同国を地域内で有利な立場に置いている一方、日本と韓国は自動車とエレクトロニクスに注力し、高性能部品の生産に重点を置いている。インドの急速な成長は、エレクトロニクス製造と自動車の国産化によって実現している。産業の近代化と電気自動車(EV)に関する政策は、エンジニアリングプラスチックに対する高い需要を生み出している。
中東・アフリカの導電性プラスチック市場
中東およびアフリカは、世界の導電性プラスチック市場の地域別消費量に占める割合は小さいものの、地域全体の成長率は年平均成長率(CAGR)3.2~4.0%と推定されている。サウジアラビアとアラブ首長国連邦は、産業の多様化、インフラ投資、製造業の発展といった理由から、中東における主要市場となっている。南アフリカは、自動車組立や産業用途を背景に、アフリカにおける主要市場であり続けている。
この地域の需要は、電気機器、自動車部品、産業機械、インフラ近代化といった製品に依存している。エネルギー消費量の多い産業では、高温環境下で動作する材料が求められる。サウジアラビアとアラブ首長国連邦における地域主導の取り組みは、ポリマー加工の下流工程を発展させる可能性を秘めているが、現時点では、エンジニアリングプラスチックやコンパウンドは依然として重要な輸入品となっている。
セグメンテーション分析
タイプ
地域別導電性プラスチック市場のタイプ別セグメントは、樹脂の化学組成によって機械的性能、熱安定性、加工性、耐薬品性、導電性添加剤との適合性が決まるため、材料選定の中心的な基準となります。このセグメントは、 2026年から2034年にかけて年平均成長率(CAGR)4.0~4.8%で成長すると予測されています。ポリアミドは自動車および電気用途で依然として高い人気を誇り、PBT、ポリカーボネート、PPSはますます要求の厳しい環境に対応しています。
- ポリアミド:強度、耐熱性、寸法精度に優れ、適切な配合によって導電性を制御できるため、自動車部品や電気部品に広く採用されている。
- PBT:寸法安定性、低吸湿性、信頼性の高い射出成形性能が求められるコネクタ、電気部品、自動車システムなどに需要が集中している。
- ポリカーボネート:その耐衝撃性と設計の柔軟性により、電子機器の筐体、自動車部品、堅牢な成形構造を必要とする特殊機器など、導電性のある用途に適しています。
- PPS:高温安定性と耐薬品性により、PPSは、熱、腐食性液体、または長時間の動作ストレスにさらされる、要求の厳しい自動車用電気システムやアプリケーションにとって戦略的に重要な材料となっています。
最終用途産業
地域導電性プラスチック市場の最終用途産業セグメントは、性能仕様と認定要件を決定します。このセグメントは、車両や機器における電子部品の搭載量増加に支えられ、 2026年から2034年にかけて年平均成長率(CAGR)4.4~5.2%で拡大すると予測されています。電気・電子機器分野が最大の需要層を占める一方、自動車分野では電動プラットフォーム向けに導電性材料の需要がますます高まっています。
- 自動車分野:電動化、センサーの普及、電子制御システム、軽量化といった技術革新により、コネクタ、ハウジング、シールド、および一部のバッテリー関連部品において、導電性ポリマーの使用が求められるようになっている。
- 電気・電子機器:小型化されたデバイスには、寸法精度と加工効率を維持しながら、静電気放電、電磁干渉、電気的性能を管理できる材料が求められる。
- 航空宇宙分野:航空宇宙メーカーは、軽量で耐久性があり、精密に設計された材料を優先するため、電子機器の筐体や特殊部品において、導電性化合物に対する選択的な需要が生じます。
- 医療分野:医療機器メーカーは、特定の診断、モニタリング、および機器用途向けに、制御された電気的特性、耐薬品性、寸法安定性、および一貫した加工性を必要とします。
機会の概要
|
最終用途産業 |
収益貢献 |
トレンドタグ |
導入段階 |
|
自動車 |
高い |
EVエレクトロニクス |
スケーリング |
|
電気・電子工学 |
高い |
EMIシールド |
成熟した |
|
航空宇宙 |
中くらい |
軽量システム |
スケーリング |
|
健康管理 |
中くらい |
デバイスの安全性 |
スケーリング |
導電性プラスチック市場の成長要因と影響分析
車両における電子機器の搭載量の増加
車両アーキテクチャは、センサー、カメラ、電子制御ユニット、パワーエレクトロニクス、コネクタ、高電圧システムへの依存度を高めています。これにより、機械的耐久性に加えて、電気的特性の制御が求められる部品の数が増加しています。導電性プラスチックは、従来の金属では実現が困難または高コストとなる成形形状において、これらの要件を両立させることができます。この影響は、軽量化と電磁両立性が材料選定に影響を与える電気自動車やコネクテッドカーにおいて最も顕著です。成形後の安定した電気的性能、環境耐性、長期信頼性を実証できるサプライヤーは、仕様承認を得る上で有利な立場にあります。また、導電性目標を加工および用途要件と整合させる必要があるため、樹脂サプライヤー、コンパウンダー、ティアサプライヤー、OEMエンジニアリングチーム間の連携も強化されます。
電子機器の小型化とEMI管理の進展
電子システムは小型化が進む一方で、動作周波数は高くなり、データ量も増加しています。こうした変化により、電磁干渉や静電放電に対する感度が高まり、複雑な成形設計を維持しながら、制御された導電性や遮蔽性を提供するポリマーコンパウンドへの需要が高まっています。市場への影響は、民生用電子機器、産業用制御機器、通信機器、車載用電子機器など、幅広い分野に及んでいます。導電性コンパウンドは、ハウジングや構造部品に機能的な電気特性を組み込むことで、部品構造を簡素化できます。そのため、表面抵抗が予測可能で、ばらつきが少なく、寸法安定性が高く、自動成形との互換性がある配合が求められています。電気性能と難燃性、耐熱性を兼ね備えた材料を提供できるサプライヤーは、従来の汎用プラスチックでは対応できない用途にも対応できます。
軽量エンジニアリング材料代替の拡大
輸送機器や産業機器のメーカーは、重量、耐腐食性、設計の柔軟性、生産効率といった点でシステム全体の経済性を向上させることができる金属の代替材料としてポリマーを評価している。導電性グレードは、これまで金属構造や追加の導電性部品を必要としていた電気機能の用途にも、この代替の可能性を広げている。自動車分野は、特にコネクタ、電子機器ハウジング、センサー、および特定のシールド用途において、主要な代替材料を提供している。航空宇宙および医療機器分野は、性能要件が高価格の材料を支えているため、規模は小さいながらも技術的に価値のある機会を提供している。その結果、樹脂コストのみに基づく材料選択から、ライフサイクル性能、部品統合、成形生産性、機能統合へとシフトしている。したがって、コンパウンドサプライヤーは、樹脂の入手可能性だけではなく、アプリケーションエンジニアリングを通じて競争するようになっている。
導電性プラスチック市場の将来動向
電動プラットフォーム向け多機能化合物
導電性プラスチック市場のトレンドは、導電性に加えて難燃性、熱安定性、耐衝撃性、耐薬品性、寸法精度を兼ね備えた多機能コンパウンドへと向かっています。将来の配合は、広範な導電性分類ではなく、特定のEVおよび電子機器アーキテクチャをターゲットとする可能性が高く、これにより、設計されたフィラーネットワーク、最適化された添加剤分散、および用途に応じた樹脂選択の利用が促進されるでしょう。コンパウンダーは、高電圧環境、熱サイクル、センサー統合、および電磁両立性を同時に満たすグレードの開発をますます進める可能性があります。また、フィラー含有量を減らしながら導電性性能を最適化することで、機械的特性と加工効率を維持するという新たな方向性も浮上しています。認証要件が厳しくなるにつれて、シミュレーション、試験、およびアプリケーション開発能力を備えた材料サプライヤーは、部品設計の決定や長期的なプラットフォーム仕様に対してより大きな影響力を持つようになるでしょう。
地域に特化した高性能材料エコシステム
自動車および電子機器メーカーが、より短いサプライチェーン、より迅速な技術サポート、そして特殊エンジニアリング材料に対するより高い耐性を求めるにつれ、地域化の重要性はますます高まることが予想されます。生産者は、主要な製造拠点の近くに、地域に特化した配合、技術センター、またはアプリケーション開発機能を設立する可能性があります。この傾向は、インド、東南アジア、メキシコ、および一部の中央・東ヨーロッパ市場で特に顕著になるでしょう。地域に根ざした供給は、リードタイムを短縮し、製品開発中の配合調整を迅速化することができます。同時に、グローバルな顧客は、製造拠点全体で一貫した材料仕様を引き続き要求するでしょう。したがって、サプライヤーは、地域への迅速な対応とグローバルな品質管理という二重の要件に直面しています。標準化された認定手順を維持しながら地域的な技術機能を確立する企業は、顧客維持を強化し、新しいプラットフォームに進出することができます。
導電性プラスチック市場の機会
高電圧EV部品の開発
導電性プラスチック市場予測によると、高電圧EV部品には魅力的なビジネスチャンスがあり、メーカーは電気的、熱的、機械的要件を同時に満たす軽量材料を必要としています。サプライヤーは、端子システム、コネクタハウジング、センサー部品、パワーエレクトロニクス筐体、および特定のバッテリーシステム用途をターゲットにすることができます。最も大きなチャンスは、難燃性、寸法安定性、および制御された電気的特性を維持しながら部品重量を削減できるグレードにあります。戦略的な投資は、熱サイクル、水分暴露、電気トラッキング、電磁両立性など、用途固有のテストに重点を置くべきです。材料の性能は完全なコンポーネントアーキテクチャ内で検証する必要があるため、自動車ティアサプライヤーとのパートナーシップは認定を加速させることができます。早期に設計段階から参入する企業は、車両プラットフォームが高電圧電気システムに移行するにつれて、より長い製品ライフサイクルと継続的な需要を確保できる可能性があります。
地域における複合化および技術サービスの拡大
自動車および電子産業の急速な発展が見込まれる地域近郊に、配合およびアプリケーションサポート施設を設置することが、大きなチャンスとなります。インド、東南アジア、メキシコ、そしてヨーロッパの特定の製造拠点では、現地生産によってサプライチェーンの短縮と顧客との距離の短縮が期待できます。これは、施設側だけでなく顧客側にとっても大きなメリットとなります。なぜなら、今日の顧客は、部品開発プロセスにおける配合、成形流動性、電気試験、問題解決に関するサポートをより多く求めているからです。戦略的な取り組みには、生産、ラボ、そして認定プログラムをサポートできるエンジニアリング能力の両方が不可欠です。
最近の動向
- 2026年8月:世界の戦略材料サプライチェーンにおける「失われた中間工程」の再構築をリードするプリンシパル・ミネラル社は、導電性複合材料技術と電磁干渉(EMI)シールドソリューションを専門とする先端材料メーカー、コンダクティブ・グループ社の買収を発表しました。この買収により、プリンシパル・ミネラル社のポートフォリオは、電気めっき銅箔や銅被覆積層板から、ミッションクリティカルなプラットフォームを保護する構造複合材料やシールドシステムに至るまで、アメリカの電子機器産業基盤を支える先端材料スタック全体に拡大します。
- 2026年6月:コペリオンK-トロン ― コペリオンは、テキサス州ダラスにプレミックス社がピペットやその他の高度な用途に使用される導電性ポリオレフィン化合物を製造する新しい自動配合工場を設立するにあたり、プレミックス社を支援しました。この施設には、コペリオンZSK二軸押出機2台、自動供給、混合、搬送、材料搬送システムが導入されており、リアルタイムのプロセス監視機能により、医療および電子機器用途における生産の一貫性、トレーサビリティ、品質の向上を図っています。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -