
Mercato delle plastiche conduttivi: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato delle plastiche conduttive (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di materiale (solfuro di polifenilene (PPS), poliammide, policarbonato, PEI, polisulfoni, altri); applicazione (aerospaziale e difesa, elettronica ed elettrica, industriale, sanitaria, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00008572
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 27, 2026


Dimensioni del mercato nel 2025
7,86 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
11,34 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,16 %
Tasso di crescita
Mercato di riferimento
87,21 miliardi di dollari USA
(2026-2034)
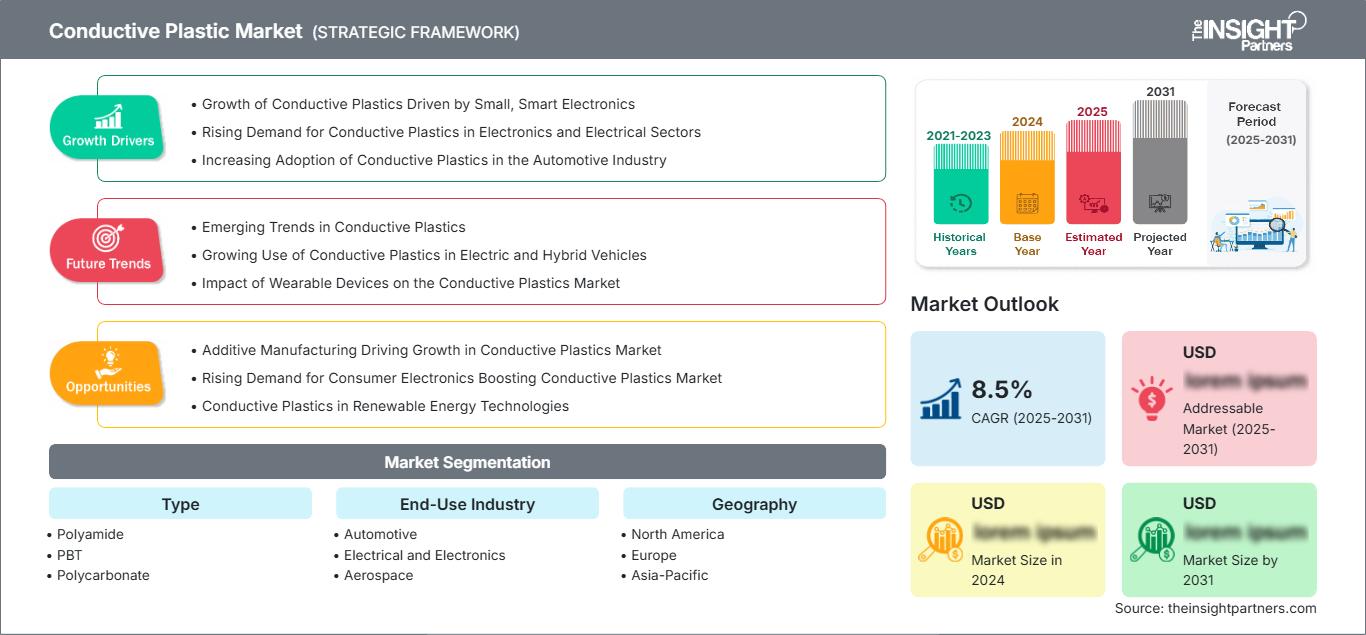
Il mercato delle plastiche conduttive ha un valore di 7,86 miliardi di dollari nel 2025 e si prevede che raggiungerà gli 11,34 miliardi di dollari entro il 2034 , registrando un tasso di crescita annuo composto (CAGR) del 4,16% nel periodo 2026-2034 . Il mercato comprende sistemi polimerici ingegnerizzati, progettati per fornire una conduttività elettrica controllata, mantenendo al contempo le caratteristiche di lavorabilità, prestazioni meccaniche e leggerezza dei materiali termoplastici. La domanda è sempre più legata all'elettrificazione, alla miniaturizzazione elettronica, alla gestione delle interferenze elettromagnetiche e alla sostituzione di alcuni componenti metallici.
Il Nord America rimane un'importante base tecnologica e manifatturiera, supportata da elettronica automobilistica avanzata, programmi aerospaziali, apparecchiature per semiconduttori e produzione di dispositivi medici. Si stima che il mercato regionale delle plastiche conduttive crescerà a un tasso annuo composto (CAGR) del 3,8-4,6% tra il 2026 e il 2034 , poiché i produttori cercano materiali leggeri per connettori, alloggiamenti per sensori, componenti di schermatura e sistemi ad alta tensione. L'ingegneria localizzata, la presenza di produttori di compound consolidati e i rigorosi requisiti prestazionali favoriscono la continua adozione di queste tecnologie.
Analisi e approfondimenti sul mercato delle materie plastiche conduttive
- Nord America: Il Nord America rappresentava una quota stimata tra il 24% e il 28% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,8-4,6% tra il 2026 e il 2034 , grazie all'elettrificazione del settore automobilistico, all'elettronica aerospaziale, ai dispositivi medici e alla produzione avanzata.
- USA: Nel 2025 gli Stati Uniti rappresentavano circa il 20-23% del mercato globale , con un tasso di crescita annuo composto (CAGR) del 3,7-4,5% tra il 2026 e il 2034 , trainati dai settori dell'elettronica automobilistica, aerospaziale, sanitario e delle applicazioni industriali.
- Europa: Nel 2025 l'Europa deteneva una quota stimata tra il 22% e il 26% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,0-4,8% tra il 2026 e il 2034 , con Germania, Francia, Italia e Regno Unito che beneficeranno dell'ingegneria automobilistica e della produzione di elettronica.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava una quota di mercato pari a circa il 34-38% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,5-5,3% tra il 2026 e il 2034 , trainata da Cina, Giappone, Corea del Sud e India nei settori della produzione di elettronica e automobilistica.
- Segmento più ampio: la poliammide rappresentava una quota di mercato stimata tra il 30% e il 34% nel 2025 , con un CAGR del 4,2-5,0% tra il 2026 e il 2034 , a testimonianza della sua resistenza meccanica, della resistenza termica e del suo consolidato utilizzo nel settore automobilistico.
- Segmento ad alta crescita: il settore elettrico ed elettronico ha rappresentato una quota di mercato pari a circa il 29-33% nel 2025 , espandendosi a un tasso di crescita annuo composto (CAGR) del 4,8-5,6% tra il 2026 e il 2034 , a causa dell'aumento della densità elettronica e dei requisiti di gestione delle interferenze elettromagnetiche (EMI).
- Aziende chiave analizzate nel dettaglio: Celanese Corporation, DSM, SABIC, BASF SE, DuPont, LANXESS, Mitsubishi Engineering-Plastics Corporation, Ensinger, Toray Industries, Inc. e Kaneka Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Si è assistito a un passaggio dall'utilizzo di formulazioni antistatiche di base a resine ingegnerizzate che integrano stabilità dimensionale, resistenza alla fiamma, resistenza agli urti, conduttività e resistenza al calore. Le resine a base di poliammidi, PBT, policarbonato e PPS stanno acquisendo sempre maggiore importanza nella formulazione di connettori, alloggiamenti, sensori, componenti per batterie e altri assemblaggi elettronici. I materiali di riempimento a base di carbonio e gli additivi conduttivi consentono ai produttori di compound di personalizzare la conduttività delle resine senza comprometterne le caratteristiche di stampaggio.
Si prevede che la crescita futura si verificherà nelle aree di convergenza tra elettrificazione e adozione di tecnologie elettroniche. Le piattaforme per veicoli elettrici, sistemi di ricarica, elettronica aeronautica, dispositivi medici e semiconduttori richiederanno un maggior numero di componenti in polimeri conduttivi. La tendenza verso la sicurezza dei materiali e la progettazione efficiente dei veicoli aumenterà la necessità di tecnopolimeri leggeri che non compromettano le prestazioni. L'Asia-Pacifico continuerà a dominare la produzione di questi materiali, mentre il Nord America e l'Europa manterranno un'elevata domanda di materiali ad alte prestazioni.
Ambito del rapporto sul mercato delle plastiche conduttive
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 7,86 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 11,34 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,16% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle materie plastiche conduttive
La crescita del mercato delle plastiche conduttive è sostenuta dal crescente contenuto elettronico in veicoli, apparecchiature industriali e sistemi di consumo. I materiali conduttivi offrono ai produttori la possibilità di integrare funzionalità elettriche nei componenti stampati, alleggerendone il peso e semplificando l'assemblaggio. La catena del valore coinvolge produttori di polimeri, additivi conduttivi, compounder, stampatori, produttori di componenti e OEM. L'offerta dipende dalla disponibilità di resine tecniche, dai prezzi degli additivi, dalla capacità di compounding e dai cicli di qualificazione.
La conduttività controllata, la schermatura EMI, la dissipazione elettrostatica e la stabilità dimensionale sono diventate di recente requisiti fondamentali per i produttori di automobili ed elettronica. Questa tendenza si rivela vantaggiosa per quei fornitori di materiali in grado di personalizzare la composizione e la chimica del polimero per le loro specifiche applicazioni. Le poliammidi e il PBT presentano vantaggi grazie alle tecnologie di lavorazione esistenti, mentre il policarbonato e il PPS sono adatti ad applicazioni che richiedono resistenza agli urti, trasparenza, resistenza alle alte temperature e agli agenti chimici.
La concorrenza è determinata da portafogli di materiali, competenze di formulazione, produzione regionale e supporto tecnico. BASF SE, Celanese Corporation, SABIC, DuPont e LANXESS operano in diversi sistemi di polimeri ingegneristici, mentre Mitsubishi Engineering-Plastics Corporation, Ensinger, Toray Industries, Inc., Kaneka Corporation e DSM rafforzano le loro offerte di materiali specializzati. L' analisi del mercato delle plastiche conduttive si estende quindi oltre la vendita di resine, includendo l'ingegneria applicativa, la compounding personalizzato, la certificazione e le relazioni a lungo termine con i produttori di apparecchiature originali (OEM).
Gli investimenti strategici si stanno spostando dalla conduttività all'elettrificazione e all'elettronica. Vengono offerti diversi tipi di materiali in base alle esigenze di componenti ad alta tensione, connessioni, elementi sensibili, sistemi di batterie e applicazioni di schermatura, con un peso ridotto. Le caratteristiche distintive di questi materiali si basano sulla conduttività dopo lo stampaggio, sul controllo della resistenza superficiale, sulla gestione termica e sul mantenimento delle proprietà meccaniche. BASF offre tecnopolimeri per sistemi elettronici automobilistici, mentre la gamma LNP STAT-KON di SABIC è composta da materiali in policarbonato conduttivo rinforzati con polvere di carbonio, fibre di carbonio e nanotubi.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle plastiche conduttive: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle materie plastiche conduttive
Nel 2025, il Nord America deteneva una quota di mercato stimata tra il 24% e il 28% nel mercato regionale delle plastiche conduttive , con una crescita regionale prevista tra il 3,8% e il 4,6% di CAGR fino al 2034. Il predominio degli Stati Uniti sul fronte della domanda nella regione deriva dalle significative capacità produttive nei settori automobilistico, aerospaziale, elettronico, sanitario e industriale. L'elettrificazione sta aumentando la domanda di involucri conduttivi leggeri, connettori, sensori e applicazioni di schermatura. Anche i dispositivi medici e la produzione di semiconduttori contribuiscono alla necessità di materiali ingegnerizzati con caratteristiche elettriche controllate.
La presenza di Canada e Messico nella catena di fornitura regionale, attraverso l'assemblaggio automobilistico, la produzione di elettronica e la produzione industriale, svolge un ruolo di supporto nel mercato. L'ecosistema regionale offre ulteriore sostegno grazie alla presenza di fornitori di resine, produttori di compound e stampatori a iniezione, nonché reti di qualificazione OEM. Le richieste sono sempre più specifiche per le singole applicazioni e si basano su requisiti quali conduttività, resistenza alla fiamma, stabilità dimensionale, resistenza chimica e resistenza al calore. Anche i settori aerospaziale e della difesa rappresentano aree applicative che offrono opportunità per materiali specializzati.
Mercato statunitense delle materie plastiche conduttive
Nel 2025 , gli Stati Uniti rappresentavano circa l'82-86% della domanda regionale nordamericana di plastiche conduttive , e si prevede che il mercato crescerà a un tasso annuo composto (CAGR) del 3,7-4,5% tra il 2026 e il 2034. Veicoli elettrici, elettronica aerospaziale, dispositivi medicali e automazione industriale continuano a essere settori di applicazione chiave. Le principali aziende produttrici di polimeri possiedono competenze tecniche e capacità commerciali all'interno del paese che consentono loro di sviluppare rapidamente materiali specifici per le diverse applicazioni.
Nel settore automobilistico, i materiali impiegati includono connettori, sensori, centraline elettroniche, elementi per batterie e schermature elettromagnetiche. DuPont si concentra sullo sviluppo di materiali per connettori, motori, interruttori, sensori e centraline elettroniche, mentre BASF fornisce polimeri ingegneristici per applicazioni elettriche/elettroniche nel settore automobilistico. Gli acquirenti del settore medico e industriale necessitano di materiali che soddisfino i requisiti di ripetibilità, oltre agli standard di conformità normativa; pertanto, la qualità del composto è un fattore importante da considerare al momento dell'acquisto.
Mercato europeo delle materie plastiche conduttive
Nel 2025, l'Europa ha rappresentato una quota di mercato stimata tra il 22% e il 26% del mercato regionale delle plastiche conduttive , con una crescita prevista a un tasso annuo composto (CAGR) del 4,0-4,8% . La Germania è il paese leader grazie alla sua base produttiva e ingegneristica nel settore automobilistico. Regno Unito, Francia, Italia e Spagna partecipano al mercato attraverso i settori dei componenti automobilistici, aerospaziale, dell'industria pesante, dell'elettronica e della sanità. Le problematiche legate alla sostenibilità e agli obiettivi di efficienza dei veicoli portano a una maggiore attenzione verso i polimeri leggeri.
Il Regno Unito sostiene la domanda grazie ai settori aerospaziale, sanitario e manifatturiero avanzato. La Germania si basa sull'elettronica automobilistica e sull'ingegneria industriale. La Francia integra applicazioni aerospaziali, automobilistiche e di produzione elettrica. Italia e Spagna contribuiscono nel settore dei componenti automobilistici e dell'industria pesante. In tutti i paesi, la scelta dei materiali è sempre più influenzata dalla conduttività, oltre che da proprietà di sostenibilità come l'infiammabilità, la deflessione termica e la leggerezza. Questa tendenza porta all'utilizzo di resine tecnicamente differenziate e non di materie plastiche di base.
Mercato delle plastiche conduttive nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava circa il 34-38% del mercato regionale delle plastiche conduttive e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,5-5,3% . La Cina è il mercato leader, seguita da Giappone, Corea del Sud, India e Australia. La produzione di componenti elettronici, la produzione automobilistica, gli investimenti nei semiconduttori e le catene di fornitura dei veicoli elettrici offrono un'ampia base di domanda per materiali conduttivi ingegnerizzati.
L'ecosistema integrato dell'elettronica in Cina le conferisce una posizione di rilievo nella regione, mentre l'attenzione di Giappone e Corea del Sud nei settori automobilistico ed elettronico si concentra sulla produzione di componenti ad alte prestazioni. La rapida crescita dell'India è trainata dalla produzione di componenti elettronici e dalla localizzazione della produzione automobilistica. La modernizzazione industriale e le politiche sui veicoli elettrici creano un'elevata domanda di materie plastiche tecniche.
Mercato della plastica conduttiva in Medio Oriente e Africa
Il Medio Oriente e l'Africa rappresentano una quota minore del consumo globale regionale di plastica conduttiva, con una crescita regionale stimata tra il 3,2% e il 4,0% di CAGR . L'Arabia Saudita e gli Emirati Arabi Uniti sono i principali mercati del Medio Oriente, grazie a fattori quali la diversificazione industriale, gli investimenti in infrastrutture e lo sviluppo del settore manifatturiero. Il Sudafrica continua a essere il mercato chiave in Africa, trainato dall'assemblaggio automobilistico e dagli usi industriali.
La domanda nella regione dipende da prodotti quali apparecchiature elettriche, componenti automobilistici, macchinari industriali e modernizzazione delle infrastrutture. Le industrie ad alto consumo energetico richiedono materiali in grado di operare ad alte temperature. Le iniziative locali in Arabia Saudita e negli Emirati Arabi Uniti potrebbero potenzialmente sviluppare la lavorazione a valle dei polimeri, ma al momento le materie plastiche e i compound tecnici continuano a rappresentare importanti importazioni.
Analisi di segmentazione
Tipo
Il segmento relativo alla tipologia di materiale nel mercato regionale delle plastiche conduttive è fondamentale per la selezione dei materiali, poiché la composizione chimica della resina determina le prestazioni meccaniche, la stabilità termica, la processabilità, la resistenza chimica e la compatibilità con gli additivi conduttivi. Si prevede che questo segmento crescerà a un tasso annuo composto (CAGR) del 4,0-4,8% dal 2026 al 2034. La poliammide rimane un materiale di rilievo grazie alle sue applicazioni nel settore automobilistico ed elettrico, mentre PBT, policarbonato e PPS trovano impiego in ambienti sempre più esigenti.
- Poliammide: Ampiamente utilizzata per componenti automobilistici ed elettrici grazie alla sua resistenza, alla resistenza al calore e alle prestazioni dimensionali, che possono essere combinate con una conduttività controllata tramite un'opportuna miscelazione.
- PBT: La domanda è concentrata nei connettori, nei componenti elettrici e nei sistemi automobilistici che richiedono stabilità dimensionale, bassa sensibilità all'umidità e prestazioni affidabili nello stampaggio a iniezione.
- Policarbonato: la sua resistenza agli urti e la flessibilità di progettazione lo rendono ideale per applicazioni conduttive come alloggiamenti per dispositivi elettronici, componenti automobilistici e apparecchiature specializzate che richiedono strutture stampate robuste.
- PPS: La stabilità alle alte temperature e la resistenza chimica rendono il PPS strategicamente importante per i sistemi elettrici automobilistici più esigenti e per le applicazioni esposte a calore, fluidi aggressivi o stress operativi prolungati.
Settore di utilizzo finale
Il segmento industriale di utilizzo finale del mercato regionale delle plastiche conduttive determina le specifiche prestazionali e i requisiti di qualificazione. Si prevede che questo segmento crescerà a un tasso annuo composto (CAGR) del 4,4-5,2% nel periodo 2026-2034 , grazie al crescente contenuto elettronico nei veicoli e nelle apparecchiature. Il settore elettrico ed elettronico rappresenta il bacino di domanda più ampio, mentre le applicazioni automobilistiche richiedono sempre più materiali conduttivi per le piattaforme elettrificate.
- Settore automobilistico: l'elettrificazione, la proliferazione dei sensori, i sistemi di controllo elettronico e la riduzione del peso creano esigenze specifiche per i polimeri conduttivi in connettori, alloggiamenti, schermature e componenti selezionati relativi alle batterie.
- Elettronica ed elettrotecnica: i dispositivi miniaturizzati richiedono materiali in grado di gestire le scariche elettrostatiche, le interferenze elettromagnetiche e le prestazioni elettriche, mantenendo al contempo precisione dimensionale ed efficienza di processo.
- Settore aerospaziale: i produttori aerospaziali privilegiano materiali leggeri, resistenti e progettati con precisione, creando una domanda selettiva di composti conduttivi per involucri elettronici e componenti specializzati.
- Settore sanitario: i produttori di apparecchiature mediche richiedono proprietà elettriche controllate, resistenza chimica, stabilità dimensionale e processi di lavorazione uniformi per specifiche applicazioni di diagnostica, monitoraggio e produzione di apparecchiature.
Panoramica dell'opportunità
|
Settore di utilizzo finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Automobilistico |
Alto |
Elettronica per veicoli elettrici |
Scalatura |
|
Elettrotecnica ed elettronica |
Alto |
Schermatura EMI |
Maturo |
|
Aerospaziale |
Mezzo |
Sistemi leggeri |
Scalatura |
|
Assistenza sanitaria |
Mezzo |
Sicurezza del dispositivo |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato delle plastiche conduttive
Aumento del contenuto elettronico nei veicoli
Le architetture dei veicoli dipendono sempre più da sensori, telecamere, centraline elettroniche, elettronica di potenza, connettori e sistemi ad alta tensione. Ciò aumenta il numero di componenti che richiedono un comportamento elettrico controllato oltre alla durabilità meccanica. Le plastiche conduttive possono combinare questi requisiti all'interno di geometrie stampate difficili o costose da ottenere con i metalli convenzionali. L'impatto è maggiore nei veicoli elettrici e connessi, dove la riduzione del peso e la compatibilità elettromagnetica influenzano le scelte dei materiali. I fornitori in grado di dimostrare prestazioni elettriche stabili dopo lo stampaggio, resistenza ambientale e affidabilità a lungo termine sono in una posizione favorevole per ottenere le approvazioni delle specifiche. Questo fattore determinante aumenta anche la collaborazione tra fornitori di resine, produttori di compound, fornitori di primo livello e team di ingegneri OEM, poiché gli obiettivi di conduttività devono essere compatibili con i requisiti di processo e di applicazione.
Crescita della miniaturizzazione dell'elettronica e della gestione delle interferenze elettromagnetiche (EMI).
I sistemi elettronici si stanno miniaturizzando pur operando a frequenze più elevate e gestendo volumi di dati maggiori. Questi cambiamenti aumentano la sensibilità alle interferenze elettromagnetiche e alle scariche elettrostatiche, creando opportunità per i composti polimerici in grado di fornire conduttività o schermatura controllate, preservando al contempo la complessità dei design stampati. L'impatto sul mercato si estende all'elettronica di consumo, ai controlli industriali, alle apparecchiature per le telecomunicazioni e all'elettronica automobilistica. I composti conduttivi possono semplificare l'architettura dei componenti integrando proprietà elettriche funzionali negli involucri e nelle parti strutturali. Di conseguenza, la domanda privilegia formulazioni con resistenza superficiale prevedibile, bassa variabilità, stabilità dimensionale e compatibilità con lo stampaggio automatizzato. I fornitori in grado di combinare prestazioni elettriche con resistenza alla fiamma e stabilità termica possono soddisfare le esigenze di applicazioni in cui le materie plastiche convenzionali risultano insufficienti.
Espansione della sostituzione dei materiali ingegneristici leggeri
I produttori di apparecchiature per il settore dei trasporti e dell'industria stanno valutando alternative polimeriche ai metalli laddove peso, corrosione, flessibilità di progettazione ed efficienza produttiva possono migliorare l'economia complessiva del sistema. I polimeri conduttivi estendono questa opportunità di sostituzione ad applicazioni in cui la funzionalità elettrica richiedeva in precedenza strutture metalliche o componenti conduttivi aggiuntivi. Le piattaforme automobilistiche rappresentano un percorso importante, in particolare per connettori, alloggiamenti elettronici, sensori e specifiche applicazioni di schermatura. Il settore aerospaziale e quello delle apparecchiature medicali offrono opportunità, seppur minori, tecnicamente preziose, poiché i requisiti prestazionali giustificano prezzi più elevati per i materiali. L'impatto risultante è un passaggio dalla selezione dei materiali basata esclusivamente sul costo della resina verso le prestazioni del ciclo di vita, il consolidamento dei componenti, la produttività dello stampaggio e l'integrazione funzionale. I fornitori di compound, pertanto, competono sempre più sulla base dell'ingegneria applicativa piuttosto che sulla sola disponibilità della resina.
Tendenze future del mercato delle plastiche conduttive
Composti multifunzionali per piattaforme elettrificate
Le tendenze del mercato delle plastiche conduttive si stanno orientando verso compound multifunzionali che offrono conduttività, resistenza alla fiamma, stabilità termica, resistenza agli urti, resistenza chimica e controllo dimensionale. Le formulazioni future si concentreranno probabilmente su architetture specifiche per veicoli elettrici ed elettronica, piuttosto che su ampie classificazioni di conduttività. Ciò incoraggerà un maggiore utilizzo di reti di riempitivo ingegnerizzate, una dispersione ottimizzata degli additivi e la selezione di resine specifiche per l'applicazione. I produttori di compound potrebbero sviluppare sempre più spesso gradi in grado di soddisfare simultaneamente le esigenze di ambienti ad alta tensione, cicli termici, integrazione di sensori e compatibilità elettromagnetica. Un'altra direzione emergente è l'ottimizzazione delle prestazioni conduttive con un minore carico di riempitivo, contribuendo a preservare le proprietà meccaniche e l'efficienza di processo. Con l'aumentare delle esigenze di qualificazione, i fornitori di materiali con capacità di simulazione, test e sviluppo di applicazioni dovrebbero acquisire maggiore influenza sulle decisioni di progettazione dei componenti e sulle specifiche di piattaforma a lungo termine.
Ecosistemi localizzati di materiali ad alte prestazioni
Si prevede che la regionalizzazione acquisirà sempre maggiore importanza, in quanto i produttori del settore automobilistico ed elettronico ricercano catene di approvvigionamento più brevi, un supporto tecnico più rapido e una maggiore resilienza per i materiali ingegneristici specializzati. I produttori potrebbero istituire centri di compounding, centri tecnici o capacità di sviluppo applicativo localizzati in prossimità dei principali distretti produttivi. Questa tendenza dovrebbe essere particolarmente evidente in India, nel Sud-est asiatico, in Messico e in alcuni mercati dell'Europa centrale e orientale. L'approvvigionamento localizzato può ridurre i tempi di consegna e facilitare modifiche più rapide alla formulazione durante lo sviluppo del prodotto. Allo stesso tempo, i clienti globali continueranno a richiedere specifiche dei materiali uniformi tra i diversi siti produttivi. I fornitori si trovano quindi ad affrontare una duplice esigenza: reattività a livello locale combinata con un controllo qualità globale. Le aziende che sviluppano capacità tecniche regionali, mantenendo al contempo procedure di qualificazione standardizzate, possono rafforzare la fidelizzazione dei clienti ed espandersi in nuove piattaforme.
Opportunità di mercato per la plastica conduttiva
Sviluppo di componenti ad alta tensione per veicoli elettrici
Le previsioni di mercato per le plastiche conduttive indicano interessanti opportunità nei componenti ad alta tensione per veicoli elettrici, dove i produttori necessitano di materiali leggeri in grado di soddisfare simultaneamente i requisiti elettrici, termici e meccanici. I fornitori possono puntare a sistemi di terminali, alloggiamenti per connettori, componenti per sensori, contenitori per elettronica di potenza e applicazioni selezionate per sistemi di batterie. Le opportunità sono maggiori per le tipologie di plastica che riducono il peso dei componenti mantenendo al contempo resistenza alla fiamma, stabilità dimensionale e comportamento elettrico controllato. Gli investimenti strategici dovrebbero concentrarsi su test specifici per l'applicazione, tra cui cicli termici, esposizione all'umidità, tracciamento elettrico e compatibilità elettromagnetica. Le partnership con i fornitori di primo livello del settore automobilistico possono accelerare la qualificazione, poiché le prestazioni dei materiali devono essere validate all'interno di architetture di componenti complete. Le aziende che si posizionano precocemente nella fase di progettazione possono assicurarsi cicli di vita del prodotto più lunghi e una domanda ricorrente man mano che le piattaforme dei veicoli si evolvono verso sistemi elettrici ad alta tensione.
Espansione regionale dei servizi di preparazione galenica e di assistenza tecnica.
L'opportunità risiede nella creazione di impianti di compounding e di supporto applicativo in prossimità dei distretti in rapida espansione per le industrie automobilistica ed elettronica. In India, nel Sud-est asiatico, in Messico e in specifici siti produttivi in Europa, esistono opportunità in cui la produzione locale contribuirebbe a ridurre la lunghezza della catena di approvvigionamento e la vicinanza al cliente. Questa rappresenta un'opportunità non solo dal punto di vista degli impianti, ma anche da quello del cliente, poiché oggi i clienti richiedono sempre più assistenza nella formulazione e nel flusso degli stampi, nei test elettrici e nella risoluzione dei problemi durante il processo di sviluppo dei componenti. Qualsiasi mossa strategica dovrebbe coinvolgere sia la produzione che i laboratori e le capacità ingegneristiche in grado di supportare i programmi di qualificazione.
Sviluppi recenti
- Agosto 2026: Principal Mineral, azienda leader nella ricostruzione della "fase intermedia mancante" della catena di approvvigionamento globale dei materiali strategici, ha annunciato l'acquisizione di Conductive Group, produttore di materiali avanzati specializzato in tecnologie composite elettricamente conduttive e soluzioni di schermatura dalle interferenze elettromagnetiche (EMI). L'acquisizione amplia il portafoglio di Principal Mineral lungo l'intera gamma di materiali avanzati che sono alla base dell'industria elettronica americana, dai fogli di rame elettrodepositati e dai laminati rivestiti di rame ai compositi strutturali e ai sistemi di schermatura che proteggono le piattaforme critiche.
- Giugno 2026: Coperion K-Tron — Coperion ha supportato Premix nella realizzazione di un nuovo impianto automatizzato di compounding a Dallas, in Texas, per la produzione di compound di poliolefine conduttive utilizzate in pipette e altre applicazioni esigenti. L'impianto integra due estrusori bivite Coperion ZSK, sistemi automatizzati di alimentazione, miscelazione, trasporto e movimentazione dei materiali, con monitoraggio del processo in tempo reale, progettato per migliorare la coerenza, la tracciabilità e la qualità della produzione per applicazioni in ambito sanitario ed elettronico.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -