
Mercado de plásticos conductores: tamaño, crecimiento y previsiones 2034
Tamaño y pronósticos del mercado de plásticos conductores (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de material (sulfuro de polifenileno (PPS), poliamida, policarbonato, PEI, polisulfonas, otros); aplicación (aeroespacial y defensa, electrónica y electricidad, industrial, atención médica, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00008572
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 27, 2026


Tamaño del mercado en 2025
7.860 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
11.340 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,16 %
Índice de crecimiento
Mercado potencial
87.210 millones de dólares estadounidenses
(2026-2034)
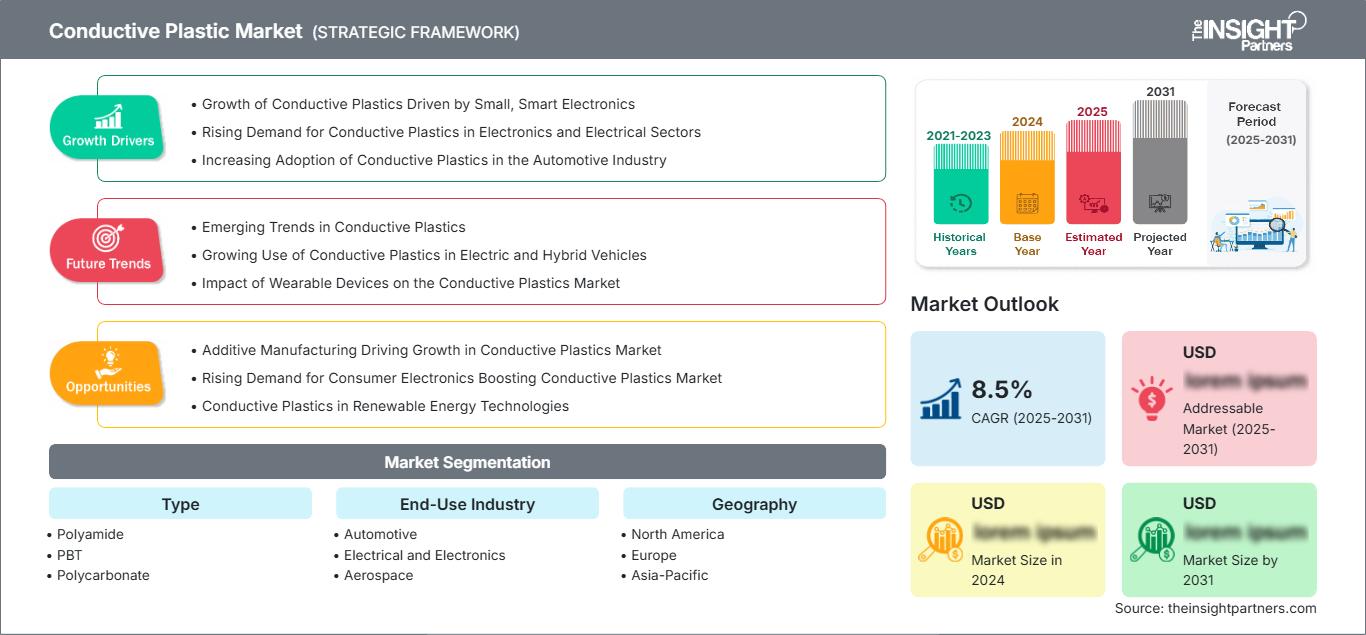
El mercado de plásticos conductores alcanzó un valor de 7860 millones de dólares en 2025 y se prevé que llegue a los 11 340 millones de dólares en 2034 , con una tasa de crecimiento anual compuesta (TCAC) del 4,16 % entre 2026 y 2034. Este mercado abarca sistemas de polímeros diseñados para proporcionar una conductividad eléctrica controlada, manteniendo al mismo tiempo las propiedades de procesamiento termoplástico, el rendimiento mecánico y la ligereza. La demanda está cada vez más ligada a la electrificación, la miniaturización electrónica, la gestión de interferencias electromagnéticas y la sustitución de determinados componentes metálicos.
América del Norte sigue siendo una importante base tecnológica y manufacturera, impulsada por la electrónica automotriz avanzada, los programas aeroespaciales, los equipos para semiconductores y la producción de dispositivos médicos. Se estima que el mercado regional de plásticos conductores crecerá a una tasa compuesta anual del 3,8 % al 4,6 % entre 2026 y 2034 , a medida que los fabricantes busquen materiales ligeros para conectores, carcasas de sensores, componentes de blindaje y sistemas de alto voltaje. La ingeniería local, los fabricantes de compuestos consolidados y los estrictos requisitos de rendimiento favorecen su continua adopción.
Evaluación y perspectivas del mercado de plásticos conductores
- América del Norte: América del Norte representó una participación estimada del 24-28% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,8-4,6% entre 2026 y 2034 , impulsada por la electrificación de la industria automotriz, la electrónica aeroespacial, los dispositivos médicos y la fabricación avanzada.
- EE. UU.: En 2025, Estados Unidos representó aproximadamente entre el 20 % y el 23 % del mercado mundial , con una tasa de crecimiento anual compuesta (CAGR) del 3,7 % al 4,5 % entre 2026 y 2034 , liderada por la electrónica automotriz, la industria aeroespacial, la atención médica y las aplicaciones industriales.
- Europa: Se estima que Europa representó entre el 22 % y el 26 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,0 % al 4,8 % entre 2026 y 2034 , beneficiándose Alemania, Francia, Italia y el Reino Unido de la ingeniería automotriz y la fabricación de productos electrónicos.
- Asia Pacífico: La región de Asia Pacífico representó aproximadamente entre el 34 % y el 38 % de la cuota de mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 4,5 % al 5,3 % entre 2026 y 2034 , liderada por China, Japón, Corea del Sur e India en los sectores de la fabricación de productos electrónicos y automóviles.
- Segmento más grande: La poliamida representó una cuota de mercado estimada del 30-34% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 4,2-5,0% entre 2026 y 2034 , lo que refleja su resistencia mecánica, resistencia térmica y su uso consolidado en la industria automotriz.
- Segmento de alto crecimiento: El sector eléctrico y electrónico representó aproximadamente entre el 29 % y el 33 % de la cuota de mercado en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 4,8 % al 5,6 % entre 2026 y 2034, a medida que aumenten la densidad electrónica y los requisitos de gestión de la interferencia electromagnética (EMI).
- Entre las empresas clave analizadas en detalle se encuentran: Celanese Corporation, DSM, SABIC, BASF SE, DuPont, LANXESS, Mitsubishi Engineering-Plastics Corporation, Ensinger, Toray Industries, Inc. y Kaneka Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Se ha evolucionado desde el uso de formulaciones antiestáticas básicas hacia resinas de ingeniería que incorporan estabilidad dimensional, resistencia a la llama, resistencia al impacto, conductividad y resistencia al calor. Las resinas basadas en poliamidas, PBT, policarbonato y PPS están adquiriendo mayor relevancia en la formulación de conectores, carcasas, sensores, componentes de baterías y otros conjuntos electrónicos. Los materiales de relleno a base de carbono y los aditivos conductores permiten a los fabricantes de compuestos ajustar la conductividad de las resinas sin comprometer sus características de moldeo.
Se prevé que el crecimiento futuro se produzca en la convergencia de la electrificación y la adopción de tecnologías electrónicas. Las plataformas para vehículos eléctricos, sistemas de carga, electrónica aeronáutica, dispositivos médicos y semiconductores requerirán más componentes de polímeros conductores. La tendencia hacia la seguridad de los materiales y los diseños eficientes en el diseño de vehículos incrementará la necesidad de plásticos de ingeniería ligeros que no comprometan el rendimiento. Asia-Pacífico seguirá dominando la producción de estos materiales, mientras que Norteamérica y Europa mantendrán una alta demanda de materiales de alto rendimiento.
Alcance del informe del mercado de plásticos conductores
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 7.860 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 11.340 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,16% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de plásticos conductores
El crecimiento del mercado de plásticos conductores se ve impulsado por el creciente contenido electrónico en vehículos, equipos industriales y sistemas de consumo. Los materiales conductores ofrecen a los fabricantes la posibilidad de incorporar características eléctricas en las piezas moldeadas, reduciendo el peso y simplificando el ensamblaje. La cadena de valor involucra a productores de polímeros, aditivos conductores, formuladores, moldeadores, fabricantes de componentes y fabricantes de equipos originales (OEM). La oferta depende del suministro de resinas de ingeniería, los precios de los aditivos, la capacidad de formulación y los ciclos de cualificación.
La conductividad controlada, el apantallamiento EMI, la disipación electrostática y la estabilidad dimensional se han convertido recientemente en requisitos clave para los fabricantes de automóviles y electrónica. Esta tendencia beneficia a los proveedores de materiales que pueden personalizar la composición y la química del polímero para su aplicación específica. Las poliamidas y el PBT presentan ventajas gracias a la tecnología de procesamiento existente, mientras que el policarbonato y el PPS se utilizan en aplicaciones que requieren resistencia al impacto, transparencia, alta temperatura y resistencia química.
La competencia está determinada por las carteras de materiales, la experiencia en formulación, la producción regional y el soporte técnico. BASF SE, Celanese Corporation, SABIC, DuPont y LANXESS participan en sistemas de polímeros de ingeniería, mientras que Mitsubishi Engineering-Plastics Corporation, Ensinger, Toray Industries, Inc., Kaneka Corporation y DSM refuerzan su oferta de materiales especializados. Por lo tanto, el análisis del mercado de plásticos conductores va más allá de la venta de resinas e incluye la ingeniería de aplicaciones, la formulación personalizada, la certificación y las relaciones a largo plazo con los fabricantes de equipos originales (OEM).
Las inversiones estratégicas se están desplazando de la conductividad hacia la electrificación y la electrónica. Se ofrecen grados específicos para componentes de alta tensión, conexiones, elementos sensores, sistemas de baterías y aplicaciones de blindaje con peso reducido. Las características distintivas de estos grados radican en la conductividad tras el moldeo, el control de la resistencia superficial, la gestión térmica y la retención de las propiedades mecánicas. BASF ofrece plásticos de ingeniería para sistemas electrónicos de automoción, mientras que la gama LNP STAT-KON de SABIC consta de materiales de policarbonato conductor reforzados con polvo de carbono, fibras de carbono y nanotubos.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de plásticos conductores: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de plásticos conductores
Se estima que Norteamérica representó entre el 24 % y el 28 % de la cuota de mercado regional de plásticos conductores en 2025 , con un crecimiento regional proyectado de entre el 3,8 % y el 4,6 % de CAGR hasta 2034. El predominio de Estados Unidos en la demanda en la región se debe a su importante capacidad en los sectores automotriz, aeroespacial, electrónico, sanitario y de fabricación industrial. La electrificación está impulsando la demanda de carcasas, conectores, sensores y aplicaciones de blindaje conductores ligeros. Los dispositivos médicos y la fabricación de semiconductores también contribuyen a la necesidad de materiales de ingeniería con características eléctricas controladas.
La presencia de Canadá y México en la cadena de suministro regional, a través del ensamblaje automotriz, la fabricación de productos electrónicos y la manufactura industrial, desempeña un papel fundamental en el mercado. El ecosistema regional ofrece apoyo mediante la presencia de proveedores de resinas, fabricantes de compuestos y moldeadores de inyección, así como redes de certificación de fabricantes de equipos originales (OEM). Las demandas son cada vez más específicas para cada aplicación y requieren conductividad, resistencia a la llama, estabilidad dimensional, resistencia química y resistencia al calor. Los sectores aeroespacial y de defensa son otras áreas de aplicación que ofrecen posibilidades para materiales especializados.
Mercado estadounidense de plásticos conductores
Estados Unidos representó aproximadamente entre el 82 % y el 86 % de la demanda regional del mercado de plásticos conductores en Norteamérica en 2025 , y se prevé que su mercado crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,7 % al 4,5 % entre 2026 y 2034. Los vehículos eléctricos, la electrónica aeroespacial, los dispositivos médicos y la automatización industrial siguen siendo aplicaciones clave de interés. Las principales empresas de polímeros cuentan con experiencia técnica y capacidad comercial en el país para desarrollar rápidamente materiales específicos para cada aplicación.
En el sector automotriz, los materiales utilizados incluyen conectores, sensores, unidades de control electrónico, componentes de baterías y blindaje electromagnético. DuPont se centra en el desarrollo de materiales para conectores, motores, interruptores, sensores y unidades de control eléctrico, mientras que BASF proporciona polímeros de ingeniería para aplicaciones eléctricas y electrónicas en la industria automotriz. Los compradores de los sectores médico e industrial requieren materiales que cumplan con los requisitos de repetibilidad, además de las normas de cumplimiento normativo; por lo tanto, la calidad del compuesto es un factor importante a considerar en la compra.
Mercado europeo de plásticos conductores
Se estima que Europa representó entre el 22 % y el 26 % de la cuota de mercado regional de plásticos conductores en 2025 , con un crecimiento previsto de entre el 4,0 % y el 4,8 % de CAGR . Alemania es el país líder gracias a su base de fabricación e ingeniería automotriz. El Reino Unido, Francia, Italia y España participan a través de los sectores de autopartes, aeroespacial, industria pesada, electrónica y salud. Las cuestiones de sostenibilidad y los objetivos de eficiencia vehicular impulsan un mayor interés en los polímeros ligeros.
El Reino Unido satisface la demanda a través de los sectores aeroespacial, sanitario y de fabricación avanzada. Alemania se beneficia de la electrónica automotriz y la ingeniería industrial. Francia integra aplicaciones aeroespaciales, automotrices y de fabricación eléctrica. Italia y España contribuyen en el ámbito de los componentes automotrices y la industria pesada. En todos los países, la elección de materiales está cada vez más influenciada por la conductividad, junto con propiedades de sostenibilidad como la inflamabilidad, la resistencia al calor y el diseño ligero. Esta tendencia conduce al uso de resinas con características técnicas diferenciadoras, en lugar de plásticos convencionales.
Mercado de plásticos conductores en la región Asia-Pacífico
La región de Asia-Pacífico representó aproximadamente entre el 34 % y el 38 % del mercado regional de plásticos conductores en 2025 , y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,5 % al 5,3 % . China es el mercado líder, seguida de Japón, Corea del Sur, India y Australia. La fabricación de productos electrónicos, la producción automotriz, la inversión en semiconductores y las cadenas de suministro de vehículos eléctricos generan una amplia demanda de materiales conductores de ingeniería.
El ecosistema integrado de la electrónica en China le otorga una posición ventajosa en su región, mientras que Japón y Corea del Sur centran su actividad en la automoción y la electrónica, específicamente en la producción de componentes de alto rendimiento. El rápido crecimiento de la India se debe a la fabricación de productos electrónicos y la localización de la producción automotriz. La modernización industrial y las políticas en materia de vehículos eléctricos generan una alta demanda de plásticos de ingeniería.
Mercado de plásticos conductores de Oriente Medio y África
Oriente Medio y África representan una menor proporción del consumo global del mercado regional de plásticos conductores, con un crecimiento regional estimado entre el 3,2 % y el 4,0 % de CAGR . Arabia Saudita y los Emiratos Árabes Unidos son los principales mercados de Oriente Medio debido a factores como la diversificación industrial, las inversiones en infraestructura y el desarrollo manufacturero. Sudáfrica continúa siendo el mercado clave en África, impulsado por el ensamblaje de automóviles y los usos industriales.
La demanda en la región depende de productos como equipos eléctricos, autopartes, maquinaria industrial y la modernización de infraestructuras. Las industrias de alto consumo energético requieren materiales que operen en condiciones de alta temperatura. Las iniciativas locales en Arabia Saudita y los Emiratos Árabes Unidos podrían impulsar el procesamiento de polímeros, pero, por el momento, los plásticos y compuestos de ingeniería siguen siendo importaciones importantes.
Análisis de segmentación
Tipo
El segmento de tipos del mercado regional de plásticos conductores es fundamental para la selección de materiales, ya que la química de la resina determina el rendimiento mecánico, la estabilidad térmica, la procesabilidad, la resistencia química y la compatibilidad con aditivos conductores. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,0 % al 4,8 % entre 2026 y 2034. La poliamida sigue siendo un material destacado debido a sus aplicaciones en los sectores automotriz y eléctrico, mientras que el PBT, el policarbonato y el PPS se adaptan a entornos cada vez más exigentes.
- Poliamida: Ampliamente elegida para componentes automotrices y eléctricos porque su resistencia, resistencia al calor y rendimiento dimensional se pueden combinar con una conductividad controlada mediante una composición adecuada.
- PBT: La demanda se concentra en conectores, componentes eléctricos y sistemas automotrices que requieren estabilidad dimensional, baja sensibilidad a la humedad y un rendimiento fiable en el moldeo por inyección.
- Policarbonato: Su resistencia al impacto y su flexibilidad de diseño permiten su uso en aplicaciones conductoras, como carcasas electrónicas, componentes de automoción y equipos especializados que requieren estructuras moldeadas robustas.
- PPS: Su estabilidad a altas temperaturas y su resistencia química hacen que el PPS sea estratégicamente importante para sistemas eléctricos automotrices exigentes y aplicaciones expuestas al calor, fluidos agresivos o estrés operativo prolongado.
Industria de uso final
El segmento de uso final del mercado regional de plásticos conductores determina las especificaciones de rendimiento y los requisitos de cualificación. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,4 % al 5,2 % entre 2026 y 2034 , impulsado por el creciente contenido electrónico en vehículos y equipos. El sector eléctrico y electrónico representa la mayor parte de la demanda, mientras que las aplicaciones automotrices requieren cada vez más materiales conductores para plataformas electrificadas.
- Automoción: La electrificación, la proliferación de sensores, los sistemas de control electrónico y la reducción de peso generan requisitos para el uso de polímeros conductores en conectores, carcasas, blindajes y determinados componentes relacionados con las baterías.
- Electricidad y electrónica: Los dispositivos miniaturizados requieren materiales que controlen las descargas electrostáticas, las interferencias electromagnéticas y el rendimiento eléctrico, manteniendo al mismo tiempo la precisión dimensional y la eficiencia del procesamiento.
- Sector aeroespacial: Los fabricantes aeroespaciales priorizan los materiales ligeros, duraderos y diseñados con precisión, lo que genera una demanda selectiva de compuestos conductores en las carcasas electrónicas y los componentes especializados.
- Sector sanitario: Los fabricantes de equipos médicos requieren propiedades eléctricas controladas, resistencia química, estabilidad dimensional y un procesamiento uniforme para determinadas aplicaciones de diagnóstico, monitorización y equipamiento.
Resumen de la oportunidad
|
Industria de uso final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Automotor |
Alto |
Electrónica para vehículos eléctricos |
Escalada |
|
Electricidad y electrónica |
Alto |
Blindaje EMI |
Maduro |
|
Aeroespacial |
Medio |
Sistemas ligeros |
Escalada |
|
Cuidado de la salud |
Medio |
Seguridad del dispositivo |
Escalada |
Factores que impulsan el crecimiento del mercado de plásticos conductores y análisis de su impacto
Aumento del contenido electrónico en los vehículos
Las arquitecturas de los vehículos dependen cada vez más de sensores, cámaras, unidades de control electrónico, electrónica de potencia, conectores y sistemas de alto voltaje. Esto incrementa el número de componentes que requieren un comportamiento eléctrico controlado, además de durabilidad mecánica. Los plásticos conductores pueden combinar estos requisitos en geometrías moldeadas que resultan difíciles o costosas de lograr con metales convencionales. El impacto es mayor en los vehículos eléctricos y conectados, donde la reducción de peso y la compatibilidad electromagnética influyen en la elección de materiales. Los proveedores que demuestren un rendimiento eléctrico estable tras el moldeo, resistencia ambiental y fiabilidad a largo plazo, estarán en mejor posición para obtener las certificaciones. Este factor también fomenta la colaboración entre proveedores de resinas, fabricantes de compuestos, proveedores de nivel 1 y equipos de ingeniería de fabricantes de equipos originales (OEM), ya que los objetivos de conductividad deben coincidir con los requisitos de procesamiento y aplicación.
Crecimiento de la miniaturización de la electrónica y gestión de la interferencia electromagnética (EMI).
Los sistemas electrónicos se están volviendo más pequeños, a la vez que operan a frecuencias más altas y manejan mayores volúmenes de datos. Estos cambios aumentan la sensibilidad a las interferencias electromagnéticas y las descargas electrostáticas, lo que crea oportunidades para compuestos poliméricos que proporcionan conductividad o blindaje controlados, preservando al mismo tiempo diseños moldeados complejos. El impacto en el mercado se extiende a la electrónica de consumo, los controles industriales, los equipos de telecomunicaciones y la electrónica automotriz. Los compuestos conductores pueden simplificar la arquitectura de los componentes al integrar propiedades eléctricas funcionales en las carcasas y las piezas estructurales. En consecuencia, la demanda favorece las formulaciones con resistencia superficial predecible, baja variabilidad, estabilidad dimensional y compatibilidad con el moldeo automatizado. Los proveedores capaces de combinar el rendimiento eléctrico con la resistencia a la llama y la estabilidad térmica pueden abordar aplicaciones donde los plásticos convencionales resultan insuficientes.
Expansión de la sustitución de materiales de ingeniería ligeros
Los fabricantes de equipos de transporte e industriales están evaluando alternativas poliméricas a los metales, donde el peso, la corrosión, la flexibilidad de diseño y la eficiencia de producción pueden mejorar la rentabilidad del sistema. Los grados conductores amplían esta oportunidad de sustitución a aplicaciones donde la funcionalidad eléctrica requería anteriormente estructuras metálicas o componentes conductores adicionales. Las plataformas automotrices ofrecen una vía importante, en particular para conectores, carcasas electrónicas, sensores y ciertas aplicaciones de blindaje. Los equipos aeroespaciales y médicos ofrecen oportunidades más pequeñas, pero técnicamente valiosas, ya que los requisitos de rendimiento justifican precios elevados para los materiales. El impacto resultante es un cambio en la selección de materiales, pasando de basarse únicamente en el costo de la resina a considerar el rendimiento del ciclo de vida, la consolidación de piezas, la productividad del moldeo y la integración funcional. Por lo tanto, los proveedores de compuestos compiten cada vez más a través de la ingeniería de aplicaciones, en lugar de basarse únicamente en la disponibilidad de la resina.
Tendencias futuras del mercado de plásticos conductores
Compuestos multifuncionales para plataformas electrificadas
Las tendencias del mercado de plásticos conductores apuntan hacia compuestos multifuncionales que ofrecen conductividad junto con resistencia a la llama, estabilidad térmica, resistencia al impacto, resistencia química y control dimensional. Es probable que las formulaciones futuras se centren en arquitecturas específicas de vehículos eléctricos y electrónica, en lugar de clasificaciones de conductividad generales. Esto fomentará un mayor uso de redes de relleno diseñadas, dispersión optimizada de aditivos y selección de resinas específicas para cada aplicación. Los fabricantes de compuestos podrían desarrollar cada vez más grados que aborden simultáneamente entornos de alto voltaje, ciclos térmicos, integración de sensores y compatibilidad electromagnética. Otra tendencia emergente es la optimización del rendimiento conductivo con menor carga de relleno, lo que ayuda a preservar las propiedades mecánicas y la eficiencia del procesamiento. A medida que los requisitos de cualificación se vuelven más exigentes, los proveedores de materiales con capacidades de simulación, ensayo y desarrollo de aplicaciones deberían tener mayor influencia en las decisiones de diseño de componentes y las especificaciones de la plataforma a largo plazo.
Ecosistemas de materiales de alto rendimiento localizados
Se prevé que la regionalización adquiera cada vez más importancia a medida que los fabricantes de automóviles y electrónica busquen cadenas de suministro más cortas, soporte técnico más rápido y mayor resiliencia para los materiales de ingeniería especializados. Los productores podrían establecer centros de composición, centros técnicos o capacidades de desarrollo de aplicaciones cerca de los principales clústeres de fabricación. Esta tendencia será especialmente visible en India, el sudeste asiático, México y determinados mercados de Europa Central y Oriental. El suministro localizado puede reducir los plazos de entrega y facilitar ajustes de formulación más rápidos durante el desarrollo del producto. Al mismo tiempo, los clientes globales seguirán exigiendo especificaciones de materiales uniformes en todas las plantas de fabricación. Por lo tanto, los proveedores se enfrentan a un doble requisito: capacidad de respuesta local combinada con control de calidad global. Las empresas que establezcan capacidades técnicas regionales manteniendo procedimientos de cualificación estandarizados podrán fortalecer la fidelización de clientes y expandirse a nuevas plataformas.
Oportunidades de mercado en el sector de los plásticos conductores
Desarrollo de componentes de alto voltaje para vehículos eléctricos
Las previsiones del mercado de plásticos conductores indican atractivas oportunidades en componentes de vehículos eléctricos de alto voltaje, donde los fabricantes necesitan materiales ligeros capaces de cumplir simultáneamente con los requisitos eléctricos, térmicos y mecánicos. Los proveedores pueden centrarse en sistemas de terminales, carcasas de conectores, componentes de sensores, gabinetes de electrónica de potencia y aplicaciones específicas de sistemas de baterías. La oportunidad es mayor para los grados que reducen el peso de las piezas manteniendo la resistencia a la llama, la estabilidad dimensional y un comportamiento eléctrico controlado. La inversión estratégica debe centrarse en pruebas específicas para cada aplicación, incluyendo ciclos térmicos, exposición a la humedad, seguimiento eléctrico y compatibilidad electromagnética. Las alianzas con proveedores de primer nivel del sector automotriz pueden acelerar la cualificación, ya que el rendimiento del material debe validarse dentro de arquitecturas de componentes completas. Las empresas que se posicionen desde el principio en el diseño pueden asegurar ciclos de vida de productos más largos y una demanda recurrente a medida que las plataformas de vehículos transitan hacia sistemas eléctricos de mayor voltaje.
Expansión regional de la producción de compuestos y servicios técnicos
La oportunidad reside en establecer instalaciones de formulación y soporte de aplicaciones cerca de los clústeres de rápido crecimiento para las industrias automotriz y electrónica. En India, el sudeste asiático, México y ciertas plantas de fabricación en Europa, existen posibilidades donde la producción local contribuiría a reducir la longitud de la cadena de suministro y a mejorar la proximidad con el cliente. Esta es una oportunidad no solo desde el punto de vista de las instalaciones, sino también desde el del cliente, ya que los clientes actuales demandan cada vez más asistencia en la formulación, el flujo de moldeo, las pruebas eléctricas y la resolución de problemas en el proceso de desarrollo de componentes. Cualquier estrategia debe incluir tanto la producción como los laboratorios y la capacidad de ingeniería necesarios para respaldar los programas de cualificación.
Novedades recientes
- Agosto de 2026: Principal Mineral, líder en la reconstrucción del eslabón intermedio de la cadena de suministro global de materiales estratégicos, anunció la adquisición de Conductive Group, fabricante de materiales avanzados especializado en tecnologías de compuestos conductores de electricidad y soluciones de blindaje contra interferencias electromagnéticas (EMI). Esta adquisición amplía la cartera de Principal Mineral en todo el espectro de materiales avanzados que sustentan la base industrial electrónica de Estados Unidos, desde láminas de cobre electrodepositadas y laminados revestidos de cobre hasta compuestos estructurales y sistemas de blindaje que protegen plataformas críticas.
- Junio de 2026: Coperion K-Tron — Coperion apoyó a Premix en la creación de una nueva planta de compuestos automatizada en Dallas, Texas, para compuestos de poliolefina conductora utilizados en pipetas y otras aplicaciones exigentes. La planta incorpora dos extrusoras de doble husillo Coperion ZSK, sistemas automatizados de alimentación, mezcla, transporte y manipulación de materiales, con monitorización de procesos en tiempo real diseñada para mejorar la consistencia, la trazabilidad y la calidad de la producción para aplicaciones en los sectores sanitario y electrónico.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -