
Marché des plastiques conducteurs : taille, part de marché et prévisions 2034
Taille et prévisions du marché des plastiques conducteurs (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par type de matériau (sulfure de polyphénylène (PPS), polyamide, polycarbonate, PEI, polysulfones, autres) ; par application (aérospatiale et défense, électronique et électrique, industrie, santé, autres) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00008572
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 27, 2026


Taille du marché en 2025
7,86 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
11,34 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,16 %
taux de croissance
Marché adressable
87,21 milliards de dollars américains
(2026-2034)
Le marché des plastiques conducteurs était évalué à 7,86 milliards de dollars américains en 2025 et devrait atteindre 11,34 milliards de dollars américains d'ici 2034 , enregistrant un taux de croissance annuel composé (TCAC) de 4,16 % sur la période 2026-2034 . Ce marché englobe les systèmes polymères techniques conçus pour offrir une conductivité électrique contrôlée tout en conservant les propriétés de mise en œuvre des thermoplastiques, leurs performances mécaniques et leur légèreté. La demande est de plus en plus liée à l'électrification, à la miniaturisation électronique, à la gestion des interférences électromagnétiques et au remplacement de certains composants métalliques.
L'Amérique du Nord demeure un pôle technologique et industriel majeur, grâce à l'électronique automobile de pointe, aux programmes aérospatiaux, aux équipements pour semi-conducteurs et à la production de dispositifs médicaux. Le marché régional des plastiques conducteurs devrait croître à un TCAC de 3,8 % à 4,6 % entre 2026 et 2034 , les fabricants recherchant des matériaux légers pour les connecteurs, les boîtiers de capteurs, les composants de blindage et les systèmes haute tension. L'ingénierie locale, la présence de formulateurs établis et des exigences de performance rigoureuses favorisent l'adoption continue de ces matériaux.
Analyse et perspectives du marché des plastiques conducteurs
- Amérique du Nord : L'Amérique du Nord représentait une part estimée entre 24 et 28 % en 2025 et devrait croître à un TCAC de 3,8 à 4,6 % entre 2026 et 2034 , soutenue par l'électrification automobile, l'électronique aérospatiale, les dispositifs médicaux et la fabrication de pointe.
- États-Unis : Les États-Unis représentaient environ 20 à 23 % du marché mondial en 2025 , avec un TCAC de 3,7 à 4,5 % entre 2026 et 2034 , tiré par l'électronique automobile, l'aérospatiale, la santé et les applications industrielles.
- Europe : L'Europe détenait une part estimée entre 22 et 26 % en 2025 et devrait connaître une croissance annuelle composée de 4,0 à 4,8 % entre 2026 et 2034 , l'Allemagne, la France, l'Italie et le Royaume-Uni bénéficiant de l'ingénierie automobile et de la fabrication électronique.
- Asie-Pacifique : L'Asie-Pacifique représentait environ 34 à 38 % du marché en 2025 et devrait enregistrer un TCAC de 4,5 à 5,3 % entre 2026 et 2034 , tirée par la Chine, le Japon, la Corée du Sud et l'Inde dans les secteurs de l'électronique et de la fabrication automobile.
- Segment le plus important : le polyamide représentait une part de marché estimée à 30–34 % en 2025 , avec un TCAC de 4,2–5,0 % entre 2026 et 2034 , reflétant sa résistance mécanique, sa résistance thermique et son utilisation établie dans l’automobile.
- Segment à forte croissance : L'électronique et l'électrotechnique représentaient environ 29 à 33 % du marché en 2025 , avec un TCAC de 4,8 à 5,6 % entre 2026 et 2034 , en raison de l'augmentation de la densité électronique et des exigences en matière de gestion des interférences électromagnétiques.
- Principales entreprises analysées en détail : Celanese Corporation, DSM, SABIC, BASF SE, DuPont, LANXESS, Mitsubishi Engineering-Plastics Corporation, Ensinger, Toray Industries, Inc. et Kaneka Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
On observe une évolution par rapport à l'utilisation de formulations antistatiques classiques vers des résines techniques intégrant stabilité dimensionnelle, ignifugation, résistance aux chocs, conductivité et résistance à la chaleur. Les résines à base de polyamides, de PBT, de polycarbonate et de PPS sont de plus en plus utilisées dans la formulation de connecteurs, de boîtiers, de capteurs, de composants de batteries et d'autres assemblages électroniques. Les charges carbonées et les additifs conducteurs permettent aux formulateurs d'ajuster la conductivité des résines sans altérer leurs propriétés de moulage.
La croissance future devrait se concentrer aux points de convergence de l'électrification et de l'adoption des technologies électroniques. Les plateformes pour véhicules électriques, les systèmes de recharge, l'électronique aéronautique, les dispositifs médicaux et les semi-conducteurs nécessiteront davantage de composants en polymères conducteurs. La tendance à privilégier la sécurité des matériaux et l'efficacité de la conception des véhicules accentuera le besoin en plastiques techniques légers sans compromis sur les performances. La région Asie-Pacifique restera le principal producteur de ces matériaux, tandis que l'Amérique du Nord et l'Europe maintiendront une forte demande en matériaux haute performance.
Rapport sur le marché des plastiques conducteurs
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 7,86 milliards de dollars américains |
| Taille du marché d'ici 2034 | 11,34 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,16% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des plastiques conducteurs
La croissance du marché des plastiques conducteurs est soutenue par la présence croissante d'électronique dans les véhicules, les équipements industriels et les systèmes grand public. Les matériaux conducteurs offrent aux fabricants la possibilité d'intégrer des fonctionnalités électriques aux pièces moulées, tout en réduisant leur poids et en simplifiant leur assemblage. La chaîne de valeur comprend les producteurs de polymères, les fournisseurs d'additifs conducteurs, les compoundeurs, les mouleurs, les fabricants de composants et les équipementiers. L'offre dépend de la disponibilité des résines techniques, du prix des additifs, des capacités de compoundage et des cycles de qualification.
La conductivité contrôlée, le blindage contre les interférences électromagnétiques, la dissipation électrostatique et la stabilité dimensionnelle sont devenus des exigences clés pour les fabricants d'automobiles et d'électronique. Cette tendance est avantageuse pour les fournisseurs de matériaux capables d'adapter la composition et la chimie du polymère à leur application spécifique. Les polyamides et le PBT bénéficient de technologies de transformation existantes, tandis que le polycarbonate et le PPS conviennent aux applications nécessitant résistance aux chocs, transparence, haute température et résistance chimique.
La concurrence est façonnée par les gammes de matériaux, l'expertise en formulation, la production régionale et le support technique. BASF SE, Celanese Corporation, SABIC, DuPont et LANXESS interviennent sur l'ensemble des systèmes de polymères techniques, tandis que Mitsubishi Engineering-Plastics Corporation, Ensinger, Toray Industries, Inc., Kaneka Corporation et DSM renforcent leur offre de matériaux spécialisés. L' analyse du marché des plastiques conducteurs s'étend donc au-delà des ventes de résines pour englober l'ingénierie d'application, le compoundage sur mesure, la certification et les relations OEM à long terme.
Les investissements stratégiques se détournent de la conductivité pour se tourner vers l'électrification et l'électronique. Des gammes de matériaux sont proposées pour répondre aux besoins des applications haute tension : composants, connexions, capteurs, systèmes de batteries et blindage, le tout avec un poids réduit. Ces gammes se distinguent par leur conductivité après moulage, la maîtrise de la résistance de surface, la gestion thermique et la conservation des propriétés mécaniques. BASF propose des plastiques techniques pour les systèmes électroniques automobiles, tandis que la gamme LNP STAT-KON de SABIC est composée de polycarbonates conducteurs renforcés par de la poudre de carbone, des fibres de carbone et des nanotubes.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des plastiques conducteurs : Perspectives stratégiques
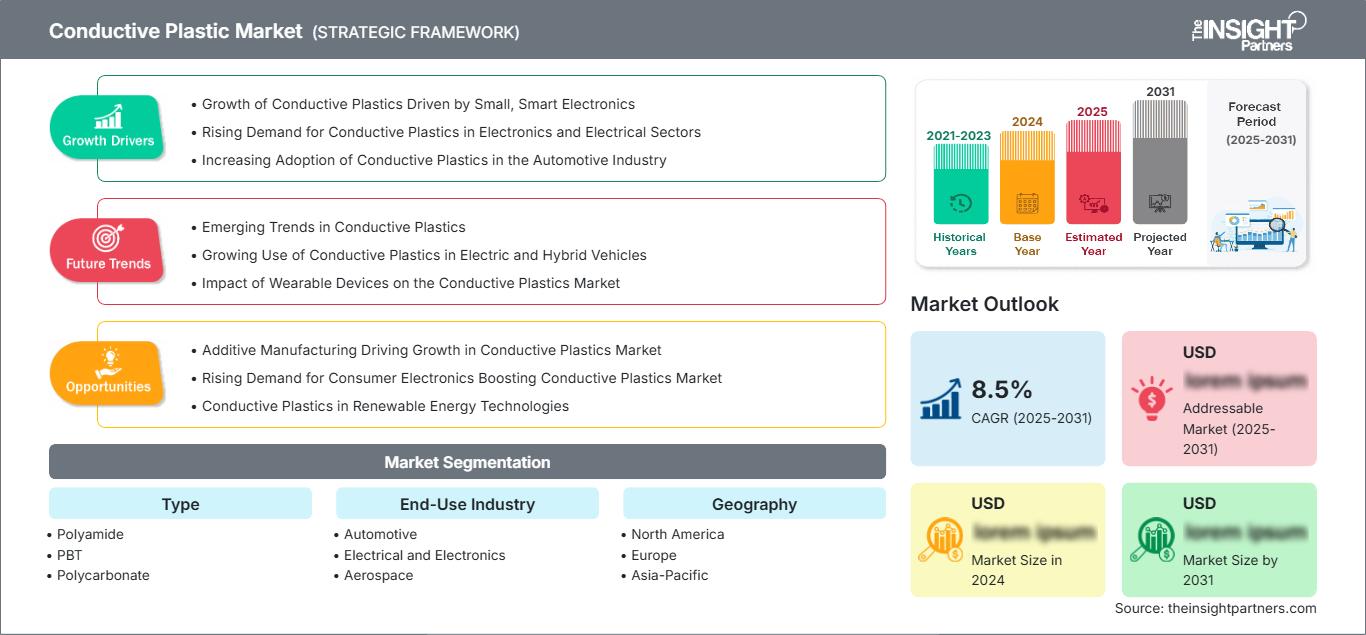
Perspectives régionales
Marché des plastiques conducteurs en Amérique du Nord
L'Amérique du Nord détenait environ 24 à 28 % du marché régional des plastiques conducteurs en 2025 , avec une croissance régionale projetée à un TCAC de 3,8 à 4,6 % jusqu'en 2034. La domination des États-Unis sur la demande dans la région s'explique par leurs importantes capacités de production dans les secteurs de l'automobile, de l'aérospatiale, de l'électronique, de la santé et de l'industrie. L'électrification stimule la demande de boîtiers conducteurs légers, de connecteurs, de capteurs et de solutions de blindage. La fabrication de dispositifs médicaux et de semi-conducteurs contribue également au besoin de matériaux techniques aux caractéristiques électriques contrôlées.
La présence du Canada et du Mexique dans la chaîne d'approvisionnement régionale, via l'assemblage automobile, la fabrication électronique et la production industrielle, joue un rôle de soutien sur le marché. L'écosystème régional apporte son appui grâce à la présence de fournisseurs de résine, de compoundeurs et de mouleurs par injection, ainsi que de réseaux de qualification des équipementiers. Les exigences, de plus en plus spécifiques à chaque application, portent sur la conductivité, la résistance à la flamme, la stabilité dimensionnelle, la résistance chimique et la résistance à la chaleur. L'aérospatiale et la défense constituent d'autres domaines d'application offrant des perspectives pour des matériaux spécialisés.
Marché américain des plastiques conducteurs
Les États-Unis représentaient environ 82 à 86 % de la demande du marché nord-américain des plastiques conducteurs en 2025 , et ce marché devrait croître à un TCAC de 3,7 à 4,5 % entre 2026 et 2034. Les véhicules électriques, l'électronique aérospatiale, les dispositifs médicaux et l'automatisation industrielle demeurent des applications clés. Les principaux fabricants de polymères disposent de l'expertise technique et des capacités commerciales nécessaires sur le territoire américain pour développer rapidement des matériaux adaptés à des applications spécifiques.
Les applications automobiles concernent les connecteurs, les capteurs, les calculateurs électroniques, les éléments de batterie et le blindage électromagnétique. DuPont se concentre sur le développement de matériaux pour connecteurs, moteurs, interrupteurs, capteurs et calculateurs électroniques, tandis que BASF fournit des polymères techniques pour les applications électriques et électroniques automobiles. Les acheteurs des secteurs médical et industriel ont besoin de matériaux répondant à des exigences de reproductibilité et de conformité réglementaire ; la qualité des composés est donc un critère d’achat essentiel.
Marché européen des plastiques conducteurs
L'Europe représentait environ 22 à 26 % du marché régional des plastiques conducteurs en 2025 , avec une croissance annuelle composée (TCAC) prévue de 4,0 à 4,8 % . L'Allemagne est le pays leader grâce à son industrie automobile et à ses compétences en ingénierie. Le Royaume-Uni, la France, l'Italie et l'Espagne contribuent également à ce marché via les pièces automobiles, l'aérospatiale, l'industrie lourde, l'électronique et la santé. Les enjeux de développement durable et les objectifs d'efficacité énergétique des véhicules favorisent le recours aux polymères légers.
Le Royaume-Uni soutient la demande grâce à l'aérospatiale, la santé et la fabrication de pointe. L'Allemagne s'appuie sur l'électronique automobile et l'ingénierie industrielle. La France intègre les applications aérospatiales, automobiles et de fabrication électrique. L'Italie et l'Espagne contribuent au secteur des composants automobiles et de l'industrie lourde. Dans tous les pays, le choix des matériaux est de plus en plus influencé par la conductivité, ainsi que par des propriétés de durabilité telles que l'inflammabilité, la résistance à la chaleur et la légèreté. Cette tendance favorise l'utilisation de résines techniquement performantes plutôt que de plastiques standard.
Marché des plastiques conducteurs en Asie-Pacifique
La région Asie-Pacifique représentait environ 34 à 38 % du marché régional des plastiques conducteurs en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 4,5 à 5,3 % . La Chine est le principal marché, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. La fabrication de produits électroniques, la production automobile, les investissements dans les semi-conducteurs et les chaînes d'approvisionnement des véhicules électriques constituent un important marché pour les matériaux conducteurs techniques.
L'écosystème intégré de l'électronique en Chine lui confère une position avantageuse dans sa région, tandis que le Japon et la Corée du Sud, dans les secteurs de l'automobile et de l'électronique, privilégient la production de composants haute performance. La croissance rapide de l'Inde repose sur sa production électronique et la localisation de sa production automobile. La modernisation industrielle et les politiques en faveur des véhicules électriques engendrent une forte demande en plastiques techniques.
Marché des plastiques conducteurs au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique représentent une part plus modeste de la consommation mondiale de plastiques conducteurs, avec une croissance régionale estimée entre 3,2 et 4,0 % par an . L'Arabie saoudite et les Émirats arabes unis constituent les principaux marchés du Moyen-Orient, notamment grâce à la diversification industrielle, aux investissements dans les infrastructures et au développement du secteur manufacturier. L'Afrique du Sud demeure le marché clé en Afrique, portée par l'assemblage automobile et les applications industrielles.
La demande dans la région dépend de produits tels que les équipements électriques, les pièces automobiles, les machines industrielles et la modernisation des infrastructures. Les industries énergivores nécessitent des matériaux capables de fonctionner à haute température. Des initiatives locales en Arabie saoudite et aux Émirats arabes unis pourraient potentiellement développer la transformation des polymères en aval, mais à l'heure actuelle, les plastiques et composés techniques demeurent des importations importantes.
Analyse de segmentation
Taper
Le type de matériau utilisé sur le marché régional des plastiques conducteurs est un critère essentiel pour le choix des matériaux, car la chimie de la résine détermine les performances mécaniques, la stabilité thermique, la transformabilité, la résistance chimique et la compatibilité avec les additifs conducteurs. Ce segment devrait connaître une croissance annuelle composée ( TCAC) de 4,0 à 4,8 % entre 2026 et 2034. Le polyamide demeure un matériau prédominant grâce à ses applications dans les secteurs automobile et électrique, tandis que le PBT, le polycarbonate et le PPS répondent aux exigences croissantes des environnements industriels.
- Polyamide : largement choisi pour les composants automobiles et électriques car sa résistance, sa résistance à la chaleur et ses performances dimensionnelles peuvent être combinées à une conductivité contrôlée grâce à un compoundage approprié.
- PBT : La demande se concentre sur les connecteurs, les composants électriques et les systèmes automobiles qui nécessitent une stabilité dimensionnelle, une faible sensibilité à l’humidité et des performances de moulage par injection fiables.
- Polycarbonate : Sa résistance aux chocs et sa flexibilité de conception permettent des applications conductrices impliquant des boîtiers électroniques, des composants automobiles et des équipements spécialisés nécessitant des structures moulées robustes.
- PPS : Sa stabilité à haute température et sa résistance chimique font du PPS un matériau stratégiquement important pour les systèmes électriques automobiles exigeants et les applications exposées à la chaleur, aux fluides agressifs ou à des contraintes de fonctionnement prolongées.
Industrie utilisatrice finale
Le segment des industries utilisatrices finales du marché régional des plastiques conducteurs détermine les spécifications de performance et les exigences de qualification. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 4,4 % à 5,2 % entre 2026 et 2034 , soutenue par la part croissante de l'électronique dans les véhicules et les équipements. Le secteur de l'électronique et de l'électrotechnique représente le principal moteur de la demande, tandis que les applications automobiles nécessitent de plus en plus de matériaux conducteurs pour les plateformes électrifiées.
- Automobile : L’électrification, la prolifération des capteurs, les systèmes de commande électroniques et l’allègement des véhicules créent des exigences en matière de polymères conducteurs pour les connecteurs, les boîtiers, le blindage et certains composants liés aux batteries.
- Électricité et électronique : Les dispositifs miniaturisés nécessitent des matériaux capables de gérer les décharges électrostatiques, les interférences électromagnétiques et les performances électriques tout en conservant la précision dimensionnelle et l’efficacité du traitement.
- Aérospatiale : Les fabricants du secteur aérospatial privilégient les matériaux légers, durables et de haute précision, ce qui crée une demande sélective pour les composés conducteurs dans les boîtiers électroniques et les composants spécialisés.
- Santé : Les fabricants d'équipements médicaux exigent des propriétés électriques contrôlées, une résistance chimique, une stabilité dimensionnelle et un traitement uniforme pour certaines applications de diagnostic, de surveillance et d'équipement.
Aperçu des opportunités
|
Industrie utilisatrice finale |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Automobile |
Haut |
Électronique pour véhicules électriques |
Mise à l'échelle |
|
Électricité et électronique |
Haut |
Blindage EMI |
Mature |
|
Aérospatial |
Moyen |
Systèmes légers |
Mise à l'échelle |
|
Soins de santé |
Moyen |
Sécurité des dispositifs |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des plastiques conducteurs
Contenu électronique croissant dans les véhicules
L'architecture des véhicules dépend de plus en plus des capteurs, caméras, calculateurs électroniques, systèmes d'électronique de puissance, connecteurs et systèmes haute tension. Cette dépendance accrue des composants exige un comportement électrique maîtrisé, en plus d'une grande robustesse mécanique. Les plastiques conducteurs permettent de répondre à ces exigences grâce à des géométries moulées difficiles, voire coûteuses, à réaliser avec des métaux conventionnels. L'impact est particulièrement marqué pour les véhicules électriques et connectés, où la réduction du poids et la compatibilité électromagnétique influencent le choix des matériaux. Les fournisseurs capables de démontrer une performance électrique stable après moulage, une résistance aux conditions environnementales et une fiabilité à long terme sont en mesure d'obtenir les homologations nécessaires. Ce facteur favorise également la collaboration entre les fournisseurs de résine, les formulateurs, les équipementiers de rang 1 et les équipes d'ingénierie des constructeurs automobiles, car les objectifs de conductivité doivent être adaptés aux exigences de transformation et d'application.
Croissance de la miniaturisation électronique et gestion des interférences électromagnétiques
Les systèmes électroniques se miniaturisent tout en fonctionnant à des fréquences plus élevées et en traitant des volumes de données toujours plus importants. Ces évolutions accroissent leur sensibilité aux interférences électromagnétiques et aux décharges électrostatiques, créant ainsi des opportunités pour les composés polymères assurant une conductivité ou un blindage contrôlés, tout en préservant la complexité des pièces moulées. L'impact sur le marché s'étend à l'électronique grand public, aux commandes industrielles, aux équipements de télécommunications et à l'électronique automobile. Les composés conducteurs permettent de simplifier l'architecture des composants en intégrant des propriétés électriques fonctionnelles aux boîtiers et aux pièces structurelles. La demande privilégie donc les formulations présentant une résistance de surface prévisible, une faible variabilité, une stabilité dimensionnelle et une compatibilité avec le moulage automatisé. Les fournisseurs capables d'allier performance électrique, résistance à la flamme et stabilité thermique peuvent répondre aux besoins d'applications où les plastiques conventionnels sont insuffisants.
Expansion de la substitution des matériaux légers d'ingénierie
Les fabricants d'équipements de transport et industriels évaluent des alternatives polymères aux métaux lorsque le poids, la corrosion, la flexibilité de conception et l'efficacité de production peuvent améliorer la rentabilité globale du système. Les polymères conducteurs étendent cette possibilité de substitution à des applications où la fonctionnalité électrique nécessitait auparavant des structures métalliques ou des composants conducteurs supplémentaires. Les plateformes automobiles constituent un débouché majeur, notamment pour les connecteurs, les boîtiers électroniques, les capteurs et certaines applications de blindage. Les équipements aérospatiaux et médicaux offrent des opportunités plus modestes, mais techniquement précieuses, car les exigences de performance justifient le prix élevé des matériaux. Il en résulte un changement de paradigme : le choix des matériaux ne repose plus uniquement sur le coût de la résine, mais sur la performance tout au long du cycle de vie, la consolidation des pièces, la productivité du moulage et l'intégration fonctionnelle. Les fournisseurs de composés misent donc de plus en plus sur l'ingénierie d'application plutôt que sur la seule disponibilité de la résine.
Tendances futures du marché des plastiques conducteurs
Composés multifonctionnels pour plateformes électrifiées
Le marché des plastiques conducteurs s'oriente vers des composés multifonctionnels alliant conductivité, ignifugation, stabilité thermique, résistance aux chocs et aux produits chimiques, et contrôle dimensionnel. Les formulations futures cibleront probablement des architectures spécifiques de véhicules électriques et d'électronique plutôt que de larges classifications de conductivité. Ceci favorisera l'utilisation accrue de réseaux de charges techniques, une dispersion optimisée des additifs et une sélection de résines adaptée à l'application. Les formulateurs pourraient développer de plus en plus de grades répondant simultanément aux exigences des environnements haute tension, des cycles thermiques, de l'intégration de capteurs et de la compatibilité électromagnétique. Une autre tendance émergente est l'optimisation des performances conductrices avec des charges plus faibles, contribuant ainsi à préserver les propriétés mécaniques et l'efficacité de la transformation. Face à des exigences de qualification de plus en plus strictes, les fournisseurs de matériaux disposant de capacités de simulation, d'essais et de développement d'applications devraient exercer une influence croissante sur les décisions de conception des composants et les spécifications des plateformes à long terme.
Écosystèmes de matériaux localisés à haute performance
La régionalisation devrait prendre une importance croissante à mesure que les fabricants automobiles et électroniques recherchent des chaînes d'approvisionnement plus courtes, un support technique plus rapide et une meilleure résilience des matériaux d'ingénierie spécialisés. Les producteurs pourraient établir des unités de compoundage, des centres techniques ou des capacités de développement d'applications localisés à proximité des principaux pôles de production. Cette tendance devrait être particulièrement visible en Inde, en Asie du Sud-Est, au Mexique et sur certains marchés d'Europe centrale et orientale. Un approvisionnement localisé peut réduire les délais de livraison et faciliter des ajustements de formulation plus rapides lors du développement de produits. Parallèlement, les clients internationaux continueront d'exiger des spécifications de matériaux uniformes sur tous les sites de production. Les fournisseurs sont donc confrontés à une double exigence : une réactivité locale associée à un contrôle qualité global. Les entreprises qui développent des capacités techniques régionales tout en maintenant des procédures de qualification standardisées peuvent fidéliser leur clientèle et s'étendre à de nouvelles plateformes.
Opportunités du marché des plastiques conducteurs
Développement de composants haute tension pour véhicules électriques
Les prévisions du marché des plastiques conducteurs indiquent des opportunités intéressantes pour les composants haute tension des véhicules électriques, où les fabricants recherchent des matériaux légers capables de répondre simultanément aux exigences électriques, thermiques et mécaniques. Les fournisseurs peuvent cibler les systèmes de bornes, les boîtiers de connecteurs, les composants de capteurs, les boîtiers d'électronique de puissance et certaines applications de systèmes de batteries. Le potentiel est maximal pour les qualités permettant de réduire le poids des pièces tout en conservant la résistance à la flamme, la stabilité dimensionnelle et un comportement électrique contrôlé. Les investissements stratégiques doivent se concentrer sur des tests spécifiques à l'application, notamment les cycles thermiques, l'exposition à l'humidité, le cheminement électrique et la compatibilité électromagnétique. Les partenariats avec les équipementiers automobiles de rang 1 peuvent accélérer la qualification, car les performances des matériaux doivent être validées au sein d'architectures de composants complètes. Les entreprises qui s'intègrent dès les premières étapes de la conception peuvent garantir des cycles de vie des produits plus longs et une demande récurrente à mesure que les plateformes de véhicules évoluent vers des systèmes électriques à plus haute tension.
expansion régionale des services de composition et des services techniques
L'opportunité réside dans l'implantation d'unités de compoundage et de support applicatif à proximité des pôles de croissance rapide des industries automobile et électronique. En Inde, en Asie du Sud-Est, au Mexique et sur certains sites de production en Europe, la production locale permettrait de raccourcir la chaîne d'approvisionnement et de se rapprocher des clients. Cette opportunité est également intéressante pour les clients, car ces derniers recherchent aujourd'hui une assistance accrue en matière de formulation, de moulage, de tests électriques et de résolution de problèmes lors du développement de leurs composants. Toute démarche stratégique doit impliquer à la fois la production, les laboratoires et les capacités d'ingénierie nécessaires au soutien des programmes de qualification.
Développements récents
- Août 2026 : Principal Mineral, acteur majeur de la reconstruction du maillon intermédiaire de la chaîne d’approvisionnement mondiale en matériaux stratégiques, annonce l’acquisition de Conductive Group, fabricant de matériaux de pointe spécialisé dans les technologies composites conductrices et les solutions de blindage contre les interférences électromagnétiques (IEM). Cette acquisition élargit le portefeuille de Principal Mineral à l’ensemble de la gamme des matériaux de pointe qui sous-tendent l’industrie électronique américaine, depuis les feuilles de cuivre électrodéposées et les stratifiés cuivrés jusqu’aux composites structuraux et aux systèmes de blindage protégeant les plateformes critiques.
- Juin 2026 : Coperion K-Tron — Coperion a accompagné Premix dans la mise en place d’une nouvelle usine de compoundage automatisée à Dallas, au Texas, pour la production de composés polyoléfines conducteurs utilisés dans les pipettes et d’autres applications exigeantes. L’usine intègre deux extrudeuses bivis Coperion ZSK, des systèmes automatisés d’alimentation, de mélange, de convoyage et de manutention, ainsi qu’un système de surveillance des procédés en temps réel conçu pour améliorer la constance, la traçabilité et la qualité de la production pour les applications médicales et électroniques.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -