
Markt für Behälter Glas: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Behälterglas (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Behälter (Flaschen, Gläser, Fläschchen und Ampullen); Formgebungsverfahren (Blasformen und Blasformen, Pressformen und Blasformen); Endverwendung (Verpackung, Pharmazeutika, Kosmetik und Parfümerie) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00021457
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 01, 2026


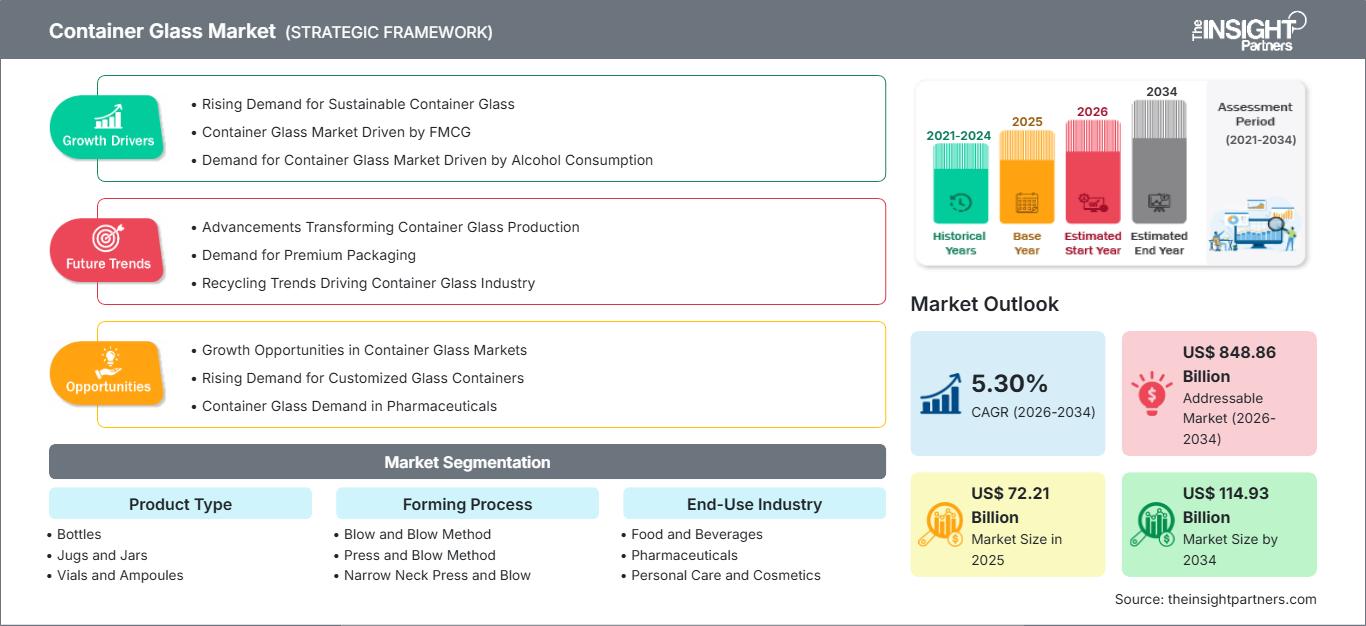
Marktgröße 2025
72,21 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
114,93 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,30 %
Wachstumsrate
Adressierbarer Markt
848,86 Mrd. US-Dollar
(2026–2034)
Der Markt für Behälterglas wurde 2025 auf 72,21 Milliarden US-Dollar geschätzt und soll bis 2034 auf 114,93 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,30 % im Zeitraum 2026–2034 entspricht . Der Markt umfasst Glasbehälter für Lebensmittel, Getränke, Pharmazeutika, Körperpflegeprodukte, Kosmetika und Konsumgüter. Die Nachfrage wird durch Verpackungssicherheit, Recyclingfähigkeit, Premiumisierung, Gewichtsreduzierung und Investitionen in effiziente Glasformungs- und Schmelztechnologien bestimmt.
Nordamerika dürfte weiterhin ein stetiges Wachstum verzeichnen. Der Markt für Behälterglas wird dabei von Getränkeverpackungen, Pharmaverpackungen und Premium-Spirituosen getragen. Eine prognostizierte durchschnittliche jährliche Wachstumsrate (CAGR) von 4,5–5,0 % im Zeitraum 2026–2034 spiegelt die Nachfrage nach Ersatzprodukten, Initiativen zur Förderung von Recyclingmaterial, Leichtbauprogramme und Investitionen in die Ofeneffizienz wider. Eine etablierte Produktionsinfrastruktur und eine große Anzahl installierter Produkte von Lebensmittel- und Getränkemarken sorgen für zusätzliche Stabilität entlang der regionalen Lieferkette.
Marktanalyse und Einblicke für Behälterglas
- Nordamerika: Nordamerika hatte im Jahr 2025 einen Marktanteil von etwa 25–29 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–5,0 % wachsen , unterstützt durch Getränkeverpackungen, Pharmazeutika, Premium-Spirituosen und die Modernisierung der Recyclinginfrastruktur.
- USA: Die USA machten 2025 etwa 78–82 % des nordamerikanischen Marktanteils aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4–4,9 % wachsen , wobei der Schwerpunkt auf Getränke- und Pharmaverpackungen liegt.
- Europa: Europa hielt im Jahr 2025 einen Marktanteil von etwa 24–28 % und wird voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 4,6–5,1 % verzeichnen . Deutschland, Frankreich, Italien, Spanien und Großbritannien stützen die Nachfrage durch Verpackungen für Getränke, Lebensmittel, Kosmetika und Pharmazeutika.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei etwa 38–42 % und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % wachsen . China, Indien, Japan, Südkorea und Australien stellen dabei eine bedeutende Produktions- und Konsumnachfrage dar.
- Größtes Segment: Flaschen machten im Jahr 2025 einen Marktanteil von ca. 68–72 % aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 5,0–5,6 % wachsen , wodurch sie ihre Vormachtstellung bei Getränke- und Lebensmittelverpackungen beibehalten.
- Wachstumsstarkes Segment: Ampullen und Vials hatten 2025 einen Marktanteil von ca. 8–12 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–7,0 % wachsen , was auf die Anforderungen an pharmazeutische Verpackungen zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen: Hindustan National Glass and Industries Limited, Nampak Limited, Amcor plc, Toyo Glass Co., Ltd., Consol Glass (Pty) Ltd, AGI Greenpac Limited, Saverglass SAS, OI Glass, Inc., Ardagh Group SA und Vidrala, SA
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Branche vollzieht den Wandel von traditionellen Hochtemperaturverfahren hin zu leichteren Behältern, fortschrittlichen Formgebungssteuerungen, einem höheren Anteil an Recyclingglas und CO₂-armen Öfen. Prozessmessung und -überwachung werden zunehmend digitalisiert, um Maßgenauigkeit und Fehlerreduzierung zu erreichen. Die Herstellung von Flaschen und Gläsern wird für leichtere, druckbeständige Materialien neu konzipiert. Auch das Recycling spielt eine entscheidende Rolle, da Scherben den Material- und Energiebedarf senken.
Zukünftige Visionen werden zunehmend durch Investitionen in aufstrebende asiatische Märkte, pharmazeutische Verpackungslösungen, hochwertige Getränke und Gesetze zur Kreislaufwirtschaft geprägt sein. Europa bleibt das Zentrum für Innovation und Dekarbonisierung, während neue Kapazitäten aus Indien und Südostasien entstehen werden. Schmelztechnologien, die mit Strom, Hybridlösungen, Biokraftstoffen und Wasserstoff betrieben werden, werden aufgrund ihrer Energieeffizienz und CO₂-Bilanz in Betracht gezogen.
Berichtsumfang zum Markt für Behälterglas
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 72,21 Milliarden US-Dollar |
| Marktgröße bis 2034 | 114,93 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,30 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Behälterglas
Das Wachstum des Marktes für Behälterglas ist auf die Bereiche Getränke, Lebensmittelverpackungen, Pharmazeutika, Kosmetik und Premiumverpackungen zurückzuführen. Dies umfasst Rohstoffe wie Quarzsand, Soda, Kalkstein und Scherben sowie die Herstellung von Mischgut, Schmelzen, Formen, Tempern, Prüfungen, Dekorationen, Vertrieb und Recycling. Die Nachfrage nach Behälterglas ist besonders hoch, wenn es chemische Beständigkeit bietet, als Verpackungsmaterial dient, für Präsentationszwecke geeignet ist und mit teuren Rezepturen kompatibel ist.
Die Wirtschaftlichkeit der Produktion hängt weiterhin stark von der Ofeneffizienz, den Energiepreisen, der Verfügbarkeit von Scherben, dem Transport und der Nähe zu großen Abfüllanlagen ab. Glasöfen arbeiten im Dauerbetrieb, wodurch Kapazitäts- und Wartungsaspekte eine wichtige Rolle spielen. Regionale Anbieter legen daher Wert auf den Zugang zu regionalen Scherben und auf Logistiklösungen, die Energie- und Transportkosten minimieren.
Der Marktbericht für Behälterglas zeigt ein hochkonzentriertes Wettbewerbsumfeld, in dem globale Akteure mit regionalen Anbietern konkurrieren, die über exzellente Kundenbeziehungen verfügen. OI Glass, Ardagh Group, Vidrala, Nampak, Toyo Glass, Consol Glass und Hindustan National Glass betreiben Produktionsstätten in verschiedenen Konsumregionen, während Saverglass sich auf Premium-Spirituosen- und Weinflaschen konzentriert. AGI Greenpac und Amcor bieten durch ihre regionalen bzw. überregionalen Verpackungsaktivitäten einen Wettbewerbsvorteil.
Investitionen wurden für Ofenmodernisierung, Gewichtsreduzierung, Recycling, Automatisierung und Energieeffizienzprojekte bereitgestellt. Die Rekapitalisierung der Ardagh Group im Jahr 2025 umfasste Investitionen und Ausgaben in ihren Verpackungssegmenten, während Vidrala bis 2025 über neun Glasproduktionsstätten mit 21 Öfen verfügen würde. Dies bedeutet, dass die Wettbewerbspositionierung nicht nur von den Kapazitäten, sondern auch von der technischen Qualität, dem Zugang zu Recyclingmaterialien, der geografischen Reichweite und kundenspezifischen Behälterdesigns abhängt.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Behälterglas: Strategische Einblicke
Regionale Einblicke
Markt für Behälterglas in Nordamerika
Nordamerika wird 2025 einen Marktanteil von ca. 25–29 % am Behälterglasmarkt halten und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–5,0 % wachsen. Die Region verfügt über einen etablierten Bedarf an Verpackungen für Getränke, Lebensmittel, Pharmazeutika und Kosmetika. Aufgrund der Präsenz großer Brauereien, Spirituosenhersteller, Lebensmittelverarbeitungsbetriebe und Akteure des Gesundheitswesens bestehen vielfältige Beschaffungsbedürfnisse, die die Abhängigkeit von einer einzelnen Anwendungsart verringern. Leichtbauweise und Premium-Flaschen sind ebenfalls Faktoren, die die Beschaffungsentscheidungen beeinflussen.
Die USA werden 2025 aufgrund der hohen Nachfrage nach Getränkeverpackungen und pharmazeutischen Produkten voraussichtlich einen Marktanteil von 78–82 % am nordamerikanischen Markt halten. Recyclinganlagen sind von strategischer Bedeutung, da recyceltes Glas Primärrohstoffe ersetzen und Energie im Ofen einsparen kann. Kanada leistet seinen Beitrag im Bereich Bier, Lebensmittel, Wein und Pharmazeutika, während Mexiko durch die Getränke- und Lebensmittelverarbeitung einen wichtigen Beitrag leistet.
US-Markt für Behälterglas
Die USA trugen 2025 etwa 78–82 % zum nordamerikanischen Marktanteil bei und werden voraussichtlich von 2026 bis 2034 ein jährliches Wachstum von 4,4–4,9 % verzeichnen. Zu den wichtigsten Endanwendungen zählen Verpackungen für Bier, Wein, Spirituosen, Lebensmittel und Pharmazeutika. Die Premiumisierung treibt die Nachfrage nach differenzierenden Designs, Farben, Verschlüssen und Dekorationen an. Die hauseigene Fertigung gewährleistet kurze Lieferketten und eine zuverlässige Versorgung mit Produkten, die in großen Mengen nachgefragt werden.
Große Hersteller sind sowohl im Bereich Getränke- als auch Lebensmittelverpackungen aktiv, und die Nachfrage der Pharmaindustrie bevorzugt technisch einheitliche Ampullen und Spezialbehälter. Das Recycling von Glasflaschen hängt stark vom jeweiligen Sammelsystem ab, wodurch die Verfügbarkeit und Qualität von Altglas regional stark variieren. Bundesstaaten mit Pfandsystem schneiden beim Recycling von Glasbehältern tendenziell besser ab als Bundesstaaten ohne Pfandsystem.
Europäischer Markt für Behälterglas
Europa hielt 2025 einen Marktanteil von rund 24–28 % und wird voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 4,6–5,1 % verzeichnen. Deutschland ist aufgrund der Anwendungen in den Bereichen Bier, Lebensmittel, Pharmazeutika und Haushaltsverpackungen der größte nationale Markt. Gut ausgebaute Sammelstellen und die Verfügbarkeit von Recyclingglas fördern die Kreislaufwirtschaft, während Dekarbonisierungsinitiativen die Modernisierung der Öfen in wichtigen Produktionszentren beschleunigen.
Großbritannien bleibt ein wichtiger Markt für Bier-, Spirituosen-, Lebensmittel- und Pharmaflaschen, wobei der Fokus zunehmend auf Gewichtsreduzierung und einem geringeren CO₂-Fußabdruck liegt. Deutschland zeichnet sich durch einen hohen Getränkekonsum, gut ausgebaute Recyclinganlagen und eine hohe Nachfrage nach hochwertigen Verpackungsprodukten aus. Frankreich, Italien und Spanien spielen aufgrund ihrer Anwendungen in den Bereichen Wein, Spirituosen, Lebensmittel und Kosmetik weiterhin eine bedeutende Rolle; Italien verfügt zudem über eine starke Produktionsbasis für Spezial- und Premiumglas.
APAC-Markt für Behälterglas
Im Jahr 2025 hielt der asiatisch-pazifische Raum (APAC) einen Marktanteil von 38–42 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % wachsen und damit der größte regionale Markt sein. China wird von der Nachfrage nach Getränke- und Lebensmittelverpackungen angetrieben, während Indien Unterstützung durch pharmazeutische Produkte, alkoholische Getränke, verarbeitete Lebensmittel und Kosmetika erhält.
Zwei Länder, Japan und Südkorea, verfügen über hochentwickelte Fertigungstechnologien und einen hohen Bedarf an anspruchsvollen Verpackungen. Wein-, Bier- und Lebensmittelproduktion bilden die Grundlage für Australiens Wirtschaft. Das Marktwachstum wird durch Industrialisierung, steigenden Konsum von verpackten Lebensmitteln und Medikamenten sowie den Infrastrukturausbau begünstigt.
Markt für Behälterglas im Nahen Osten und Afrika
Der Nahe Osten und Afrika werden von 2026 bis 2034 ein durchschnittliches jährliches Wachstum von ca. 5,0 % bis 5,8 % verzeichnen, getrieben durch den Konsum von Getränken, die Lebensmittelverarbeitung, die Pharmaindustrie, die Kosmetikbranche und das Gastgewerbe. Saudi-Arabien und die Vereinigten Arabischen Emirate profitieren von Infrastrukturentwicklung und einer höheren Nachfrage nach Premiumgetränken, während Südafrika weiterhin der wichtigste Produktions- und Konsumstandort der Region ist.
Der Glasmarkt in der Region wird durch die Verfügbarkeit von Energiequellen, Logistik, Bautätigkeit und diversifizierte Industrieaktivitäten angetrieben. Die wachsende Produktionsbasis in Saudi-Arabien steigert den Verpackungsbedarf, während die VAE von Handels- und Reexportaktivitäten profitieren. Südafrika verfügt über eine bestehende Nachfrage nach Getränke- und Lebensmittelverpackungen, während der Nahe Osten und Afrika (MEA) durch den Ausbau des Einzelhandels, des pharmazeutischen Vertriebs und der Produktionsstätten Zukunftschancen bietet.
Segmentierungsanalyse
Produkttyp
Das Segment „Produktart“ im Markt für Behälterglas wird im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1–5,7 % wachsen . Flaschen bleiben das Hauptformat, da Getränke einen Großteil des Behältervolumens ausmachen, während Gläser für Lebensmittel und Haushaltsanwendungen verwendet werden. Pharmazeutische Verpackungen stützen die Nachfrage nach kleineren, technisch präzisen Formaten, insbesondere dort, wo Produktstabilität und Materialinertheit von entscheidender Bedeutung sind.
- Flaschen: Flaschen sind nach wie vor das dominierende Verpackungsmedium, da Bier, Wein, Spirituosen, Wasser, Erfrischungsgetränke und Spezialgetränke große Behälter benötigen. Leichte Designs und hochwertige Formen fördern den kontinuierlichen Austausch und die Innovation.
- Krüge und Gläser: Krüge und Gläser eignen sich zum Abfüllen von Soßen, Konfitüren, Aufstrichen, Würzmitteln, Kosmetika und Haushaltsprodukten. Ihre großen Öffnungen und die Möglichkeit, verschiedene Abfüllarten zu verwenden, machen sie strategisch wichtig für Lebensmittel- und Spezialverpackungen.
- Vials und Ampullen: Vials und Ampullen werden in der Pharma- und Gesundheitsbranche eingesetzt, um Anforderungen an Dimensionsstabilität, chemische Beständigkeit und kontrollierten Produktschutz zu erfüllen. Die steigenden Produktionskapazitäten in der Pharmaindustrie unterstreichen ihre strategische Bedeutung.
Formgebungsprozess
Das Segment der Formgebungsverfahren im Markt für Behälterglas wird voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 4,9–5,5 % verzeichnen . Die Wahl des Verfahrens hängt von der Behältergeometrie, der Halsform, der Produktionsgeschwindigkeit, dem Gewicht und den Abmessungen ab. Die Hersteller optimieren kontinuierlich die Formgebungsparameter, um den Durchsatz zu erhöhen und Fehler zu reduzieren, während gleichzeitig leichtere Designs realisiert werden können.
- Blas- und Blasverfahren: Das Blas- und Blasverfahren ist weiterhin wichtig für Behälter mit engem Hals, insbesondere für Flaschen, die eine kontrollierte Wandverteilung erfordern. Es unterstützt die Produktion großer Mengen von Getränken und etablierte Produktionslinien vom Ofen bis zur Formgebung.
- Press- und Blasverfahren: Das Press- und Blasverfahren ist besonders vorteilhaft für Weithalsbehälter, da es eine kontrollierte Glasverteilung und Gewichtsreduzierung ermöglicht. Lebensmittelgläser und Spezialbehälter sind wichtige Anwendungsbereiche.
- Schmalhals-Press- und Blasverfahren: Dieses Verfahren ermöglicht die Herstellung leichter Flaschen, die eine präzise Hals- und Wandgeometrie erfordern. Es eignet sich für Hersteller, die Material einsparen möchten, ohne die Stabilität des Behälters zu beeinträchtigen.
Endverbrauchsbranche
Das Segment der Endverbrauchsindustrien im Markt für Behälterglas wird im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–5,9 % wachsen . Anwendungen in der Getränke- und Lebensmittelindustrie bilden die größte Absatzbasis, während Anwendungen in der Pharma-, Kosmetik- und Konsumgüterbranche höherwertige Marktchancen bieten. Veränderte Produktformate und Anforderungen an Premiumverpackungen beeinflussen die Behälterspezifikationen branchenübergreifend.
- Lebensmittel und Getränke: Lebensmittel und Getränke bilden die wichtigste Konsumbasis und umfassen Bier, Wein, Spirituosen, Soßen, Konfitüren, Milchprodukte und Spezialgetränke. Unterschiedliche Verpackungen und deren Recyclingfähigkeit fördern die nachhaltige Nutzung von Glas.
- Pharmazeutika: Für Arzneimittel, Injektionspräparate und Spezialformulierungen werden chemisch stabile und schützende Verpackungen benötigt. Regulatorische Qualitätsanforderungen begründen die Nachfrage nach einheitlichen, technisch kontrollierten Glasbehältern.
- Kosmetik und Körperpflege: Kosmetik- und Körperpflegemarken verwenden Glas für Parfums, Cremes, Seren und Premium-Formulierungen. Hohe visuelle Attraktivität, vielfältige Dekorationsmöglichkeiten und die Kompatibilität mit einem Premium-Segment tragen zur Nachfrage bei.
- Konsumgüter: Zu den Anwendungsbereichen von Konsumgütern zählen Haushaltsprodukte, Spezialitäten und ausgewählte Produkte des persönlichen Gebrauchs. Glas bietet Langlebigkeit, Beständigkeit und die Möglichkeit zur Wiederverwendung oder zum Recycling als Verpackung und ermöglicht so eine differenzierte Produktpositionierung.
Momentaufnahme der Chancen
|
Endverbrauchsbranche |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Speisen und Getränke |
Hoch |
Premium-Flaschen |
Reifen |
|
Pharmazeutika |
Medium |
Injektionsfläschchen |
Skalierung |
|
Körperpflege und Kosmetik |
Medium |
Luxusverpackung |
Skalierung |
|
Konsumgüter |
Niedrig |
Nachfüllbare Formate |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Behälterglas
Premiumisierung und Markendifferenzierung bei Getränken
Hochwertige alkoholische Getränke, Spezialgetränke und gehobene Lebensmittel nutzen Verpackungen zunehmend als sichtbaren Bestandteil ihrer Markenidentität. Glas ermöglicht unverwechselbare Farben, Prägungen, Oberflächenveredelungen, außergewöhnliche Formen und schwerere Premium-Formate, die die Produktpositionierung am Point of Sale kommunizieren können. Dieser Trend bietet Herstellern die Möglichkeit, den Wert pro Verpackung zu steigern, selbst bei langsamerem Absatzwachstum. Er fördert zudem eine engere Zusammenarbeit zwischen Verpackungsherstellern, Designern, Abfüllern und Markeninhabern während der Produktentwicklung. Premium-Spirituosen und -Weine sind hier besonders relevant, da das Erscheinungsbild der Verpackung die wahrgenommene Qualität und die Positionierung im Regal beeinflussen kann. Da Marken in verschiedenen Märkten nach wiedererkennbaren Verpackungsdesigns streben, können Lieferanten mit flexiblen Formgebungs-, Dekorations- und Werkzeugkapazitäten höherwertige Aufträge gewinnen und die Kundenbindung stärken.
Erweiterung der Anforderungen an pharmazeutische Verpackungen
Die pharmazeutische Produktion erweitert den Bedarf an technisch einwandfreien Glasbehältern, insbesondere an Vials und Ampullen für injizierbare und Spezialarzneimittel. Die Behälterqualität hängt eng mit Maßgenauigkeit, chemischer Beständigkeit, Oberflächenintegrität und Kompatibilität mit Abfüll- und Sterilisationsprozessen zusammen. Die zunehmende Verbreitung von Biologika, Impfstoffen, Spezialarzneimitteln und die Lohnherstellung von Arzneimitteln schaffen zusätzliche Anforderungen an zuverlässige Primärverpackungen. Hersteller, die kontrollierte Produktionsumgebungen, Inspektionstechnologien und validierte Qualitätssysteme bereitstellen können, sind im Wettbewerb um langfristige Lieferverträge mit der Pharmaindustrie erfolgreich. Diese Nachfrage verändert auch die Investitionsprioritäten, da pharmazeutische Behälter in der Regel eine strengere Prozesskontrolle erfordern als herkömmliche Getränkeverpackungen. Mit der zunehmenden geografischen Dezentralisierung der Gesundheitsproduktion können regionale Anbieter von Kunden profitieren, die kürzere Lieferketten und eine zuverlässige lokale Verfügbarkeit suchen.
Wachstum von Kreislaufverpackungssystemen
Die Infrastruktur für das Glasrecycling beeinflusst zunehmend Einkaufs- und Produktionsentscheidungen, da hochwertiges Scherbenmaterial die Abhängigkeit von Primärrohstoffen verringert und den Energiebedarf beim Einschmelzen senken kann. In Europa liegt die Sammelquote für das Recycling bei 80,8 %, während sich die Industrieinitiativen verstärkt auf die Verbesserung der Qualität und Verfügbarkeit von Altglas konzentrieren. Dadurch entsteht ein positiver Kreislauf: Eine bessere Sammlung fördert die Nutzung von Recyclingglas, während eine stabile Nachfrage nach Scherbenmaterial Investitionen in Sortierung und Aufbereitung anregt. Hersteller prüfen daher Partnerschaften mit Recyclingunternehmen, Kommunen und Markeninhabern, um geschlossene Materialkreisläufe zu optimieren. Regionen mit fragmentierten Sammelsystemen bieten langfristiges Infrastrukturpotenzial. Investitionen in Farbsortierung, Reduzierung von Verunreinigungen, Effizienzsteigerung der Sammlung und Ofenkompatibilität können die Menge an wiederverwendbarem Scherbenmaterial erhöhen und die Umweltbilanz der Behälterproduktion verbessern.
Zukunftstrends auf dem Markt für Behälterglas
Kohlenstoffarme Schmelztechnologien gewinnen an kommerzieller Bedeutung.
Die Trends im Markt für Behälterglas konzentrieren sich zunehmend auf die Dekarbonisierung der Industrie anstatt allein auf inkrementelle Energieeinsparungen. Hybrid- und Elektroöfen, erneuerbarer Strom, Biokraftstoffe, Wasserstoffversuche und verbesserte Wärmerückgewinnung werden nach Pilotprojekten breiter eingesetzt. Der Technologiemix variiert je nach Ofengröße, Produktanforderungen, Energieinfrastruktur und lokaler Stromwirtschaft. Hersteller werden voraussichtlich die schrittweise Modernisierung im Rahmen geplanter Ofenüberholungen priorisieren, um Betriebsunterbrechungen zu minimieren und gleichzeitig die Emissionsintensität zu verbessern. Digitale Steuerungen ergänzen diese Investitionen durch die Optimierung von Verbrennung, Temperaturverteilung, Chargenbeschickung und Fehlerraten. Kunden mit expliziten CO₂-Reduktionszielen werden zukünftig die nachgewiesenen Produktionsemissionen zunehmend in ihre Beschaffungskriterien für Verpackungen einbeziehen. Dies könnte zu einer Wettbewerbsdifferenzierung zwischen Anbietern führen, die eine CO₂-ärmere Produktion nachweisen können, und solchen, die primär auf konventionelle Schmelzsysteme setzen.
Intelligente Inspektion und digital optimierte Produktion
Fortschrittliche Bildverarbeitung, künstliche Intelligenz, Sensornetzwerke und Echtzeit-Prozessanalysen werden voraussichtlich zunehmend in die Behälterproduktion integriert. Diese Systeme können Maßabweichungen, Oberflächenfehler, thermische Unregelmäßigkeiten und Formfehler frühzeitig im Fertigungszyklus erkennen und so Ausschuss reduzieren und die Ofenauslastung verbessern. Digitale Zwillinge und vorausschauende Wartung unterstützen zudem die Planung von Formen, Formanlagen, Inspektionssystemen und Ofenkomponenten. Der Nutzen geht über die Arbeitseffizienz hinaus, da weniger Fehler die Rohmaterialausnutzung verbessern und den Bedarf an Ersatzproduktion verringern. Große Hersteller mit mehreren Werken können zusätzliche Vorteile erzielen, indem sie digitale Betriebsabläufe standardisieren und Produktionsdaten standortübergreifend vergleichen. Kleinere regionale Hersteller könnten zunehmend modulare Inspektions- und Analysesysteme einsetzen, da die Technologiekosten sinken und Anlagenlieferanten Software direkt in Produktionsplattformen integrieren.
Marktchancen für Behälterglas
Regionale Kapazitätsentwicklung in der pharmazeutischen und Spezialglasindustrie
Die Marktprognosen für Behälterglas zeigen, dass pharmazeutische und Spezialverpackungen attraktive Investitionsmöglichkeiten bieten, insbesondere dort, wo die Produktion im Gesundheitswesen schneller wächst als die lokale Primärverpackungskapazität. Hersteller können spezialisierte Produktionslinien in der Nähe von Pharmazentren, Lohnherstellern und Logistikzentren im Gesundheitswesen einrichten, um die Importabhängigkeit zu reduzieren und die Versorgungssicherheit zu verbessern. Zu den vielversprechenden Bereichen zählen Kleinvolumen-Vials, Ampullen, Spezialflaschen und Behälter für empfindliche Formulierungen. Investitionen sollten Inspektionskapazitäten, validierte Qualitätssysteme, kontrollierte Produktionsumgebungen und flexible Werkzeuge priorisieren, anstatt sich allein auf das Produktionsvolumen zu konzentrieren. Partnerschaften mit Pharmaunternehmen ermöglichen Einblicke in Qualifizierungsanforderungen und zukünftige Produktpipelines. Regionale Fertigung kann zudem die Resilienz stärken, insbesondere dort, wo Kunden eine duale Bezugsquelle anstreben. Lieferanten, die technische Konsistenz mit kürzeren Lieferzeiten kombinieren, können sich von rohstofforientierten Behälterherstellern abheben.
Geschlossene Altglas-Kreislaufsysteme und regionale Recyclinginfrastruktur
Investitionsmöglichkeiten ergeben sich auch jenseits der Ofenkapazität durch integrierte Ökosysteme für Sammlung, Sortierung, Verarbeitung und Wiedereinschmelzen. Hersteller können mit Recyclingunternehmen und großen Verpackungsabnehmern zusammenarbeiten, um qualitativ hochwertigeres, farbsortiertes Altglas zu sichern und Materialverluste zwischen Sammlung und Ofenbeschickung zu reduzieren. Diese Chance ist besonders relevant in Märkten, in denen die Glasrückgewinnung durch gemischte Abfallströme, Verunreinigungen oder unzureichende Verarbeitungsinfrastruktur eingeschränkt ist. Integrierte Modelle können Sammelpartnerschaften, dedizierte Verarbeitungskapazitäten, Qualitätskontrollen und langfristige Altglasabnahmeverträge umfassen. Solche Vereinbarungen bieten Herstellern eine bessere Rohstofftransparenz und Recyclingunternehmen einen stabilen Absatzmarkt. Langfristig kann eine verbesserte Kreislaufinfrastruktur die Wirtschaftlichkeit von Glas gegenüber konkurrierenden Verpackungsmaterialien stärken und Kunden unterstützen, die messbare Verbesserungen beim Recyclinganteil und der Kreislaufwirtschaft ihrer Verpackungen anstreben.
Aktuelle Entwicklungen
- November 2025: HORN schloss ein Greenfield-Projekt für SNJ India Glass in seinem Werk in Tamil Nadu, Indien, ab. Der neu errichtete, endbefeuerte Ofen mit einer Kapazität von 230 t/d ist der erste Behälterglasofen, der jemals im indischen Bundesstaat Tamil Nadu installiert wurde. Die Anlage ist mit modernster Fertigungstechnologie und -ausrüstung von HORN ausgestattet, um Behälterglasprodukte in höchster Qualität herzustellen. Das Werk produziert auf drei Produktionslinien Glasbehälter in den Farben Flint, Grün und Bernstein.
- Oktober 2025: Independent Sugar Corporation Limited (INSCO), ein Teil der in Uganda ansässigen Madhvani Group, schloss die Übernahme von Hindustan National Glass & Industries Limited (HNGIL), einem Hersteller von Behälterglas, im Rahmen des Insolvenz- und Konkursgesetzes (IBC) ab.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -