
Marché du verre d’emballage : taille, part de marché et prévisions 2034
Taille et prévisions du marché du verre d'emballage (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par type de contenant (bouteilles, pots, flacons et ampoules) ; Procédé de formage (soufflage et formage par soufflage, pressage et formage par soufflage) ; Utilisation finale (emballage, produits pharmaceutiques, cosmétiques et parfumerie) ; et Zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00021457
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 01, 2026


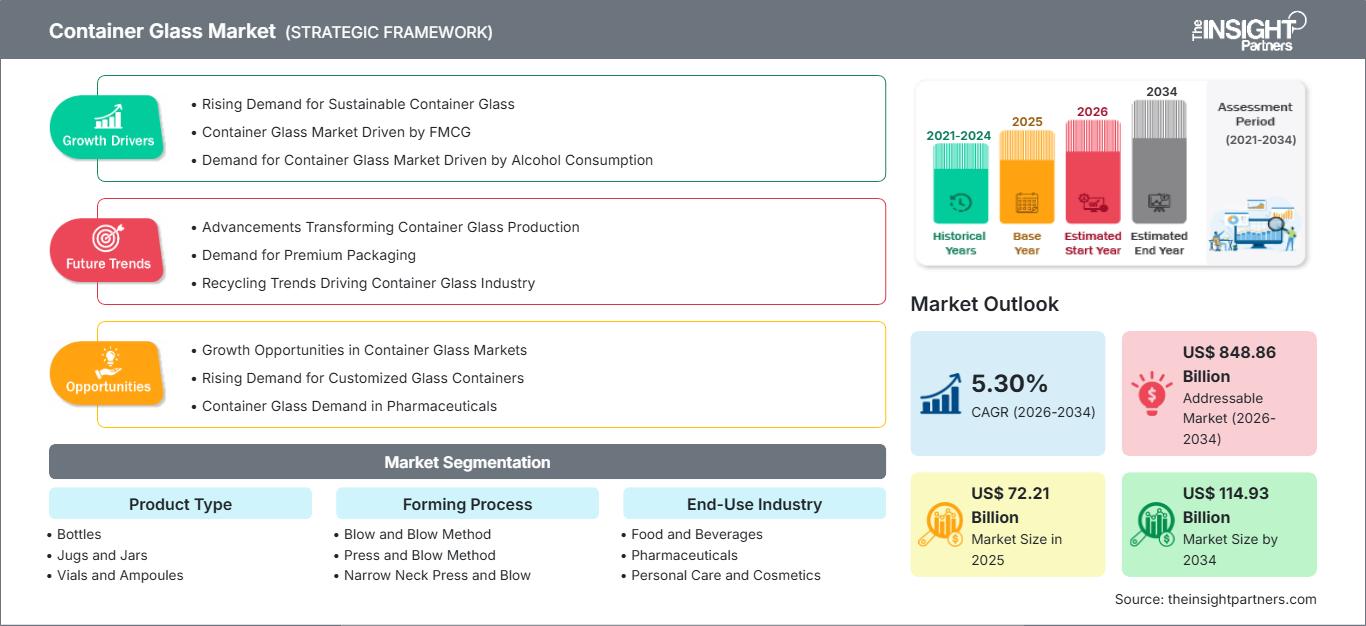
Taille du marché en 2025
72,21 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
114,93 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,30 %
taux de croissance
Marché adressable
848,86 milliards de dollars américains
(2026-2034)
Le marché du verre d'emballage était évalué à 72,21 milliards de dollars américains en 2025 et devrait atteindre 114,93 milliards de dollars américains d'ici 2034 , avec un taux de croissance annuel composé (TCAC) de 5,30 % sur la période 2026-2034 . Ce marché englobe les contenants en verre destinés aux produits alimentaires, aux boissons, aux produits pharmaceutiques, aux produits d'hygiène personnelle, aux cosmétiques et aux biens de consommation. La demande est influencée par la sécurité des emballages, leur recyclabilité, leur montée en gamme, leur allègement et les investissements dans des technologies performantes de formage et de fusion du verre.
L'Amérique du Nord devrait poursuivre sa croissance soutenue, le marché du verre d'emballage étant porté par les emballages de boissons, les contenants pharmaceutiques et les spiritueux haut de gamme. Un TCAC prévisionnel de 4,5 % à 5,0 % entre 2026 et 2034 reflète la demande de remplacement, les initiatives en faveur du recyclage, les programmes d'allègement et les investissements dans l'amélioration du rendement des fours. Une infrastructure de production bien établie et un large parc de marques alimentaires et de boissons déjà installées contribuent à la stabilité de la chaîne d'approvisionnement régionale.
Analyse et perspectives du marché du verre d'emballage
- Amérique du Nord : L'Amérique du Nord représentait environ 25 à 29 % du marché en 2025 et devrait connaître une croissance annuelle composée de 4,5 à 5,0 % entre 2026 et 2034 , soutenue par les emballages de boissons, les produits pharmaceutiques, les spiritueux haut de gamme et la modernisation des infrastructures de recyclage.
- États-Unis : Les États-Unis représentaient environ 78 à 82 % de la part de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée estimée entre 4,4 et 4,9 % entre 2026 et 2034 , tirée par les emballages de boissons et de produits pharmaceutiques.
- Europe : L'Europe détenait une part d'environ 24 à 28 % en 2025 et devrait enregistrer un TCAC de 4,6 à 5,1 % entre 2026 et 2034 , l'Allemagne, la France, l'Italie, l'Espagne et le Royaume-Uni soutenant la demande grâce aux emballages de boissons, d'aliments, de cosmétiques et de produits pharmaceutiques.
- Asie-Pacifique : L'Asie-Pacifique représentait environ 38 à 42 % du marché en 2025 et devrait connaître une croissance annuelle composée de 5,8 à 6,4 % entre 2026 et 2034 , la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie assurant une demande substantielle en matière de production et de consommation.
- Segment le plus important : Les bouteilles représentaient environ 68 à 72 % des parts de marché en 2025 et devraient connaître une croissance annuelle composée de 5,0 à 5,6 % entre 2026 et 2034 , conservant ainsi leur position dominante sur le marché des emballages de boissons et d’aliments.
- Segment à forte croissance : Les flacons et les ampoules détenaient environ 8 à 12 % de parts de marché en 2025 et devraient connaître une croissance annuelle composée de 6,2 à 7,0 % entre 2026 et 2034 , soutenue par les exigences en matière d'emballage pharmaceutique.
- Principales entreprises analysées en détail : Hindustan National Glass and Industries Limited, Nampak Limited, Amcor plc, Toyo Glass Co., Ltd., Consol Glass (Pty) Ltd, AGI Greenpac Limited, Saverglass SAS, OI Glass, Inc., Ardagh Group SA et Vidrala, SA
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'industrie évolue, passant des procédés traditionnels à haute température à des cuves plus légères, des systèmes de contrôle de la formation avancés, une utilisation accrue de verre recyclé et des fours à faibles émissions de carbone. La mesure et le suivi des procédés sont de plus en plus numérisés afin d'assurer l'uniformité dimensionnelle et de réduire les défauts. La fabrication des bouteilles et des bocaux est repensée pour utiliser des matériaux plus légers et résistants à la pression. Le recyclage est également devenu essentiel, car le calcin permet de réduire la consommation de matériaux et d'énergie.
Les perspectives d'avenir seront de plus en plus définies par des investissements dans les opportunités offertes par les marchés émergents asiatiques, les capacités d'emballage pharmaceutique, les boissons haut de gamme et la législation sur l'économie circulaire. L'Europe demeure le centre de l'innovation et de la décarbonation, tandis que de nouvelles capacités proviendront d'Inde et d'Asie du Sud-Est. Les technologies de fusion utilisant l'énergie électrique, les solutions hybrides, les biocarburants et l'hydrogène sont envisagées en raison des enjeux énergétiques et d'empreinte carbone.
Portée du rapport sur le marché du verre d'emballage
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 72,21 milliards de dollars américains |
| Taille du marché d'ici 2034 | 114,93 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,30% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché du verre d'emballage
La croissance du marché du verre d'emballage s'explique par les secteurs des boissons, de l'emballage alimentaire, de la fabrication de produits pharmaceutiques et cosmétiques, ainsi que par le développement d'emballages haut de gamme. Ce marché englobe les matières premières telles que le sable siliceux, le carbonate de sodium, le calcaire et le calcin, ainsi que les étapes de fabrication, de fusion, de moulage, de recuit, de contrôle, de décoration, de distribution et de recyclage. La demande en verre d'emballage est particulièrement forte lorsque le verre offre une inertie chimique, convient à l'emballage et à la présentation, et est compatible avec des formulations complexes.
La rentabilité de la production reste fortement tributaire du rendement des fours, du prix de l'énergie, de la disponibilité du calcin, du transport et de la proximité des grandes installations de remplissage. Les fours à verre fonctionnent en continu, ce qui rend les considérations de capacité et de maintenance essentielles. Les fournisseurs régionaux privilégient l'accès au calcin local et une logistique permettant de minimiser les coûts énergétiques et de transport.
Le rapport sur le marché du verre d'emballage révèle un environnement concurrentiel très concentré, où les acteurs mondiaux rivalisent avec des concurrents régionaux bénéficiant d'excellentes relations clients. OI Glass, Ardagh Group, Vidrala, Nampak, Toyo Glass, Consol Glass et Hindustan National Glass exploitent des usines de production dans différentes régions consommatrices, tandis que Saverglass se concentre sur les bouteilles de spiritueux et de vins haut de gamme. AGI Greenpac et Amcor tirent un avantage concurrentiel de leurs activités d'emballage, à l'échelle régionale ou plus étendue.
Des investissements ont été alloués à la modernisation des fours, à l'allègement des installations, au recyclage, à l'automatisation et à des projets d'efficacité énergétique. La recapitalisation du groupe Ardagh en 2025 a impliqué des investissements et des dépenses dans ses activités d'emballage, tandis que Vidrala disposait de neuf sites de production de verre équipés de vingt et un fours en 2025. Cela signifie que la compétitivité ne repose pas uniquement sur les capacités de production, mais aussi sur la qualité technique, l'accès aux matériaux recyclés, la présence géographique et la conception de contenants adaptés aux besoins spécifiques des clients.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché du verre d'emballage : Perspectives stratégiques
Perspectives régionales
Marché du verre d'emballage en Amérique du Nord
L'Amérique du Nord détenait une part de marché d'environ 25 à 29 % pour le verre d'emballage en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 4,5 à 5 % entre 2026 et 2034. La région présente des besoins bien établis en matière d'emballages pour les boissons, les produits alimentaires, les produits pharmaceutiques et les cosmétiques. La présence de grandes brasseries, de producteurs d'alcool, d'entreprises agroalimentaires et d'acteurs du secteur de la santé contribue à la diversification des besoins d'achat, limitant ainsi la dépendance à un seul type d'application. L'allègement des emballages et la recherche de bouteilles haut de gamme sont également des facteurs déterminants dans les décisions d'approvisionnement.
Les États-Unis détiendront environ 78 à 82 % du marché nord-américain en 2025, grâce à une forte demande en emballages de boissons et en produits pharmaceutiques. Les installations de recyclage revêtent une importance stratégique, car le verre recyclé peut remplacer les matières premières vierges et permettre des économies d'énergie dans les fours. Le Canada contribue à ce marché par le biais de la bière, des produits alimentaires, du vin et des produits pharmaceutiques, tandis que le Mexique y contribue par le biais de la transformation des boissons et des aliments.
Marché américain du verre d'emballage
Les États-Unis représentaient environ 78 à 82 % du marché nord-américain en 2025 et devraient enregistrer un TCAC de 4,4 à 4,9 % entre 2026 et 2034. Les principales applications finales concernent l'emballage de la bière, du vin, des spiritueux, des produits alimentaires et pharmaceutiques. La montée en gamme stimule la demande en matière de designs, de couleurs, de fermetures et de décorations différenciées. La production en interne garantit une chaîne d'approvisionnement courte et un réapprovisionnement fiable des produits demandés en grande quantité.
Les grands producteurs sont actifs dans les secteurs de l'emballage des boissons et des aliments, et la demande de l'industrie pharmaceutique privilégie les flacons et les contenants spéciaux techniquement homogènes. Le recyclage des bouteilles en verre dépend fortement du système de collecte, ce qui rend l'approvisionnement et la qualité du calcin de verre très variables selon les régions. Les États dotés d'un système de consigne obtiennent généralement de meilleurs résultats en matière de recyclage des contenants en verre que ceux qui n'en possèdent pas.
Marché européen du verre d'emballage
L'Europe détenait environ 24 à 28 % de parts de marché en 2025 et devrait connaître un taux de croissance annuel composé (TCAC) estimé entre 4,6 et 5,1 % entre 2026 et 2034. L'Allemagne constitue le principal marché national grâce aux applications dans les secteurs de la bière, de l'agroalimentaire, des produits pharmaceutiques et des emballages ménagers. Des infrastructures de collecte performantes et la disponibilité de verre recyclé favorisent une production circulaire, tandis que les initiatives de décarbonation accélèrent la modernisation des fours dans les principaux centres de production.
Le Royaume-Uni demeure un marché clé pour les bouteilles de bière, de spiritueux, de produits alimentaires et pharmaceutiques, avec une attention croissante portée à l'allègement des emballages et à la réduction de l'empreinte carbone. L'Allemagne se caractérise par une forte consommation de boissons, des infrastructures de recyclage performantes et une demande soutenue en emballages haut de gamme. La France, l'Italie et l'Espagne restent des marchés importants pour le vin, les spiritueux, les produits alimentaires et les cosmétiques ; l'Italie dispose par ailleurs d'une solide base de production de verre spécialisé et haut de gamme.
Marché du verre d'emballage de la région Asie-Pacifique
En 2025, la région Asie-Pacifique détenait une part de marché de 38 à 42 % et devrait connaître une croissance annuelle composée de 5,8 à 6,4 % entre 2026 et 2034, ce qui en ferait le premier marché régional. La Chine est tirée par la demande de boissons et d'emballages alimentaires, tandis que l'Inde bénéficie du soutien des produits pharmaceutiques, des boissons alcoolisées, des produits alimentaires transformés et des cosmétiques.
Deux pays, le Japon et la Corée du Sud, disposent de technologies de pointe en matière de fabrication et exigent des emballages sophistiqués. La production de vin, de bière et de produits alimentaires est essentielle à l'économie australienne. La croissance du marché est favorisée par l'industrialisation, la consommation accrue d'aliments et de médicaments conditionnés, ainsi que par le développement des infrastructures.
Marché du verre d'emballage au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique connaîtront une croissance annuelle composée d'environ 5,0 % à 5,8 % entre 2026 et 2034, portée par la consommation de boissons, l'agroalimentaire, les produits pharmaceutiques, les cosmétiques et l'hôtellerie-restauration. L'Arabie saoudite et les Émirats arabes unis bénéficient d'un développement infrastructurel important et d'une demande accrue de boissons haut de gamme, tandis que l'Afrique du Sud demeure la principale région productrice et consommatrice.
Le marché du verre dans la région est porté par la disponibilité des sources d'énergie, la logistique, le secteur de la construction et la diversification des activités industrielles. Le développement du secteur manufacturier en Arabie saoudite stimule la demande d'emballages, tandis que les Émirats arabes unis bénéficient des activités commerciales et de réexportation. L'Afrique du Sud connaît déjà une demande d'emballages pour les boissons et les produits alimentaires, tandis que la région MENA offre des perspectives d'avenir grâce au développement de la distribution, de la distribution pharmaceutique et des infrastructures de production.
Analyse de segmentation
Type de produit
Le segment « Type de produit » du marché du verre d'emballage devrait connaître une croissance annuelle composée (TCAC) de 5,1 % à 5,7 % entre 2026 et 2034. Les bouteilles demeurent le format dominant, les boissons représentant une part importante des volumes d'emballage, tandis que les bocaux sont utilisés pour l'alimentation et les produits ménagers. L'emballage pharmaceutique soutient la demande de formats plus petits et techniquement précis, notamment lorsque la stabilité du produit et l'inertie du matériau sont essentielles.
- Bouteilles : Les bouteilles occupent une place prépondérante car la bière, le vin, les spiritueux, l’eau, les boissons gazeuses et les boissons spéciales nécessitent des contenants primaires de grand volume. Leur conception légère et leurs formes haut de gamme favorisent un renouvellement constant et l’innovation.
- Carafes et bocaux : Les carafes et les bocaux servent à conditionner les sauces, les conserves, les pâtes à tartiner, les condiments, les cosmétiques et les produits ménagers. Leur large ouverture et leur compatibilité avec différents types de remplissage en font des emballages essentiels pour les produits alimentaires et les emballages de produits de consommation spécialisés.
- Flacons et ampoules : Les flacons et les ampoules répondent aux exigences des applications pharmaceutiques et de santé qui imposent une constance dimensionnelle, une résistance chimique et une protection contrôlée du produit. L’augmentation des capacités de production pharmaceutique renforce leur importance stratégique.
Processus de formation
Le segment des procédés de formage sur le marché du verre d'emballage devrait enregistrer un TCAC de 4,9 % à 5,5 % entre 2026 et 2034. Le choix du procédé dépend de la géométrie du contenant, de la configuration du col, de la vitesse de production, du poids et des exigences dimensionnelles. Les fabricants continuent d'optimiser les paramètres de formage afin d'accroître la productivité et de réduire les défauts, tout en proposant des conceptions légères.
- Procédé de soufflage-soufflage : Ce procédé demeure important pour les contenants à col étroit, notamment les bouteilles nécessitant une distribution contrôlée de la matière sur les parois. Il permet une production de boissons à grand volume et s’intègre aux lignes de production intégrées, du four au formage.
- Procédé de pressage et de soufflage : Le pressage et le soufflage présentent un intérêt stratégique pour les contenants à large ouverture, car il permet une répartition contrôlée du verre et un allègement du produit. Les bocaux alimentaires et les contenants spéciaux constituent des applications importantes.
- Pressage et soufflage à col étroit : Le pressage et le soufflage à col étroit permettent de fabriquer des bouteilles légères nécessitant une géométrie précise du col et des parois. Ce procédé est particulièrement adapté aux fabricants qui cherchent à réduire leurs coûts de matière sans compromettre la solidité du contenant.
Industrie utilisatrice finale
Le segment des industries utilisatrices finales du marché du verre d'emballage devrait connaître une croissance annuelle composée (TCAC) de 5,2 % à 5,9 % entre 2026 et 2034. Les secteurs des boissons et de l'alimentation représentent la plus grande part des volumes, tandis que les secteurs pharmaceutique, cosmétique et des biens de consommation offrent des opportunités à plus forte valeur ajoutée. L'évolution des formats de produits et les exigences croissantes en matière d'emballages haut de gamme influencent les spécifications des contenants dans tous les secteurs.
- Alimentation et boissons : L’alimentation et les boissons constituent la principale source de consommation, incluant la bière, le vin, les spiritueux, les sauces, les conserves, les produits laitiers et les boissons spéciales. La différenciation et la recyclabilité des emballages favorisent l’adoption durable du verre.
- Produits pharmaceutiques : Les produits pharmaceutiques nécessitent un emballage chimiquement stable et protecteur pour les médicaments, les produits injectables et les formulations spécialisées. Les exigences réglementaires en matière de qualité justifient la demande de contenants en verre uniformes et techniquement contrôlés.
- Soins personnels et cosmétiques : Les marques de cosmétiques et de soins personnels utilisent le verre pour leurs parfums, crèmes, sérums et formules haut de gamme. Son attrait visuel, les possibilités de décoration et sa compatibilité avec un positionnement premium soutiennent la demande.
- Biens de consommation : Les applications en matière de biens de consommation comprennent les produits ménagers, les produits alimentaires spécialisés et certains produits à usage personnel. Le verre offre durabilité, inertie et des caractéristiques d’emballage réutilisables ou recyclables permettant un positionnement différencié des produits.
Aperçu des opportunités
|
Industrie utilisatrice finale |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Nourriture et boissons |
Haut |
Bouteilles de qualité supérieure |
Mature |
|
Médicaments |
Moyen |
Flacons injectables |
Mise à l'échelle |
|
Soins personnels et cosmétiques |
Moyen |
Emballage de luxe |
Mise à l'échelle |
|
Biens de consommation |
Faible |
Formats rechargeables |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché du verre d'emballage
La montée en gamme et la différenciation des marques dans le secteur des boissons
Les boissons alcoolisées haut de gamme, les boissons de spécialité et les produits alimentaires de luxe utilisent de plus en plus l'emballage comme un élément visible de leur identité de marque. Le verre permet des couleurs distinctives, des gaufrages, des décorations de surface, des formes originales et des formats premium plus lourds, contribuant ainsi à communiquer le positionnement du produit sur le lieu de vente. Cette tendance offre aux fabricants la possibilité d'accroître la valeur par contenant, même lorsque les volumes de vente progressent plus lentement. Elle encourage également une collaboration plus étroite entre les fabricants de contenants, les designers, les conditionneurs et les marques lors du développement du produit. Les spiritueux et les vins haut de gamme sont particulièrement concernés, car l'apparence du contenant peut influencer la qualité perçue et la différenciation en rayon. Alors que les marques recherchent des architectures d'emballage reconnaissables sur tous les marchés, les fournisseurs disposant de capacités flexibles en matière de formage, de décoration et d'outillage peuvent décrocher des contrats à plus forte valeur ajoutée et fidéliser leur clientèle.
Extension des exigences en matière d'emballage pharmaceutique
L'industrie pharmaceutique accroît la demande en contenants en verre techniquement homogènes, notamment les flacons et ampoules utilisés pour les médicaments injectables et les spécialités pharmaceutiques. La qualité des contenants est étroitement liée à la précision dimensionnelle, à la résistance chimique, à l'intégrité de surface et à la compatibilité avec les procédés de remplissage et de stérilisation. Le développement des produits biologiques, des vaccins, des médicaments de spécialité et de la fabrication pharmaceutique à façon engendre des exigences supplémentaires en matière d'emballage primaire fiable. Les fabricants capables de fournir des environnements de production contrôlés, des technologies d'inspection et des systèmes de qualité validés peuvent prétendre à des contrats d'approvisionnement pharmaceutique de plus longue durée. Cette demande modifie également les priorités d'investissement, car les contenants pharmaceutiques requièrent généralement un contrôle des procédés plus rigoureux que les emballages de boissons classiques. Avec la délocalisation croissante de la production de soins de santé, les fournisseurs régionaux peuvent tirer profit de la demande des clients pour des chaînes d'approvisionnement plus courtes et une disponibilité locale fiable.
Développement des systèmes d'emballage circulaires
L'infrastructure de recyclage du verre influence de plus en plus les décisions d'achat et de production, car un calcin de haute qualité réduit la dépendance aux matières premières vierges et peut diminuer les besoins énergétiques liés à la fusion. En Europe, la collecte en vue du recyclage atteint 80,8 %, tandis que les initiatives industrielles se concentrent de plus en plus sur l'amélioration de la qualité et de la disponibilité du verre récupéré. Ceci crée un cercle vertueux : une meilleure collecte favorise une plus grande utilisation du verre recyclé, tandis qu'une demande stable de calcin encourage les investissements dans le tri et le traitement. Les fabricants évaluent donc des partenariats avec les recycleurs, les municipalités et les marques afin d'améliorer les flux de matières en boucle fermée. Les régions où les systèmes de collecte sont fragmentés représentent une opportunité d'investissement à long terme. Les investissements dans le tri par couleur, la réduction de la contamination, l'efficacité de la collecte et la compatibilité des fours peuvent accroître la quantité de calcin utilisable et améliorer la performance environnementale de la production de contenants.
Tendances futures du marché du verre d'emballage
Les technologies de fusion à faible émission de carbone deviennent importantes sur le plan commercial
Les tendances du marché du verre d'emballage sont de plus en plus axées sur la décarbonation industrielle plutôt que sur les seules économies d'énergie marginales. Les fours hybrides et électriques, l'électricité renouvelable, les biocarburants, les essais d'hydrogène et l'amélioration de la récupération de chaleur passent des programmes pilotes à un déploiement plus large. Le choix des technologies variera en fonction de la taille du four, des exigences du produit, de l'infrastructure énergétique et du coût de l'électricité local. Les fabricants privilégieront probablement une modernisation progressive lors des révisions planifiées des fours, réduisant ainsi les interruptions de production tout en améliorant l'efficacité énergétique. Les systèmes de contrôle numérique viendront compléter ces investissements en optimisant la combustion, la répartition de la température, le chargement des lots et les taux de défauts. À terme, les clients ayant des objectifs explicites de réduction des émissions de carbone pourraient intégrer de plus en plus les émissions de production vérifiées dans leurs critères d'approvisionnement en emballages. Cela pourrait créer un avantage concurrentiel entre les fournisseurs capables de documenter une production à faible émission de carbone et ceux qui s'appuient principalement sur des systèmes de fusion conventionnels.
Inspection intelligente et production optimisée numériquement
La vision industrielle avancée, l'intelligence artificielle, les réseaux de capteurs et l'analyse des processus en temps réel devraient s'intégrer plus profondément dans la production de conteneurs. Ces systèmes permettent d'identifier plus tôt dans le cycle de fabrication les écarts dimensionnels, les défauts de surface, les irrégularités thermiques et les incohérences de formage, contribuant ainsi à réduire les rebuts et à optimiser l'utilisation des fours. Les jumeaux numériques et la maintenance prédictive peuvent également faciliter la planification des moules, des équipements de formage, des systèmes d'inspection et des composants des fours. La valeur ajoutée qui en résulte dépasse le simple gain d'efficacité de la main-d'œuvre, car la réduction des défauts améliore l'utilisation des matières premières et diminue les besoins de production de remplacement. Les grands producteurs possédant plusieurs usines peuvent tirer des avantages supplémentaires de la standardisation des pratiques opérationnelles numériques et de la comparaison des données de production entre leurs sites. Les petits producteurs régionaux pourraient adopter de plus en plus des systèmes modulaires d'inspection et d'analyse à mesure que les coûts technologiques baissent et que les fournisseurs d'équipements intègrent directement les logiciels aux plateformes de production.
Opportunités du marché du verre d'emballage
Développement des capacités régionales dans le secteur pharmaceutique et du verre spécialisé
Les prévisions du marché du verre d'emballage indiquent que les emballages pharmaceutiques et spécialisés offrent des opportunités d'investissement intéressantes, notamment là où la production de produits de santé se développe plus rapidement que les capacités locales d'emballage primaire. Les producteurs peuvent implanter des lignes de production spécialisées à proximité des pôles pharmaceutiques, des fabricants à façon et des plateformes logistiques du secteur de la santé afin de réduire leur dépendance aux importations et d'améliorer la fiabilité de l'approvisionnement. Les flacons de petit volume, les ampoules, les flacons spéciaux et les contenants conçus pour les formulations sensibles représentent des opportunités majeures. Les investissements doivent privilégier les capacités d'inspection, les systèmes qualité validés, les environnements de production contrôlés et l'outillage flexible plutôt que la seule recherche du volume. Les partenariats avec les entreprises pharmaceutiques permettent de mieux comprendre les exigences de qualification et les futurs produits en développement. La production régionale peut également renforcer la résilience face à la demande croissante de double approvisionnement. Les fournisseurs qui allient rigueur technique et délais de livraison courts peuvent se démarquer des producteurs d'emballages standardisés.
Écosystèmes de recyclage du calcin en circuit fermé et infrastructure de recyclage régionale
Des opportunités d'investissement existent également au-delà de la simple capacité des fours, grâce à des écosystèmes intégrés de collecte, de tri, de traitement et de refusion. Les fabricants peuvent collaborer avec les recycleurs et les grands utilisateurs d'emballages afin de s'assurer un approvisionnement en calcin trié par couleur et de meilleure qualité, et de réduire les pertes de matière entre la collecte et le chargement des fours. Cette opportunité est particulièrement pertinente sur les marchés où la récupération du verre est limitée par la présence de flux de déchets mixtes, la contamination ou des infrastructures de traitement inadéquates. Les modèles intégrés peuvent inclure des partenariats de collecte, des capacités de traitement dédiées, un contrôle qualité et des contrats d'achat de calcin à long terme. De tels accords offrent aux fabricants une meilleure visibilité sur leurs matières premières, tout en garantissant aux recycleurs un débouché industriel stable. À terme, une infrastructure en boucle fermée améliorée peut renforcer la compétitivité du verre par rapport aux autres matériaux d'emballage et accompagner les clients qui recherchent des améliorations mesurables en matière de contenu recyclé et de circularité des emballages.
Développements récents
- Novembre 2025 : HORN a achevé la construction d'une nouvelle usine pour SNJ India Glass dans son site du Tamil Nadu, en Inde. Ce four à combustion axiale de 230 tonnes par jour, nouvellement construit, est le tout premier four de ce type installé dans l'État du Tamil Nadu. L'usine est équipée de technologies et d'équipements de fabrication ultramodernes fournis par HORN, permettant de produire des emballages en verre répondant aux normes de qualité les plus exigeantes. Elle produira des emballages en verre de couleur flint, vert et ambre sur trois lignes de production.
- Octobre 2025 : Independent Sugar Corporation Limited (INSCO), qui fait partie du groupe Madhvani basé en Ouganda, a finalisé l'acquisition de Hindustan National Glass & Industries Limited (HNGIL), un fabricant de verre d'emballage, par le biais du processus du Code de l'insolvabilité et de la faillite (IBC).
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -