
容器用ガラス市場:シェア・成長・予測 2034
容器ガラス市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:容器別(ボトル、ジャー、バイアル、アンプル)、成形プロセス別(ブロー成形、プレス成形)、最終用途別(包装、医薬品、化粧品、香水)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00021457
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 01, 2026


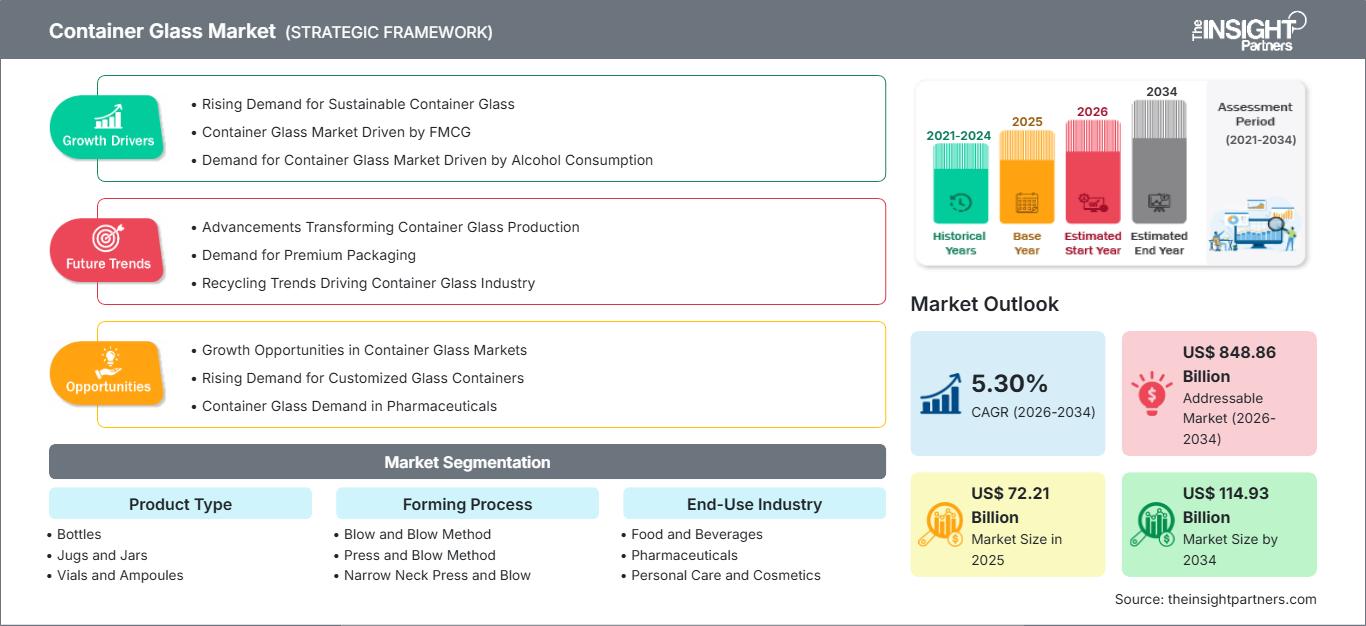
2025年の市場規模
722億1000 万米ドル
基準年値
2034年の予測
1,149億3,000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.30 %
成長率
対象市場
8488億6000 万米ドル
(2026年~2034年)
容器ガラス市場は、2025年には722億1000万米ドルと評価され、 2034年には1149億3000万米ドルに達すると予測されており、 2026年から2034年にかけて年平均成長率(CAGR)5.30%で拡大すると見込まれています。この市場は、食品、飲料、医薬品、パーソナルケア製品、化粧品、消費財向けに製造されるガラス容器を対象としており、包装の安全性、リサイクル性、高級化、軽量化、そして効率的なガラス成形・溶解技術への投資によって需要が形成されています。
北米では、飲料容器、医薬品容器、高級酒類などの用途に支えられ、容器ガラス市場の規模は着実に拡大していくと予想されます。 2026年から2034年にかけての年平均成長率(CAGR)は4.5~5.0%と予測されており、これは交換需要、再生材使用推進、軽量化プログラム、炉効率化への投資を反映しています。確立された製造インフラと、食品・飲料ブランドの大規模な導入実績が、地域サプライチェーン全体の安定性をさらに高めています。
容器ガラス市場の評価と洞察
- 北米:北米は2025年には約25~29%のシェアを占め、飲料包装、医薬品、高級酒、リサイクルインフラの近代化に支えられ、 2026年から2034年にかけて年平均成長率(CAGR)4.5~5.0%で成長すると予測されている。
- 米国:米国は2025年の北米市場シェアの約78~82%を占め、飲料および医薬品包装を牽引役として、 2026年から2034年にかけて年平均成長率(CAGR)4.4~4.9%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年に約24~28%のシェアを占め、 2026~2034年には年平均成長率(CAGR)4.6~5.1%を記録すると予想されており、ドイツ、フランス、イタリア、スペイン、英国が飲料、食品、化粧品、医薬品の包装を通じて需要を支えている。
- アジア太平洋地域:アジア太平洋地域は2025年には全体の約38~42%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)5.8~6.4%で拡大すると予測されており、中国、インド、日本、韓国、オーストラリアが製造業と消費需要の大部分を担うと見込まれています。
- 最大のセグメント:ボトルは2025年に市場シェアの約68~72%を占め、 2026~2034年には年平均成長率(CAGR)5.0~5.6%で拡大すると予想され、飲料および食品包装において優位性を維持すると見込まれています。
- 高成長セグメント:バイアルおよびアンプルは、 2025年には市場シェアの約8~12%を占め、医薬品包装の需要に支えられ、 2026~2034年には年平均成長率(CAGR)6.2~7.0%で成長すると予測されています。
- 詳細に分析された主要企業: Hindustan National Glass and Industries Limited、Nampak Limited、Amcor plc、東洋硝子株式会社、Consol Glass (Pty) Ltd、AGI Greenpac Limited、Saverglass SAS、OI Glass, Inc.、Ardagh Group SA、およびVidrala, SA
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
ガラス業界は、従来の高温処理から、軽量容器、高度な成形制御、再生ガラスの利用拡大、低炭素炉へと移行しつつあります。寸法均一性と欠陥削減を実現するため、工程の計測と監視はますますデジタル化が進み、ボトルや瓶の製造は、圧力に耐えられる軽量素材へと再設計されています。また、ガラスくず(カレット)によって材料とエネルギーの消費量が削減されるため、リサイクルプロセスもますます重要になっています。
将来のビジョンは、アジアの新興市場への投資、医薬品包装能力、高級飲料、循環型経済関連法制などを通じて、ますます明確に定義されるようになるでしょう。欧州はイノベーションと脱炭素化の中心地であり続ける一方、インドと東南アジアからは新たな生産能力が生まれる見込みです。エネルギーと二酸化炭素排出量の観点から、電力、ハイブリッドソリューション、バイオ燃料、水素エネルギーを利用した溶解技術が検討されています。
容器ガラス市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 722億1000万米ドル |
| 2034年までの市場規模 | 1,149億3,000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.30% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
容器ガラス市場分析
容器ガラス市場の成長は、飲料、食品包装、医薬品、化粧品、高級包装の製造に起因しています。これには、シリカ砂、ソーダ灰、石灰石、カレットなどの原材料、配合、溶解、成形、焼きなまし、試験、装飾、流通、リサイクルが含まれます。容器ガラスの需要は、ガラスが化学的不活性、包装、ディスプレイの役割を果たし、高価な処方と適合する場合に特に強くなります。
生産の経済性は、炉の効率、エネルギー料金、ガラスくずの入手可能性、輸送、そして大規模充填工場への近さに大きく依存している。ガラス炉は連続運転であるため、生産能力とメンテナンスに関する検討が重要となる。地域サプライヤーは、エネルギーと輸送コストを最小限に抑える地域産のガラスくずへのアクセスと物流を重視している。
容器ガラス市場レポートによると、グローバル企業が優れた顧客基盤を持つ地域企業と競合する、非常に集中した競争環境が示されています。OI Glass、Ardagh Group、Vidrala、Nampak、東洋ガラス、Consol Glass、Hindustan National Glassは、さまざまな消費地域に製造工場を運営しており、Saverglassは高級スピリッツとワインボトルに特化しています。AGI GreenpacとAmcorは、地域またはより広範な包装事業から競争上の優位性を得ています。
投資は、炉の再建、軽量化、リサイクル、自動化、エネルギー効率化プロジェクトに割り当てられています。2025年のアルダグ・グループの資本再構成には、包装部門への投資と支出が含まれていましたが、ヴィドララは2025年までに21基の炉を備えた9つのガラス生産施設を保有していました。これは、競争力のある位置付けが生産能力だけでなく、技術的な品質、リサイクル素材へのアクセス、地理的な範囲、顧客固有の容器設計にも依存することを意味します。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
容器ガラス市場:戦略的洞察
地域別分析
北米容器ガラス市場
北米は2025年時点で容器ガラス市場の約25~29%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)4.5~5.0%で成長すると予測されています。この地域では、飲料、食品、医薬品、化粧品の包装に対する需要が確立されています。大手ビール醸造所、酒類メーカー、食品加工会社、ヘルスケア業界など、多様な企業が参入しているため、特定の用途への依存度が低く、購買ニーズも多様化しています。軽量化や高級ボトルも、調達決定に影響を与える要因となっています。
米国は、飲料包装と医薬品製造に対する高い需要により、2025年には北米市場全体の約78~82%を占めると予測されている。再生ガラスはバージン原料の代替となり、炉でのエネルギー消費を削減できるため、リサイクル施設は戦略的に重要である。カナダはビール、食品、ワイン、医薬品の分野で貢献しており、メキシコは飲料と食品加工の分野で貢献している。
米国コンテナガラス市場
米国は2025年の北米市場シェアの約78~82%を占め、2026年から2034年にかけて年平均成長率(CAGR)4.4~4.9%を記録すると予測されています。主な最終用途はビール、ワイン、蒸留酒、食品、医薬品の包装で、高級化が差別化されたデザイン、色、蓋、装飾への需要を牽引しています。自社製造により、サプライチェーンが短縮され、大量需要製品の確実な補充が保証されます。
大手メーカーは飲料および食品包装の両方の分野で事業を展開しており、製薬業界からの需要は技術的に均一なバイアルや特殊容器を好む傾向にある。ガラス瓶のリサイクルは、瓶の回収に使用されるシステムの種類に大きく依存するため、ガラスくずの供給量と品質は地域によって大きく異なる。デポジット制度を導入している州は、デポジット制度のない州に比べて、ガラス容器のリサイクルにおいて優れた実績を上げている傾向がある。
欧州コンテナガラス市場
欧州は2025年には市場シェアの約24~28%を占め、2026~2034年の年平均成長率(CAGR)は4.6~5.1%と予測されている。ドイツはビール、食品、医薬品、家庭用包装材などの用途で最大の国内市場となっている。整備された回収施設とリサイクルガラスの入手可能性が循環型生産を推進する一方、脱炭素化への取り組みが主要製造拠点における炉の近代化を加速させている。
英国は、軽量化と二酸化炭素排出量の削減への関心が高まる中、ビール、蒸留酒、食品、医薬品のボトルにとって引き続き重要な市場である。ドイツは、飲料消費量が多く、リサイクル施設が充実しており、高級包装製品への需要も高い。フランス、イタリア、スペインは、ワイン、蒸留酒、食品、化粧品などの用途において引き続き重要な市場であり、イタリアはさらに特殊ガラスや高級ガラスの製造拠点としても強い存在感を示している。
アジア太平洋地域のコンテナガラス市場
2025年時点で、アジア太平洋地域は市場シェアの38~42%を占め、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.4%で成長すると予測されており、最大の地域市場となる見込みです。中国は飲料および食品容器の需要に牽引され、インドは医薬品、アルコール飲料、加工食品、化粧品などの需要によって支えられています。
製造技術が高度で、高度な包装に対する需要も高い国は、日本と韓国の2カ国です。オーストラリアの経済を支えているのは、ワイン、ビール、食品の生産です。市場の成長は、工業化、包装食品や医薬品の消費増加、そしてインフラ整備によって促進されています。
中東・アフリカの容器ガラス市場
中東・アフリカ地域は、飲料、食品加工、医薬品、化粧品、ホスピタリティ産業の消費拡大に牽引され、2026年から2034年にかけて年平均成長率(CAGR)約5.0~5.8%の成長が見込まれる。サウジアラビアとアラブ首長国連邦はインフラ整備が進み、高級飲料への需要も高まっている一方、南アフリカは引き続きこの地域における主要な製造・消費拠点となる。
この地域のガラス市場は、エネルギー源の豊富さ、物流、建設、そして多様な産業活動によって牽引されています。サウジアラビアでは製造拠点の拡大が包装需要を押し上げており、アラブ首長国連邦は貿易と再輸出活動から恩恵を受けています。南アフリカ共和国は飲料および食品包装に対する既存の需要を有しており、中東・アフリカ地域では小売、医薬品流通、製造施設の発展により将来的なビジネスチャンスが広がっています。
セグメンテーション分析
製品タイプ
容器ガラス市場における製品タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)5.1~5.7%で成長すると予測されています。飲料が容器の消費量の大部分を占めるため、ボトルが依然として主要な形態であり、一方、瓶は食品や家庭用品に使用されています。医薬品包装は、特に製品の安定性と材料の不活性が不可欠な場合、より小型で技術的に精密な形態に対する需要を支えています。
- ボトル:ビール、ワイン、蒸留酒、水、ソフトドリンク、特殊飲料など、大容量の一次容器が必要なため、ボトルは依然として主流の地位を占めています。軽量設計と高級感のある形状は、継続的な買い替えと革新を支えています。
- ジャグと瓶:ジャグと瓶は、ソース、保存食、スプレッド、調味料、化粧品、家庭用品などの容器として使用されます。開口部が広く、内容物の充填がしやすいことから、食品や特殊な消費者向けパッケージングにおいて戦略的に重要な役割を果たしています。
- バイアルとアンプル:バイアルとアンプルは、寸法精度、耐薬品性、および製品の適切な保護が求められる医薬品およびヘルスケア用途に対応します。医薬品製造能力の向上は、これらの製品の戦略的重要性を裏付けています。
成形プロセス
容器ガラス市場における成形プロセス分野は、2026年から2034年にかけて年平均成長率(CAGR)4.9~5.5%を記録すると予測されています。プロセスの選択は、容器の形状、ネックの形状、生産速度、重量、寸法要件によって異なります。メーカーは、軽量設計に対応しながら、生産量を増やし、欠陥を減らすために、成形パラメータの改良を続けています。
- ブロー成形法:ブロー成形法は、特に壁面形状の制御が求められる細口容器、中でもボトルにとって依然として重要な方法です。この方法は、大量生産される飲料製品や、炉から成形まで一貫した生産ラインを支える上で有効です。
- プレスブロー成形法:プレスブロー成形法は、ガラスの分布を制御し軽量化できるため、広口容器にとって戦略的に非常に有効な方法です。食品用瓶や特殊容器などが重要な用途です。
- 狭口プレスブロー成形:狭口プレスブロー成形は、精密なネック形状と壁面形状が求められる軽量ボトルに対応します。このプロセスは、容器の強度を損なうことなく材料費を削減したいメーカーに適しています。
最終用途産業
容器ガラス市場における最終用途産業セグメントは、2026年から2034年にかけて年平均成長率(CAGR)5.2~5.9%で拡大すると予測されています。飲料・食品用途が最大の販売量基盤を形成する一方、医薬品、化粧品、消費財用途はより高付加価値の機会を提供します。製品形態の変化や高級パッケージングへの要求は、業界全体にわたって容器の仕様に影響を与えています。
- 食品・飲料:食品・飲料は主要な消費分野であり、ビール、ワイン、蒸留酒、ソース、保存食品、乳製品、特殊飲料など多岐にわたります。包装の差別化とリサイクル性の高さが、ガラス容器の普及を支えています。
- 医薬品:医薬品、注射剤、特殊製剤には、化学的に安定で保護性の高い包装が必要です。規制上の品質要件は、一貫性があり、技術的に管理されたガラス容器への需要を支えています。
- パーソナルケア・化粧品:化粧品およびパーソナルケアブランドは、香水、クリーム、美容液、高級処方製品などにガラス容器を使用しています。高い視覚的魅力、多様な装飾オプション、そして高級ブランドとしての位置づけとの相性の良さが、需要を支えています。
- 消費財:消費財の用途としては、家庭用品、特殊食品、および一部の個人用製品が挙げられます。ガラスは、耐久性、不活性、再利用可能またはリサイクル可能な包装特性を提供し、製品の差別化に貢献します。
機会の概要
|
最終用途産業 |
収益貢献 |
トレンドタグ |
導入段階 |
|
食品および飲料 |
高い |
プレミアムボトル |
成熟した |
|
医薬品 |
中くらい |
注射用バイアル |
スケーリング |
|
パーソナルケアと化粧品 |
中くらい |
高級パッケージ |
スケーリング |
|
消費財 |
低い |
詰め替え可能なフォーマット |
新興 |
容器ガラス市場の成長要因と影響分析
飲料における高級化とブランド差別化
高級アルコール飲料、特製ドリンク、高級食品において、パッケージはブランドアイデンティティの視覚的な要素としてますます活用されています。ガラス容器は、独特の色彩、エンボス加工、表面装飾、斬新なシルエット、そして重厚感のある高級感あふれる形状を実現し、販売時点で製品のポジショニングを明確に伝えることができます。この傾向は、販売数量の伸びが鈍化している場合でも、メーカーが容器1個当たりの価値を高める機会を生み出します。また、製品開発段階において、容器メーカー、デザイナー、充填業者、ブランドオーナー間の緊密な連携を促進します。高級スピリッツやワインは、容器の外観が品質の認識や店頭での差別化に影響を与えるため、特に重要です。ブランドが市場全体で認知度の高いパッケージデザインを求める中、柔軟な成形、装飾、金型製作能力を持つサプライヤーは、より高額な契約を獲得し、顧客維持率を高めることができます。
医薬品包装要件の拡大
医薬品製造業は、技術的に一貫性のあるガラス容器、特に注射剤や特殊医薬品に使用されるバイアルやアンプルに対する需要を拡大させています。容器の品質は、寸法精度、耐薬品性、表面の完全性、充填および滅菌プロセスとの適合性に密接に関係しています。生物製剤、ワクチン、特殊医薬品、および医薬品受託製造の拡大は、信頼性の高い一次包装に対する新たな要件を生み出しています。管理された生産環境、検査技術、および検証済みの品質システムを提供できるメーカーは、より長期の医薬品供給契約を獲得するための競争に勝ち抜くことができます。この需要は、医薬品容器が一般的に従来の飲料包装よりも厳密なプロセス管理を必要とするため、投資の優先順位も変化させます。医療生産が地理的に分散化するにつれて、地域サプライヤーは、より短いサプライチェーンと信頼できる現地供給を求める顧客から恩恵を受けることができます。
循環型包装システムの成長
ガラスリサイクルインフラは、高品質のガラスくずがバージン原料への依存度を低減し、溶解に必要なエネルギーを削減できるため、購買および生産の意思決定にますます大きな影響を与えています。ヨーロッパでは、リサイクル回収率は80.8%に達しており、業界の取り組みは回収ガラスの品質と入手可能性の向上にますます注力しています。これにより、回収率の向上はリサイクルガラスの利用拡大を支え、ガラスくずの安定需要は選別と加工への投資を促進するというフィードバックメカニズムが生まれます。そのため、メーカーはリサイクル業者、自治体、ブランドオーナーとのパートナーシップを検討し、クローズドループの材料フローの改善に取り組んでいます。回収システムが分断されている地域は、長期的なインフラ整備の機会となります。色分け、汚染物質の削減、回収効率の向上、炉との互換性への投資は、使用可能なガラスくずを増やし、容器生産の環境性能を向上させることができます。
容器ガラス市場の将来動向
低炭素溶融技術が商業的に重要になる
容器ガラス市場の動向は、単なるエネルギー削減ではなく、産業の脱炭素化にますます重点が置かれるようになっています。ハイブリッド炉や電気炉、再生可能電力、バイオ燃料、水素の試験、熱回収の改善などが、パイロットプログラムから本格的な導入へと移行しています。技術構成は、炉のサイズ、製品要件、エネルギーインフラ、地域の電力経済状況によって異なります。メーカーは、計画的な炉の改修時に段階的な近代化を優先し、操業の中断を最小限に抑えつつ、排出原単位を改善していくと考えられます。デジタル制御は、燃焼、温度分布、バッチ充填、不良率を最適化することで、これらの投資を補完します。将来的には、明確な炭素削減目標を持つ顧客が、検証済みの生産排出量を包装材調達基準に組み込むようになるでしょう。これにより、低炭素生産を証明できるサプライヤーと、主に従来型の溶融システムに依存するサプライヤーとの間で、商業的な差別化が生まれる可能性があります。
スマート検査とデジタル最適化された生産
高度なマシンビジョン、人工知能、センサーネットワーク、リアルタイムプロセス分析は、コンテナ製造においてより深く浸透していくと予想されます。これらのシステムは、製造サイクルの早い段階で寸法偏差、表面欠陥、熱的不均一性、成形不整合を特定できるため、不良品の削減と炉の稼働率向上に役立ちます。デジタルツインと予知保全は、金型、成形装置、検査システム、炉部品の計画にも役立ちます。その結果得られる価値は、労働効率の向上にとどまらず、欠陥の減少は原材料の利用効率を高め、代替生産の必要性を低減します。複数の工場を持つ大規模生産者は、デジタル運用手順を標準化し、施設間で生産データを比較することで、さらなるメリットを得られる可能性があります。小規模な地域生産者は、技術コストの低下と機器サプライヤーによるソフトウェアの生産プラットフォームへの直接統合に伴い、モジュール式の検査・分析システムをますます採用していくでしょう。
容器ガラス市場の機会
医薬品および特殊ガラス分野における地域的な能力開発
容器ガラス市場の予測によると、医薬品および特殊包装は、医療製造が地域の一次包装能力よりも速いペースで拡大している地域では、魅力的な投資機会を提供できる可能性があります。製造業者は、医薬品集積地、受託製造業者、医療物流拠点の近くに専門ラインを設置することで、輸入依存度を減らし、供給の信頼性を向上させることができます。機会のある分野には、小容量バイアル、アンプル、特殊ボトル、およびデリケートな製剤向けに設計された容器が含まれます。投資は、量だけを追求するのではなく、検査能力、検証済みの品質システム、管理された製造環境、および柔軟なツールを優先する必要があります。製薬会社とのパートナーシップは、資格要件と将来の製品パイプラインに関する情報を提供します。地域製造は、顧客がデュアルソーシングを求めている場合の回復力も向上させる可能性があります。技術的な一貫性と短い納期を両立させたサプライヤーは、コモディティ志向の容器製造業者との差別化を図ることができます。
閉鎖型カレット生態系と地域リサイクルインフラ
炉の容量以外にも、収集、選別、処理、再溶解を統合したエコシステムを通じて投資機会が存在します。製造業者は、リサイクル業者や大手包装材ユーザーと協力することで、より高品質で色分けされたガラスくずを確保し、収集から炉への投入までの材料ロスを削減できます。この機会は、混合廃棄物、汚染、または不十分な処理インフラによってガラス回収が制限されている市場で特に重要です。統合モデルには、収集パートナーシップ、専用処理能力、品質監視、およびガラスくずの長期購入契約が含まれます。このような取り決めにより、製造業者は原材料の可視性を高めることができ、リサイクル業者は安定した産業販路を確保できます。時間の経過とともに、改善されたクローズドループインフラは、競合する包装材に対するガラスの経済性を強化し、リサイクル含有量と包装の循環性における測定可能な改善を求める顧客を支援することができます。
最近の動向
- 2025年11月: HORNは、インドのタミル・ナードゥ州にあるSNJ India Glassの工場で、新規建設プロジェクトを完了しました。新設された日産230トンのエンドファイア式炉は、インドのタミル・ナードゥ州で初めて設置された容器ガラス製造用炉です。この工場には、HORNが開発した最新の製造技術と設備が導入されており、最高品質の容器ガラス製品を生産します。工場では、3つの生産ラインで、フリント、グリーン、アンバーの3色のガラス容器を生産します。
- 2025年10月:ウガンダを拠点とするマドヴァニ・グループ傘下のインディペンデント・シュガー・コーポレーション・リミテッド(INSCO)は、倒産・破産法(IBC)の手続きを通じて、容器用ガラスメーカーであるヒンドゥスタン・ナショナル・グラス・アンド・インダストリーズ・リミテッド(HNGIL)の買収を完了した。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -