
Mercado de vidrio para envases: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de envases de vidrio y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de envase (botellas, tarros, viales y ampollas); proceso de conformado (soplado y conformado por soplado, prensado y conformado por soplado); uso final (embalaje, productos farmacéuticos, cosméticos y perfumería) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00021457
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 01, 2026


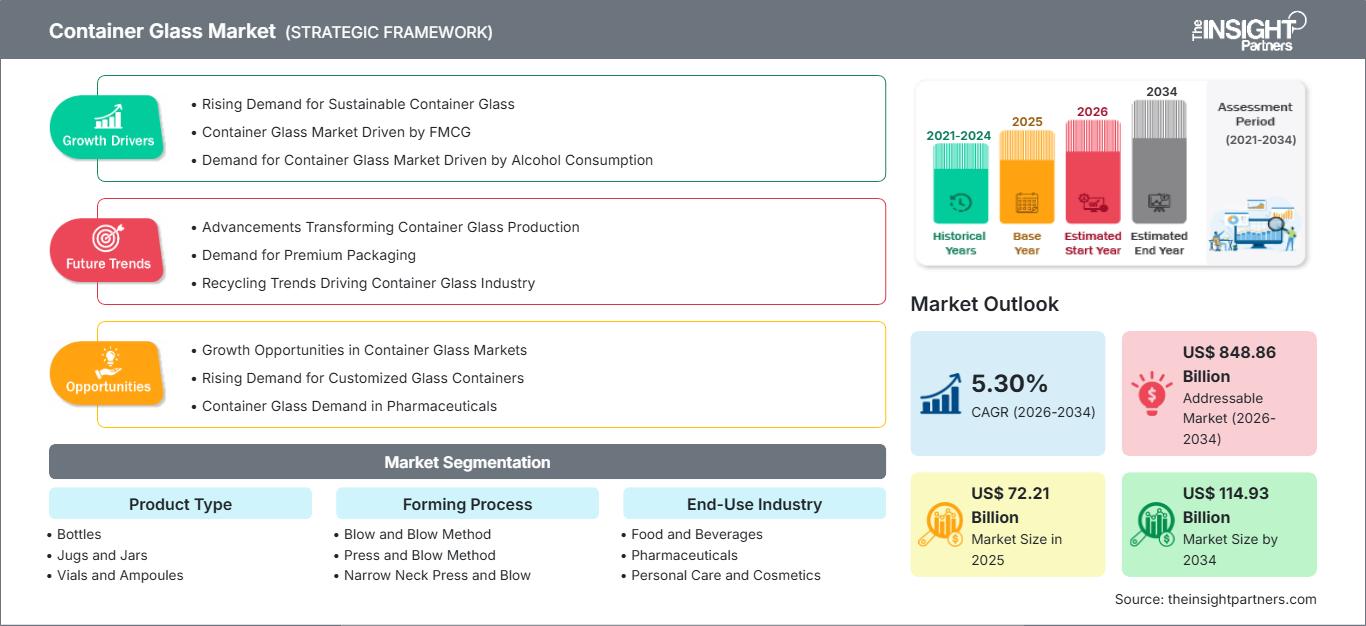
Tamaño del mercado en 2025
72.210 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
114.930 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,30 %
Índice de crecimiento
Mercado potencial
848.860 millones de dólares estadounidenses
(2026-2034)
El mercado de envases de vidrio alcanzó un valor de 72.210 millones de dólares estadounidenses en 2025 y se prevé que alcance los 114.930 millones de dólares estadounidenses en 2034 , con una tasa de crecimiento anual compuesta (CAGR) del 5,30 % durante el período 2026-2034 . Este mercado abarca envases de vidrio fabricados para alimentos, bebidas, productos farmacéuticos, cuidado personal, cosméticos y bienes de consumo, cuya demanda está marcada por la seguridad del envase, la reciclabilidad, la búsqueda de productos de alta gama, la reducción de peso y las inversiones en tecnologías eficientes de moldeo y fusión de vidrio.
Se prevé que Norteamérica mantenga una expansión constante, con un mercado de vidrio para envases impulsado por el envasado de bebidas, los envases farmacéuticos y las aplicaciones para licores de alta gama. Una tasa de crecimiento anual compuesta (CAGR) proyectada del 4,5 % al 5,0 % durante el período 2026-2034 refleja la demanda de reemplazo, las iniciativas de contenido reciclado, los programas de aligeramiento y la inversión en la eficiencia de los hornos. La infraestructura de fabricación consolidada y una amplia base instalada de marcas de alimentos y bebidas brindan estabilidad adicional a lo largo de la cadena de suministro regional.
Análisis y perspectivas del mercado del vidrio para envases
- América del Norte: América del Norte representó aproximadamente entre el 25 % y el 29 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,5 % al 5,0 % durante el período 2026-2034 , impulsada por el envasado de bebidas, los productos farmacéuticos, las bebidas espirituosas de alta gama y la modernización de la infraestructura de reciclaje.
- EE. UU.: Estados Unidos representó aproximadamente entre el 78 % y el 82 % de la cuota de mercado de Norteamérica en 2025 y se estima que crecerá a una tasa de crecimiento anual compuesta (CAGR) del 4,4 % al 4,9 % durante el período 2026-2034 , impulsado por los envases de bebidas y productos farmacéuticos.
- Europa: Europa representó aproximadamente entre el 24 % y el 28 % de la cuota de mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 4,6 % al 5,1 % durante el período 2026-2034 , con Alemania, Francia, Italia, España y el Reino Unido impulsando la demanda a través de los envases para bebidas, alimentos, cosméticos y productos farmacéuticos.
- Asia Pacífico: La región de Asia Pacífico representó aproximadamente entre el 38 % y el 42 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,8 % al 6,4 % durante el período 2026-2034 , con China, India, Japón, Corea del Sur y Australia proporcionando una demanda sustancial de fabricación y consumo.
- Segmento más grande: Las botellas representaron aproximadamente entre el 68 % y el 72 % de la cuota de mercado en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 5,0 % al 5,6 % durante el período 2026-2034 , manteniendo su dominio en el envasado de bebidas y alimentos.
- Segmento de alto crecimiento: Los viales y las ampollas representaron aproximadamente entre el 8 % y el 12 % de la cuota de mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6,2 % al 7,0 % durante el período 2026-2034 , impulsados por las exigencias del envasado farmacéutico.
- Empresas clave analizadas en detalle: Hindustan National Glass and Industries Limited, Nampak Limited, Amcor plc, Toyo Glass Co., Ltd., Consol Glass (Pty) Ltd, AGI Greenpac Limited, Saverglass SAS, OI Glass, Inc., Ardagh Group SA y Vidrala, SA
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La industria está pasando del procesamiento tradicional a altas temperaturas a recipientes ligeros, controles de formación avanzados, un mayor uso de vidrio reciclado y hornos de bajas emisiones de carbono. La medición y el monitoreo de procesos se han digitalizado cada vez más para lograr uniformidad dimensional y reducir defectos, y la fabricación de botellas y frascos se ha rediseñado para utilizar materiales más ligeros que puedan soportar la presión. El proceso de reciclaje también se ha vuelto fundamental, ya que el vidrio reciclado reduce la demanda de materiales y energía.
Las perspectivas de futuro se definirán cada vez más a través de la inversión en oportunidades de mercado emergentes en Asia, capacidades de envasado farmacéutico, bebidas de alta gama y legislación sobre economía circular. Europa sigue siendo el centro de la innovación y la descarbonización, mientras que la nueva capacidad provendrá de India y el sudeste asiático. Se están considerando tecnologías de fusión que utilizan energía eléctrica, soluciones híbridas, biocombustibles e hidrógeno, debido a consideraciones energéticas y de huella de carbono.
Alcance del informe de mercado del vidrio para envases
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 72.210 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 114.930 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,30% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de envases de vidrio
El crecimiento del mercado de vidrio para envases se atribuye a las bebidas, los envases de alimentos, la fabricación de productos farmacéuticos, cosméticos y envases de alta gama. Esto incluye materias primas como arena de sílice, carbonato de sodio, piedra caliza, vidrio reciclado, dosificación, fusión, moldeo, recocido, pruebas, decoración, distribución y reciclaje. La demanda de vidrio para envases es particularmente alta en aquellos casos donde el vidrio ofrece inercia química, se utiliza para envasado y exhibición, y es compatible con fórmulas costosas.
La rentabilidad de la producción sigue dependiendo en gran medida de la eficiencia de los hornos, los precios de la energía, la disponibilidad de vidrio reciclado, el transporte y la proximidad a las plantas de envasado a gran escala. Los hornos de vidrio operan de forma continua, lo que hace que la capacidad y el mantenimiento sean factores cruciales. Los proveedores regionales priorizan el acceso a vidrio reciclado y a una logística que minimice los costos de energía y transporte.
Según el informe del mercado de vidrio para envases, existe un entorno competitivo altamente concentrado donde los actores globales compiten con competidores regionales que cuentan con excelentes relaciones con los clientes. OI Glass, Ardagh Group, Vidrala, Nampak, Toyo Glass, Consol Glass y Hindustan National Glass operan plantas de fabricación en diferentes regiones consumidoras, mientras que Saverglass se especializa en botellas de licores y vino de alta gama. AGI Greenpac y Amcor ofrecen una ventaja competitiva gracias a sus operaciones de envasado regionales o de mayor alcance.
Se han destinado inversiones a la reconstrucción de hornos, la reducción de peso, el reciclaje, la automatización y proyectos de eficiencia energética. La recapitalización del Grupo Ardagh en 2025 implicó inversiones y gastos en sus segmentos de embalaje, mientras que Vidrala contaba con nueve plantas de producción de vidrio con veintiún hornos para ese mismo año. Esto significa que el posicionamiento competitivo no solo depende de la capacidad de producción, sino también de la calidad técnica, el acceso a materiales reciclados, el alcance geográfico y el diseño de envases personalizados para cada cliente.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado del vidrio para envases: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de envases de vidrio
América del Norte ostentaba una cuota de mercado aproximada del 25-29% en el sector del vidrio para envases en 2025, y se prevé que crezca a una tasa anual compuesta (CAGR) del 4,5-5,0% entre 2026 y 2034. La región cuenta con una demanda consolidada de envases para bebidas, alimentos, productos farmacéuticos y cosméticos. La presencia de grandes cervecerías, fabricantes de bebidas alcohólicas, empresas procesadoras de alimentos y actores del sector sanitario genera necesidades de compra diversificadas, lo que limita la dependencia de un único tipo de aplicación. La reducción de peso y la demanda de botellas de alta gama también influyen en las decisiones de compra.
Estados Unidos ostenta una cuota de mercado aproximada del 78-82% de la cuota de Norteamérica en 2025, debido a la alta demanda de envases para bebidas y la fabricación de productos farmacéuticos. Las plantas de reciclaje son de importancia estratégica, ya que el vidrio recuperado puede sustituir a la materia prima virgen y ahorrar energía en el proceso de fabricación. Canadá ha contribuido en términos de usos en cerveza, alimentos, vino y productos farmacéuticos, mientras que México lo hace a través del procesamiento de bebidas y alimentos.
Mercado estadounidense de vidrio para envases
Estados Unidos representó entre el 78 % y el 82 % de la cuota de mercado de Norteamérica en 2025 y se estima que registrará una tasa de crecimiento anual compuesta (TCAC) del 4,4 % al 4,9 % entre 2026 y 2034. Las principales aplicaciones finales incluyen el envasado de cerveza, vino, licores, alimentos y productos farmacéuticos, y la tendencia hacia productos de alta gama impulsa la demanda de diseños, colores, cierres y decoraciones diferenciadores. La fabricación propia garantiza una cadena de suministro corta y un reabastecimiento fiable de los productos que se demandan en grandes cantidades.
Los grandes productores participan activamente en el envasado de bebidas y alimentos, y la demanda de la industria farmacéutica favorece los viales y envases especiales con una calidad técnica uniforme. El reciclaje de botellas de vidrio depende en gran medida del sistema de recolección, lo que genera una alta variabilidad geográfica en el suministro y la calidad del vidrio reciclado. Los estados con sistemas de depósito suelen obtener mejores resultados en el reciclaje de envases de vidrio que aquellos sin dichos sistemas.
Mercado europeo de envases de vidrio
Europa representó entre el 24 % y el 28 % de la cuota de mercado en 2025 y se estima que tendrá una tasa de crecimiento anual compuesta (TCAC) del 4,6 % al 5,1 % durante el período 2026-2034. Alemania es el mayor mercado nacional debido a las aplicaciones en cerveza, alimentos, productos farmacéuticos y envases para el hogar. Las instalaciones de recogida bien desarrolladas y la disponibilidad de vidrio reciclado impulsan la producción circular, mientras que las iniciativas de descarbonización aceleran la modernización de los hornos en los principales centros de fabricación.
El Reino Unido sigue siendo un mercado clave para botellas de cerveza, licores, alimentos y productos farmacéuticos, con un creciente interés en la reducción de peso y la huella de carbono. Alemania se caracteriza por un alto consumo de bebidas, instalaciones de reciclaje y una gran demanda de envases de alta gama. Francia, Italia y España siguen siendo importantes debido a sus aplicaciones en vino, licores, alimentos y cosméticos; además, Italia cuenta con una sólida base de fabricación de vidrio especializado y de alta calidad.
Mercado de envases de vidrio en la región Asia-Pacífico
En 2025, la región de Asia-Pacífico (APAC) ostentaba una cuota de mercado del 38-42% y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,8-6,4% entre 2026 y 2034, consolidándose así como el mayor mercado regional. China se ve impulsada por la demanda de envases para bebidas y alimentos, mientras que India recibe apoyo en términos de productos farmacéuticos, bebidas alcohólicas, alimentos procesados y cosméticos.
Hay dos países, Japón y Corea del Sur, que poseen tecnología avanzada en la fabricación y demandan envases sofisticados. La producción de vino, cerveza y alimentos es el sustento de Australia. El crecimiento del mercado se ve impulsado por la industrialización, el aumento del consumo de alimentos y medicamentos envasados, y el desarrollo de infraestructuras.
Mercado de envases de vidrio de Oriente Medio y África
Oriente Medio y África experimentarán un crecimiento anual compuesto de aproximadamente entre el 5,0 % y el 5,8 % entre 2026 y 2034, impulsado por el consumo de bebidas, la industria alimentaria, farmacéutica, cosmética y el sector de la hostelería. Arabia Saudita y los Emiratos Árabes Unidos cuentan con infraestructuras en desarrollo y una mayor demanda de bebidas premium, mientras que Sudáfrica continúa siendo la principal base de producción y consumo de la región.
El mercado del vidrio en la región se ve impulsado por la disponibilidad de fuentes de energía, la logística, la construcción y la diversificación de las actividades industriales. El aumento de la base manufacturera en Arabia Saudita impulsa la demanda de envases, mientras que los Emiratos Árabes Unidos se benefician del comercio y la reexportación. Sudáfrica cuenta con una demanda existente de envases para bebidas y alimentos, mientras que Oriente Medio y África ofrece oportunidades para el futuro gracias al desarrollo de sus instalaciones de venta minorista, distribución farmacéutica y fabricación.
Análisis de segmentación
Tipo de producto
Se prevé que el segmento de tipos de producto en el mercado de envases de vidrio crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,1 % al 5,7 % durante el período 2026-2034 . Las botellas siguen siendo el formato principal, ya que las bebidas representan un gran volumen de envases, mientras que los frascos se utilizan para alimentos y productos domésticos. El envasado farmacéutico impulsa la demanda de formatos más pequeños y técnicamente precisos, especialmente cuando la estabilidad del producto y la inercia del material son esenciales.
- Botellas: Las botellas ocupan una posición dominante porque la cerveza, el vino, los licores, el agua, los refrescos y las bebidas especiales requieren envases primarios de gran volumen. Los diseños ligeros y las formas elegantes favorecen la renovación constante y la innovación.
- Jarras y frascos: Las jarras y los frascos se utilizan para salsas, conservas, untables, condimentos, cosméticos y productos para el hogar. Su amplia abertura y compatibilidad de llenado los convierten en elementos estratégicos para el envasado de alimentos y productos de consumo especializados.
- Viales y ampollas: Los viales y las ampollas se utilizan en aplicaciones farmacéuticas y sanitarias que requieren consistencia dimensional, resistencia química y protección controlada del producto. El aumento de la capacidad de fabricación farmacéutica respalda su importancia estratégica.
Proceso de conformado
Se prevé que el segmento de Procesos de Conformado en el Mercado de Vidrio para Envases registre una tasa de crecimiento anual compuesta (TCAC) del 4,9 % al 5,5 % durante el período 2026-2034 . La selección del proceso depende de la geometría del envase, la configuración del cuello, la velocidad de producción, el peso y los requisitos dimensionales. Los fabricantes siguen perfeccionando los parámetros de conformado para aumentar la productividad y reducir los defectos, al tiempo que se adaptan a diseños ligeros.
- Método de soplado y soplado: Este método sigue siendo importante para envases de cuello estrecho, especialmente botellas que requieren una distribución controlada del espesor de la pared. Es compatible con la producción de bebidas a gran escala y las líneas de producción tradicionales que van desde el horno hasta el moldeado.
- Método de prensado y soplado: Este método es estratégicamente valioso para envases de boca ancha, ya que permite una distribución controlada del vidrio y una reducción de peso. Los frascos para alimentos y los envases especiales son aplicaciones importantes.
- Prensado y soplado de cuello estrecho: Este proceso permite fabricar botellas ligeras que requieren una geometría precisa del cuello y la pared. Es ideal para fabricantes que buscan ahorrar material sin sacrificar la resistencia del envase.
Industria de uso final
Se prevé que el segmento de la industria de uso final en el mercado de envases de vidrio crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,2 % al 5,9 % durante el período 2026-2034 . Las aplicaciones para bebidas y alimentos representan el mayor volumen, mientras que las aplicaciones farmacéuticas, cosméticas y de bienes de consumo ofrecen oportunidades de mayor valor. Los cambios en los formatos de producto y los requisitos de envases de alta gama influyen en las especificaciones de los envases en todos los sectores.
- Alimentos y bebidas: Los alimentos y las bebidas representan la principal base de consumo, abarcando cerveza, vino, licores, salsas, conservas, productos lácteos y bebidas especiales. La diferenciación y la reciclabilidad de los envases favorecen el uso continuado del vidrio.
- Productos farmacéuticos: Los productos farmacéuticos requieren envases químicamente estables y protectores para medicamentos, productos inyectables y formulaciones especializadas. Los requisitos de calidad reglamentarios respaldan la demanda de envases de vidrio uniformes y técnicamente controlados.
- Cuidado personal y cosmética: Las marcas de cosmética y cuidado personal utilizan envases de vidrio para perfumes, cremas, sérums y fórmulas de alta gama. Su atractivo visual, las opciones de decoración y su compatibilidad con el posicionamiento premium satisfacen la demanda.
- Bienes de consumo: Las aplicaciones de bienes de consumo incluyen productos para el hogar, alimentos especializados y ciertos productos de uso personal. El vidrio ofrece durabilidad, inercia y características de embalaje reutilizables o reciclables para un posicionamiento diferenciado del producto.
Resumen de la oportunidad
|
Industria de uso final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Alimentos y bebidas |
Alto |
Botellas Premium |
Maduro |
|
Productos farmacéuticos |
Medio |
Viales inyectables |
Escalada |
|
Cuidado personal y cosméticos |
Medio |
Embalaje de lujo |
Escalada |
|
Bienes de consumo |
Bajo |
Formatos recargables |
Emergente |
Factores de crecimiento y análisis del impacto del mercado del vidrio para envases
Premiumización y diferenciación de marca en bebidas
Las bebidas alcohólicas premium, las bebidas especiales y los productos alimenticios de alta gama utilizan cada vez más el envase como un componente visible de la identidad de marca. El vidrio permite colores distintivos, relieve, decoración de superficies, siluetas inusuales y formatos premium más pesados que comunican el posicionamiento del producto en el punto de venta. Esta tendencia crea oportunidades para que los fabricantes aumenten el valor por envase, incluso cuando el volumen de unidades crece más lentamente. También fomenta una colaboración más estrecha entre productores de envases, diseñadores, envasadores y propietarios de marcas durante el desarrollo del producto. Las bebidas espirituosas y los vinos premium son particularmente relevantes, ya que la apariencia del envase puede influir en la calidad percibida y la diferenciación en el lineal. A medida que las marcas buscan diseños de envase reconocibles en todos los mercados, los proveedores con capacidades flexibles de conformado, decoración y utillaje pueden obtener contratos de mayor valor y fortalecer la fidelización de clientes.
Ampliación de los requisitos de envasado farmacéutico
La fabricación farmacéutica está ampliando la demanda potencial de envases de vidrio técnicamente consistentes, en particular viales y ampollas para medicamentos inyectables y especializados. La calidad del envase está estrechamente ligada a la precisión dimensional, la resistencia química, la integridad de la superficie y la compatibilidad con los procesos de llenado y esterilización. La expansión de los productos biológicos, las vacunas, los medicamentos especializados y la fabricación farmacéutica por contrato genera requisitos adicionales para un envasado primario fiable. Los fabricantes capaces de proporcionar entornos de producción controlados, tecnologías de inspección y sistemas de calidad validados pueden competir por contratos de suministro farmacéutico de mayor duración. Esta demanda también modifica las prioridades de inversión, ya que los envases farmacéuticos generalmente requieren un control de procesos más estricto que los envases convencionales para bebidas. A medida que la producción sanitaria se distribuye geográficamente, los proveedores regionales pueden beneficiarse de clientes que buscan cadenas de suministro más cortas y una disponibilidad local fiable.
Crecimiento de los sistemas de embalaje circular
La infraestructura de reciclaje de vidrio influye cada vez más en las decisiones de compra y producción, ya que el vidrio reciclado de alta calidad reduce la dependencia de materias primas vírgenes y puede disminuir los requisitos de energía para la fusión. En Europa, la recogida para reciclaje ha alcanzado el 80,8 %, mientras que las iniciativas de la industria se centran cada vez más en mejorar la calidad y la disponibilidad del vidrio recuperado. Esto crea un mecanismo de retroalimentación en el que una mejor recogida favorece una mayor utilización del vidrio reciclado, mientras que una demanda estable de vidrio reciclado incentiva la inversión en clasificación y procesamiento. Por lo tanto, los fabricantes están evaluando alianzas con recicladores, municipios y propietarios de marcas para mejorar los flujos de materiales en circuito cerrado. Las regiones con sistemas de recogida fragmentados representan una oportunidad de infraestructura a largo plazo. Las inversiones en clasificación por color, reducción de la contaminación, eficiencia de la recogida y compatibilidad con los hornos pueden aumentar el vidrio reciclado utilizable y mejorar el desempeño ambiental de la producción de envases.
Tendencias futuras del mercado del vidrio para envases
Las tecnologías de fusión bajas en carbono adquieren importancia comercial.
Las tendencias del mercado del vidrio para envases se centran cada vez más en la descarbonización industrial, en lugar de en el ahorro energético incremental. Los hornos híbridos y eléctricos, la electricidad renovable, los biocombustibles, las pruebas con hidrógeno y la recuperación mejorada de calor están pasando de programas piloto a una implementación más amplia. La combinación de tecnologías variará según el tamaño del horno, los requisitos del producto, la infraestructura energética y la economía local de la energía. Es probable que los fabricantes prioricen la modernización por etapas durante las reconstrucciones programadas de los hornos, reduciendo así las interrupciones operativas y mejorando la intensidad de las emisiones. Los controles digitales complementarán estas inversiones optimizando la combustión, la distribución de la temperatura, la carga de lotes y las tasas de defectos. Con el tiempo, los clientes con objetivos explícitos de reducción de carbono podrían incorporar cada vez más las emisiones de producción verificadas en los criterios de adquisición de envases. Esto podría crear una diferenciación comercial entre los proveedores que pueden documentar una producción con bajas emisiones de carbono y aquellos que dependen principalmente de sistemas de fusión convencionales.
Inspección inteligente y producción optimizada digitalmente
Se prevé que la visión artificial avanzada, la inteligencia artificial, las redes de sensores y el análisis de procesos en tiempo real se integren cada vez más en la producción de contenedores. Estos sistemas pueden identificar desviaciones dimensionales, defectos superficiales, irregularidades térmicas e inconsistencias de conformado en etapas tempranas del ciclo de fabricación, lo que ayuda a reducir los desperdicios y mejorar la utilización de los hornos. Los gemelos digitales y el mantenimiento predictivo también pueden respaldar la planificación de moldes, equipos de conformado, sistemas de inspección y componentes de hornos. El valor resultante va más allá de la eficiencia laboral, ya que una menor cantidad de defectos mejora la utilización de la materia prima y reduce la necesidad de producción de reemplazo. Los grandes productores con múltiples plantas pueden obtener ventajas adicionales al estandarizar las prácticas operativas digitales y comparar los datos de producción entre las instalaciones. Los productores regionales más pequeños podrían adoptar cada vez más sistemas modulares de inspección y análisis a medida que disminuyen los costos de la tecnología y los proveedores de equipos integran el software directamente en las plataformas de producción.
Oportunidades de mercado del vidrio para envases
Desarrollo de la capacidad regional en vidrio farmacéutico y especializado.
Las previsiones del mercado de envases de vidrio indican que los envases farmacéuticos y especializados ofrecen atractivas oportunidades de inversión en sectores como la fabricación de productos sanitarios, cuyo crecimiento supera la capacidad de envasado primario local. Los productores pueden establecer líneas especializadas cerca de clústeres farmacéuticos, fabricantes por contrato y centros logísticos sanitarios para reducir la dependencia de las importaciones y mejorar la fiabilidad del suministro. Entre las áreas de oportunidad se incluyen viales de pequeño volumen, ampollas, frascos especiales y envases diseñados para formulaciones sensibles. Las inversiones deben priorizar la capacidad de inspección, los sistemas de calidad validados, los entornos de fabricación controlados y la flexibilidad de las herramientas, en lugar de centrarse únicamente en el volumen. Las alianzas con empresas farmacéuticas permiten conocer los requisitos de cualificación y los futuros productos en desarrollo. La fabricación regional también puede mejorar la resiliencia en aquellos casos en que los clientes buscan fuentes de suministro duales. Los proveedores que combinan la consistencia técnica con plazos de entrega más cortos pueden diferenciarse de los productores de envases orientados a productos básicos.
Ecosistemas de reciclaje de vidrio reciclado en circuito cerrado e infraestructura regional de reciclaje.
Existen oportunidades de inversión más allá de la capacidad de los hornos, a través de ecosistemas integrados de recolección, clasificación, procesamiento y refundición. Los fabricantes pueden colaborar con recicladores y grandes usuarios de envases para obtener vidrio reciclado de mayor calidad y con separación de color, y reducir las pérdidas de material entre la recolección y la carga del horno. Esta oportunidad es particularmente relevante en mercados donde la recuperación de vidrio se ve limitada por flujos de residuos mixtos, contaminación o infraestructura de procesamiento inadecuada. Los modelos integrados pueden incluir alianzas de recolección, capacidad de procesamiento dedicada, monitoreo de calidad y acuerdos de compra de vidrio reciclado a largo plazo. Estos acuerdos brindan a los fabricantes una mayor visibilidad de la materia prima, al tiempo que ofrecen a los recicladores una salida industrial estable. Con el tiempo, una infraestructura de ciclo cerrado mejorada puede fortalecer la rentabilidad del vidrio frente a otros materiales de embalaje y apoyar a los clientes que buscan mejoras cuantificables en el contenido reciclado y la circularidad del embalaje.
Novedades recientes
- Noviembre de 2025: HORN completó un proyecto de nueva construcción para SNJ India Glass en sus instalaciones de Tamil Nadu, India. El nuevo horno de cocción frontal de 230 t/d es el primer horno para la producción de vidrio para envases que se instala en el estado de Tamil Nadu, India. Las instalaciones están equipadas con la tecnología y los equipos de fabricación más modernos de HORN para producir envases de vidrio con los más altos estándares de calidad. La planta producirá envases de vidrio en colores sílex, verde y ámbar en tres líneas de producción.
- Octubre de 2025: Independent Sugar Corporation Limited (INSCO), que forma parte del Grupo Madhvani, con sede en Uganda, completó la adquisición de Hindustan National Glass & Industries Limited (HNGIL), un fabricante de vidrio para envases, a través del proceso del Código de Insolvencia y Quiebra (IBC).
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -