
Mercato del vetro per imballaggi: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato del vetro per contenitori (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di contenitore (bottiglie, barattoli, fiale e ampolle); processo di formatura (soffiaggio e formatura a soffiaggio, pressatura e formatura a soffiaggio); utilizzo finale (imballaggio, prodotti farmaceutici, cosmetici e profumeria) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00021457
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 01, 2026


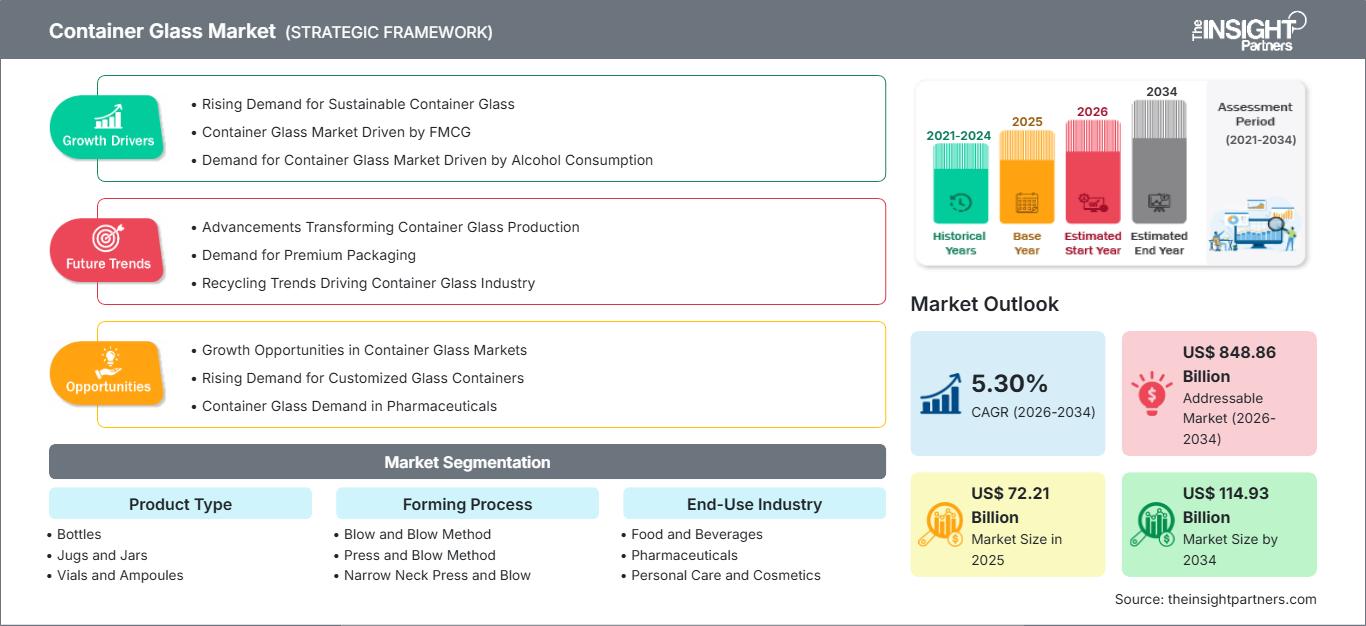
Dimensioni del mercato nel 2025
72,21 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
114,93 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,30 %
Tasso di crescita
Mercato di riferimento
848,86 miliardi di dollari USA
(2026-2034)
Il mercato del vetro per contenitori valeva 72,21 miliardi di dollari nel 2025 e si prevede che raggiungerà i 114,93 miliardi di dollari entro il 2034 , con un tasso di crescita annuo composto (CAGR) del 5,30% nel periodo 2026-2034 . Il mercato comprende contenitori in vetro destinati ad alimenti, bevande, prodotti farmaceutici, cura della persona, cosmetici e beni di consumo, con una domanda influenzata da fattori quali la sicurezza degli imballaggi, la riciclabilità, la premiumizzazione, la riduzione del peso e gli investimenti in tecnologie efficienti di formatura e fusione del vetro.
Si prevede che il Nord America manterrà una crescita costante, con il mercato del vetro per contenitori sostenuto dagli imballaggi per bevande, dai contenitori farmaceutici e dalle applicazioni per liquori di alta gamma. Un tasso di crescita annuo composto (CAGR) stimato tra il 4,5% e il 5,0% nel periodo 2026-2034 riflette la domanda di sostituzione, le iniziative per il contenuto riciclato, i programmi di alleggerimento e gli investimenti nell'efficienza dei forni. Le infrastrutture produttive consolidate e l'ampia base installata di marchi del settore alimentare e delle bevande garantiscono ulteriore stabilità lungo tutta la catena di approvvigionamento regionale.
Analisi e approfondimenti sul mercato del vetro per contenitori.
- Nord America: Il Nord America rappresentava una quota di mercato pari a circa il 25-29% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,5-5,0% nel periodo 2026-2034 , grazie al settore degli imballaggi per bevande, dei prodotti farmaceutici, dei liquori di alta qualità e alla modernizzazione delle infrastrutture di riciclaggio.
- USA: Gli Stati Uniti rappresentavano circa il 78-82% della quota nordamericana nel 2025 e si stima che cresceranno a un tasso annuo composto (CAGR) del 4,4-4,9% nel periodo 2026-2034 , trainati dagli imballaggi per bevande e prodotti farmaceutici.
- Europa: Nel 2025 l'Europa deteneva una quota di mercato pari a circa il 24-28% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,6-5,1% nel periodo 2026-2034 , con Germania, Francia, Italia, Spagna e Regno Unito a sostenere la domanda attraverso imballaggi per bevande, alimenti, cosmetici e prodotti farmaceutici.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava una quota di mercato pari a circa il 38-42% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,4% nel periodo 2026-2034 , con Cina, India, Giappone, Corea del Sud e Australia che forniranno una domanda sostanziale in termini di produzione e consumo.
- Segmento più ampio: le bottiglie rappresentavano circa il 68-72% della quota di mercato nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,0-5,6% nel periodo 2026-2034 , mantenendo la posizione dominante nel settore degli imballaggi per bevande e alimenti.
- Segmento ad alta crescita: nel 2025, fiale e ampolle detenevano una quota di mercato pari a circa l'8-12% e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,2-7,0% nel periodo 2026-2034 , grazie alle esigenze di confezionamento farmaceutico.
- Aziende chiave analizzate nel dettaglio: Hindustan National Glass and Industries Limited, Nampak Limited, Amcor plc, Toyo Glass Co., Ltd., Consol Glass (Pty) Ltd, AGI Greenpac Limited, Saverglass SAS, OI Glass, Inc., Ardagh Group SA e Vidrala, SA
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'industria sta passando dai tradizionali processi ad alta temperatura a recipienti leggeri, sistemi di controllo della formatura avanzati, un maggiore utilizzo di vetro riciclato e forni a basse emissioni di carbonio. La misurazione e il monitoraggio dei processi sono diventati sempre più digitali per ottenere uniformità dimensionale e ridurre i difetti, con la produzione di bottiglie e vasetti riprogettata per utilizzare materiali più leggeri in grado di resistere alla pressione. Anche il processo di riciclo è diventato fondamentale, poiché il vetro di scarto riduce il fabbisogno di materiali ed energia.
Le visioni future saranno sempre più definite dagli investimenti nelle opportunità offerte dai mercati emergenti asiatici, dalle capacità di confezionamento farmaceutico, dalle bevande di alta gamma e dalla legislazione sull'economia circolare. L'Europa rimane il centro dell'innovazione e della decarbonizzazione, mentre nuove capacità proverranno dall'India e dal Sud-Est asiatico. Tecnologie di fusione che utilizzano energia elettrica, soluzioni ibride, biocarburanti ed idrogeno sono oggetto di studio per ragioni legate al consumo energetico e all'impronta di carbonio.
Ambito del rapporto sul mercato del vetro per contenitori
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 72,21 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 114,93 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,30% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato del vetro per contenitori
La crescita del mercato del vetro per contenitori è attribuibile ai settori delle bevande, degli imballaggi alimentari, della produzione farmaceutica, dei prodotti cosmetici e degli imballaggi di alta gamma. Questo include materie prime come sabbia silicea, carbonato di sodio, calcare, rottami di vetro, miscelazione, fusione, stampaggio, ricottura, collaudo, decorazione, distribuzione e riciclaggio. La domanda di vetro per contenitori è particolarmente elevata nei casi in cui il vetro offre inerzia chimica, è adatto per imballaggi, esposizione ed è compatibile con formule costose.
L'economia della produzione continua a dipendere fortemente dall'efficienza dei forni, dalle tariffe energetiche, dalla disponibilità di rottami di vetro, dai trasporti e dalla vicinanza a impianti di riempimento su larga scala. I forni per il vetro hanno un programma di funzionamento continuo, il che rende importanti le considerazioni relative alla capacità e alla manutenzione. I fornitori regionali privilegiano l'accesso a rottami di vetro e a una logistica che minimizzi i costi energetici e di trasporto.
Dal rapporto sul mercato del vetro per contenitori emerge un ambiente competitivo altamente concentrato, in cui i player globali si confrontano con concorrenti regionali dotati di eccellenti relazioni con i clienti. OI Glass, Ardagh Group, Vidrala, Nampak, Toyo Glass, Consol Glass e Hindustan National Glass gestiscono impianti di produzione in diverse regioni di consumo, mentre Saverglass si concentra su bottiglie di liquori e vino di alta gamma. AGI Greenpac e Amcor offrono un vantaggio competitivo grazie alle loro attività di confezionamento a livello regionale o su scala più ampia.
Gli investimenti sono stati destinati alla ricostruzione dei forni, alla riduzione del peso, al riciclo, all'automazione e a progetti di efficienza energetica. La ricapitalizzazione del Gruppo Ardagh nel 2025 ha comportato investimenti e spese nei suoi segmenti di imballaggio, mentre Vidrala, entro il 2025, disponeva di nove stabilimenti di produzione del vetro con ventuno forni. Ciò significa che il posizionamento competitivo non dipende solo dalle capacità produttive, ma anche dalla qualità tecnica, dall'accesso al materiale riciclato, dalla copertura geografica e dalla progettazione di contenitori specifici per il cliente.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato del vetro per contenitori: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano del vetro per contenitori
Nel 2025, il Nord America deteneva una quota di mercato del vetro per contenitori pari a circa il 25-29%, con una crescita prevista a un tasso annuo composto (CAGR) del 4,5-5,0% tra il 2026 e il 2034. La regione presenta esigenze consolidate in termini di imballaggi per bevande, alimenti, prodotti farmaceutici e cosmetici. La presenza di grandi birrifici, produttori di alcolici, aziende di trasformazione alimentare e operatori del settore sanitario ha portato a una diversificazione delle esigenze di acquisto, limitando la dipendenza da un singolo tipo di applicazione. Anche la leggerezza e la ricerca di bottiglie di alta qualità sono fattori che influenzano le decisioni di acquisto.
Nel 2025, gli Stati Uniti detengono una quota di mercato approssimativa del 78-82% rispetto a quella del Nord America, grazie all'elevata domanda di imballaggi per bevande e alla produzione farmaceutica. Gli impianti di riciclaggio rivestono un'importanza strategica, poiché il vetro riciclato può sostituire la materia prima vergine e consentire un risparmio energetico nei forni. Il Canada ha contribuito in termini di utilizzo nei settori della birra, degli alimenti, del vino e dei prodotti farmaceutici, mentre il Messico ha dato il suo contributo attraverso la trasformazione di bevande e alimenti.
Mercato statunitense del vetro per contenitori
Gli Stati Uniti hanno contribuito per circa il 78-82% alla quota di mercato nordamericana nel 2025 e si stima che registreranno un tasso di crescita annuo composto (CAGR) del 4,4-4,9% dal 2026 al 2034. Le principali applicazioni finali includono imballaggi per birra, vino, liquori, alimenti e prodotti farmaceutici, con la tendenza alla premiumizzazione che guida la domanda di design, colori, chiusure e decorazioni differenzianti. La produzione interna garantisce una catena di approvvigionamento breve e un rifornimento affidabile dei prodotti richiesti in grandi quantità.
I grandi produttori sono attivi sia nel settore degli imballaggi per bevande che in quello degli alimenti, e la domanda proveniente dall'industria farmaceutica privilegia fiale e contenitori speciali tecnicamente omogenei. Il riciclo delle bottiglie di vetro dipende fortemente dal tipo di sistema di raccolta utilizzato, il che rende la disponibilità e la qualità del vetro riciclato molto variabili a livello geografico. Gli stati che adottano un sistema di cauzione tendono a ottenere risultati migliori in termini di riciclo dei contenitori di vetro rispetto agli stati che non ne sono provvisti.
Mercato europeo del vetro per contenitori
Nel 2025 l'Europa deteneva una quota di mercato pari al 24-28% e si stima che registrerà un tasso di crescita annuo composto (CAGR) del 4,6-5,1% nel periodo 2026-2034. La Germania rappresenta il mercato nazionale più importante, grazie alle applicazioni nei settori della birra, degli alimenti, dei prodotti farmaceutici e degli imballaggi per la casa. Impianti di raccolta ben sviluppati e la disponibilità di vetro riciclato favoriscono la produzione circolare, mentre le iniziative di decarbonizzazione accelerano l'ammodernamento dei forni nei principali centri di produzione.
Il Regno Unito continua a essere un mercato chiave per le bottiglie destinate a birra, liquori, alimenti e prodotti farmaceutici, con una crescente attenzione alla riduzione del peso e dell'impronta di carbonio. La Germania si distingue per l'elevato consumo di bevande, gli impianti di riciclaggio e la domanda di prodotti di imballaggio di alta qualità. Francia, Italia e Spagna continuano a essere importanti per le applicazioni nei settori del vino, dei liquori, degli alimenti e dei cosmetici; l'Italia vanta inoltre una solida base produttiva per il vetro speciale e di alta gamma.
Mercato del vetro per contenitori nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato del 38-42% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,4% nel periodo 2026-2034, confermandosi come il mercato regionale più grande. La Cina è trainata dalla domanda di bevande e contenitori per alimenti, mentre l'India beneficia del supporto dei settori farmaceutico, delle bevande alcoliche, degli alimenti trasformati e dei cosmetici.
Ci sono due paesi, ovvero Giappone e Corea del Sud, che possiedono una tecnologia di produzione sofisticata e che, di conseguenza, richiedono imballaggi altrettanto sofisticati. L'economia australiana si basa sulla produzione di vino, birra e alimenti. La crescita del mercato è favorita dall'industrializzazione, dall'aumento del consumo di alimenti e farmaci confezionati e dallo sviluppo infrastrutturale.
Mercato del vetro per contenitori in Medio Oriente e Africa
Il Medio Oriente e l'Africa registreranno una crescita annua composta (CAGR) di circa il 5,0%-5,8% dal 2026 al 2034, trainata dai consumi di bevande, dalla trasformazione alimentare, dai prodotti farmaceutici, cosmetici e dal settore alberghiero. L'Arabia Saudita e gli Emirati Arabi Uniti beneficiano di un buon sviluppo infrastrutturale e di una maggiore domanda di bevande premium, mentre il Sudafrica continua a rappresentare la principale base di produzione e consumo della regione.
Il mercato del vetro nella regione è trainato dalla disponibilità di fonti energetiche, dalla logistica, dalle costruzioni e da attività industriali diversificate. L'aumento della base manifatturiera in Arabia Saudita stimola la domanda di imballaggi, mentre gli Emirati Arabi Uniti beneficiano delle attività commerciali e di riesportazione. Il Sudafrica ha una domanda consolidata di imballaggi per bevande e alimenti, mentre il Medio Oriente e l'Africa offrono opportunità per il futuro grazie allo sviluppo della vendita al dettaglio, della distribuzione farmaceutica e degli impianti di produzione.
Analisi di segmentazione
Tipo di prodotto
Si prevede che il segmento "Tipo di prodotto" del mercato del vetro per contenitori crescerà a un tasso annuo composto (CAGR) del 5,1-5,7% nel periodo 2026-2034 . Le bottiglie rimangono il formato principale, poiché le bevande rappresentano volumi di contenitori considerevoli, mentre i vasetti sono utilizzati per alimenti e prodotti per la casa. Il settore degli imballaggi farmaceutici supporta la domanda di formati più piccoli e tecnicamente precisi, soprattutto laddove la stabilità del prodotto e l'inerzia del materiale sono essenziali.
- Bottiglie: Le bottiglie occupano una posizione dominante perché birra, vino, liquori, acqua, bibite analcoliche e bevande speciali richiedono contenitori primari ad alto volume. Design leggeri e forme di alta qualità favoriscono la continua sostituzione e l'innovazione.
- Brocche e barattoli: Brocche e barattoli sono ideali per salse, conserve, creme spalmabili, condimenti, cosmetici e prodotti per la casa. La loro ampia apertura e la compatibilità con diversi tipi di riempimento li rendono strategicamente importanti per il confezionamento di alimenti e prodotti di consumo specializzati.
- Fiale e ampolle: Fiale e ampolle trovano applicazione nel settore farmaceutico e sanitario, richiedendo uniformità dimensionale, resistenza chimica e protezione controllata del prodotto. L'aumento della capacità produttiva farmaceutica ne sottolinea l'importanza strategica.
Processo di formazione
Si prevede che il segmento dei processi di formatura nel mercato del vetro per contenitori registrerà un CAGR del 4,9-5,5% nel periodo 2026-2034 . La scelta del processo dipende dalla geometria del contenitore, dalla configurazione del collo, dalla velocità di produzione, dal peso e dai requisiti dimensionali. I produttori continuano a perfezionare i parametri di formatura per aumentare la produttività e ridurre i difetti, consentendo al contempo la realizzazione di design leggeri.
- Metodo di soffiaggio e soffiaggio: Il metodo di soffiaggio e soffiaggio rimane importante per i contenitori a collo stretto, in particolare per le bottiglie che richiedono una distribuzione controllata della pressione sulla parete. È adatto alla produzione di bevande ad alto volume e alle consolidate linee di produzione "dal forno alla formatura".
- Metodo di pressatura e soffiaggio: Il metodo di pressatura e soffiaggio è strategicamente vantaggioso per i contenitori a bocca larga perché consente una distribuzione controllata del vetro e la riduzione del peso. I vasetti per alimenti e i contenitori speciali rappresentano importanti applicazioni.
- Stampaggio e soffiaggio a collo stretto: Il processo di stampaggio e soffiaggio a collo stretto consente di realizzare bottiglie leggere che richiedono una geometria precisa del collo e delle pareti. Questo processo è indicato quando i produttori cercano di risparmiare materiale senza compromettere la resistenza del contenitore.
Settore di utilizzo finale
Si prevede che il segmento "Industria di utilizzo finale" del mercato del vetro per contenitori crescerà a un tasso annuo composto (CAGR) del 5,2-5,9% nel periodo 2026-2034 . Le applicazioni nel settore delle bevande e degli alimenti rappresentano la quota maggiore in termini di volume, mentre i settori farmaceutico, cosmetico e dei beni di consumo offrono opportunità di maggior valore. L'evoluzione dei formati dei prodotti e i requisiti per gli imballaggi di alta gamma influenzano le specifiche dei contenitori in tutti i settori.
- Alimenti e bevande: Gli alimenti e le bevande rappresentano la principale base di consumo, comprendendo birra, vino, liquori, salse, conserve, prodotti caseari e bevande speciali. La differenziazione degli imballaggi e la riciclabilità favoriscono l'adozione continua del vetro.
- Prodotti farmaceutici: I prodotti farmaceutici richiedono imballaggi chimicamente stabili e protettivi per medicinali, prodotti iniettabili e formulazioni specializzate. I requisiti normativi in materia di qualità supportano la richiesta di contenitori in vetro uniformi e tecnicamente controllati.
- Cura della persona e cosmetici: i marchi di cosmetici e prodotti per la cura della persona utilizzano il vetro per profumi, creme, sieri e formulazioni di alta gamma. L'elevato impatto visivo, le opzioni di decorazione e la compatibilità con il posizionamento premium ne supportano la domanda.
- Beni di consumo: Le applicazioni nei beni di consumo includono prodotti per la casa, alimenti speciali e alcuni prodotti per uso personale. Il vetro offre durabilità, inerzia e caratteristiche di riutilizzo o riciclo degli imballaggi, consentendo un posizionamento differenziato del prodotto.
Panoramica dell'opportunità
|
Settore di utilizzo finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Cibi e bevande |
Alto |
Bottiglie Premium |
Maturo |
|
Prodotti farmaceutici |
Mezzo |
Fiale iniettabili |
Scalatura |
|
Cura della persona e cosmetici |
Mezzo |
Confezioni di lusso |
Scalatura |
|
Beni di consumo |
Basso |
Formati ricaricabili |
Emergenti |
Fattori di crescita e analisi del loro impatto sul mercato del vetro per contenitori
Premiumizzazione e differenziazione del marchio nel settore delle bevande
Le bevande alcoliche premium, i drink speciali e i prodotti alimentari di alta gamma utilizzano sempre più spesso il packaging come componente visibile dell'identità del marchio. Il vetro consente di ottenere colori distintivi, goffrature, decorazioni superficiali, silhouette insolite e formati premium più pesanti che possono comunicare il posizionamento del prodotto nel punto vendita. Questa tendenza crea opportunità per i produttori di aumentare il valore per contenitore anche laddove i volumi unitari crescono più lentamente. Inoltre, incoraggia una più stretta collaborazione tra produttori di contenitori, designer, imbottigliatori e proprietari del marchio durante lo sviluppo del prodotto. I distillati e i vini premium sono particolarmente rilevanti perché l'aspetto del contenitore può influenzare la qualità percepita e la differenziazione sullo scaffale. Poiché i marchi cercano architetture di packaging riconoscibili in tutti i mercati, i fornitori con capacità flessibili di formatura, decorazione e stampaggio possono aggiudicarsi contratti di maggior valore e rafforzare la fidelizzazione della clientela.
Ampliamento dei requisiti per gli imballaggi farmaceutici
La produzione farmaceutica sta ampliando la domanda di contenitori in vetro tecnicamente uniformi, in particolare fiale e ampolle utilizzate per farmaci iniettabili e specializzati. La qualità dei contenitori è strettamente legata alla precisione dimensionale, alla resistenza chimica, all'integrità della superficie e alla compatibilità con i processi di riempimento e sterilizzazione. L'espansione dei prodotti biologici, dei vaccini, dei farmaci specialistici e della produzione farmaceutica conto terzi crea ulteriori requisiti per un packaging primario affidabile. I produttori in grado di fornire ambienti di produzione controllati, tecnologie di ispezione e sistemi di qualità validati possono competere per contratti di fornitura farmaceutica di lunga durata. Questa domanda modifica anche le priorità di investimento, poiché i contenitori farmaceutici richiedono generalmente un controllo di processo più rigoroso rispetto ai tradizionali imballaggi per bevande. Con la crescente distribuzione geografica della produzione nel settore sanitario, i fornitori regionali possono beneficiare di clienti che ricercano catene di approvvigionamento più brevi e una disponibilità locale affidabile.
Crescita dei sistemi di imballaggio circolare
Le infrastrutture per il riciclo del vetro influenzano sempre più le decisioni di acquisto e produzione, poiché il vetro di scarto di alta qualità riduce la dipendenza dalle materie prime vergini e può diminuire il fabbisogno energetico per la fusione. In Europa, la raccolta per il riciclo ha raggiunto l'80,8%, mentre le iniziative del settore si concentrano sempre più sul miglioramento della qualità e della disponibilità del vetro recuperato. Questo crea un meccanismo di feedback in cui una migliore raccolta favorisce un maggiore utilizzo del vetro riciclato, mentre una domanda stabile di vetro di scarto incoraggia gli investimenti nella selezione e nella lavorazione. I produttori stanno quindi valutando partnership con riciclatori, comuni e proprietari di marchi per migliorare i flussi di materiali a ciclo chiuso. Le regioni con sistemi di raccolta frammentati rappresentano un'opportunità infrastrutturale a lungo termine. Investimenti nella selezione cromatica, nella riduzione della contaminazione, nell'efficienza della raccolta e nella compatibilità con i forni possono aumentare il vetro di scarto utilizzabile e migliorare le prestazioni ambientali della produzione di contenitori.
Tendenze future del mercato del vetro per contenitori
Le tecnologie di fusione a basse emissioni di carbonio acquisiscono importanza commerciale
Le tendenze del mercato del vetro per contenitori si concentrano sempre più sulla decarbonizzazione industriale piuttosto che sul semplice risparmio energetico incrementale. Forni ibridi ed elettrici, energia elettrica da fonti rinnovabili, biocarburanti, sperimentazioni sull'idrogeno e un migliore recupero del calore stanno passando da programmi pilota a una diffusione più ampia. Il mix tecnologico varierà in base alle dimensioni del forno, ai requisiti del prodotto, all'infrastruttura energetica e all'economia energetica locale. I produttori probabilmente daranno priorità alla modernizzazione graduale durante le revisioni programmate dei forni, riducendo le interruzioni operative e migliorando al contempo l'intensità delle emissioni. I controlli digitali completeranno questi investimenti ottimizzando la combustione, la distribuzione della temperatura, il caricamento dei lotti e i tassi di difettosità. Nel tempo, i clienti con obiettivi espliciti di riduzione delle emissioni di carbonio potrebbero includere sempre più le emissioni di produzione verificate nei criteri di approvvigionamento degli imballaggi. Ciò potrebbe creare una differenziazione commerciale tra i fornitori in grado di documentare una produzione a basse emissioni di carbonio e quelli che si affidano principalmente a sistemi di fusione convenzionali.
Ispezione intelligente e produzione ottimizzata digitalmente
Si prevede che la visione artificiale avanzata, l'intelligenza artificiale, le reti di sensori e l'analisi dei processi in tempo reale si integreranno sempre più profondamente nella produzione di contenitori. Questi sistemi possono identificare deviazioni dimensionali, difetti superficiali, irregolarità termiche e incongruenze di formatura nelle prime fasi del ciclo produttivo, contribuendo a ridurre gli scarti e a migliorare l'utilizzo dei forni. I gemelli digitali e la manutenzione predittiva possono inoltre supportare la pianificazione di stampi, attrezzature di formatura, sistemi di ispezione e componenti dei forni. Il valore che ne deriva va oltre la semplice efficienza della manodopera, poiché un minor numero di difetti migliora l'utilizzo delle materie prime e riduce la necessità di produzione di ricambio. I grandi produttori con più stabilimenti possono ottenere ulteriori vantaggi standardizzando le pratiche operative digitali e confrontando i dati di produzione tra i diversi impianti. I produttori regionali di dimensioni più ridotte potrebbero adottare sempre più sistemi modulari di ispezione e analisi man mano che i costi della tecnologia diminuiscono e i fornitori di apparecchiature integrano il software direttamente nelle piattaforme di produzione.
Opportunità di mercato per il vetro per contenitori
Sviluppo delle capacità regionali nel settore del vetro farmaceutico e speciale
Le previsioni di mercato per il vetro per contenitori indicano che gli imballaggi farmaceutici e speciali possono offrire interessanti opportunità di investimento laddove la produzione nel settore sanitario si sta espandendo più rapidamente della capacità locale di confezionamento primario. I produttori possono creare linee specializzate in prossimità di distretti farmaceutici, produttori a contratto e hub logistici sanitari per ridurre la dipendenza dalle importazioni e migliorare l'affidabilità dell'approvvigionamento. Le aree di opportunità includono fiale di piccolo volume, ampolle, flaconi speciali e contenitori progettati per formulazioni sensibili. Gli investimenti dovrebbero dare priorità alla capacità di ispezione, a sistemi di qualità validati, ad ambienti di produzione controllati e a strumenti flessibili, piuttosto che perseguire solo il volume. Le partnership con le aziende farmaceutiche possono fornire visibilità sui requisiti di qualificazione e sulle future pipeline di prodotti. La produzione regionale può anche migliorare la resilienza laddove i clienti cercano una doppia fonte di approvvigionamento. I fornitori che combinano coerenza tecnica con tempi di consegna più brevi possono differenziarsi dai produttori di contenitori orientati alla produzione di massa.
Ecosistemi a ciclo chiuso per il riciclo del vetro di scarto e infrastrutture regionali per il riciclo.
Oltre alla capacità dei forni, esistono opportunità di investimento che si concretizzano in ecosistemi integrati di raccolta, selezione, lavorazione e rifusione. I produttori possono collaborare con le aziende di riciclaggio e i grandi utilizzatori di imballaggi per garantire vetro di qualità superiore, separato per colore, e ridurre le perdite di materiale tra la fase di raccolta e quella di caricamento nei forni. Questa opportunità è particolarmente rilevante nei mercati in cui il recupero del vetro è limitato da flussi di rifiuti misti, contaminazione o infrastrutture di lavorazione inadeguate. I modelli integrati possono includere partnership per la raccolta, capacità di lavorazione dedicate, monitoraggio della qualità e accordi di acquisto di vetro di scarto a lungo termine. Tali accordi offrono ai produttori una maggiore visibilità sulle materie prime, garantendo al contempo alle aziende di riciclaggio uno sbocco industriale stabile. Nel tempo, un'infrastruttura a ciclo chiuso migliorata può rafforzare la redditività del vetro rispetto ai materiali di imballaggio concorrenti e supportare i clienti che cercano miglioramenti tangibili in termini di contenuto riciclato e circolarità degli imballaggi.
Sviluppi recenti
- Novembre 2025: HORN ha completato un progetto ex novo per SNJ India Glass presso il suo stabilimento nel Tamil Nadu, in India. Il forno a combustione frontale di nuova costruzione, con una capacità di 230 t/giorno, è il primo forno per la produzione di vetro per contenitori mai realizzato nello stato del Tamil Nadu, in India. L'impianto è dotato delle più moderne tecnologie e attrezzature di produzione HORN per produrre contenitori in vetro secondo i più elevati standard qualitativi. Lo stabilimento produrrà contenitori in vetro nei colori flint, verde e ambra su tre linee di produzione.
- Ottobre 2025: Independent Sugar Corporation Limited (INSCO), parte del gruppo Madhvani con sede in Uganda, ha completato l'acquisizione di Hindustan National Glass & Industries Limited (HNGIL), produttore di vetro per contenitori, attraverso la procedura prevista dal Codice fallimentare statunitense (IBC).
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -