
Markt für gesteuert Freigabe Düngemittel: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für Düngemittel mit kontrollierter Freisetzung (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Typ (Langzeitfreisetzung, umhüllt und verkapselt, N-Stabilisatoren); Kulturart (Getreide, Ölsaaten und Hülsenfrüchte, Obst und Gemüse, Plantagenkulturen, Rasen und Zierpflanzen, sonstige Kulturarten); Anwendung (Blattdüngung, Fertigation, sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00005625
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 01, 2026


Marktgröße 2025
3,26 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
4,92 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,27 %
Wachstumsrate
Adressierbarer Markt
38,26 Mrd. US-Dollar
(2026–2034)
Der Markt für Langzeitdünger wird im Jahr 2025 auf 3,26 Milliarden US-Dollar geschätzt und soll bis 2034 auf 4,92 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,27 % von 2026 bis 2034 entspricht . Dieses Wachstum wird durch den zunehmenden Fokus auf Nährstoffeffizienz, reduzierte Düngemittelverluste und Ausbringungsmethoden, die die Nährstoffverfügbarkeit optimal an den Bedarf der Pflanzen anpassen, begünstigt. Beschichtete Formulierungen, stabilisierte Stickstoffprodukte und Präzisionsausbringungssysteme verändern die Produktentwicklung und Beschaffungsentscheidungen sowohl im landwirtschaftlichen als auch im nichtlandwirtschaftlichen Bereich.
Nordamerika dürfte mit einer geschätzten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,4 % im Zeitraum 2026–2034 ein strukturell wichtiger Markt bleiben . Die Marktentwicklung für Langzeitdünger in Nordamerika wird durch einen etablierten Vertrieb von Spezialdüngern, professionelle Rasenpflege, Gewächshausproduktion und die Nachfrage nach weniger Feldanwendungen gestützt. Arbeitskräftemangel und der verstärkte Fokus auf eine verbesserte Stickstoffeffizienz bei gleichzeitiger Begrenzung der Nährstoffverlagerung über die Wurzelzone der Pflanzen hinaus fördern die Akzeptanz zusätzlich.
Marktanalyse und Einblicke für Düngemittel mit kontrollierter Freisetzung
- Nordamerika: Schätzungen zufolge wird Nordamerika im Jahr 2025 einen Marktanteil von 55–58 % am Markt für Langzeitdünger ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,4 % wachsen . Unterstützt wird dies durch etablierte Anbauflächen im Gartenbau, Rasenpflege, den Anbau von Sonderkulturen und die Nachfrage nach effizientem Nährstoffmanagement.
- USA: Die USA repräsentieren im Jahr 2025 etwa 82–85 % des nordamerikanischen Marktanteils und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,3 % wachsen , wobei Spezialanwendungen in der Landwirtschaft und im professionellen Rasenbau an erster Stelle stehen.
- Europa: Der Anteil Europas wird im Jahr 2025 auf 16–19 % geschätzt und wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 5,0–5,7 % . Deutschland, Frankreich, Großbritannien, Italien und Spanien profitieren von strengeren Prioritäten im Bereich der Nährstoffverluste und der Nachfrage nach fortschrittlichen Düngemitteltechnologien.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 18–21 % geschätzt und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–7,2 % wachsen . China, Indien, Japan, Südkorea und Australien treiben die Einführung durch intensive Landwirtschaft und den Anbau von Spezialkulturen voran.
- Größtes Segment: Beschichtete und verkapselte Produkte werden voraussichtlich im Jahr 2025 einen Marktanteil von 58–62 % halten , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,6–6,1 % im Zeitraum 2026–2034 , was ihre etablierte Rolle bei der kontrollierten Nährstoffzufuhr widerspiegelt.
- Wachstumsstarkes Segment: Der Marktanteil der Fertigation wird im Jahr 2025 auf 18–22 % geschätzt , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,3 % im Zeitraum 2026–2034 , unterstützt durch geschützten Anbau und Präzisionsbewässerung.
- Detaillierte Analyse der wichtigsten Unternehmen: AGLUKON Spezialdünger GmbH & Co. KG, COMPO EXPERT GmbH, Haifa Negev Technologies Ltd., Helena Agri-Enterprises, LLC, ICL Group Ltd., JCAM AGRI, Kingenta Ecological Engineering Group Co., Ltd., Koch Fertilizer, LLC, The Scotts Miracle-Gro Company und Yara International ASA.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Langzeitdünger hat sich von herkömmlichen Düngemitteln zu fortschrittlichen Produkten mit kontrollierter Nährstofffreisetzung durch Beschichtungen, Verkapselungen, Stabilisierung und gezielte Freisetzungssteuerung entwickelt. Innovationen wie Polymerbeschichtungen, temperatursensitive Technologien, eine höhere Granulathomogenität und spezifische Nährstoffgehalte führen zu optimierten Formulierungsverfahren. Ein weiterer Trend ist die Produktentwicklung unter Berücksichtigung des jeweiligen Pflanzenlebenszyklus, der Bodenbeschaffenheit, des Klimas und der Ausbringungstechnik sowie Produktionsanlagen, die die Mischung und Beschichtung von Spezialdüngern kombinieren.
Die Wachstumsaussichten des Marktes für Langzeitdünger werden maßgeblich von Regionen beeinflusst, in denen intensive Landwirtschaft mit Problemen wie Wasserknappheit, Arbeitskräftemangel und Nährstoffverlusten zu kämpfen hat. Mögliche Wachstumsregionen sind beispielsweise Indien, China, Südostasien, Lateinamerika und Teile des Nahen Ostens. Auch die regulatorischen Anforderungen in Europa treiben Investitionen in biologisch abbaubare Beschichtungstechnologien voran, während die Hersteller die Umweltauswirkungen ihrer Inhaltsstoffe im Produktentwicklungsprozess bewerten.
Berichtsumfang zum Markt für Düngemittel mit kontrollierter Freisetzung
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 3,26 Milliarden US-Dollar |
| Marktgröße bis 2034 | 4,92 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,27 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Düngemittel mit kontrollierter Freisetzung
Die Entwicklung des Marktes für Langzeitdünger steht in direktem Zusammenhang mit der steigenden Nachfrage nach effizienter Nährstoffnutzung und planbarer Pflanzenernährung. Die Hersteller bieten Nährstoffkerne, Beschichtungen, stabilisierte Stickstoffprodukte und Mischprodukte an, während Händler und Agronomen die Düngemittelwahl beeinflussen. Die Nachfrage ist dort am größten, wo ein höherer Preis pro Gewichtseinheit durch eine geringere Anwendungshäufigkeit, eine verbesserte Nährstoffaufnahme, Arbeitsersparnis oder optimierte Anbaumethoden gerechtfertigt ist.
Die Wertschöpfungskette im Markt für Langzeitdünger umfasst Düngemittelhersteller, Anbieter von Beschichtungstechnologien, Agrarhändler, Bewässerungsunternehmen, Landwirte, Gewächshausbetreiber, Rasenpfleger und institutionelle Kunden. Das Angebot wird durch die Verfügbarkeit von Stickstoff, Phosphaten, Kalium, Polymeren und Spezialzusätzen bestimmt. Hersteller mit integrierter Produktion und regionalem Vertrieb können das Logistikrisiko minimieren; gleichzeitig bietet die lokale Mischung Flexibilität zur Anpassung an Anbaukalender, Klima und gesetzliche Bestimmungen.
Laut dem Marktbericht für Langzeitdünger zeichnet sich der Wettbewerb durch Differenzierung in Bezug auf Beschichtungsleistung, Freisetzungsdauer der Nährstoffe, kulturspezifische Formulierungen und Vertriebskapazitäten der bestehenden spezialisierten Düngemittelhersteller aus. ICL und Haifa Negev Technologies bieten ein breites Spektrum an Langzeitdüngerprodukten an, während COMPO EXPERT auf Polymerbeschichtung und klimagesteuerte Freisetzung spezialisiert ist. Yara International ASA, Koch Fertilizer, LLC, Kingenta und AGLUKON konkurrieren aufgrund ihrer Expertise im Düngemittelbereich.
Die Finanzierung des Marktes für Langzeitdünger konzentriert sich zunehmend auf die Entwicklung verbesserter Beschichtungstechnologien, umweltverträglicher Materialien, präziser Nährstoffversorgung und lokaler Produktion. ICL hat eine neue Technologie für umweltfreundliche Beschichtungsmaterialien entwickelt, während Kingenta seine Produktionskapazitäten für Langzeitdünger in Europa erweitert hat. Positionierungsstrategien werden sich künftig verstärkt durch den Nachweis einer zuverlässigen Nährstofffreisetzung, minimaler Umweltbelastungen und der wirtschaftlichen Eignung der Produkte für landwirtschaftliche Betriebe auszeichnen. Agronomisches Fachwissen und effiziente Vertriebskanäle zwischen den Unternehmen tragen dazu bei, die Akzeptanz von Produkten zu erhöhen, bei denen ein Nachweis der Rentabilität der Düngemittelinvestition erforderlich ist.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
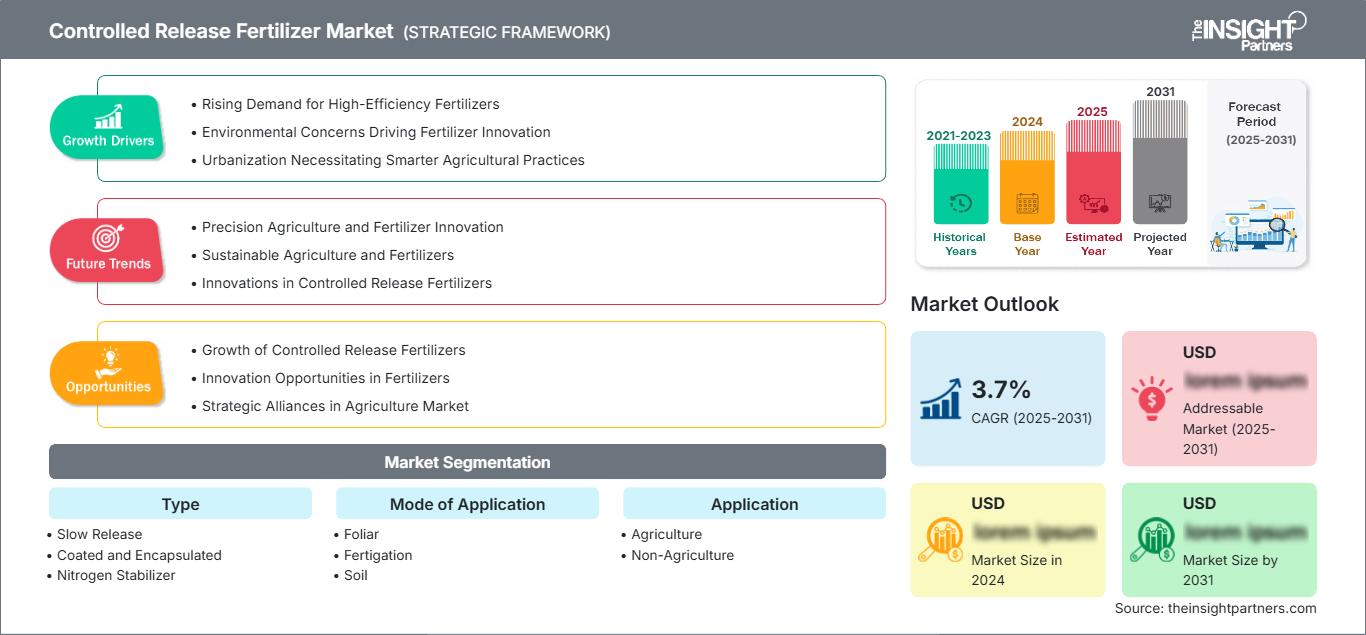
Markt für Langzeitdünger: Strategische Einblicke
Regionale Einblicke
Markt für Langzeitdünger in Nordamerika
Nordamerika wird voraussichtlich 2025 einen Marktanteil von 55–58 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,4 % wachsen. Die USA sind aufgrund von Spezialanbau, Baumschulzucht, Gewächshauskultur, Rasenzucht und professioneller Landschaftsgestaltung der wichtigste Abnehmer in der Region. Kanada trägt mit Gewächshausgartenbau, Spezialkulturen und kontrollierter Landwirtschaft ebenfalls dazu bei. Die Wirtschaftlichkeit der Produkte ist besonders in Regionen mit hohen Arbeits- und Anwendungskosten attraktiv.
Nährstoffmanagementziele und fortschrittliche Anbauplanungsmethoden beeinflussen auch die regionale Nachfrage. Produkte mit kontrollierter Freisetzung tragen dazu bei, die Ausbringungsmenge zu reduzieren und die Nährstofffreisetzung und -aufnahme durch die Pflanzen zu synchronisieren. Der Markt verfügt über gut entwickelte Vertriebskanäle, agronomische Dienstleistungen und umfassendes Wissen über umhüllte Düngemittel. Die wichtigsten Unterscheidungsmerkmale der Produkte sind die Vorhersagbarkeit der Freisetzung, die Zugabe von Mikronährstoffen, geringe Verluste und die Eignung für die Präzisionslandwirtschaft.
US-Markt für Düngemittel mit kontrollierter Freisetzung
Die USA decken 2025 etwa 82–85 % des nordamerikanischen Marktanteils ab und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,3 % wachsen. Die Nachfrage ist vielfältig und umfasst Reihenkulturen, Sonderkulturen, Baumschulen, Gewächshausproduktion, Rasenflächen und Landschaftsbau. Professionelle Anbauer reagieren besonders positiv, wenn die Vorteile einer weniger häufigen Anwendung die höheren Kosten von Spezialprodukten überwiegen.
Zu den Wettbewerbern auf dem Markt zählen The Scotts Miracle-Gro Company, Helena Agri-Enterprises, LLC, Koch Fertilizer, LLC, ICL Group Ltd. und weitere namhafte Hersteller. Der Trend geht zunehmend zu Produkten, die eine präzise Ausbringung und umfassende Nährstoffprogramme ermöglichen. Anwendungen im Gartenbau, insbesondere auf Rasenflächen und Zierpflanzen, bleiben wichtig, da Langzeitdünger die Düngung erleichtern. Landwirte wählen Produkte heute zunehmend nach Effizienz, Arbeitskosten, Pflanzenreaktion und Gesamtkosten pro Produktionsperiode aus, anstatt sich allein auf die Düngemittelkosten zu konzentrieren.
Europäischer Markt für Düngemittel mit kontrollierter Freisetzung
Europa wird 2025 einen Marktanteil von etwa 16–19 % erreichen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,7 % wachsen, wobei Deutschland zu den führenden Märkten zählt. Die europäische Nachfrage wird zunehmend durch den Bedarf an reduzierten Nährstoffverlusten, erhöhter Düngemitteleffizienz und der Einhaltung von Vorschriften bezüglich Beschichtungsmaterialien und Düngemittelzusammensetzungen beeinflusst.
Im britischen Gartenbau, insbesondere im Bereich Rasenpflege und Spezialkulturen, besteht eine etablierte Nachfrage nach Düngemitteln, da die planbare Nährstoffversorgung ein effizientes Management ermöglicht. Der deutsche Markt profitiert von einer etablierten Nachfrage nach Spezialdüngern und Gartenbauprodukten, wodurch sich Chancen für umhüllte und stabilisierte Düngemittel ergeben. Die Märkte in Frankreich, Italien und Spanien bieten aufgrund der intensiven Landwirtschaft, des Weinbaus, des Obstanbaus, des geschützten Anbaus und des Zierpflanzenbaus weitere Möglichkeiten.
Markt für Düngemittel mit kontrollierter Freisetzung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 18–21 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–7,2 % wachsen. Damit ist er die führende Wachstumsregion. China und Indien sorgen für die nötige Größe, während Japan, Südkorea und Australien intensive Landwirtschaft, Gartenbau und fortschrittliche Anbaumethoden beisteuern.
China ist aufgrund intensiver Landwirtschaft und effizienterer Düngemittelprogramme der dominierende Markt im asiatisch-pazifischen Raum. Indien ist ein wichtiges Wachstumsland, da immer mehr Landwirte präzises Nährstoffmanagement und geschützte Anbaumethoden anwenden. Japan und Südkorea konzentrieren sich auf Premiumkulturen, während Australien Chancen für den großflächigen und spezialisierten Anbau bietet.
Markt für Langzeitdünger im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika entwickelt sich von einer kleineren Basis aus. Das Wachstum wird durch geschützten Anbau, Gartenbau, Wasserknappheit und Investitionen in moderne Agrarinfrastruktur begünstigt. Saudi-Arabien und die Vereinigten Arabischen Emirate sind wichtige Märkte am Golf, während Südafrika die Nachfrage im kommerziellen Agrar- und Gartenbausektor der Region stabilisiert.
Saudi-Arabien profitiert von kontrollierter Landwirtschaft und ressourcenschonender Produktion, während die VAE auf Gewächshäuser und Hydrokultursysteme setzen. Südafrika bietet Chancen in den Bereichen Obstbau, Gartenbau, Rasenpflege und kommerzielle Landwirtschaft. Der Rest des Nahen Ostens und Afrikas ist nach wie vor fragmentiert, doch Programme zur Bewässerungsentwicklung und Ernährungssicherung können die Einführung neuer Anbaumethoden fördern. Düngemittel, die die Anwendungshäufigkeit reduzieren und die Nährstoffspeicherung verbessern, sind besonders relevant dort, wo Wasser und qualifizierte landwirtschaftliche Arbeitskräfte knapp sind.
Segmentierungsanalyse
Typ
Für das Segment „Typ“ wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,5–6,0 % prognostiziert . Beschichtungs- und Stabilisierungstechnologien bleiben zentral für die Produktdifferenzierung, während die Nachfrage zunehmend Formulierungen mit vorhersehbarer Nährstoffverfügbarkeit begünstigt. Die Hersteller wägen Freisetzungsleistung, Formulierungskosten, Umweltverträglichkeit und kulturspezifische Anforderungen sorgfältig ab.
- Langzeitdünger: Langzeitdünger gewährleisten eine allmähliche Nährstoffversorgung und sind besonders geeignet für Anwender, die eine einfachere Düngung wünschen. Ihre strategische Bedeutung liegt vor allem im Gartenbau, bei Rasenflächen, im Landschaftsbau und in ausgewählten landwirtschaftlichen Anwendungen, die eine verlängerte Nährstoffversorgung erfordern.
- Beschichtet und verkapselt: Beschichtete und verkapselte Produkte stellen die führende Technologiekategorie dar, da die Schichtdicke und die Materialeigenschaften die Nährstoffdiffusion regulieren können. Sie ermöglichen eine gezielte Freisetzungsdauer und tragen zunehmend zur Entwicklung biologisch abbaubarer Materialien bei.
- Stickstoffstabilisatoren: Stickstoffstabilisatoren wirken gegen Nährstoffumwandlungs- und -verlustprozesse, anstatt sich ausschließlich auf die physikalische Einkapselung zu verlassen. Sie sind strategisch relevant, wenn Stickstoffeffizienz, Anwendungszeitpunkt und reduzierte Verflüchtigungs- oder Nitrifikationsverluste die Düngeentscheidung beeinflussen.
Anwendungsart
Das Segment der Anwendungsarten wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,3 % wachsen . Die zunehmende Akzeptanz spiegelt die Kompatibilität mit modernen Bewässerungsmethoden, Anbauverfahren und arbeitssparenden Ansätzen wider. Die Wahl der Anwendungsart hängt von der Kulturart, den Eigenschaften der Formulierung, der Bewässerungsinfrastruktur und den Anforderungen an den Nährstoffzeitpunkt ab.
- Blattdüngung: Die Blattdüngung ermöglicht eine schnelle Nährstoffversorgung und ist strategisch sinnvoll für eine gezielte Ergänzung. Ihre größte Bedeutung hat sie dort, wo Landwirte eine wachstumsphasenspezifische Nährstoffversorgung und Kompatibilität mit integrierten Pflanzenschutz- oder Biostimulanzienprogrammen benötigen.
- Fertigation: Die Fertigation profitiert vom Ausbau der Bewässerungsinfrastruktur und dem geschützten Anbau. Sie ermöglicht die gleichzeitige Zufuhr von Nährstoffen und Wasser und unterstützt eine präzise Zeitplanung, wodurch sie besonders für hochwertige Kulturen, Gewächshaussysteme und eine wassersparende Landwirtschaft relevant ist.
- Boden: Die Ausbringung im Boden ist nach wie vor von grundlegender Bedeutung, da granulierte Produkte mit kontrollierter Freisetzung eine kontinuierliche Nährstoffversorgung ohne ständigen, geräteintensiven Dosieraufwand ermöglichen. Sie finden breite Anwendung im Ackerbau, Gartenbau, Rasenanbau, in Baumschulen und Plantagen.
Anwendung
Für das Anwendungssegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 5,1–5,6 % prognostiziert . Die Landwirtschaft stellt den größten Nachfragezweig dar, während Anwendungen außerhalb der Landwirtschaft weiterhin wichtig sind, beispielsweise für Rasenflächen, Landschaftsbau, Zierpflanzen und den professionellen Gartenbau. Der Anwendungsbereich von Langzeitdüngern erstreckt sich daher sowohl auf die Nahrungsmittelproduktion als auch auf gepflegte Grünflächen.
- Landwirtschaft: Die Landwirtschaft bildet die wichtigste Nachfragebasis, die durch Anforderungen an die Pflanzenproduktivität, Ziele der Nährstoffeffizienz und den Druck zur Reduzierung von Ausbringungsverlusten gestützt wird. Die Akzeptanz ist bei hochwertigen Kulturen und intensiven Produktionssystemen am höchsten.
- Nicht-landwirtschaftliche Bereiche: Die Nachfrage außerhalb der Landwirtschaft umfasst Rasen, Landschaftsbau, Zierpflanzen, Baumschulen und ähnliche Anbauflächen. Käufer legen Wert auf gleichmäßiges Wachstum, planbare Nährstoffversorgung, effizienten Arbeitsaufwand und ein geringes Risiko von Nährstoffspitzen in sensiblen Wachstumsphasen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Landwirtschaft |
Hoch |
Präzisionsernährung |
Skalierung |
|
Nichtlandwirtschaft |
Medium |
Raseneffizienz |
Reifen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Langzeitdünger
Zunehmender Fokus auf Nährstoffnutzungseffizienz
Die zunehmende Bedeutung effizienter Nährstoffnutzung führt zu einem Wandel in der Düngemittelbeschaffung: weg von mengenbasierten Einkäufen hin zu einer leistungsorientierten Nährstoffversorgung. Der Einsatz von Formulierungen mit kontrollierter Freisetzung ermöglicht eine präzise Steuerung der Nährstofffreisetzung und gewährleistet deren Verfügbarkeit zum optimalen Zeitpunkt, ohne das Pflanzenwachstum zu beeinträchtigen. Dies ist wirtschaftlich vorteilhaft, da Verluste, zusätzliche Düngergaben und unterschiedliche Pflanzenreaktionen die Betriebskosten erhöhen. Unternehmen können dadurch verstärkt in Technologien zur Freisetzungskontrolle, verbesserte Beschichtungen, Stickstoffstabilisierung und kulturspezifische Formulierungen investieren. Besonders deutlich wird sich dies im hochwertigen Gartenbau und in der intensiven Landwirtschaft zeigen, wo die Düngemittelkosten im Verhältnis zu Qualität und Ertrag der Ernte stehen.
Ausweitung der geschützten und präzisionsorientierten Landwirtschaft
Geschützter Anbau und Präzisionslandwirtschaft erweitern die Zielgruppe für Technologien zur kontrollierten Nährstoffzufuhr. Gewächshäuser, Baumschulen, Düngemittelsysteme und hochwertige Gartenbaubetriebe benötigen eine planbare Nährstoffversorgung, da die Wachstumszyklen engmaschig gesteuert und die Produktionsmittel kontinuierlich überwacht werden. Produkte mit kontrollierter Freisetzung können diese Systeme ergänzen, indem sie den manuellen Aufwand reduzieren und die Nährstoffverfügbarkeit in definierten Wachstumsphasen sicherstellen. Der Ausbau der Bewässerungsinfrastruktur stärkt zudem die Bedeutung von Düngemitteln, die mit der Düngung kompatibel sind. Die wirtschaftlichen Auswirkungen reichen über den Produktabsatz hinaus, da Landwirte Düngemittellösungen zusammen mit Bewässerungsanlagen, Software für das Pflanzenmanagement, agronomischen Dienstleistungen und Substrattechnologien bewerten können. Anbieter, die Produkte mit kontrollierter Freisetzung in umfassende Nährstoffprogramme integrieren können, können somit an einer breiteren Wertschöpfungskette teilhaben. Dieser Trend ist besonders relevant für die Region Asien-Pazifik und den Nahen Osten, wo geschützter Anbau und ressourcenschonende Landwirtschaft immer weiter verbreitet sind.
Regulatorischer Druck auf Düngemittelverluste und Beschichtungsmaterialien
Regulatorische Prioritäten in Bezug auf Nährstoffverluste und Umweltverträglichkeit beeinflussen Produktdesign und Marktzugang. Europa ist hierfür ein wichtiges Beispiel, da die Düngemittelpolitik zunehmend Wert auf Nährstoffeffizienz und Nachhaltigkeit legt und Hersteller dazu anregt, Beschichtungssysteme mit besseren Umweltstandards zu entwickeln. Biologisch abbaubare Beschichtungen bieten eine Alternative, insbesondere dort, wo herkömmliche Polymermaterialien verstärkten Kontrollen unterliegen. Die wirtschaftlichen Auswirkungen sind zweifach: Etablierte Produkte müssen möglicherweise neu formuliert oder zertifiziert werden, während innovative Anbieter sich durch dokumentierte Umweltverträglichkeit differenzieren können. Hersteller müssen zudem die Haltbarkeit der Beschichtung, die Gleichmäßigkeit der Nährstofffreisetzung, das Abbauverhalten und die Kompatibilität mit bestehenden Produktionsanlagen berücksichtigen. Diese Anforderungen erhöhen zwar die Komplexität der Entwicklung, können aber für weniger spezialisierte Wettbewerber Markteintrittsbarrieren schaffen. Langfristig dürfte die Einhaltung regulatorischer Vorgaben neben Nährstoffgehalt, Freisetzungsdauer, Preis und agronomischer Leistung zu einem wichtigen Kaufkriterium werden.
Zukunftstrends im Markt für Langzeitdünger
Biologisch abbaubare Beschichtungsplattformen gewinnen zunehmend an Bedeutung.
Die Trends im Markt für Langzeitdünger konzentrieren sich zunehmend auf biologisch abbaubare Beschichtungstechnologien, die eine vorhersehbare Nährstofffreisetzung mit geringerer Persistenz nach Nährstoffverbrauch kombinieren. Produktentwickler werden sich voraussichtlich auf Beschichtungschemikalien konzentrieren, die ihre mechanische Integrität während Lagerung, Handhabung und Ausbringung bewahren und sich nach ihrer Wirkungsdauer ordnungsgemäß abbauen. Die nächste Produktgeneration wird voraussichtlich verschiedene Freisetzungsdauern und Nährstoffkombinationen bieten, ohne die agronomische Konsistenz zu beeinträchtigen. Die Einhaltung gesetzlicher Bestimmungen wird die Formulierungswahl zunehmend beeinflussen, insbesondere in Europa. Hersteller können biologisch abbaubare Beschichtungen auch als Differenzierungsmerkmal in Märkten nutzen, in denen Nachhaltigkeitsversprechen für Händler und Landwirte immer wichtiger werden. Die wirtschaftliche Herausforderung besteht darin, die Wettbewerbsfähigkeit zu erhalten, da biologisch abbaubare Materialien höhere Entwicklungs- und Herstellungskosten verursachen können. Erfolgreiche Plattformen müssen messbare agronomische Leistungen und zuverlässige Abbaueigenschaften nachweisen.
Die datenverknüpfte Nährstofffreisetzung wird zum Produktunterscheidungsmerkmal
Die zukünftige Produktentwicklung wird die kontrollierte Nährstoffzufuhr voraussichtlich enger mit Pflanzendaten, Wetterinformationen, Bewässerungsplänen und digitaler Agronomie verknüpfen. Anstatt die Freisetzungsdauer als festes Produktmerkmal zu betrachten, können Anbieter Formulierungen entwickeln, die auf den Pflanzenzyklus, das Temperaturprofil, die Bodenbeschaffenheit und die zu erwartenden Bewässerungsmuster abgestimmt sind. Digitale Entscheidungshilfen können Landwirten helfen, Produkte und Aufwandmengen präziser auszuwählen. Hersteller könnten zunehmend Freisetzungskurven, kulturspezifische Empfehlungen und Feldleistungsdatensätze zusammen mit physischen Düngemitteln bereitstellen. Dieser Ansatz kann die Kundenbindung stärken, da die Produktauswahl in die agronomische Entscheidungsfindung integriert wird. Er kann auch die Entwicklung maßgeschneiderter Formulierungen für hochwertige Kulturen, Gewächshaussysteme, Plantagen und den Spezialgartenbau fördern. Langfristig könnten datengestützte Empfehlungen dazu beitragen, die Wissenslücke zu schließen, die derzeit die Anwendung bei Landwirten mit wenig Erfahrung mit Premium-Produkten mit kontrollierter Freisetzung einschränkt.
Marktchancen für Düngemittel mit kontrollierter Freisetzung
Lokalisierung der Produktion in wachstumsstarken Agrarmärkten
Die Marktprognosen für Langzeitdünger deuten auf eine Chance für Hersteller hin, Produktion und Rezepturentwicklung in wachstumsstarken Märkten zu lokalisieren, wo importierte Spezialdünger mit Logistikkosten, Währungsrisiken oder Lieferunsicherheiten konfrontiert sind. Indien, China, Südostasien, Brasilien und ausgewählte Länder des Nahen Ostens bieten Potenzial für regionale Produktionspartnerschaften und Mischanlagen. Lokale Produktion kann Lieferzeiten verkürzen und es Lieferanten ermöglichen, Nährstoffverhältnisse, Freisetzungsdauer und Verpackung an regionale Anbauzyklen anzupassen. Partnerschaften mit Düngemittelhändlern, Bewässerungsunternehmen, Agrarberatern und Gewächshausbetreibern können die Marktdurchdringung beschleunigen. Investoren sollten Standorte priorisieren, die Zugang zu Düngemittelrohstoffen, etablierte Agrarvertriebsnetze und eine wachsende Produktion von Spezialkulturen bieten. Die Lokalisierung ermöglicht zudem die Entwicklung von Rezepturen, die an die lokalen Klimabedingungen angepasst sind, anstatt sich ausschließlich auf Produkte zu verlassen, die ursprünglich für gemäßigte Klimazonen entwickelt wurden.
Entwicklung von Premium-Rezepturen für hochwertige Nutzpflanzen
Hochwertiger Gartenbau bietet attraktive Chancen, da sich Premium-Düngemitteltechnologien für Anbauer rechtfertigen lassen, wenn Erntequalität, Arbeitseffizienz und präzise Düngung den Ertrag maßgeblich beeinflussen. Obst, Gemüse, Zierpflanzen, Baumschulpflanzen, Plantagenkulturen und geschützte Anbausysteme profitieren von differenzierten Formulierungen mit individuell angepasster Freisetzungsdauer und Mikronährstoffkombinationen. Anbieter können durch kulturspezifische Produkte anstelle standardisierter Düngemittelqualitäten Mehrwert schaffen. Kommerzielle Strategien sollten messbare Einsparungen bei der Anwendung, Nährstoffkonsistenz und Kompatibilität mit Bewässerungs- oder Substratsystemen in den Vordergrund stellen. Das Potenzial erstreckt sich auch auf technische Dienstleistungen wie Pflanzenernährungsprogramme, die Auswahl der Freisetzungsdauer und die Feldüberwachung. Unternehmen mit ausgeprägten agronomischen Kompetenzen können daher über die reine Düngemittelherstellung hinaus Mehrwert generieren. Die strategische Expansion in diese Anwendungsbereiche kann die Einnahmen diversifizieren und gleichzeitig die Abhängigkeit von Massendüngemitteln reduzieren.
Aktuelle Entwicklungen
- Juni 2026: Juli 2026: Koch Ag & Energy Solutions (Koch) und OCP Nutricrops SA (OCP) unterzeichneten eine Vereinbarung, wonach Koch von OCP Nutricrops in die Jorf Fertilizers Company I (JFC I) investieren wird. Nach Abschluss der Transaktion entsteht ein 50/50-Joint-Venture zwischen Koch und OCP. Diese Vereinbarung stärkt die langjährige Partnerschaft zwischen Koch und OCP, die 2022 durch den Erwerb einer 50-prozentigen Beteiligung an der Jorf Fertilizers Company III (umbenannt in Kofert) durch Koch weiter ausgebaut wurde. JFC I besitzt und betreibt eine Produktionsanlage für Phosphatdünger in Jorf Lasfar, Marokko, mit einer Kapazität von bis zu 1,2 Millionen Tonnen Phosphatdünger pro Jahr. Sie ist Teil des Jorf Fertilizer Complex, der weltweit größten Produktionsstätte für Phosphatdünger.
- Mai 2025: Coromandel Chemicals Limited, eine hundertprozentige Tochtergesellschaft von Coromandel International Limited, unterzeichnete verbindliche Vereinbarungen zur Gründung eines Joint Ventures mit Sakarni Plaster. Ziel des Joint Ventures ist die Herstellung und der Vertrieb von umweltfreundlichen Baustoffen auf Phosphogipsbasis. Durch dieses Joint Venture kann Coromandel sein Kerngeschäft mit Agrarprodukten erweitern, Synergien bei der Integration nutzen und langfristigen Wert schaffen. Sakarni wiederum profitiert von der Erweiterung seines Produktportfolios, der Diversifizierung seiner Märkte und der Stärkung seiner führenden Position in der Gipsputzindustrie.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -