
Markt für Kupferfolien: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Kupferfolie (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (galvanisch abgeschiedene (ED) Kupferfolie, rückbehandelte Folie (RTF), Sonstige); Anwendung (Leiterplatten, Batteriematerialien, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00008919
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 01, 2026


Marktgröße 2025
8,47 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
13,82 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,59 %
Wachstumsrate
Adressierbarer Markt
101,04 Mrd. US-Dollar
(2026–2034)
Der Markt für Kupferfolie wird Prognosen zufolge von 8,47 Milliarden US-Dollar im Jahr 2025 auf 13,82 Milliarden US-Dollar im Jahr 2034 anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,59 % im Zeitraum 2026–2034 entspricht. Dieses Wachstum spiegelt die anhaltende Nachfrage nach dünnen, leitfähigen Materialien in den Bereichen Schaltungsfertigung, Stromabnehmer für Batterien, elektromagnetische Abschirmung und Wärmemanagement wider. Zudem wird der Markt durch dünnere Folien, strengere Anforderungen an die Oberflächenrauheit sowie lokalisierte Lieferketten für Elektronik und Batterien verändert.
Die Nachfrage in Nordamerika dürfte bis 2034 mit einer geschätzten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–6,0 % steigen. Das Marktwachstum für Kupferfolie in der Region wird durch Investitionen in Halbleiter und Rechenzentren, die heimische Batterieproduktion, die Lokalisierung der Lieferkette für Elektrofahrzeuge und den steigenden Bedarf an Hochfrequenz-Schaltungsmaterialien für die moderne Computerinfrastruktur gestützt.
Marktanalyse und Einblicke zu Kupferfolie
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Marktanteil von 14–18 % am Kupferfolienmarkt haben und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 5,0–6,0 % wachsen wird, unterstützt durch lokale Lieferketten für Halbleiter, Batterien, Automobilelektronik und Rechenzentren.
- USA: Die USA machen im Jahr 2025 etwa 70–74 % des nordamerikanischen Umsatzes aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1–6,1 % wachsen, wobei Investitionen in Halbleiter und Batterien an erster Stelle stehen.
- Europa: Europa wird im Jahr 2025 schätzungsweise einen Anteil von 10–14 % halten und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,8 % wachsen. Deutschland, Frankreich, Italien und Großbritannien bleiben wichtige Produktionszentren für Elektronik und Automobile.
- Asien-Pazifik: Der asiatisch-pazifische Raum wird im Jahr 2025 voraussichtlich einen Marktanteil von 67–71 % erreichen und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,8 % wachsen. China, Japan, Südkorea und Taiwan sind die Produktionszentren, während Indien die Elektronikfertigung stärkt.
- Größtes Segment: Elektrochemisch abgeschiedene Kupferfolie hält im Jahr 2025 schätzungsweise einen Marktanteil von 62–66 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–6,2 % wachsen.
- Wachstumsstarkes Segment: Batteriematerialien machen im Jahr 2025 schätzungsweise 30–34 % des Marktanteils aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,5 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: Sumitomo Metal Mining Co., Ltd.; Nippon Denkai, Ltd.; LOTTE Energy Materials Corporation; Doosan Corporation; FURUKAWA ELECTRIC CO., LTD.; Chang Chun Group; JX Advanced Metals Corporation; LS Mtron; Targray; Circuit Foil.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Kupferfolien hat sich von der traditionellen Fertigung mit Standard-Leiterplatten hin zu Materialien mit differenzierten Eigenschaften entwickelt, die sich für Feinleiterbahnen, flexible Leiterplatten, Batterien und Hochgeschwindigkeitskommunikation eignen. Der Fokus der Fertigung hat sich daher von dickeren Folienstärken, raueren Oberflächen, Zugfestigkeit, Flexibilität und verbesserter Haftung verlagert. Galvanisierte Folien gewinnen aufgrund des rasanten Wachstums der Batterietechnologie an Bedeutung, während die Nachfrage nach ultraflachen Folien aufgrund des zunehmenden Einsatzes von KI-Servern und Hochfrequenzelektronik steigt. Die meisten Produktionskapazitäten befinden sich in Asien, da die Massenproduktion und die Kupferverarbeitung dort Kostenvorteile bieten. Japanische und europäische Unternehmen konzentrieren sich jedoch zunehmend auf Nischenprodukte.
Der Bericht zum Kupferfolienmarkt zeigt, dass sich die Beschaffungstrends im Prognosezeitraum aufgrund der Nähe zu den Produktionsstätten von Batterie- und Halbleiterherstellern zunehmend regionalisieren werden. Während in Nordamerika und Europa lokale Kapazitäten aufgebaut werden, haben sich Indien und Südostasien als wichtige Zentren der Elektronikfertigung etabliert. Umweltauflagen können die Wirtschaftlichkeit der Fertigung hinsichtlich der Verwendung von Recyclingkupfer, Energiequellen, Abwasserentsorgung und Effizienz der Fertigungsprozesse ebenfalls beeinflussen.
Berichtsumfang zum Markt für Kupferfolie
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 8,47 Milliarden US-Dollar |
| Marktgröße bis 2034 | 13,82 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,59 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Kupferfolie
Das Wachstum der Nachfrage nach Kupferfolie hängt vom steigenden Bedarf an Leiterplatten, Lithium-Ionen-Batterien, Elektrofahrzeugen, Telekommunikationsgeräten, Unterhaltungselektronik und Hardware für Rechenzentren ab. Die Wertschöpfungskette der Kupferfolie umfasst die Raffination von Kupfer/Kupferkathoden, das Walzen oder die galvanische Abscheidung, die Oberflächenbehandlung, das Schneiden, die Prüfung und die Weiterverarbeitung zu einem anwendungsspezifischen Produkt. Spezifikationen hinsichtlich Dicke, Rauheit, Zugfestigkeit, Dehnung, Haftung und Leitfähigkeit entscheiden darüber, ob die Kupferfolie weiterverarbeitet werden kann.
Die Angebotsdynamik im Kupferfolienmarkt wird weiterhin stark von der asiatischen Produktion beeinflusst. Laut Branchenstatistik verfügte China Ende 2024 über rund 80 % der weltweiten Produktionskapazität für Kupferfolie. Die Auslastung hängt jedoch vom Bestellverhalten in den Batterie- und Elektronikmärkten ab. Hersteller müssen daher neben dem Produktionsvolumen auch Kapazitätserweiterungen im Hinblick auf Qualifizierungsprozesse, Bestandsmanagement und höherwertige Spezialprodukte in Betracht ziehen.
Die technische Qualifikation im Kupferfolienmarkt hat sich gegenüber der reinen Produktionskapazität zum entscheidenden Wettbewerbsfaktor entwickelt. JX Advanced Metals Corporation bietet behandelte, gewalzte und galvanisch abgeschiedene Kupferfolien für flexible und starre Schaltungen an. FURUKAWA ELECTRIC CO., LTD. stellt Kupferfolien für HF-Platinen und Batterien her. Sumitomo Metal Mining Co., Ltd., Nippon Denkai, Ltd. und LOTTE Energy Materials Corporation sind in den Bereichen Spezialanwendungen und Batterien aktiv.
Marktforschungen zum Kupferfolienmarkt bestätigen ebenfalls die gestiegenen Investitionen in hochwertige Qualitäten. Doosan Corporation, Chang Chun Group, LS Mtron, Targray und Circuit Foil konkurrieren in verschiedenen Bereichen der Wertschöpfungskette für Elektronik und Batterien. Wettbewerbsdifferenzierung bedeutet heutzutage dünneres Material, niedrigere Bauhöhe, höhere mechanische Festigkeit, Recyclinganteil und kundenspezifische Lösungen. Qualifizierte Hersteller können ihre Margen besser schützen als weniger qualifizierte Anbieter, deren Geschäftsmodell auf Preiskämpfen bei Standardqualitäten basiert.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Kupferfolienmarkt: Strategische Einblicke
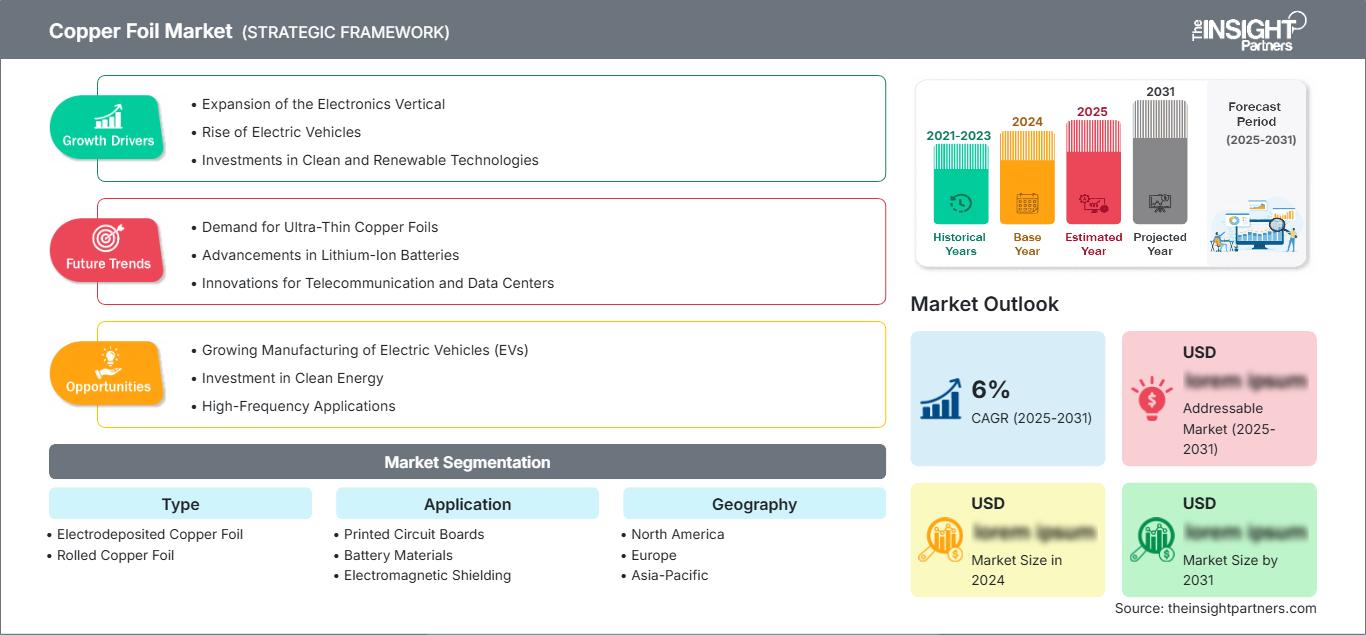
Regionale Einblicke
Nordamerikanischer Kupferfolienmarkt
Nordamerika wird Schätzungen zufolge im Jahr 2025 14–18 % des weltweiten Umsatzes ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–6,0 % wachsen. Die USA haben in der Region eine Monopolstellung aufgrund der Halbleiterfertigung, des Baus von Rechenzentren, Elektrofahrzeugen, Verteidigungselektronik und hochwertigen Leiterplatten. Kanada entwickelt sich aufgrund von Investitionen und der Diversifizierung der Lieferketten im Bereich Batteriematerialien zu einem wichtigen Markt. Die Nachfrage wird nicht nur durch herkömmliche Leiterplattenfolien, sondern vor allem durch Hochfrequenz- und Batteriematerialien getrieben.
Die regionale Produktionskapazität ist im Vergleich zu Asien geringer, weshalb Qualifizierung, Import und Lieferantenvereinbarungen von entscheidender Bedeutung sind. Es ergeben sich neue Chancen in der Batterie- und Halbleiterfertigung. Die Regierung fördert die Halbleiterproduktion und die Entwicklung sauberer Energien in der Region. Unternehmen, die eine gleichbleibende Schichtdicke, eine gute Oberflächengüte und termingerechte Lieferungen gewährleisten können, werden von diesem Trend profitieren.
US-Kupferfolienmarkt
Die USA werden 2025 etwa 70–74 % des nordamerikanischen Kupferfolienmarktes ausmachen und voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,1–6,1 % wachsen. Die Nachfrage nach dem Material konzentriert sich auf High-End-Computer, Telekommunikation, Automobilelektronik, Luft- und Raumfahrt, Verteidigung und Batterieherstellung. Der Ausbau von Rechenzentren ist von entscheidender Bedeutung, da ein Bedarf an schnellen Servern besteht, die mehrlagige Leiterplatten und Materialien benötigen, die die Übertragung von Signalen mit hoher Frequenz ermöglichen. Investitionen in Halbleiter in den USA erweitern den adressierbaren Markt für Spezialkupferfolie.
Unternehmen wie FURUKAWA ELECTRIC CO., LTD., Circuit Foil und Targray sind als Zulieferer – entweder direkt oder über das breitere Materialnetzwerk – Teil des regionalen Ökosystems. Mit steigender Produktionskapazität gewinnen Anwendungen in Batterien zunehmend an Bedeutung. Leiterplattenhersteller benötigen weiterhin dünne und extrem flache Produkte für hochdichte Verbindungen.
Europäischer Kupferfolienmarkt
Europa wird 2025 voraussichtlich einen Marktanteil von 10–14 % am Kupferfolienmarkt halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,8 % wachsen, wobei Deutschland die regionale Nachfrage anführt. Zu den wichtigsten Nachfragetreibern zählen die Branchen Automobilelektronik, industrielle Steuergeräte, Telekommunikationsausrüstung, Anlagen zur Erzeugung erneuerbarer Energien und die Batterieherstellung. Großbritannien, Deutschland, Frankreich, Italien und Spanien verfügen über einen diversifizierten nachgelagerten Elektronikmarkt, decken ihren regionalen Verbrauch an Aluminiumfolie jedoch größtenteils durch Importe.
Das Vereinigte Königreich verfügt über folgende Marktsegmente: Luft- und Raumfahrtelektronik, Automobilelektronik, Telekommunikation und Fertigungselektronik. Deutschland ist aufgrund seiner Automobilelektronik, Automatisierung, Leistungselektronik und Zulieferer der wichtigste europäische Markt. Frankreich kann von den Bereichen Luft- und Raumfahrt, Verteidigung, Energieelektronik und Transportelektronik profitieren. Italien und Spanien bieten Automobilelektronik, Industrieelektronik, Geräte für erneuerbare Energien und Elektronikmontage an. Umweltverträglichkeit ist für europäische Kunden mittlerweile ein wichtiges Kriterium.
APAC-Kupferfolienmarkt
Der asiatisch-pazifische Raum (APAC) repräsentiert 2025 etwa 67–71 % des globalen Kupferfolienmarktes und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,8 % wachsen. China bleibt dank seiner umfassenden Kompetenzen in der Batterie- und Leiterplattenfertigung der dominierende Akteur. Japan und Südkorea verfügen weiterhin über einen Vorsprung bei Hochleistungsmaterialien. Taiwan ist nach wie vor das Zentrum der fortschrittlichen Elektronikfertigung. In Indien und Australien bieten sich weitere Chancen.
China bietet eine große Produktionsbasis und ein umfassendes Batterie-Ökosystem für Skaleneffekte. Japan konzentriert sich auf Präzisionstechnik und hochzuverlässige Batterietypen. Batteriematerialien bleiben für Südkorea weiterhin wichtig. Indien wird dank seiner Industriepolitik ein Wachstum im Bereich der Elektronikfertigung verzeichnen. Australien ist vor allem aufgrund seiner Bodenschätze und deren Verarbeitung relevant.
Kupferfolienmarkt im Nahen Osten und Afrika
Der Nahe Osten und Afrika machen zwar einen kleineren Anteil des globalen Konsums aus, bieten aber vielversprechende Chancen. Das regionale Wachstum wird bis 2034 auf eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,5–5,5 % geschätzt. Saudi-Arabien und die Vereinigten Arabischen Emirate bauen ihre Technologie-, Industrie- und Energieinfrastruktur aus, während Südafrika über eine vergleichsweise etablierte Elektronik- und Automobilindustrie verfügt. Die übrige Nachfrage im Nahen Osten und Afrika konzentriert sich weiterhin auf Telekommunikation, elektrische Geräte und industrielle Anwendungen.
Saudi-Arabien und die Vereinigten Arabischen Emirate sind aufgrund der wachsenden Bedeutung von Rechenzentren, erneuerbaren Energien und moderner Fertigung von besonderer Relevanz. In Südafrika wird die Nachfrage nach Kupferprodukten durch die Automobilelektronik, die Telekommunikation und den Maschinenbau entstehen. Während die Kupferverarbeitung und der Infrastrukturausbau in der Region die Widerstandsfähigkeit der Lieferkette langfristig stärken werden, findet in der Region keine Aluminiumfolienproduktion statt.

Segmentierungsanalyse
Typ
Das Segment „Typ“ wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,3–6,3 % wachsen. Die Produktauswahl hängt von der Schaltungsarchitektur, der Flexibilität, der Batteriechemie, den Dickenanforderungen und der Wirtschaftlichkeit der Produktion ab. Elektrochemisch abgeschiedene Folien bleiben zentral für die Massenproduktion von Batterien und Leiterplatten, während Walzfolie aufgrund ihrer Flexibilität, mechanischen Eigenschaften und ihrer Eignung für anspruchsvolle Anwendungen, die wiederholtes Biegen oder spezielle Oberflächeneigenschaften erfordern, geschätzt wird.
- Elektrochemisch abgeschiedene Kupferfolie: Dieses Produkt dominiert Anwendungen in der Leiterplatten- und Batterieindustrie mit hohem Durchsatz, da die kontinuierliche Elektroabscheidung eine präzise Dickenkontrolle, skalierbare Fertigung und eine maßgeschneiderte Oberflächenbehandlung für Haftung und die Bildung feiner Leiterbahnen ermöglicht.
- Gewalzte Kupferfolie: Gewalzte Folie eignet sich für Anwendungen, die eine hohe Flexibilität, Biegefestigkeit, Vibrationsbeständigkeit und spezielle mechanische Eigenschaften erfordern. Daher ist sie wichtig für flexible Schaltungen, ausgewählte Batterien und fortschrittliche elektronische Baugruppen.
Anwendung
Das Anwendungssegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,6–6,6 % wachsen. Leiterplatten bleiben ein grundlegendes Anwendungsgebiet, während Batteriematerialien mit dem Ausbau der Elektromobilität und stationärer Energiespeicher immer wichtiger werden. Elektromagnetische Abschirmungen und Wärmetauscher stellen spezielle Anwendungsbereiche dar, in denen Leitfähigkeit, Korrosionsbeständigkeit, Wärmeleitfähigkeit und Formbarkeit die Materialauswahl beeinflussen. Diese Anwendungsdiversifizierung erweitert das Marktpotenzial für Kupferfolien.
- Gedruckte Leiterplatten: PCB-Anwendungen stellen die etablierte Verbrauchsbasis dar und umfassen Smartphones, Computer, Netzwerkgeräte, Automobilelektronik, industrielle Steuerungen und Halbleitergehäuse, die immer feinere Schaltungsgeometrien erfordern.
- Batteriematerialien: Batteriematerialien sind für Lithium-Ionen-Zellen von strategischer Bedeutung, da Kupferfolie als Stromkollektor dient. Dünnere und stärkere Kupferfolien unterstützen die Verbesserung der Energiedichte und die Erreichung von Materialeffizienzzielen.
- Elektromagnetische Abschirmung: Bei Abschirmungsanwendungen wird die elektrische Leitfähigkeit von Kupfer genutzt, um elektromagnetische Störungen in Elektronikgeräten, Kabeln, Automobilsystemen, medizinischen Geräten und Kommunikationsgeräten zu unterdrücken, wo die Signalintegrität von entscheidender Bedeutung ist.
- Wärmetauscher: Anwendungen im Bereich der Wärmetauscher profitieren von der Wärmeleitfähigkeit und Formbarkeit von Kupfer, insbesondere dort, wo in Spezialgeräten kompakte Bauweisen, effiziente Wärmeübertragung und zuverlässige Leistung erforderlich sind.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|---|---|---|---|
|
Leiterplatten |
Hoch |
Feinleitungsschaltungen |
Reifen |
|
Batteriematerialien |
Hoch |
Dünnschichtzellen |
Skalierung |
|
Elektromagnetische Abschirmung |
Medium |
EMV-Kontrolle |
Skalierung |
|
Wärmetauscher |
Niedrig |
Wärmeübertragung |
Reifen |
Wachstumstreiber und Wirkungsanalyse des Kupferfolienmarktes
Ausbau der Infrastruktur für hochdichte Elektronik und KI
Die rasante Verbreitung von KI-Servern, fortschrittlicher Netzwerktechnik, Hochleistungsrechnern und anspruchsvollen Endgeräten steigert die Nachfrage nach Kupferfolien mit geringerer Oberflächenrauheit und verbesserten Übertragungseigenschaften. Für die Hochgeschwindigkeitssignalübertragung werden Materialien benötigt, die die Einfügungsdämpfung minimieren und die Dimensionsstabilität bei der Herstellung mehrlagiger Leiterplatten gewährleisten. Die Auswirkungen reichen über das reine Mengenwachstum hinaus, da Hochfrequenzanwendungen generell höhere Anforderungen an die Spezifikationen und strengere Qualifizierung stellen. Hersteller, die sehr flache Oberflächen, dünne Materialstärken und gleichbleibende mechanische Eigenschaften produzieren können, erzielen daher einen höheren Wert pro Materialeinheit. Dieser Trend fördert zudem die Zusammenarbeit zwischen Folienherstellern, Herstellern kupferkaschierter Laminate, Leiterplattenherstellern und Halbleiterverpackungsunternehmen. Mit dem Ausbau der Rechenzentrumsinfrastruktur dürfte spezialisierte Kupferfolie in Elektronikqualität einen zunehmend wichtigen Beitrag zum Branchenumsatz und zur Produktdifferenzierung leisten.
Batterieherstellung und Elektrifizierung des Verkehrswesens
Elektrofahrzeuge, Hybridsysteme, tragbare Elektronik und stationäre Energiespeicher benötigen große Mengen an Lithium-Ionen-Batterien, in denen Kupferfolie als Stromkollektor der negativen Elektrode dient. Batteriehersteller suchen zunehmend nach dünneren Folien, die die mechanische Stabilität gewährleisten und so eine höhere Beladung mit Aktivmaterial in begrenzten Zellvolumina ermöglichen. Dies eröffnet Chancen für Anbieter mit fortschrittlichen Technologien in den Bereichen Elektroabscheidung, Legierung, Oberflächenbehandlung und Fehlerkontrolle. Die Nachfrage diversifiziert sich zudem geografisch, da Nordamerika und Europa auf lokale Zellfertigung und Lieferkettensicherheit setzen. Hersteller müssen daher zwei konkurrierende Prioritäten managen: den Ausbau der Kapazitäten zur Deckung der Batterienachfrage und gleichzeitig die Vermeidung übermäßiger Überkapazitäten im Standardsegment. Die daraus resultierende Marktstruktur dürfte differenzierte Batteriefolien mit soliden Qualifikationsnachweisen, gleichmäßiger Dicke, hoher Zugfestigkeit und Kompatibilität mit siliziumhaltigen Anoden begünstigen.
Lokalisierung der Lieferketten für Halbleiter und Batterien
Regierungen und Hersteller streben zunehmend nach regionaler Resilienz für strategisch wichtige Elektronik- und Energietechnologien. Die Halbleiterfertigung, die Batteriezellenproduktion und die Herstellung fortschrittlicher Leiterplatten erfordern einen zuverlässigen Zugang zu qualifizierter Kupferfolie, wodurch die Versorgungssicherheit zu einem wichtigen Beschaffungskriterium wird. Lokalisierung bedeutet nicht zwangsläufig vollständige regionale Selbstversorgung; vielmehr fördert sie diversifizierte Lieferantenportfolios, lokale Lagerhaltung, Weiterverarbeitungsbetriebe und langfristige Verträge. Nordamerikanische und europäische Investitionen eröffnen asiatischen, japanischen, koreanischen und europäischen Lieferanten somit die Möglichkeit, regionale Präsenzen aufzubauen oder Partnerschaften einzugehen. Hersteller mit starker technischer Qualifizierung können durch lokale Fertigung die logistischen Risiken reduzieren und die Kundenorientierung verbessern. Langfristig dürfte sich der Markt geografisch weniger konzentrieren, obwohl der asiatisch-pazifische Raum voraussichtlich seinen strukturellen Vorteil in Bezug auf Größe, integrierte Fertigung und nachgelagerte Batterie- und Elektronik-Ökosysteme beibehalten wird.
Zukunftstrends auf dem Kupferfolienmarkt
Ultradünne und hochfeste Folienkonstruktion
Der Markt für Kupferfolien entwickelt sich hin zu dünneren Produkten, die Festigkeit, Leitfähigkeit, Haftung und Handhabungseigenschaften beibehalten. Batteriehersteller evaluieren dünnere Stromkollektoren zur Verbesserung der volumetrischen Energiedichte, während moderne Leiterplattenhersteller Feinstrukturierung und flache Oberflächen benötigen. Zukünftige Entwicklungen werden zunehmend die Kontrolle der Kornstruktur, Legierungsmodifikation, Oberflächentechnik und eine engmaschigere Prozessüberwachung umfassen. Hersteller werden voraussichtlich Produkte unterhalb herkömmlicher Dicken auf den Markt bringen und dabei eine akzeptable mechanische Zuverlässigkeit gewährleisten. Dieser Trend wird den Wettbewerb von der reinen Kapazitätserweiterung hin zu Prozessoptimierung und Ertragsmanagement verlagern. Qualifizierungszyklen könnten sich ebenfalls verlängern, da Kunden die Zuverlässigkeit über wiederholte Lade-, Temperaturwechsel-, Ätz-, Laminierungs- und Montageprozesse hinweg validieren müssen. Anbieter, die eine stabile Massenproduktion bei ultradünnen Folien erreichen, dürften ihre Positionen in Premiumanwendungen und strategischen Kundenprogrammen stärken.
Stärkere Integration von Kreislaufwirtschaftspraktiken für Kupfer
Die Anforderungen an Nachhaltigkeit werden sich voraussichtlich über den Energieverbrauch hinaus auf messbare Kreislaufwirtschaft in der Kupferbeschaffung und -produktion ausweiten. Hersteller bewerten zunehmend den Einsatz von recyceltem Kupfer, die Wiederverwendung von Wasser, die Rückgewinnung von Prozesschemikalien, erneuerbaren Strom und die umweltbezogene Dokumentation auf Produktebene. Dies könnte wirtschaftlich relevant werden, da Kunden aus der Elektronik- und Automobilindustrie Nachhaltigkeitsanforderungen an ihre Lieferanten in ihre Beschaffungsentscheidungen einbeziehen. Produktionsstätten, die trotz der Verwendung von recycelten Rohstoffen eine hohe Produktreinheit gewährleisten können, können sich differenzieren, ohne Kompromisse bei der elektrischen Leistung einzugehen. Die Kreislaufwirtschaft kann zudem die Abhängigkeit von Rohstoffpreisschwankungen reduzieren und die Versorgungssicherheit stärken. Dieser Trend ist besonders in etablierten Elektronikmärkten relevant, wo Kunden neben Preis und technischer Leistung zunehmend auch die Auswirkungen über den gesamten Lebenszyklus bewerten. Langfristig könnten Rückverfolgbarkeit und Ressourceneffizienz zu Qualifikationskriterien für Premium-Verträge werden und nicht mehr nur eigenständige Nachhaltigkeitsinitiativen darstellen.
Marktchancen für Kupferfolie
Lokale Spezialfolienproduktion in Nordamerika
Die Lokalisierung der Produktion in Nordamerika bietet Herstellern die Möglichkeit, Produktions- oder Veredelungskapazitäten für Spezialkupferfolien in der Nähe von Kunden aus den Bereichen Batterien, Halbleiter, Leiterplatten und Automobil aufzubauen. Das größte Potenzial liegt in differenzierten Produkten anstelle von Standardfolien, darunter ultradünne Materialien in Batteriequalität, Hochfrequenz-Leiterplattenfolien und spezielle Abschirmfolien. Investoren können Produktionsstätten priorisieren, die flexible Produktionslinien mit Anwendungsentwicklung und Kundenqualifizierungslaboren kombinieren. Partnerschaften mit Herstellern von kupferkaschierten Laminaten und Leiterplatten können Qualifizierungszyklen verkürzen und die Auslastung während der Anlaufphase verbessern. Prognosen zum Kupferfolienmarkt zeigen, dass die regionale Diversifizierung strategisch relevant bleiben wird, da Elektronikhersteller nach Versorgungssicherheit streben. Ein gestaffeltes Investitionsmodell, beginnend mit der Konvertierung oder Veredelung und fortschreitend hin zur integrierten Produktion, kann das Kapitalrisiko reduzieren und gleichzeitig lokale Kundenbeziehungen aufbauen.
Premiumfolie für KI, fortschrittliche Gehäusetechnologien und Hochgeschwindigkeitsnetzwerke
KI-Beschleuniger, Speichersysteme mit hoher Bandbreite, fortschrittliche Gehäuse und Hochgeschwindigkeitsnetzwerkgeräte erfordern zunehmend ausgefeilte Schaltungsmaterialien. Dies bietet Zulieferern eine attraktive Chance, Kupferfolien mit geringen Übertragungsverlusten, feiner Leiterbahnführung, thermischer Zuverlässigkeit und stabiler Haftung auf modernen Laminatsystemen zu entwickeln. Investitionsprioritäten sollten ultraflache Oberflächen, Fehlerinspektion, präzise Dickenkontrolle und die gemeinsame Entwicklung mit Laminat- und Leiterplattenherstellern umfassen. Diese Chance ist besonders relevant für Unternehmen mit bestehenden Geschäftsbeziehungen im Bereich Halbleitermaterialien, da die Qualifizierungsanforderungen streng sind und die Wechselkosten für Kunden erheblich sein können. Anstatt direkt über Massenproduktion zu konkurrieren, können Zulieferer differenzierte Portfolios für hochfrequente und hochzuverlässige Anwendungen aufbauen. Dieser Ansatz kann die Margen verbessern und langfristige Kundenprojekte ermöglichen, während die KI-Infrastruktur wächst.
Aktuelle Entwicklungen
- Juni 2025: Mitsui Kinzoku plant, die Produktionskapazität für seine Hochleistungskupferfolienprodukte über das Jahr 2030 hinaus durch den Bau eines neuen Werks in Malaysia zu erweitern, um die steigende Nachfrage aus den Bereichen Künstliche Intelligenz und Chipindustrie zu decken. Das neue Werk, das auf einem an das bestehende malaysische Werk angrenzenden Gelände errichtet werden soll, das das Unternehmen zu übernehmen plant, soll voraussichtlich 2031 den Betrieb aufnehmen und monatlich 1.200 Tonnen VSP-Kupferfolie sowie 4 Millionen Quadratmeter MicroThin-Kupferfolie produzieren.
- August 2026: Principal Mineral, ein führendes Unternehmen im Bereich der Schließung der Lücke in der globalen Lieferkette strategischer Materialien, gab die Übernahme der Conductive Group bekannt, einem Hersteller fortschrittlicher Materialien, der sich auf elektrisch leitfähige Verbundwerkstoffe und Lösungen zur Abschirmung elektromagnetischer Störungen (EMI) spezialisiert hat. Durch die Übernahme erweitert Principal Mineral sein Portfolio an fortschrittlichen Materialien, die die Grundlage der amerikanischen Elektronikindustrie bilden – von galvanisch abgeschiedener Kupferfolie und kupferkaschierten Laminaten bis hin zu Strukturverbundwerkstoffen und Abschirmungssystemen zum Schutz unternehmenskritischer Plattformen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -